
Überblick über den Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES):
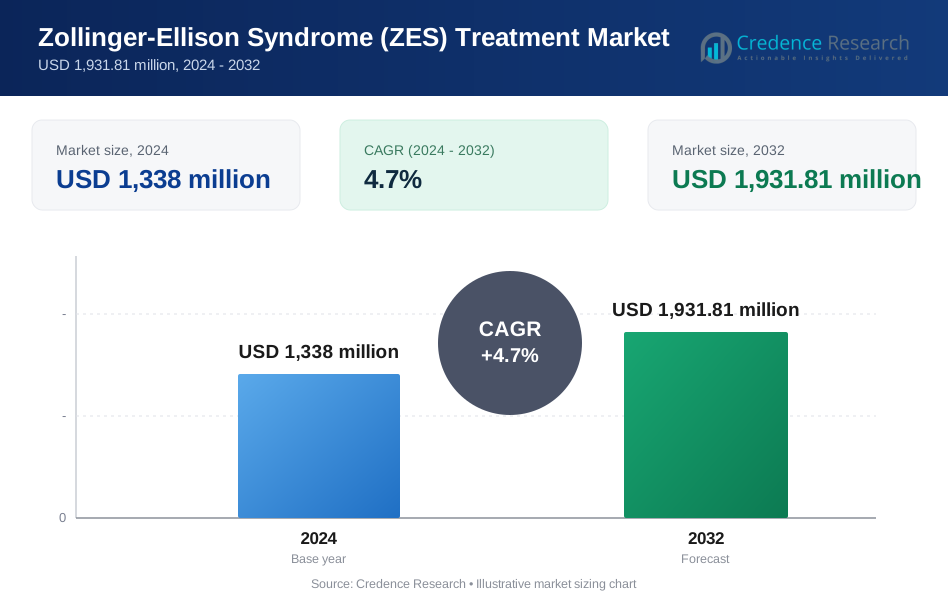
Die Marktgröße für die Behandlung des Zollinger-Ellison-Syndroms (ZES) wurde im Jahr 2024 auf 1.338 Millionen USD geschätzt und soll bis 2032 1.931,81 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung des Zollinger-Ellison-Syndroms (ZES) 2024 | 1.338 Millionen USD |
| Markt, CAGR für die Behandlung des Zollinger-Ellison-Syndroms (ZES) | 4,7% |
| Marktgröße für die Behandlung des Zollinger-Ellison-Syndroms (ZES) 2032 | 1.931,81 Millionen USD |
Einblicke in den Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES)
- Das Marktwachstum wird durch die steigende Prävalenz von neuroendokrinen Tumoren, die zunehmende Diagnose von MEN1-assoziiertem ZES, das verbesserte Bewusstsein der Ärzte und die zunehmende Akzeptanz fortschrittlicher diagnostischer Bildgebung und Labortests vorangetrieben.
- Laufende Trends umfassen die breitere Nutzung von zielgerichteten und Kombinationstherapien, die zunehmende Abhängigkeit von langfristigem pharmakologischem Management und die wachsende Präferenz für minimal-invasive chirurgische Resektionen in lokalisierten Fällen, wobei chirurgische Resektionen 2024 einen Segmentanteil von 38,9 % ausmachten.
- Marktbeschränkungen umfassen hohe Diagnose- und Behandlungskosten, begrenzte Erstattungen für seltene Krankheiten und verzögerte Diagnosen aufgrund unspezifischer gastrointestinaler Symptome, die weiterhin den rechtzeitigen Behandlungsbeginn beeinträchtigen.
- Regional führte Nordamerika mit einem Anteil von 41,8 % im Jahr 2024, gefolgt von Europa mit 29,6 % und dem asiatisch-pazifischen Raum mit 18,9 %, während Krankenhäuser die Endnutzer mit einem Anteil von 52,8 % dominierten, aufgrund fortschrittlicher Infrastruktur und der Verfügbarkeit multidisziplinärer Versorgung.

Analyse der Marktsegmentierung für die Behandlung des Zollinger-Ellison-Syndroms (ZES):
Nach Diagnose:
Der Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) wird nach Diagnose von Bluttests angeführt, die 41,6 % Marktanteil im Jahr 2024 ausmachten. Bluttests dominieren aufgrund ihrer hohen Sensitivität bei der Erkennung erhöhter Gastrinspiegel, der frühen Krankheitsbestätigung und der weit verbreiteten Verfügbarkeit in Gesundheitseinrichtungen. Ärzte bevorzugen Nüchternserum-Gastrintests als diagnostisches Werkzeug der ersten Wahl, um schnellere klinische Entscheidungen zu unterstützen. CT-Scans und Ultraschall hielten einen Anteil von 27,3 %, angetrieben durch den Bedarf an Tumorlokalisierung, während Röntgen und andere diagnostische Modalitäten zusammen 31,1 % ausmachten, unterstützt durch bestätigende Bildgebung und Nachuntersuchungen in komplexen ZES-Fällen.
- Zum Beispiel verwendet die Mayo Clinic Bluttests für nüchternes Serumgastrin als ersten Schritt, um erhöhte Werte zu identifizieren, die auf Pankreas- oder Duodenaltumoren bei ZES-Patienten hinweisen.
Nach Behandlung:
Nach Behandlungstyp war die chirurgische Resektion das dominierende Teilsegment und erlangte 38,9 % des Marktanteils im Jahr 2024, angetrieben durch ihr kuratives Potenzial bei lokalisierten Gastrinomen und verbesserte chirurgische Ergebnisse. Die steigenden Raten früher Diagnosen und Fortschritte in minimalinvasiven chirurgischen Techniken stärken dieses Segment weiterhin. Die Chemotherapie machte 34,7 % Anteil aus, unterstützt durch ihren Einsatz bei metastasierten oder inoperablen Fällen, insbesondere bei neuroendokrinen Tumoren. Andere Behandlungsoptionen, einschließlich Protonenpumpenhemmer und zielgerichteter Therapien, trugen 26,4 % bei, profitierten von der langfristigen Symptomkontrolle und der verbesserten Lebensqualität der Patienten.
- Zum Beispiel führte die Behandlung eines metastasierten Gastrinoms mit S-1-Chemotherapie plus Octreotid bei einer 53-jährigen Frau zu einer Rückbildung des Pankreastumors und der Lebermetastasen nach 6 Monaten, was zu einer teilweisen Remission und über 8 Jahren progressionsfreiem Überleben ohne schwerwiegende Nebenwirkungen führte.
Nach Endnutzern:
Das Endnutzersegment wird von Krankenhäusern dominiert, die 52,8 % des Marktanteils für die Behandlung des Zollinger-Ellison-Syndroms (ZES) im Jahr 2024 hielten, unterstützt durch fortschrittliche diagnostische Infrastrukturen, multidisziplinäre Pflegeteams und höhere chirurgische Volumina. Krankenhäuser dienen als primäre Zentren für komplexe ZES-Diagnosen, Bildgebung und chirurgische Eingriffe. Fachkliniken machten 31,5 % Anteil aus, angetrieben durch steigende Überweisungen an Gastroenterologie- und Onkologiezentren mit fokussierter Expertise. Andere Endnutzer, einschließlich Forschungsinstitute und ambulante Zentren, repräsentierten 15,7 %, unterstützt durch Nachsorge und spezialisiertes Behandlungsmonitoring.
Wichtige Wachstumstreiber
Steigende Prävalenz von neuroendokrinen Tumoren und ZES
Der Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) wird stark durch die steigende Prävalenz von neuroendokrinen Tumoren angetrieben, die die primäre zugrunde liegende Ursache von ZES darstellen. Verbesserte Arztkenntnisse und verstärktes Screening auf rezidivierende oder behandlungsresistente peptische Ulkuskrankheiten haben die Diagnosequoten erheblich erhöht. Eine frühzeitige Identifizierung ermöglicht rechtzeitige chirurgische und pharmakologische Interventionen, die die Patientenergebnisse verbessern. Darüber hinaus hat die zunehmende Inzidenz von multipler endokriner Neoplasie Typ 1 (MEN1) die ansprechbare Patientenpopulation erweitert. Diese Faktoren unterstützen gemeinsam die anhaltende Nachfrage nach effektiven ZES-Diagnostik- und Therapie-Lösungen.
- Zum Beispiel trat bei MEN1/ZES-Patienten der ZES-Beginn 10 Jahre früher auf als bei sporadischen Fällen, wobei die Diagnose 3-5 Jahre nach Auftreten der Symptome verzögert wurde, was die Notwendigkeit einer verstärkten Überwachung in dieser Gruppe unterstreicht.
Fortschritte in der Diagnostik und Bildgebungstechnologien
Kontinuierliche Fortschritte in der diagnostischen Bildgebung und Labortests beschleunigen das Wachstum des Behandlungsmarktes für das Zollinger-Ellison-Syndrom (ZES). Hochauflösende CT-Bildgebung, endoskopischer Ultraschall und empfindliche Gastrin-Tests verbessern die Tumorlokalisierung und die Genauigkeit der Krankheitsstadien. Diese Fortschritte reduzieren diagnostische Verzögerungen und unterstützen eine fundierte Behandlungsplanung. Die Integration fortschrittlicher Diagnosewerkzeuge in Krankenhäusern und Fachkliniken hat das Vertrauen der Kliniker in frühzeitige Interventionsstrategien erhöht. Mit der Verbesserung der diagnostischen Präzision steigt die Nachfrage nach chirurgischen, chemotherapeutischen und langfristigen medizinischen Behandlungsoptionen weiter an.
- Zum Beispiel zeigte Ga-68 DOTATATE PET/CT eine Sensitivität von 93% und eine Spezifität von 96% in einem ZES-Fall, wobei eine intensive Aufnahme in gastrischen und duodenalen neuroendokrinen Tumoren sowie Metastasen aufgedeckt wurde.
Erweiterung der spezialisierten Behandlungsinfrastruktur
Die zunehmende Verfügbarkeit spezialisierter Gesundheitsinfrastrukturen spielt eine entscheidende Rolle bei der Förderung des Behandlungsmarktes für das Zollinger-Ellison-Syndrom (ZES). Das Wachstum von Krankenhäusern der tertiären Versorgung und spezialisierten Gastroenterologie- und Onkologiezentren hat den Zugang zu fortschrittlichen Behandlungsmethoden verbessert. Multidisziplinäre Pflegemodelle ermöglichen eine umfassende Krankheitsbewältigung, die chirurgische, medizinische und hormonelle Therapien kombiniert. Darüber hinaus verbessern erhöhte Gesundheitsinvestitionen und verbesserte Erstattungsrahmen in Entwicklungsländern den Zugang der Patienten zu spezialisierter Versorgung und unterstützen das stetige Marktwachstum.
Wichtige Trends & Chancen
Aufkommen von zielgerichteten und Kombinationstherapieansätzen
Die Entwicklung von zielgerichteten und Kombinationstherapien stellt einen wichtigen Trend im Behandlungsmarkt für das Zollinger-Ellison-Syndrom (ZES) dar. Die pharmazeutische Forschung konzentriert sich zunehmend auf tumorspezifische Wege und Hormonregulationsmechanismen, um die therapeutische Wirksamkeit zu verbessern. Kombinationsregime, die Protonenpumpenhemmer mit Chemotherapie oder zielgerichteten Wirkstoffen integrieren, verbessern die Symptomkontrolle und das Management des Krankheitsverlaufs. Diese Behandlungsstrategien bieten verbesserte Ergebnisse für Patienten mit fortgeschrittener oder metastasierter Erkrankung. Laufende klinische Forschung erweitert weiterhin die therapeutischen Pipelines und schafft langfristige Wachstumschancen für Arzneimittelentwickler.
- Zum Beispiel zielt Everolimus von Novartis, ein mTOR-Inhibitor, auf fortgeschrittene neuroendokrine Tumoren ab, die mit ZES-Gastrinomen assoziiert sind. Klinische Studien zeigten, dass es das progressionsfreie Überleben von 4,6 Monaten auf 11,0 Monate im Vergleich zu Placebo verlängerte.
Verschiebung hin zu personalisierter Pflege in Fachkliniken
Ein wachsender Trend zur personalisierten Versorgung schafft neue Möglichkeiten im Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES). Fachkliniken passen zunehmend Behandlungsstrategien basierend auf Tumoreigenschaften, Krankheitsgrad und Patientenkomorbiditäten an. Dieser Ansatz verbessert die therapeutische Wirksamkeit und Patientenadhärenz, während unnötige Eingriffe reduziert werden. Fachzentren spielen auch eine wichtige Rolle bei der langfristigen Überwachung und Nachsorge der Krankheit. Da Überweisungsnetzwerke expandieren und die Patientenpräferenz sich zu spezialisierten Behandlungsumgebungen verlagert, stärkt sich die Markteinführung fortschrittlicher ZES-Therapien weiter.
- Zum Beispiel passt die Cleveland Clinic Operationen für ZES-Patienten an, indem sie die Größe und Ausbreitung des Gastrinoms mittels Bildgebung bewertet und sich für Verfahren wie Whipple-Operation oder Enukleation entscheidet, um den Krankheitsgrad und die Komorbiditäten anzupassen, gefolgt von einer lebenslangen PPI-Therapie.
Wichtige Herausforderungen
Hohe Kostenbelastung durch Diagnose und Behandlung
Hohe Diagnose- und Behandlungskosten bleiben eine erhebliche Herausforderung im Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES). Fortschrittliche Bildgebungsverfahren, chirurgische Eingriffe und langwierige pharmakologische Therapien verursachen erhebliche finanzielle Belastungen für Patienten und Gesundheitsdienstleister. Eine begrenzte Erstattung für Behandlungen seltener Krankheiten schränkt den Zugang weiter ein, insbesondere in kostenempfindlichen Regionen. Diese wirtschaftlichen Einschränkungen können die Diagnose und den Behandlungsbeginn verzögern und sich negativ auf die klinischen Ergebnisse auswirken. Die Überwindung von Kostenbarrieren ist entscheidend, um den Marktzugang und die Behandlungsakzeptanz zu verbessern.
Geringes Bewusstsein und verzögerte Krankheitsidentifikation
Begrenztes Bewusstsein und verzögerte Diagnose behindern weiterhin das Wachstum im Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES). Die Krankheit zeigt sich oft mit unspezifischen gastrointestinalen Symptomen, was in frühen Stadien zu häufigen Fehldiagnosen führt. Unzureichendes Bewusstsein unter Hausärzten und begrenzter Zugang zu spezialisierten Diagnostikeinrichtungen verlängern die Diagnosedauer. Verzögerte Identifikation verringert die Wirksamkeit kurativer Behandlungsoptionen wie der chirurgischen Resektion. Die Stärkung von Bildungsinitiativen und die Verbesserung von Überweisungswegen sind entscheidend, um diese Herausforderung zu überwinden und eine rechtzeitige Krankheitsbewältigung zu unterstützen.
Regionale Analyse
Nordamerika
Der Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) in Nordamerika machte 41,8 % Marktanteil im Jahr 2024 aus, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, hohes Bewusstsein für seltene gastrointestinale Erkrankungen und starken Zugang zu spezialisierten Diagnosen. Die Vereinigten Staaten führen das regionale Wachstum aufgrund der frühen Einführung fortschrittlicher Bildgebung, hoher chirurgischer Eingriffsrate und Verfügbarkeit langfristiger pharmakologischer Therapien an. Die starke Präsenz großer Pharmaunternehmen und spezialisierter Gastroenterologiezentren unterstützt weiter die Behandlungsakzeptanz. Günstige Erstattungspolitiken und verstärktes Screening auf neuroendokrine Tumoren stärken weiterhin die Führungsposition Nordamerikas im ZES-Behandlungsbereich.
Europa
Europa repräsentierte 29,6 % des Marktanteils für die Behandlung des Zollinger-Ellison-Syndroms (ZES) im Jahr 2024, unterstützt durch gut etablierte Gesundheitssysteme und steigende Diagnosequoten in West- und Mitteleuropa. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage aufgrund starker klinischer Expertise bei seltenen endokrinen Störungen an. Die verstärkte Einführung standardisierter Diagnoseprotokolle und der Zugang zu chirurgischen und chemotherapeutischen Behandlungen verbessern die Patientenergebnisse. Von der Regierung unterstützte Gesundheitsversorgung und steigende Investitionen in die Forschung zu neuroendokrinen Tumoren fördern das Marktwachstum weiter und positionieren Europa als zweitgrößten regionalen Beitrag.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 18,9 % Marktanteil im Jahr 2024 im Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES), angetrieben durch den Ausbau der Gesundheitsinfrastruktur und den verbesserten Zugang zu spezialisierten Diagnosen. Länder wie China, Japan und Indien verzeichnen steigende Diagnosequoten aufgrund eines besseren Bewusstseins der Ärzte und einer erhöhten Verfügbarkeit fortschrittlicher Bildgebungstechnologien. Wachsende Gesundheitsausgaben und der Ausbau von Krankenhäusern der Tertiärversorgung unterstützen die Annahme von Behandlungen. Obwohl die Diagnosequoten niedriger bleiben als in entwickelten Regionen, beschleunigen steigende Investitionen in das Management seltener Krankheiten und verbesserte Überweisungsnetzwerke das regionale Marktwachstum.
Lateinamerika
Lateinamerika machte 5,6 % des Marktanteils für die Behandlung des Zollinger-Ellison-Syndroms (ZES) im Jahr 2024 aus, unterstützt durch allmähliche Verbesserungen beim Zugang zur Gesundheitsversorgung und den diagnostischen Fähigkeiten. Brasilien und Mexiko führen die regionale Nachfrage aufgrund des Ausbaus der Krankenhausinfrastruktur und der zunehmenden Verfügbarkeit spezialisierter gastroenterologischer Dienste an. Die verstärkte Einführung von Protonenpumpenhemmern und Chemotherapie zur Symptomkontrolle unterstützt die Marktaktivität. Allerdings schränken begrenztes Bewusstsein und verzögerte Diagnosen ein schnelleres Wachstum ein. Laufende Gesundheitsreformen und erhöhte Investitionen in spezialisierte Pflege sollen die stetige Marktentwicklung in der Region unterstützen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt 4,1 % Marktanteil im Jahr 2024 im Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES), was begrenztes Krankheitsbewusstsein und eingeschränkten Zugang zu fortschrittlichen Diagnosen widerspiegelt. Die Länder des Golfkooperationsrats treiben die regionale Nachfrage aufgrund besserer Gesundheitsinfrastruktur und der Verfügbarkeit spezialisierter Krankenhäuser an. Im Gegensatz dazu stehen viele afrikanische Länder vor Herausforderungen im Zusammenhang mit später Diagnosestellung und begrenztem Zugang zu Behandlungen. Wachsende staatliche Investitionen in die Modernisierung des Gesundheitswesens und den Ausbau von Einrichtungen der Tertiärversorgung verbessern allmählich die diagnostischen und therapeutischen Fähigkeiten und unterstützen das inkrementelle regionale Marktwachstum.
Segmentierungen des Marktes für die Behandlung des Zollinger-Ellison-Syndroms (ZES):
Nach Diagnose
- Bluttest
- CT-Scan Ultraschall
- Röntgen
- Andere
Nach Behandlung
- Chemotherapie
- Chirurgische Resektion
- Andere
Nach Endverbrauchern
- Krankenhäuser
- Fachkliniken
- Andere
Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheken
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) wird durch die Präsenz wichtiger Akteure wie Pfizer Inc., Novartis AG, F. Hoffmann-La Roche Ltd, Sanofi, Johnson & Johnson Services, Inc., Bristol Myers Squibb Company, Bayer AG, Teva Pharmaceutical Industries Ltd. und GSK Plc. geprägt. Diese Unternehmen konzentrieren sich darauf, ihre Portfolios durch Marken- und Generika-Protonenpumpenhemmer, Onkologie-Therapeutika und unterstützende Behandlungslösungen für neuroendokrine Tumoren zu stärken. Marktteilnehmer betonen Lebenszyklusmanagementstrategien, Formulierungsverbesserungen und erweiterte Indikationen, um ihre Marktposition zu halten. Strategische Kooperationen mit Forschungsinstituten und Onkologiezentren unterstützen die klinische Entwicklung und Pipeline-Erweiterung. Darüber hinaus investieren die Akteure in geografische Expansion und verbesserte Vertriebsnetze, um die Zugänglichkeit der Behandlung in aufstrebenden Märkten zu erhöhen. Starke regulatorische Expertise und gut etablierte Fertigungskapazitäten ermöglichen es führenden Unternehmen, die Produktverfügbarkeit und Preiswettbewerbsfähigkeit aufrechtzuerhalten und so ihre Position in der sich entwickelnden ZES-Behandlungslandschaft zu festigen.
Analyse der Hauptakteure
- Sanofi (Frankreich)
- Pfizer Inc. (USA)
- Novartis AG (Schweiz)
- Johnson & Johnson Services, Inc. (Indien)
- Bayer AG (Deutschland)
- Teva Pharmaceutical Industries Ltd.
- GSK Plc. (Vereinigtes Königreich)
- Bristol Myers Squibb Company (USA)
- F. Hoffmann-La Roche Ltd (Schweiz)
- Mylan N.V. (USA)
Aktuelle Entwicklungen
- Im November 2025 erhielt VKT Pharma die FDA-Zulassung für reformulierte Ranitidin-Tabletten, die unter anderem für das Zollinger-Ellison-Syndrom und andere säurebedingte Erkrankungen angezeigt sind.
- Im Dezember 2024 brachte Baxter International Inc. Pantoprazol-Natrium in 0,9% Natriumchlorid-Injektion zur Behandlung des Zollinger-Ellison-Syndroms auf den Markt und erweiterte damit sein Behandlungsportfolio für säurebedingte Erkrankungen.
- Im Oktober 2024 brachte Teva Pharmaceuticals das erste von der FDA zugelassene generische Octreotid LAR (Langzeitfreisetzung) Produkt in den USA auf den Markt, ein Somatostatin-Analogon zur Behandlung von neuroendokrinen Tumoren, einschließlich derer, die mit dem Zollinger-Ellison-Syndrom verbunden sind, und bot damit eine kostengünstigere Alternative zur Marke Sandostatin LAR.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Diagnose, Behandlung, Vertriebskanal, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) wird aufgrund der steigenden Diagnose von neuroendokrinen Tumoren und einer verbesserten klinischen Bewusstseinsbildung weiter wachsen.
- Fortschritte in der diagnostischen Bildgebung und Biomarkertests werden eine frühere Erkennung und rechtzeitige Behandlungsinitiation unterstützen.
- Die chirurgische Resektion wird eine kritische Behandlungsoption für lokalisierte Erkrankungen bleiben, unterstützt durch verbesserte minimal-invasive Techniken.
- Langfristige pharmakologische Behandlung wird die Nachfrage nach Protonenpumpenhemmern und ergänzenden Therapien aufrechterhalten.
- Zielgerichtete Therapien und kombinierte Behandlungsansätze werden für fortgeschrittene und metastasierte Fälle breitere Akzeptanz finden.
- Spezialkliniken werden eine wachsende Rolle in der personalisierten Behandlungsplanung und langfristigen Krankheitsüberwachung spielen.
- Erhöhte Investitionen in die Erforschung seltener Krankheiten werden therapeutische Pipelines und klinische Studienaktivitäten stärken.
- Der Ausbau der Gesundheitsinfrastruktur in aufstrebenden Regionen wird den Zugang zu spezialisierter ZES-Behandlung verbessern.
- Strategische Kooperationen zwischen Pharmaunternehmen und Forschungseinrichtungen werden die Innovation beschleunigen.
- Regulatorische Unterstützung für Therapien bei seltenen und Waisenerkrankungen wird die Marktstabilität und das langfristige Wachstum verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Behandlung des Zollinger-Ellison-Syndroms (ZES) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung des Zollinger-Ellison-Syndroms (ZES) antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES)?
Welche Region hatte 2024 den größten Anteil am Markt für die Behandlung des Zollinger-Ellison-Syndroms (ZES)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,338 million → 2032: USD 1,931.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Drivers
- 3.3 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Restraints & Challenges
- 3.4 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Behandlungsmarkt für Zollinger-Ellison-Syndrom (ZES) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
