
Marktübersicht
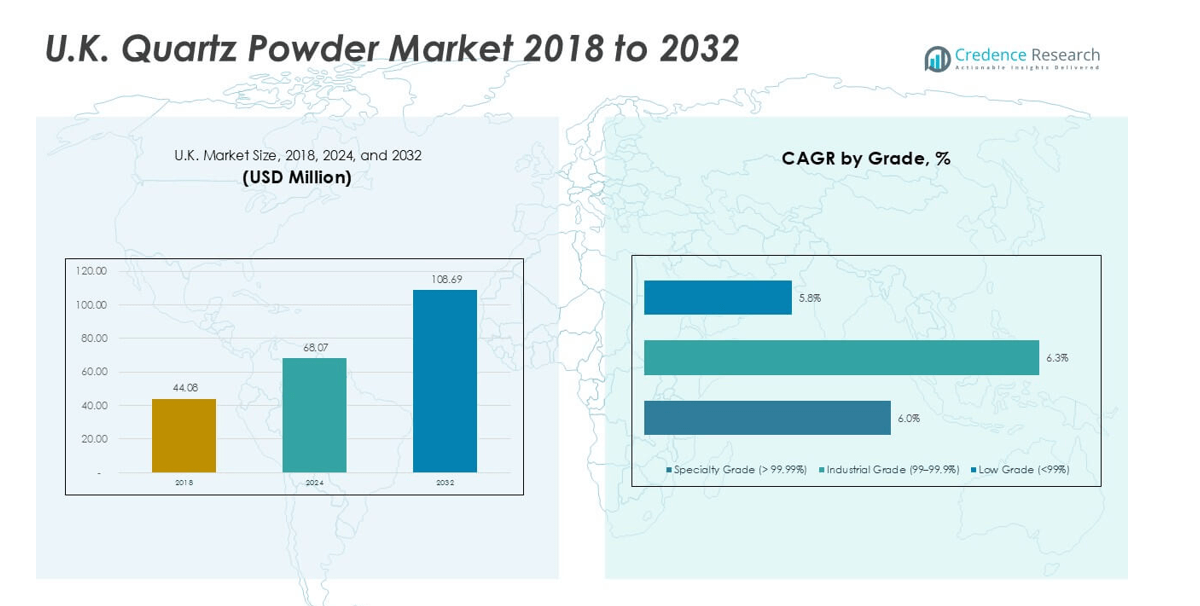
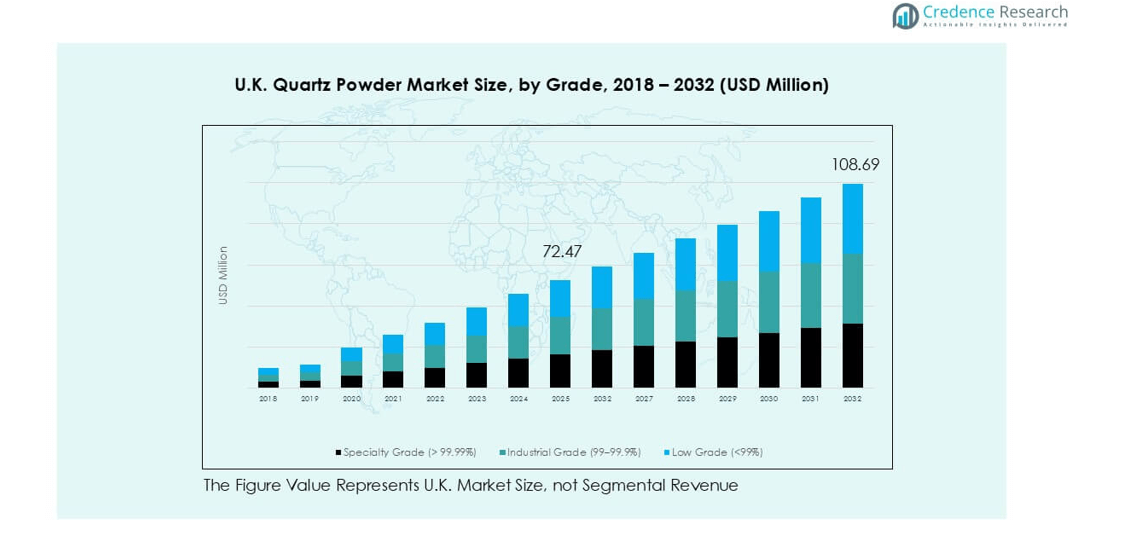
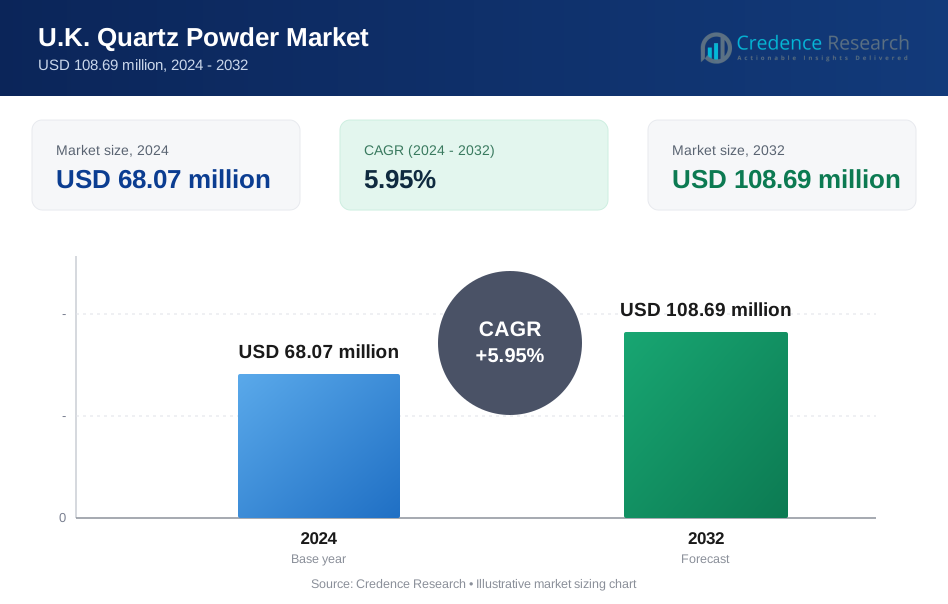
Der Markt für Quarzpulver im Vereinigten Königreich wurde 2018 mit 44,08 Millionen USD bewertet, stieg 2024 auf 68,07 Millionen USD und wird voraussichtlich bis 2032 108,69 Millionen USD erreichen, bei einer CAGR von 5,95% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des U.K. Quarzpulvermarktes 2024 | 68,07 Millionen USD |
| U.K. Quarzpulvermarkt, CAGR | 5,95% |
| Größe des U.K. Quarzpulvermarktes 2032 | 108,69 Millionen USD |
Führende Akteure auf dem britischen Quarzpulvermarkt sind Sibelco, Imerys, Quarzwerke Group, BritEx Enterprises, Advanced Ceramics und Speciality Geochem, die jeweils durch Reinheitskontrolle, Partikelgrößenverfeinerung und starke Liefernetzwerke konkurrieren. Diese Unternehmen bedienen Elektronik-, Glas-, Beschichtungs- und Baukunden mit Spezial- und Industriequalitäten. England, einschließlich Greater London und Südostengland, ist aufgrund seiner dichten Produktionsbasis und starken Halbleiter-, Glas- und Beschichtungsindustrien die dominierende Region mit einem Marktanteil von 55%. Schottland und Nordengland folgen, unterstützt durch Keramik-, Energie- und Industrieanwendungen. Etablierte Lieferanten halten ihre Führung durch Kapazitätserweiterungen, Qualitätsverbesserungen und langfristige Kundenverträge.
Markteinblicke
- Der britische Quarzpulvermarkt erreichte 2024 68,07 Millionen USD und soll bis 2032 108,69 Millionen USD erreichen, mit einem Wachstum von 5,95% CAGR während des Prognosezeitraums.
- Starke Nachfrage von Elektronik- und Halbleiteranwendern treibt hochreine Qualitäten an, während Bau, Beschichtungen und Keramik einen stetigen Verbrauch über Industriequalitäten hinweg aufrechterhalten. Die Spezialqualität hält mit 52% den höchsten Anteil aufgrund strenger Reinheitsanforderungen.
- Trends umfassen den zunehmenden Einsatz von ultrahochreinem Material, Automatisierung in der Verarbeitung und erweiterte Anwendung in fortschrittlicher Optik, Beschichtungen und Verbundwerkstoffen.
- Der Wettbewerb umfasst Sibelco, Imerys, Quarzwerke Group, BritEx Enterprises und regionale Verarbeiter, die sich auf Reinheitskontrolle, stabile Versorgung und verfeinerte Partikelgrößen konzentrieren.
- England führt mit einem regionalen Anteil von 55%, gefolgt von Schottland & Nordengland mit 20%, Wales & West Midlands mit 15% und den verbleibenden Regionen mit 10%, was verschiedene Industriecluster und ausgewogene Nachfrage über Anwendungen hinweg widerspiegelt.
Marktsegmentierungsanalyse:
Nach Qualität
Der Bereich Spezialqualität hielt mit etwa 52% den größten Anteil aufgrund der hohen Reinheitsanforderungen in der Elektronik. Produzenten liefern Material mit >99,99% Reinheit für Quarzprodukte, um ein stabiles thermisches Verhalten in fortschrittlichen Fabriken zu gewährleisten. Die Industriequalität folgte als konstanter Volumenverbraucher in Glas- und Keramikbetrieben. Die niedrige Qualität blieb kleiner, da schwere Verunreinigungen die Verwendung in hochwertigen Ketten einschränken. Das Wachstum verstärkte sich, als Halbleiterlinien die Kapazität erweiterten und eine strenge Verunreinigungskontrolle erforderten. Der Spezialbereich gewann weiter an Bedeutung, da Waferhersteller den Bedarf an ultrapurem Quarz für Diffusionsröhren und Tiegel erhöhten.
- Zum Beispiel liefert Heraeus Quarzglas Halbleiter-Qualität Quarzglas mit dokumentierten Verunreinigungsniveaus unter 1 ppm für Metalle wie Fe, Al und Na, zur Unterstützung der Produktion von Diffusionsröhren und Tiegeln für die 300 mm Wafer-Fertigung.
Nach Anwendung
Elektronik und Halbleiter dominierten den Markt mit einem Anteil von fast 40% aufgrund strenger Reinheitsanforderungen. Hersteller verwendeten hochreines Pulver für Wafer, Linsen und Ofenteile zur Unterstützung der Produktion fortschrittlicher Knoten. Glas und Keramik bildeten den nächsten großen Bereich, da Hersteller eine konsistente thermische Stabilität benötigten. Farben und Beschichtungen nahmen verfeinerte Qualitäten für verbesserte Oberflächenfestigkeit an. Baumaterialien verwendeten niedrigere Qualitäten für Füllstoffe mit Kostenvorteilen. Öl und Gas setzten Quarz für Bohrflüssigkeiten und Stützmittel ein. Die Nachfrage stieg, als Chip-Hersteller die Prozesspräzision und Reinheitsschwellen erhöhten.
- Zum Beispiel haben Momentives Halbleiter-Qualität Quarzmaterialien, die in 300 mm Ofensystemen verwendet werden, zertifizierte thermische Ausdehnungskoeffizienten nahe 0,55×10⁻⁶/K, was einen stabilen Betrieb bei Hochtemperatur-LPCVD- und Oxidationsschritten ermöglicht.
Wichtige Wachstumstreiber
Steigende Nachfrage aus der Elektronik- und Halbleiterproduktion
Das Wachstum der Elektronik treibt die starke Nutzung von hochreinem Quarzpulver an. Chipfabriken benötigen stabile und saubere Materialien für Waferwerkzeuge und Linsenteile. Quarz unterstützt die Hitzebeständigkeit während Hochtemperaturschritten. Produzenten im Vereinigten Königreich sehen steigende Bestellungen, da sich die Designknoten zu strengeren Regeln verschieben. Viele Fabriken erhöhen die Aufnahme, um neue Werkzeuge und sauberere Kammern zu unterstützen. Das Wachstum verbessert sich, da Gerätehersteller optische und Sensoreinheiten erweitern. Das Halbleiter-Ökosystem hängt von konsistenter Reinheit ab, was stetige Lieferzuwächse fördert. Dieses Segment profitiert von strengen Qualitätskontrollen und enger Kontrolle von Spurmetallen. Diese Bedürfnisse halten die Nachfrage auf einem langen Aufwärtspfad.
- Zum Beispiel liefert Heraeus Quarzglas Quarzkomponenten für globale Fabriken mit dokumentierten metallischen Verunreinigungen unter 1 ppm und Hydroxyl (OH)-Konzentrationen unter 10 ppm, was eine zuverlässige Verwendung in Diffusionsröhren, Oxidationskammern und 300 mm Wafer-Ofenbaugruppen ermöglicht.
Erweiterung in Glas-, Keramik- und fortschrittliche Materialverwendung
Glashersteller verwenden Quarzpulver, um Klarheit, Hitzefestigkeit und Haltbarkeit zu verbessern. Keramikwerke nehmen verfeinerte Qualitäten an, um sauberes Sintern und stabile Formen zu unterstützen. Diese Anwendungen wachsen, da Unternehmen stärkere und leichtere Designs vorantreiben. Fortschrittliche Materialien in Optik und Laborbedarf verlassen sich ebenfalls auf Quarzreinheit. Hersteller von intelligentem Glas und hitzebeständigen Paneelen erhöhen Bestellungen über britische Lieferketten. Diese breite Nutzungsbasis macht die Nachfrage während Branchenschwankungen widerstandsfähig. Viele Werke steigen auf höhere Qualitäten um, aufgrund besserer Prozessergebnisse. Diese Verschiebungen unterstützen eine starke Aufnahme und erweitern langfristige Wachstumskanäle in wichtigen Industrien.
- Zum Beispiel stellt SCHOTT hochreine, quarzbasierte optische Gläser wie seine BOROFLOAT®-Substrate her, die eine thermische Ausdehnung von etwa 3,25×10⁻⁶/K beibehalten und Temperaturen über 450 °C standhalten, was die Herstellung von fortschrittlichem Laborglas und Spezialglas unterstützt.
Zunehmende Verwendung in Farben, Beschichtungen, Klebstoffen und Bauwesen
Farben- und Beschichtungsfirmen verwenden Quarzpulver, um Härte und Verschleißfestigkeit zu erhöhen. Klebstoffhersteller fügen verfeinerte Qualitäten hinzu, um die Lebensdauer der Verbindung und die Oberflächengriffigkeit zu verbessern. Bauwerke verwenden mittlere und niedrige Materialqualitäten als kostengünstige Füllstoffe für Platten und Mischungen. Die Nachfrage steigt, da Bauvorschriften stärkere und stabilere Produkte fordern. Viele Anwender wechseln zu besseren Qualitäten, um die Oberflächenveredelung und die längere Lebensdauer zu verbessern. Diese Gewinne tragen dazu bei, ein stetiges Wachstum während der Schwankungen in den Immobilienzyklen aufrechtzuerhalten. Quarz unterstützt auch witterungssichere Beschichtungslinien. Diese Faktoren verstärken die breite Aufnahme sowohl in Industrie- als auch in Gewerbezonen.
Wichtige Trends & Chancen
Wachstum von Lieferketten mit ultrahoher Reinheit
Ultrareine Quarzqualitäten gewinnen an Bedeutung, da Fabriken die Grenzwerte für Verunreinigungen verschärfen. Britische Lieferanten investieren in verbesserte Wasch-, Sortier- und fortschrittliche Sieblinien. Diese Upgrades helfen, strenge Vorschriften für Metall- und Partikelkontrolle einzuhalten. Starke Nachfrage aus der Optik und der High-End-Elektronik schafft klaren Raum für Kapazitätserweiterungen. Viele Käufer wünschen nachweisbare Spurenreinheit für neue Sensoren und Linsenstapel. Dieser Wandel eröffnet Raum für Premiumpreise und langfristige Verträge. Unternehmen mit starken Testlaboren gewinnen einen entscheidenden Vorteil. Der Drang nach saubereren und kleineren Geräteteilen macht dies zu einer aktiven langfristigen Chance.
- Zum Beispiel bieten Sibelcos hochreine Quarzoperationen Materialien mit dokumentierten Fe-, Ti- und Al-Verunreinigungen, die jeweils unter 10 ppm liegen, und unterstützen fortschrittliche Filtrations- und optische Siebsysteme, die entwickelt wurden, um konsistente Kontaminationsniveaus für Halbleiter- und Spezialglashersteller zu sichern.
Zunehmende Rolle von Automatisierung und fortschrittlicher Verarbeitung
Hersteller fügen automatisierte Sortier- und Feinmahleinheiten hinzu, um Ertrag und Reinheit zu erhöhen. Diese Schritte reduzieren Abfall und verbessern die Chargenkonsistenz. Automatisierung hilft auch, jede Charge zu verfolgen und menschliche Fehler zu reduzieren. Viele britische Anwender wünschen stabile Partikelgrößen für besseres Fließ- und Beschichtungsverhalten. Diese Nachfrage ermutigt Lieferanten, neue Mühlen und optische Sortierer zu kaufen. Der Trend unterstützt höhere Ausgaben mit weniger Defekten. Fortschrittliche Linien ermöglichen es Lieferanten, höhere Qualitäten zu erreichen und wichtige Exportbedürfnisse zu adressieren. Diese Gewinne unterstützen auch den Eintritt in neue Bereiche wie fortschrittliche Optik und technische Keramik.
- Zum Beispiel verwenden TOMRAs optische Mineralsortierplattformen hochauflösende Sensoren, die mit bis zu 5000 Scans pro Sekunde arbeiten, um eine präzise Trennung von Quarz von unerwünschten Fragmenten während der automatisierten Verarbeitung für hochreine industrielle Materiallinien zu ermöglichen.
Erweiterung in leistungsstarke industrielle Anwendungen
Öl- und Gasbohrungen sowie Chemieanlagen suchen Quarz für Stärke und Stabilität. Diese Standorte benötigen starke Füllmaterialien, die Verschleiß und Hitze widerstehen. Quarz erfüllt diese Anforderungen und bietet Kostenvorteile. Mit dem Wachstum komplexer Bohrlöcher steigt die Nachfrage nach stabilen Stützmittelmischungen. Unternehmen übernehmen verfeinerte Qualitäten, um den Flüssigkeitsfluss und bessere Abstände zu unterstützen. Der Sektor schafft neue Wege für höherwertige Produkte. Viele Anwender suchen verbesserte Versorgungssicherheit und lokale Unterstützung. Diese Veränderungen eröffnen mehr Raum für britische Lieferanten, um in starke industrielle Netzwerke einzutreten.
Hauptherausforderungen
Hohe Reinheitsanforderungen und strenge Qualitätskontrollkosten
Ultrareine Qualitäten erfordern eine strenge Kontrolle über Spurenelemente und Partikelgrößen. Diese Schritte erhöhen die Produktionskosten und verlangsamen die Skalierung. Viele Lieferanten müssen in neue Reinigungslinien und fortschrittliche Siebe investieren. Diese Ausgaben begrenzen die schnelle Expansion kleinerer Unternehmen. Endverbraucher verlangen auch lange Testzyklen vor der Genehmigung. Dieses langsame Tempo schafft Eintrittsbarrieren und verzögert die Versorgung neuer Sektoren. Jeder Chargenfehler kann aufgrund strenger Akzeptanzregeln zu hohen Verlusten führen. Diese Faktoren beschränken schnelles Wachstum und belasten die Margen entlang der gesamten Wertschöpfungskette.
Versorgungsinstabilität und Rohstoffvariabilität
Quarzvorkommen unterscheiden sich in Verunreinigungsgraden und Kristallformen. Unternehmen müssen jede Charge verarbeiten, um die strengen Qualitätsvorgaben zu erfüllen. Dies belastet Kosten und Erträge. Wetterveränderungen und Bergbauvorschriften begrenzen auch den stetigen Zugang. Viele Lieferanten stehen vor Verzögerungen, wenn sich die Qualität der Vorkommen ändert. Diese Schwankungen erschweren es, eine konstante Reinheit aufrechtzuerhalten. Unternehmen benötigen umfangreiche Tests und Sortierungen, um diese Lücken zu schließen. Endverbraucher bevorzugen eine stabile Versorgung, sodass jede Variation Verträge beeinträchtigen kann. Diese Herausforderung beeinflusst die Skalierung und die langfristige Planung auf dem britischen Markt.
Regionale Analyse
England (einschließlich Greater London & Südosten)
England hielt mit etwa 55% den größten Anteil aufgrund des starken industriellen Verbrauchs. Elektronik-, Glas- und Beschichtungswerke in Greater London und dem Südosten trieben die Nachfrage nach hochreinen Qualitäten an. Viele Halbleiter- und Optikanwender wählten Spezialqualitäten für stabiles thermisches Verhalten. Bau- und Farbenfirmen erhöhten den stetigen Verbrauch in breiteren Regionen. Lieferketten profitierten von starken Hafenverbindungen und dichten Fertigungsclustern. Lokale Produzenten erweiterten Feinmahl- und Sieblinien, um Reinheitsvorgaben zu erfüllen. Der steigende Einsatz in fortschrittlichen Materialien hielt die Region klar in Führung. England verzeichnete durch eine breite Endverbrauchervielfalt ein konsistentes Wachstum.
Schottland & Nordengland
Schottland und Nordengland erfassten fast 20% des Marktes, unterstützt durch Glas-, Keramik- und Energieindustrien. Viele Anwender setzten industrielle Qualitäten für Ofenteile, feuerfeste Güter und optische Artikel ein. Elektronikcluster im Norden steigerten die Nachfrage nach hochreinen Chargen. Die Region gewann an Stärke durch stetige chemische und industrielle Beschichtungsprojekte. Öl- und Gasaktivitäten in Schottland erhöhten den Verbrauch für Bohr- und Unterstützungswerkstoffe. Die Versorgungsstabilität verbesserte sich, als Verarbeiter die Partikelkontrolle aufrüsteten. Dieses Gebiet zeigte ein ausgewogenes Wachstum aufgrund vielfältiger industrieller Grundlagen. Die Expansion der Fertigung hielt die Nachfrage auf einem Aufwärtstrend.
Wales & West Midlands
Wales und die West Midlands hielten einen Marktanteil von fast 15%, angetrieben durch Bauwesen, Beschichtungen und Automobilmaterialien. Viele Produzenten verwendeten mittlere Quarzqualitäten, um die Festigkeit in Paneelen und Mischungen zu verbessern. Beschichtungswerke schätzten stabile Partikelgrößen für eine bessere Oberfläche und längere Lebensdauer. Lokale Keramik- und Komponentenfirmen erhöhten den weiteren Verbrauch. Verbesserte Logistikverbindungen halfen, einen gleichmäßigen Fluss zu den Fabriken aufrechtzuerhalten. Die Region verzeichnete ein steigendes Interesse an raffinierten Qualitäten aufgrund von Prozessverbesserungen. Breitere industrielle Aufrüstungen unterstützten die anhaltende Nachfrage. Das Wachstum blieb stabil, da Anwender bessere Leistung und Kostenbalance suchten.
Nordirland, Ost-Midlands & andere Regionen
Nordirland, die East Midlands und andere Gebiete zusammen machten etwa 10 % des Marktes aus. Die Nachfrage kam hauptsächlich aus dem Bauwesen, Farben und industriellen Füllstoffen. Kleinere Elektronik- und Optikeinheiten nutzten Spezialchargen für ausgewählte Werkzeuge und Linsen. Diese Regionen setzten auf kostengünstige Qualitäten mit stabiler Versorgung. Viele Unternehmen verbesserten ihre Abläufe durch die Einführung von kontrollierten Partikelmaterialien. Das Wachstum blieb moderat, aber stabil aufgrund der vielfältigen kleinen Industrien. Verbesserte Verkehrsverbindungen unterstützten eine breitere Verteilung. Die steigende Akzeptanz in lokalen Verbundwerkstoffen und technischen Keramiken eröffnete neue Möglichkeiten.
Marktsegmentierungen:
Nach Qualität
- Spezialqualität (> 99,99%)
- Industriequalität (99–99,9%)
- Niedrige Qualität (<99%)
Nach Anwendung
- Elektronik & Halbleiter
- Glas & Keramik
- Farben, Beschichtungen & Klebstoffe
- Baumaterialien
- Öl und Gas
- Andere
Nach Geografie
- England (einschließlich Großraum London & Südosten)
- Schottland & Nordengland
- Wales & West Midlands
- Nordirland, East Midlands & andere Regionen
Wettbewerbslandschaft
Der britische Quarzpulvermarkt zeichnet sich durch eine Mischung aus globalen Mineralgruppen und regionalen Verarbeitern aus, die in Bezug auf Reinheitsgrade, Partikelkontrolle und Versorgungssicherheit konkurrieren. Führende Unternehmen wie Sibelco, Imerys, Quarzwerke Group und BritEx Enterprises konzentrieren sich auf Spezial- und Industriequalitäten, die strenge Anforderungen in Elektronik, Glas und Beschichtungen erfüllen. Mehrere inländische Lieferanten stärken ihre Position durch verfeinertes Mahlen, fortschrittliche Siebtechniken und Systeme zur Verunreinigungskontrolle. Viele Akteure erweitern ihre Beziehungen zu Halbleiter- und Optikanwendern, die konsistente Chargen mit hoher Reinheit verlangen. Mittelständische Unternehmen unterstützen die Bau- und Farbensegmente mit kostengünstigen Qualitäten. Wettbewerbsaktivitäten umfassen Kapazitätserweiterungen, breitere Vertriebsverbindungen und selektive Partnerschaften, die darauf abzielen, die Produktqualität und Lieferzeiten zu verbessern. Unternehmen investieren auch in sauberere Verarbeitungslinien, um den steigenden Umweltanforderungen gerecht zu werden. Der Markt bleibt moderat konsolidiert, wobei etablierte Akteure langfristige Verträge und diversifizierte Portfolios nutzen, um eine starke Position in den wichtigsten Endverbrauchssektoren im Vereinigten Königreich zu halten.
Analyse der Schlüsselakteure
- BritEx Enterprises
- Eon Enterprises
- Advanced Ceramics
- Sibelco
- The Sharad Group
- Speciality Geochem
- Quarzwerke Group
- Imerys S.A.
- PAL Quartz
- HTMC Group
Neueste Entwicklungen
- Im Jahr 2024 führte Caesarstone die Time Collection ein, die zehn neue Artikel umfasste, von denen sieben neue Porzellanfarben und drei Minerale Oberflächen waren. Diese Minerale Oberflächen stellen einen großen Fortschritt im Oberflächendesign dar und sind ein Beweis für die neueste Innovation von Caesarstone. Mit seiner umfangreichen Expertise und fortschrittlichen Technologie hat das Unternehmen Oberflächen entwickelt, die Mineralien wie Feldspat und Quarz mit recyceltem Inhalt kombinieren, um Oberflächen zu schaffen, die leistungsfähiger und umweltfreundlicher sind.
- Im Januar 2023 erklärte Caesarstone Ltd. die Einführung seiner Linie von Multi-Material-Oberflächen, die neben Outdoor-Quarz auch Porzellan und Naturstein umfasst.
- Im Dezember 2022 kündigte die Kyocera Corporation an, 1,3 Billionen Yen (9,78 Milliarden Dollar) bis März 2026 in die neuartige Chipkomponentenfertigung und die Entwicklung anderer Bereiche ihrer Fähigkeiten zu investieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Qualität, Anwendung und Geographie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochreinem Quarz wird steigen, da die Halbleiter- und Optikfertigung expandiert.
- Produzenten werden in fortschrittliche Sieb- und Reinigungssysteme investieren, um strengere Reinheitsgrenzen zu erfüllen.
- Automatisierung beim Mahlen und Klassifizieren wird die Chargenstabilität verbessern und Abfall reduzieren.
- Der Einsatz in fortschrittlichen Beschichtungen und Verbundmaterialien wird in industriellen Sektoren zunehmen.
- Bau- und Infrastrukturprojekte werden die kontinuierliche Nutzung von mittelgradigem Material unterstützen.
- Lieferketten werden sich auf sauberere und energieeffiziente Verarbeitungsmethoden verlagern.
- Regionale Akteure werden Partnerschaften mit Elektronik- und Glasherstellern stärken.
- Importe und lokale Beschaffung werden sich ausgleichen, da Nutzer eine zuverlässige langfristige Versorgung suchen.
- Die Produktanpassung wird für Optiken, Sensoren und Hochleistungskeramiken zunehmen.
- Der Wettbewerb wird sich verschärfen, da globale Mineralgruppen ihre Kapazitäten erweitern und Technologien aufrüsten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Quarzpulver im Vereinigten Königreich und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Quarzpulver im Vereinigten Königreich zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Quarzpulver im Vereinigten Königreich hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Quarzpulvermarktes im Vereinigten Königreich antreiben?
Wer sind die führenden Unternehmen im Markt für Quarzpulver im Vereinigten Königreich?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Britischer Quarzpulvermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Britischer Quarzpulvermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 68.07 million → 2032: USD 108.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Britischer Quarzpulvermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Britischer Quarzpulvermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Britischer Quarzpulvermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Britischer Quarzpulvermarkt Market Drivers
- 3.3 Britischer Quarzpulvermarkt Market Restraints & Challenges
- 3.4 Britischer Quarzpulvermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Britischer Quarzpulvermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Britischer Quarzpulvermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Britischer Quarzpulvermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Britischer Quarzpulvermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Britischer Quarzpulvermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Britischer Quarzpulvermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Britischer Quarzpulvermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Britischer Quarzpulvermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Britischer Quarzpulvermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Britischer Quarzpulvermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Britischer Quarzpulvermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Britischer Quarzpulvermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Britischer Quarzpulvermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Britischer Quarzpulvermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Britischer Quarzpulvermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Britischer Quarzpulvermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Britischer Quarzpulvermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Britischer Quarzpulvermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Britischer Quarzpulvermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
