
Überblick über den C-Harz-Markt:
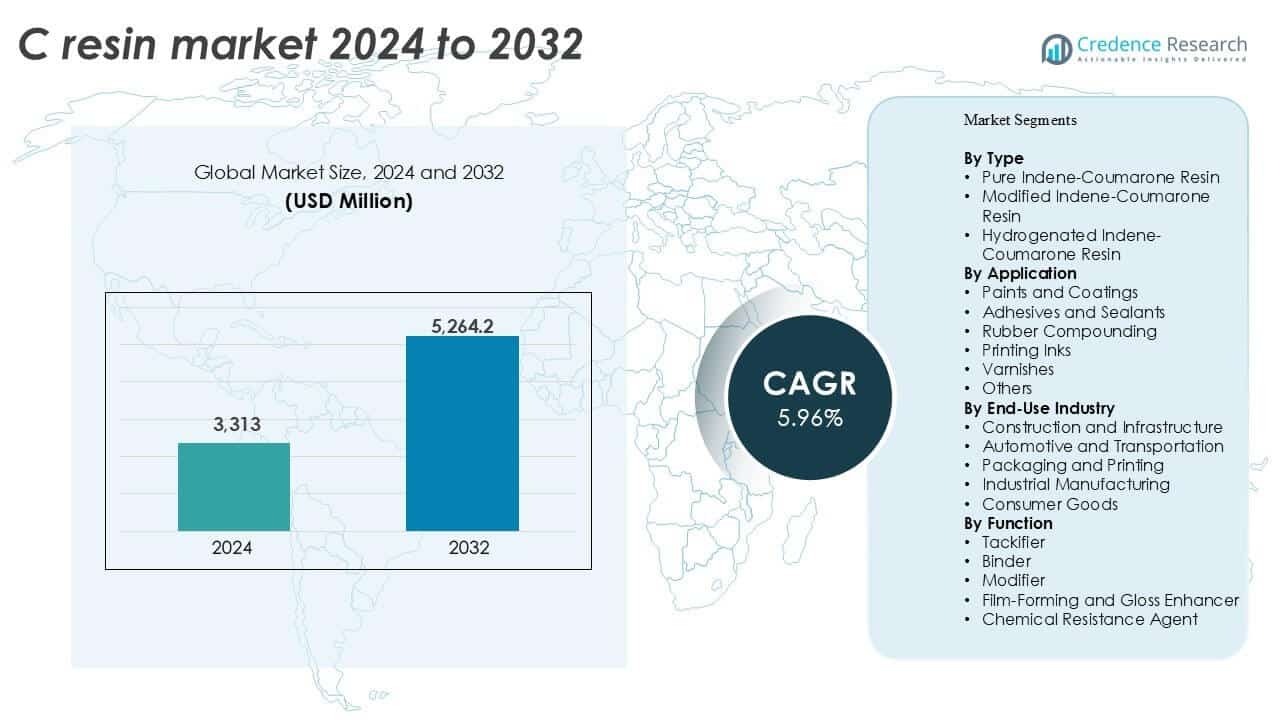
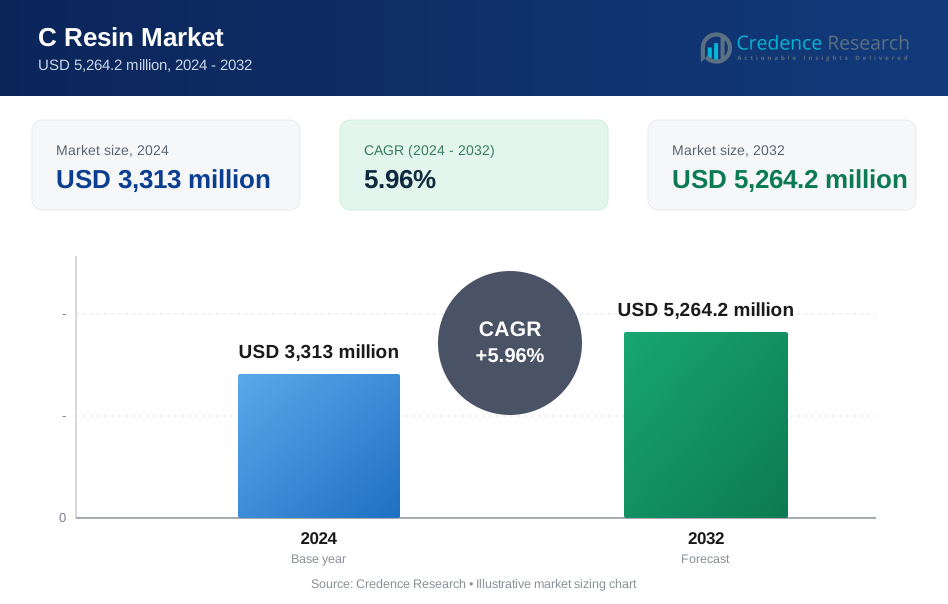
Die Größe des C-Harz-Marktes wurde im Jahr 2024 auf 3.313 Millionen USD geschätzt und soll bis 2032 5.264,2 Millionen USD erreichen, bei einer CAGR von 5,96 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| C-Harz-Marktgröße 2024 | 3.313 Millionen USD |
| C-Harz-Markt, CAGR | 5,96 % |
| C-Harz-Marktgröße 2032 | 5.264,2 Millionen USD |
Zu den führenden Unternehmen auf dem C-Harz-Markt gehören Kolon Industries, Neville Chemical Company, Cray Valley (TotalEnergies), Arakawa Chemical Industries und Eastman Chemical Company (indirekt über Spezialharze). Diese Unternehmen führen durch vielfältige Produktportfolios, globale Reichweite und starke Verbindungen zu Endverbrauchsindustrien wie Bauwesen, Automobil und Verpackung. Chinesische Hersteller wie Zibo Luhua Hongjin und Shanghai Jinsen erweitern ihre globale Präsenz mit kostengünstigen Angeboten. Im Jahr 2024 hielt der asiatisch-pazifische Raum mit 45 % den größten regionalen Marktanteil, angetrieben durch hohe industrielle Produktion, Infrastrukturprojekte und wachsende Automobilproduktion. Nordamerika und Europa folgten mit 21 % bzw. 18 %, begünstigt durch technologische Innovationen und nachhaltigkeitsorientierte Harzformulierungen.
Einblicke in den C-Harz-Markt
- Der C-Harz-Markt wurde im Jahr 2024 auf 3.313 Millionen USD geschätzt und soll bis 2032 5.264,2 Millionen USD erreichen, bei einer CAGR von 5,96 % im Prognosezeitraum.
- Die Nachfrage aus den Bau- und Automobilsektoren treibt das Marktwachstum aufgrund der breiten Verwendung in Beschichtungen, Klebstoffen und Gummianwendungen weiter an.
- Nachhaltigkeitstrends drängen Hersteller zu Formulierungen mit niedrigem VOC-Gehalt und hydrierten Harzen, was neue Chancen in entwickelten Regionen schafft.
- Die Wettbewerbslandschaft umfasst Kolon Industries, Neville Chemical, Cray Valley (TotalEnergies) und mehrere aufstrebende asiatische Akteure mit kostengünstigen Lieferfähigkeiten.
- Der asiatisch-pazifische Raum hält mit 45 % den größten regionalen Anteil, gefolgt von Nordamerika mit 21 % und Europa mit 18 %; Farben und Beschichtungen führen das Anwendungssegment mit über 38 % Anteil an, während reines Inden-Coumaron-Harz das Typensegment mit über 45 % Anteil dominiert.
Analyse der Segmentierung des C-Harz-Marktes:
Nach Typ
Reines Inden-Coumaron-Harz führt den C-Harz-Markt an und macht 2024 über 45 % des Marktanteils aus. Seine Dominanz resultiert aus der konstanten Nachfrage in der Gummi- und Reifenherstellung aufgrund hervorragender Klebeeigenschaften. Modifiziertes Inden-Coumaron-Harz folgt dicht dahinter, unterstützt durch maßgeschneiderte Formulierungen, die in Spezialbeschichtungen und Dichtstoffen erforderlich sind. Hydriertes Inden-Coumaron-Harz bleibt ein Nischen-, aber wachsendes Segment, das für seine verbesserte UV-Beständigkeit und geringeren Geruch in empfindlichen Anwendungen geschätzt wird. Die Nachfrage nach allen Typen wird durch Leistungsvielfalt, thermische Stabilität und Kompatibilität mit einer Reihe von Polymeren in industriellen Formulierungen angetrieben.
- Zum Beispiel liefert die Rütgers Group reines Inden-Coumaron-Harz mit einem Erweichungspunkt von 95 °C. Technische Datenblätter listen ein Zahlenmittel des Molekulargewichts von etwa 900 g/mol auf.
Nach Anwendung
Farben und Beschichtungen stellen das größte Anwendungssegment dar und halten 2024 etwa 38 % des Gesamtmarktes. Das Segment profitiert von den starken Haftungseigenschaften, der Glanzverbesserung und den Haltbarkeitsmerkmalen des C-Harzes in Schutz- und Dekorationsanstrichen. Klebstoffe und Dichtstoffe folgen als weiteres wichtiges Segment aufgrund der Harzkompatibilität mit Gummi und Elastomeren. Die Gummimischung zeigt weiterhin eine stetige Aufnahme in der Reifen- und Förderbandproduktion. Auch die Segmente Druckfarben und Lacke verzeichnen eine konstante Nachfrage. Das Wachstum in den Anwendungen wird durch den schnellen Infrastrukturausbau und die sich entwickelnden Leistungsanforderungen der Endverbraucher vorangetrieben.
- Zum Beispiel berichtet Neville Chemical, dass C-Harz-basierte Beschichtungen eine Bleistifthärte von HB bis H erreichen. Kreuzschnitt-Haftungstests erreichen ISO-Klasse 0 auf Stahlplatten.
Nach Endverbraucherindustrie
Bau und Infrastruktur erweisen sich als die dominierende Endverbraucherindustrie und erobern 2024 fast 36 % Marktanteil. Die hohe Nachfrage nach Farben, Beschichtungen und Dichtstoffen treibt den Verbrauch von C-Harz in kommerziellen und Wohnbauprojekten an. Automobil- und Transportwesen ist das zweitgrößte Segment, das auf C-Harz für die Reifenproduktion, Schalldämmung und Klebeanwendungen angewiesen ist. Verpackungs- und Druckindustrien profitieren von verbesserter Druckklarheit und Oberflächenfinish, die durch C-Harze ermöglicht werden. Industrielle Fertigung und Konsumgüter tragen zu einem moderaten Wachstum bei, unterstützt durch Produktbeständigkeit und visuelle Attraktivität in Endverbraucheranwendungen.
Wichtige Wachstumstreiber des C-Harz-Marktes
Steigende Nachfrage aus dem Bau- und Infrastruktursektor
Die Bau- und Infrastrukturindustrie spielt eine entscheidende Rolle bei der Förderung des C-Harz-Marktes. C-Harze werden häufig in Farben, Beschichtungen, Dichtstoffen und Klebstoffen verwendet, die für zivile Strukturen unerlässlich sind. Mit der schnellen Urbanisierung in Entwicklungsländern und Renovierungsaktivitäten in entwickelten Regionen steigt die Nachfrage weiter an. Diese Harze verbessern die Haftung, Wasserbeständigkeit und Haltbarkeit in Bauanwendungen und unterstützen eine langanhaltende Leistung. Investitionen der Regierung in die öffentliche Infrastruktur, einschließlich Straßen, Flughäfen und Wohnungsbau, erweitern die Nutzung weiter. Zum Beispiel bleibt das Infrastrukturausgaben in der Asien-Pazifik-Region robust und steigert die Nachfrage nach leistungsstarken Beschichtungen. Diese strukturelle Nachfrage hält den Verbrauch von C-Harz in großvolumigen Anwendungen stabil. Darüber hinaus drängen Umweltvorschriften die Hersteller dazu, leistungsstarke, aber konforme Formulierungen zu übernehmen, in denen C-Harze an Relevanz gewinnen. Ihre chemische Stabilität, Kosteneffizienz und Vielseitigkeit machen sie zu einem festen Bestandteil in produktbezogenen Formulierungen im Bauwesen und unterstützen starke Marktgrundlagen.
- Zum Beispiel liefert die Rütgers Group (jetzt Teil von Rain Carbon Inc.) aromatische Kohlenwasserstoffharze für Schutzbeschichtungen, die auf Stahlbrücken verwendet werden. Produktdaten zeigen, dass die Wasseraufnahme typischerweise unter 0,1 % (nach Gewicht) nach 24-stündigen Eintauchtests liegt, ein entscheidender Faktor für eine starke Korrosionsbeständigkeit.
Erweiterung der Automobilproduktion und des Nachmarktverbrauchs
Die Automobilindustrie bleibt ein wichtiger Wachstumsmotor für den C-Harzmarkt, insbesondere durch seine Anwendungen in der Reifenherstellung, Automobilklebstoffen, Dichtstoffen und geräuschdämpfenden Materialien. C-Harze bieten starke Haftungseigenschaften, Temperaturstabilität und Wetterbeständigkeit, die für Fahrzeugkomponenten erforderlich sind. Die steigende Automobilproduktion, insbesondere in aufstrebenden Märkten wie Indien, China und Südostasien, treibt die Nachfrage an. Im Nachmarktsegment werden Ersatzteile wie Reifen, Riemen und Vibrationsdämpfer ebenfalls umfangreich mit C-Harz-basierten Verbindungen verwendet. OEMs setzen auf leichte Materialien und Hochleistungsklebstoffe, bei denen C-Harze eine entscheidende Zutat sind. Mit dem Aufschwung der Elektrofahrzeuge finden geräuschreduzierende Materialien, die Harze verwenden, eine höhere Akzeptanz. Die globale Präsenz des Sektors gewährleistet einen konstanten Verbrauch und stärkt C-Harze als wichtigen industriellen Input sowohl in der Fertigung als auch in Serviceaktivitäten.
- Zum Beispiel bietet Kolon Industries C5- und C9-Kohlenwasserstoffharze, wie die HIKOREZ®- und HIKOTACK®-Serien, für Reifenbindemittel an. Diese Harze verbessern die Anfangshaftung und Verarbeitung; während sie jedoch eine hohe Hitzebeständigkeit bieten, wird die konstante Haftung typischerweise durch standardisierte Gummialterungstests gemessen (wie 72 Stunden bei 70 °C oder kürzere Zyklen bei 100 °C).
Zunehmende Nutzung in Klebstoffen, Dichtstoffen und Industriebeschichtungen
Die steigende Nachfrage nach Hochleistungsklebstoffen und Industriebeschichtungen ist ein weiterer wichtiger Wachstumstreiber. C-Harze wirken als Haftvermittler und Viskositätsmodifikatoren, die die Leistungsfähigkeit von Formulierungen in verschiedenen Endverwendungssektoren verbessern. Verpackungen, Holzverarbeitung, Schuhherstellung und Textilien verwenden zunehmend Klebstoffprodukte, die C-Harze enthalten, aufgrund ihrer Fähigkeit, unterschiedliche Substrate zu verbinden und Umweltbelastungen standzuhalten. Industriebeschichtungen wie Korrosionsschutz-, Marine- oder Maschinenbeschichtungen profitieren ebenfalls von der chemischen Beständigkeit und Filmbildungsfähigkeit von C-Harzen. Der Anstieg der Fertigungsaktivitäten und der exportorientierten Produktion in Asien schafft neue Nachfrage nach solchen Harzen. Das Wachstum der flexiblen Verpackung, angeführt von E-Commerce und Lebensmittelsicherheitsvorschriften, unterstützt die weitere Expansion im Klebstoffsektor. Diese Harze bieten ein Gleichgewicht zwischen Preis und Leistung, was sie für verschiedene Klebstoffformulierungen geeignet macht, die in verschiedenen Branchen verwendet werden.
Wichtige Trends & Chancen im C-Harzmarkt
Verschiebung hin zu umweltfreundlichen und VOC-armen Harzformulierungen
Umweltvorschriften und das Bewusstsein der Kunden führen zu einem Wandel hin zu umweltfreundlichen Produkten auf C-Harz-Basis. Hersteller investieren in Formulierungen mit niedrigeren flüchtigen organischen Verbindungen (VOCs), um sich an die verschärften globalen Emissionsnormen anzupassen. Wasserbasierte und VOC-arme Klebstoffe und Beschichtungen gewinnen Marktanteile in den Bereichen Bauwesen, Automobil und Verpackung. Dieser Trend schafft Möglichkeiten für Unternehmen, sich durch Nachhaltigkeit zu differenzieren, insbesondere in Europa und Nordamerika, wo die Vorschriften streng sind. Hydrierte Inden-Coumaron-Harze stoßen aufgrund ihres saubereren Profils und geringen Geruchs auf zunehmendes Interesse. Marken, die sich auf „grüne Chemie“ konzentrieren, finden bei B2B-Käufern stärkeren Anklang. Da die Einhaltung von Umweltvorschriften zunehmend im Mittelpunkt von Beschaffungsentscheidungen steht, werden Hersteller mit F&E-Fähigkeiten zur Innovation von VOC-armen Lösungen einen Wettbewerbsvorteil bei langfristigen Verträgen und globalen Beschaffungspartnerschaften erlangen.
- Zum Beispiel hat die Rütgers Group hydrierte Inden-Coumaron-Harze mit einem VOC-Gehalt von unter 10 Gramm pro Liter in Beschichtungen entwickelt
Innovation bei der Harzanpassung für Hochleistungsanwendungen
Fortschritte in der Formulierungstechnologie ermöglichen maßgeschneiderte C-Harz-Lösungen, um spezifische Branchenbedürfnisse zu erfüllen. Kundenspezifische Harzsorten mit verbesserter thermischer Stabilität, chemischer Beständigkeit oder optischer Klarheit werden entwickelt, um Nischenanwendungen zu bedienen. Zum Beispiel dienen hydrierte Varianten nun der Elektronik, medizinischen Verpackungen und dem Fahrzeuginnenraum aufgrund ihrer geringen Vergilbung und hervorragenden UV-Beständigkeit. Kunden verlangen auch präzise Fließeigenschaften und Kompatibilität mit neueren Polymeren, was die Produktanpassung vorantreibt. Dieser Trend unterstützt den Einstieg in Premium-Produktlinien mit höheren Gewinnspannen. Die Fähigkeit, maßgeschneiderte Formulierungen für Hybridklebstoffe oder funktionelle Beschichtungen anzubieten, stellt eine starke Wachstumschance dar. Harzhersteller, die in Prozessinnovationen und kollaborative Produktentwicklung mit Endnutzern investieren, werden am meisten von diesem Trend profitieren.
Hauptherausforderungen des C-Harz-Marktes
Preisschwankungen bei Rohstoffen
Schwankende Preise für Rohstoffe wie Erdölderivate wirken sich erheblich auf die Produktionskosten von C-Harz aus. Inden- und Coumaron-Monomere sind Nebenprodukte von Kohlenteer und Erdölspaltung, was sie sehr empfindlich gegenüber Rohölpreisschwankungen und Raffinerieausgaben macht. Diese Volatilität beeinflusst die Gewinnspannen und die Planung für Harzproduzenten, insbesondere für kleinere Unternehmen mit begrenztem Lagerbestand und Absicherungskapazitäten. Globale Störungen—wie Raffinerieschließungen, Lieferkettenblockaden oder geopolitische Spannungen—können plötzliche Preisspitzen verursachen. Darüber hinaus verschärft der Wettbewerb mit anderen erdölbasierten Harzsystemen die Margen weiter. Hersteller haben oft Schwierigkeiten, gestiegene Kosten schnell an Endverbraucher weiterzugeben, insbesondere in preissensiblen Märkten. Das Management langfristiger Lieferverträge und die Diversifizierung der Rohstoffquellen bleiben entscheidend, um dieses Risiko zu minimieren.
Umweltkonformität und regulatorischer Druck
Strenge Umwelt- und Sicherheitsvorschriften stellen erhebliche Herausforderungen für C-Harzproduzenten dar. Diese Harze werden häufig in lösungsmittelbasierten Formulierungen verwendet, die VOCs freisetzen können und somit regulatorische Aufmerksamkeit erregen. Die Einhaltung von REACH in Europa, EPA-Standards in den USA und ähnlichen Rahmenwerken in Asien erfordert ständige Überwachung, Neugestaltung und Dokumentation. Die mit der Registrierung, Prüfung und Prozessänderungen verbundenen Kosten belasten die Hersteller – insbesondere diejenigen, die in mehreren Märkten tätig sind. Regulatorische Änderungen können auch bestimmte Anwendungen einschränken oder den Ausstieg aus älteren Qualitäten erfordern. Kunden verlangen zunehmend Zertifizierungen und Prüfungen durch Dritte, was die technischen und finanziellen Hürden für kleine und mittelständische Unternehmen erhöht. Unternehmen müssen in nachhaltige Praktiken, Öko-Zertifizierungen und F&E investieren, um den langfristigen Marktzugang zu sichern.
Regionale Analyse des C-Harz-Marktes
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den globalen C-Harz-Markt mit einem Anteil von über 45 % im Jahr 2024. Starke Industrieproduktion, großflächiger Bau und schnelle Urbanisierung treiben die hohe Nachfrage in den Bereichen Farben, Klebstoffe und Gummianwendungen an. China führt den regionalen Verbrauch aufgrund seiner umfangreichen Reifen- und Bauchemiesektoren an. Indien, Südkorea und die südostasiatischen Länder verzeichnen einen steigenden Verbrauch durch die Verpackungs- und Automobilindustrie. Wettbewerbsfähige Herstellungskosten und wachsende Exporte machen die Region zu einem globalen Produktionszentrum. Regionale Akteure profitieren von kosteneffizienten Lieferketten und der Verfügbarkeit lokaler Rohstoffe, was die Führungsrolle des Asien-Pazifik-Raums sowohl in Bezug auf Volumen als auch Umsatz stärkt.
Nordamerika
Nordamerika hält im Jahr 2024 einen Anteil von etwa 21 % am globalen C-Harz-Markt. Die Nachfrage wird durch reife Bau- und Automobilindustrien sowie den Trend zu umweltfreundlichen Klebstoffen und Beschichtungen unterstützt. Die USA führen den regionalen Verbrauch an, angetrieben durch strenge Umweltvorschriften, die Formulierungen mit niedrigem VOC-Gehalt begünstigen. Technologische Fortschritte und hohe F&E-Investitionen unterstützen die Produktinnovation bei hydrierten Harzvarianten. Die Anwendung in Straßeninfrastruktur, Luft- und Raumfahrtkomponenten und geräuschreduzierenden Materialien in Elektrofahrzeugen trägt zum Wachstum bei. Etablierte Lieferketten und starke Endverbraucherindustrien helfen, die stabile regionale Leistung trotz Preisdrucks durch Rohstoffimporte aufrechtzuerhalten.
Europa
Europa machte im Jahr 2024 rund 18 % des Marktanteils für C-Harze aus, mit starker Nachfrage nach Industriebeschichtungen, Bauklebstoffen und Spezialdruckfarben. Deutschland, Frankreich und Italien bleiben führende Beitragszahler aufgrund ihrer fortschrittlichen Fertigungsbasis und regulatorischen Ausrichtung. Der Europäische Green Deal und REACH-Richtlinien treiben die Nachfrage nach nachhaltigen Harzalternativen voran und beschleunigen den Wechsel zu hydrierten und VOC-armen Varianten. Automobil- und Verpackungsindustrien bleiben wichtige Verbraucher, unterstützt durch OEM-Innovationen und Öko-Label-Standards. Europäische Produzenten profitieren auch von hohen Qualitätsstandards, Produktanpassungen und der Integration in wertschöpfende Endanwendungen.
Lateinamerika
Lateinamerika repräsentiert etwa 8% des globalen Marktanteils für C-Harz im Jahr 2024, angetrieben hauptsächlich durch die Nachfrage aus Brasilien und Mexiko. Stadtentwicklung und Infrastrukturverbesserungen fördern Anwendungen in Farben, Beschichtungen und Dichtstoffen. Lokale Reifen- und Schuhindustrien unterstützen ebenfalls den Harzverbrauch. Allerdings führt eine begrenzte inländische Produktionskapazität zu einer Abhängigkeit von Importen, was die Preissensitivität erhöht. Währungsschwankungen und regulatorische Lücken bleiben Hürden, aber steigende Aktivitäten im Automobil-Ersatzteilmarkt und Verpackungsnachfrage bieten Wachstumschancen. Eine schrittweise Modernisierung der Herstellungsprozesse wird voraussichtlich die Einführung von maßgeschneiderten Harzformulierungen in den kommenden Jahren erhöhen.
Mittlerer Osten & Afrika (MEA)
Der Mittlere Osten & Afrika hält einen Anteil von 5% am globalen C-Harz-Markt im Jahr 2024, wobei das Wachstum durch Bau- und Industrieinstandhaltungssektoren angetrieben wird. Golfstaaten, einschließlich der VAE und Saudi-Arabien, sind aufgrund von groß angelegten Infrastruktur- und kommerziellen Entwicklungsprojekten Schlüsselmärkte. Farben und Beschichtungen sind die primären Anwendungssegmente, während Klebstoff- und Gummianwendungen stetig wachsen. Afrika zeigt allmähliches Wachstum durch Verpackung und Konsumgüter. Allerdings schränken begrenzte lokale Produktion und schwächere regulatorische Durchsetzung eine breitere Akzeptanz ein. Importabhängigkeit und Kostenbarrieren stellen Herausforderungen für die Marktexpansion dar, aber die langfristige Bau-Nachfrage bietet stetigen Auftrieb.
C-Harz-Marktsegmentierungen:
Nach Typ
- Reines Inden-Coumaron-Harz
- Modifiziertes Inden-Coumaron-Harz
- Hydriertes Inden-Coumaron-Harz
Nach Anwendung
- Farben und Beschichtungen
- Klebstoffe und Dichtstoffe
- Gummimischung
- Druckfarben
- Lacke
- Andere
Nach Endverbrauchsindustrie
- Bau und Infrastruktur
- Automobil und Transport
- Verpackung und Druck
- Industrielle Fertigung
- Konsumgüter
Nach Funktion
- Haftvermittler
- Bindemittel
- Modifikator
- Film-Bildner und Glanzverstärker
- Chemische Beständigkeitsmittel
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der C-Harzmarkt zeichnet sich durch eine Mischung aus globalen Chemieherstellern und regionalen Produzenten aus, die im Bereich Preis, Produktpalette und Anpassung konkurrieren. Führende Akteure wie Kolon Industries, Neville Chemical Company, Arakawa Chemical Industries und Cray Valley (TotalEnergies) halten durch integrierte Produktion, globalen Vertrieb und diversifizierte Harzsorten eine starke Präsenz. Asiatische Unternehmen wie Zibo Luhua Hongjin, Shanghai Jinsen und Guangdong Komo gewinnen aufgrund kosteneffizienter Betriebsabläufe und steigender Exporte weltweit an Bedeutung. Unternehmen investieren in die Entwicklung von hydrierten und modifizierten Harzen, um die Nachfrage nach emissionsarmen und leistungsstarken Anwendungen zu decken. Strategische Maßnahmen umfassen Joint Ventures, Produkteinführungen und Kapazitätserweiterungen, um langfristige Verträge in den Bereichen Automobil, Bau und Industrie zu sichern. Umweltkonformität und Innovationen in umweltfreundlichen Formulierungen entwickeln sich zu wichtigen Unterscheidungsmerkmalen. Marktdynamiken werden durch Schwankungen der Rohstoffkosten, technologische Aufrüstungen und die Fähigkeit, maßgeschneiderte Lösungen für Endverbraucherindustrien anzubieten, geprägt. Die Wettbewerbsintensität bleibt hoch, da regionale Akteure etablierte globale Marken herausfordern.
Analyse der Schlüsselakteure
- Arakawa Chemical Industries, Ltd.
- Cray Valley (TotalEnergies)
- Eastman Chemical Company (Indirekt – Spezialharze)
- Foreverest Resources Ltd.
- Guangdong Komo Co., Ltd.
- Henan Anglxxon Chemical Co., Ltd.
- Kolon Industries, Inc.
- Lesco Chemical Limited
- Neville Chemical Company
- Shandong Landun New Material Co., Ltd.
- Shanghai Jinsen Hydrocarbon Resins Co., Ltd.
- Zibo Luhua Hongjin New Material Co., Ltd.
Jüngste Entwicklungen
- Im März 2025 brachte Westlake Epoxy auf der European Coatings Show (ECS) in Deutschland neue Produkte auf den Markt. Diese Innovationen zielen darauf ab, Robustheit, Sicherheit und Nachhaltigkeit zu verbessern. Das EpoVIVE™-Portfolio führt emissionsarme, biozirkuläre Alternativen ein, darunter die neuen EPIKOTE™-Harze 901 und 902 für Fußböden sowie AQUAREOUS™-Epoxidsysteme für Beschichtungen, die alle darauf ausgelegt sind, die Umweltbelastung zu minimieren.
- Im Februar 2025 erwarb Sumitomo Chemical die LCP-Technologie von Syensqo und erweiterte damit seine Fähigkeiten im Bereich der Flüssigkristallpolymere (LCP), insbesondere für IKT- und Mobilitätsanwendungen. LCPs sind bekannt für ihre hervorragende Hitzebeständigkeit und Maßgenauigkeit und werden häufig in elektronischen Komponenten eingesetzt.
- Im Januar 2024 entwickelte Covestro Apec 2045, ein Hochtemperatur-Copolycarbonat, das die Produktionszeit und -kosten für Formgeber und medizinische OEMs erheblich reduziert und es den Kunden ermöglicht, die Produktionsvolumina durch kürzere Zykluszeiten zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbrauchsindustrie, Funktion und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach VOC-armen und umweltfreundlichen C-Harzen wird in verschiedenen Branchen voraussichtlich stetig wachsen.
- Der asiatisch-pazifische Raum wird aufgrund der expandierenden Bau- und Automobilsektoren weiterhin den globalen Verbrauch anführen.
- Hersteller werden in hydrierte und modifizierte Harztechnologien investieren, um Leistungsanforderungen zu erfüllen.
- Die Modernisierung der Infrastruktur in aufstrebenden Märkten wird die langfristige Nachfrage nach Beschichtungen und Dichtstoffen unterstützen.
- Die Gewichtsreduzierung im Automobilbau und das Wachstum von Elektrofahrzeugen werden den Harzverbrauch in Klebstoffen und geräuschreduzierenden Materialien steigern.
- Innovationen in maßgeschneiderten Formulierungen werden Nischenmöglichkeiten in Verpackungs- und Elektronikanwendungen schaffen.
- Die Einhaltung von Vorschriften wird Unternehmen dazu drängen, bestehende Produkte mit nachhaltigen Inhaltsstoffen neu zu formulieren.
- Strategische Partnerschaften und Kapazitätserweiterungen werden die Wettbewerbslandschaft im nächsten Jahrzehnt prägen.
- Importabhängigkeit und Preisschwankungen bei Rohstoffen könnten die Rentabilität in kostenempfindlichen Regionen beeinflussen.
- Das Wachstum bei Industriebeschichtungen und flexiblen Verpackungen wird weiterhin starke Beiträge zur zukünftigen Marktexpansion leisten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für C-Harz und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der C-Harzmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches C-Harzmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des C-Harzmarktes antreiben?
Wer sind die führenden Unternehmen im C-Harzmarkt?
Welche Region hatte 2024 den größten Anteil am C-Harzmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 C-Harzmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global C-Harzmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,313 million → 2032: USD 5,264.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 C-Harzmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. C-Harzmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 C-Harzmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 C-Harzmarkt Market Drivers
- 3.3 C-Harzmarkt Market Restraints & Challenges
- 3.4 C-Harzmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 C-Harzmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 C-Harzmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, C-Harzmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 C-Harzmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. C-Harzmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the C-Harzmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 C-Harzmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 C-Harzmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 C-Harzmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in C-Harzmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New C-Harzmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global C-Harzmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America C-Harzmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe C-Harzmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific C-Harzmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America C-Harzmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East C-Harzmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa C-Harzmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. C-Harzmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
