
Überblick über den Ceftiofur-Markt:
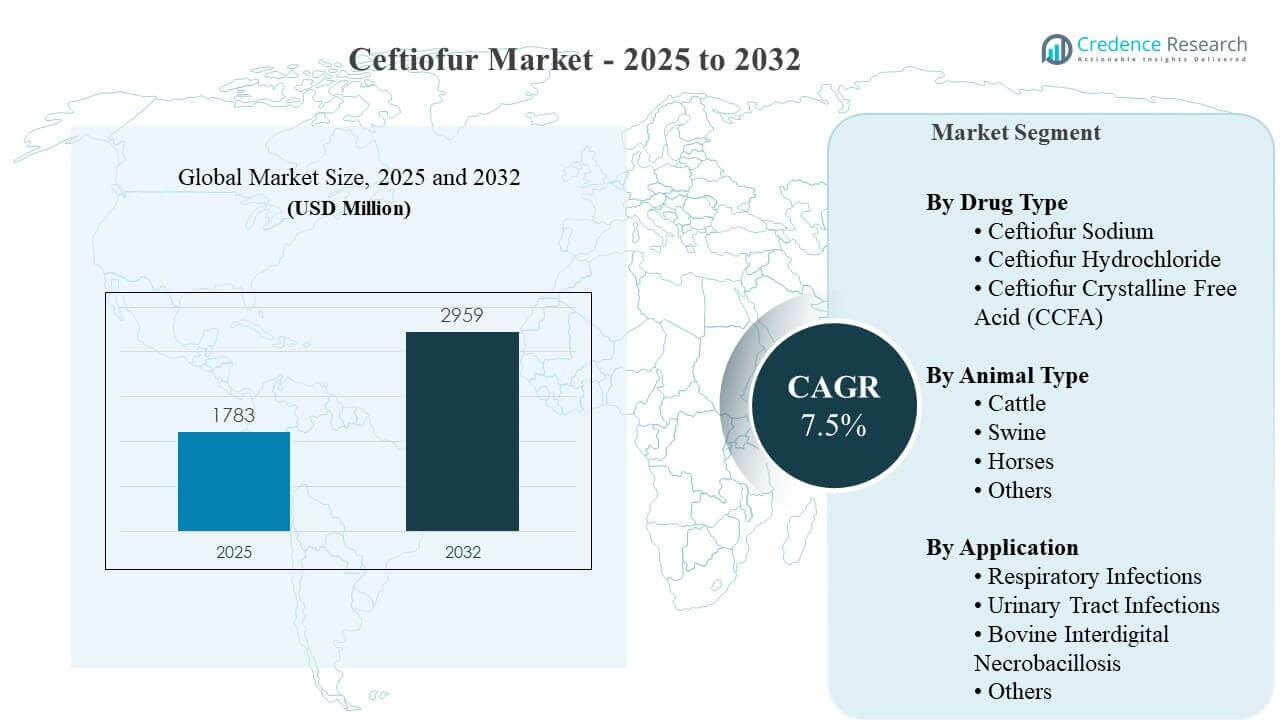
Die globale Größe des Ceftiofur-Marktes wurde im Jahr 2025 auf 1783 Millionen USD geschätzt und soll bis 2032 2959 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,5% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch die Notwendigkeit gestärkt, bakterielle Infektionen mit hoher Auswirkung in kommerziellen Nutztierhaltungssystemen zu kontrollieren, wo eine schnelle klinische Reaktion und vorhersehbare Behandlungsprotokolle die Produktivität schützen und Verlustereignisse reduzieren. Nordamerika und der asiatisch-pazifische Raum bleiben die bedeutendsten Verbrauchszentren aufgrund der Größe der Rinder- und Schweineproduktion, etablierter veterinärmedizinischer Verschreibungspfade und eines starken Vertriebszugangs für injizierbare Antiinfektiva.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Ceftiofur-Marktgröße 2025 | USD 1783 Millionen |
| Ceftiofur-Markt, CAGR | 7,5% |
| Ceftiofur-Marktgröße 2032 | USD 2959 Millionen |
Wichtige Markttrends & Einblicke
- Der Ceftiofur-Markt wird voraussichtlich mit einer CAGR von 7,5% (2025–2032) expandieren, was die anhaltende Nutzung in Protokollen zur Infektionsbekämpfung bei Nutztieren widerspiegelt.
- Ceftiofur-Natrium machte 2025 den größten Anteil von 58,3% aus, unterstützt durch die breite Nutzung bei gängigen Nutztieranwendungen und etablierte Beschaffungsgewohnheiten.
- Rinder stellten den führenden Tiertyp mit einem Anteil von 53,6% im Jahr 2025 dar, was auf eine starke Nachfrage aus Programmen zur Krankheitsbekämpfung bei Rindern in der Fleisch- und Milchproduktion hinweist.
- Nordamerika hielt 2025 einen Anteil von 34,7%, angetrieben durch hohe Intensität der Ausgaben für veterinärmedizinische Medikamente und groß angelegte kommerzielle Rinder- und Schweinebetriebe.
- Der asiatisch-pazifische Raum erreichte 2025 einen Anteil von 28,6%, unterstützt durch die Expansion der kommerziellen Landwirtschaft und den steigenden Zugang zu Veterinärmedizin in großen Nutztier produzierenden Volkswirtschaften.
Segmentanalyse
Die Nachfrage auf dem Ceftiofur-Markt wird durch protokollbasierte Einkäufe in der Nutztiermedizin geprägt, bei denen die Produktauswahl mit den Zielpathogenen, dem Verabreichungsweg und der Behandlungsbequemlichkeit in Herdenumgebungen übereinstimmt. Veterinärmedizinische Akteure priorisieren konsistente klinische Leistung, vorhersehbares Dosierungsverhalten und Versorgungskontinuität in Zeiten höherer Krankheitsinzidenz. Krankheitsbelastungsmuster bei Rinder- und Schweinerespirotorischen Erkrankungen und anderen häufigen bakteriellen Infektionen halten ceftiofurbasierte Therapien in landwirtschaftlichen Behandlungsalgorithmen relevant. Erwartungen an die Verantwortung und die Einhaltung von Abzugszeiten beeinflussen weiter die Wahl der Formulierung und die Anwendungspraxis auf dem Hof.
Die Segmentleistung spiegelt auch die betrieblichen Realitäten in kommerziellen Betrieben wider, einschließlich der Verfügbarkeit von Arbeitskräften, der Häufigkeit der Handhabung und der Notwendigkeit, Stressereignisse während der Behandlung zu minimieren. Langwirksame Formulierungen können die Anzahl der erforderlichen Verabreichungen in großen Herden reduzieren und die Einhaltung der Behandlungspläne unterstützen, insbesondere in Betrieben mit hohem Durchsatz. Parallel dazu erhöhen die generische Verfügbarkeit und die ausschreibungsbasierte Beschaffung in einigen Märkten den Preisdruck, was die Hersteller dazu veranlasst, sich durch Qualitätskonsistenz, Kanalabdeckung und Kundensupport für veterinärmedizinische Netzwerke zu differenzieren.
Nach Arzneimitteltyp-Einblicken
Ceftiofur-Natrium machte im Jahr 2025 den größten Anteil von 58,3% aus. Die breite Anwendbarkeit bei häufigen bakteriellen Infektionen von Nutztieren unterstützt den Wiederholungskauf, insbesondere dort, wo Behandlungsprotokolle etablierte injizierbare Formate bevorzugen. Ceftiofur-Natrium-Produkte passen auch in routinemäßige Klinik- und Betriebsabläufe aufgrund vertrauter Handhabungs- und Dosierungspraktiken. Die Kontinuität der Beschaffung wird durch die Verfügbarkeit von Marken- und Generikaoptionen verstärkt, die es den Käufern ermöglichen, Kosten, Lieferzuverlässigkeit und veterinärmedizinische Präferenzen auszubalancieren.
Nach Tierart-Einblicken
Rinder machten im Jahr 2025 den größten Anteil von 53,6% aus. Der hohe Durchsatz der Rinderpopulation in Rindermastbetrieben und Milchviehbetrieben schafft eine stetige Nachfrage nach wirksamen Antiinfektiva, die bei wirtschaftlich bedeutenden Infektionen eingesetzt werden. Rinder-Gesundheitsprogramme betonen oft eine schnelle Intervention, um Produktivitätsverluste zu begrenzen, was den konstanten Verbrauch von ceftiofurbasierten Produkten dort unterstützt, wo es angebracht ist. Eine starke Durchdringung der veterinärmedizinischen Dienste und etablierte Vertriebskanäle in wichtigen Rinderregionen verstärken die von Rindern geführte Nachfrage weiter.
Nach Anwendungseinblicken
Atemwegsinfektionen bleiben ein zentraler Nachfragetreiber für den Einsatz von Ceftiofur, da Episoden von Atemwegserkrankungen sich schnell ausbreiten und hohe Produktivitätsverluste in Rinder- und Schweinesystemen verursachen können. Behandlungsprotokolle in kommerziellen Betrieben priorisieren typischerweise schnell wirkende, zuverlässige injizierbare Antimikrobika, die auf die Aufsicht durch Tierärzte und die Einhaltung der Betriebsanforderungen abgestimmt sind. Das Management der bovinen interdigitalen Nekrobazillose unterstützt auch gezielte Einkäufe in rinderreichen Regionen, in denen die Reduzierung von Lahmheit wirtschaftlich wichtig ist. Harnwegsinfektionen und andere bakterielle Indikationen tragen je nach Artenmix und lokalen veterinärmedizinischen Praxisgewohnheiten zu zusätzlicher, eher episodischer Nachfrage bei.
Markttreiber für Ceftiofur
Hohe wirtschaftliche Auswirkungen von bakteriellen Krankheitsereignissen in kommerziellen Nutztierbeständen
Kommerzielle Rinder- und Schweinebetriebe erleiden erhebliche Produktivitätsverluste, wenn bakterielle Infektionen die Gewichtszunahme, die Milchleistung, die Futterverwertung oder die Überlebensraten beeinträchtigen. Von Tierärzten geleitete Behandlungsprotokolle priorisieren eine schnelle klinische Reaktion, um die Tierleistung zu stabilisieren und nachgelagerte Komplikationen zu reduzieren. Ceftiofurbasierte Therapien bleiben in Behandlungswegen relevant, wo Breitbandabdeckung und etablierte Nutzungsmuster den Bedürfnissen des Betriebs entsprechen. Die zunehmende Intensität der Produktionssysteme und der höhere Tierdurchsatz stützen die Grundnachfrage nach wirksamen injizierbaren Antiinfektiva weiter.
Erweiterung und Modernisierung der Nutztierproduktion und des veterinärmedizinischen Zugangs
Das Wachstum in der organisierten Viehzucht erhöht die Standardisierung des Gesundheitsmanagements und erweitert die routinemäßige tierärztliche Intervention. Größere landwirtschaftliche Betriebe übernehmen in der Regel strukturierte Krankheitsmanagementprogramme mit definierten Behandlungsprotokollen und bevorzugten Produktlisten. Verbesserter Zugang zu tierärztlichen Dienstleistungen und eine breitere Verfügbarkeit von Tiergesundheitsprodukten über Distributoren stärken den Zugang zu Ceftiofur-Formulierungen. Mit der Skalierung der landwirtschaftlichen Betriebe wird der Einkauf systematischer, was die wiederholte Nachfrage in Abhängigkeit von der Herdengröße und der erwarteten Krankheitsinzidenz unterstützt.
- Zum Beispiel hebt Huvepharma den erforderlichen Umfang hervor, um einen breiteren tierärztlichen Zugang zu unterstützen, und erklärt, dass sein Vertriebsnetz mehr als 90 Länder auf 6 Kontinenten abdeckt, was die Art der geografischen Reichweite widerspiegelt, die Tiergesundheitslieferanten dabei hilft, expandierende Viehsysteme und von Distributoren geführte Märkte zu bedienen.
Präferenz für vorhersehbare Verabreichung und behandlungsfreundliche Formate
Landwirtschaftsbetreiber schätzen Behandlungsoptionen, die sich reibungslos in Handlungsroutinen integrieren, die Arbeitsbelastung minimieren und den Stress der Tiere durch wiederholte Verabreichung reduzieren. Langwirkende oder praktische Formulierungen können die Einhaltung tierärztlicher Anweisungen unterstützen und die Einhaltung von Dosierungsplänen verbessern. Zuverlässige Verabreichungseigenschaften helfen den Betrieben, in Umgebungen mit hohem Volumen konsistente Ergebnisse zu erzielen. Diese betrieblichen Überlegungen beeinflussen die Produktauswahl und können die Nachfrage aufrechterhalten, selbst wenn Steuerungsbeschränkungen die Nutzungsbedingungen gestalten.
- Zum Beispiel ist Cevas Cevaxel-RTU auf praktische, behandlungsfreundliche Nutzung ausgelegt: Es handelt sich um ein 50 mg/ml Ceftiofur-Injektionsmittel für Rinder und Schweine, das eine Null-Stunden-Milchrückzugszeit bei Rindern aufweist und Fleischrückzugszeiten von 8 Tagen bei Rindern und 5 Tagen bei Schweinen angibt, was zeigt, wie Behandlungskomfort und klare Compliance-Parameter die Nutzung in strukturierten landwirtschaftlichen Routinen unterstützen.
Etablierte Lieferantennetzwerke und breite Portfolio-Teilnahme von Tiergesundheitsunternehmen
Ein breites Spektrum an Herstellern und Distributoren von Tiergesundheitsprodukten unterstützt die Produktverfügbarkeit in verschiedenen Regionen und Betriebstypen. Eine starke Präsenz in den Vertriebskanälen verbessert den Produktzugang, reduziert das Risiko von Lieferengpässen und stärkt das Vertrauen der Landwirte in die Versorgungskontinuität. Die Breite des Portfolios über Formulierungen und Verpackungsgrößen hinweg ermöglicht es den Lieferanten, unterschiedliche landwirtschaftliche Bedürfnisse und Beschaffungsmodelle zu bedienen. Wettbewerbsaktivitäten unterstützen auch die Produktschulung und den Feldsupport für tierärztliche Entscheidungsträger, was die Einführung in protokollgesteuerten Einkaufsumgebungen verstärkt.
Herausforderungen des Ceftiofur-Marktes
Der Druck zur antimikrobiellen Steuerung nimmt in mehreren Regionen weiter zu und erhöht die Kontrolle über die Auswahl von Antibiotika, die Nutzungshäufigkeit und die Einhaltung der Dokumentation. Strengere Verschreibungsvorschriften und Überwachung können die Ermessensnutzung reduzieren und die Nachfrage auf kontrolliertere, tierärztlich überwachte Protokolle verlagern. Anforderungen an die Einhaltung von Rückstands- und Rückzugszeiten erhöhen die betriebliche Belastung für landwirtschaftliche Betriebe, insbesondere in exportorientierten Lieferketten. Diese Einschränkungen können das Wachstum in einigen Segmenten begrenzen, selbst wenn die Krankheitslast erheblich bleibt.
- Zum Beispiel hebt das Cefenil RTU-Etikett von Norbrook die strikte Einhaltung der Verwaltungsvorschriften hervor, mit einer Wartezeit von 4 Tagen vor der Schlachtung bei Schweinen und 3 Tagen bei Rindern nach der gekennzeichneten Behandlung. Die unterstützenden Rückstandsstudien verwendeten 5 mg/kg für 3 aufeinanderfolgende Tage bei Schweinen und 2,2 mg/kg für 5 aufeinanderfolgende Tage bei Rindern, was zeigt, wie die Verwendung von Ceftiofur eng mit dokumentierter Dosierung und Rückstandskontrolle verbunden ist.
Preisdruck ist auch eine anhaltende Herausforderung in Märkten mit höherer Generikadurchdringung und ausschreibungsbasierter Beschaffung. Käufer könnten Kosten über Marken priorisieren, was die Margen komprimiert und die Bedeutung von Fertigungseffizienz und Vertriebsskala erhöht. Risiken der Lieferkontinuität, Änderungen im regulatorischen Lebenszyklus und handhabungsspezifische Formulierungsbedürfnisse können die konsistente Marktausführung weiter verkomplizieren. Die wettbewerbsfähige Differenzierung hängt zunehmend von Zuverlässigkeit, Qualitätskonsistenz und Kanalstärke ab, anstatt nur von der Präsenz im Portfolio.
Markttrends und Chancen für Ceftiofur
Ein allmählicher Wandel hin zu strukturierteren Gesundheitsprogrammen für Herden schafft Chancen für Anbieter, die produktunterstützende Protokolle, veterinärmedizinische Bildung und konsistente Verfügbarkeit bieten. Mit der Skalierung von Viehbetrieben begünstigen Nachfrageprofile Anbieter, die große Konten mit vorhersehbarer Logistik, Verpackungsoptionen und Kundenservice bedienen können. Portfoliostrategien, die Ceftiofur-Formulierungen mit breiteren antiinfektiven und unterstützenden Pflegeangeboten in Einklang bringen, können die Kontendurchdringung stärken. Diese Dynamiken unterstützen Wachstumschancen, die mit der Konsolidierung und Modernisierung von Betrieben verbunden sind.
- Zum Beispiel positioniert Zoetis sein Ceftiofur-Portfolio rund um die Effizienz des Arbeitsablaufs: Das offizielle EXCEDE für Schweine-Etikett spezifiziert eine einzelne intramuskuläre Dosis von 5,0 mg/kg, und die Wirksamkeit des Produkts wurde in einer Feldstudie an mehreren Standorten mit 706 Schweinen bestätigt, was zeigt, wie behandlungsprotokolle mit geringerem Handhabungsaufwand besser in standardisierte Gesundheitsprogramme für Herden bei größeren kommerziellen Betrieben passen können.
Das regionale Wachstum im asiatisch-pazifischen Raum schafft Chancen, die mit der expandierenden kommerziellen Viehproduktion, verbessertem veterinärmedizinischem Zugang und steigendem Fokus auf Produktivitätsergebnisse verbunden sind. Anbieter, die Markteinführungsstrategien an lokale Vertriebsstrukturen und regulatorische Erwartungen anpassen, können die Akzeptanz verbessern. Chancen ergeben sich auch aus verbesserter Krankheitsüberwachung, besseren diagnostischen Wegen und disziplinierterem Behandlungsbeginn auf Farmen. Diese Faktoren können ein stetiges Wachstum unterstützen, selbst unter Verwaltungsvorschriften, wenn die Nutzung angemessen und konform bleibt.
Regionale Einblicke
Nordamerika
Nordamerika machte im Jahr 2025 einen Anteil von 34,7% aus, unterstützt durch großangelegte Rinder- und Schweineindustrien und hohe Akzeptanz standardisierter veterinärmedizinischer Behandlungsprotokolle. Starke Vertriebsnetze und etablierte Verschreibungswege unterstützen den konsistenten Zugang zu Ceftiofur-Formulierungen. Compliance-Anforderungen und Standards der Lebensmittelversorgungskette treiben auch die disziplinierte Nutzung innerhalb überwachten Programmen voran.
Europa
Europa repräsentierte einen Anteil von 24,1% im Jahr 2025, was eine bedeutende Viehproduktion in Kombination mit vergleichsweise strengeren Aufsichts- und Überwachungsumgebungen widerspiegelt. Die Nachfrage bleibt durch regulierte tierärztliche Praxis und strukturiertes Gesundheitsmanagement auf dem Bauernhof unterstützt, wobei der Einkauf durch Compliance-Anforderungen und Beschaffungsdisziplin beeinflusst wird. Die Produktpositionierung betont oft die Ausrichtung auf den angemessenen Gebrauch und eine zuverlässige Versorgung.
Asien-Pazifik
Asien-Pazifik erfasste einen Anteil von 28,6% im Jahr 2025, angetrieben durch große Viehbestände und zunehmende Kommerzialisierung von Tierproduktionssystemen. Die Erweiterung des tierärztlichen Zugangs und die Modernisierung des Farmmanagements unterstützen den höheren Einsatz von protokollbasierten Infektionskontrollen. Das Marktwachstum wird auch durch den steigenden Fokus auf Produktivität, Biosicherheit und die Verbesserung der Vertriebsreichweite in großen Volkswirtschaften unterstützt.
Lateinamerika
Lateinamerika hielt einen Anteil von 7,9% im Jahr 2025, unterstützt durch große Rinderindustrien und expandierende organisierte Viehbetriebe in wichtigen Ländern. Der Einkauf ist in vielen Märkten tendenziell preissensibler, was die Rolle von Generika und die Reichweite von Vertriebshändlern erhöht. Das Nachfragewachstum ist mit der Modernisierung der landwirtschaftlichen Praktiken und der Verbesserung der tierärztlichen Dienstleistungen verbunden.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte einen Anteil von 4,7% im Jahr 2025 aus, was fragmentiertere Viehsysteme und eine vergleichsweise geringere Durchdringung strukturierter tierärztlicher Protokolle in vielen Gebieten widerspiegelt. Die Nachfrage konzentriert sich auf Bereiche mit kommerzieller Produktion und stärkerer tierärztlicher Vertriebsabdeckung. Die Verbesserung des Zugangs zu tierärztlichen Dienstleistungen und die schrittweise Modernisierung der Farmen unterstützen ein inkrementelles Wachstum.
Wettbewerbslandschaft
Der Wettbewerb auf dem Ceftiofur-Markt wird durch die Breite des Portfolios, die Fähigkeiten zur Einhaltung von Vorschriften und die Vertriebsstärke in viehhaltigen Regionen geprägt. Hersteller konkurrieren durch die Verfügbarkeit von Formulierungen, Lieferzuverlässigkeit und die Ausrichtung an tierärztlichen Behandlungsprotokollen, die den wiederholten Einkauf beeinflussen. Der Zugang zu Produkten über Tierarztpraxen, Vertriebshändler und Farmkanäle bleibt ein entscheidendes Unterscheidungsmerkmal, insbesondere dort, wo große Kunden eine konsistente Lieferung und standardisierte Verpackung erfordern. Die Preiswettbewerbsfähigkeit nimmt in Märkten mit stärkerer Generikadurchdringung zu, was operative Effizienz und Kanalgröße wichtig macht.
Zoetis Inc. hält eine starke Position im Bereich der Antiinfektiva für Nutztiere, indem es eine breite Präsenz im Farmkanal und etablierte tierärztliche Beziehungen nutzt. Zoetis Inc. profitiert auch von der Fähigkeit, protokollgesteuerte Einkäufe mit Feldausbildung, Vertriebsbeständigkeit und komplementärer Portfolioausrichtung über die Gesundheitsbedürfnisse von Rindern hinweg zu unterstützen. Das Vertrauen in das Produkt wird durch konstante Verfügbarkeit und die Fähigkeit, große kommerzielle Betriebe mit wiederkehrenden Nachfrageprofilen zu bedienen, gestärkt. Der Wettbewerbsvorteil hängt auch davon ab, die Erwartungen an die Aufsicht zu navigieren und gleichzeitig die Positionierung für den angemessenen Gebrauch im Management von Rinderkrankheiten aufrechtzuerhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Zoetis Inc.
- Merck Tiergesundheit
- Ceva Santé Animale
- HIPRA S.A.
- Hester Biosciences Ltd.
- Norbrook Laboratories Ltd.
- Vetoquinol S.A.
- Boehringer Ingelheim Tiergesundheit
- Virbac SA
- Huvepharma EOOD
- Phibro Animal Health Corporation
- Intas Pharmaceuticals Ltd.
- Cadila Pharmaceuticals Ltd.
- Pfizer Inc.
- AN PharmaTech Co. Ltd.
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Februar 2025 erweiterte Zoetis Inc. sein Portfolio an Antiinfektiva für Rinder, indem es die Vermarktungsrechte für Loncor 300 (Florfenicol) von Elanco Animal Health erwarb und damit seine Position neben seinen Flaggschiffprodukten Ceftiofur Excede und Naxcel stärkte. Diese Übernahme fügt jedoch ein ergänzendes Amphenicol-Antibiotikum hinzu, anstatt eine neue Ceftiofur-Formulierung selbst.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 1783 Millionen |
| Umsatzprognose für 2032 | USD 2959 Millionen |
| Wachstumsrate (CAGR) | 7,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Arzneimitteltyp-Ausblick: Ceftiofur-Natrium, Ceftiofur-Hydrochlorid, Ceftiofur-Kristalline freie Säure (CCFA); Nach Tierart-Ausblick: Rinder, Schweine, Pferde, Andere; Nach Anwendungs-Ausblick: Atemwegsinfektionen, Harnwegsinfektionen, Rinder-Interdigital-Nekrobazillose, Andere |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Wichtige Unternehmen im Profil | Zoetis Inc.; Merck Animal Health; Ceva Santé Animale; HIPRA S.A.; Hester Biosciences Ltd.; Norbrook Laboratories Ltd.; Vetoquinol S.A.; Boehringer Ingelheim Animal Health; Virbac SA; Huvepharma EOOD; Phibro Animal Health Corporation; Intas Pharmaceuticals Ltd.; Cadila Pharmaceuticals Ltd.; Pfizer Inc.; AN PharmaTech Co. Ltd. |
| Anzahl der Seiten | 332 |
Segmentierung
Nach Arzneimitteltyp
- Ceftiofur-Natrium
- Ceftiofur-Hydrochlorid
- Ceftiofur-Kristalline freie Säure (CCFA)
Nach Tierart
- Rinder
- Schweine
- Pferde
- Andere
Nach Anwendung
- Atemwegsinfektionen
- Harnwegsinfektionen
- Rinder-Interdigital-Nekrobazillose
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Größe und die zukünftige Prognose für den Ceftiofur-Markt?
Was ist die CAGR für den Ceftiofur-Markt im Zeitraum von 2025 bis 2032?
Welches Segment ist nach Arzneimitteltyp das größte?
Welche Faktoren treiben das Wachstum des Ceftiofur-Marktes an?
Welche Unternehmen führen den Ceftiofur-Markt an?
Welche Region führt den Ceftiofur-Markt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Ceftiofur-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Ceftiofur-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1783 million → 2032: USD 2959 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Ceftiofur-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Ceftiofur-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Ceftiofur-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Ceftiofur-Markt Market Drivers
- 3.3 Ceftiofur-Markt Market Restraints & Challenges
- 3.4 Ceftiofur-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Ceftiofur-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Ceftiofur-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Ceftiofur-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Ceftiofur-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Ceftiofur-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Ceftiofur-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Ceftiofur-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Ceftiofur-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Ceftiofur-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Ceftiofur-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Ceftiofur-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Ceftiofur-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Ceftiofur-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Ceftiofur-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Ceftiofur-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Ceftiofur-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Ceftiofur-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Ceftiofur-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Ceftiofur-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
