
Marktübersicht
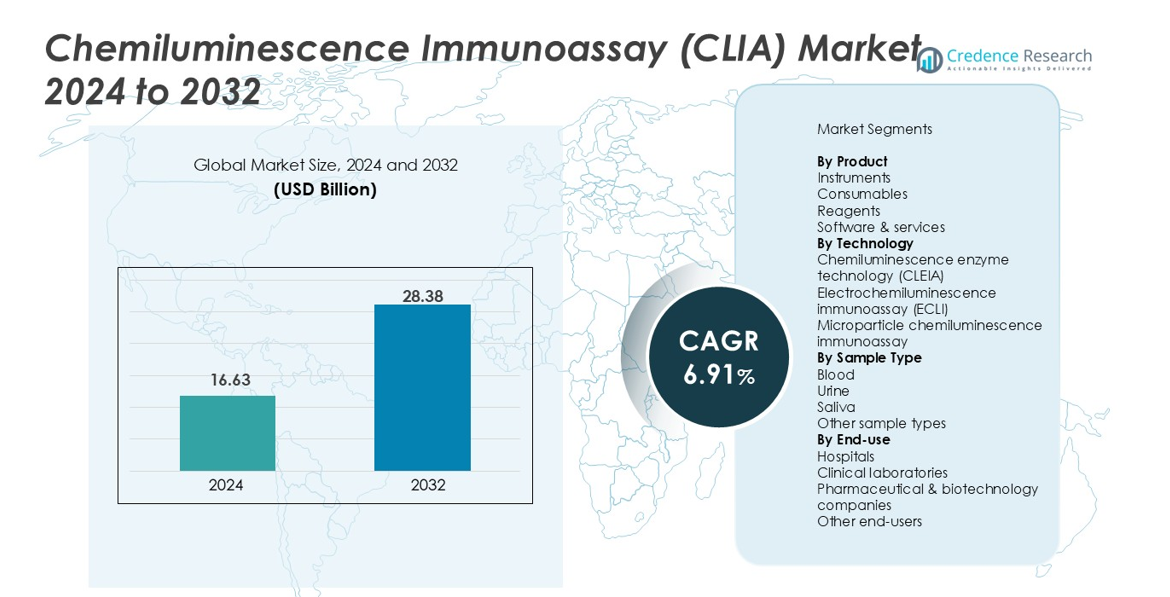
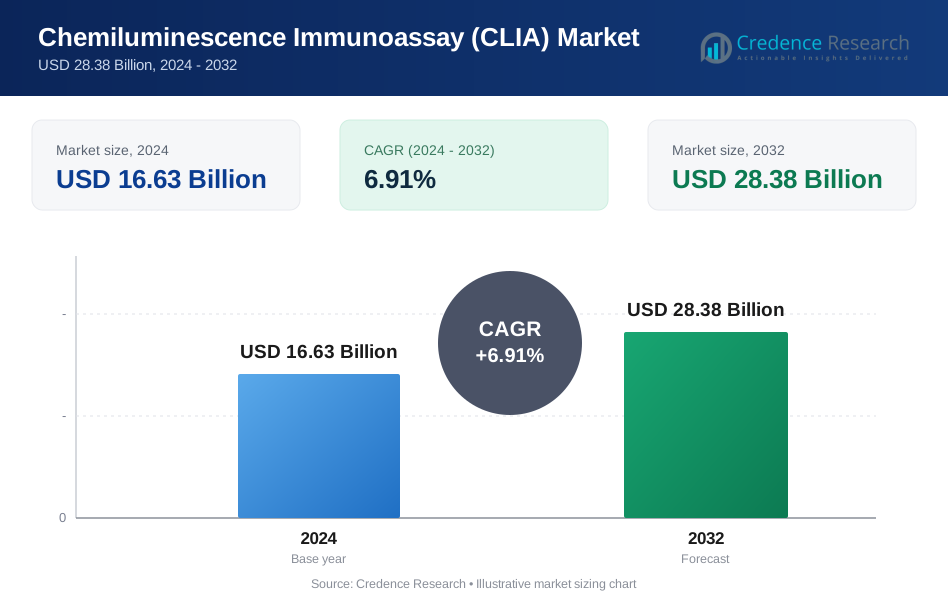
Der Markt für Chemilumineszenz-Immunoassays (CLIA) wurde im Jahr 2024 auf 16,63 Milliarden USD geschätzt und soll bis 2032 28,38 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,91 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Chemilumineszenz-Immunoassays (CLIA) 2024 | 16,63 Milliarden USD |
| Chemilumineszenz-Immunoassays (CLIA) Markt, CAGR | 6,91% |
| Marktgröße für Chemilumineszenz-Immunoassays (CLIA) 2032 | 28,38 Milliarden USD |
Der Markt für Chemilumineszenz-Immunoassays (CLIA) wird von großen Akteuren wie Abbott Laboratories, Danaher Corporation, F. Hoffmann-La Roche Ltd, DiaSorin S.p.A, Bio-Rad Laboratories Inc., Revvity Inc., Shenzhen Mindray Bio-Medical Electronics Co. Ltd., Eurofins Scientific SE, Maccura Biotechnology Co. Ltd. und H.U. Group Holdings Inc. geprägt, die ihre Präsenz durch fortschrittliche Analysatorplattformen und erweiterte Reagenzienportfolios stärken. Nordamerika führte den Markt für Chemilumineszenz-Immunoassays (CLIA) mit einem Anteil von 39,4 % im Jahr 2024 an, angetrieben durch eine starke diagnostische Infrastruktur und die Einführung von Hochsensitivitätstesttechnologien. Europa folgte mit 28,1 %, unterstützt durch das Wachstum der Automatisierung und die steigende Nachfrage nach präzisen Krankheitsscreenings in klinischen Laboren.
Markteinblicke
- Die Marktgröße für Chemilumineszenz-Immunoassays (CLIA) betrug 2024 16,63 Milliarden USD und wird bis 2032 28,38 Milliarden USD erreichen, mit einer CAGR von 6,91 %.
- Das Marktwachstum wird durch steigende Testvolumina für Onkologie, Infektionskrankheiten und endokrine Störungen angetrieben, wobei Reagenzien mit einem Anteil von 48,6 % die dominierende Produktkategorie darstellen, aufgrund des wiederkehrenden Verbrauchs in automatisierten Systemen.
- Ein wichtiger Trend ist der Übergang zu hochsensitiven Multiplex-Assays und die breitere Einführung der Elektrochemilumineszenz-Technologie, die das Segment mit einem Anteil von 52,3 % anführte.
- Branchenakteure stärken ihre Position durch die Einführung fortschrittlicher Analysatoren, erweiterte Assay-Menüs und strategische Kooperationen mit Krankenhäusern, Laboren und Biotechnologieunternehmen.
- Regional hielt Nordamerika 2024 39,4 % des Marktes, gefolgt von Europa mit 28,1 %, während der asiatisch-pazifische Raum 22,7 % ausmachte und die am schnellsten wachsende Region bleibt, aufgrund zunehmender Modernisierung der Diagnostik und expandierender Labornetzwerke.
Marktsegmentierungsanalyse:
Nach Produkt
Im Chemilumineszenz-Immunoassay (CLIA) Markt dominierten Reagenzien das Produktsegment mit einem Anteil von 48,6 % im Jahr 2024, angetrieben durch ihre wiederkehrende Nutzung in Hochdurchsatzdiagnostik und die Erweiterung der Testmenüverfügbarkeit in den Bereichen Infektionskrankheiten, Onkologie und Endokrinologie. Die steigende Akzeptanz vollautomatischer Analysatoren erhöht den Reagenzienverbrauch und stärkt die langfristigen Einnahmequellen der Hersteller. Verbrauchsmaterialien machten 27,4 % aus, unterstützt durch die erhöhte Automatisierung von Laborabläufen, während Instrumente aufgrund aufgerüsteter Analysatorinstallationen einen Anteil von 17,9 % hielten. Software & Dienstleistungen erfassten die verbleibenden 6,1 %, da die Nachfrage nach digitalen Diagnoseplattformen und dem Fernmanagement von Instrumenten stetig wuchs.
- Zum Beispiel führte Siemens Healthineers den Atellica CI Analyzer mit verbessertem Chemilumineszenz-Assay-Durchsatz ein, was den Reagenzienverbrauch in mittelgroßen Laboren erhöhte.
Nach Technologie
Der Markt wurde von Elektrochemilumineszenz-Immunoassay (ECLI) angeführt, der 2024 einen Anteil von 52,3 % hielt, unterstützt durch überlegene analytische Empfindlichkeit, breiten dynamischen Bereich und verbesserte Präzision bei der Testung komplexer Krankheiten. Seine starke Akzeptanz bei Onkologie-Biomarkern, Herzmarkern und Autoimmun-Diagnostik beschleunigte die Segmentexpansion. Die Chemilumineszenz-Enzymtechnologie (CLEIA) hielt einen Anteil von 31,5 % aufgrund ihrer etablierten Nutzung in Routine-Assays und der Kompatibilität mit mittelgroßen Analysatoren. Mikropartikel-Chemilumineszenz-Immunoassay machte 16,2 % aus, gestärkt durch schnellen Assay-Durchsatz und zunehmende Integration in automatisierte Laborsysteme.
- Zum Beispiel erhielt Roche die FDA-Zulassung für seinen Elecsys β-Amyloid (42/40) CSF-Verhältnis-Test, der ECLIA-Technologie nutzt und die Akzeptanz in neurodegenerativen Diagnose-Workflows steigert.
Nach Probentyp
Blutproben führten das Segment mit einem Anteil von 64,7 % im Jahr 2024 an, angetrieben durch ihre klinische Relevanz in nahezu allen Immunoassay-Testkategorien, einschließlich Hormonprofiling, Tumormarker und Infektionskrankheitsdiagnostik. Die Zuverlässigkeit und hohe Biomarkerkonzentration in Serum und Plasma verbessern die Assay-Genauigkeit und unterstützen den weit verbreiteten Einsatz in Krankenhäusern und Diagnoselaboren. Urinproben erfassten einen Anteil von 19,3 % aufgrund der Vorteile der nicht-invasiven Sammlung, insbesondere bei Drogenscreening und renalen Biomarkern. Speichel machte 9,1 % aus, da das Interesse an Heimdiagnostik zunahm, während andere Probentypen 6,9 % aufgrund von Nischentestanwendungen ausmachten.
Marktübersicht
Wachsende Belastung durch chronische und infektiöse Krankheiten
Die steigende globale Prävalenz chronischer und infektiöser Krankheiten beschleunigt stark die Akzeptanz von CLIA-Systemen aufgrund ihrer überlegenen Empfindlichkeit, schnellen Durchlaufzeit und breiten Assay-Menüs. Krankenhäuser und Diagnoselabore verlassen sich zunehmend auf CLIA für die genaue Erkennung von Onkologiemarkern, Herzbiomarkern, hormonellen Störungen und infektiösen Erregern. Der Bedarf an früher Diagnose und kontinuierlicher Überwachung langfristiger Erkrankungen erhöht das Testvolumen erheblich. Dieser Treiber wird weiter unterstützt durch steigende Gesundheitsausgaben und von der Regierung geführte Screening-Programme, die leistungsstarke Immunoassay-Technologien fördern.
- Zum Beispiel hat das brasilianische Gesundheitsministerium die Programme zur Infektionskrankheits-Screening mit CLIA-Assays für HIV, Hepatitis B/C und Syphilis ausgeweitet und das Testvolumen in öffentlichen Laboren erhöht.
Fortschritte bei automatisierten Analyseplattformen
Technologische Verbesserungen bei vollautomatisierten CLIA-Analysegeräten fördern die Marktexpansion, indem sie den Durchsatz verbessern, den manuellen Eingriff reduzieren und Mehrparameter-Tests ermöglichen. Moderne Systeme bieten verbesserte Assay-Präzision, fortschrittliche Chemilumineszenz-Detektion und eine stärkere Integration mit Laborinformationssystemen, was optimierte Arbeitsabläufe unterstützt. Hersteller führen weiterhin kompakte, hochdurchsatzfähige Analysegeräte ein, die sowohl für zentrale Labore als auch für dezentrale Diagnosezentren geeignet sind. Diese Innovationen ziehen Gesundheitsdienstleister an, die nach betrieblicher Effizienz und zuverlässigen klinischen Ergebnissen suchen, und stärken die Akzeptanz in entwickelten und aufstrebenden Märkten.
- Zum Beispiel liefert SNIBE's MAGLUMI X6 einen hohen Durchsatz von 450 Tests pro Stunde aus einem einzigen Modul, mit bis zu 412 Probenpositionen, 30 gekühlten Reagenzpositionen und bis zu 2000 Walk-away-Tests ohne Ladeunterbrechung.
Zunehmende Nutzung von CLIA in spezialisierten Diagnoseanwendungen
Die Akzeptanz von CLIA steigt, da sich klinische Tests auf spezialisierte Diagnostik in der Onkologie, bei Autoimmunerkrankungen, in der reproduktiven Gesundheit und bei Herz-Kreislauf-Erkrankungen verlagern. Die Fähigkeit des Assays, Biomarker mit niedriger Häufigkeit und hoher Reproduzierbarkeit zu erkennen, macht ihn unverzichtbar für Präzisionsmedizin und personalisierte Behandlungsstrategien. Die steigende Nachfrage nach hochsensitiven Assays in Forschungseinrichtungen, Spezialkliniken und Referenzlaboren treibt das Wachstum weiter voran. Die Erweiterung von Testpanels und kontinuierliche F&E-Investitionen von Diagnostikunternehmen erweitern den Anwendungsbereich und stärken die Rolle von CLIA in der fortschrittlichen Krankheitsdetektion und -überwachung.
Wichtige Trends & Chancen
Erweiterung von hochsensitiven Multiplex-Assays
Ein bedeutender Trend, der den CLIA-Markt prägt, ist der Übergang zu hochsensitiven Multiplex-Assays, die die gleichzeitige Erkennung mehrerer Biomarker aus einer einzigen Probe ermöglichen. Dies verbessert die diagnostische Effizienz und unterstützt den wachsenden Bedarf an umfassender Krankheitsprofilierung, insbesondere in der Onkologie und bei Infektionskrankheiten. Hersteller investieren in die Miniaturisierung von Assays, verbesserte Detektionschemien und die Integration von Mikrofluidik, um schnellere und genauere Ergebnisse zu ermöglichen. Dieser Trend schafft Möglichkeiten für Labore, die Testkosten zu senken und gleichzeitig die klinische Entscheidungsfindung und die Patientenergebnisse zu verbessern.
- Zum Beispiel hat Siemens Healthineers sein Atellica® IM-Menü mit einem hochsensitiven kardialen Troponin-I-Assay erweitert, der für die schnelle Erkennung von Myokardschäden entwickelt wurde.
Aufstieg der digitalen Diagnostik und der Fernlaborvernetzung
Die zunehmende digitale Transformation im Gesundheitswesen schafft neue Möglichkeiten für CLIA-Systeme, die in cloudbasierte Plattformen, KI-gesteuerte Analysen und Fernüberwachungsfunktionen integriert sind. Labore setzen zunehmend digitale Lösungen ein, um Assay-Arbeitsabläufe zu verwalten, die Qualitätskontrolle zu automatisieren und die Datenpräzision zu verbessern. Die Fernvernetzung von Instrumenten unterstützt die präventive Wartung und den unterbrechungsfreien Betrieb. Diese Fortschritte stärken dezentrale Testmodelle und ermöglichen eine effiziente Probenverwaltung über multistellige Netzwerke hinweg. Mit der Ausweitung der digitalen Diagnostik gewinnen Anbieter interoperabler, softwaregestützter CLIA-Lösungen einen erheblichen Wettbewerbsvorteil.
- Zum Beispiel hat Roche Diagnostics seine cobas® pro integrierten Lösungen mit cloud-verbundenem Middleware verbessert, die eine Überwachung der Leistung in Echtzeit und ein automatisiertes QC-Management ermöglicht.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Betriebskosten
Trotz starker Nachfrage stellen die hohen Anschaffungskosten von automatisierten CLIA-Analysatoren und wiederkehrende Ausgaben für Reagenzien und Verbrauchsmaterialien große Herausforderungen für kleinere Labore und Gesundheitseinrichtungen dar. Budgetbeschränkungen begrenzen die Einführung, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Darüber hinaus erhöhen die Aufrechterhaltung der Betriebszeit der Instrumente, die Schulung spezialisierter Bediener und die Einhaltung von regulatorischen Standards die betrieblichen Belastungen. Diese kostenbezogenen Barrieren verlangsamen die Marktdurchdringung und zwingen Hersteller dazu, erschwingliche Systemmodelle und Reagenzien-Mietprogramme zu erkunden.
Regulatorische Komplexitäten und Anforderungen an die Qualitätskonformität
Strenge regulatorische Rahmenbedingungen für die Entwicklung, Validierung und Herstellung von Immunoassays stellen für die Branchenakteure Herausforderungen dar. Die Erzielung einer konsistenten Assay-Leistung, das Erreichen globaler Qualitätszertifizierungen und das Durchlaufen regelmäßiger Audits erhöhen die Markteinführungszeit und die betriebliche Komplexität. Unterschiede in den diagnostischen Zulassungspfaden in verschiedenen Regionen erschweren die globalen Kommerzialisierungsstrategien weiter. Die Gewährleistung der Reagenzienstandardisierung, die Aufrechterhaltung der Chargenkonsistenz und die Einhaltung sich entwickelnder Laborsicherheitsnormen bleiben entscheidende Hürden, die Unternehmen überwinden müssen, um die Produktzuverlässigkeit und das Marktvertrauen aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Chemilumineszenz-Immunoassay (CLIA) Markt mit einem Anteil von 39,4 % im Jahr 2024, angetrieben durch die starke Einführung fortschrittlicher Diagnosetechnologien, eine gut etablierte Gesundheitsinfrastruktur und hohe Testvolumina in den Bereichen Infektionskrankheiten, Onkologie und endokrine Störungen. Die Region profitiert von der Präsenz führender Diagnostikhersteller und kontinuierlichen technologischen Upgrades in automatisierten Analysatoren. Die steigende Nachfrage nach hochsensitiven Biomarker-Tests und der zunehmende Fokus auf Frühdetektionsprogramme unterstützen die Marktexpansion weiter. Das Wachstum wird auch durch die Ausweitung der Erstattung und Investitionen in Präzisionsmedizin-Initiativen in den USA und Kanada verstärkt.
Europa
Europa machte einen Anteil von 28,1 % im Jahr 2024 aus, unterstützt durch ein ausgereiftes klinisches Diagnostik-Ökosystem, die wachsende Belastung durch chronische Krankheiten und die umfangreiche Nutzung von CLIA-Systemen in Krankenhäusern und Referenzlaboren. Der regulatorische Fokus auf hochpräzise Immunoassays stärkt die Einführung fortschrittlicher Plattformen, insbesondere in Deutschland, dem Vereinigten Königreich, Frankreich und Italien. Steigende Investitionen in Laborautomatisierung und die Integration digitaler Diagnostik beschleunigen die Marktdurchdringung. Die steigende Nachfrage nach Hochdurchsatz-Analysatoren in öffentlichen Gesundheitseinrichtungen und die Ausweitung von Onkologie-Tests tragen weiter zum konsistenten Marktwachstum Europas im CLIA-Segment bei.
Asien-Pazifik
Asien-Pazifik hielt einen Anteil von 22,7 % im Jahr 2024 und stellt die am schnellsten wachsende Region dar, angetrieben durch steigende Gesundheitsausgaben, weit verbreitete Modernisierung der Diagnostik und die zunehmende Prävalenz von Infektionskrankheiten und Stoffwechselstörungen. China, Indien, Japan und Südkorea führen die Einführung an, dank der Erweiterung von Labornetzwerken und der schnellen Integration automatisierter Immunoassay-Systeme. Der wachsende Fokus auf Früherkennung von Krankheiten, staatlich unterstützte Gesundheitsreformen und höhere Testerschwinglichkeit beschleunigen die Marktdurchdringung. Die starke Präsenz regionaler Diagnostikhersteller und steigende Investitionen in die lokale Produktion von CLIA-Reagenzien stärken weiter die langfristigen Wachstumsaussichten der Region Asien-Pazifik.
Lateinamerika
Lateinamerika erfasste einen Marktanteil von 5,6 % im Jahr 2024, angetrieben durch die Erweiterung der diagnostischen Fähigkeiten in Brasilien, Mexiko, Argentinien und Kolumbien. Das Wachstum wird durch steigende Testvolumina für Infektionskrankheiten, einen breiteren Zugang zu automatisierten Analysegeräten und eine steigende Nachfrage nach kosteneffizienten Immunoassay-Lösungen unterstützt. Die Expansion des privaten Gesundheitswesens und die Modernisierung klinischer Labore tragen zur verstärkten Einführung von CLIA-Systemen bei. Allerdings beeinflussen Budgetbeschränkungen und ungleichmäßige Erstattungsstrukturen die Marktleistung. Laufende Investitionen in öffentliche Gesundheitsprogramme und das steigende Bewusstsein für frühzeitige diagnostische Untersuchungen schaffen weiterhin günstige Möglichkeiten für die Marktentwicklung.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Marktanteil von 4,2 % im Jahr 2024, angetrieben durch schrittweise Verbesserungen der Gesundheitsinfrastruktur und die zunehmende Einführung moderner Diagnoseplattformen in den VAE, Saudi-Arabien, Südafrika und Ägypten. Die Nachfrage nach CLIA-Systemen wächst, da Krankenhäuser die Krankheitsüberwachung verbessern und Screening-Programme für chronische und infektiöse Erkrankungen ausweiten. Investitionen des Privatsektors, zusammen mit steigender Laborautomatisierung, unterstützen die Marktexpansion. Trotz des Wachstumspotenzials bestehen Herausforderungen wie ein begrenzter qualifizierter Arbeitskräftepool und Budgetbeschränkungen. Dennoch stärken die expandierenden Initiativen zur Modernisierung des Gesundheitswesens weiterhin die langfristige CLIA-Einführung in der Region.
Marktsegmentierungen
Nach Produkt
- Instrumente
- Verbrauchsmaterialien
- Reagenzien
- Software & Dienstleistungen
Nach Technologie
- Chemilumineszenz-Enzymtechnologie (CLEIA)
- Elektrochemilumineszenz-Immunoassay (ECLI)
- Mikropartikel-Chemilumineszenz-Immunoassay
Nach Probentyp
- Blut
- Urin
- Speichel
- Andere Probentypen
Nach Endnutzung
- Krankenhäuser
- Klinische Labore
- Pharmazeutische & Biotechnologieunternehmen
- Andere Endnutzer
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Chemilumineszenz-Immunoassay (CLIA) Marktes wird von führenden Unternehmen wie Abbott Laboratories, Bio-Rad Laboratories Inc., Danaher Corporation, DiaSorin S.p.A, Eurofins Scientific SE, F. Hoffmann-La Roche Ltd, H.U. Group Holdings Inc., Maccura Biotechnology Co. Ltd., Revvity Inc., und Shenzhen Mindray Bio-Medical Electronics Co. Ltd. geprägt. Diese Unternehmen stärken ihre Marktposition durch kontinuierliche Produktinnovationen, die Erweiterung automatisierter Analyseplattformen und die Entwicklung hochsensitiver Reagenzienportfolios. Strategische Initiativen wie Technologie-Upgrades, behördliche Zulassungen, Partnerschaften mit klinischen Laboren und die Expansion in aufstrebende Märkte erweitern ihre globale Reichweite. Hersteller investieren zunehmend in digitale Diagnostik, Lösungen für Fernverbindungen und breitere Assay-Menüs, um der steigenden Testnachfrage in der Onkologie, bei Infektionskrankheiten und im Management chronischer Erkrankungen gerecht zu werden. Der wachsende Fokus auf Präzisionsdiagnostik und Laborautomatisierung intensiviert die Marktaktivität weiter und ermöglicht es den Hauptakteuren, sich durch Leistungszuverlässigkeit, Skalierbarkeit und robuste Servicenetzwerke zu differenzieren.
Analyse der Hauptakteure
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Revvity, Inc.
- DiaSorin S.p.A
- F. Hoffmann-La Roche Ltd
- Maccura Biotechnology Co., Ltd.
- Eurofins Scientific SE
- Bio-Rad Laboratories, Inc.
- H.U. Group Holdings, Inc.
- Danaher Corporation
- Abbott Laboratories
Neueste Entwicklungen
- Im April 2024 führte Mindray den CLIA-Analysator CL-2600i ein, ein kompaktes Gerät mit mittlerem Volumen, das ca. 240 Tests/Stunde durchführen kann.
- Im März 2024 brachte Zybio seinen vollautomatischen Chemilumineszenz-Immunoassay-Analysator EXI 8000 auf der CACLP 2024 Ausstellung auf den Markt.
- Im Juli 2023 stellte Fapon sein Hochdurchsatz-CLIA-System Shine i8000/9000 während der AACC 2023 Clinical Lab Expo vor. Der Analysator unterstützt bis zu 900 Tests/Stunde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Technologie, Probentyp, Endnutzung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Gesundheitsdienstleister hochsensitive diagnostische Tests für die Früherkennung von Krankheiten übernehmen.
- Die Automatisierung in klinischen Laboren wird die Nachfrage nach fortschrittlichen CLIA-Analysatoren mit höherem Durchsatz erhöhen.
- Das Wachstum in der Onkologie-, Kardiologie- und Infektionskrankheitstestung wird die Relevanz spezialisierter CLIA-Panels stärken.
- Digitale Diagnostik und KI-gesteuerte Workflow-Optimierung werden die Präzision der Tests und die Betriebseffizienz verbessern.
- Point-of-Care- und dezentrale Testmodelle werden nach und nach kompakte CLIA-Systeme integrieren.
- Hersteller werden in die Erweiterung von Reagenzienportfolios investieren, um breitere klinische Anwendungen zu unterstützen.
- Aufstrebende Märkte werden aufgrund verbesserter Gesundheitsinfrastruktur und erweiterter Screening-Programme an Bedeutung gewinnen.
- Die Integration von Cloud-Konnektivität und Fernüberwachung wird bei der nächsten Generation von Analysatoren zum Standard.
- Personalisierte Medizin und biomarkerfokussierte Forschung werden die Entwicklung ultra-sensitiver CLIA-Plattformen vorantreiben.
- Regulatorische Harmonisierung und Fortschritte in der Qualitätskonformität werden die globale Marktdurchdringung und Produktzuverlässigkeit unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Chemilumineszenz-Immunoassays (CLIA) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für chemilumineszente Immunoassays (CLIA) zwischen 2024 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure auf dem globalen Markt für chemilumineszente Immunoassays (CLIA)?
Was ist der Hauptmarktantrieb der Chemilumineszenz-Immunoassay (CLIA)-Industrie?
Was sind die wichtigsten Marktbeschränkungen der Chemilumineszenz-Immunoassay (CLIA)-Industrie?
Was sind die wichtigsten Marktchancen der Chemilumineszenz-Immunoassay (CLIA)-Branche?
Wer sind die führenden Unternehmen im Markt für Chemilumineszenz-Immunoassays (CLIA)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Chemilumineszenz-Immunoassay (CLIA) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Chemilumineszenz-Immunoassay (CLIA) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16.63 Billion → 2032: USD 28.38 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Chemilumineszenz-Immunoassay (CLIA) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Chemilumineszenz-Immunoassay (CLIA) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Chemilumineszenz-Immunoassay (CLIA) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Chemilumineszenz-Immunoassay (CLIA) Markt Market Drivers
- 3.3 Chemilumineszenz-Immunoassay (CLIA) Markt Market Restraints & Challenges
- 3.4 Chemilumineszenz-Immunoassay (CLIA) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Chemilumineszenz-Immunoassay (CLIA) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Chemilumineszenz-Immunoassay (CLIA) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Chemilumineszenz-Immunoassay (CLIA) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Chemilumineszenz-Immunoassay (CLIA) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Chemilumineszenz-Immunoassay (CLIA) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Chemilumineszenz-Immunoassay (CLIA) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Chemilumineszenz-Immunoassay (CLIA) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Chemilumineszenz-Immunoassay (CLIA) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Chemilumineszenz-Immunoassay (CLIA) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Chemilumineszenz-Immunoassay (CLIA) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Chemilumineszenz-Immunoassay (CLIA) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Chemilumineszenz-Immunoassay (CLIA) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Chemilumineszenz-Immunoassay (CLIA) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Chemilumineszenz-Immunoassay (CLIA) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Chemilumineszenz-Immunoassay (CLIA) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Chemilumineszenz-Immunoassay (CLIA) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Chemilumineszenz-Immunoassay (CLIA) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Chemilumineszenz-Immunoassay (CLIA) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Chemilumineszenz-Immunoassay (CLIA) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
