
Marktübersicht für Veredelungschemikalien für beschichtete Stoffe:
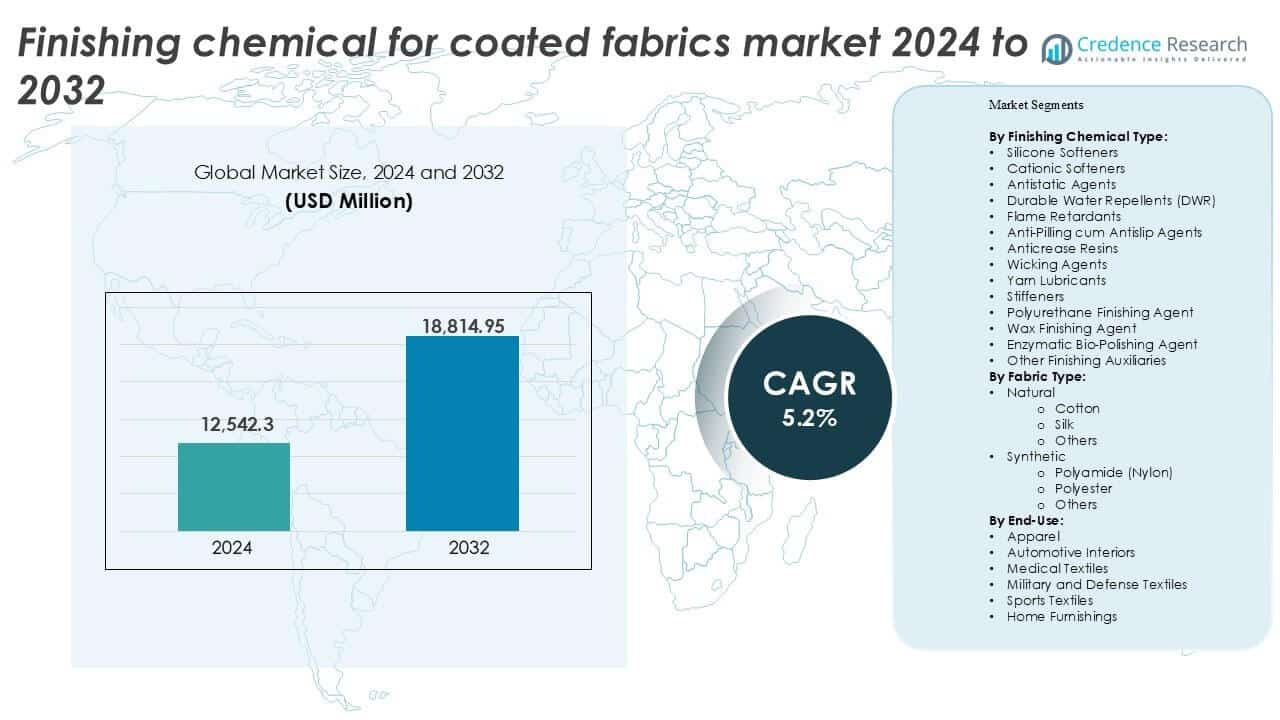
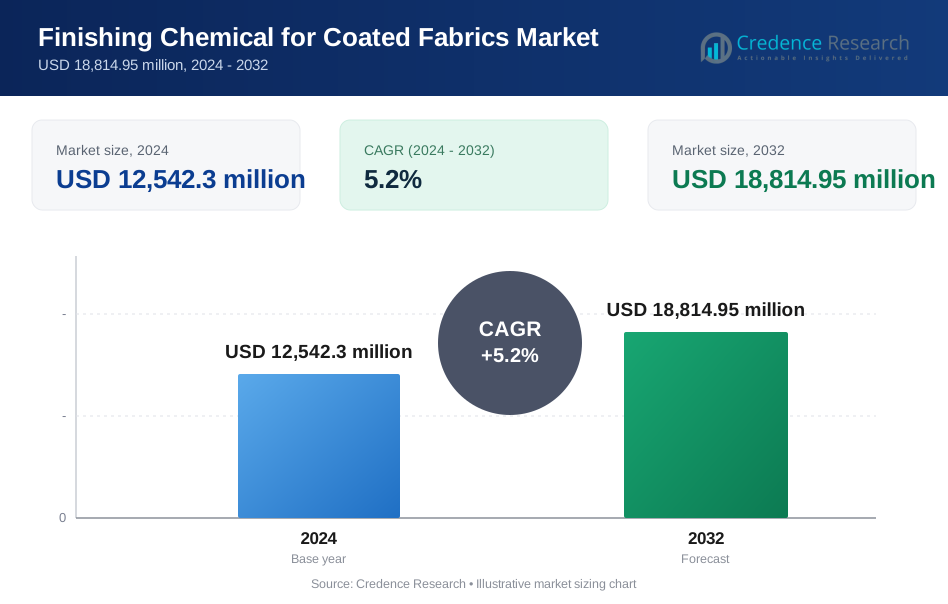
Die Marktgröße für Veredelungschemikalien für beschichtete Stoffe wurde im Jahr 2024 auf 12.542,3 Millionen USD geschätzt und soll bis 2032 18.814,95 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Veredelungschemikalien für beschichtete Stoffe 2024 | 12.542,3 Millionen USD |
| Markt, CAGR für Veredelungschemikalien für beschichtete Stoffe | 5,2% |
| Marktgröße für Veredelungschemikalien für beschichtete Stoffe 2032 | 18.814,95 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für Veredelungschemikalien für beschichtete Stoffe gehören Sarex, Pidilite, FCL Fineotex, Chemicone und Nisshinbo Textile Inc., die jeweils maßgeschneiderte Lösungen für die Textilverarbeitung über synthetische und natürliche Stofftypen hinweg anbieten. Asiatische Anbieter wie Agrawal Drugs & Chemicals Pvt. Ltd., Colourinn und Embassy Silicones behaupten sich in kostenempfindlichen Märkten durch breite Produktportfolios und lokale Vertriebsnetze. Währenddessen konzentrieren sich globale Akteure wie Kowa Emori Co Ltd und HT Fine Chemicals auf nachhaltige und leistungsstarke Beschichtungen für industrielle und spezielle Anwendungen. Europäische Unternehmen wie William Clark, Pincroft und Bekaert betonen REACH-konforme, umweltfreundliche Lösungen für Verteidigung, Heimtextilien und technische Textilien. Der asiatisch-pazifische Raum führt regional mit einem Marktanteil von 42%, unterstützt durch seine Fertigungskapazitäten und die steigende Nachfrage nach funktionellen Textilien, gefolgt von Nordamerika mit 23% und Europa mit 21%, wo der regulatorische Fokus die Einführung nachhaltiger Chemie vorantreibt.
Einblicke in den Markt für Veredelungschemikalien für beschichtete Stoffe
- Der Markt für Veredelungschemikalien für beschichtete Stoffe wurde im Jahr 2024 auf 12.542,3 Millionen USD geschätzt und soll bis 2032 18.814,95 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % während des Prognosezeitraums.
- Die Nachfrage wird durch den verstärkten Einsatz von beschichteten Stoffen in Bekleidung, Fahrzeuginnenräumen und Verteidigungstextilien angetrieben, wobei langlebige Wasserabweisungen und Flammschutzmittel zu den am häufigsten verwendeten Veredelungschemikalien gehören.
- Ein wichtiger Trend ist der Wandel hin zu umweltfreundlichen, nicht fluorierten und biobasierten Veredelungen aufgrund steigender Umweltvorschriften und des Verbraucherbewusstseins auf den globalen Märkten.
- Der asiatisch-pazifische Raum hält mit 42% den größten regionalen Anteil, angeführt von Textilproduktionszentren in China und Indien; synthetische Stoffe, insbesondere Polyester, dominieren mit dem höchsten Segmentanteil.
- Das Marktwachstum wird durch regulatorische Herausforderungen begrenzt, insbesondere in Europa und Nordamerika, wo die Einhaltung von REACH und anderen chemischen Sicherheitsstandards die Kosten erhöht und Produktzulassungen verlangsamt.
Marktanalyse zur Segmentierung von Veredelungschemikalien für beschichtete Stoffe:
Nach Veredelungschemikalientyp
Dauerhafte Wasserabweisende Mittel (DWR) halten den größten Marktanteil unter den Veredelungschemikalientypen. Ihre Dominanz wird durch die steigende Nachfrage nach wasserabweisenden beschichteten Stoffen in Outdoor-Bekleidung, Zelten und Polstermöbeln angetrieben. DWR-Beschichtungen verbessern die Lebensdauer und Leistung von Textilien, die Feuchtigkeit ausgesetzt sind. Flammschutzmittel und antistatische Mittel verzeichnen ebenfalls eine stetige Nachfrage in industriellen und automobilen Anwendungen. Feuchtigkeitsableitende Mittel und enzymatische Bio-Poliermittel gewinnen an Bedeutung in Sportbekleidung und Hochleistungstextilien. Das wachsende regulatorische Augenmerk auf nachhaltige Chemikalien unterstützt den Übergang zu biobasierten und nicht-fluorierten Veredelungsmitteln, insbesondere in Bekleidungs- und Einrichtungsanwendungen.
- Zum Beispiel bietet der 3M Scotchgard Stoffschutz Wasserabweisung mit einer Oberflächenspannungsreduktion auf etwa 22 dyn/cm, was beschichteten Textilien hilft, Feuchtigkeit abzuweisen.
Nach Stofftyp
Synthetische Stoffe dominieren den Markt, angeführt von Polyester, das den größten Anteil ausmacht. Der weit verbreitete Einsatz von Polyester in beschichteten Stoffen in Bekleidung, Automobilen und Heimtextilien resultiert aus seiner Haltbarkeit, Erschwinglichkeit und einfachen Kompatibilität mit Veredelungschemikalien. Polyamid (Nylon) spielt ebenfalls eine Schlüsselrolle in Hochleistungs- und technischen Textilanwendungen. Natürliche Stoffe, insbesondere Baumwolle, behalten aufgrund ihres Komforts und ihrer Atmungsaktivität eine starke Präsenz in Bekleidungs- und Heimtextilanwendungen. Veredelungschemikalien, die auf Baumwolle abgestimmt sind, unterstützen Weichheit, Knitterbeständigkeit und Farbbeständigkeit und erhöhen ihren Wert in Premium-Textilien.
- Zum Beispiel haben die in beschichteten Stoffen verwendeten Polyesterfasern von Invista oft Festigkeitswerte um 6,0 g/d, was die Stärke in Outdoor- und Automobilanwendungen fördert.
Nach Endverwendung
Das Bekleidungssegment führt den Markt nach Endverwendung an, angetrieben durch die starke globale Nachfrage nach funktionaler Kleidung. Veredelungschemikalien verbessern den Tragekomfort, die Wasserbeständigkeit, die Flammenbeständigkeit und die Haltbarkeit von Kleidungsstücken und unterstützen den Bedarf an Alltags- und Technikkleidung. Sporttextilien folgen dicht, mit zunehmender Verbreitung von feuchtigkeitsableitenden und antistatischen Behandlungen. Automobilinterieurs und Heimtextilien stellen wachsende Märkte dar, da Verbraucher verbesserte Ästhetik, Fleckenbeständigkeit und Langlebigkeit verlangen. Medizinische und militärische Textilien erfordern spezielle Ausrüstungen wie antimikrobielle oder flammhemmende Eigenschaften, die weiterhin eine Nischennachfrage von institutionellen Käufern und Regierungsverträgen anregen.
Marktübersicht für Veredelungschemikalien für beschichtete Stoffe
Wichtige Wachstumstreiber
Steigende Nachfrage nach funktionalen und leistungsstarken Textilien
Der Bedarf an leistungsstarken beschichteten Stoffen steigt in Sektoren wie Bekleidung, Automobil, Medizin und Verteidigung weiter an. Verbraucher und Industrien verlangen zunehmend nach Textilprodukten, die eine verbesserte Haltbarkeit, Wasserbeständigkeit, Flammschutz und antistatische Eigenschaften bieten. Dies hat die Verwendung von Veredelungschemikalien wie dauerhaften Wasserabweisern (DWR), Flammschutzmitteln und antistatischen Mitteln gefördert. Outdoor-Bekleidungsmarken legen Wert auf Eigenschaften wie Atmungsaktivität und Fleckenbeständigkeit, was Innovationen in Veredelungslösungen vorantreibt. Auch Automobilhersteller setzen diese Chemikalien auf Innenstoffe ein, um Sicherheit und Komfort zu verbessern. Darüber hinaus benötigen Militär- und Medizinsektoren beschichtete Stoffe mit speziellen Veredelungen, um strengen Hygiene-, Wärme- und Schutzstandards zu entsprechen. Der wachsende Fokus auf multifunktionale Textilien in kommerziellen und industriellen Anwendungsfällen stimuliert weiterhin eine stetige Nachfrage nach fortschrittlichen Veredelungschemikalien weltweit.
- Zum Beispiel erreicht Polygienes antimikrobielle Textilveredelung eine bakterielle Reduktion von 99 % in behandelten Stoffen und unterstützt so die Hygienebedürfnisse in Medizin- und Sportbekleidung.
Erweiterung der Anwendungen technischer Textilien in aufstrebenden Märkten
Aufstrebende Volkswirtschaften übernehmen schnell technische und industrielle Textilien in wichtigen Endverbrauchssektoren. Infrastrukturentwicklung, Ausbau des Gesundheitswesens und Wachstum der Automobilproduktion in Asien-Pazifik, Lateinamerika und dem Nahen Osten unterstützen den steigenden Verbrauch von beschichteten Stoffen. Länder wie Indien, China, Brasilien und Vietnam investieren stark in Textilverarbeitungskapazitäten. Dies umfasst die Rückwärtsintegration in chemische Veredelungseinheiten, um Inlands- und Exportmärkte zu bedienen. Industrielle Nutzer in diesen Regionen bevorzugen zunehmend beschichtete Textilien für Anwendungen, die Wetterfestigkeit, Hygienekontrolle oder Isolierung erfordern. Da sich die globalen Fertigungsstandorte in kostengünstigere Regionen verlagern, profitieren Anbieter von Veredelungschemikalien von der Nähe zu Textilclustern. Lokale Nachfrage aus Bauwesen, Transport und Schutzausrüstung unterstützt ebenfalls die chemische Nutzung. Dieses regionale Wachstum, kombiniert mit günstigen politischen Rahmenbedingungen, sichert das langfristige Marktwachstum für Veredelungschemikalien, die auf beschichtete Stoffe zugeschnitten sind.
- Zum Beispiel erhöhen Textilparks in Surat und Tirupur die lokale Veredelungskapazität jährlich um Tausende Tonnen und verringern die Abhängigkeit von Importen.
Nachhaltigkeitsdruck und Entwicklung umweltfreundlicher Veredelungen
Der Wandel hin zu nachhaltiger und umweltverantwortlicher Textilproduktion beeinflusst die Landschaft der Veredelungschemikalien erheblich. Regulierungsbehörden und Verbraucher verlangen beide nach chemischen Formulierungen mit geringerer Umweltbelastung. Dies hat Investitionen in wasserbasierte, lösungsmittelfreie und biobasierte Veredelungsstoffe angeregt. Nicht-fluorierte DWR-Veredelungen, biologisch abbaubare Weichmacher und enzymbasierte Bio-Poliermittel gewinnen an Marktzugkraft. Globale Marken in Bekleidung und Einrichtungsgegenständen setzen zunehmend chemische Compliance-Standards für Lieferanten durch, was die Einführung umweltfreundlicher Chemikalien beschleunigt. Freiwillige Zertifizierungen wie OEKO-TEX, Bluesign® und ZDHC-Protokolle ermutigen Werke, auf sicherere Chemikalien umzustellen. Innovationen in Biotechnologie und grüner Chemie schaffen weiterhin praktikable Ersatzstoffe für konventionelle Mittel, ohne die Leistung zu beeinträchtigen. Dieser Übergang reduziert nicht nur den ökologischen Fußabdruck, sondern bietet auch Differenzierungsmöglichkeiten für Hersteller von Veredelungschemikalien, die sich zu zirkulären und nachhaltigen Textillösungen verpflichten.
Schlüsseltrends und Chancen im Markt für Veredelungschemikalien für beschichtete Stoffe
Integration von intelligenten Beschichtungstechnologien
Intelligente und funktionale Beschichtungen sind ein wachsender Trend im Markt für Veredelungschemikalien für beschichtete Stoffe. Diese Beschichtungen reagieren auf Reize wie Temperatur, Licht oder Druck. Selbstreinigende, UV-blockierende, antimikrobielle und Phasenwechsel-Beschichtungen werden in hochwertigen Anwendungen in den Bereichen Medizin, Sport und Verteidigung integriert. Beispielsweise helfen antimikrobielle Beschichtungen, den Bakterienaufbau in Krankenhaus-Textilien zu verhindern und sind nach der Pandemie gefragt. Textil-F&E-Labore erforschen zunehmend nanotechnologiebasierte chemische Beschichtungen, die die Haltbarkeit verbessern, ohne die Atmungsaktivität zu beeinträchtigen. Intelligente Beschichtungen unterstützen auch tragbare Elektronik und sensorintegrierte Stoffe, was neue Anwendungsfälle im Gesundheitswesen und Fitnessbereich eröffnet. Anbieter von Veredelungschemikalien, die sich auf Innovationen in adaptiven Beschichtungen konzentrieren, können durch die Erschließung dieser margenstarken Anwendungen einen erheblichen Marktvorteil erzielen.
- Zum Beispiel erreicht Schoellers Nano-Beschichtung eine Wasserabweisung mit Kontaktwinkeln über 150°, wodurch Stoffe Feuchtigkeit abweisen und Fleckenbildung bei Outdoor- und Arbeitskleidung widerstehen.
Kompatibilität mit digitalem Textildruck und individuelle Veredelung
Der Aufstieg des digitalen Textildrucks schafft eine Gelegenheit für kompatible Veredelungschemikalien, die die Druckschärfe und Stoffflexibilität erhalten. Maßgeschneiderte Mode und Kleinserienproduktion treiben die Nachfrage nach beschichteten Stoffen an, die hochauflösenden, lebendigen Druck unterstützen. Veredelungschemikalien, die darauf abzielen, Oberflächenglätte, Tintenaufnahme und Waschbeständigkeit zu bewahren, stehen im Fokus. Marken, die just-in-time Fertigung und Modelle mit geringem Lagerbestand anstreben, profitieren von schnell trocknenden, druckbereiten Veredelungen. Dies entspricht auch der wachsenden Nachfrage nach maßgeschneiderter Wohnkultur und Innenanwendungen, bei denen Stoffe personalisierte Beschichtungen erfordern. Chemikalienlieferanten, die Lösungen anbieten, die für digitale Workflows optimiert sind, einschließlich Vorbehandlungs- und Nachbehandlungsveredelungen, können vom boomenden Ökosystem der maßgeschneiderten Textilien profitieren.
Schlüsselherausforderungen im Markt für Veredelungschemikalien für beschichtete Stoffe
Umweltvorschriften und Compliance-Druck
Strenge Umweltvorschriften stellen die Veredelungschemikalienindustrie weiterhin vor Herausforderungen. Mehrere weit verbreitete Chemikalien stehen aufgrund von Toxizität, Nichtabbaubarkeit und Persistenz in der Umwelt zunehmend unter Beobachtung. Regulatorische Verbote bestimmter Fluorchemikalien und formaldehydbasierter Harze stören Lieferketten und erzwingen Reformulierungsbemühungen. Die Einhaltung von REACH-, EPA- und GHS-Standards erfordert von Herstellern erhebliche Investitionen in F&E und Sicherheitstests. Kleinere Akteure in Entwicklungsmärkten verfügen oft nicht über die Ressourcen, um diese sich entwickelnden Vorschriften zu erfüllen, was ihre Teilnahme an globalen Lieferketten einschränkt. Die Kosten für Zertifizierung und den Übergang zu umweltfreundlichen Alternativen können die betriebliche Belastung erhöhen und die Margen für Chemikalienhersteller und Textilverarbeiter gleichermaßen reduzieren.
Hohe Kosten und Leistungsabstriche bei nachhaltigen Alternativen
Während umweltfreundliche Veredelungschemikalien gefragt sind, stehen viele Alternativen immer noch vor Leistungsbeschränkungen oder Kostenbarrieren. Nicht-fluorierte Wasserabweisende, zum Beispiel, schneiden unter extremen Bedingungen oft schlechter ab als traditionelle Formulierungen. Biobasierte oder enzymbasierte Mittel können längere Verarbeitungszeiten erfordern, was den Produktionsdurchsatz beeinflusst. Für Hersteller, die Leistung, Kosten und Nachhaltigkeit in Einklang bringen möchten, ist der Übergang komplex. Premiumpreise für grüne Chemikalien können auch die Einführung in preissensiblen Märkten wie Massenbekleidung und Automobiltextilien abschrecken. Konsistente Ergebnisse über verschiedene Stoffarten und Beschichtungsverfahren hinweg zu erzielen, bleibt eine technische Hürde. Die Überbrückung dieser Leistungs-Kosten-Lücke ist eine Schlüsselherausforderung für die breitere Einführung nachhaltiger Veredelungslösungen.
Regionale Analyse des Marktes für Veredelungschemikalien für beschichtete Stoffe
Nordamerika
Nordamerika hält einen bedeutenden Anteil am Markt für Veredelungschemikalien für beschichtete Stoffe, angetrieben durch starke Nachfrage aus den Bereichen Automobil, Verteidigung und Heimtextilien. Die Vereinigten Staaten führen die Region an, dank ihrer fortschrittlichen Textilverarbeitungsinfrastruktur und der hohen Akzeptanz funktionaler Beschichtungen. Flammschutzmittel und antistatische Mittel verzeichnen einen stetigen Verbrauch in der Industrie- und Schutzbekleidung. Die Region machte im Jahr 2024 etwa 23% des globalen Marktes aus. Regulatorische Unterstützung für nachhaltige Chemikalien und Investitionen in Forschung und Entwicklung für intelligente Beschichtungen stärken Nordamerikas Rolle als wichtiges Innovationszentrum in der globalen Landschaft der Veredelungschemikalien.
Europa
Europa repräsentiert etwa 21% des globalen Marktes für Veredelungschemikalien für beschichtete Stoffe, unterstützt durch strikte Umweltvorschriften und einen starken Sektor für technische Textilien. Deutschland, Italien und Frankreich dominieren die regionale Produktion, insbesondere für Fahrzeuginnenräume, Industriebekleidung und Polsterungen. EU-Vorschriften wie REACH und der Green Deal drängen Textilfabriken dazu, umweltfreundliche und fluorfreie Veredelungsmittel zu verwenden. Marken in den Bereichen Mode und Möbel legen Wert auf nachhaltige Beschaffung, was die Nachfrage nach wasserbasierten und biopolierenden Chemikalien steigert. Die Präsenz führender Chemiehersteller und Textil-OEMs sichert die kontinuierliche regionale Einführung innovativer und konformer Veredelungsformulierungen.
Asien-Pazifik
Der asiatisch-pazifische Raum führt den globalen Markt mit über 42% Anteil an, angetrieben durch die großflächige Produktion beschichteter Stoffe in China, Indien, Japan und Südostasien. Schnelle Industrialisierung, wachsende Bekleidungsexporte und die inländische Nachfrage nach technischen Textilien tragen zur Dominanz bei. Polyester- und nylonbasierte synthetische Stoffe mit chemischen Veredelungen werden häufig in Outdoor-Bekleidung, Automobil- und Militärsektoren verwendet. Kosten-effiziente Fertigung und erweiterte Infrastrukturinvestitionen unterstützen die Marktexpansion. Regionale Regierungen fördern grüne Fertigungspraktiken, was die Einführung ungiftiger und wassereffizienter Veredelungschemikalien beschleunigt. Starke Rückwärtsintegration und Investitionen in Textilchemikalien stärken die Führungsrolle des asiatisch-pazifischen Raums weiter.
Lateinamerika
Lateinamerika macht ungefähr 7% des Marktes für Veredelungschemikalien für beschichtete Stoffe aus, wobei Brasilien und Mexiko als Hauptbeitragende gelten. Die Region verzeichnet eine steigende Nachfrage nach fertigen beschichteten Stoffen in den Bereichen Automobil, Bauwesen und Möbel. Steigende Textilproduktion und exportorientierte Politiken fördern den Einsatz von wasserabweisenden, flammhemmenden und weichmachenden Mitteln. Allerdings schaffen begrenzte chemische Produktionskapazitäten eine Abhängigkeit von Importen. Umweltvorschriften entwickeln sich weiter und fördern die schrittweise Einführung sicherer und nachhaltiger Veredelungslösungen. Der Markt birgt Wachstumspotenzial, da lokale Industrien modernisieren und regionale Verbraucher eine zunehmende Vorliebe für funktionale und langlebige beschichtete Stoffprodukte zeigen.
Mittlerer Osten & Afrika (MEA)
Die MEA-Region hält etwa 5% des globalen Marktes, wobei die VAE, Saudi-Arabien und Südafrika die Nachfrage antreiben. Das Wachstum resultiert aus der expandierenden Bautätigkeit, der Automobilmontage und der militärischen Beschaffung. Beschichtete Stoffe mit Veredelungschemikalien werden in Zelten, Uniformen und Fahrzeuginnenräumen verwendet. Extreme klimatische Bedingungen erhöhen zudem den Bedarf an UV-beständigen, wasserabweisenden und flammhemmenden Ausrüstungen. Allerdings verlangsamen begrenzte inländische Produktion und schwache Infrastruktur die Marktdurchdringung. Importe decken den größten Teil der regionalen Nachfrage, obwohl Investitionen in lokale Textilzonen und Partnerschaften mit globalen Lieferanten die chemische Zugänglichkeit verbessern und die Einführung in den kommenden Jahren vorantreiben könnten.
Segmentierungen des Marktes für Veredelungschemikalien für beschichtete Stoffe:
Nach Veredelungschemikalien-Typ
- Silicon-Weichmacher
- Kationische Weichmacher
- Antistatikmittel
- Dauerhafte Wasserabweisende Mittel (DWR)
- Flammschutzmittel
- Anti-Pilling- und Antirutschmittel
- Knitterfreie Harze
- Feuchtigkeitsableitende Mittel
- Garnschmierstoffe
- Versteifungsmittel
- Polyurethan-Veredelungsmittel
- Wachs-Veredelungsmittel
- Enzymatisches Bio-Poliermittel
- Andere Veredelungshilfsmittel
Nach Stoffart
- Natürlich
- Baumwolle
- Seide
- Andere
- Synthetisch
- Polyamid (Nylon)
- Polyester
- Andere
Nach Endverwendung
- Bekleidung
- Automobil-Innenräume
- Medizinische Textilien
- Militär- und Verteidigungstextilien
- Sporttextilien
- Heimtextilien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Konkurrenzlandschaft
Der Markt für Veredelungschemikalien für beschichtete Stoffe zeichnet sich durch eine Mischung aus globalen und regionalen Akteuren aus, die in den Bereichen Produktinnovation, Leistung und Einhaltung von Vorschriften konkurrieren. Unternehmen wie Pidilite, Sarex und FCL Fineotex haben eine starke Präsenz in Asien mit umfangreichen Portfolios an Textilchemikalien und maßgeschneiderten Lösungen für synthetische und natürliche Stoffe. Globale Akteure wie Nisshinbo Textile Inc., Kowa Emori Co Ltd und HT Fine Chemicals konzentrieren sich auf fortschrittliche Formulierungen, einschließlich fluorfreier Repellentien und biobasierter Wirkstoffe. Europäische Firmen wie William Clark, Pincroft und Bekaert legen Wert auf Nachhaltigkeit und bieten REACH-konforme Ausrüstungen für Industrie- und Verteidigungstextilien an. Lokale Anbieter wie Chemicone, Colourinn und Agrawal Drugs & Chemicals Pvt. Ltd. bedienen preissensible Märkte mit wertorientierten Produkten. Strategische Partnerschaften, Kapazitätserweiterungen und Investitionen in Forschung und Entwicklung bleiben zentrale Strategien. Da die Vorschriften strenger werden und die Nachfrage nach nachhaltigen Ausrüstungen steigt, sind Akteure, die Leistung, Kosteneffizienz und Umweltverträglichkeit in Einklang bringen können, besser positioniert, um die Konkurrenzlandschaft anzuführen.
Analyse der Hauptakteure
- Pidilite
- NICAA
- Bekaert
- William Clark
- Colourinn
- Nisshinbo Textile Inc.
- FCL Fineotex
- Chemicone
- Kowa Emori Co Ltd
- Sarex
- HT Fine Chemicals
- Embassy Silicones
- Agrawal Drugs and Chemicals Pvt. Ltd.
- Pincroft
Jüngste Entwicklungen
- Im April 2024 führte Devan Chemicals, ein in Belgien ansässiger Anbieter innovativer Textillösungen, Devan Stain Release ein, eine neue Textilveredelungstechnologie. Die Einführung kann helfen, sowohl Öl- als auch Wasserflecken mit einem hohen Fokus auf Nachhaltigkeit auszuwaschen. Die Einführung verhindert effizient, dass Flecken wie Öle, Tee, Schlamm, Ketchup und Gras tief in die Fasern eindringen. Das Produkt ist speziell für diejenigen gemacht, die die doppelten Vorteile von Feuchtigkeitsableitung und Fleckenfreisetzung benötigen.
- Im Jahr 2022 übernahm das in Großbritannien ansässige Unternehmen Pincroft das einzigartige TexCoat™ G4-System von Baldwin Technology. Das Unternehmen konzentriert sich darauf, in der Textilindustrie auf eine nachhaltige Zukunft hinzuarbeiten. Die neue Präzisionssprühtechnologie würde dem Unternehmen helfen, hochwertige Produkte anzubieten und die CO2-Emissionen zu senken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Veredelungschemikalientyp, Stofftyp, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach umweltfreundlichen und ungiftigen Veredelungschemikalien wird in allen Sektoren weiter steigen.
- Hersteller werden in biobasierte und wasserbasierte Alternativen investieren, um globale Nachhaltigkeitsziele zu erreichen.
- Intelligente und funktionale Beschichtungen wie antimikrobielle und UV-beständige Veredelungen werden breitere Anwendung finden.
- Polyester und andere synthetische Stoffe werden aufgrund ihrer Haltbarkeit und Kompatibilität mit fortschrittlichen Veredelungen dominant bleiben.
- Der asiatisch-pazifische Raum wird seine Führungsposition in Produktion und Verbrauch aufgrund groß angelegter Textiloperationen beibehalten.
- Automobil- und Verteidigungstextilien werden die Nachfrage nach flammhemmenden und antistatischen Veredelungsmitteln antreiben.
- Die verstärkte Einführung des digitalen Textildrucks wird die Nachfrage nach druckkompatiblen Veredelungschemikalien steigern.
- Kleinere regionale Akteure werden unter Druck stehen, Formulierungen zu verbessern, um strengen Vorschriften zu entsprechen.
- Forschung und Entwicklung werden sich darauf konzentrieren, die Leistung von grünen Veredelungsmitteln zu verbessern.
- Strategische Kooperationen zwischen Chemielieferanten und Textilfabriken werden eine schnellere Marktanpassung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Finish-Chemikalien für beschichtete Stoffe und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Finish-Chemikalien für beschichtete Stoffe zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Finishchemikalien-Segment für beschichtete Stoffe hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Veredlungschemikalien für beschichtete Stoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Veredlungschemikalien für beschichtete Gewebe?
Welche Region hatte 2024 den größten Anteil am Markt für Finish-Chemikalien für beschichtete Stoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Chemisches Finish für den Markt für beschichtete Stoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Chemisches Finish für den Markt für beschichtete Stoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,542.3 million → 2032: USD 18,814.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Chemisches Finish für den Markt für beschichtete Stoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Chemisches Finish für den Markt für beschichtete Stoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Chemisches Finish für den Markt für beschichtete Stoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Chemisches Finish für den Markt für beschichtete Stoffe Market Drivers
- 3.3 Chemisches Finish für den Markt für beschichtete Stoffe Market Restraints & Challenges
- 3.4 Chemisches Finish für den Markt für beschichtete Stoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Chemisches Finish für den Markt für beschichtete Stoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Chemisches Finish für den Markt für beschichtete Stoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Chemisches Finish für den Markt für beschichtete Stoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Chemisches Finish für den Markt für beschichtete Stoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Chemisches Finish für den Markt für beschichtete Stoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Chemisches Finish für den Markt für beschichtete Stoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Chemisches Finish für den Markt für beschichtete Stoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Chemisches Finish für den Markt für beschichtete Stoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Chemisches Finish für den Markt für beschichtete Stoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Chemisches Finish für den Markt für beschichtete Stoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Chemisches Finish für den Markt für beschichtete Stoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Chemisches Finish für den Markt für beschichtete Stoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Chemisches Finish für den Markt für beschichtete Stoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Chemisches Finish für den Markt für beschichtete Stoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Chemisches Finish für den Markt für beschichtete Stoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Chemisches Finish für den Markt für beschichtete Stoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Chemisches Finish für den Markt für beschichtete Stoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Chemisches Finish für den Markt für beschichtete Stoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Chemisches Finish für den Markt für beschichtete Stoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
