
Marktübersicht
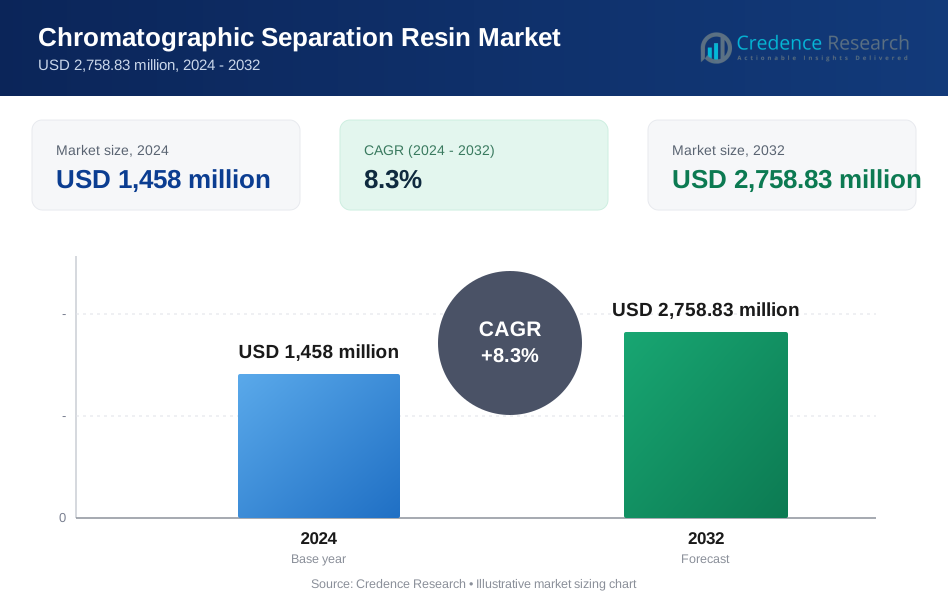
Der Markt für chromatographische Trennharze wurde im Jahr 2024 auf 1.458 Millionen USD geschätzt und soll bis 2032 voraussichtlich 2.758,83 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,3 % über den Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
|
|
1.458 Millionen USD |
| Markt für chromatographische Trennharze, CAGR | 8,3% |
| Marktgröße für chromatographische Trennharze 2032 | 2.758,83 Millionen USD |
Der Markt für chromatographische Trennharze wird von einer Gruppe etablierter globaler Akteure angeführt, darunter Merck KGaA, Thermo Fisher Scientific Inc., GE Healthcare, Tosoh Bioscience, Bio-Rad Laboratories, Agilent Technologies, Pall Corporation, Avantor Performance Materials Inc. und Mitsubishi Chemical Corporation, die alle in den Bereichen Harzchemie-Innovation, Bindungseffizienz und Lebenszyklusleistung konkurrieren. Diese Unternehmen halten starke Positionen durch umfangreiche Bioprozess-Portfolios und langfristige Beziehungen zu biopharmazeutischen Herstellern. Nordamerika ist die führende Region und macht etwa 38 % des globalen Marktes aus, unterstützt durch hohe Produktionsvolumina von Biologika, fortschrittliche Infrastruktur für die nachgelagerte Verarbeitung und die frühe Einführung von Hochleistungs-Affinitäts- und synthetischen Harzen. Europa und der asiatisch-pazifische Raum folgen, angetrieben durch die Expansion von Biosimilars und die Skalierung der Produktion.

Markteinblicke
- Der Markt für chromatographische Trennharze wurde 2024 auf 1.458 Millionen USD geschätzt und soll bis 2032 2.758,83 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,3 % im Prognosezeitraum.
- Das Marktwachstum wird hauptsächlich durch die steigende Produktion von Biologika und Biosimilars angetrieben, bei denen die Chromatographie die zentrale Methode zur nachgeschalteten Reinigung bleibt; synthetische Harze dominieren das Produktsegment aufgrund ihrer höheren Haltbarkeit und Skalierbarkeit, während die Affinitätschromatographie das Technologiesegment anführt, da sie eine hohe Selektivität bei der Reinigung von monoklonalen Antikörpern bietet.
- Zu den wichtigsten Markttrends gehören die Einführung von Hochkapazitätsharzen, intensivierte Bioprozesse und Einweg-Chromatographiesysteme; biopharmazeutische Unternehmen machen den größten Anteil der Endnutzer aus, unterstützt durch kontinuierliche kommerzielle Fertigung im großen Maßstab und die Erweiterung der Pipeline für fortschrittliche Biologika.
- Die Wettbewerbsintensität bleibt hoch, da führende Akteure den Fokus auf die Harzleistung, Ligandeninnovation und langfristige Stabilität legen, während regionale und mittelständische Anbieter durch kostengünstige Angebote, insbesondere für die Herstellung von Biosimilars, an Bedeutung gewinnen.
- Regional hält Nordamerika etwa 38 % Marktanteil, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 22 %, wobei der asiatisch-pazifische Raum das schnellste Wachstum zeigt, bedingt durch die Erweiterung der Biomanufacturing-Kapazitäten in China, Indien und Südkorea.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Im Markt für chromatographische Trennharze stellen synthetische Harze das dominierende Teilsegment dar, das den Großteil des Marktanteils aufgrund ihrer überlegenen mechanischen Festigkeit, höheren Bindungskapazität und konsistenten Leistung von Charge zu Charge ausmacht. Synthetische Polymer- und Silikabasis-Harze werden in der industriellen Bioprozessierung weit bevorzugt, insbesondere für die Reinigung von monoklonalen Antikörpern und rekombinanten Proteinen. Ihre chemische Stabilität ermöglicht wiederholte Cleaning-in-Place (CIP)-Zyklen, was die Betriebskosten für Hersteller senkt. Wachsende Produktionsvolumina in der Biopharmazie sowie der Übergang zu Hochdurchsatz- und kontinuierlichen Chromatographieprozessen treiben die starke Nachfrage nach synthetischen chromatographischen Harzen weltweit weiter an.
- Zum Beispiel ist Cytivas MabSelect™ PrismA Protein A Harz für mehr als 200 CIP-Zyklen mit 0,5 molarem Natriumhydroxid qualifiziert und liefert dynamische Bindungskapazitäten von bis zu 80 Milligramm IgG pro Milliliter Harz bei industriellen Durchflussraten, während Mercks Eshmuno® A Harz Betriebsdrücke von 3 bar unterstützt und lineare Fließgeschwindigkeiten von über 300 Zentimetern pro Stunde ohne Verlust der Auflösung ermöglicht.
Nach Technologie:
Nach Technologie hält die Affinitätschromatographie den führenden Marktanteil, angetrieben durch ihre außergewöhnliche Selektivität und hohe Ausbeuten in der nachgeschalteten Bioprozessierung. Protein A Affinitätsharze werden insbesondere umfangreich für die Reinigung von monoklonalen Antikörpern eingesetzt, die ein Kernelement der Biologika-Herstellung bleiben. Die Dominanz der Affinitätschromatographie wird durch steigende Zulassungen von Antikörper-basierten Therapeutika und Biosimilars sowie die zunehmende Einführung von Einweg- und intensivierten Reinigungsabläufen verstärkt. Während Ionenaustausch- und hydrophobe Interaktionschromatographie wesentliche Polierschritte bleiben, verankern affinitätsbasierte Techniken weiterhin die primären Erfassungsstufen in der modernen Biomanufacturing.
- Zum Beispiel sind die vorgepackten Protein A-Säulen OPUS® von Repligen für einen maximalen Hardware-Druck von bis zu 4 bar (für kleinere Säulen) oder 3 bar (für größere Säulen) qualifiziert und unterstützen typischerweise lineare Fließraten von bis zu 200 Zentimetern pro Stunde in einem Standardplattformprozess, was effiziente Zykluszeiten bei der Einweg-Antikörpergewinnung ermöglicht.
Nach Endbenutzer:
Unter den Endbenutzern stellen biopharmazeutische Unternehmen das dominierende Teilsegment dar und erfassen den größten Anteil am Verbrauch von chromatographischen Trennharzen. Diese Organisationen sind stark auf Chromatographieharze für die großtechnische Reinigung von Biologika, Impfstoffen sowie Zell- und Gentherapien angewiesen. Der Ausbau der internen Produktionskapazitäten, gepaart mit anhaltenden Investitionen in Biologika-Pipelines, untermauert die Harznachfrage aus diesem Segment. Während klinische Forschungsorganisationen und akademische Institute durch Prozessentwicklung und Forschung in frühen Phasen beitragen, bleiben biopharmazeutische Hersteller die primären Umsatztreiber aufgrund ihrer kontinuierlichen, großvolumigen und GMP-konformen Produktionsanforderungen.
Wichtige Wachstumstreiber
Erweiterung der biopharmazeutischen Produktion
Die rasche Expansion der globalen biopharmazeutischen Produktion ist ein wesentlicher Wachstumstreiber für den Markt für chromatographische Trennharze. Die zunehmende Entwicklung und Kommerzialisierung von monoklonalen Antikörpern, rekombinanten Proteinen, Impfstoffen und fortschrittlichen Biologika erfordert hocheffiziente Downstream-Reinigungsprozesse, bei denen die Chromatographie die Basistechnologie bleibt. Die steigende Prävalenz chronischer Krankheiten, onkologischer Indikationen und Autoimmunerkrankungen hat die Biologika-Pipelines beschleunigt und die Hersteller dazu veranlasst, Produktionskapazitäten zu erweitern. Große biopharmazeutische Unternehmen investieren in neue Produktionsanlagen und modernisieren bestehende Werke, was den Verbrauch von leistungsstarken chromatographischen Harzen direkt erhöht. Darüber hinaus verstärkt die regulatorische Betonung der Produktreinheit und -konsistenz die Abhängigkeit von chromatographiebasierten Trennungen und sichert die anhaltende Nachfrage nach Harzen sowohl in der kommerziellen Produktion als auch in der klinischen Spätphasenherstellung.
- Zum Beispiel hat die vierte Produktionsanlage von Samsung Biologics in Incheon 256.000 Liter Bioreaktorkapazität hinzugefügt, wodurch die gesamte installierte Kapazität auf 620.000 Liter erhöht wurde, ein Maßstab, der den Einsatz von Protein A- und Ionenaustauschharzen in großem Umfang für die kommerzielle Antikörperproduktion erfordert, während die Erweiterung der Lonza-Anlage in Portsmouth, New Hampshire, 2.000-Liter-Einweg-Bioreaktoren integriert hat, die für intensivierte Downstream-Prozesse konfiguriert sind und von Hochkapazitäts-Affinitäts- und Mischmodusharzen unterstützt werden.
Wachstum von Biosimilars und kostenoptimierten Therapeutika
Der globale Vorstoß in Richtung Biosimilars und kostenoptimierter biologischer Therapien treibt die Nachfrage nach chromatographischen Trennharzen erheblich an. Da Patentausläufe Märkte für Biosimilar-Versionen von hochwertigen Biologika öffnen, intensivieren Hersteller die Prozessoptimierung, um Erträge zu verbessern und Reinigungskosten zu senken. Chromatographieharze mit höheren Bindungskapazitäten, längeren Lebensdauern und verbesserter chemischer Stabilität werden zunehmend angenommen, um eine wirtschaftlich tragfähige Biosimilar-Produktion zu unterstützen. Insbesondere in aufstrebenden Märkten ist eine schnelle Entwicklung von Biosimilars zu beobachten, die die Harznachfrage über die traditionellen Biopharma-Hubs hinaus erweitert. Dieser Fokus auf Kosteneffizienz stärkt die Einführung fortschrittlicher synthetischer Harze, die robuste, wiederholbare Reinigungszyklen unter strengen regulatorischen Standards ermöglichen.
- Zum Beispiel hat Mercks Eshmuno® A Harz dynamische Bindungskapazitäten von 80 Milligramm IgG pro Milliliter bei industriellen Durchflussraten gezeigt und unterstützt mehr als 200 Reinigungszyklen mit Natronlauge, was eine mehrjährige Wiederverwendung in Biosimilar-Antikörper-Kampagnen ermöglicht, während Purolites Praesto® Jetted A50 Harz mit kontrollierter Jetting-Technologie hergestellt wird, die gleichmäßige Perlengrößen von etwa 50 Mikrometern liefert und die Leistung über 100 alkalische Reinigungszyklen in kommerziellen Maßstab-Operationen aufrechterhält.
Steigende Akzeptanz fortschrittlicher therapeutischer Modalitäten
Der Aufstieg fortschrittlicher therapeutischer Modalitäten, einschließlich Zelltherapien, Gentherapien und nukleinsäurebasierter Produkte, schafft neue Wachstumswege für chromatographische Trennharze. Diese komplexen Produkte erfordern spezialisierte Reinigungsstrategien, um Sicherheit, Wirksamkeit und regulatorische Konformität zu gewährleisten. Chromatographische Techniken wie Ionenaustausch, Größenausschluss und Affinitätschromatographie werden zunehmend auf virale Vektoren, Plasmid-DNA und mRNA-Reinigung zugeschnitten. Da sich die klinischen Pipelines für fortschrittliche Therapien erweitern und in Richtung Kommerzialisierung übergehen, wächst die Nachfrage nach maßgeschneiderten und hochauflösenden Harzen weiter. Dieser Wandel hin zu komplexen Biologika stärkt die langfristige Harznachfrage sowohl auf etablierten als auch auf aufstrebenden therapeutischen Plattformen.
Wichtige Trends & Chancen
Wandel zu Einweg- und intensivierten Bioprozessen
Ein bemerkenswerter Trend im Markt für chromatographische Trennharze ist der Wandel zu Einweg- und intensivierten Bioprozesssystemen. Biopharmazeutische Hersteller übernehmen Einweg-Chromatographieformate und kleinere, hochkapazitive Säulen, um Flexibilität zu verbessern und Reinigungsvalidierungsanforderungen zu reduzieren. Hochleistungs-Harze, die eine höhere Produktivität pro Zyklus liefern, unterstützen intensivierte Verarbeitungsstrategien und ermöglichen eine höhere Produktion auf kleineren Flächen. Dieser Trend schafft Möglichkeiten für Harzlieferanten, Produkte zu entwickeln, die für schnelle Verarbeitung, Skalierbarkeit und Kompatibilität mit Einweg-Systemen optimiert sind. Die zunehmende Akzeptanz modularer Bioproduktionsanlagen verstärkt diese Möglichkeit in entwickelten und aufstrebenden Märkten weiter.
- Zum Beispiel berichtet Tosoh Bioscience, dass sein TOYOPEARL® MX-Trp-650M Affinitätsharz IgG-Bindungskapazitäten von über 80 g/L erreicht und eine höhere Produktivität pro Zyklus auf reduzierten Flächen unterstützt.
Steigende Nachfrage nach maßgeschneiderten und anwendungsspezifischen Harzen
Die zunehmende Prozesskomplexität treibt die Nachfrage nach maßgeschneiderten und anwendungsspezifischen chromatographischen Harzen an. Biopharmazeutische Unternehmen suchen nach Harzen, die auf spezifische Moleküle wie Antikörper, virale Vektoren oder Nukleinsäuren zugeschnitten sind, um Selektivität und Ausbeute zu maximieren. Harzlieferanten reagieren darauf, indem sie ligandmodifizierte, gemischte und hochauflösende Produkte anbieten, die für gezielte Reinigungsherausforderungen entwickelt wurden. Dieser Anpassungstrend ermöglicht eine engere Zusammenarbeit zwischen Harzherstellern und Endnutzern und schafft langfristige Lieferbeziehungen. Da sich die Biologika-Pipelines diversifizieren, bietet der Bedarf an spezialisierten Harzlösungen erhebliche Wachstumschancen für innovationsorientierte Anbieter.
- Zum Beispiel hat Sartorius anwendungspezifische Ionenaustauschmedien wie die Sartobind® Q-Membran mitentwickelt, die DNA-Bindungskapazitäten von etwa 10 mg pro mL für virale Vektorreinigungs-Workflows bietet."
Wichtige Herausforderungen
Hohe Kosten für Chromatographieharze und Prozesseffizienz
Die hohen Kosten für chromatographische Trennharze bleiben eine zentrale Herausforderung, insbesondere für die Großserienfertigung. Affinitätsharze, insbesondere jene, die zur Reinigung von monoklonalen Antikörpern verwendet werden, stellen einen erheblichen Teil der Kosten für die nachgelagerte Verarbeitung dar. Häufiger Harzaustausch, Reinigungsanforderungen und Validierungskosten können die Produktionsbudgets belasten, insbesondere für Hersteller von Biosimilars und in aufstrebenden Märkten. Kostenempfindlichkeit kann die Einführung von Premiumharzen in preislich wettbewerbsintensiven Umgebungen einschränken und Hersteller dazu veranlassen, alternative Reinigungsstrategien zu suchen. Die Balance zwischen Leistungsverbesserungen und Kosteneffizienz bleibt eine kritische Herausforderung für sowohl Harzlieferanten als auch Endnutzer.
Technische Komplexität und Einschränkungen bei der Prozessoptimierung
Die technische Komplexität im Zusammenhang mit der chromatographiebasierten Reinigung stellt eine weitere bedeutende Herausforderung dar. Die Auswahl des optimalen Harzes, des Chromatographiemodus und der Betriebsbedingungen erfordert umfangreiche Prozessentwicklung und Validierung. Variabilität in der Zusammensetzung des Ausgangsmaterials und den Produkteigenschaften kann die Harzleistung und Reproduzierbarkeit beeinflussen. Darüber hinaus führt die Skalierung von Laborprozessen zur kommerziellen Produktion häufig zu betrieblichen Ineffizienzen und Ertragsverlusten. Diese Herausforderungen erfordern qualifiziertes Fachwissen und verlängern die Entwicklungszeiten, insbesondere für aufstrebende therapeutische Modalitäten. Die Überwindung dieser Einschränkungen erfordert kontinuierliche Innovationen im Harzdesign, in der Prozessmodellierung und in integrierten Downstream-Lösungen.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 38% den größten Anteil am Markt für chromatographische Trennharze, angetrieben durch die starke Präsenz führender biopharmazeutischer Hersteller und fortschrittlicher Bioprozessinfrastruktur. Die Vereinigten Staaten dominieren die regionale Nachfrage aufgrund hoher Produktionsvolumina von Biologika, umfangreicher F&E-Aktivitäten und der frühen Einführung fortschrittlicher Reinigungstechnologien. Die großangelegte Herstellung von monoklonalen Antikörpern und die zunehmende Kommerzialisierung von Zell- und Gentherapien erhalten den Harzverbrauch. Darüber hinaus verstärken strenge regulatorische Anforderungen an die Produktreinheit die Abhängigkeit von chromatographiebasierten Trennungen, was die stetige Nachfrage nach leistungsstarken synthetischen und Affinitätsharzen in kommerziellen und klinischen Fertigungsstätten unterstützt.
Europa
Europa macht etwa 28% des globalen Marktes für chromatographische Trennharze aus, unterstützt durch eine gut etablierte biopharmazeutische Industrie und starke Aktivitäten in der Entwicklung von Biosimilars. Länder wie Deutschland, die Schweiz, das Vereinigte Königreich und Frankreich beherbergen bedeutende Produktionszentren für Biologika und Vertragsentwicklungsorganisationen. Die Region profitiert von steigenden Investitionen in die Bioproduktionskapazität und einem robusten regulatorischen Rahmen, der Qualität und Konsistenz betont. Das Wachstum bei Biosimilars und Impfstoffen treibt weiterhin die Nachfrage nach kosteneffizienten und hochkapazitären Harzen an. Kooperative Forschungsinitiativen zwischen Industrie und akademischen Instituten stärken die langfristige Marktakzeptanz in ganz Europa.
Asien-Pazifik
Asien-Pazifik repräsentiert ungefähr 22% des Marktes für chromatographische Trennharze und ist das am schnellsten wachsende regionale Segment. Der rasche Ausbau der biopharmazeutischen Produktion in China, Indien, Südkorea und Japan treibt die starke Nachfrage nach Harzen an. Die Region profitiert von der zunehmenden Produktion von Biosimilars, steigenden Investitionen im Gesundheitswesen und unterstützenden Regierungsinitiativen zur Lokalisierung der Biologika-Produktion. Kostenwettbewerbsfähige Produktionskapazitäten fördern die Einführung fortschrittlicher chromatographischer Harze für die großflächige Reinigung. Das wachsende Outsourcing an regionale Vertragshersteller beschleunigt weiter den Harzverbrauch und positioniert Asien-Pazifik als wichtigen Wachstumsmotor im globalen Markt.
Lateinamerika
Lateinamerika hält einen geschätzten Anteil von 7% am globalen Markt für chromatographische Trennharze, unterstützt durch das allmähliche Wachstum in der biopharmazeutischen Produktion und der öffentlichen Impfstoffherstellung. Brasilien und Mexiko sind die Hauptbeiträger, angetrieben durch staatlich unterstützte Biologika-Programme und zunehmende Partnerschaften mit globalen Pharmaunternehmen. Während die Region teilweise auf importierte Harze angewiesen ist, verbessern steigende lokale Produktionskapazitäten die Akzeptanzraten. Die Ausweitung klinischer Forschungsaktivitäten und regionale Bemühungen zur Stärkung der gesundheitlichen Eigenständigkeit unterstützen ein stetiges Marktwachstum, obwohl die Akzeptanz im Vergleich zu Nordamerika und Europa moderat bleibt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht etwa 5% des Marktes für chromatographische Trennharze aus und spiegelt ihre frühe biopharmazeutische Produktionsbasis wider. Das Wachstum wird durch zunehmende Investitionen in die Gesundheitsinfrastruktur, die Impfstoffproduktion und die lokale pharmazeutische Herstellung, insbesondere in den Ländern des Golfkooperationsrates, vorangetrieben. Regierungsinitiativen zur Reduzierung der Abhängigkeit von Importen und zur Verbesserung der Verfügbarkeit von Biologika unterstützen die allmähliche Einführung von Chromatographietechnologien. Während die Marktdurchdringung begrenzt bleibt, wird erwartet, dass die Erweiterung der Forschungskapazitäten und internationale Kooperationen die langfristige Nachfrage nach chromatographischen Harzen in der gesamten Region verbessern werden.
Marktsegmentierungen:
Nach Produkttyp:
- Natürlich
- Synthetisch
Nach Technologie:
- Affinitätschromatographie
- Anionenaustauschchromatographie
- Kationenaustauschchromatographie
- Größenausschlusschromatographie
- Hydrophobe Interaktionschromatographie
Nach Endverbraucher:
- Biopharmazeutische Unternehmen
- Klinische Forschungsorganisationen
- Akademische Institute
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für chromatographische Trennharze weist eine Wettbewerbslandschaft auf, die von etablierten Unternehmen der Lebenswissenschaften und Spezialmaterialien mit starker technologischer Expertise und globalen Vertriebsnetzen dominiert wird. Führende Akteure konkurrieren in Bezug auf Harzleistung, Ligandenchemie, Bindungskapazität und Lebensdauerbeständigkeit, um die strengen Anforderungen der biopharmazeutischen Reinigung zu erfüllen. Kontinuierliche Innovationen in synthetischen und affinitätsbasierten Harzen unterstützen die Differenzierung, insbesondere für Anwendungen mit monoklonalen Antikörpern und fortschrittlichen Therapien. Strategische Investitionen in F&E, Kapazitätserweiterung und prozessspezifische Harzentwicklung bleiben zentral für die Wettbewerbspositionierung. Unternehmen stärken auch ihre Marktpräsenz durch langfristige Liefervereinbarungen mit biopharmazeutischen Herstellern und Vertragsentwicklungsorganisationen. Darüber hinaus ermöglichen Partnerschaften und Kooperationen mit Forschungsinstituten die frühzeitige Einführung neuer Harztechnologien. Während globale Akteure eine dominierende Position beibehalten, erhöhen aufstrebende regionale Anbieter den Wettbewerb, indem sie kostenoptimierte Alternativen anbieten, insbesondere für die Herstellung von Biosimilars und hochvolumige Reinigungsabläufe.
Analyse der Hauptakteure
- Merck KGaA
- Thermo Fisher Scientific Inc.
- Tosoh Bioscience
- Agilent Technologies
- Bio-Rad Laboratories
- GE Healthcare
- Pall Corporation
- Avantor Performance Materials Inc.
- Mitsubishi Chemical Corporation
- Waters Corporation
Neueste Entwicklungen
- Im Oktober 2025 gab Merck die Unterzeichnung einer endgültigen Vereinbarung zur Übernahme des Chromatographiegeschäfts von JSR Life Sciences bekannt, das fortschrittliche Protein-A-Harztechnologien von JSR wie Amsphere™ A3 und Amsphere™ A+ Protein-A-Harze umfasst. Dies erweitert Mercks Portfolio zur nachgelagerten Reinigung, um effizientere Antikörperreinigungsabläufe in der biopharmazeutischen Herstellung zu unterstützen.
- Im Dezember 2024 stellte Agilent auf dem HUPO 2024 World Congress die Infinity III LC Series Plattformen vor, die, obwohl hauptsächlich Instrumente, fortschrittliche Flüssigchromatographie-Trennungen unterstützen und Agilents Erweiterung von Hochleistungs-LC-Systemen unterstreichen, die die Kompatibilität mit modernen harzbasierten Arbeitsabläufen in analytischen und präparativen Anwendungen verbessern.
- Im Juli 2024 kündigte Tosoh Bioscience strategische Initiativen in chromatographischen Lösungen an, die sich auf seine Flüssigchromatographie-Harze und nachgelagerte Verarbeitungsmedien konzentrieren, was die kontinuierliche Verbesserung seiner TOYOPEARL®- und TSKgel-Harztechnologien zur Biomolekülreinigung in verschiedenen Maßstäben widerspiegelt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Endnutzer und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird weiter steigen, da sich die globalen biopharmazeutischen Pipelines erweitern, insbesondere für monoklonale Antikörper, Impfstoffe und rekombinante Proteine.
- Fortschrittliche synthetische und affinitätsbasierte Harze werden aufgrund ihrer höheren Bindungskapazität und längeren Betriebslebensdauer eine breitere Akzeptanz finden.
- Die Herstellung von Biosimilars wird zunehmend kosteneffiziente und hochdurchsatzfähige chromatographische Harzlösungen priorisieren.
- Maßgeschneiderte und anwendungsspezifische Harze werden stärker angenommen, um molekülspezifische Reinigungsherausforderungen zu bewältigen.
- Einweg- und intensivierte Chromatographieformate werden das Design und die Einsatzstrategien von Harzen neu gestalten.
- Die Kommerzialisierung von Zell- und Gentherapien wird neue Nachfrage nach spezialisierten Ionenaustausch- und Größenausschlussharzen schaffen.
- Die Einführung kontinuierlicher Bioprozesse wird den Bedarf an Harzen antreiben, die mit verlängertem und stabilem Betrieb kompatibel sind.
- Der asiatisch-pazifische Raum wird sich als wichtiger Wachstumsmotor herauskristallisieren, unterstützt durch die Erweiterung der biopharmazeutischen Infrastruktur.
- Die Zusammenarbeit zwischen Harzlieferanten und biopharmazeutischen Herstellern wird sich vertiefen, um nachgelagerte Arbeitsabläufe zu optimieren.
- Fortlaufende Innovationen in der Ligandenchemie und Harzmatrizen werden weiterhin zentral für die langfristige wettbewerbsfähige Differenzierung sein.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für chromatographische Trennharze und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für chromatographische Trennharze zwischen 2024 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Faktoren, die das Wachstum des Marktes für chromatographische Trennharze antreiben?
Was sind die Haupttypen von chromatographischen Trennharzen, die auf dem Markt erhältlich sind?
Wie stellen Hersteller die Qualität und Leistung von chromatographischen Trennharzen sicher?
Wer sind die führenden Unternehmen im Markt für chromatographische Trennharze?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Chromatographische Trennharzmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Chromatographische Trennharzmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,458 million → 2032: USD 2,758.83 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Chromatographische Trennharzmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Chromatographische Trennharzmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Chromatographische Trennharzmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Chromatographische Trennharzmarkt Market Drivers
- 3.3 Chromatographische Trennharzmarkt Market Restraints & Challenges
- 3.4 Chromatographische Trennharzmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Chromatographische Trennharzmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Chromatographische Trennharzmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Chromatographische Trennharzmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Chromatographische Trennharzmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Chromatographische Trennharzmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Chromatographische Trennharzmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Chromatographische Trennharzmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Chromatographische Trennharzmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Chromatographische Trennharzmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Chromatographische Trennharzmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Chromatographische Trennharzmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Chromatographische Trennharzmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Chromatographische Trennharzmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Chromatographische Trennharzmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Chromatographische Trennharzmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Chromatographische Trennharzmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Chromatographische Trennharzmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Chromatographische Trennharzmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Chromatographische Trennharzmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
