
Marktübersicht
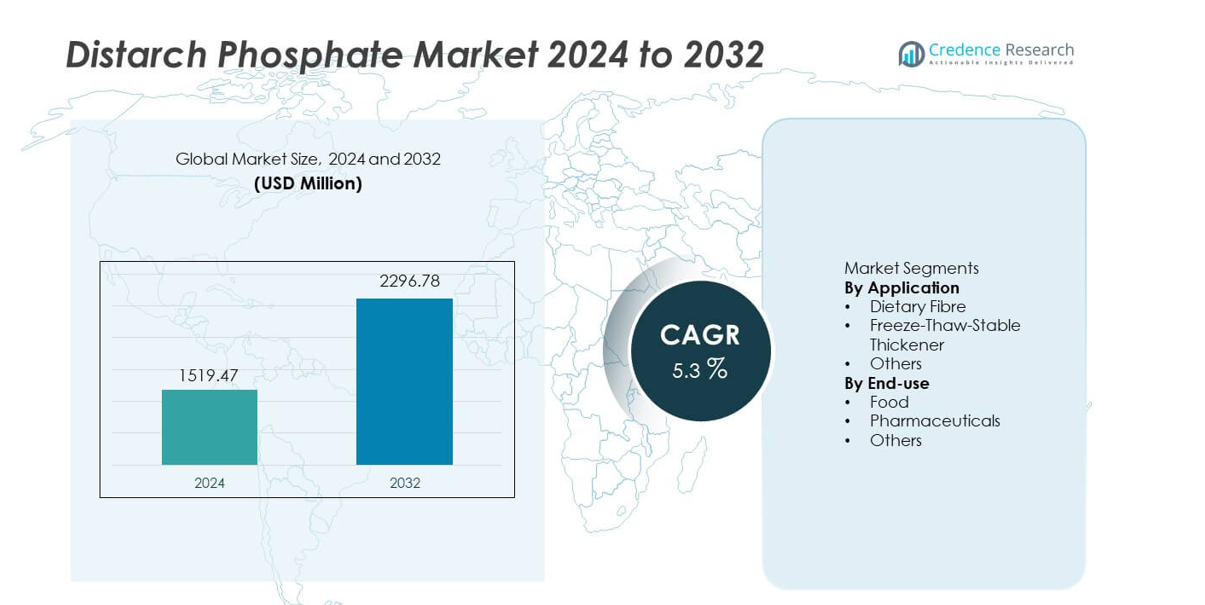
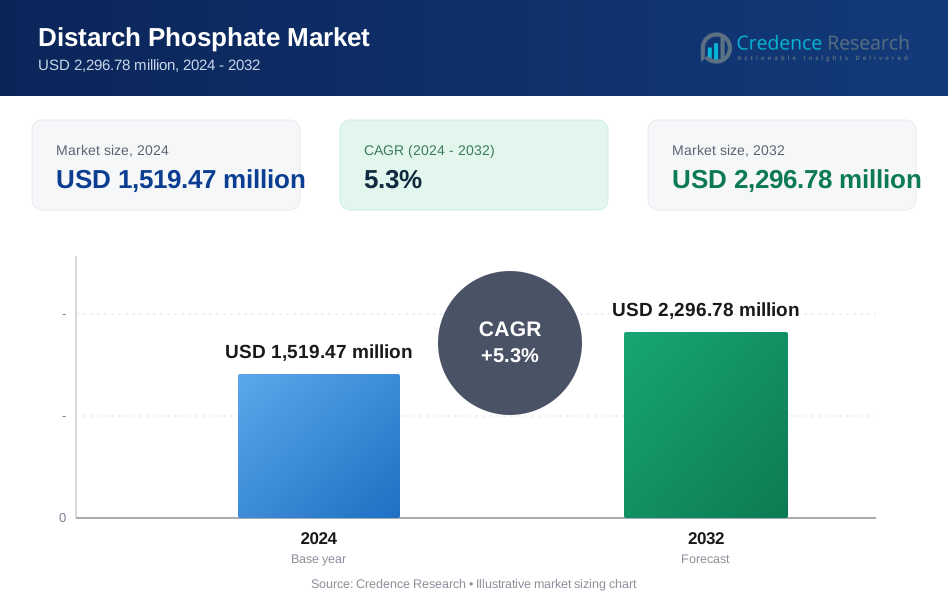
Der Distarch-Phosphat-Markt erreichte im Jahr 2024 1.519,47 Millionen USD und wird voraussichtlich bis 2032 auf 2.296,78 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Distarch-Phosphat-Marktes 2024 | USD 1.519,47 Millionen |
| Distarch-Phosphat-Markt, CAGR | 5,3% |
| Größe des Distarch-Phosphat-Marktes 2032 | USD 2.296,78 Millionen |
Zu den führenden Unternehmen im Distarch-Phosphat-Markt gehören Cargill, Incorporated, Tate & Lyle PLC, Ingredion Incorporated, Archer Daniels Midland Company (ADM), Roquette Frères, Avebe, Agrana Beteiligungs-AG, Emsland Group, Global Bio-Chem Technology Group und Fooding Group Limited. Diese konzentrieren sich auf fortschrittliche Stärkemodifikationstechnologien, Clean-Label-Lösungen und verbesserte Gefrier-Tau-Stabilität, um die steigende Nachfrage in den Lebensmittel- und Pharmasektoren zu decken. Diese Unternehmen stärken ihre Wettbewerbsfähigkeit durch Kapazitätserweiterung, nachhaltige Beschaffung und Zusammenarbeit mit Herstellern von verarbeiteten Lebensmitteln. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 34 % an, unterstützt durch großflächige Stärkeproduktion, schnelle Urbanisierung und wachsenden Konsum von verarbeiteten und Convenience-Lebensmitteln, während Nordamerika und Europa aufgrund der starken Nachfrage nach funktionalen und leistungsstarken Stärkezutaten folgen.
Markteinblicke
- Der Distarch-Phosphat-Markt erreichte im Jahr 2024 1.519,47 Millionen USD und wird bis 2032 mit einer CAGR von 5,3 % wachsen.
- Starke Markttreiber sind die steigende Nachfrage nach Texturstabilität und Gefrier-Tau-Leistung, wobei gefrier-tau-stabile Verdickungsmittel einen Anteil von 54 % halten, da sie eine wesentliche Rolle in gefrorenen und verarbeiteten Lebensmitteln spielen.
- Wichtige Trends heben die Einführung von Clean-Label-Produkten und die breitere Verwendung in Ernährungsformulierungen hervor, während der asiatisch-pazifische Raum mit einem regionalen Anteil von 34 % führt, unterstützt durch großflächige Lebensmittelproduktion und wachsenden städtischen Konsum.
- Der Wettbewerb intensiviert sich, da große Akteure in fortschrittliche Stärkeverarbeitung, nachhaltige Beschaffung und Kapazitätserweiterungen investieren, um ihre Marktpräsenz zu stärken.
- Marktbeschränkungen umfassen regulatorische Einschränkungen bei der Verwendung von modifizierten Stärken und den Wettbewerb durch natürliche Verdickungsmittel, während die Lebensmittelindustrie mit einem Anteil von 72 % dominiert, angetrieben durch die steigende Nachfrage nach verarbeiteten, gefrorenen und Convenience-Produkten.
Marktsegmentierungsanalyse:
Nach Anwendung
Der gefrier-taustabile Verdicker dominiert das Anwendungssegment mit einem Anteil von 54 %, angetrieben durch die starke Nachfrage von Lebensmittelverarbeitern, die Zutaten benötigen, die Textur und Viskosität während Lagerung, Einfrieren und Aufwärmen beibehalten. Distärkephosphat zeigt gute Leistung unter Scherstress und Temperaturschwankungen und ist daher unerlässlich in Fertiggerichten, Saucen, Backfüllungen und Tiefkühldesserts. Anwendungen in Ballaststoffen halten einen kleineren, aber wachsenden Anteil, da Verbraucher nach Produkten mit sauberem Etikett und funktionalen Gesundheitsvorteilen suchen. Die Kategorie „Andere“ wächst stetig aufgrund der breiteren Verwendung in industriellen Formulierungen. Der zunehmende Fokus auf Produktstabilität und verlängerte Haltbarkeit stärkt weiterhin die Führungsposition des Segments.
- Zum Beispiel betreibt Cargill Stärkemodifikationsanlagen in mehreren Ländern und berichtet über viele proprietäre modifizierte Stärkeklassen, die den Einsatz bei Gefrier-Tau-Anwendungen in der Fertiggerichtproduktion unterstützen, bestätigt durch die Offenlegung des Zutatenportfolios.
Nach Endverwendung
Die Lebensmittelindustrie führt das Endnutzungssegment mit einem Anteil von 72 % an, unterstützt durch den weit verbreiteten Einsatz von Distärkephosphat in verarbeiteten Lebensmitteln, Convenience-Produkten, Backwaren und Milchprodukten. Hersteller verlassen sich auf seine verbesserte Stabilität, Viskositätskontrolle und Widerstandsfähigkeit gegenüber sauren und hochtemperierten Umgebungen. Pharmazeutika halten einen moderaten Anteil, da der Inhaltsstoff in Tablettenbindungen und kontrollierten Freisetzungsformulierungen aufgrund seiner strukturellen Integrität verwendet wird. Die Kategorie „Andere“ expandiert allmählich durch die Einführung in Körperpflege- und Industrieprodukte. Der steigende Verbrauch von verpackten und tiefgekühlten Lebensmitteln stärkt weiterhin die Nachfrage im dominanten Lebensmittelsegment.
- Zum Beispiel listet Ingredion über 40 Stärkelösungen mit sauberem Etikett auf und betreibt Produktionsstätten an 44 Standorten, was eine validierte Anwendung in Back-, Milch- und verarbeiteten Lebensmittelproduktionslinien basierend auf technischer Dokumentation des Unternehmens ermöglicht.
Wichtiger Wachstumstreiber
Steigende Nachfrage nach verarbeiteten und Convenience-Lebensmitteln
Der weltweite Verbrauch von Fertiggerichten, Backwaren, Saucen und Tiefkühlkost nimmt weiter zu und treibt die starke Nachfrage nach Distärkephosphat aufgrund seiner überlegenen Verdickungsstabilität und Gefrier-Tau-Beständigkeit an. Hersteller verwenden diesen Inhaltsstoff, um die Produkttextur zu erhalten, die Haltbarkeit zu verlängern und die Hitzebeständigkeit während der Verarbeitung zu verbessern. Der Trend zu schnellen Mahlzeiten in städtischen Bevölkerungen unterstützt die Einführung weiter. Da Lebensmittelhersteller in texturverbessernde und sauber etikettierte Zutaten investieren, wird Distärkephosphat unerlässlich, um eine gleichbleibende Qualität in groß angelegten Produktionsumgebungen zu erreichen.
- Zum Beispiel betreibt Tate & Lyle Produktionsstätten und liefert Speziallebensmittelzutaten, einschließlich modifizierter Stärktechnologien, die in gefrorenen Backwaren und Fertiggerichtanwendungen verwendet werden, wie in den globalen Zutatenportfolioinformationen des Unternehmens angegeben.
Erweiterte Anwendungen in der Pharmaindustrie
Pharmahersteller übernehmen zunehmend Distärkephosphat als Bindemittel, Zerfallsbeschleuniger und Stabilisator in Tabletten und kontrollierten Freisetzungsformulierungen. Seine strukturelle Integrität unter Druck, Feuchtigkeitsbeständigkeit und Fähigkeit zur Verbesserung der Arzneimittelabgabe machen es wertvoll in der modernen Arzneimittelherstellung. Das Wachstum der Generikaproduktion und der steigende Verbrauch von festen oralen Darreichungsformen stärken die Einführung. Da Unternehmen nach konsistenten, sicheren und kostengünstigen Hilfsstoffen suchen, gewinnt Distärkephosphat in globalen pharmazeutischen Lieferketten an Bedeutung und unterstützt das langfristige Marktwachstum.
- Zum Beispiel betreibt Archer Daniels Midland (ADM) über 270 Verarbeitungsanlagen und 420 Erntebeschaffungsstandorte, und seine funktionellen Stärkederivate umfassen Hilfsstoffe, die in ADM-Zutatenreferenzen für Tablettenstabilität und Leistungsfähigkeit der Arzneimittelformulierung aufgeführt sind.
Verschiebung hin zu Clean-Label- und funktionellen Zutaten
Die Verbraucherpräferenz für natürliche, pflanzlich gewonnene und minimal verarbeitete Zutaten steigert die Nachfrage nach modifizierten Stärken mit klarer Funktionalität. Distärkephosphat entspricht den Clean-Label-Erwartungen, indem es verbesserte Stabilität mit begrenzter chemischer Modifikation im Vergleich zu synthetischen Zusatzstoffen bietet. Lebensmittelunternehmen verwenden es, um die Viskosität zu erhöhen, die Textur zu verbessern und die Abhängigkeit von künstlichen Verdickungsmitteln zu reduzieren. Während Marken Produkte reformulieren, um Transparenzstandards zu erfüllen, wächst die Nachfrage nach funktionellen Zutaten, die Leistung und Verbraucherakzeptanz in Einklang bringen. Diese Verschiebung unterstützt ein stetiges Wachstum in allen Kategorien verpackter Lebensmittel.
Wichtiger Trend und Chance
Annahme von gefrier-taustabilen Zutaten in Tiefkühlprodukten
Das Wachstum bei Tiefkühldesserts, Backfüllungen und Fertiggerichten schafft Chancen für Distärkephosphat aufgrund seiner überlegenen Gefrier-Tau-Stabilität und Widerstandsfähigkeit gegen Synärese. Hersteller suchen nach Zutaten, die Textur und Viskosität während der gesamten Kühlkettenverteilung beibehalten. Während der Tiefkühlkostsektor weltweit expandiert, erkunden Unternehmen modifizierte Stärken, die die Produktqualität unterstützen und gleichzeitig den Clean-Label-Trends entsprechen. Diese Nachfrage eröffnet neue Möglichkeiten für Anbieter, die leistungsstarke Varianten anbieten, die auf Anwendungen bei niedrigen Temperaturen und großflächige Produktionsanforderungen zugeschnitten sind.
- Zum Beispiel betreibt Roquette zahlreiche Industrieanlagen und bietet verschiedene modifizierte Stärkelösungen, die für Kältestabilität gemäß seinem Lebensmittelanwendungsportfolio entwickelt wurden, einschließlich der Verwendung in Tiefkühlbackwaren und Dessertkategorien, die in Roquette-Technischen Datenblättern aufgezeichnet sind.
Steigende Verwendung in Ernährungs- und Ballaststoffprodukten
Der weltweite Vorstoß für ballaststoffreiche Lebensmittel bietet neue Wachstumswege für Distärkephosphat, insbesondere in angereicherten Backwaren, Cerealien und funktionellen Ernährungsprodukten. Seine Fähigkeit, den Ballaststoffgehalt zu erhöhen, ohne die Textur oder das Mundgefühl zu beeinträchtigen, unterstützt die zunehmende Verwendung in gesundheitsorientierten Formulierungen. Da Verbraucher Darmgesundheit und ausgewogene Ernährung priorisieren, investieren Hersteller in Zutaten, die sowohl funktionelle als auch ernährungsphysiologische Vorteile bieten. Das wachsende Interesse an fettarmen und kalorienarmen Produkten stärkt die Gelegenheit für Distärkephosphat in ballaststoffangereicherten Anwendungen weiter.
- Zum Beispiel betreibt Agrana zahlreiche Produktionsstätten in verschiedenen Ländern weltweit und listet diätetische und funktionelle Stärkederivate auf, die in ballaststoffreichen Backwaren- und Cerealienanwendungen verwendet werden, unterstützt durch Agrana-Zutatendokumentation und Produktspezifikationsberichte.
Wichtige Herausforderung
Regulatorische Einschränkungen bei modifizierten Stärken
Sich entwickelnde Lebensmittelsicherheits- und Kennzeichnungsbestimmungen schaffen Herausforderungen für Hersteller, die modifizierte Stärken wie Distärkephosphat verwenden. Verschiedene Regionen setzen unterschiedliche Grenzen für chemische Modifikation und Verwendungsniveaus durch, was strikte Einhaltung und häufige Reformulierung erfordert. Diese Anforderungen erhöhen die Produktionskosten und verlangsamen die Innovation für globale Anbieter. Clean-Label-Drucke drängen Marken auch zu einfacheren Zutatenlisten, was die Verwendung in bestimmten Produktkategorien einschränken kann. Die Navigation durch diese regulatorischen Komplexitäten bleibt eine wichtige Herausforderung für Marktteilnehmer.
Verfügbarkeit von Ersatz-Verdickungsmitteln
Der Wettbewerb durch alternative Verdickungsmittel – wie native Stärken, Guarkernmehl, Xanthan und andere Hydrokolloide – stellt eine Herausforderung für die Akzeptanz von Distärkephosphat dar. Diese Ersatzstoffe bieten unterschiedliche funktionale Vorteile und passen gut zu natürlichen und Clean-Label-Präferenzen. Preisschwankungen und die regionale Verfügbarkeit von Rohstoffen beeinflussen ebenfalls die Kaufentscheidung. In Anwendungen, bei denen extreme Stabilität nicht erforderlich ist, können Hersteller kostengünstigere oder etikettenfreundlichere Alternativen wählen. Dieser Wettbewerb senkt die Wechselkosten und erhöht den Druck auf die Lieferanten von Distärkephosphat, sich durch Leistung und Qualität zu differenzieren.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 27 %, angetrieben durch die starke Nachfrage nach verarbeiteten Lebensmitteln, Backwaren und Fertiggerichten, die auf Distärkephosphat für Texturstabilität und Gefrier-Tau-Leistung angewiesen sind. Lebensmittelhersteller verwenden den Inhaltsstoff, um die Produktkonsistenz zu verbessern und die Haltbarkeit in gefrorenen und gekühlten Kategorien zu verlängern. Die Präsenz einer gut etablierten Pharmaindustrie unterstützt zudem die Verwendung in Tablettenbindungs- und kontrollierten Freisetzungsanwendungen. Das steigende Verbraucherinteresse an Clean-Label- und funktionalen Inhaltsstoffen fördert die Produktreformulierung, während technologische Fortschritte in der Stärkmodifikation ein stetiges Marktwachstum in der gesamten Region unterstützen.
Europa
Europa hat einen Marktanteil von 25 %, unterstützt durch strenge Lebensmittelqualitätsvorschriften und eine hohe Akzeptanz von texturstabilisierenden Inhaltsstoffen in den Bereichen Backwaren, Milchprodukte und Fertiggerichte. Die Nachfrage nach Distärkephosphat steigt, da Hersteller die Etikettierungsstandards erfüllen und die Produktleistung in verarbeiteten Lebensmitteln aufrechterhalten. Der starke Pharmasektor der Region trägt ebenfalls zu einer stetigen Nutzung in Hilfsstoffanwendungen bei. Das wachsende Interesse an pflanzlichen und ballaststoffreichen Lebensmitteln treibt den zusätzlichen Einsatz an. Nachhaltigkeitsorientierte Innovationen in der Stärkebeschaffung und -verarbeitung beeinflussen das Marktwachstum weiter und stärken Europas Position als reifer, aber stetig wachsender Markt.
Asien-Pazifik
Der Asien-Pazifik-Raum führt den globalen Markt mit einem Marktanteil von 34 % an, angetrieben durch das schnelle Wachstum des Konsums von verarbeiteten Lebensmitteln, Tiefkühlprodukten und der expandierenden pharmazeutischen Produktion. Länder wie China, Indien, Japan und Südkorea verzeichnen einen steigenden Einsatz von Distärkephosphat in Nudeln, Saucen, Backwaren und verpackten Lebensmitteln. Die zunehmende Urbanisierung und sich ändernde Ernährungsgewohnheiten beschleunigen die Nachfrage nach stabilen, hitzebeständigen und kosteneffizienten Verdickungsmitteln. Die großflächige Stärkeproduktion und die wachsende industrielle Kapazität senken die Herstellungskosten. Die staatliche Unterstützung für die Modernisierung der Lebensmittelverarbeitung und die exportorientierte Produktion stärkt die regionale Marktführerschaft weiter.
Lateinamerika
Lateinamerika hält einen Marktanteil von 8 %, mit steigender Nachfrage nach Distärkephosphat, angetrieben durch das Wachstum bei verarbeiteten Lebensmitteln, Backwaren und Milchproduktanwendungen. Hersteller in Brasilien, Mexiko und Argentinien setzen zunehmend auf den Inhaltsstoff, um die Produktstabilität unter unterschiedlichen Temperatur- und Lagerbedingungen zu verbessern. Die expandierende pharmazeutische Produktion trägt ebenfalls zur Akzeptanz bei. Während das Wachstum allmählich bleibt, stärken der steigende Konsum von Fertiggerichten und die Verbesserung der lokalen Verarbeitungskapazitäten die Marktchancen. Die wirtschaftliche Entwicklung und Investitionen in die Lebensmittelherstellungsinfrastruktur unterstützen eine breitere Nutzung in der gesamten Region.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert einen Marktanteil von 6 %, unterstützt durch expandierende Lebensmittelverarbeitungsindustrien und eine steigende Nachfrage nach haltbaren Produkten, die für heiße Klimazonen geeignet sind. Distärkephosphat wird häufig verwendet, um die Textur zu erhalten und Synerese in Saucen, Milchprodukten und Tiefkühlkost zu verhindern. Die zunehmende Urbanisierung und die Abhängigkeit von verpackten Mahlzeiten steigern die Nachfrage. Die Anwendung in der Pharmaindustrie steigt, da die regionale Arzneimittelproduktion expandiert. Obwohl die Marktreife geringer bleibt, tragen steigende Investitionen in Lebensmitteltechnologie und verbesserter Zugang zur Lieferkette zu einem stetigen Wachstum im Nahen Osten und Afrika bei.
Marktsegmentierungen:
Nach Anwendung
- Ballaststoffe
- Gefrier-Tau-Stabiler Verdicker
- Andere
Nach Endverwendung
- Lebensmittel
- Pharmazeutika
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst Cargill, Incorporated, Tate & Lyle PLC, Ingredion Incorporated, Archer Daniels Midland Company (ADM), Roquette Frères, Avebe, Agrana Beteiligungs-AG, Emsland Group, Global Bio-Chem Technology Group und Fooding Group Limited. Diese Unternehmen konkurrieren, indem sie ihre Portfolios an modifizierten Stärken erweitern, die funktionale Leistung verbessern und die Produktionseffizienz steigern, um die steigende Nachfrage nach Lebensmitteln und Pharmazeutika zu erfüllen. Führende Akteure investieren in fortschrittliche Stärketechnologien, um überlegene Gefrier-Tau-Stabilität, Viskositätskontrolle und Clean-Label-Kompatibilität zu bieten. Strategische Partnerschaften mit Lebensmittelherstellern sowie Kapazitätserweiterungen in wachstumsstarken Regionen stärken die Marktpräsenz. Nachhaltigkeitsgetriebene Beschaffungsinitiativen und Innovationen bei pflanzlichen Zutaten helfen, Angebote zu differenzieren, da Verbraucher zunehmend gesündere und transparentere Lebensmittelprodukte bevorzugen. Da der Wettbewerb intensiver wird, konzentrieren sich die Unternehmen auf Qualitätskonsistenz, regulatorische Konformität und maßgeschneiderte Lösungen für verschiedene industrielle Anwendungen.
Schlüsselspieler-Analyse
- Cargill, Incorporated
- Tate & Lyle PLC
- Ingredion Incorporated
- Archer Daniels Midland Company (ADM)
- Roquette Frères
- Avebe
- Agrana Beteiligungs-AG
- Emsland Group
- Global Bio-Chem Technology Group
- Fooding Group Limited
Neueste Entwicklungen
- Im August 2024 brachte Roquette Frères CLEARAM TR Tapioka-Kochstärken auf den Markt. Die Produktreihe richtet sich an Saucen, Milchdesserts und Backfüllungen.
- Im Februar 2024 führte Ingredion Incorporated NOVATION Indulge 2940 ein. Diese etikettenfreundliche native Stärke zielt auf Gelierung und Mundgefühl ab.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Distärkephosphat wird steigen, da der Konsum von verarbeiteten und Convenience-Lebensmitteln weltweit zunimmt.
- Gefrier- und tau-stabile Formulierungen werden eine stärkere Verbreitung in Tiefkühlgerichten, Backfüllungen und Milchprodukten finden.
- Clean-Label-Reformulierungen werden das Interesse an modifizierten Stärken mit minimaler chemischer Verarbeitung steigern.
- Pharmazeutische Anwendungen werden sich ausweiten, da Hersteller nach stabilen, sicheren und kostengünstigen Hilfsstoffen suchen.
- Der asiatisch-pazifische Raum wird aufgrund steigender Lebensmittelproduktion und industrieller Kapazität weiterhin das Marktwachstum anführen.
- Investitionen in fortschrittliche Stärkemodifikationstechnologien werden Produktinnovation und Leistung beschleunigen.
- Nachhaltigkeitsinitiativen werden Unternehmen zu umweltverantwortlicher Beschaffung und Verarbeitung drängen.
- Der Wettbewerb durch natürliche Verdickungsmittel wird zunehmen und Leistungsverbesserungen bei modifizierten Stärken fördern.
- Die steigende Nachfrage nach faserreichen und funktionellen Ernährungsprodukten wird die Nutzung in gesundheitsorientierten Lebensmitteln erweitern.
- Globale Lebensmittelhersteller werden spezialisiertere Stärkelösungen übernehmen, um Texturstabilität und Haltbarkeit zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Distarchphosphat und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Distarchphosphat zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Distarch-Phosphat-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Distarchphosphat-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für Distarchphosphate?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Distärkephosphat-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Distärkephosphat-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,519.47 million → 2032: USD 2,296.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Distärkephosphat-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Distärkephosphat-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Distärkephosphat-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Distärkephosphat-Markt Market Drivers
- 3.3 Distärkephosphat-Markt Market Restraints & Challenges
- 3.4 Distärkephosphat-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Distärkephosphat-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Distärkephosphat-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Distärkephosphat-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Distärkephosphat-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Distärkephosphat-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Distärkephosphat-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Distärkephosphat-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Distärkephosphat-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Distärkephosphat-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Distärkephosphat-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Distärkephosphat-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Distärkephosphat-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Distärkephosphat-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Distärkephosphat-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Distärkephosphat-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Distärkephosphat-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Distärkephosphat-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Distärkephosphat-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Distärkephosphat-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
