
Überblick über den Markt für Materialien für grünen Wasserstoff:
Die Größe des Marktes für Materialien für grünen Wasserstoff wurde im Jahr 2024 auf 1.711,50 Millionen USD geschätzt und wird voraussichtlich bis 2032 32.264,1 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 44,35 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Materialien für grünen Wasserstoff 2024 | 1.711,50 Millionen USD |
| Markt für Materialien für grünen Wasserstoff, CAGR | 44,35 % |
| Marktgröße für Materialien für grünen Wasserstoff 2032 | 32.264,1 Millionen USD |
Einblicke in den Markt für Materialien für grünen Wasserstoff
- Das Marktwachstum wird hauptsächlich durch den großflächigen Einsatz von elektrolyseurgetriebenen erneuerbaren Energien, starke staatliche Anreize und die steigende Nachfrage nach Dekarbonisierung in den Bereichen Energie, industrielle Fertigung und Mobilität getrieben, was die Nachfrage nach Membranen, Elektroden und Katalysatoren erheblich erhöht.
- Elektrolyseurmembranen & -elektroden dominierten den Markt mit einem Anteil von 42,6 % im Jahr 2024, gefolgt von Katalysatoren mit 27,4 %, während die Elektrolyseurproduktion mit einem Anteil von 46,8 % die Anwendungen anführte, was die hohe Materialintensität in Wasserstoffproduktionssystemen widerspiegelt.
- Marktbeschränkungen umfassen hohe Kosten für Edelmetalle, Einschränkungen in der Lieferkette und Herausforderungen bei der Haltbarkeit unter Hochdruck- und korrosiven Betriebsbedingungen, die die Gesamteffizienz der Materialien und die Wirtschaftlichkeit von Projekten beeinflussen.
- Europa führte den Markt mit einem Anteil von 34,7 % im Jahr 2024 an, gefolgt von Nordamerika mit 28,4 % und dem asiatisch-pazifischen Raum mit 25,6 %, unterstützt durch starke Wasserstoffpolitiken, den Ausbau der erneuerbaren Kapazitäten und steigende Investitionen in die Infrastruktur für grünen Wasserstoff.
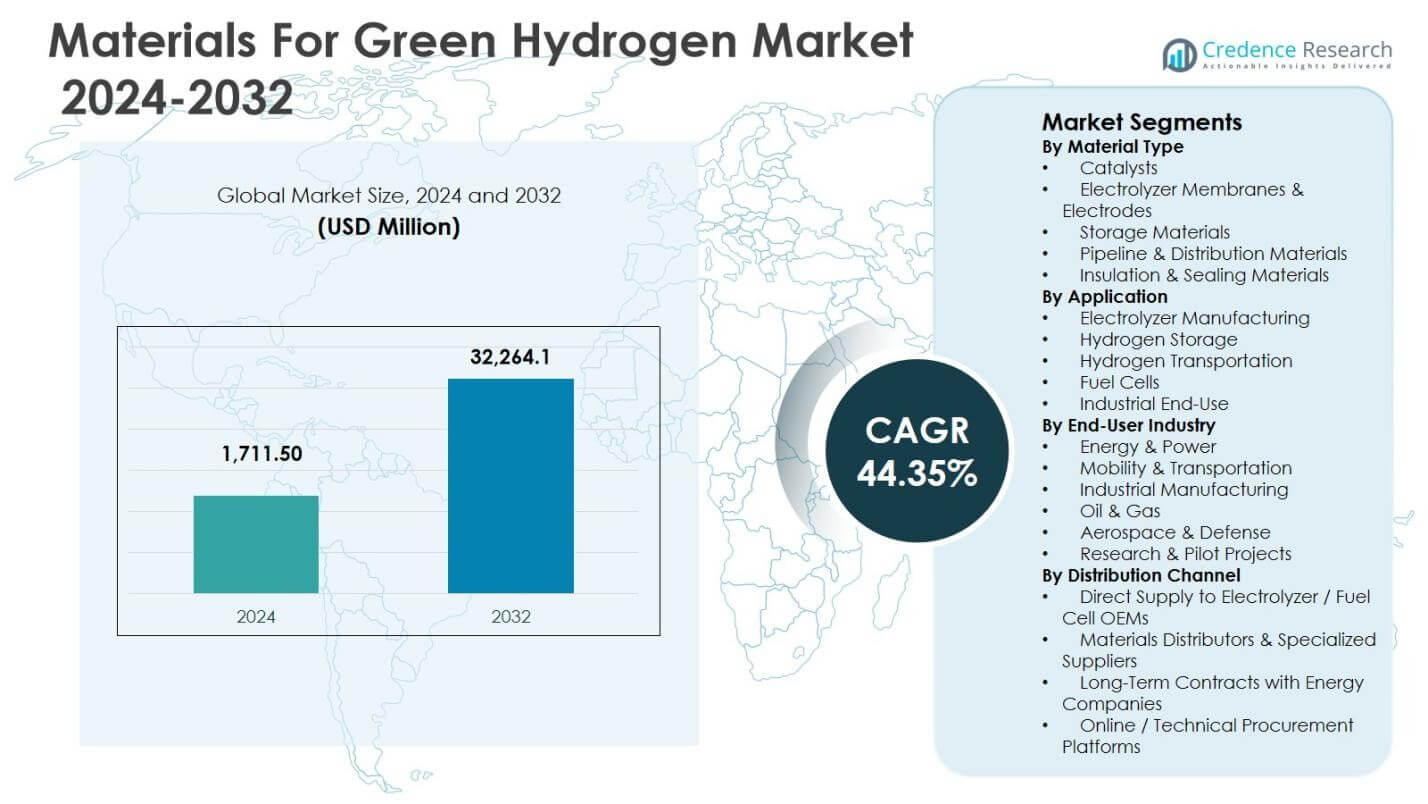
Analyse der Marktsegmentierung für Materialien für grünen Wasserstoff:
Nach Materialtyp:
Der Markt für Materialien für grünen Wasserstoff nach Materialtyp wird von Elektrolyseurmembranen & -elektroden angeführt, die im Jahr 2024 einen Marktanteil von 42,6 % ausmachten, angetrieben durch ihre entscheidende Rolle in PEM- und alkalischen Elektrolyseuren, die für die großflächige Produktion von grünem Wasserstoff verwendet werden. Die starke Nachfrage nach hocheffizienten Protonenaustauschmembranen, iridium- und platinbasierten Katalysatoren und langlebigen Elektrodenbeschichtungen unterstützt diese Dominanz. Katalysatoren folgten mit einem Anteil von 27,4 %, unterstützt durch laufende F&E zur Reduzierung der Edelmetallbeladung. Speichermaterialien, Pipeline- & Verteilungsmaterialien sowie Isolations- & Dichtungsmaterialien hielten zusammen einen Anteil von 30,0 %, angetrieben durch den Infrastrukturausbau und Sicherheitsanforderungen.
- Zum Beispiel berichtet W. L. Gore & Associates, dass seine fortschrittliche PEM-Membran (z. B. die M275-Serie) etwa 5 % höhere Zellspannungseffizienz als herkömmliche PEMs bei der Wasserelektrolyse liefert, wodurch der Strombedarf pro Kilogramm grünen Wasserstoffs gesenkt und kompaktere Stacks für große Projekte ermöglicht werden.
Nach Anwendung:
Nach Anwendung dominierte die Elektrolyseur-Herstellung den Markt für Materialien für grünen Wasserstoff mit einem Marktanteil von 46,8 % im Jahr 2024, unterstützt durch den schnellen globalen Einsatz von Elektrolyseuren im Versorgungsmaßstab in Verbindung mit erneuerbaren Energieprojekten. Staatliche Anreize, Kapazitätserweiterungsziele und sinkende Elektrolyseurkosten treiben die Materialnachfrage in diesem Segment erheblich an. Die Wasserstoffspeicherung machte einen Anteil von 21,9 % aus, angetrieben durch Investitionen in komprimierte und Feststoffspeichertechnologien. Der Wasserstofftransport hielt einen Anteil von 15,6 %, unterstützt durch die Nachrüstung von Pipelines und Vertriebsnetzen, während Brennstoffzellen und industrielle Endanwendungen zusammen einen Anteil von 15,7 % ausmachten, angetrieben durch Mobilitäts- und industrielle Dekarbonisierungsinitiativen.
- Zum Beispiel baut Linde einen 35-MW-PEM-Elektrolyseur in seiner Anlage in den Niagara-Fällen, der ab 2025 täglich 14 Tonnen grünen Wasserstoff mit Wasserkraft produzieren soll.
Nach Endverbraucherindustrie:
Der Energie- & Stromsektor erwies sich als die dominierende Endverbraucherindustrie mit einem Marktanteil von 38,3 % im Jahr 2024, angetrieben durch groß angelegte grüne Wasserstoffprojekte, die mit Solar- und Windstromerzeugung integriert sind. Nationale Wasserstoffstrategien und der Bedarf an Energiespeicherung im Netzmaßstab unterstützen die Materialnachfrage aus diesem Segment stark. Die industrielle Fertigung folgte mit einem Anteil von 22,7 %, unterstützt durch den Einsatz von Wasserstoff in Stahl, Chemikalien und Raffinierung. Mobilität & Transport machten einen Anteil von 18,4 % aus, angetrieben durch Brennstoffzellenfahrzeuge und Schwertransport. Öl & Gas, Luft- & Raumfahrt & Verteidigung sowie Forschungs- & Pilotprojekte hielten zusammen einen Anteil von 20,6 %, unterstützt durch Pilotprojekte und Übergangsinitiativen.
Wichtige Wachstumsfaktoren
Schnelle Expansion von Projekten für grünen Wasserstoff
Der Markt für Materialien für grünen Wasserstoff wird stark durch die beschleunigte Einführung von Projekten für grünen Wasserstoff weltweit angetrieben. Regierungen und private Akteure verpflichten sich zu groß angelegten Investitionen, um die Kapazität von Elektrolyseuren mit erneuerbarer Energie zu entwickeln, um Dekarbonisierungsziele zu unterstützen. Diese Expansion erhöht direkt die Nachfrage nach fortschrittlichen Katalysatoren, Membranen, Elektroden und Balance-of-Plant-Materialien, die die Effizienz und Haltbarkeit von Elektrolyseuren verbessern. Nationale Wasserstoffstrategien in Europa, im asiatisch-pazifischen Raum und im Nahen Osten betonen die inländische Herstellung von Elektrolyseuren, was den Materialverbrauch weiter stärkt. Da die Projektpipelines in Größe und Komplexität wachsen, profitieren Materiallieferanten von höheren Volumina, langfristigen Lieferverträgen und steigenden Leistungsanforderungen.
- Zum Beispiel baut Linde an seinem Standort in Leuna, Deutschland, einen 24-Megawatt-PEM-Elektrolyseur, um über bestehende Pipelines grünen Wasserstoff bereitzustellen, der in der Lage ist, jährlich rund 600 Brennstoffzellenbusse zu betanken.
Fortschritte in Elektrolyseur- und Materialtechnologien
Ständige technologische Innovationen bei Elektrolyseuren fördern das Marktwachstum für grüne Wasserstoffmaterialien erheblich. Verbesserungen in der Protonenaustauschmembran-, Alkalischen- und Anionenaustauschmembrantechnologie treiben die Nachfrage nach Hochleistungsmembranen, korrosionsbeständigen Elektroden und iridiumarmen Katalysatoren an. Hersteller konzentrieren sich darauf, die Lebensdauer der Materialien zu verlängern, den Abbau zu reduzieren und die Energieeffizienz zu verbessern, um die Kosten der Wasserstoffproduktion zu senken. Diese Fortschritte ermöglichen höhere Betriebsdrücke und -temperaturen, was die Wasserstoffausbeute pro Materialeinheit erhöht. Da die Elektrolyseurtechnologien reifen und sich in Richtung Gigawatt-Einsatz bewegen, steigt die Nachfrage nach spezialisierten, hochwertigen Materialien stetig an.
- Zum Beispiel hat Accelera by Cummins den HyLYZER PEM-Elektrolyseur entwickelt, der ein 100-MW-System aus 20 PEM HyLYZER-1000-Einheiten für das grüne Wasserstoffprojekt von bp in Lingen, Deutschland, liefert, das in ihrem Werk in Guadalajara für die Inbetriebnahme im Jahr 2027 hergestellt wird.
Starke politische Unterstützung und Dekarbonisierungsziele
Unterstützende regulatorische Rahmenbedingungen und ehrgeizige Dekarbonisierungsziele stellen einen wichtigen Wachstumstreiber für den Markt für Materialien für grünen Wasserstoff dar. Regierungen bieten Subventionen, Steuergutschriften und Förderprogramme an, um die Einführung von grünem Wasserstoff in den Bereichen Energie, Transport und Industrie zu beschleunigen. Politiken, die saubere Brennstoffe, Kohlenstoffneutralität und den Ersatz fossiler Brennstoffe fördern, erhöhen die Investitionen in die Wasserstoffinfrastruktur und steigern direkt die Materialnachfrage. Vorgaben für die Nutzung von erneuerbarem Wasserstoff in der Raffination, Chemie- und Stahlproduktion stärken den Marktschwung weiter. Diese starke politische Unterstützung bietet den Materialherstellern langfristige Sichtbarkeit und ermutigt zur Kapazitätserweiterung und Innovation.
Wichtige Trends & Chancen
Verlagerung hin zu kostenoptimierten und skalierbaren Materialien
Ein wichtiger Trend, der den Markt für Materialien für grünen Wasserstoff prägt, ist die Verlagerung hin zu kostenoptimierten und skalierbaren Materiallösungen. Hersteller reduzieren aktiv die Abhängigkeit von knappen und teuren Edelmetallen, indem sie alternative Katalysatoren und dünnere Membrandesigns entwickeln, ohne die Leistung zu beeinträchtigen. Dieser Trend verbessert die Widerstandsfähigkeit der Lieferkette und unterstützt den großflächigen Einsatz von Elektrolyseuren. Chancen ergeben sich für Materiallieferanten, die hochvolumige, standardisierte Produkte mit gleichbleibender Qualität liefern können. Da die Kostenreduktion entscheidend für die Wettbewerbsfähigkeit von grünem Wasserstoff wird, sind Unternehmen, die innovative, skalierbare Materiallösungen anbieten, gut positioniert, um langfristiges Wachstum zu erzielen.
- Zum Beispiel verwendet Hystar dünnere PEM-Membranen, die im Vergleich zu Industriestandards um 90 % reduziert sind (von etwa 100-200 μm auf 20 μm), was den ohmschen Widerstand senkt und die Effizienz ihrer Elektrolyseure steigert.
Wachsende Nachfrage nach integrierten Wasserstoffinfrastrukturmaterialien
Der zunehmende Fokus auf umfassende Wasserstoffökosysteme schafft bedeutende Chancen für Materialien, die über Elektrolyseure hinaus verwendet werden. Steigende Investitionen in Wasserstoffspeicherung, Transportleitungen, Kompressionssysteme und Dichtungslösungen erhöhen die Nachfrage nach fortschrittlichen Legierungen, Verbundwerkstoffen und Isoliermaterialien. Dieser Trend unterstützt die Diversifizierung von Materialportfolios über mehrere Stufen der Wasserstoff-Wertschöpfungskette hinweg. Lieferanten, die integrierte Materiallösungen für Produktion, Speicherung und Verteilung anbieten können, profitieren von höherer Kundenbindung und segmentübergreifender Nachfrage. Mit dem Ausbau der Wasserstoffinfrastrukturnetze wird Materialinnovation für Sicherheit, Haltbarkeit und Effizienz zu einem entscheidenden Unterscheidungsmerkmal.
- Zum Beispiel bietet Hexagon Purus leichte Typ-4-Verbundstoff-Wasserstoffzylinder an, die aus kohlenstofffaserverstärkten Materialien und Polymerauskleidungen bestehen und Drücke von 700 bis 950 bar bewältigen können, während sie Wasserstoffversprödung verhindern, um die Haltbarkeit in Brennstoffzellenfahrzeugen und industrieller Speicherung zu verbessern.
Wichtige Herausforderungen
Hohe Materialkosten und Lieferengpässe
Hohe Kosten für kritische Rohstoffe stellen eine bedeutende Herausforderung für den Markt für Materialien für grünen Wasserstoff dar. Die Abhängigkeit von seltenen Elementen wie Iridium, Platin und spezialisierten Polymeren erhöht die Produktionskosten und macht Hersteller anfällig für Lieferengpässe. Die begrenzte globale Verfügbarkeit und geopolitische Risiken belasten die Lieferketten zusätzlich. Diese Kostendrucke verlangsamen das Tempo der Elektrolyseur-Implementierung und verringern die Rentabilität von Projekten. Zur Bewältigung dieser Herausforderung sind beschleunigte Entwicklungen alternativer Materialien, Recyclingstrategien und verbesserte Materialeffizienz erforderlich, um die Abhängigkeit von begrenzten Ressourcen insgesamt zu reduzieren.
Technische Haltbarkeit und Leistungsbeschränkungen
Die Sicherstellung der langfristigen Haltbarkeit und der konstanten Leistung von Materialien bleibt eine zentrale Herausforderung in Anwendungen für grünen Wasserstoff. Elektrolyseure arbeiten unter anspruchsvollen Bedingungen, einschließlich hoher Temperaturen, Drücke und korrosiver Umgebungen, die die Materialdegradation beschleunigen. Ausfälle in Membranen, Elektroden oder Dichtungsmaterialien können zu Ausfallzeiten und höheren Wartungskosten führen. Längere Lebensdauern bei gleichzeitiger Aufrechterhaltung der Effizienz sind entscheidend für die großflächige Einführung. Materialhersteller müssen Leistung, Kosten und Zuverlässigkeit ausbalancieren, was kontinuierliche Tests, Validierung und Innovation unerlässlich macht, um diese technischen Einschränkungen zu überwinden.
Regionale Analyse
Nordamerika
Nordamerika machte 28,4 % Marktanteil im Jahr 2024 im Markt für Materialien für grünen Wasserstoff aus, unterstützt durch starke politische Anreize, großflächige Elektrolyseur-Implementierungen und schnelles Wachstum der erneuerbaren Energiekapazität. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund von Bundessteuergutschriften, Wasserstoff-Hub-Finanzierungen und zunehmender Einführung von grünem Wasserstoff in den Bereichen Stromerzeugung, Raffinierung und Mobilität an. Die Nachfrage nach Hochleistungsmembranen, Katalysatoren und Speichermaterialien bleibt stark, da die Elektrolyseurproduktion im Inland skaliert wird. Auch Kanada trägt durch Pilotprojekte und Investitionen in saubere Energie bei und stärkt den stetigen Materialverbrauch in der gesamten Region.
Europa
Europa hielt den größten Anteil am Markt für Materialien für grünen Wasserstoff mit einem Marktanteil von 34,7 % im Jahr 2024, angetrieben durch aggressive Dekarbonisierungsziele und klar definierte Wasserstoffstrategien. Länder wie Deutschland, Frankreich, die Niederlande und Spanien investieren stark in Elektrolyseurkapazitäten und Wasserstoffinfrastruktur. Ein starker Fokus auf die inländische Herstellung von Elektrolyseuren und die Lokalisierung der Lieferkette unterstützt die hohe Nachfrage nach fortschrittlichen Membranen, Elektroden und Pipeline-Materialien. Der Fokus der Region auf die Ersetzung fossiler Brennstoffe in industriellen Prozessen und grenzüberschreitenden Wasserstoffnetzen stärkt die Materialnachfrage und die langfristige Marktstabilität weiter.
Asien-Pazifik
Asien-Pazifik erfasste einen Marktanteil von 25,6 % im Jahr 2024, angetrieben durch schnelle Industrialisierung, wachsende Kapazitäten für erneuerbare Energien und staatlich geführte Wasserstoffinitiativen. China dominiert die regionale Nachfrage durch die großflächige Herstellung von Elektrolyseuren und die kostengünstige Materialproduktion. Japan und Südkorea tragen erheblich durch den Einsatz von Brennstoffzellen, Wasserstoffmobilität und fortschrittliche Materialinnovationen bei. Indien entwickelt sich zu einem Wachstumsmarkt, unterstützt durch nationale grüne Wasserstoffmissionen und Infrastrukturinvestitionen. Starke Fertigungskapazitäten und steigender inländischer Verbrauch von Elektrolyseur- und Speichermaterialien positionieren Asien-Pazifik als wichtigen Wachstumsmotor.
Lateinamerika
Lateinamerika machte einen Marktanteil von 6,1 % im Jahr 2024 aus, unterstützt durch reichlich vorhandene Ressourcen für erneuerbare Energien und wachsendes Interesse an grünen Wasserstoffexporten. Länder wie Chile und Brasilien entwickeln großflächige solar- und windbetriebene Wasserstoffprojekte, die auf internationale Märkte abzielen. Diese Initiativen treiben die Nachfrage nach Elektrolyseurmaterialien, Speichersystemen und korrosionsbeständigen Infrastrukturelementen an. Während der regionale Markt kleiner bleibt, stärken zunehmende ausländische Investitionen, Pilotprojekte und exportorientierte Strategien weiterhin die Materialnachfrage und schaffen langfristiges Wachstumspotenzial.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Marktanteil von 5,2 % im Jahr 2024, angetrieben durch strategische Investitionen in grünen Wasserstoff als Teil von Wirtschaftsdiversifikations- und Energiewendeplänen. Saudi-Arabien, die Vereinigten Arabischen Emirate und Oman entwickeln große integrierte Wasserstoffprojekte, die durch Kapazitäten für erneuerbare Energien unterstützt werden. Die Nachfrage nach langlebigen Elektrolyseurkomponenten, Hochtemperaturmaterialien und Pipeline-Lösungen steigt. In Afrika entstehen Pilotprojekte und internationale Partnerschaften, die ein allmähliches Wachstum unterstützen. Starke staatliche Unterstützung und exportorientierte Projekte untermauern die stabile Materialnachfrage in der Region.
Marktsegmentierungen:
Nach Materialtyp
- Katalysatoren
- Elektrolyseurmembranen & Elektroden
- Speichermaterialien
- Pipeline- & Verteilungsmaterialien
- Isolier- & Dichtungsmaterialien
Nach Anwendung
- Elektrolyseurherstellung
- Wasserstoffspeicherung
- Wasserstofftransport
- Brennstoffzellen
- Industrielle Endnutzung
Nach Endverbraucherindustrie
- Energie & Strom
- Mobilität & Transport
- Industrielle Fertigung
- Öl & Gas
- Luft- und Raumfahrt & Verteidigung
- Forschung & Pilotprojekte
Nach Vertriebskanal
- Direktlieferung an Elektrolyseur-/Brennstoffzellen-OEMs
- Materialhändler & spezialisierte Lieferanten
- Langfristige Verträge mit Energieunternehmen
- Online-/Technische Beschaffungsplattformen
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Materialien für grünen Wasserstoff hebt die Präsenz wichtiger Akteure wie Air Liquide, Linde plc, Air Products and Chemicals, Inc., Nel ASA, Siemens Energy AG, ITM Power plc, Plug Power Inc., McPhy Energy S.A., Ballard Power Systems Inc. und Enapter AG hervor. Der Markt ist durch intensiven Wettbewerb gekennzeichnet, der durch technologische Innovation, Skalenerweiterung und Lieferkettenintegration über Katalysatoren, Membranen, Elektroden und Infrastrukturematerialien angetrieben wird. Führende Unternehmen konzentrieren sich darauf, die Materialeffizienz zu verbessern, die Abhängigkeit von Edelmetallen zu reduzieren und die Haltbarkeit zu erhöhen, um den Einsatz von Elektrolyseuren im Gigawatt-Maßstab zu unterstützen. Strategische Partnerschaften mit erneuerbaren Entwicklern, staatlich unterstützten Wasserstoffprojekten und industriellen Abnehmern stärken die Marktpositionierung. Kontinuierliche Investitionen in F&E, Lokalisierung der Fertigung und langfristige Liefervereinbarungen bleiben Schlüsselstrategien, da die Akteure konkurrieren, um die steigende globale Nachfrage nach kostengünstigen und leistungsstarken Materialien für grünen Wasserstoff zu erfüllen.
Analyse der Hauptakteure
- Air Liquide
- Linde plc
- Air Products and Chemicals, Inc.
- Plug Power Inc.
- Nel ASA
- Siemens Energy AG
- ITM Power plc
- Ballard Power Systems Inc.
- McPhy Energy S.A.
- Enapter AG
Jüngste Entwicklungen
- Im Dezember 2025 unterzeichneten AM Green und Mitsui & Co., Ltd. ein Memorandum of Understanding (MoU), um eine strategische Zusammenarbeit in Materialien und Technologien der Wasserstoff-Wertschöpfungskette zu erkunden.
- Im September 2025 wurde Oxford nanoSystems unter neuer Leitung von Dr. David Hodgson übernommen, mit Plänen, das in Großbritannien ansässige Unternehmen auf spezialisierte Tests und Validierungsdienste für Elektrolyseur-Materialien auszurichten.
- Im September 2025 brachte CATAGEN seinen ClimaHtech Compressor auf den Markt, einen revolutionären Flüssigkolben-Wasserstoffkompressor, der durchschnittlich 28 % Energieeinsparungen für Betankungs- und Vertriebsanwendungen bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Anwendung, Endverbraucherindustrie, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Materialien für grünen Wasserstoff wird sich schnell ausweiten, da die globale Elektrolyseurkapazität in Versorgungs- und Industrieprojekten weiter zunimmt.
- Die Nachfrage nach Hochleistungsmembranen und -elektroden wird mit der Einführung fortschrittlicher PEM-, alkalischer und AEM-Elektrolyseurtechnologien steigen.
- Die Katalysatorinnovation wird sich beschleunigen, wobei der Schwerpunkt auf reduziertem Edelmetallgehalt und verbesserter Effizienz zur Senkung der Produktionskosten liegt.
- Materialien, die die Speicherung und den Transport von Wasserstoff unterstützen, werden an Bedeutung gewinnen, da groß angelegte Infrastrukturnetze entwickelt werden.
- Hersteller werden Haltbarkeit und längere Materiallebensdauern priorisieren, um die Zuverlässigkeit und Betriebseffizienz von Elektrolyseuren zu verbessern.
- Die Lokalisierung der Lieferkette wird gestärkt, da Länder die inländische Herstellung von wasserstoffbezogenen Materialien fördern.
- Die Integration von grünem Wasserstoff in Stahl, Chemikalien und Raffinerien wird die anhaltende Materialnachfrage von industriellen Endnutzern antreiben.
- Die Zusammenarbeit zwischen Materiallieferanten und Elektrolyseurherstellern wird sich intensivieren, um standardisierte und skalierbare Lösungen zu ermöglichen.
- Forschung und Pilotprojekte werden eine entscheidende Rolle bei der Validierung von Materialien der nächsten Generation unter realen Betriebsbedingungen spielen.
- Nachhaltigkeit und Recyclingfähigkeit von Wasserstoffmaterialien werden zu einem zentralen Fokus, da die Umweltvorschriften weltweit strenger werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Materialien für grünen Wasserstoff und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Materialien für grünen Wasserstoff voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Materialsegment für grünen Wasserstoff hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Materialien für grünen Wasserstoff anheizen?
Wer sind die führenden Unternehmen im Markt für Materialien für grünen Wasserstoff?
Welche Region hatte 2024 den größten Anteil am Markt für Materialien für grünen Wasserstoff?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Materialien für den Markt für grünen Wasserstoff Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Materialien für den Markt für grünen Wasserstoff Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,711.50 million → 2032: USD 32,264.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Materialien für den Markt für grünen Wasserstoff Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Materialien für den Markt für grünen Wasserstoff Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Materialien für den Markt für grünen Wasserstoff Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Materialien für den Markt für grünen Wasserstoff Market Drivers
- 3.3 Materialien für den Markt für grünen Wasserstoff Market Restraints & Challenges
- 3.4 Materialien für den Markt für grünen Wasserstoff Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Materialien für den Markt für grünen Wasserstoff Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Materialien für den Markt für grünen Wasserstoff Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Materialien für den Markt für grünen Wasserstoff category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Materialien für den Markt für grünen Wasserstoff Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Materialien für den Markt für grünen Wasserstoff Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Materialien für den Markt für grünen Wasserstoff market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Materialien für den Markt für grünen Wasserstoff Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Materialien für den Markt für grünen Wasserstoff Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Materialien für den Markt für grünen Wasserstoff Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Materialien für den Markt für grünen Wasserstoff (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Materialien für den Markt für grünen Wasserstoff Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Materialien für den Markt für grünen Wasserstoff Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Materialien für den Markt für grünen Wasserstoff Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Materialien für den Markt für grünen Wasserstoff Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Materialien für den Markt für grünen Wasserstoff Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Materialien für den Markt für grünen Wasserstoff Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Materialien für den Markt für grünen Wasserstoff Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Materialien für den Markt für grünen Wasserstoff Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Materialien für den Markt für grünen Wasserstoff Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
