
Marktübersicht
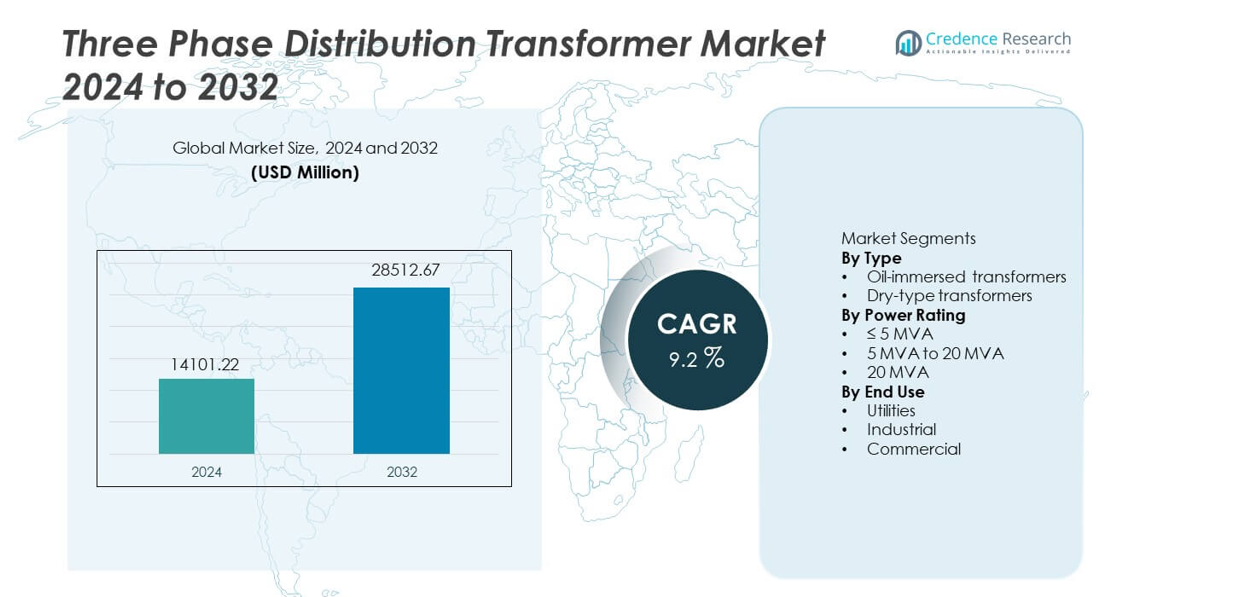
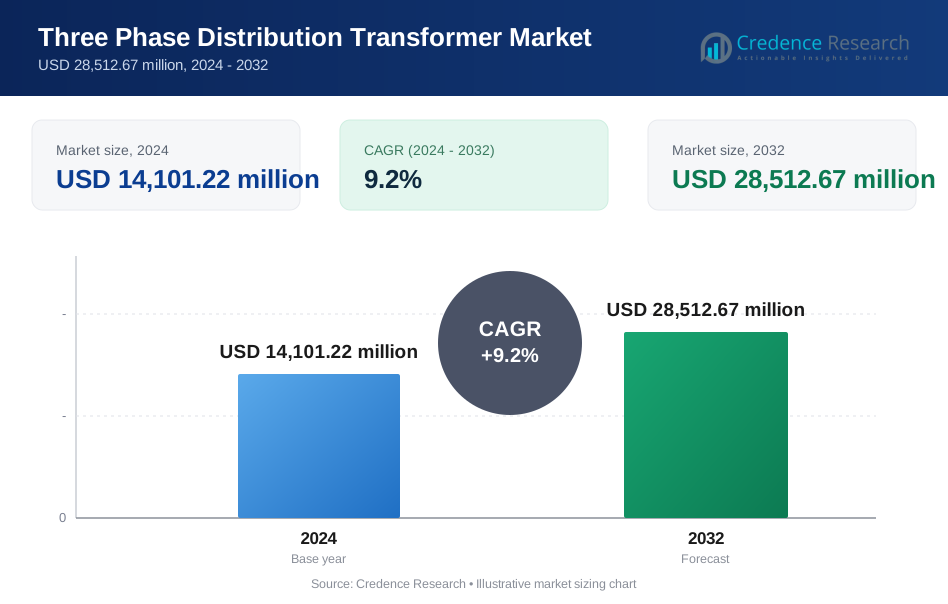
Der Markt für Dreiphasen-Verteilungstransformatoren wurde im Jahr 2024 auf 14.101,22 Millionen USD geschätzt und soll bis 2032 auf 28.512,67 Millionen USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 9,2 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Dreiphasen-Verteilungstransformatoren 2024 | 14.101,22 Millionen USD |
| Dreiphasen-Verteilungstransformatoren Markt, CAGR | 9,2% |
| Marktgröße für Dreiphasen-Verteilungstransformatoren 2032 | 28.512,67 Millionen USD |
Der Markt für Dreiphasen-Verteilungstransformatoren zeichnet sich durch eine starke Beteiligung führender Akteure wie ABB Ltd., Siemens Energy, Schneider Electric, Eaton Corporation, General Electric, Hitachi Energy, Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions, Hyundai Electric & Energy Systems und CG Power and Industrial Solutions Ltd. aus. Diese Unternehmen konkurrieren durch energieeffiziente Designs, netzfertige Technologien und starke Beziehungen zu Versorgungsunternehmen. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 36,4 % an, angetrieben durch groß angelegte Netzausbau-, Urbanisierungs- und Elektrifizierungsprogramme in China und Indien. Nordamerika folgt mit einem Anteil von 26,9 %, unterstützt durch die Modernisierung des Netzes und den Austausch alternder Infrastrukturen. Europa hält einen Anteil von 23,7 %, unterstützt durch die Integration erneuerbarer Energien und strenge Effizienzvorschriften. Die Wettbewerbslandschaft bleibt auf Effizienz, Zuverlässigkeit und intelligente Netzwerkausrichtung fokussiert.
Markteinblicke
- Der Markt für Dreiphasen-Verteilungstransformatoren wurde im Jahr 2024 auf 14.101,22 Millionen USD geschätzt und soll im Prognosezeitraum mit einer CAGR von 9,2 % wachsen.
- Netzausbau, Urbanisierung, Integration erneuerbarer Energien und steigende Stromnachfrage von Versorgungsunternehmen und Industrien wirken als wichtige Wachstumstreiber für den Markt für Dreiphasen-Verteilungstransformatoren.
- Ölgekühlte Transformatoren führen das Segment nach Typ mit einem Marktanteil von 68,5 % an, unterstützt durch hohe Effizienz, Langlebigkeit und Eignung für großflächige Verteilungsnetze.
- Die Wettbewerbsdynamik bleibt stark, da globale Akteure sich auf verlustarme Designs, intelligente Überwachung und die Einhaltung von Energieeffizienzstandards konzentrieren, während regionale Akteure im Hinblick auf Kosten und Liefergeschwindigkeit konkurrieren.
- Der asiatisch-pazifische Raum dominiert die regionale Nachfrage mit einem Marktanteil von 36,4 %, gefolgt von Nordamerika mit 26,9 % und Europa mit 23,7 %, angetrieben durch Netzmodernisierung, Elektrifizierungsprogramme und die Einführung erneuerbarer Energien.
Marktsegmentierungsanalyse:
Nach Typ
Der Markt für Dreiphasen-Verteilungstransformatoren umfasst nach Typ Öl- und Trockentransformatoren, wobei ölgetränkte Transformatoren einen dominanten Marktanteil von 68,5 % halten. Versorgungsunternehmen und industrielle Nutzer bevorzugen ölgetränkte Einheiten aufgrund ihrer höheren thermischen Effizienz, überlegenen Überlastkapazität und längeren Lebensdauer. Diese Transformatoren unterstützen effektiv Außeninstallationen und Hochlastverteilungsnetze. Wachsende Investitionen in den Ausbau der Stromübertragung und Projekte zur Elektrifizierung ländlicher Gebiete stärken die Nachfrage weiter. Trockentransformatoren gewinnen in Innen- und brandsensiblen Anwendungen an Bedeutung, aber höhere Kosten und geringere Kapazitätshandhabung begrenzen die breitere Akzeptanz. Zuverlässigkeit, Kosteneffizienz und bewährte Leistung im Feld treiben weiterhin die Dominanz der ölgetränkten Transformatoren an.
- Zum Beispiel entwickelte ABB eine Plattform für ölgetränkte Verteilungstransformatoren, die für den Dauerbetrieb bei erhöhten Wicklungstemperaturen ausgelegt ist und durch umfangreiche thermische Alterungstests und reale Leistung in Versorgungsnetzen validiert wurde.
Nach Leistungsklasse
Basierend auf der Leistungsklasse segmentiert sich der Markt in ≤5 MVA, 5 MVA bis 20 MVA und >20 MVA, wobei das Segment 5 MVA bis 20 MVA mit einem Marktanteil von 46,9 % führend ist. Dieser Bereich entspricht den Verteilungsanforderungen von städtischen Umspannwerken, Industrieanlagen und Gewerbezonen. Versorgungsunternehmen bevorzugen dieses Segment für ausgewogene Lastenhandhabung, Netzflexibilität und Kostenoptimierung. Steigende Urbanisierung und der Ausbau von Mittelspannungsnetzen unterstützen die anhaltende Nachfrage. ≤5 MVA-Einheiten dienen lokalen Verteilungsbedürfnissen, während >20 MVA-Transformatoren mit großen Industrieparks und Projekten zur Integration erneuerbarer Energien stetig wachsen.
- Zum Beispiel lieferte Siemens Energy Verteilungstransformatoren für Mittelspannungsnetze, wobei jede Einheit qualifiziert ist, erheblichen Kurzschlussströmen während der Abnahmeprüfung im Werk standzuhalten.
Nach Endverwendung
Die Endverwendungssegmentierung umfasst Versorgungsunternehmen, Industrie- und Gewerbesektoren, wobei Versorgungsunternehmen mit einem Anteil von 57,6 % den größten Anteil ausmachen. Versorgungsanbieter setzen Dreiphasen-Verteilungstransformatoren umfassend für Netzausbau, Netzverstärkung und den Ersatz alternder Infrastruktur ein. Von der Regierung geführte Elektrifizierungsprogramme und Investitionen in intelligente Netze unterstützen die Dominanz der Versorgungsunternehmen weiter. Industrielle Nutzer übernehmen Transformatoren, um die Expansion der Fertigung und eine stabile Stromversorgung zu unterstützen. Die gewerbliche Nutzung wächst in Rechenzentren, Krankenhäusern und Gewerbekomplexen, aber von Versorgungsunternehmen getriebene Volumeninstallationen verankern weiterhin die Gesamtnachfrage des Marktes.
Wichtige Wachstumstreiber
Ausbau der Stromübertragungs- und Verteilungsinfrastruktur
Schnelle Investitionen in Stromübertragungs- und Verteilungsnetze treiben eine starke Nachfrage nach Dreiphasen-Verteilungstransformatoren an. Regierungen und Versorgungsunternehmen konzentrieren sich auf Netzausbau, Modernisierung und Kapazitätsupgrades, um die steigende Stromnachfrage zu decken. Urbanisierung und industrielles Wachstum erhöhen die Lastdichte in Verteilungsnetzen. Dreiphasen-Transformatoren unterstützen eine stabile Spannungsversorgung in Mittel- und Niederspannungssystemen. Der Ersatz alternder Transformatoren trägt ebenfalls zum Marktwachstum bei. Elektrifizierungsprojekte in Entwicklungsländern stärken die Nachfrage weiter. Diese infrastrukturorientierten Investitionen bleiben ein zentraler Treiber für das anhaltende Marktwachstum.
- Zum Beispiel hat Hitachi Energy Dreiphasentransformatoren für nationale Netzaufrüstungsprojekte geliefert, wobei jede Einheit so konstruiert ist, dass sie extremen Kurzschlusskräften standhält und durch rigorose Vollimpulstests validiert wurde.
Steigende Industrialisierung und Stadtentwicklung
Die industrielle Expansion und das städtische Wachstum erhöhen den Stromverbrauch erheblich. Produktionsanlagen, Industrieparks und städtische Wohngebiete benötigen eine zuverlässige Stromverteilung. Dreiphasenverteilungstransformatoren unterstützen kontinuierliche Betriebsabläufe und reduzieren Stromverluste. Die rasche Entwicklung von Smart Cities erhöht den Einsatz von Transformatoren in Umspannwerken. Die industrielle Automatisierung und Elektrifizierung von Prozessen steigern die Nachfrage weiter. Versorgungsunternehmen installieren Transformatoren mit höherer Kapazität, um Spitzenlasten effizient zu bewältigen. Diese Kombination aus industrieller und städtischer Entwicklung beschleunigt weiterhin das Marktwachstum.
- Zum Beispiel hat Schneider Electric Dreiphasenverteilungstransformatoren mit einer maximalen Effizienz von über 99,2 % bei Nennlast eingesetzt, wodurch industrielle Umspannwerke die jährlichen Energieverluste um mehr als 18.000 kWh pro installierter Einheit reduzieren können.
Integration erneuerbarer Energiequellen
Das Wachstum der erneuerbaren Energieerzeugung treibt die Nachfrage nach Transformatoren in den Verteilnetzen an. Solar- und Windprojekte benötigen Transformatoren, um variable Energie in die Netze zu integrieren. Dreiphasenverteilungstransformatoren verwalten bidirektionalen Energiefluss und Spannungsstabilität. Versorgungsunternehmen rüsten Umspannwerke auf, um verteilte Energiequellen zu unterstützen. Netzbalancierung und die Integration von Energiespeichern fördern die Akzeptanz weiter. Erneuerbare Energiepolitiken und Ziele für saubere Energie verstärken diesen Treiber. Diese Faktoren erweitern die Rolle fortschrittlicher Verteilungstransformatoren.
Wichtige Trends und Chancen
Einführung energieeffizienter und intelligenter Transformatoren
Hersteller entwickeln zunehmend energieeffiziente Transformatoren, um Verluste zu reduzieren. Intelligente Transformatoren mit Überwachungssensoren ermöglichen die Echtzeit-Leistungsüberwachung. Versorgungsunternehmen übernehmen diese Systeme, um die Netzzuverlässigkeit und Wartungsplanung zu verbessern. Digitale Diagnosen reduzieren Ausfallzeiten und Betriebsrisiken. Der regulatorische Fokus auf Energieeffizienz beschleunigt die Einführung. Dieser Trend schafft Chancen für fortschrittliche Transformatorentechnologien. Smart-Grid-Initiativen unterstützen diesen Übergang weiter.
- Zum Beispiel hat Eaton intelligente Dreiphasenverteilungstransformatoren entwickelt, die mit Überwachungssystemen wie der VaultGard™-Plattform und dem Transformer Ruggedized Telemetry Link (TRTL) integriert sind, welche spezialisierte Sensoren nutzen, um Laststrom, Oberöltemperatur und Umgebungsbedingungen zu erfassen.
Wachsende Nachfrage aus aufstrebenden Volkswirtschaften
Aufstrebende Märkte investieren stark in Elektrifizierung und Netzausbau. Bevölkerungswachstum und Industrialisierung erhöhen die Stromnachfrage. Dreiphasenverteilungstransformatoren unterstützen ländliche und städtische Elektrifizierungsprogramme. Infrastrukturfinanzierung und Regierungsinitiativen schaffen neue Chancen. Versorgungsunternehmen in Entwicklungsländern priorisieren langlebige und kosteneffektive Lösungen. Die Marktexpansion in Asien, Afrika und Lateinamerika bleibt stark. Dieser Trend bietet langfristiges Wachstumspotenzial.
- Zum Beispiel lieferte CG Power dreiphasige Verteilungstransformatoren mit einer Leistung von 16 MVA für Projekte zur Elektrifizierung ländlicher Gebiete, deren im Feld getestete Betriebslebensdauer unter kontinuierlichen Lastbedingungen über 30 Jahre beträgt.
Zentrale Herausforderungen
Hohe Kapitalinvestitionen und lange Austauschzyklen
Verteilungstransformatoren erfordern hohe Anfangsinvestitionen. Versorgungsunternehmen stehen oft vor Budgetbeschränkungen und langen Genehmigungszyklen. Die Austauschintervalle für Transformatoren bleiben aufgrund der langen Lebensdauer lang. Diese Faktoren verlangsamen den kurzfristigen Marktumsatz. Beschaffungsprozesse erhöhen die Komplexität neuer Installationen. Kostendruck wirkt sich auf die Einführung fortschrittlicher Technologien aus. Hersteller müssen Innovation und Erschwinglichkeit in Einklang bringen.
Volatilität der Lieferkette und Rohstoffpreise
Die Herstellung von Transformatoren hängt von Kupfer, Stahl und Isoliermaterialien ab. Preisschwankungen beeinflussen die Produktionskosten und Margen. Unterbrechungen in der Lieferkette verzögern die Projektausführung. Versorgungsunternehmen stehen vor Herausforderungen bei der Kostenprognose und Beschaffungsplanung. Hersteller managen Risiken durch Beschaffungsstrategien und Bestandskontrolle. Die Volatilität bleibt eine zentrale betriebliche Herausforderung. Diese Unsicherheit wirkt sich auf die allgemeine Marktstabilität aus.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 26,9 % im Markt für dreiphasige Verteilungstransformatoren. Die starke Nachfrage resultiert aus der Modernisierung des Netzes, dem Austausch alternder Transformatoren und dem steigenden Stromverbrauch. Versorgungsunternehmen in den Vereinigten Staaten und Kanada investieren stark in die Aufrüstung der Verteilungsnetze, um Zuverlässigkeit und Effizienz zu verbessern. Das Wachstum von Rechenzentren, Ladeinfrastrukturen für Elektrofahrzeuge und Industrieanlagen unterstützt die Nachfrage weiter. Die Integration erneuerbarer Energien erhöht ebenfalls den Einsatz von Transformatoren in Umspannwerken. Der regulatorische Fokus auf Energieeffizienz und Netzresilienz sichert das langfristige Marktwachstum in der Region.
Europa
Europa macht 23,7 % des globalen Marktanteils aus. Netzmodernisierungs- und Energiewendeinitiativen unterstützen die Nachfrage nach Transformatoren stark. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investieren in die Aufrüstung der Verteilungsnetze, um erneuerbare Energiequellen zu integrieren. Der Austausch alternder Infrastrukturen bleibt ein wichtiger Treiber in Westeuropa. Der Ausbau der Elektromobilität und von Smart-Grid-Projekten fördert die Installationen weiter. Strenge Effizienzstandards beeinflussen Beschaffungsentscheidungen. Ein hoher Fokus auf die Reduzierung von Übertragungsverlusten und die Verbesserung der Netzstabilität unterstützt eine stetige Marktexpansion.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 36,4 % an. Schnelle Urbanisierung, industrielles Wachstum und Elektrifizierungsprojekte treiben die starke Nachfrage in China, Indien, Japan und Südostasien an. Regierungen investieren stark in die Strominfrastruktur, um den steigenden Stromverbrauch zu decken. Der Ausbau von Produktionszentren und Smart-City-Projekten erhöht die Installation von Transformatoren. Die Integration erneuerbarer Energien unterstützt zudem Netzaufrüstungen. Programme zur Elektrifizierung ländlicher Gebiete tragen ebenfalls zur Volumennachfrage bei. Starke Infrastrukturausgaben positionieren Asien-Pazifik als dominierenden und am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hält einen Marktanteil von 7,8 %. Das Wachstum wird durch Upgrades der Stromverteilung in Brasilien, Mexiko und Chile unterstützt. Versorgungsunternehmen konzentrieren sich darauf, Stromverluste zu reduzieren und die Netzzuverlässigkeit zu verbessern. Industrielle Expansion und Stadtentwicklung erhöhen die Stromnachfrage in großen Städten. Erneuerbare Energieprojekte erfordern ebenfalls Transformator-Upgrades für die Netzintegration. Budgetbeschränkungen verlangsamen großflächige Einsätze, aber stetige Investitionen in die Verteilungsinfrastruktur unterstützen ein moderates Wachstum. Der Austausch veralteter Transformatoren bleibt ein wichtiger Beitrag zur regionalen Nachfrage.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht 5,2 % des globalen Marktanteils aus. Die Nachfrage wird durch den Ausbau der Strominfrastruktur in den Golfstaaten angetrieben. Großangelegte städtische Projekte, Industriegebiete und erneuerbare Energieinstallationen unterstützen den Einsatz von Transformatoren. Hohe Stromnachfrage aus gewerblichen und Wohnbauentwicklungen erhöht die Netzbelastung. In Afrika treiben Elektrifizierungsinitiativen und Netzausbauprojekte ein allmähliches Wachstum an. Investitionen konzentrieren sich weiterhin auf städtische und industrielle Zentren. Langfristige Infrastrukturentwicklung unterstützt einen stabilen regionalen Marktforschritt.
Marktsegmentierungen:
Nach Typ
- Ölgekühlte Transformatoren
- Trockentransformatoren
Nach Leistungsklasse
- ≤ 5 MVA
- 5 MVA bis 20 MVA
- 20 MVA
Nach Endnutzung
- Versorgungsunternehmen
- Industriell
- Gewerblich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft hebt einen wettbewerbsfähigen und technologiegetriebenen Markt hervor, der von ABB Ltd., Siemens Energy, Schneider Electric, Eaton Corporation, General Electric, Hitachi Energy, Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions, Hyundai Electric & Energy Systems und CG Power and Industrial Solutions Ltd. angeführt wird. Diese Akteure konkurrieren in Bezug auf Transformatoreneffizienz, Zuverlässigkeit und Einhaltung internationaler Energiestandards. Führende Hersteller konzentrieren sich auf die Entwicklung verlustarmer und energieeffizienter Transformatoren, um den verschärften regulatorischen Anforderungen gerecht zu werden. Investitionen in digitale Überwachung, zustandsbasierte Wartung und intelligente Transformatorentechnologien stärken die Wettbewerbsposition. Globale Akteure profitieren von starken Beziehungen zu Versorgungsunternehmen und breiten Servicenetzwerken, während regionale Hersteller durch Preisgestaltung, lokale Fertigung und schnellere Lieferung konkurrieren. Strategische Verträge mit Versorgungsunternehmen, Netzmodernisierungsprojekte und die Integration erneuerbarer Energien bleiben wichtige Wachstumsstrategien. Kontinuierliche Produktinnovation, Optimierung der Lieferkette und Expansion in aufstrebenden Märkten definieren die Wettbewerbsdynamik des Marktes für Dreiphasen-Verteilungstransformatoren.
Schlüsselspieler-Analyse
- ABB Ltd.
- Siemens Energy
- Schneider Electric
- Eaton Corporation
- General Electric
- Hitachi Energy
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Hyundai Electric & Energy Systems
- CG Power and Industrial Solutions Ltd.
Aktuelle Entwicklungen
- Im September 2025 stellte Schneider Electric (Frankreich) die Initiative zur Beschleunigung widerstandsfähiger Infrastrukturen vor, eine Zusammenarbeit mit mehr als 20 Partnern, darunter Microsoft, Sunrock und AlphaStruxure, um schnell widerstandsfähige, gemeinschaftsbasierte Energiesysteme wie Mikronetze und Solar-plus-Speicherprojekte in den USA bereitzustellen.
- Im Februar 2025 genehmigte Schneider Electric einen Plan zur Erweiterung der Produktionskapazität für Mittelspannungstransformatoren in seiner indischen Niederlassung.
- Im September 2023 eröffnete Hitachi Energy offiziell seine hochmoderne Transformatoren-Produktionsstätte im Liangjiang New Area der Stadt Chongqing im Südwesten Chinas.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Leistungsbewertung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Programme zur Modernisierung des Stromnetzes werden weiterhin den Austausch und die Aufrüstung von Transformatoren vorantreiben.
- Die Integration erneuerbarer Energien wird die Nachfrage nach flexiblen Verteilungstransformatoren erhöhen.
- Die Urbanisierung wird die Stromlasten in den Verteilnetzen erhöhen.
- Versorgungsunternehmen werden verlustarme und energieeffiziente Transformatorendesigns priorisieren.
- Intelligente Transformatoren mit Überwachungsfunktionen werden breitere Akzeptanz finden.
- Schwellenländer werden weiterhin wichtige Wachstumsmärkte bleiben.
- Die Elektrifizierung des Transports wird die Anforderungen an die Verteilungslast erhöhen.
- Die industrielle Expansion wird die konstante Nachfrage nach Transformatoren unterstützen.
- Die lokale Produktion wird wachsen, um die Widerstandsfähigkeit der Lieferkette zu verbessern.
- Der Wettbewerb wird sich durch Technologie, Preisgestaltung und Servicefähigkeiten verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Dreiphasen-Verteilertransformatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für dreiphasige Verteilungstransformatoren zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Dreiphasen-Verteilungstransformatoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Dreiphasen-Verteilertransformatoren antreiben?
Wer sind die führenden Unternehmen im Markt für Dreiphasen-Verteilertransformatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Dreiphasen-Verteilungstransformatorenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Dreiphasen-Verteilungstransformatorenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,101.22 million → 2032: USD 28,512.67 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Dreiphasen-Verteilungstransformatorenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Dreiphasen-Verteilungstransformatorenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Dreiphasen-Verteilungstransformatorenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Dreiphasen-Verteilungstransformatorenmarkt Market Drivers
- 3.3 Dreiphasen-Verteilungstransformatorenmarkt Market Restraints & Challenges
- 3.4 Dreiphasen-Verteilungstransformatorenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Dreiphasen-Verteilungstransformatorenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Dreiphasen-Verteilungstransformatorenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Dreiphasen-Verteilungstransformatorenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Dreiphasen-Verteilungstransformatorenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Dreiphasen-Verteilungstransformatorenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Dreiphasen-Verteilungstransformatorenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Dreiphasen-Verteilungstransformatorenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Dreiphasen-Verteilungstransformatorenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Dreiphasen-Verteilungstransformatorenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Dreiphasen-Verteilungstransformatorenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Dreiphasen-Verteilungstransformatorenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Dreiphasen-Verteilungstransformatorenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Dreiphasen-Verteilungstransformatorenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Dreiphasen-Verteilungstransformatorenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Dreiphasen-Verteilungstransformatorenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Dreiphasen-Verteilungstransformatorenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Dreiphasen-Verteilungstransformatorenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Dreiphasen-Verteilungstransformatorenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Dreiphasen-Verteilungstransformatorenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
