
Marktübersicht:
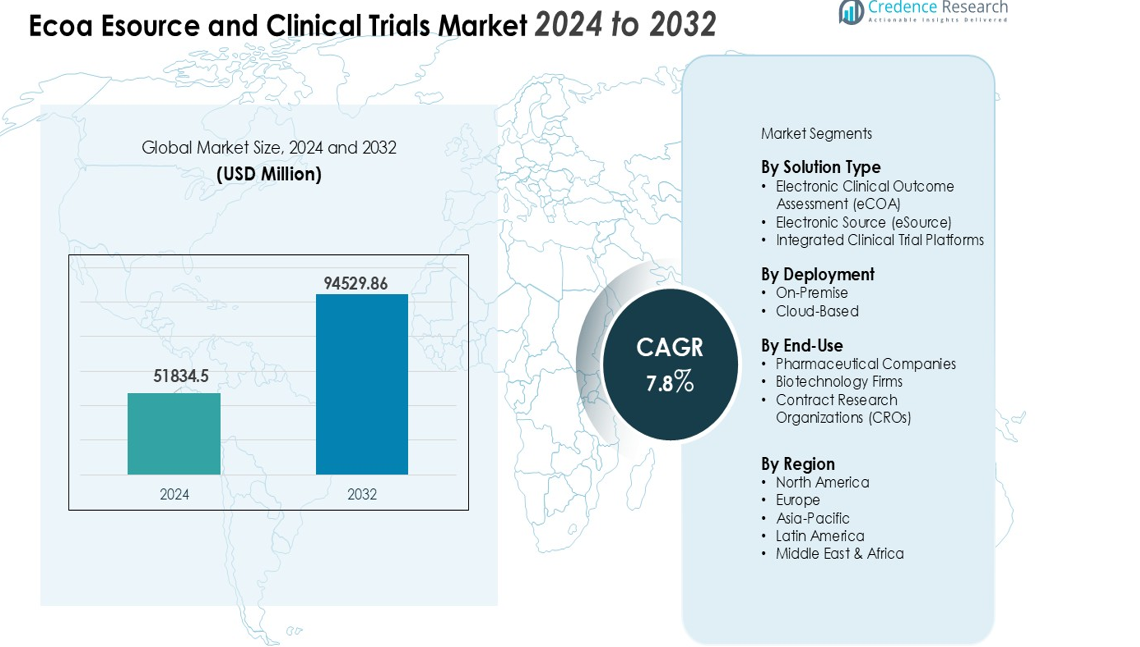
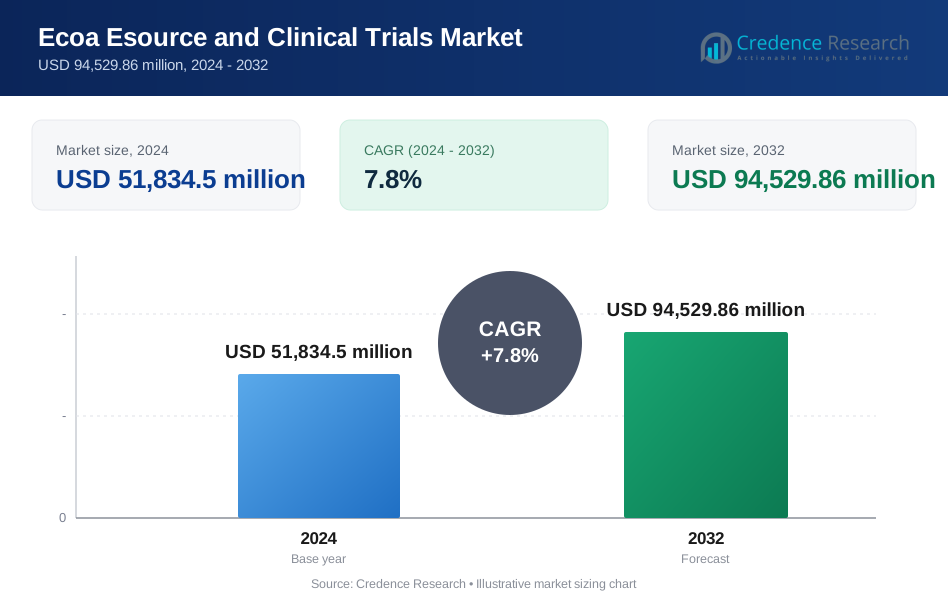
Die Größe des Ecoa Esource- und klinischen Studienmarktes wurde im Jahr 2024 auf 51.834,5 Millionen USD geschätzt und soll bis 2032 94.529,86 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,8 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des eCOA-, eSource- und klinischen Studienmarktes 2024 | 51.834,5 Millionen USD |
| eCOA-, eSource- und klinischer Studienmarkt, CAGR | 7,8% |
| Größe des eCOA-, eSource- und klinischen Studienmarktes 2032 | 94.529,86 Millionen USD |
Wichtige Markttreiber sind das steigende Volumen und die Komplexität klinischer Studien weltweit, die eine optimierte elektronische Datenerfassung, Echtzeitüberwachung und sichere Datenverwaltung erfordern. Der Trend zu dezentralen und patientenzentrierten klinischen Studien, ermöglicht durch Fernüberwachung, tragbare Geräte, mobile Gesundheitsanwendungen und cloudbasierte elektronische Plattformen, hat die Einführung von eCOA- und eSource-Lösungen weiter beschleunigt. Darüber hinaus fördern die regulatorische Unterstützung für elektronische klinische Ergebniseinschätzungen und der wachsende Bedarf an Datenintegrität, Transparenz und Effizienz die Marktexpansion.
Regional führt Nordamerika den Markt an, unterstützt durch fortschrittliche pharmazeutische F&E-Infrastruktur, frühe Technologieadoption und günstige regulatorische Rahmenbedingungen. Unterdessen entwickelt sich der asiatisch-pazifische Raum zur am schnellsten wachsenden Region, bedingt durch zunehmende klinische Forschungsaktivitäten, Outsourcing von Studien und die Einführung digitaler Studienmanagementlösungen, was bedeutende Wachstumschancen für den Markt bietet.
Markteinblicke:
- Der Markt für Ecoa Esource und klinische Studien wurde im Jahr 2024 auf 51.834,5 Millionen USD geschätzt und soll bis 2032 94.529,86 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 7,8%.
- Die zunehmende Komplexität und das Volumen globaler klinischer Studien treiben die Nachfrage nach digitalen Lösungen an, die eine Echtzeit-Datenerfassung ermöglichen, Fehler reduzieren und die Einhaltung von Protokollen sicherstellen.
- Dezentralisierte und patientenzentrierte Studien beschleunigen die Einführung von eCOA- und eSource-Lösungen, unterstützt durch tragbare Geräte, mobile Gesundheits-Apps und Fernüberwachungsplattformen.
- Regulatorische Unterstützung für elektronische klinische Ergebniseinschätzungen fördert die Markteinführung und ermöglicht genaue, nachvollziehbare und prüfbare Studiendaten.
- Der Fokus auf Datenintegrität, Transparenz und operative Effizienz motiviert Pharma- und Biotechnologieunternehmen zur Einführung integrierter digitaler Studienmanagementplattformen.
- Hohe Implementierungskosten, komplexe Integration mit Altsystemen und strenge Datenschutzanforderungen stellen Herausforderungen für die weit verbreitete Einführung dar.
- Regional führt Nordamerika mit einem Marktanteil von 42% aufgrund fortschrittlicher F&E-Infrastruktur, Europa hält 28% unterstützt durch regulatorische Harmonisierung, und der asiatisch-pazifische Raum repräsentiert 20% und wächst am schnellsten aufgrund zunehmender klinischer Forschungsaktivitäten und Outsourcing.
Markttreiber:
Zunehmende Komplexität und Volumen klinischer Studien treiben die Einführung digitaler Lösungen voran
Die zunehmende Komplexität und das Volumen klinischer Studien weltweit haben einen starken Bedarf an digitalen Lösungen geschaffen. Sponsoren benötigen eine genaue, Echtzeit-Datenerfassung, um die Effizienz der Studien und die Patientensicherheit zu gewährleisten. Der Markt für eCOA, eSource und klinische Studien profitiert von seiner Fähigkeit, das Datenmanagement über mehrere Standorte hinweg zu optimieren. Er reduziert Fehler bei der Dateneingabe und beschleunigt die Einhaltung von Protokollen. Diese Effizienz hilft Organisationen, regulatorische Anforderungen zu erfüllen, während größere und komplexere Studien verwaltet werden.
- Zum Beispiel integriert Medable, ein Pionier in dezentralisierten klinischen Studien, Telemedizin, ePRO und Fernüberwachungstechnologien, die Echtzeit-Datenzugriff und Zusammenarbeit über Standorte hinweg ermöglichen, was in jüngsten Studien die Anzahl der Standortbesuche um 30% reduzierte.
Verschiebung hin zu dezentralisierten und patientenzentrierten klinischen Studien erhöht die Marktnachfrage
Klinische Studien bewegen sich in Richtung dezentraler Modelle, die sich auf den Komfort der Patienten und die Teilnahme aus der Ferne konzentrieren. Dies ermöglicht die Datenerfassung von tragbaren Geräten, mobilen Gesundheitsanwendungen und häuslichen Überwachungssystemen. Der Markt für eCOA, eSource und klinische Studien unterstützt diese Transformation, indem er sicheren, Echtzeit-Zugriff auf patientenberichtete Ergebnisse bietet. Organisationen gewinnen Flexibilität und eine bessere Einbindung der Teilnehmer. Dieser Trend erhöht die Nachfrage nach digitalen klinischen Studienplattformen, die in der Lage sind, Fernüberwachung zu ermöglichen.
- Zum Beispiel ermöglichte die Patientenrekrutierungslösung von Science 37 den Kunden, 42 % einer Studienkohorte in acht Wochen für eine Studie zu einer seltenen Krankheit zu rekrutieren. Das Unternehmen berichtet auch, dass seine Technologieplattform die Rekrutierung bis zu 15-mal schneller als herkömmliche Methoden beschleunigt und 100 % medizinisch qualifizierte Empfehlungen liefert.
Regulatorische Förderung für elektronische klinische Ergebniseinschätzungen treibt die Implementierung voran
Regulierungsbehörden unterstützen zunehmend elektronische Methoden für klinische Ergebniseinschätzungen. Dies verbessert die Genauigkeit, Rückverfolgbarkeit und Prüfungsfähigkeit von Studiendaten. Die Einhaltung dieser Vorschriften ist entscheidend für die globale Studienzulassung. Der eCOA-, eSource- und klinische Studienmarkt bietet standardisierte elektronische Lösungen, um diese Anforderungen zu erfüllen. Unternehmen profitieren von einer schnelleren regulatorischen Überprüfung und einem reduzierten Risiko von Datenabweichungen.
Wachsende Fokussierung auf Datenintegrität, Transparenz und operative Effizienz
Pharma- und Biotechnologieunternehmen priorisieren Datenintegrität und operative Effizienz in klinischen Studien. Dies gewährleistet zuverlässige Ergebnisse und erhält die Glaubwürdigkeit der Sponsoren. Der eCOA-, eSource- und klinische Studienmarkt ermöglicht eine konsistente Datenerfassung, sichere Speicherung und optimierte Berichterstattung. Organisationen reduzieren manuelle Fehler und sparen Zeit bei der Analyse. Dieser Fokus auf qualitativ hochwertige, transparente Daten treibt weiterhin die Einführung digitaler Studienmanagementlösungen voran.
Markttrends:
Integration fortschrittlicher digitaler Technologien zur Verbesserung der Effizienz klinischer Studien
Der eCOA-, eSource- und klinische Studienmarkt zeigt einen starken Trend zur Integration fortschrittlicher digitaler Technologien, einschließlich Cloud-Computing, künstlicher Intelligenz und maschinellem Lernen. Dies ermöglicht es Sponsoren, große Mengen klinischer Daten in Echtzeit zu analysieren und Muster zu erkennen, die eine schnellere Entscheidungsfindung unterstützen. Geräte zur Fernüberwachung von Patienten und mobile Anwendungen liefern kontinuierliche Datenströme direkt an Studiendatenbanken. Dies reduziert operative Verzögerungen und verbessert die Protokolleinhaltung an mehreren Studienstandorten. Organisationen verlassen sich zunehmend auf diese Technologien, um die Studienqualität zu verbessern und Kosten zu minimieren. Datenvisualisierungstools und automatisierte Berichtsfunktionen helfen den Beteiligten, den Studienfortschritt effektiv zu überwachen.
- Zum Beispiel ermöglicht die WeTrials-Plattform den Fernzugriff von Patienten und bietet Bildungsressourcen und personalisierte Anleitungen, um Teilnehmern zu helfen, klinische Studien zu finden und zu navigieren, was einen Versuch darstellt, die Patientenbindung zu verbessern und die Abläufe in multizentrischen Studien zu optimieren.
Erweiterung dezentraler Studien und Fokussierung auf patientenzentrierte Ansätze
Dezentrale klinische Studien gewinnen weiterhin an Dynamik und betonen den Komfort der Patienten und die Teilnahme aus der Ferne. Der eCOA-, eSource- und klinische Studienmarkt unterstützt diese Studien durch sichere elektronische Datenerfassungs- und Verwaltungslösungen. Es ermöglicht direkte Patientenbeiträge über mobile Geräte, tragbare Sensoren und häusliche Überwachung und gewährleistet Echtzeitzugriff für Forscher. Dieser Ansatz verbessert die Patientenbindung und -erhaltung bei gleichzeitiger Wahrung der Datenintegrität. Sponsoren übernehmen Plattformen, die die Integration mehrerer Datenquellen für einen ganzheitlichen Überblick über die Studienergebnisse ermöglichen. Digitale Studienplattformen erleichtern eine schnellere Rekrutierung und erweitern den Zugang zu vielfältigen Patientengruppen. Der Markttrend spiegelt eine anhaltende Bewegung hin zu flexibleren, technologiegetriebenen und patientenorientierten klinischen Forschungsstrategien wider.
- Zum Beispiel baut Science 37 globale dezentrale Studiennetzwerke auf, die eine vielfältige Patientenrekrutierung erleichtern, was zu einem breiteren Zugang und einer verbesserten Ergebnisrobustheit führt.
Analyse der Marktchancen:
Hohe Implementierungskosten und komplexe Integration behindern die Einführung
Der eCOA-, eSource- und klinische Studienmarkt steht vor Herausforderungen durch hohe Implementierungskosten und die Komplexität der Integration digitaler Lösungen in bestehende klinische Arbeitsabläufe. Es erfordert erhebliche Investitionen in Technologieinfrastruktur, Schulung des Personals und laufende Wartung. Kleinere Organisationen empfinden die Einführung oft als finanziell belastend. Die Datenmigration von Altsystemen kann die Bereitstellung verzögern und laufende Studien stören. Kompatibilitätsprobleme mit verschiedenen elektronischen Systemen können den nahtlosen Datenfluss beeinträchtigen. Diese Barrieren verlangsamen die weit verbreitete Einführung trotz der Vorteile verbesserter Effizienz und Datenpräzision.
Datenschutz, regulatorische Compliance und Sicherheitsbedenken begrenzen das Wachstum
Datenschutz und regulatorische Compliance bleiben kritische Herausforderungen für den eCOA-, eSource- und klinischen Studienmarkt. Es muss strenge Standards für die Vertraulichkeit von Patienten, den Datenschutz und den grenzüberschreitenden Informationsaustausch einhalten. Jede Sicherheitsverletzung kann das Vertrauen untergraben und zu regulatorischen Strafen führen. Unterschiede in den Vorschriften zwischen den Regionen erschweren das Studienmanagement für multinationale Studien. Organisationen müssen in robuste Cybersicherheitsmaßnahmen und Compliance-Protokolle investieren. Die Verwaltung großer Mengen sensibler klinischer Daten bei gleichzeitiger Aufrechterhaltung von Genauigkeit und Zugänglichkeit erhöht die betriebliche Komplexität. Diese Herausforderungen schränken das Marktwachstum ein und erfordern strategische Planung für eine sichere und konforme Implementierung.
Marktchancen:
Erweiterung dezentraler und Fernklinischer Studien schafft Wachstumspotenzial
Der eCOA-, eSource- und klinische Studienmarkt bietet erhebliche Chancen durch die Erweiterung dezentraler und Fernklinischer Studien. Es ermöglicht Sponsoren, breitere Patientengruppen zu erreichen und geografische Barrieren bei der Studienrekrutierung zu reduzieren. Digitale Plattformen unterstützen die Echtzeit-Datenerfassung von tragbaren Geräten, mobilen Apps und häuslichen Überwachungssystemen. Organisationen können das Patientenengagement und die -bindung verbessern und gleichzeitig qualitativ hochwertige Daten aufrechterhalten. Die Integration mehrerer Datenquellen ermöglicht eine umfassende Analyse der Studienergebnisse. Die wachsende Nachfrage nach flexiblen, patientenzentrierten Studiendesigns bietet ein nachhaltiges Marktpotenzial.
Annahme fortschrittlicher Analysen und künstlicher Intelligenz verbessert die Marktaussichten
Die zunehmende Annahme fortschrittlicher Analysen, künstlicher Intelligenz und maschinellen Lernens bietet zusätzliche Chancen für den eCOA-, eSource- und klinischen Studienmarkt. Es ermöglicht die effiziente Verarbeitung großer Mengen klinischer Daten und die Identifizierung prädiktiver Erkenntnisse. Sponsoren können das Studiendesign optimieren, die Patientensicherheit überwachen und die Entscheidungsfindung beschleunigen. Die Automatisierung von Berichterstattung und Risikomanagement verbessert die betriebliche Effizienz. Das wachsende Interesse an realen Evidenzen und digitalen Biomarkern unterstützt die weitere Technologieintegration. Diese Fortschritte positionieren den Markt für kontinuierliches Wachstum und Innovation in der klinischen Forschung.
Analyse der Marktsegmentierung:
Nach Lösungsart
Der Markt für eCOA, eSource und klinische Studien ist nach Lösungstyp in elektronische klinische Ergebniseinschätzung (eCOA), elektronische Quelle (eSource) und integrierte klinische Studienplattformen unterteilt. Es ermöglicht Organisationen, Lösungen basierend auf der Komplexität der Studie und den Datenanforderungen auszuwählen. eCOA-Lösungen dominieren die Einführung aufgrund ihrer Fähigkeit, patientenberichtete Ergebnisse effizient zu erfassen und die Datenintegrität zu wahren. eSource-Plattformen unterstützen die direkte Datenerfassung aus elektronischen Krankenakten, reduzieren manuelle Fehler und beschleunigen die Studienzeitpläne. Integrierte Plattformen bieten ein End-to-End-Studienmanagement, das Datenerfassung, Überwachung und Berichterstattung in einem einheitlichen System kombiniert. Diese Lösungen verbessern die betriebliche Effizienz und die Gesamtqualität der Studien.
- Zum Beispiel integriert die ICON Digital Platform eConsent-, eCOA-, eSource- und Televisit-Module, um dezentrale klinische Studien zu erleichtern, was zu einer berichteten Verbesserung des Patientenengagements um 20 % und einer Reduzierung der betrieblichen Komplexität der Studien um 15 % führt.
Nach Bereitstellungsmodus
Die Bereitstellung im Markt für eCOA, eSource und klinische Studien umfasst On-Premise- und Cloud-basierte Lösungen. Es bietet Flexibilität, um den spezifischen Infrastruktur- und Sicherheitsanforderungen verschiedener Organisationen gerecht zu werden. Cloud-basierte Bereitstellung führt den Markt aufgrund ihrer Skalierbarkeit, Fernzugänglichkeit und reduzierten IT-Verwaltungskosten an. On-Premise-Bereitstellung bleibt relevant für Organisationen, die vollständige Kontrolle über Datenspeicherung und interne Systeme benötigen. Beide Bereitstellungstypen ermöglichen den Echtzeitzugriff auf Daten und unterstützen dezentrale Studienmodelle. Die Einführung hängt von der Größe der Studie, der Datensensibilität und den IT-Fähigkeiten der Organisation ab.
- Zum Beispiel erreicht die Castor eCOA-Plattform 90 % der Benutzerakzeptanztests innerhalb von 4 Wochen und hält eine robuste Validierung in einer modernen, cloud-nativen Umgebung aufrecht.
Nach Endnutzung
Endnutzungssegmente umfassen Pharmaunternehmen, Biotechnologiefirmen und Auftragsforschungsorganisationen (CROs). Es hilft Sponsoren, komplexe Studien zu verwalten, die Einhaltung von Vorschriften sicherzustellen und die Arzneimittelentwicklung zu beschleunigen. Pharmaunternehmen halten den größten Anteil aufgrund hoher F&E-Investitionen und des Bedarfs an effizienten digitalen Lösungen. CROs übernehmen zunehmend diese Plattformen, um skalierbare Dienstleistungen für mehrere Sponsoren bereitzustellen. Biotechnologiefirmen nutzen eCOA- und eSource-Lösungen, um patientenzentrierte Studien zu verbessern und die Datengenauigkeit zu erhöhen. Das Marktwachstum steht im Einklang mit der Ausweitung der klinischen Forschungsaktivitäten bei diesen Endnutzern.
Segmentierungen:
Nach Lösungstyp
- Elektronische klinische Ergebniseinschätzung (eCOA)
- Elektronische Quelle (eSource)
- Integrierte klinische Studienplattformen
Nach Bereitstellung
- On-Premise
- Cloud-basiert
Nach Endnutzung
- Pharmaunternehmen
- Biotechnologiefirmen
- Auftragsforschungsorganisationen (CROs)
Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika führt die Einführung aufgrund fortschrittlicher pharmazeutischer Infrastruktur an
Nordamerika macht 42% des globalen eCOA-, eSource- und klinischen Studienmarktes aus und spiegelt seine Führungsrolle in der klinischen Forschung und digitalen Versuchstechnologien wider. Die Region hat eine starke Präsenz großer Pharmaunternehmen und Technologieanbieter. Sie profitiert von einer gut etablierten Forschungsinfrastruktur und regulatorischen Rahmenbedingungen, die elektronische klinische Ergebnisbewertungen fördern. Dies ermöglicht eine effiziente Datenerfassung, -speicherung und -berichterstattung über mehrere Prüfstellen hinweg. Hohe Investitionen in klinische Forschung und die frühe Einführung innovativer Versuchsplattformen stärken ihre Marktposition. Sponsoren verlassen sich auf diese Lösungen, um die Einhaltung der Vorschriften zu gewährleisten, das Patientenengagement zu verbessern und die Betriebseffizienz zu steigern.
Europa treibt Wachstum durch regulatorische Unterstützung und Technologieintegration voran
Europa hält 28% des globalen eCOA-, eSource- und klinischen Studienmarktes, unterstützt durch harmonisierte regulatorische Standards und die zunehmende Einführung digitaler klinischer Lösungen. Die Region erleichtert die grenzüberschreitende Zusammenarbeit für multinationale Studien und fördert standardisierte elektronische Plattformen. Es ermöglicht Sponsoren, Fernüberwachung, Echtzeitberichterstattung und zentrales Datenmanagement zu integrieren. Investitionen in patientenzentrierte und dezentrale Studien verbessern die Betriebseffizienz weiter. Es stärkt die Qualität der Studien, beschleunigt die Studienzeitpläne und unterstützt verschiedene therapeutische Bereiche auf dem gesamten Kontinent.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit expandierender klinischer Forschung
Asien-Pazifik repräsentiert 20% des globalen eCOA-, eSource- und klinischen Studienmarktes und zeigt die höchste Wachstumsrate unter allen Regionen. Der schnelle Ausbau der klinischen Forschung, das Outsourcing von Studien und die zunehmende pharmazeutische Produktion treiben die Einführung voran. Es bietet Zugang zu großen und vielfältigen Patientengruppen, was eine kosteneffiziente Durchführung von Studien ermöglicht. Digitale Plattformen unterstützen die Echtzeit-Datenerfassung, Fernüberwachung und optimierte Berichterstattung. Regierungsinitiativen zur Förderung der Technologieeinführung und Datensicherheit stärken die Marktentwicklung. Die Region bietet erhebliche Chancen für langfristiges Wachstum und Innovation in klinischen Studien.
Analyse der Hauptakteure:
- Medidata Solutions, Inc.
- Oracle Corporation
- Veeva Systems Inc.
- Parexel International Corporation
- CRF Health (jetzt Teil von Medidata)
- BioClinica, Inc.
- ERT (eResearchTechnology)
- ICON plc
- IQVIA Holdings, Inc.
- Signant Health
- YPrime, LLC
- ClinOne
Wettbewerbsanalyse:
Der Markt für eCOA, eSource und klinische Studien ist hochgradig wettbewerbsintensiv, angetrieben durch die Präsenz etablierter Technologieanbieter und Vertragsforschungsorganisationen, die fortschrittliche digitale Lösungen anbieten. Schlüsselakteure konzentrieren sich auf Produktinnovation, strategische Partnerschaften und geografische Expansion, um ihre Marktpositionen zu stärken. Es wird Wert auf die Integration von cloudbasierten Plattformen, KI-gesteuerten Analysen und patientenzentrierten Tools gelegt, um Angebote zu differenzieren. Unternehmen investieren in skalierbare Lösungen, die dezentrale Studien, Echtzeit-Datenerfassung und regulatorische Compliance unterstützen. Wettbewerbsstrategien umfassen Übernahmen, Kooperationen mit Pharma-Sponsoren und die Erweiterung von Dienstleistungsportfolios, um ein umfassendes Studienmanagement zu bieten. Marktführer priorisieren Kundensupport und Schulungen, um eine nahtlose Einführung ihrer Plattformen zu gewährleisten. Kleinere Unternehmen nutzen Nischenlösungen oder spezialisierte Dienstleistungen, um gezielte Marktsegmente zu erfassen. Insgesamt fördert der Wettbewerb kontinuierliche Innovation, verbesserte Betriebseffizienz und eine höhere Studienqualität auf dem globalen Markt.
Aktuelle Entwicklungen:
- Im Oktober 2025 hat Medidata Solutions, Inc. seine Partnerschaft mit Sanofi erweitert, um die Zusammenarbeit bei KI-gestützter klinischer Entwicklung zu vertiefen.
- Im März 2025 hat ICON plc eine Partnerschaft mit Mural Health Technologies, Inc. geschlossen, um die Erfahrung von Studienteilnehmern und -standorten zu verbessern, indem die Plattform von Mural Link für Zahlungen, Reisekoordination und Kommunikation genutzt wird, was ein patientenzentriertes Studienmanagement erleichtert und Teilnahmeschranken reduziert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Lösungstyp, Bereitstellung, Endnutzung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Einführung dezentraler und patientenzentrierter klinischer Studien wird das Marktwachstum erweitern.
- Die Integration von künstlicher Intelligenz und fortschrittlicher Analytik wird datengetriebene Entscheidungsfindung verbessern.
- Cloud-basierte Plattformen werden aufgrund von Skalierbarkeit, Flexibilität und Fernzugriff die Bereitstellung dominieren.
- Die Expansion in aufstrebende Märkte, insbesondere im asiatisch-pazifischen Raum, wird neue Wachstumschancen schaffen.
- Regulatorische Unterstützung für elektronische klinische Ergebniseinschätzungen wird die Einführung digitaler Lösungen beschleunigen.
- Ein verstärkter Fokus auf Echtzeitüberwachung und Datenintegrität wird Investitionen in eCOA- und eSource-Lösungen vorantreiben.
- Die Zusammenarbeit zwischen Technologieanbietern und Pharmaunternehmen wird die Effizienz von Studien verbessern.
- Die wachsende Nachfrage nach tragbaren Geräten und mobilen Gesundheitsanwendungen wird die digitalen Studienfähigkeiten stärken.
- Die Entwicklung integrierter Plattformen, die ein End-to-End-Management von Studien bieten, wird an Bedeutung gewinnen.
- Ständige Innovationen in Automatisierungs-, Berichts- und Compliance-Tools werden das langfristige Marktwachstum unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ecoa Esource und klinische Studien, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ecoa Esource und klinische Studien zwischen 2024 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure im globalen ECoa eSource- und klinischen Studienmarkt?
Was sind die wichtigsten Markentreiber der ECoa eSource- und klinischen Studienbranche?
Was sind die wichtigsten Marktchancen der ECoA eSource- und klinischen Studienbranche?
Welche Region entwickelt sich zum am schnellsten wachsenden Markt und warum?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Ecoa Esource und Markt für klinische Studien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Ecoa Esource und Markt für klinische Studien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 51,834.5 million → 2032: USD 94,529.86 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Ecoa Esource und Markt für klinische Studien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Ecoa Esource und Markt für klinische Studien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Ecoa Esource und Markt für klinische Studien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Ecoa Esource und Markt für klinische Studien Market Drivers
- 3.3 Ecoa Esource und Markt für klinische Studien Market Restraints & Challenges
- 3.4 Ecoa Esource und Markt für klinische Studien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Ecoa Esource und Markt für klinische Studien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Ecoa Esource und Markt für klinische Studien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Ecoa Esource und Markt für klinische Studien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Ecoa Esource und Markt für klinische Studien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Ecoa Esource und Markt für klinische Studien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Ecoa Esource und Markt für klinische Studien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Ecoa Esource und Markt für klinische Studien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Ecoa Esource und Markt für klinische Studien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Ecoa Esource und Markt für klinische Studien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Ecoa Esource und Markt für klinische Studien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Ecoa Esource und Markt für klinische Studien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Ecoa Esource und Markt für klinische Studien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Ecoa Esource und Markt für klinische Studien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Ecoa Esource und Markt für klinische Studien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Ecoa Esource und Markt für klinische Studien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Ecoa Esource und Markt für klinische Studien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Ecoa Esource und Markt für klinische Studien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Ecoa Esource und Markt für klinische Studien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Ecoa Esource und Markt für klinische Studien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
