
Marktübersicht für Verkapselungsmaterialien für PV-Module
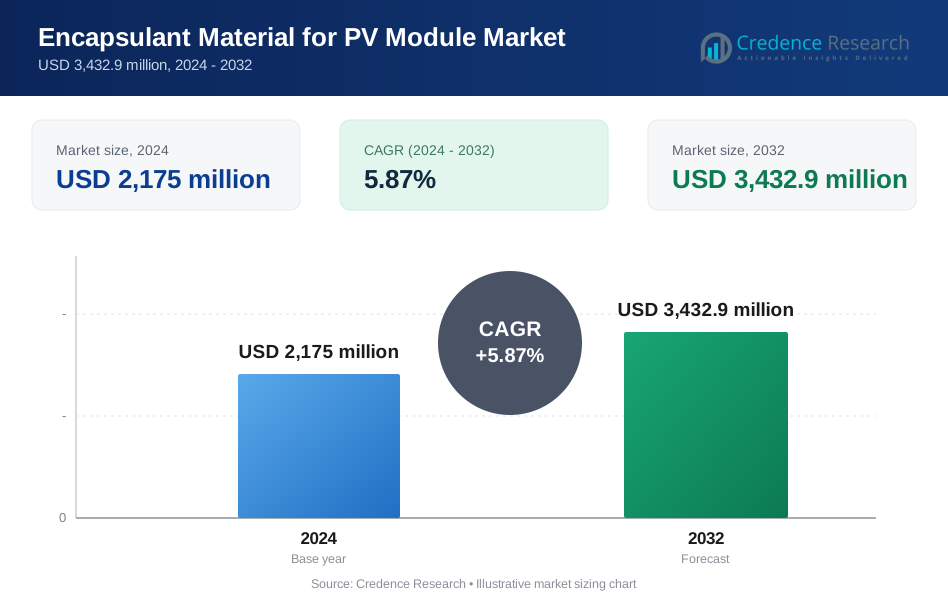
Die Größe des Marktes für Verkapselungsmaterialien für PV-Module wurde im Jahr 2024 auf 2.175 Millionen USD geschätzt und soll bis 2032 3.432,9 Millionen USD erreichen, bei einer CAGR von 5,87 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Verkapselungsmaterialien für PV-Module 2024 | 2.175 Millionen USD |
| Markt, CAGR für Verkapselungsmaterialien für PV-Module | 5,87 % |
| Marktgröße für Verkapselungsmaterialien für PV-Module 2032 | 3.432,9 Millionen USD |
Zu den Hauptakteuren auf dem Markt für Verkapselungsmaterialien für PV-Module gehören Dow, DuPont, Wacker Chemie, 3M, Mitsui Chemicals und Hanwha Solutions, die alle durch globale Liefernetzwerke und solar-spezialisierte Produktlinien erheblichen Einfluss haben. Dow und DuPont führen mit fortschrittlichen POE- und EVA-Formulierungen, die für hocheffiziente Module maßgeschneidert sind, während Wacker Chemie und Mitsui Chemicals hochreine Silikon- und Polyolefin-Verkapselungen anbieten. 3M und Hanwha Solutions halten starke Positionen in Klebe- und Folien-Technologien. Der asiatisch-pazifische Raum dominiert den Markt mit einem Anteil von 55 % im Jahr 2024, angetrieben durch groß angelegte PV-Modul-Produktionszentren in China, Südkorea und Japan. Die Region profitiert von starker Inlandsnachfrage, Exportkapazitäten und Materialkostenvorteilen, was sie sowohl für die Liefer- als auch Verbrauchsdynamik zentral macht.

Einblicke in den Markt für Verkapselungsmaterialien für PV-Module
- Der Markt für Verkapselungsmaterialien für PV-Module wurde im Jahr 2024 auf 2.175 Millionen USD geschätzt und soll bis 2032 3.432,9 Millionen USD erreichen, mit einem Wachstum von 5,87 % CAGR.
- Das Wachstum wird durch weltweit steigende Solar-PV-Installationen angetrieben, wobei bifaziale und hocheffiziente Module die Nachfrage nach fortschrittlichen Verkapselungen wie POE steigern.
- Ein wichtiger Trend ist der Übergang zu recycelbaren Thermoplasten und UV-stabilen Materialien, da Hersteller nachhaltige, langlebige Modulkomponenten suchen.
- Zu den Top-Akteuren gehören Dow, DuPont, Wacker Chemie und 3M, die durch Innovationen in optischer Klarheit, thermischer Stabilität und Feuchtigkeitsbeständigkeit konkurrieren.
- Der asiatisch-pazifische Raum hält den höchsten regionalen Anteil mit 55 %, gefolgt von Nordamerika und Europa mit 18 % bzw. 16 %; EVA führt das Materialsegment mit über 65 % Anteil an, während Filme/Folien das Produktformsegment mit über 80 % Anteil dominieren; Kostendruck und Rohstoffpreisvolatilität bleiben wesentliche Einschränkungen.
Marktanalyse der Verkapselungsmaterialien für PV-Module nach Segmentierung:
Nach Materialtyp
Ethylen-Vinylacetat (EVA) führt den Markt für Verkapselungsmaterialien im Jahr 2024 mit einem Anteil von über 65% an. Seine Dominanz resultiert aus Kosteneffizienz, langjähriger Akzeptanz in der Industrie und günstiger optischer Übertragung. EVA wird aufgrund seiner einfachen Verarbeitung und der etablierten Lieferkette häufig in kristallinen Silizium-PV-Modulen verwendet. Allerdings gewinnt Polyolefin-Elastomer (POE) an Bedeutung, insbesondere in bifazialen Modulen, aufgrund besserer Feuchtigkeitsbeständigkeit und geringer PID (Potential Induced Degradation). Materialien wie Silikon und thermoplastisches Polyurethan (TPU) dienen Nischenanwendungen mit hoher Haltbarkeit, während Ionomere und PVB in Spezial- oder Dünnschichttechnologien aufkommen.
- Zum Beispiel wurde DuPonts ionomerbasiertes Verkapselungsmaterial (PV5400-Serie) in Dünnschicht- und gebäudeintegrierten Photovoltaikanwendungen (BIPV) übernommen, die eine hohe UV-Beständigkeit erfordern.
Nach Produktform
Folien/Blätter dominieren mit einem Marktanteil von über 80%, angetrieben durch standardisierte Fertigungsprozesse und Kompatibilität mit automatisierten Laminationslinien. Diese sind die bevorzugte Wahl in der Massenproduktion von kristallinen PV-Modulen. Flüssige Verkapselungen werden in flexiblen oder maßgeschneiderten PV-Panel-Formaten verwendet, oft in Forschung oder speziellen gebäudeintegrierten Photovoltaikanwendungen (BIPV). Beschichtungen und Sprays sind auf spezifische Dünnschichtanwendungen oder Prototypen-Umgebungen beschränkt, wo gleichmäßige Dicke und vollständige Oberflächenabdeckung erforderlich sind. Folienbasierte Verkapselungen gewinnen weiterhin an Beliebtheit aufgrund von Kostenkontrolle und gleichbleibender Modulqualität bei Einsätzen im Versorgungsmaßstab.
- Zum Beispiel hat Jolywood Folienverkapselungen in all seinen N-Typ bifazialen Modulen übernommen und im Jahr 2023 eine jährliche Produktion von über 3 GW erreicht.
Nach Aushärtungs-/Verarbeitungsmethode
Peroxid-vernetzte Systeme halten den höchsten Anteil und machen über 60% des Marktvolumens aus, aufgrund ihrer Kompatibilität mit EVA und langfristiger Haltbarkeit unter Feldbedingungen. Thermoplastische (nicht vernetzte) Materialien, insbesondere POE, wachsen aufgrund schnellerer Laminationszyklen und Recyclingfähigkeit. UV-härtbare Systeme bleiben eine Nische, hauptsächlich verwendet in leichten und flexiblen Modulen, wo thermische Aushärtung ungeeignet ist. Additionsvernetzende Silikone sind für Premiumanwendungen reserviert, die extreme Wetter- oder UV-Beständigkeit erfordern. Der Aufstieg von POE und thermoplastischen Mischungen fördert die verstärkte Einführung alternativer Aushärtungsprozesse mit kürzeren Zykluszeiten.
Verkapselungsmaterialien für den PV-Modulmarkt Wichtige Wachstumstreiber
Anstieg der globalen Solar-PV-Installationen
Der rasche Anstieg der Solar-PV-Installationen ist ein wesentlicher Treiber für die Nachfrage nach Verkapselungsmaterialien. Länder beschleunigen die Einführung von Solarenergie, um Klimaziele zu erreichen, wobei Großinstallationen die neuen Kapazitätszugänge dominieren. Verkapselungsmaterialien gewährleisten die langfristige Haltbarkeit und optische Leistung von PV-Modulen und sind somit unerlässlich für den Ausbau der Solarinfrastruktur. Kristalline Siliziummodule, die den globalen PV-Versand dominieren, sind stark auf EVA- und POE-Verkapselungen angewiesen. Staatliche Anreize, sinkende Modulpreise und nationale Energieübergangspläne in China, den USA und Indien treiben den Kapazitätsausbau voran. Diese Faktoren steigern direkt die Nachfrage nach Verkapselungsvolumen. Insbesondere das Versorgungsmaßstabsegment generiert wiederholte Großaufträge für standardisierte Verkapselungen und stärkt die Nachfragebeständigkeit. In den Dach- und Wohnmärkten beeinflussen verbesserte Ästhetik und Feuchtigkeitsbeständigkeit die Materialauswahl weiter und unterstützen hochwertige Verkapselungstypen wie POE und Ionomere.
- Zum Beispiel installierte Indien im Jahr 2023 über 10-13 GW neue Solarkapazität, wobei über 75 % kristalline Siliziummodule verwendeten.
Verschiebung zu Hochleistungs- und Bifacial-Modulen
Der Wandel der Industrie hin zu bifacialen und hocheffizienten Modulen erhöht den Bedarf an fortschrittlichen Verkapselungen. Bifaciale Module fangen Sonnenlicht von beiden Seiten ein und erfordern Verkapselungen mit höherer optischer Klarheit und geringer Degradation. POE wird zunehmend bevorzugt wegen seiner hervorragenden elektrischen Isolierung, niedrigen Wasserdampfdurchlässigkeit und PID-Beständigkeit, die alle für bifaciale Anwendungen entscheidend sind. Da Hersteller PERC-, TOPCon- und HJT-Technologien integrieren, wächst die Nachfrage nach Materialien, die rauen Verarbeitungs- und Umweltbelastungen standhalten können. Diese Module verwenden oft Glas-Glas-Strukturen, die Verkapselungen mit besserer Haftung und Langlebigkeit erfordern. Solche technischen Anforderungen treiben den Markt über traditionelles EVA hinaus. Die thermische Stabilität von POE ermöglicht auch eine bessere Kompatibilität mit hocheffizienten Zelldesigns, was es zur bevorzugten Wahl in Next-Gen-Modulen macht. Dieser Trend schafft eine konstante Nachfrage nach leistungsstarken Materialien und fördert Investitionen in F&E bei Verkapselungslieferanten.
- Zum Beispiel erweiterte Canadian Solar im Jahr 2023 sein Angebot an Hochleistungsmodulen, indem es die Massenproduktion seiner TOPCon- und BiHiKu7-Bifacial-Serie skalierte, die zunehmend POE (Polyolefin-Elastomer) oder EPE-Verkapselungen nutzen, um überlegene Zuverlässigkeit und PID-Beständigkeit zu gewährleisten.
Wachsende Fokussierung auf Modul-Langlebigkeit und Zuverlässigkeit
Verkapselungsmaterialien beeinflussen direkt die Lebensdauer und Zuverlässigkeit von Solarmodulen und sind daher ein zentraler Fokus im ModuldDesign. Da Solaranlagenbetreiber eine Betriebsdauer von 25–30 Jahren anstreben, wird die Leistung der Verkapselungen unter Hitze, Feuchtigkeit und UV-Belastung entscheidend. Degradation oder Delamination in Verkapselungen kann den Energieertrag reduzieren und den Modulausfall beschleunigen. Hersteller spezifizieren zunehmend Verkapselungen mit besserer Haltbarkeit und Beständigkeit gegen Vergilbung, Feuchtigkeitseintritt und elektrische Belastung. Die langfristige Feldleistung ist nun ein wettbewerbsfähiger Differenzierungsfaktor, insbesondere in Projekten im Versorgungsmaßstab, bei denen Garantieansprüche kostspielig sein können. Infolgedessen investieren Akteure im Verkapselungsmarkt in fortschrittliche Tests, Qualitätskontrolle und proprietäre Formulierungen. Diese Nachfrage nach langlebigen Verkapselungslösungen fördert Materialinnovationen, insbesondere in Thermoplasten, Silikonen und Hybridmischungen, und unterstützt ein nachhaltiges Marktwachstum.
Verkapselungsmaterialien für den PV-Modulmarkt Wichtige Trends & Chancen
Aufstieg der thermoplastischen Verkapselungen und Recyclingziele
Nachhaltigkeitsdruck führt zu einem gesteigerten Interesse an recycelbaren und wiederverarbeitbaren Verkapselungslösungen. Thermoplastische Verkapselungen, insbesondere nicht vernetztes POE und TPU, ermöglichen die Demontage von Modulen und die Materialrückgewinnung am Lebensende. Dies steht im Einklang mit den Zielen der Kreislaufwirtschaft und den aufkommenden PV-Recyclingvorgaben, insbesondere in der EU. Im Gegensatz zu peroxidvernetztem EVA, das eine energieintensive Rückgewinnung erfordert, unterstützen Thermoplaste eine einfachere Trennung ohne Leistungseinbußen. Hersteller erforschen geschlossene Recyclingkreisläufe, in denen Thermoplaste in der Produktion neuer Module oder anderen Anwendungen wiederverwendet werden können. Dieser Trend eröffnet neue Produktmöglichkeiten und stärkt die Wertversprechen für Modulmarken, die Nachhaltigkeit fördern. Es reduziert auch die Kosten für Abfallmanagement und entspricht den Erwartungen an grüne Finanzierungen. Da Nachhaltigkeitszertifizierungen bei Beschaffungsentscheidungen relevanter werden, wird die Nachfrage nach thermoplastischen und recycelbaren Verkapselungen voraussichtlich steigen, insbesondere bei Premium- und Großentwicklern.
- Zum Beispiel brachte Borealis 2023 seine Bornewables™ POE-Serie für PV-Verkapselungen auf den Markt, die Recycelbarkeit und eine nicht vernetzte Formulierung für die Rückgewinnung am Lebensende betont.
Produktdifferenzierung durch Verkapselungsinnovation
Verkapselungslieferanten nutzen Materialinnovationen, um Produkte angesichts steigender Konkurrenz zu differenzieren. Fortschrittliche Verkapselungen bieten jetzt Anti-UV-, Anti-PID- und Anti-Salznebel-Eigenschaften, die für unterschiedliche Umgebungen maßgeschneidert sind. Hersteller formulieren Mischungen, die die optische Übertragung verbessern, die Lebensdauer verlängern und den Laminierungsdurchsatz erhöhen. Koextrudierte Mehrschichtfolien entstehen, die verschiedene Polymere kombinieren, um eine hybride Leistung zu erzielen. Einige Verkapselungen integrieren auch selbstreinigende oder antireflektierende Eigenschaften, um die Moduleffizienz zu steigern. Diese Innovationen unterstützen Modulmarken bei der Zielsetzung auf Nischenanwendungen wie Agrivoltaik, schwimmende PV und Installationen in hoher Luftfeuchtigkeit. Innovation ermöglicht auch schnellere Produktionszyklen, wodurch Zeit- und Energiekosten pro Modul reduziert werden. Da Hersteller höhere Energieerträge pro Quadratmeter anstreben, steigt die Nachfrage nach Verkapselungen, die zu diesen Zielen beitragen. Dieser Trend eröffnet Raum für Spezialanbieter, mit differenzierten Angeboten einzutreten, die sich auf Leistung statt auf Preis konzentrieren.
Verkapselungsmaterialien für PV-Module Markt Hauptherausforderungen
Volatilität der Rohstoffpreise und Lieferketten
Verkapselungsmaterialien sind auf Polymerharze und Spezialchemikalien angewiesen, von denen viele empfindlich auf Preisschwankungen in der Lieferkette reagieren. Lieferunterbrechungen, wie sie während COVID-19 oder geopolitischer Spannungen auftraten, können die Kosten erhöhen und die Lieferzeiten beeinflussen. EVA- und POE-Harze werden aus petrochemischen Stoffen gewonnen, was den Markt Schwankungen der Rohölpreise aussetzt. Globale Logistikprobleme, einschließlich Hafenüberlastungen und Containerknappheit, erschweren die Beschaffung für Verkapselungshersteller zusätzlich. Diese Kostenschwankungen stellen die Margenstabilität vor Herausforderungen und können Endnutzer zwingen, Modulbestellungen zu verzögern oder neu zu verhandeln. Kleinere Verkapselungsanbieter ohne Rückwärtsintegration oder diversifizierte Beschaffung stehen vor Wettbewerbsnachteilen. Dies macht die Sicherheit der Rohstoffversorgung und die Diversifizierung der Lieferanten zu kritischen Prioritäten für Verkapselungsproduzenten, um die betriebliche Kontinuität und Preisstabilität zu gewährleisten.
Kompatibilität und Standardisierung über neue Modultechnologien hinweg
Das schnelle Innovationstempo in der PV-Modultechnologie schafft Kompatibilitätsprobleme für Verkapselungsmaterialien. Neue Zellarchitekturen wie HJT und TOPCon erfordern oft spezifische Verkapselungsformulierungen mit hoher thermischer und chemischer Stabilität. Das Fehlen universeller Standards führt jedoch zu Versuch-und-Irrtum-Tests, die Projektzeitpläne verzögern und die Qualifizierungskosten erhöhen. Unterschiede im Aushärteverhalten, in der Haftung und in der thermischen Ausdehnung können Schnittstellenprobleme in mehrschichtigen Modulstapeln verursachen. Maßgeschneiderte Formulierungen erhöhen die Produktionskomplexität und begrenzen die Skalierbarkeit. Verkapselungshersteller müssen Innovation mit Prozesskompatibilität über verschiedene Laminierungs- und Aushärtungssysteme hinweg in Einklang bringen. Die langfristige Feldvalidierung neuer Materialien bleibt zeitintensiv. Ohne etablierte Standards oder Zertifizierungspfade wird der Markteintritt für neuartige Verkapselungslösungen schwierig. Diese Herausforderung schränkt die weitverbreitete Einführung neuer, leistungsstarker Materialien in der Mainstream-PV-Herstellung ein.
Verkapselungsmaterialien für PV-Module Markt Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum führt den Markt für Verkapselungsmaterialien für PV-Module mit einem Anteil von über 55 % im Jahr 2024 an. China dominiert die regionale Nachfrage aufgrund seiner umfangreichen PV-Modulproduktionsbasis und inländischen Solaranlagen. Länder wie Indien, Japan und Südkorea tragen durch staatlich unterstützte Solarprogramme und exportorientierte Modulproduktion zum regionalen Wachstum bei. Die Präsenz wichtiger Verkapselungshersteller und Rohstofflieferanten gewährleistet stabile Lieferketten. Die Massenproduktion und kostenbewusste Käufer halten EVA als bevorzugtes Material. Allerdings nimmt die POE-Annahme unter Premium-Modulherstellern zu, die internationale Märkte mit fortschrittlichen bifazialen und Glas-Glas-Modulen anvisieren.
Nordamerika
Nordamerika macht fast 18 % des globalen Marktes aus, unterstützt durch die starke Solarnachfrage in den USA und Kanada. Projekte im Versorgungsmaßstab treiben die Nachfrage nach Verkapselungen an, insbesondere für langlebige Materialien, die langfristige Garantieerwartungen erfüllen. POE und thermoplastische Mischungen gewinnen an Marktanteil aufgrund ihrer höheren Leistung in extremen Klimazonen. Die inländische Modulproduktion, obwohl kleiner als in Asien, expandiert durch politische Anreize wie das Inflation Reduction Act. Der Trend zur lokalen Fertigung wird voraussichtlich die Risiken in der Lieferkette verringern und die Integration fortschrittlicher Verkapselungen fördern. Bifaziale Module werden in Versorgungsprojekten weit verbreitet eingesetzt, was die Nachfrage nach hochwertigen Verkapselungen steigert.
Europa
Europa hält etwa 16 % Marktanteil, angetrieben durch strenge Qualitätsstandards und steigende Solareinsätze in Deutschland, Spanien, Frankreich und Italien. Die Region priorisiert die Recyclingfähigkeit von Modulen und die langfristige Leistung, was die Nachfrage nach Thermoplasten und nicht-EVA-Verkapselungen erhöht. EU-Vorschriften zur erweiterten Herstellerverantwortung beeinflussen die Materialauswahl zugunsten von recycelbaren und emissionsarmen Polymeren. Das Wachstum bei gebäudeintegrierten Photovoltaikanlagen (BIPV) und schwimmenden Solaranlagen unterstützt auch Nischenanwendungen für Verkapselungen. Europäische Modulhersteller übernehmen innovative Verkapselungsmaterialien, die mit Umweltzertifizierungen und langfristigem Energieertrag übereinstimmen. Die Importabhängigkeit bleibt hoch, aber lokale Innovation gewinnt in den Segmenten für leistungsstarke Materialien an Bedeutung.
Lateinamerika
Lateinamerika repräsentiert etwa 6% des globalen Marktes, wobei Brasilien, Chile und Mexiko die Führenden bei den Zuwächsen der Solarkapazität sind. Solaranlagen im Versorgungsmaßstab bilden den Großteil der Nachfrage nach Verkapselungsmaterialien, wobei EVA aufgrund von Erschwinglichkeit und etablierten Lieferketten dominiert. Die lokale Produktion von Verkapselungsmaterialien bleibt begrenzt, was die Region von Importen aus Asien und Nordamerika abhängig macht. Regierungsziele für erneuerbare Energien und Projekte zur Netzerweiterung unterstützen eine stabile Nachfrage nach PV-Modulen, was indirekt das Volumen der Verkapselungsmaterialien antreibt. Während die Einführung von POE begrenzt ist, gewinnt es langsam an Boden in Projekten, die einen höheren Energieertrag und langfristige Zuverlässigkeit in Umgebungen mit hoher UV-Strahlung erfordern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 5% des Marktes aus, mit starkem Schwung in Ländern wie den VAE, Saudi-Arabien, Ägypten und Südafrika. Großflächige Solarprojekte in Wüstengebieten treiben die Nachfrage nach Verkapselungsmaterialien an, die Materialien erfordern, die hohen Temperaturen und UV-Belastungen widerstehen. EVA bleibt die dominierende Wahl aufgrund von Verfügbarkeit und Kostenvorteilen. Allerdings gewinnen POE und Silikonverkapselungen an Akzeptanz in hochspezifizierten Modulen für Versorgungsgradeinsätze. Die regionale Fertigung steckt noch in den Kinderschuhen, wobei die meisten Verkapselungsmaterialien international bezogen werden. Das Wachstum nationaler Solarprogramme und Energie-Diversifizierungspläne unterstützt die langfristige Marktexpansion in dieser Region.
Verkapselungsmaterialien für PV-Module Marktsegmentierungen:
Nach Materialtyp
- Ethylen-Vinylacetat (EVA)
- Polyolefin-Elastomer (POE)
- Polyvinylbutyral (PVB)
- Silikon
- Thermoplastisches Polyurethan (TPU)
- Ionomer
- Andere Spezialpolymere und Mischungen
Nach Produktform
- Folien/Platten
- Flüssige Verkapselungen
- Beschichtungen/Sprays
Nach Aushärtungs-/Verarbeitungsmethode
- Peroxid-vernetzt
- Thermoplastisch (nicht vernetzt)
- UV-härtbare Systeme
- Additionsvernetzende Silikone
Nach Anwendung
- Kristallines Silizium
- Bifaziale Module
- Dünnschichtmodule
- Perowskit- und Tandemmodule
- Gebäudeintegrierte PV (BIPV)
- Flexible/Tragbare PV-Module
Nach Endnutzungsanwendung
- Wohngebäude-Dach
- Gewerbe- und Industriedach
- Versorgungsmaßstab-Bodenmontage
- Off-Grid- und Spezialanwendungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Verkapselungsmaterialien für PV-Module weist eine moderat konsolidierte Wettbewerbslandschaft auf, in der globale Chemieriesen und spezialisierte Polymerhersteller aktiv ihre solar-spezifischen Portfolios erweitern. Führende Akteure wie Dow, DuPont, Mitsui Chemicals und Wacker Chemie dominieren durch starke Markenpräsenz, proprietäre Formulierungen und globale Produktionskapazitäten. Unternehmen wie 3M, SABIC, Covestro und Eastman Chemical investieren in Hochleistungsverkapselungen, die speziell für bifaciale und Glas-Glas-Module entwickelt wurden. Strategische Maßnahmen umfassen Produktinnovationen, Rückwärtsintegration und regionale Fertigungserweiterungen, um Lieferketten zu sichern und Vorlaufzeiten zu verkürzen. Unternehmen wie Hanwha Solutions und Hangzhou First gewinnen in Asien an Bedeutung durch kostengünstige EVA-Folien und POE-Alternativen. Die Innovation bei Verkapselungen konzentriert sich auf die Verbesserung der UV-Stabilität, Feuchtigkeitsbeständigkeit und Recyclingfähigkeit. Der Wettbewerb intensiviert sich, da Modulhersteller langfristige Zuverlässigkeit und Feldleistung priorisieren. Marktteilnehmer gehen zunehmend Partnerschaften mit Modul-OEMs und Forschungsinstituten ein, um nächste Generationen von Verkapselungslösungen zu entwickeln, die mit den sich entwickelnden Photovoltaik-Technologien im Einklang stehen.
Analyse der Hauptakteure
- Eastman Chemical
- Wacker Chemie
- Mitsubishi Chemical
- 3M
- Asahi Kasei
- Covestro
- Dow
- Evonik
- Teijin Limited
- DuPont
- Sumitomo Chemical
- SABIC
- Henkel
- Huntsman
- Toray Industries
Jüngste Entwicklungen
- Im Juli 2025 stellte Alishan eine neue Generation von Verkapselungstechnologien vor, darunter Alishan Low Acid EVA, Alishan EPE-NT und Alishan EPE-DC. Diese Produkte sind speziell darauf ausgelegt, den sich entwickelnden Anforderungen von Solarzellen der nächsten Generation wie TOPCon und HJT (Heterojunction Technology) gerecht zu werden, die für ihre Langlebigkeit und größere Zugänglichkeit bekannt sind.
- Im Mai 2025 gab Jindal Poly Films Limited (JPL) die Übernahme von Enerlite Solar Films India bekannt, um seine Präsenz im Markt für Solarkomponenten zu stärken. Nach der Transaktion wird Enerlite eine hundertprozentige Tochtergesellschaft von JPL. Derzeit hält JPL einen Anteil von 33,05 % an dem Unternehmen. Die Übernahme erfolgt zu marktüblichen Bedingungen und soll innerhalb von sechs Monaten abgeschlossen werden, vorbehaltlich der behördlichen Genehmigungen.
- Im Februar 2025 führte RenewSys, ein Hersteller von PV-Modulen, Verkapselungen und Rückseitenfolien, ein fortschrittliches EVA-Verkapselungsmaterial ein. Dieser technologische Durchbruch wurde entwickelt, um ein langjähriges Problem zu lösen, das die Lebensdauer von Solarmodulen betraf.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Produktform, Aushärtungs-/Verarbeitungsmethode, Anwendung, Endnutzereinsatz und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Die Nachfrage nach fortschrittlichen Verkapselungen wird wachsen, da bifaziale und hocheffiziente Module weltweit weiter expandieren.
- Der Markt wird von der globalen Umstellung auf Solarenergie profitieren, was stabile mehrjährige Beschaffungszyklen antreibt.
- Thermoplastische Materialien werden aufgrund ihrer Recyclingfähigkeit und der Kompatibilität mit schnelleren Laminationszyklen vermehrt eingesetzt werden.
- Führende Akteure werden in Produktinnovationen investieren, um strengeren Zuverlässigkeits- und Garantieanforderungen für Module gerecht zu werden.
- EVA wird volumenmäßig dominant bleiben, aber POE und Hybridmaterialien werden in Hochleistungsanwendungen Marktanteile gewinnen.
- Der asiatisch-pazifische Raum wird seine Führungsposition mit einem Anteil von über 55 % beibehalten, unterstützt durch Chinas enorme PV-Produktionskapazität.
- Europa wird ein Wachstum bei Premium-Verkapselungen erleben, angetrieben durch Recyclingziele und strenge regulatorische Rahmenbedingungen.
- Nordamerika wird durch den Anstieg der inländischen Modulproduktion, unterstützt durch politische Anreize, an Bedeutung gewinnen.
- Schwankungen der Rohstoffpreise und Risiken in der Lieferkette werden weiterhin die Kostenstabilität herausfordern.
- Materialkompatibilitätsprobleme mit sich entwickelnden Modulentwürfen werden kontinuierliche Anpassungs- und Validierungsbemühungen erfordern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Einkapselungsmaterialien für PV-Module und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Einkapselungsmaterialien für PV-Module zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Material für die Einkapselung im Marktsegment der PV-Module hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Einkapselungsmaterialien für PV-Module antreiben?
Wer sind die führenden Unternehmen im Markt für Einkapselungsmaterialien für PV-Module?
Welche Region hatte 2024 den größten Anteil am Markt für Einkapselungsmaterialien für PV-Module?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Einkapselungsmaterial für PV-Modulmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Einkapselungsmaterial für PV-Modulmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,175 million → 2032: USD 3,432.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Einkapselungsmaterial für PV-Modulmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Einkapselungsmaterial für PV-Modulmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Einkapselungsmaterial für PV-Modulmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Einkapselungsmaterial für PV-Modulmarkt Market Drivers
- 3.3 Einkapselungsmaterial für PV-Modulmarkt Market Restraints & Challenges
- 3.4 Einkapselungsmaterial für PV-Modulmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Einkapselungsmaterial für PV-Modulmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Einkapselungsmaterial für PV-Modulmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Einkapselungsmaterial für PV-Modulmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Einkapselungsmaterial für PV-Modulmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Einkapselungsmaterial für PV-Modulmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Einkapselungsmaterial für PV-Modulmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Einkapselungsmaterial für PV-Modulmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Einkapselungsmaterial für PV-Modulmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Einkapselungsmaterial für PV-Modulmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Einkapselungsmaterial für PV-Modulmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Einkapselungsmaterial für PV-Modulmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Einkapselungsmaterial für PV-Modulmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Einkapselungsmaterial für PV-Modulmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Einkapselungsmaterial für PV-Modulmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Einkapselungsmaterial für PV-Modulmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Einkapselungsmaterial für PV-Modulmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Einkapselungsmaterial für PV-Modulmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Einkapselungsmaterial für PV-Modulmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Einkapselungsmaterial für PV-Modulmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
