
Marktübersicht
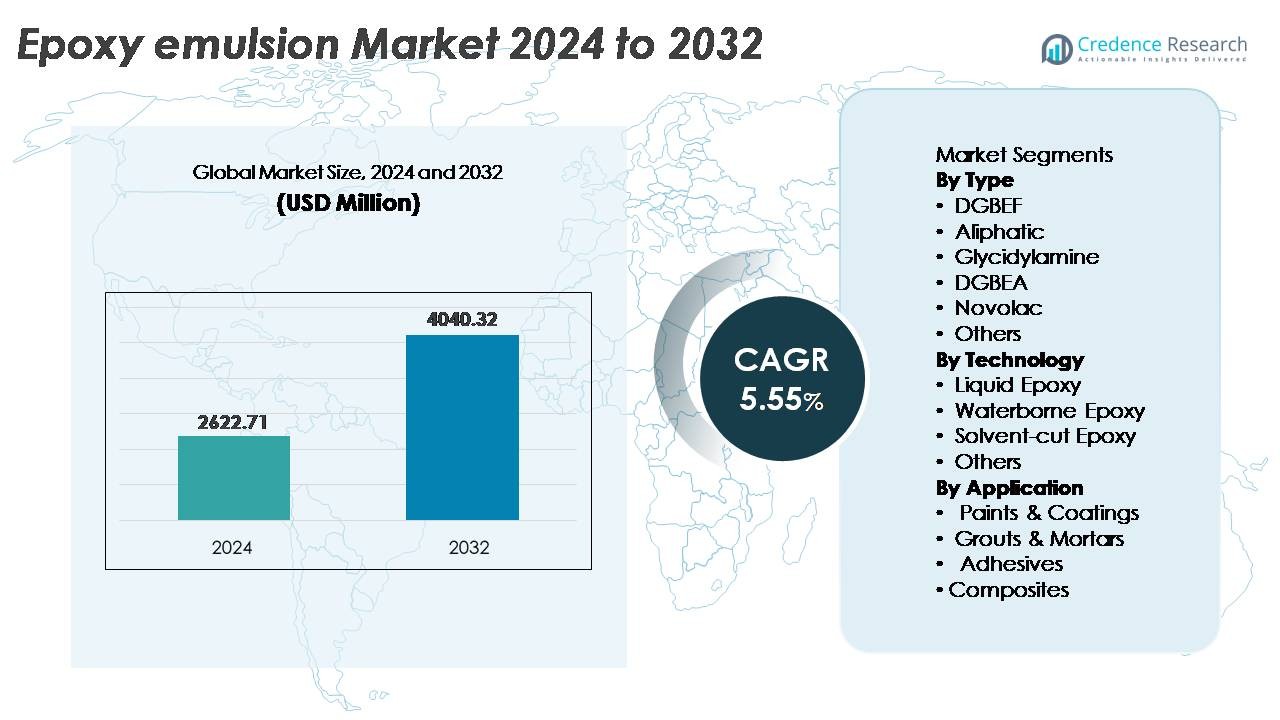
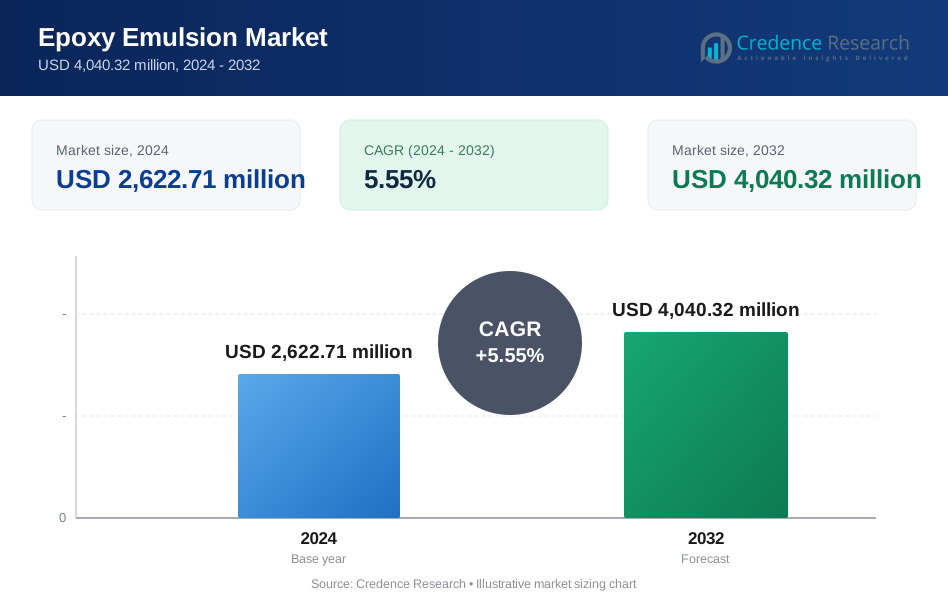
Die globale Marktgröße für Epoxy-Emulsionen wurde im Jahr 2024 auf 2.622,71 Millionen USD geschätzt und soll bis 2032 4.040,32 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 5,55 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Epoxy-Emulsionen 2024 | 2.622,71 Millionen USD |
| Epoxy-Emulsionsmarkt, CAGR | 5,55% |
| Marktgröße für Epoxy-Emulsionen 2032 | 4.040,32 Millionen USD |
Der Markt für Epoxy-Emulsionen ist moderat konsolidiert, wobei der führende Wettbewerb durch Kapazitätsskala, Harzinnovationen und regionale Vertriebsstärke bestimmt wird. Zu den Hauptakteuren gehören Huntsman International Ltd., Kolon Industries Inc., Atul Ltd., Olin Corporation, Nan Ya Plastics Corporation, Spolchemie, Aditya Birla Chemicals, Chang Chun Group, Ciech S.A. und China Petrochemical & Chemical Corp. (SINOPEC), die sich jeweils auf wasserbasierte Formulierungen für Beschichtungen, Klebstoffe und Bauchemikalien konzentrieren. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von etwa 34 % an, unterstützt durch robuste Fertigungsökosysteme und Infrastrukturinvestitionen, während Nordamerika und Europa folgen, getrieben durch die Einführung von industriellen Beschichtungen mit niedrigem VOC-Gehalt und Initiativen zur Einhaltung von Vorschriften.
Markteinblicke
- Der globale Markt für Epoxyemulsionen wurde 2024 auf 2.622,71 Millionen USD geschätzt und soll bis 2032 4.040,32 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,55 % im Prognosezeitraum.
- Die steigende Nachfrage nach emissionsarmen und wasserbasierten Beschichtungssystemen in Bau- und Industrieanwendungen dient als Hauptantriebskraft für den Markt, unterstützt durch Nachhaltigkeitsvorschriften und Investitionen in die Sanierung von Infrastrukturen.
- Zu den Markttrends gehört die zunehmende Akzeptanz von biobasierten Emulsionen und maßgeschneiderten Harzsystemen, die für feuchte und hochhaftende Umgebungen in Bodenbelägen, Klebstoffen und Verbundkomponenten entwickelt wurden.
- Der Wettbewerb konzentriert sich auf die Erweiterung umweltkonformer Produktportfolios und Kapazitätserweiterungen in wachstumsorientierten Regionen, obwohl die Volatilität der Rohstoffpreise weiterhin die Gewinnmargen für mittelständische Akteure einschränkt.
- Asien-Pazifik führt mit einem Anteil von 34 %, gefolgt von Nordamerika mit 32 % und Europa mit 28 %, während Farben und Beschichtungen das dominierende Segment bleiben und den größten Anteil aufgrund der breiten architektonischen und industriellen Nutzung halten.
Marktsegmentierungsanalyse:
Nach Typ
DGBEA bleibt das dominierende Untersegment im Epoxyemulsionsmarkt und hält den größten Anteil aufgrund seiner Vielseitigkeit, starken Haftung und Kompatibilität mit einer Vielzahl von Härtern. Es wird weit verbreitet in Schutzbeschichtungen, Klebstoffen und Bauchemikalien eingesetzt, angetrieben durch seine überlegenen mechanischen Eigenschaften und Kosteneffizienz. Die wachsende Nachfrage nach langlebigen und chemisch beständigen Beschichtungen in industriellen Bodenbelägen und maritimen Anwendungen verstärkt die Akzeptanz weiter. In der Zwischenzeit gewinnen novolak-basierte Emulsionen aufgrund ihrer höheren Vernetzungsdichte und Hitzebeständigkeit an Bedeutung und unterstützen spezialisierte Anwendungen in der Elektronik und in Hochtemperaturumgebungen.
- Zum Beispiel zeigt das ARALDITE® GY 257 Epoxidharz von Huntsman, wenn es in ein gehärtetes System formuliert wird (z. B. als Mörtel mit einem Standardhärter wie Aradur® 140), typische mechanische Eigenschaften wie eine Biegefestigkeit von etwa 44–54 MPa (450–550 kg/cm²) und ist für anspruchsvolle industrielle Bodenbelagsanwendungen geeignet. Die spezifischen Eigenschaften können je nach exakter Zusammensetzung des Endgemisches stark variieren.
Nach Technologie
Wasserbasierte Epoxidtechnologie stellt den führenden Anteil im Epoxyemulsionsmarkt dar, angetrieben durch den Trend zu emissionsarmen Beschichtungen und die Einhaltung globaler Umweltvorschriften. Ihre starke Haftung, reduzierte Toxizität und verbesserte Feuchtigkeitsbeständigkeit machen sie gut geeignet für architektonische und industrielle Beschichtungen. Die zunehmende Akzeptanz in Bodensystemen und Infrastruktur-Sanierungsprojekten beschleunigt die Nachfrage. Flüssige Epoxidsysteme finden bemerkenswerte Akzeptanz in Schwerlastanwendungen, die eine verbesserte chemische Beständigkeit und mechanische Leistung erfordern. Zunehmende Einschränkungen bei lösungsmittelbasierten Formulierungen drängen die Hersteller weiterhin zu umweltfreundlichen und leistungsstarken wasserbasierten Alternativen.
- Zum Beispiel ist Westlake Epoxy's EPI-REZ™ Resin 7520-WD-52 eine leistungsstarke, VOC-arme, wasserbasierte Epoxidharzdispersion. Dieses Harz ist für den Einsatz in Betonböden und strukturellen Beschichtungsanwendungen formuliert, bei denen es hervorragende Haftung und überlegene Korrosionsbeständigkeit zeigt und so die langfristige Leistung unterstützt.
Nach Anwendung
Farben und Beschichtungen bilden das dominierende Anwendungssegment und erfassen den größten Anteil aufgrund der umfangreichen Nutzung im Bauwesen, der Automobilnachbearbeitung, der Industrieausrüstung und des Metallschutzes. Epoxid-Emulsionen werden wegen ihrer Korrosionsbeständigkeit, Haltbarkeit und ihres geringen Geruchs bevorzugt, was sie sowohl für Innen- als auch Außenflächen geeignet macht. Die Ausweitung der Infrastrukturentwicklung und Sanierungsaktivitäten unterstützt das Segmentwachstum erheblich. Klebstoffe und Verbundstoffe expandieren ebenfalls stetig, da Hersteller lösungsmittelbasierte Formulierungen durch umweltfreundlichere Alternativen ersetzen. Der steigende Bedarf an leichten Materialien im Transportwesen und bei Konsumgütern verstärkt das Eindringen von Epoxid-Emulsionen in die Verbundstoffherstellung.
Wichtige Wachstumstreiber:
Wachsende Nachfrage nach VOC-armen und umweltfreundlichen Beschichtungen
Der zunehmende regulatorische Druck zur Reduzierung von flüchtigen organischen Verbindungen (VOC) ist ein primärer Wachstumskatalysator für den Epoxid-Emulsionsmarkt. Von der Regierung geführte Umweltrahmen in Nordamerika, Europa und Teilen Asiens beschleunigen den Übergang von lösungsmittelbasierten zu wasserbasierten Formulierungen. Epoxid-Emulsionen bieten hervorragende Haftung, mechanische Festigkeit und chemische Beständigkeit, während sie die Nachhaltigkeitsanforderungen für grünes Bauen und industrielle Beschichtungen erfüllen. Hersteller in den Bereichen Farben, Bodenbeläge und Wartungschemikalien übernehmen diese konformen Alternativen, um in Ausschreibungen und Beschaffungsprogrammen von Industriekäufern relevant zu bleiben. Darüber hinaus stärken Unternehmens-ESG-Verpflichtungen und die Dekarbonisierung von Baumaterialien die Präferenz für wasserbasierte Epoxide. Die Konvergenz von Leistungs- und Konformitätsvorteilen positioniert Epoxid-Emulsionen als bevorzugte Lösung für Schutzbeschichtungen der nächsten Generation.
- Zum Beispiel ist EPI-REZ™ 7520-WD-52 von Westlake Epoxy eine wasserbasierte Epoxidharzdispersion für Betonbeschichtungen. Das Harz unterstützt VOC-arme Formulierungen, typischerweise unter 50 g/L, abhängig vom Systemdesign. Die Endleistungsfähigkeit hängt vom Härter und der endgültigen Beschichtungsformulierung ab.
Infrastrukturausbau und öffentliche Investitionen in Reparatur und Sanierung
Globale Infrastruktur-Upgrades und Sanierungsaktivitäten an alternden Brücken, Häfen, Tunneln und Industrieanlagen treiben weiterhin den Verbrauch von Epoxid-Emulsionen an. Diese Formulierungen werden umfassend in Fugenmörteln, Mörteln, Betonreparaturverbindungen und korrosionsbeständigen Beschichtungen verwendet, um die strukturelle Langlebigkeit und Feuchtigkeitsbeständigkeit zu verbessern. Industrielle Bodensysteme für Logistikzentren, Lebensmittelverarbeitungseinheiten, Pharmazeutika und Elektronikfertigung verlassen sich ebenfalls auf Epoxid-Emulsionen aufgrund ihrer Abriebfestigkeit und Hygienevorteile. Schwellenländer priorisieren die Modernisierung der Infrastruktur als Teil nationaler Entwicklungsagenden, was den Verbrauch von Beschichtungen und Reparaturmaterialien ankurbelt. Öffentlich-private Partnerschaften und steigende Investitionen in die Entwicklung von Smart Cities verstärken die langfristige Nachfrage, insbesondere nach langlebigen, umweltfreundlichen und kosteneffizienten epoxidbasierten Lösungen.
- Zum Beispiel ist Sikas Sikadur®-52 ein niedrigviskoses Epoxidharz-Injektionssystem zur Reparatur von strukturellen Rissen. Das System erreicht nach vollständiger Aushärtung eine Druckfestigkeit von etwa 80–90 MPa. Die Eindringleistung hängt von der Rissbreite und den Injektionsbedingungen ab.
Zunahme der Akzeptanz in der Klebstoff- und Verbundstoffherstellung
Der zunehmende Einsatz von Epoxidemulsionen in hochfesten Klebstoffen und faserverstärkten Verbundwerkstoffen ist ein weiterer bedeutender Wachstumstreiber. Branchen wie Transport, Elektronik, Sportgeräte und Konsumgüter ersetzen Metall durch leichte Verbundstrukturen, ohne die Haltbarkeit zu beeinträchtigen. Epoxidemulsionen verbessern die Bindungsstärke und bieten gleichzeitig einen reduzierten Geruch und eine geringere Toxizität während der Anwendung. In der Verpackung und Holzbearbeitung ersetzen wasserbasierte Epoxidklebstoffe lösungsmittelbasierte Lösungen, um Sicherheits- und Nachhaltigkeitsstandards zu erfüllen. Fortschritte in den Herstellungsprozessen von Verbundwerkstoffen, einschließlich Harztransferformung und automatisierten Aushärtungssystemen, fördern die Akzeptanz von Epoxidemulsionen. Da OEMs leichten Designs und Energieeffizienz Priorität einräumen, wird erwartet, dass Epoxidemulsionen eine entscheidende Rolle in klebstoffgestützten und verbundstoffintensiven Anwendungen spielen.
Wichtige Trends und Chancen
Steigender Trend zu biobasierten und zirkulären Chemieharzsystemen
Innovationen in biobasierten Epoxidemulsionen, die aus Lignin, Pflanzenölen und industriellen Biomasseabfällen gewonnen werden, stellen eine transformative Chance dar. Chemieproduzenten erweitern die Forschung zu erneuerbaren Rohstoffen, um den CO2-Fußabdruck zu minimieren und die Abhängigkeit von Bisphenol-A und petrochemischen Derivaten zu verringern. Initiativen zur zirkulären Chemie und Programme zur Umwandlung von Abfällen in Harze bieten langfristige strategische Differenzierung für Hersteller von Beschichtungen und Klebstoffen. Co-Branding-Möglichkeiten mit nachhaltigen Bauprodukten und Wege zur Zertifizierung von grünen Gebäuden stärken die Marktakzeptanz. Da Käufer in Bauwesen, Automobil- und Konsumgütersektor sich an klimabezogenen Beschaffungspolitiken orientieren, gewinnen biobasierte Epoxidemulsionen als ungiftige, recycelbare und ethisch gewonnene Materialien an Bedeutung.
- Zum Beispiel entwickelt Westlake Epoxy (ehemals das Epoxidgeschäft von Hexion) aktiv nachhaltige, biobasierte Epoxidlösungen. Das Unternehmen hat die ISCC+-Zertifizierung an seinem Standort in Pernis, Niederlande, erreicht, was die Verwendung von massenbilanzierten biobasierten Rohstoffen wie Phenol und Aceton in der Produktion von flüssigen Epoxidharzen ermöglicht.
Digitale Formulierungsplattformen und kundenspezifisch entwickelte Leistungslösungen
Die Entwicklung von digital simulierten Formulierungsplattformen unterstützt die schnelle Anpassung von Epoxidemulsionen basierend auf Viskosität, Aushärtezeit, chemischer Beständigkeit und thermischer Stabilität. Branchen fordern zunehmend anwendungsspezifische Formulierungen für Nischenanwendungen wie lebensmittelechte Bodenbeschichtungen, Anti-Graffiti-Oberflächen und Schutz vor elektrostatischer Entladung. Dieser Trend schafft neue Einnahmequellen für Spezialchemiehersteller, die maßgeschneiderte Produktentwicklung unterstützen. Die Chancen erweitern sich weiter durch kollaborative Produktentwicklung mit OEMs und Bauchemie-Marken. Datengetriebenes Leistungsmodellieren und prädiktive Materialtests verkürzen die Markteinführungszeit und erhöhen die Erfolgsraten für technisch anspruchsvolle Industrieanwendungen.
- Zum Beispiel nutzt Covestro proprietäre Schäumungssimulationslösungen und digitale Plattformen, um das Materialverhalten, wie Fließmuster und Aushärtung in Polyurethan (PU)-Systemen, vorherzusagen, um Kunden bei der Optimierung von Produktionsprozessen zu unterstützen und den Bedarf an physischen Tests zu reduzieren.
Wichtige Herausforderungen
Schwankungen in der Rohstoffversorgung und Empfindlichkeit gegenüber petrochemischen Rohstoffkosten
Der Markt für Epoxyemulsionen bleibt anfällig für Schwankungen bei Epoxidharz-Zwischenprodukten, einschließlich Bisphenol-Derivaten und Epichlorhydrin, die von Schwankungen der Rohölpreise und regionalen Versorgungsengpässen beeinflusst werden. Störungen in petrochemischen Produktionsclustern wirken sich erheblich auf Produktionskosten und Lieferzeiten aus. Dies führt zu Preisunsicherheiten für Hersteller von Beschichtungen und Klebstoffen, die unter festen Vertragsbeschaffungszyklen arbeiten. Begrenzte Rückwärtsintegration bei mittelgroßen Formulierern schränkt die Versorgungssicherheit ein und beeinträchtigt die Wettbewerbsfähigkeit. Unternehmen sind gezwungen, lokale Beschaffungsquellen, alternative Chemien und biobasierte Ersatzstoffe zu erkunden, um Rohstoffrisiken und Kosteninstabilität zu mindern.
Technische Einschränkungen bei extremen Leistungsanforderungen und hochspezialisierten Anwendungen
Trotz starker Akzeptanz stoßen Epoxyemulsionen auf Leistungsgrenzen in Segmenten, die eine ultra-hohe chemische Beständigkeit, verlängerte thermische Belastung oder schnelles Aushärten unter widrigen Umgebungen erfordern. Lösungsmittelepoxide und fortschrittliche Hybridchemien dominieren weiterhin diese Nischenkategorien, insbesondere im maritimen Bereich, der Luft- und Raumfahrt und bei Hochtemperatur-Elektrokomponenten. Die Zurückhaltung der Endanwender, von bewährten traditionellen Formulierungen zu wechseln, verzögert die Umstellungsraten für kritische Anwendungen. Die Überwindung dieser Herausforderung erfordert Materialinnovationen, gezielte Zertifizierungen und langfristige Felddaten zur Leistung, um den Anforderungen an Technik, Sicherheit und Regulierung gerecht zu werden. Hersteller, die Leistungslücken nicht schließen, riskieren den Ausschluss von hochpreisigen Spezialmärkten.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 32% des Marktes für Epoxyemulsionen, unterstützt durch eine starke Nachfrage nach wasserbasierten Beschichtungen in den Bereichen Infrastruktur-Sanierung, industrielle Wartung und Schutzanwendungen. Die Vereinigten Staaten führen die Akzeptanz an, angetrieben durch strenge EPA-VOC-Vorschriften, die den Wechsel von lösungsmittelbasierten Systemen zu nachhaltigen Alternativen fördern. Schnelles Wachstum im Einsatz von Verbundwerkstoffen und fortschrittlichen Klebetechnologien stärkt die Nachfrage in den Bereichen Automobil, Luft- und Raumfahrt sowie Bauwesen. Kanadas steigende Investitionen in grüne Baustandards beschleunigen die Akzeptanz von umweltfreundlichen Harzformulierungen weiter. Die zunehmende Umstellung auf geruchsarme und feuchtigkeitsbeständige Systeme verstärkt das Marktwachstum in Nordamerika weiterhin.
Europa
Europa macht fast 28% des weltweiten Umsatzes aus, angetrieben durch die frühe Einführung nachhaltiger Beschichtungen und strenge EU-Umweltvorgaben zur Regulierung industrieller Lösungsmittel und Emissionen. Deutschland, Frankreich und die nordischen Länder führen die Marktaktivitäten an, unterstützt durch ausgereifte Automobil-, Marine- und Bodenbelagsherstellungssysteme. Umfangreiche Renovierungen alternder Infrastrukturen sowie energieeffiziente Gebäudesanierungen steigern den Verbrauch von Epoxyemulsionen in Betonreparatur- und Isolationsbeschichtungen. Die Region treibt auch Innovationen bei biobasierten Epoxyemulsionen voran und schafft neue Möglichkeiten für Hersteller von Spezialchemikalien. Kostenempfindlichkeit und Compliance-Anforderungen stellen jedoch operative Komplexitäten für Hersteller dar.
Asien-Pazifik
Asien-Pazifik dominiert den Markt mit einem Anteil von etwa 34%, angetrieben durch schnelle Urbanisierung, industrielle Expansion und Infrastrukturentwicklung in China, Indien und Südostasien. Der Bauboom in der Region erhöht die Nachfrage nach epoxidbasierten Fugenmassen, Abdichtungssystemen und Bodenbeschichtungen erheblich. Lokale Fertigungscluster in China unterstützen die kostengünstige Produktion von Epoxidemulsionen für Farben, Verpackungsklebstoffe und Anwendungen in Elektronikkompositen. Regierungsinitiativen zur Förderung emissionsarmer Baumaterialien stärken den Übergang zu wasserbasierten Epoxidformulierungen. Steigende Investitionen in Industrieböden und Automobilproduktion positionieren Asien-Pazifik weiter als den am schnellsten wachsenden regionalen Beitrag.
Lateinamerika
Lateinamerika repräsentiert etwa 4% des Marktes, wobei die Akzeptanz in den Bereichen Gebäuderenovierung, Schiffsanstriche und industrielle Reparaturanwendungen stetig voranschreitet. Brasilien und Mexiko bleiben aufgrund expandierender Logistikzentren, Lebensmittelverarbeitungseinheiten und Lagerinfrastruktur die primären Nachfragezentren. Die zunehmende Anerkennung feuchtigkeitsbeständiger und korrosionsbeständiger Eigenschaften unterstützt den Übergang von lösungsmittelbasierten zu wasserbasierten Epoxiden. Abhängigkeit von importierten Rohstoffen und wirtschaftliche Schwankungen beeinflussen jedoch die Preisstabilität. Trotz Herausforderungen bieten staatlich unterstützte öffentliche Infrastrukturprogramme und das Wachstum in Fertigungsclustern moderate langfristige Wachstumschancen in der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika erfassen zusammen etwa 2% Marktanteil, angetrieben durch die laufende Entwicklung von Gewerbeimmobilien, Industriegebieten und Verkehrsinfrastruktur. Epoxidemulsionen werden zunehmend in Schutzbeschichtungen für Öl- und Gasanlagen, Entsalzungsanlagen und Hafenerweiterungen eingesetzt. Die VAE und Saudi-Arabien führen die Einführung an, unterstützt durch großangelegte Investitionen in Smart Cities und Megaprojekte. Afrikas aufstrebender Bausektor bietet allmähliches Wachstum, obwohl Kostenbarrieren aufgrund begrenzter lokaler Produktionskapazitäten bestehen bleiben. Die Region bietet zukünftiges Potenzial, da Nachhaltigkeitsrichtlinien und Materialeffizienzpolitiken an Bedeutung gewinnen.
Marktsegmentierungen:
Nach Typ
- DGBEF
- Aliphatisch
- Glycidylamin
- DGBEA
- Novolac
- Andere
Nach Technologie
- Flüssiges Epoxid
- Wasserbasiertes Epoxid
- Lösungsmittelgeschnittenes Epoxid
- Andere
Nach Anwendung
- Farben & Beschichtungen
- Fugenmassen & Mörtel
- Klebstoffe
- Komposite
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Epoxy-Emulsionsmarktes ist gekennzeichnet durch eine Mischung aus globalen Chemieherstellern, regionalen Formulierern und spezialisierten Harzinnovatoren, die auf Leistungsdifferenzierung, regulatorische Compliance und Anpassungsfähigkeit konkurrieren. Führende Akteure konzentrieren sich darauf, ihre wasserbasierten und VOC-armen Epoxy-Portfolios zu erweitern, um der nach Nachhaltigkeit getriebenen Nachfrage in den Bereichen Beschichtungen, Baumaterialien und Klebstoffe gerecht zu werden. Strategische Prioritäten umfassen Kapazitätserweiterungen in der Nähe wachstumsstarker Produktionszentren, langfristige Liefervereinbarungen mit Bauchemie-Marken und Investitionen in biobasierte Harztechnologien. Unternehmen bieten zunehmend anwendungsspezifische Formulierungen für Industrieböden, Elektronikkapselung und Korrosionsschutz an, um die Kundenbindung zu stärken. Partnerschaften mit OEMs und Infrastrukturauftragnehmern, kombiniert mit F&E-Fortschritten bei Härtern und hochvernetzten Emulsionen, stärken die Marktpositionierung. Die Wettbewerbsdynamik wird weiterhin von der Volatilität der Rohstoffpreise, skalenbedingten Kostenvorteilen und technischen Servicefähigkeiten beeinflusst, die spezialisierte Endnutzungsanforderungen unterstützen.
Analyse der Hauptakteure
- Huntsman International Ltd. (USA)
- Olin Corporation (USA)
- Nan Ya Plastics Corporation (Taiwan)
- Spolchemie (Tschechische Republik)
- Aditya Birla Chemicals (Indien)
- Chang Chun Group (Taiwan)
- Ciech S.A. (Polen)
Neueste Entwicklungen
- Im September 2025 brachte Huntsman eine neu formulierte Reihe von ARALDITE®-Epoxidklebstoffen auf den Markt, die frei von absichtlich zugesetztem BPA und CMR-klassifizierten Substanzen sind.
- Im April 2025 finalisierte das US-Handelsministerium die Ausgleichszollbestimmungen für Epoxidharze aus Taiwan, einschließlich Nan Ya. Im Rahmen dieser Bestimmung wurde Nan Ya ein netto ausgleichsfähiger Subventionssatz von 3,38 % für den Zeitraum Januar–Dezember 2023 zugewiesen, was eine Prüfung seiner Exportpraktiken widerspiegelt.
- Im Februar 2024 wurde Olin als Mitgewinner der JEC Composites Innovation Awards 2024 für seine Lösung zur Kreislauffähigkeit von Windflügeln ausgezeichnet, ein neuartiges Verfahren, das Epoxidharze in Materialien in Virgin-Qualität zerlegt, um eine Kreislaufwirtschaft für Verbundwerkstoffe zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Technologie, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach wasserbasierten Epoxyemulsionen wird zunehmen, da die Industrie weiterhin von lösungsmittelbasierten Formulierungen abrückt.
- Die Entwicklung biobasierter Harze wird zu einer strategischen Priorität für Hersteller, die auf zirkuläre und kohlenstoffarme Materialportfolios setzen.
- Die Einführung der Epoxyemulsionstechnologie im Bereich Industrieböden und Schutzbeschichtungen wird mit zunehmenden Infrastruktur-Sanierungsprojekten expandieren.
- Maßgeschneiderte Formulierungen, die für Feuchtigkeit, Korrosionsschutz und chemische Beständigkeit optimiert sind, werden das Wachstum in Nischenanwendungen vorantreiben.
- Partnerschaften zwischen Harzlieferanten und Bauchemie-Marken werden die Integration der Wertschöpfungskette stärken.
- Digitale Simulationswerkzeuge werden die Formulierungszeit verkürzen und die Vorhersagbarkeit der Leistung verbessern.
- Die Herstellung von Klebstoffen und Verbundwerkstoffen wird aufgrund von Trends zu leichten Materialien im Transportwesen und bei Konsumgütern zunehmen.
- Neue Umweltvorschriften werden weiterhin Produktinnovationen und Produktionsplanung beeinflussen.
- Regionale Kapazitätserweiterungen werden die Abhängigkeit von importierten Rohstoffen verringern und die Preisstabilität verbessern.
- Technische Fortschritte bei Härtern werden das Leistungsfenster von wasserbasierten Epoxysystemen für extreme Umgebungen erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Epoxidemulsionen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Epoxidemulsionsmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment der Epoxidemulsion hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Epoxidemulsionen antreiben?
Wer sind die führenden Unternehmen im Markt für Epoxidemulsionen?
Welche Region hatte 2024 den größten Anteil am Epoxidemulsionsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Epoxy-Emulsionsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Epoxy-Emulsionsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,622.71 million → 2032: USD 4,040.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Epoxy-Emulsionsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Epoxy-Emulsionsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Epoxy-Emulsionsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Epoxy-Emulsionsmarkt Market Drivers
- 3.3 Epoxy-Emulsionsmarkt Market Restraints & Challenges
- 3.4 Epoxy-Emulsionsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Epoxy-Emulsionsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Epoxy-Emulsionsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Epoxy-Emulsionsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Epoxy-Emulsionsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Epoxy-Emulsionsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Epoxy-Emulsionsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Epoxy-Emulsionsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Epoxy-Emulsionsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Epoxy-Emulsionsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Epoxy-Emulsionsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Epoxy-Emulsionsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Epoxy-Emulsionsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Epoxy-Emulsionsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Epoxy-Emulsionsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Epoxy-Emulsionsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Epoxy-Emulsionsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Epoxy-Emulsionsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Epoxy-Emulsionsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Epoxy-Emulsionsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
