
Marktübersicht
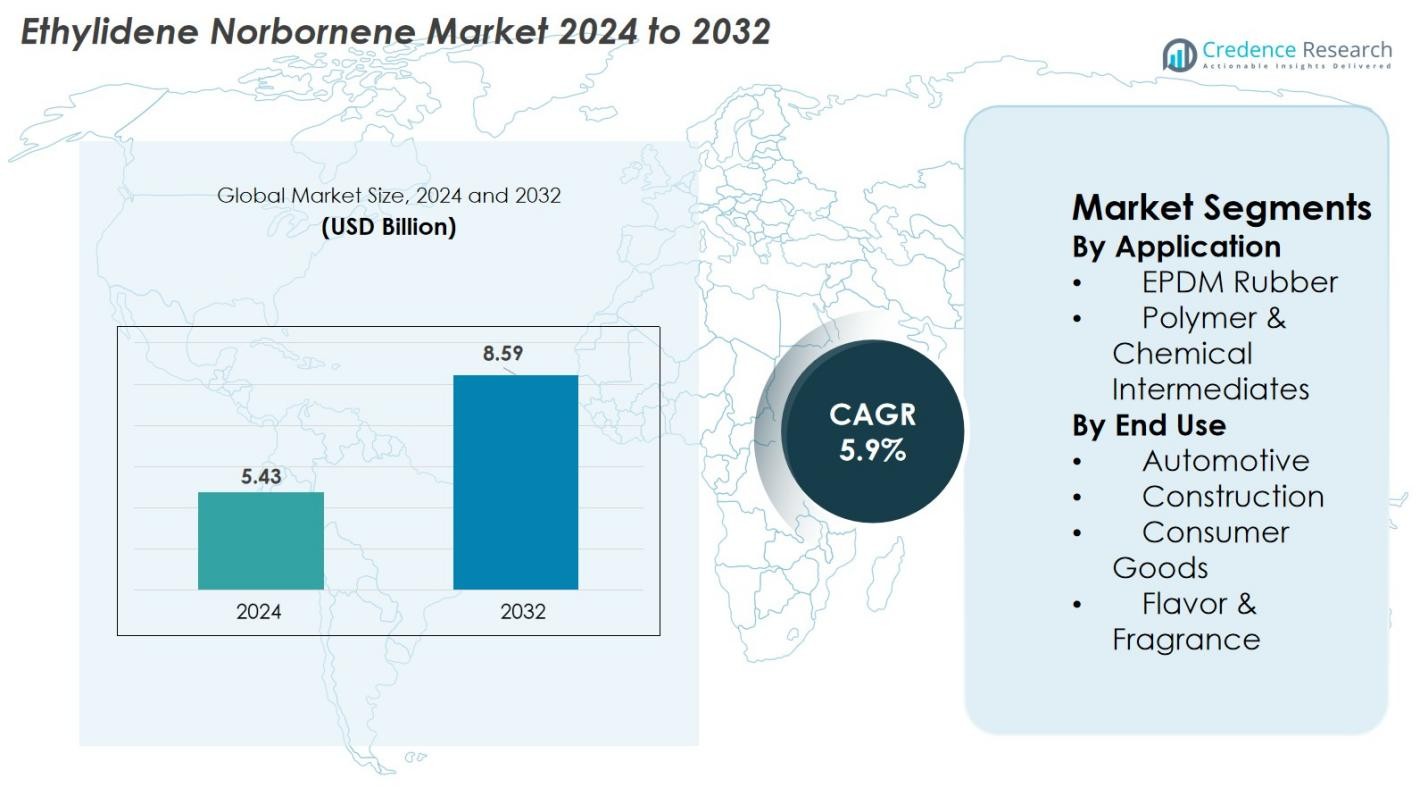
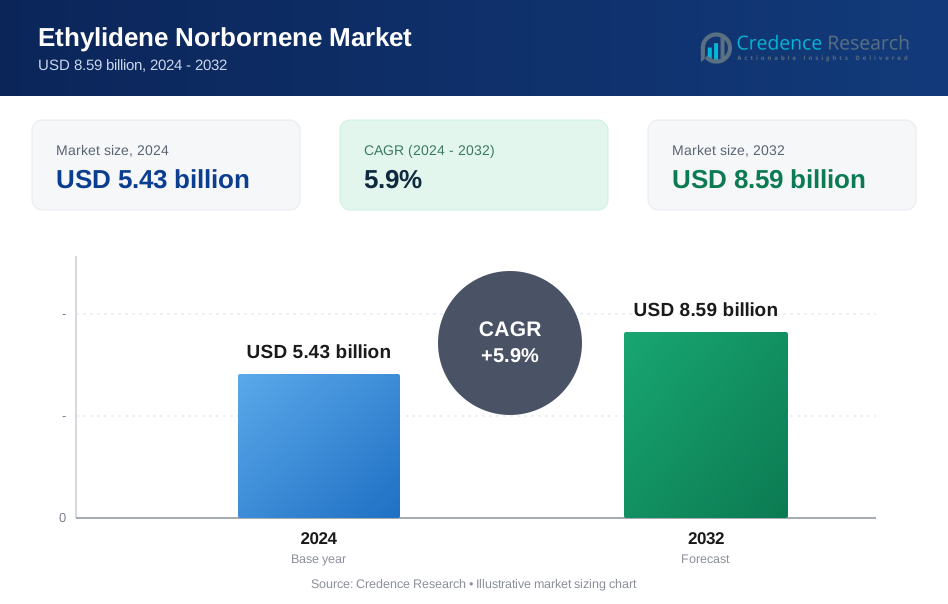
Die Größe des Ethyliden-Norbornen-Marktes wurde im Jahr 2024 auf 5,43 Milliarden USD geschätzt und soll bis 2032 8,59 Milliarden USD erreichen, mit einer CAGR von 5,9 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Ethyliden-Norbornen-Marktes 2024 | 5,43 Milliarden USD |
| Ethyliden-Norbornen-Markt, CAGR | 5,9% |
| Größe des Ethyliden-Norbornen-Marktes 2032 | 8,59 Milliarden USD |
Der Ethyliden-Norbornen-Markt hat mehrere führende Akteure, darunter JXTG Nippon Oil & Energy, INEOS Oxide, Dow, Exxon Mobil, Ningbo Titan Unichem, CHEMOS, Crescent Chemical, Beyond Industries und Simagchem, die Innovation, Kapazitätserweiterung und Lieferkettenintegration vorantreiben. Der Markt zeigt eine klare regionale Konzentration: Asien-Pazifik führt mit einem Marktanteil von 33,45 %, was die starke Nachfrage aus den Automobil- und Bausektoren widerspiegelt. Nordamerika zeigt ebenfalls ein robustes Wachstum, unterstützt durch technologische Stärke und regulatorische Nachfrage nach Hochleistungselastomeren. Europa und andere Regionen tragen zum globalen Fußabdruck bei, aber die Dominanz von Asien-Pazifik und die steigende Nachfrage in Nordamerika positionieren diese Regionen als zentrale Hubs für den zukünftigen ENB-Verbrauch.
Markteinblicke
- Die Größe des Ethyliden-Norbornen-Marktes wurde im Jahr 2024 auf 5,43 Milliarden USD geschätzt und soll bis 2032 8,59 Milliarden USD erreichen, mit einem Wachstum von 5,9 % CAGR im Prognosezeitraum.
- Die Nachfrage nach EPDM-Gummi, das den Markt mit einem Anteil von 68 % im Jahr 2024 dominiert, wird durch seine Verwendung in Automobil-, Bau- und Industrieanwendungen angetrieben, weiter gefördert durch Infrastrukturentwicklung und den Aufstieg von Elektrofahrzeugen.
- Technologische Fortschritte in der Gummiherstellung und ein zunehmender regulatorischer Fokus auf nachhaltige, leistungsstarke Materialien sind wichtige Trends, die den Markt ankurbeln.
- Schwankende Rohstoffpreise und Umweltvorschriften sind bedeutende Einschränkungen, die potenziell die Gewinnmargen und Produktionskosten beeinflussen können.
- Asien-Pazifik führt den Markt mit einem Anteil von 33,45 % an, angetrieben durch Industrialisierung, Automobilwachstum und Infrastrukturentwicklung, während Nordamerika 40 % des Marktes hält, angetrieben durch die Nachfrage aus den Automobil- und Konsumgütersektoren.
Marktsegmentierungsanalyse
Nach Anwendung
Der Ethyliden-Norbornen (ENB)-Markt ist nach Anwendung in EPDM-Gummi und Polymer- & Chemiezwischenprodukte segmentiert. Das EPDM-Gummi-Teilsegment ist dominant und hält 2024 einen Marktanteil von 68 %. Dieses Wachstum wird durch die gestiegene Nachfrage nach langlebigen, leistungsstarken Materialien in Automobil-, Bau- und Industrieanwendungen angetrieben. Die überlegene Beständigkeit von EPDM gegen Witterungseinflüsse, Ozon und Alterung macht es ideal für verschiedene Anwendungen, insbesondere in Automobildichtungen, Schläuchen und Dachmaterialien. Da die Infrastrukturentwicklung und die Automobilproduktion weiter zunehmen, wird die Nachfrage nach EPDM-Gummi seine Dominanz auf dem Markt aufrechterhalten.
- Zum Beispiel wird die EPDM-Marke „Mitsui EPT“ von Mitsui Chemicals häufig in Anwendungen für Kfz-Wetterschutzstreifen verwendet, unterstützt durch dokumentierte Leistungsvorteile in hitzebeständigen Dichtungssystemen (Mitsui Chemicals Produktdaten).
Nach Endverwendung
Das Endverbrauchssegment des Ethyliden-Norbornen-Marktes umfasst Automobil, Bauwesen, Konsumgüter sowie Aromen & Düfte. Das Automobilsegment hält den größten Anteil und macht 2024 44 % des Marktes aus. Diese Dominanz wird durch den zunehmenden Einsatz von EPDM-Gummi in der Automobilindustrie in Komponenten wie Wetterschutzdichtungen, Dichtungen und Schwingungsdämpfern angetrieben. Die wachsende Automobilproduktion, insbesondere in Schwellenländern, und die steigende Nachfrage nach leichten, langlebigen und nachhaltigen Materialien sind wichtige Treiber für den Einsatz von ENB im Automobilsektor. Diese Trends werden voraussichtlich das kontinuierliche Wachstum in diesem Segment fördern.
- Zum Beispiel verwenden globale Modelle von Honda wie der CR-V und der Civic EPDM-basierte Wetterschutzsysteme, dokumentiert in den Materialvorgaben der Lieferanten für Dichtungsleistung und UV-Beständigkeit.
Wichtige Wachstumstreiber
Steigende Nachfrage nach EPDM-Gummi
Einer der Hauptwachstumstreiber für den Ethyliden-Norbornen (ENB)-Markt ist die steigende Nachfrage nach EPDM-Gummi, der das Anwendungssegment dominiert. Die überlegenen Eigenschaften von EPDM-Gummi, wie hohe Beständigkeit gegen Ozon, UV-Strahlen und Alterung, haben es zum Material der Wahl für Automobil-, Bau- und Industrieanwendungen gemacht. Da die Automobilindustrie zunehmend EPDM-Gummi für Komponenten wie Dichtungen, Dichtungen und Schläuche einsetzt und der Bausektor mit Infrastrukturentwicklungen weiter wächst, wird erwartet, dass die Nachfrage nach ENB in den kommenden Jahren stark ansteigen wird.
- Zum Beispiel sind die EPDM-basierten Automobildichtungssysteme von Bridgestone für ihre langfristige UV- und Ozonbeständigkeit dokumentiert, was ihre Verwendung in Türwetterschutzstreifen und Motorraumkomponenten unterstützt (Bridgestone Technische Daten).
Erweiterung der Automobilproduktion
Die wachsende Automobilindustrie ist ein wichtiger Treiber für den Ethyliden-Norbornen-Markt. Da die weltweite Fahrzeugproduktion, insbesondere in Schwellenländern, steigt, nimmt die Nachfrage nach Hochleistungsmaterialien wie EPDM-Gummi, der ENB als Schlüsselkomponente benötigt, weiter zu. Der Fokus des Automobilsektors auf langlebige und nachhaltige Materialien für Teile wie Wetterschutzdichtungen und Schwingungsdämpfer hat die Verwendung von ENB in Gummiformulierungen beschleunigt. Dieser Trend wird durch den Vorstoß in Richtung Elektrofahrzeuge (EVs) und fortschrittliche Automobiltechnologien weiter unterstützt, was das Marktwachstum antreibt.
- Zum Beispiel verwendet BMW EPDM-Gummi in Dichtungen und Hochtemperatur-Kabelschutzkomponenten in EV-Plattformen wie dem BMW i4, unterstützt durch Materialanforderungsblätter, die Ozon- und Hitzebeständigkeit spezifizieren.
Nachhaltigkeit und grüne Bauinitiativen
Der zunehmende Fokus auf Nachhaltigkeit und grüne Bauinitiativen ist ein weiterer bedeutender Wachstumstreiber für den ENB-Markt. Da die Bauindustrie auf umweltfreundliche Baumaterialien und energieeffiziente Lösungen umstellt, hat EPDM-Gummi, der langlebig, recycelbar und umweltfreundlich ist, an Bedeutung gewonnen. Das Material wird umfangreich in Dachmembranen, Isolierungen und Fensterdichtungen eingesetzt. Darüber hinaus wird erwartet, dass der Wandel hin zu nachhaltigen Materialien in Bauanwendungen, angetrieben durch regulatorische Rahmenbedingungen und Verbraucherpräferenzen, die Nachfrage nach ENB im Bau- und Bausektor weiter steigern wird.
Wichtige Trends & Chancen
Annahme von Hochleistungsmaterialien im Automobilbereich
Ein wichtiger Trend auf dem Ethyliden-Norbornen-Markt ist die zunehmende Annahme von Hochleistungsmaterialien im Automobilsektor. Hersteller verlassen sich zunehmend auf ENB-basierten EPDM-Gummi, um den steigenden Anforderungen an leichte, langlebige und wetterbeständige Komponenten gerecht zu werden. Der Trend zu Elektrofahrzeugen (EVs) bietet auch eine einzigartige Gelegenheit für ENB, da EVs fortschrittliche Gummimaterialien benötigen, um die Energieeffizienz, die Batterieleistung und die Haltbarkeit der Komponenten zu optimieren. Der Wandel der Automobilindustrie hin zu Nachhaltigkeit verstärkt die Rolle von ENB als kritische Komponente in der umweltfreundlichen Fahrzeugproduktion weiter.
- Zum Beispiel verwendet Ford EPDM-basierte Dichtungssysteme in EV-Modellen wie dem Mustang Mach-E, unterstützt durch dokumentierte Materialanforderungen, die Ozonbeständigkeit, leichtes Design und reduzierten Kabinenlärm betonen.
Technologische Fortschritte in der Gummiherstellung
Technologische Fortschritte in den Gummiherstellungsprozessen schaffen neue Möglichkeiten für den ENB-Markt. Innovationen wie verbesserte Polymerisationstechniken und verbesserte Formulierungen ermöglichen es Herstellern, effizientere, kostengünstigere und leistungsstärkere ENB-basierte Produkte zu schaffen. Diese Fortschritte sind besonders relevant in Branchen wie der Automobilindustrie, wo Präzision und Leistung entscheidend sind. Da Hersteller weiterhin fortschrittliche Gummiproduktionstechnologien erforschen, wird die Nachfrage nach hochwertigem ENB steigen, angetrieben durch die Fähigkeit, den sich entwickelnden Marktanforderungen für spezialisierte Anwendungen in verschiedenen Sektoren gerecht zu werden.
- Zum Beispiel hat ExxonMobils fortschrittliche Metallocen-Katalysatortechnologie die EPDM-Polymeruniformität verbessert, was eine bessere Kontrolle über die Molekulargewichtsverteilung ermöglicht, die die Dichtungsleistung in Automobilkomponenten verbessert.
Wichtige Herausforderungen
Schwankende Rohstoffpreise
Eine bedeutende Herausforderung, der sich der Ethyliden-Norbornen-Markt gegenübersieht, ist die Schwankung der Preise für Rohstoffe, insbesondere derjenigen, die in der Produktion von ENB und seinen Derivaten verwendet werden. Die Kosten für erdölbasierte Ausgangsstoffe, die Schlüsselzutaten in der ENB-Produktion sind, waren volatil, beeinflusst durch globale Lieferkettenunterbrechungen und geopolitische Faktoren. Diese Preisschwankungen schaffen Unsicherheit für Hersteller, was sich auf ihre Gewinnspannen und Produktpreise auswirkt. Da die Kosten für Rohstoffe steigen, könnte dies auch das Wachstum des Marktes behindern, insbesondere für kleinere Akteure mit begrenzten Ressourcen.
Umweltbedenken und regulatorischer Druck
Umweltbedenken und zunehmender regulatorischer Druck in Bezug auf die Verwendung bestimmter Chemikalien und Materialien stellen eine Herausforderung für den Ethyliden-Norbornen-Markt dar. Die Produktion von ENB und seine Verwendung in verschiedenen Anwendungen könnten in Zukunft strengeren Umweltvorschriften ausgesetzt sein, insbesondere in Regionen wie Europa und Nordamerika, die strenge Umweltstandards haben. Die Einhaltung dieser Vorschriften kann erhebliche Investitionen in Forschung und Entwicklung erfordern, um umweltfreundliche Produktionsmethoden zu entwickeln. Diese Herausforderung könnte das Wachstum des Marktes verlangsamen, insbesondere für Unternehmen, die auf traditionelle Produktionstechniken angewiesen sind.
Regionale Analyse
Nordamerika
Der Ethyliden-Norbornen (ENB) Markt in Nordamerika hält einen beträchtlichen Marktanteil von 40%. Das Wachstum der Region wird durch die starke Nachfrage aus den Automobil- und Konsumgütersektoren angetrieben, in denen Hochleistungselastomere und langlebige Materialien entscheidend sind. Die Präsenz einer ausgereiften Fertigungsinfrastruktur, fortschrittlicher Materialwissenschaftskapazitäten und einer gut etablierten chemischen Lieferkette stärkt die Position Nordamerikas weiter. Darüber hinaus fördert der regulatorische Schwerpunkt auf Leistungsstandards die Einführung von ENB-basiertem EPDM-Gummi für Dichtungen, Dichtungen und andere Anwendungen, wodurch der Marktanteil erhalten bleibt.
Europa
Europa hält einen bedeutenden Anteil am ENB-Markt mit einem Anteil von 30%. Die gut etablierten Automobil- und Bauindustrien der Region verlangen nach hochwertigen Elastomeren und Spezialchemikalien, was die Einführung von ENB-basierten Materialien vorantreibt. Strenge Umwelt- und Regulierungsrahmenbedingungen ermutigen die Hersteller auch, Hochleistungs- und konforme Materialien einzusetzen, einschließlich ENB-abgeleitetem EPDM-Gummi. Der Schwerpunkt der europäischen Produzenten auf Nachhaltigkeit und Innovation in Polymerformulierungen unterstützt weiter die Verwendung von ENB in Automobildichtungen, Baumembranen und Industrieprodukten und stärkt die stabile Marktposition der Region.
Asien-Pazifik
Die Region Asien-Pazifik führt den globalen ENB-Markt mit einem dominanten Anteil von 33,45% an. Schnelle Industrialisierung, expandierende Automobilproduktion und beschleunigte Infrastrukturentwicklung in Ländern wie China, Indien, Japan und Südkorea treiben die Nachfrage an. Der boomende Bausektor der Region treibt den Verbrauch von EPDM-Gummi für Dachdeckungen, Abdichtungen und Dichtungsanwendungen an. Darüber hinaus verstärkt der schnell wachsende Automobilsektor, einschließlich der steigenden Produktion von konventionellen und Elektrofahrzeugen, die Notwendigkeit für ENB-basierte Elastomere. Diese Treiber zusammen sichern die Dominanz Asien-Pazifiks im ENB-Markt.
Lateinamerika
Lateinamerika stellt ein wachsendes Segment des globalen ENB-Marktes dar und erfasst einen kleineren Anteil von 8%. Steigende Industrialisierung und expandierende Bau- und Automobilsektoren treiben die Nachfrage nach ENB an. Zunehmende Infrastrukturinvestitionen und das Wachstum der Konsumgüterproduktion schaffen einen allmählich steigenden Bedarf an Hochleistungselastomeren wie EPDM-Gummi. Da sich die regionalen Fertigungskapazitäten verbessern und die Nachfrage nach langlebigen, wetterbeständigen Materialien steigt, ist Lateinamerika bereit, in den kommenden Jahren einen größeren Anteil am ENB-Verbrauch zu erfassen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält derzeit einen kleineren Anteil von 6% am ENB-Markt, zeigt jedoch vielversprechendes Wachstumspotenzial. Die wachsenden petrochemischen und Bauindustrien sowie die steigende Nachfrage nach Automobilkomponenten unterstützen die allmähliche Aufnahme von ENB-basierten Materialien. Investitionen in industrielle Infrastruktur und die Erweiterung der Kapazitäten für Spezialchemikalien tragen zur Marktentwicklung bei. Da sich die regionalen Volkswirtschaften diversifizieren und die Urbanisierung beschleunigt, wird die Nachfrage nach Hochleistungselastomeren und chemischen Zwischenprodukten unter Verwendung von ENB voraussichtlich wachsen, was den Marktteilnehmern eine steigende Gelegenheit bietet.
Marktsegmentierungen
Nach Anwendung
- EPDM-Gummi
- Polymer- & Chemische Zwischenprodukte
Nach Endverwendung
- Automobil
- Bau
- Konsumgüter
- Aroma & Duft
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Ethyliden-Norbornen (ENB) ist hochgradig wettbewerbsfähig, mit mehreren Schlüsselakteuren, die Innovation und Marktwachstum vorantreiben. Zu den führenden Unternehmen auf dem Markt gehören JXTG Nippon Oil & Energy, INEOS Oxide, Dow, Exxon Mobil, Uniroyal, Ningbo Titan Unichem, CHEMOS, Crescent Chemical, Beyond Industries und Simagchem. Diese Unternehmen konzentrieren sich darauf, ihre Produktportfolios zu erweitern, die Produktionskapazitäten zu verbessern und strategische Partnerschaften zu etablieren, um ihre Marktpräsenz zu stärken. Dow und Exxon Mobil waren maßgeblich an der Weiterentwicklung chemischer Prozesse beteiligt, die die Effizienz der ENB-Produktion verbessern. Darüber hinaus nutzen Unternehmen wie JXTG Nippon Oil & Energy und INEOS Oxide ihre umfangreichen globalen Netzwerke, um signifikante Marktanteile in der Automobil-, Bau- und Konsumgüterindustrie zu erobern. Innovationen in nachhaltigen Produktionstechniken und die steigende Nachfrage nach Hochleistungsmaterialien sind ebenfalls wichtige Strategien, um in diesem wachsenden Markt wettbewerbsfähig zu bleiben. Diese Akteure sind bereit, starke Positionen angesichts steigender Nachfrage und Branchenveränderungen zu behaupten.
Analyse der Hauptakteure
- Crescent Chemical
- Dow
- Beyond Industries
- Ningbo Titan Unichem
- Exxon Mobil
- CHEMOS
- JXTG Nippon Oil & Energy
- INEOS Oxide
- Uniroyal
- Simagchem
Aktuelle Entwicklungen
- Im Oktober 2025 schlossen The Dow Chemical Company und MEGlobal eine Vereinbarung ab, wonach Dow zusätzliche 100 KTA Ethylen von seinen Betrieben an der US-Golfküste an die ko-lokalisierte Ethylenglykol-Anlage von MEGlobal liefern wird.
- Im Dezember 2023 gab die INEOS Group eine Vereinbarung zur Übernahme des Ethylenoxid- und Derivategeschäfts von LyondellBasell bekannt, einschließlich der Bayport Underwood-Anlage in Texas, für etwa 700 Millionen US-Dollar.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und -beschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Ausblick auf die Zukunft
- Die Nachfrage nach Ethyliden-Norbornen wird voraussichtlich erheblich wachsen, da EPDM-Gummi in der Automobil- und Bauindustrie zunehmend eingesetzt wird.
- Der steigende Infrastrukturausbau und die Urbanisierung in aufstrebenden Märkten werden den höheren Verbrauch von ENB-basierten Materialien in Bauanwendungen vorantreiben.
- Der Wandel der Automobilindustrie hin zu Elektrofahrzeugen wird neue Chancen für ENB schaffen, da Hochleistungsmaterialien für die Haltbarkeit von EV-Komponenten unerlässlich sind.
- Der anhaltende Fokus auf Nachhaltigkeit und umweltfreundliche Materialien wird die Verwendung von ENB in grünen Bau- und energieeffizienten Bauprojekten fördern.
- Technologische Fortschritte in der Gummiherstellung werden voraussichtlich zu effizienteren ENB-Produktionsmethoden führen, die Kosten senken und die Leistung verbessern.
- Es wird erwartet, dass wichtige Akteure in die Erweiterung der Produktionskapazität investieren und strategische Partnerschaften eingehen, um die wachsende globale Nachfrage zu decken.
- Mit dem Anstieg der globalen Nachfrage nach hochwertigen Elastomeren wird die Rolle von ENB in spezialisierten Branchen wie Luft- und Raumfahrt sowie Medizintechnik zunehmen.
- Der zunehmende Fokus auf die Einhaltung von Vorschriften für Hochleistungsmaterialien wird die Nachfrage nach ENB-basierten Produkten in mehreren Sektoren weiter steigern.
- Der Markt wird voraussichtlich mehr Kooperationen zwischen ENB-Produzenten und Automobilherstellern sehen, um fortschrittliche Gummiformulierungen für Fahrzeugkomponenten zu entwickeln.
- Die steigende Nachfrage nach langlebigen, wetterbeständigen Materialien in verschiedenen Industrien wird das Wachstum des ENB-Marktes aufrechterhalten, insbesondere in Regionen mit schneller Industrialisierung.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ethyliden-Norbornene und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ethyliden-Norbornen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Ethyliden-Norbornen-Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ethyliden-Norbornen antreiben?
Wer sind die führenden Unternehmen im Markt für Ethyliden-Norbornen?
Welche Region hatte 2024 den größten Anteil am Markt für Ethyliden-Norbornen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Ethyliden-Norbornen-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Ethyliden-Norbornen-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.43 billion → 2032: USD 8.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Ethyliden-Norbornen-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Ethyliden-Norbornen-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Ethyliden-Norbornen-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Ethyliden-Norbornen-Markt Market Drivers
- 3.3 Ethyliden-Norbornen-Markt Market Restraints & Challenges
- 3.4 Ethyliden-Norbornen-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Ethyliden-Norbornen-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Ethyliden-Norbornen-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Ethyliden-Norbornen-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Ethyliden-Norbornen-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Ethyliden-Norbornen-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Ethyliden-Norbornen-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Ethyliden-Norbornen-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Ethyliden-Norbornen-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Ethyliden-Norbornen-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Ethyliden-Norbornen-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Ethyliden-Norbornen-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Ethyliden-Norbornen-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Ethyliden-Norbornen-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Ethyliden-Norbornen-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Ethyliden-Norbornen-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Ethyliden-Norbornen-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Ethyliden-Norbornen-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Ethyliden-Norbornen-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Ethyliden-Norbornen-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
