
Marktübersicht
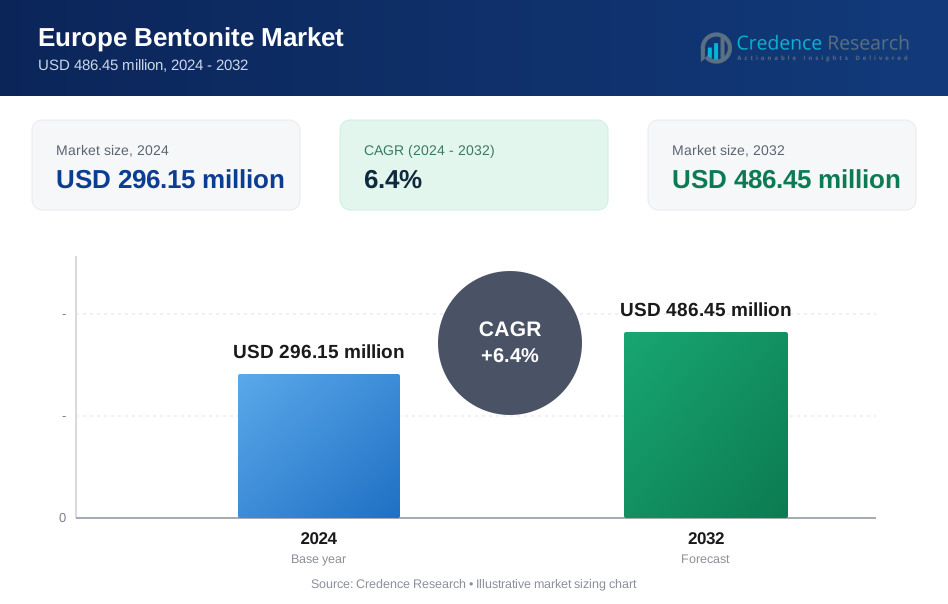
Der europäische Bentonitmarkt wurde im Jahr 2024 auf 296,15 Millionen USD geschätzt und wird voraussichtlich bis 2032 486,45 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des europäischen Bentonitmarktes 2024 | 296,15 Millionen USD |
| Europäischer Bentonitmarkt, CAGR | 6,4% |
| Größe des europäischen Bentonitmarktes 2032 | 486,45 Millionen USD |
Der europäische Bentonitmarkt umfasst wichtige Akteure wie Imerys S.A., Tolsa Group, Sepiolsa, Pettex Limited, Catsan, Sanicat, Ever Clean, Agrimont SpA, Tigerino und Europet Bernina International. Diese Unternehmen konkurrieren durch starke Verarbeitungskapazitäten, breite Produktportfolios und etablierte Einzelhandels- und Industrienetzwerke. Viele konzentrieren sich auf leistungsstarke Qualitäten für Bauwesen, Gießerei, Tierpflege und Umweltanwendungen, was die stabile regionale Nachfrage unterstützt. Westeuropa entwickelte sich 2024 mit einem Anteil von etwa 41 % zum führenden regionalen Markt, angetrieben durch starke Infrastrukturaktivitäten, fortschrittliche Fertigung und hohen Verbrauch von bentonitbasiertem Katzenstreu und technischen Abdichtungslösungen.
Markteinblicke
- Der europäische Bentonitmarkt erreichte 2024 etwa 296,15 Millionen USD und wird voraussichtlich bis 2032 rund 486,45 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von nahezu 6,4 % während des Prognosezeitraums.
- Das Wachstum wird durch starke Nachfrage aus Bauwesen, Gießerei, Katzenstreu und Abwasserbehandlung angetrieben, wobei Natriumbentonit mit einem Anteil von etwa 58 % den größten Produktanteil hält.
- Zu den wichtigsten Trends gehören die steigende Akzeptanz umweltfreundlicher Absorptionsmittel, der höhere Verbrauch von klumpendem Katzenstreu und die breitere Verwendung von Bentonit in Bodenmanagement- und Umweltabdichtungsanwendungen.
- Die Wettbewerbslandschaft umfasst Imerys, Tolsa Group, Sepiolsa, Pettex, Catsan, Sanicat, Ever Clean, Agrimont, Tigerino und EBI, wobei Unternehmen die Verarbeitungsqualität und den Vertriebsbereich erweitern.
- Westeuropa führt den Markt mit einem Anteil von nahezu 41 %, während das Bauwesen das wichtigste Endnutzungssegment bleibt, unterstützt durch groß angelegte Tunnelbauprojekte, Infrastrukturverbesserungen und regulatorischen Druck für natürliche Abdichtungsmaterialien.
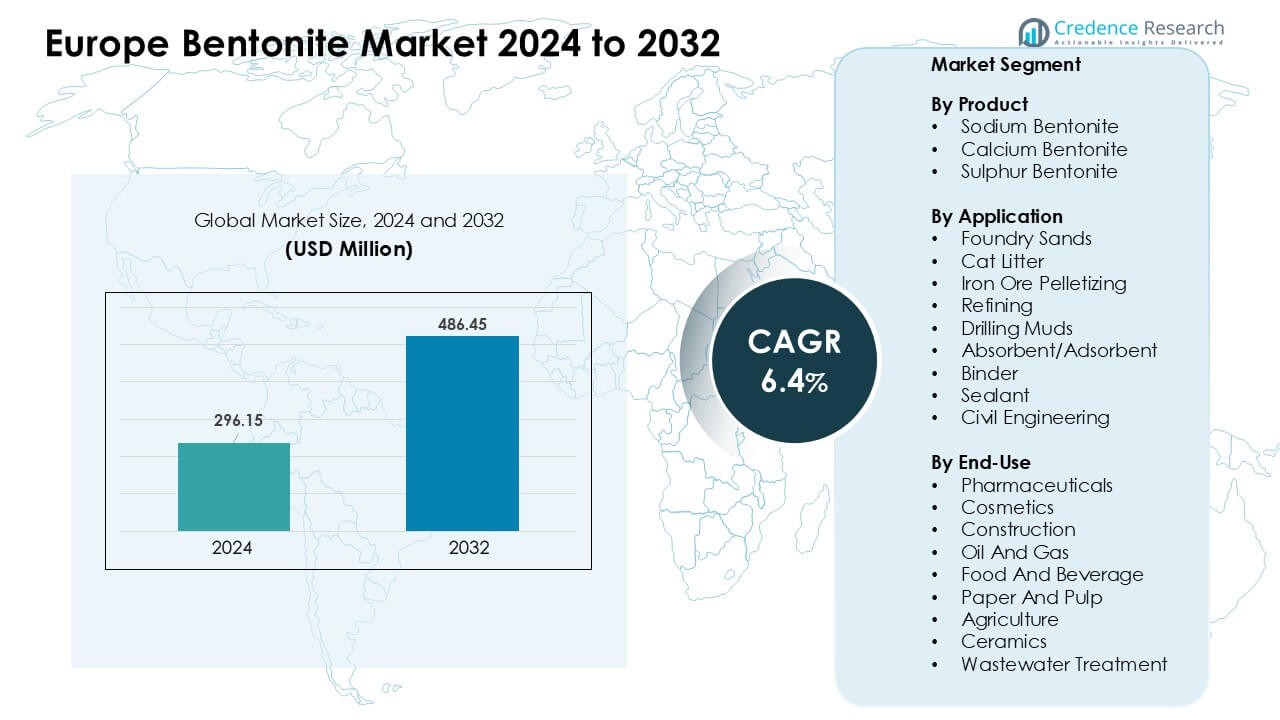 Marktsegmentierungsanalyse:
Nach Produkt
Natriumbentonit führte das Produktsegment 2024 mit einem Anteil von etwa 58 % in ganz Europa an. Benutzer bevorzugten Natriumqualitäten aufgrund der starken Quellfähigkeit und hohen Viskosität, die die Leistung in Bohrspülungen, Gießereiformen und zivilen Ingenieurbarrieren verbesserten. Die Nachfrage stieg, als Energieunternehmen ihre Bohrprogramme ausweiteten und Bauprojekte ihren Einsatz von bentonitbasierten Auskleidungen erhöhten. Calcium-Bentonit blieb in Katzenstreu und Absorptionsprodukten stabil im Einsatz, während Schwefel-Bentonit aufgrund steigender Bodenanreicherungsbedürfnisse im landwirtschaftlichen Bereich ein allmähliches Wachstum verzeichnete.
- Zum Beispiel ist Natriumbentonit die am häufigsten verwendete Bentonitart in klumpendem Katzenstreu, da es sich bei Feuchtigkeit auf das 15- bis 20-fache seines ursprünglichen Volumens ausdehnt und die harten, festen Klumpen bildet, die leicht zu entfernen sind.
Nach Anwendung
Formsande dominierten das Anwendungssegment im Jahr 2024 mit einem Anteil von fast 34 %. Europäische Metallgießereien verließen sich auf Bentonit, um die Formstärke, die thermische Stabilität und die Gießpräzision zu verbessern. Das Wachstum nahm zu, als Automobil- und Maschinenhersteller die Produktion steigerten und Gießsysteme modernisierten. Katzenstreu folgte aufgrund der hohen Haustieradoption, während Bohrschlämme durch erneute Aktivitäten im Upstream-Bereich an Bedeutung gewannen. Die Pelletierung von Eisenerz expandierte ebenfalls in ausgewählten Regionen, da Stahlhersteller sich auf effiziente und emissionsarme Produktionswege konzentrierten.
- Zum Beispiel ist Black Hills Bentonite, LLC ein echtes Unternehmen, das hochwertigen Wyoming-Natriumbentonit für eine Vielzahl von industriellen und kommerziellen Anwendungen, einschließlich Metallguss, liefert.
Nach Endverwendung
Der Bau entwickelte sich 2024 mit einem Anteil von etwa 29 % zum führenden Endverbrauchssegment. Bauunternehmen verwendeten Bentonit für Tunnelbau, Schlitzwände, wasserdichte Barrieren und Bodendichtungen, was die starke Nachfrage in Europas Infrastrukturprogrammen unterstützte. Das Wachstum stieg, als Regierungen den Transportausbau und die städtische Erneuerung finanzierten. Pharmazeutika und Kosmetika hielten den stetigen Einsatz aufgrund der natürlichen Bindungs- und Kläreigenschaften von Bentonit aufrecht. Die Abwasserbehandlung expandierte ebenfalls, da Versorgungsunternehmen Bentonit-basierte Adsorbentien einsetzten, um die Schadstoffentfernung zu verbessern.
Wichtige Wachstumstreiber
Steigende Nachfrage aus Bau- und Infrastrukturprojekten
Der europäische Bentonitmarkt wächst stark aufgrund des intensiven Einsatzes im Bau- und Infrastrukturbereich. Viele Länder investieren weiterhin in Tunnel, Metrosysteme, Fundamente und Wasserhaltestrukturen. Bauunternehmen verwenden Bentonit, da das Material eine hohe Quellfähigkeit, starkes Dichtverhalten und zuverlässige Stabilität für die Bodenmechanik bietet. Das Wachstum steigt auch, da sich städtische Gebiete ausdehnen und Erneuerungsprojekte Schlitzwände, Bohrpfähle und Grabenunterstützung benötigen. Umweltvorschriften drängen Bauunternehmen dazu, sicherere und natürliche Dichtungsmaterialien zu verwenden, was den Einsatz von Bentonit erhöht. Öffentliche Ausgaben für Bahnverbindungen, Brücken und Wassernetzwerke stärken die langfristige Nachfrage, und Lieferanten erweitern die Kapazitäten, um den stetigen Bedarf in der Region zu decken.
- Zum Beispiel wird beim Bau von Schlitzwänden für tiefe städtische Tunnel und Metroschächte eine Mischung aus Natriumbentonit und Wasser verwendet, um die Stabilität der Grabenwände zu gewährleisten, wobei das thixotrope Verhalten der Suspension ausreichend hydrostatischen Druck erzeugt, um dem Druck von Boden und Grundwasser entgegenzuwirken.
Erweiterte Nutzung in Gießerei- und Metallgussanwendungen
Gießereien bleiben ein wichtiger Treiber, da Bentonit stärkere Formen, bessere Wärmebeständigkeit und höhere Gießgenauigkeit unterstützt. Europas Automobil- und Maschinenbauindustrie ist auf Präzisionsguss für Motorblöcke, Getriebeteile und industrielle Komponenten angewiesen. Bentonit hilft, Defekte zu reduzieren und verbessert die Formbindung, was die Effizienz in Metallwerken erhöht. Der Markt profitiert von der Erholung der Fahrzeugproduktion und dem Trend zu leichten Teilen, die dennoch eine starke Formleistung erfordern. Mehrere Gießereien modernisieren auch Prozesse, um Abfall zu reduzieren, und Bentonit verbessert die Sandrecyclingfähigkeit. Die Nachfrage steigt weiter, da Europa die heimische Fertigung fördert und sich auf stabile Lieferketten konzentriert, was zu mehr Investitionen in Gießereien in wichtigen Ländern führt.
- Zum Beispiel enthält Gießerei-Bentonit, das in der Grünsandformung verwendet wird, typischerweise 60-80% Montmorillonit und zeigt eine Quellkapazität von 18–20 ml/g, wenn es hydratisiert wird. Diese Eigenschaften verleihen Sandformen eine hohe Bindefestigkeit und thermische Stabilität.
Zunehmende Anwendung in Umwelt- und Abwasseranwendungen
Der steigende Fokus auf Nachhaltigkeit fördert die Verwendung von Bentonit in Bodendichtungen, Deponieabdichtungen und der Abwasserbehandlung. Versorgungsunternehmen und Industrieanlagen nutzen Bentonit, da das Mineral Schwermetalle, Farbstoffe, Öle und andere Verunreinigungen adsorbiert. Europas strenge Wasservorschriften veranlassen Kläranlagen, natürliche und wenig toxische Materialien zu wählen, was die Nachfrage nach Bentonit erhöht. Landwirte verwenden Bentonit auch, um die Bodenqualität und Feuchtigkeitsspeicherung zu verbessern, was den Feldern hilft, sich an klimabedingte Trockenheit anzupassen. Mehr Länder investieren in Hochwasserschutz- und Grundwasserschutzprojekte, und Bentonit dient als zuverlässiges Barriermaterial. Diese umweltfreundlichen Anwendungen schaffen eine stabile und wachsende Nachfragebasis sowohl im öffentlichen als auch im privaten Sektor.
Wichtige Trends & Chancen
Steigender Trend zu natürlichen und nachhaltigen Materialien
Verbraucher und Industrien in Europa bevorzugen natürliche und umweltfreundliche Materialien, was die Verwendung von Bentonit fördert. Kosmetik-, Körperpflege- und Lebensmittelverarbeitungsunternehmen nutzen Bentonit als natürlichen Stabilisator und Klärmittel. Auch Abfallbehandlungsfirmen bevorzugen Bentonit, da es eine starke Adsorption ohne synthetische Chemikalien bietet. Dieser Wandel hilft Herstellern, Bentonit als saubere und erneuerbare Lösung zu vermarkten. Der Trend steht im Einklang mit den EU-Nachhaltigkeitszielen, die eine breitere Nutzung natürlicher Mineralien in Verpackungen, Filtration und Bodenverbesserung fördern. Diese Veränderungen schaffen neue Wachstumspfade in hochwertigen Segmenten und erhöhen die langfristige Produktrelevanz bei Endnutzern.
- Zum Beispiel wird kosmetikgeeignetes Bentonit in Gesichtsmasken und Shampoos verwendet, weil es eine starke Öl-absorbierende und klärende Kapazität hat: Wenn es hydratisiert und angewendet wird, absorbiert Bentonit überschüssigen Talg und Verunreinigungen, eine Funktion, die in kosmetischen Formulierungsleitfäden wiederholt als „sicherer, natürlicher Öl-absorbierender Ton“ zitiert wird.
Chancen durch landwirtschaftliche Produktivität und Bodenmanagement
Landwirte in ganz Europa stehen vor Bodenauslaugung, Wasserstress und klimatischen Herausforderungen, die Chancen für bentonitbasierte Bodenverbesserer schaffen. Das Mineral verbessert die Wasserspeicherung, Nährstoffaufnahme und Bodenstruktur, was den Anbau von Pflanzen unter trockenen Bedingungen unterstützt. Mehrere Regionen investieren in nachhaltige Landwirtschaftsprogramme, und Bentonit passt gut in diese Initiativen. Gemischte Düngemittel mit Bentonit gewinnen ebenfalls an Bedeutung, da sie Nährstoffe langsam freisetzen und Verluste reduzieren. Der Trend zur regenerativen Landwirtschaft erweitert das Marktpotenzial, und Anbieter entwickeln Bentonitqualitäten, die auf Pflanzen, Weinberge und Gartenbau zugeschnitten sind. Diese Trends helfen, neue Einnahmequellen außerhalb traditioneller industrieller Anwendungen zu erschließen.
- Zum Beispiel ergab eine kürzliche Studie, dass die Anwendung von hydratisiertem Bentonit auf Gewächshausboden den Anbau von Salat mit einer 25%igen Reduzierung der Bewässerung ohne Ertragsverlust ermöglichte.
Wichtige Herausforderungen
Volatile Rohstoffversorgung und Abbaubeschränkungen
Europa ist teilweise auf importiertes Bentonit angewiesen, und die Lieferketten stehen vor Verzögerungen aufgrund von Abbaugrenzen, Transportlücken und Handelsstörungen. Umweltvorschriften in einigen Produktionsländern beeinflussen ebenfalls die Produktion, was den Kostendruck erhöht. Der lokale Abbau steht vor strengen Landnutzungs- und Emissionskontrollen, die die Genehmigung neuer Projekte verlangsamen. Diese Probleme führen zu schwankenden Preisen für Verarbeiter, Gießereien und Bauanwender. Viele Käufer suchen nach stabilen Quellen, aber begrenzte hochwertige Vorkommen schränken die Flexibilität ein. Die Instabilität der Versorgung zwingt Unternehmen dazu, größere Lagerbestände zu halten, was die Betriebskosten erhöht und die Reaktionsfähigkeit auf Nachfrageschwankungen in der Region verringert.
Konkurrenz durch Ersatzmaterialien in Schlüsselanwendungen
In einigen industriellen Anwendungen konkurriert Bentonit mit Polymeren, synthetischen Absorptionsmitteln, Harzen und fortschrittlichen Dichtungsmaterialien. Diese Ersatzstoffe bieten konsistente Leistung und gezielte Eigenschaften, die Hersteller anziehen, die eine engere Prozesskontrolle suchen. Beim Bohren können Polymere die Stabilität der Flüssigkeit verbessern; in der Abwasserbehandlung bietet Aktivkohle eine starke Adsorption. Solche Konkurrenz begrenzt die Durchdringung von Bentonit in High-Tech-Prozessen. Einige Anwender wechseln auch zu schneller wirkenden Bindemitteln im Guss- und Bauwesen. Um wettbewerbsfähig zu bleiben, müssen Bentonitlieferanten die Produktqualität verbessern, die Verarbeitung verfeinern und entwickelte Mischungen entwickeln. Die langsame Einführung von Innovationen birgt das Risiko eines Marktanteilverlusts im Laufe der Zeit.
Regionale Analyse
Italien und Spanien
Italien und Spanien zusammen machten im Jahr 2024 fast 22 % des europäischen Bentonitmarktes aus. Beide Länder waren stark auf Bentonit für Projekte im Bereich Bauingenieurwesen, Tunnelbau und Küstenschutz angewiesen, die durch städtische Expansion und Transportverbesserungen vorangetrieben wurden. Eine hohe Haustierhaltung unterstützte die Nachfrage nach Bentonit-Katzenstreu, während Weingüter und Lebensmittelverarbeiter Bentonit zur Klärung verwendeten. Auch die Landwirtschaft trug dazu bei, dass Landwirte Bentonit-basierte Bodenverbesserer einsetzten, um Feuchtigkeitsstress zu begegnen. Steigende Investitionen in die Wasseraufbereitung und das Management von Industrieabfällen stärkten die langfristige Nachfrage. Der kombinierte Einfluss von Bauwesen, Landwirtschaft, Umweltanwendungen und Haustierpflege-Märkten hielt Italien und Spanien unter den am schnellsten wachsenden Clustern der Region.
Deutschland
Deutschland hielt im Jahr 2024 den größten Anteil eines einzelnen Landes mit etwa 19 % des europäischen Bentonitmarktes. Die starke industrielle Basis des Landes trieb die Verwendung von Bentonit in Gießereisanden, Bohrspülungen und fortschrittlichen Bauprojekten voran. Hohe Haustierhaltungsraten steigerten zudem die Nachfrage nach klumpender Katzenstreu. Deutschland erweiterte auch die Verwendung von Bentonit in der Abwasserbehandlung und der Abdichtung von Deponien, um strenge Umweltvorschriften zu erfüllen. Das Wachstum in der Automobil- und Maschinenproduktion unterstützte eine stabile Nachfrage in Präzisionsgussanwendungen. Große Infrastrukturverbesserungen, einschließlich Tunnel und Transportkorridore, stärkten Deutschlands Position als wichtigen Verbrauchsknotenpunkt mit breiter industrieller und umweltbezogener Nutzung.
Vereinigtes Königreich
Das Vereinigte Königreich machte im Jahr 2024 etwa 11 % aus, unterstützt durch starken Verbrauch in der Haustierpflege, im Bauwesen und im Umweltschutz. Katzenstreu dominierte den landesweiten Verbrauch, da die steigende Haustieradoption die Nachfrage nach hochabsorbierendem Bentonit erhöhte. Bauunternehmen verwendeten Bentonit beim Pfählen, Graben und bei der Grundwasserabdichtung für Infrastrukturverbesserungen. Auch Abwasser- und Deponieprojekte setzten aufgrund strenger regulatorischer Standards auf Bentonit. Der kosmetische und persönliche Pflegesektor des Vereinigten Königreichs fügte eine Nischennachfrage nach gereinigten Qualitäten hinzu. Trotz moderater industrieller Aktivität hielt das Vereinigte Königreich durch vielfältige Anwendungen und steigende nachhaltigkeitsgetriebene Adoption ein konsistentes Marktwachstum aufrecht.
Türkei
Die Türkei stellte im Jahr 2024 etwa 9 % des europäischen Bentonitmarktes dar und blieb sowohl ein bedeutender Verbraucher als auch Produzent. Eine starke heimische Bergbauproduktion unterstützte die Verwendung von Bentonit in Bohrspülungen, der Eisenpelletierung und Gießereiprozessen. Der Bau war ein weiterer wichtiger Treiber, wobei Bentonit für Tunnelbau, Bodendichtung und große Infrastrukturarbeiten verwendet wurde. Die Herstellung von Katzenstreu expandierte aufgrund der starken Produktionsbasis und Exportaktivitäten der Türkei. Auch die Landwirtschaft setzte auf Bentonit zur Bodenverbesserung in trockenen Regionen. Die industrielle Vielfalt der Türkei und die wettbewerbsfähigen Bentonitreserven stärkten ihre Rolle als wichtiger Beitrag zur regionalen Versorgung und Nachfrage.
Frankreich
Frankreich machte im Jahr 2024 fast 10 % des europäischen Bentonitmarktes aus. Das Land zeigte eine ausgewogene Nachfrage in den Bereichen Tierpflege, Bauwesen, Kosmetik und Abwasserbehandlung. Katzenstreu blieb ein bedeutendes Verbrauchssegment, da städtische Haushalte vermehrt Bentonit-basierte Produkte adoptierten. Bauunternehmen nutzten Bentonit für geotechnische Abdichtungen und Fundamentarbeiten. Auch die Kosmetikindustrie setzte auf verfeinerte Qualitäten in Hautpflegeformulierungen. Umweltanwendungen expandierten, da Frankreich die Abfall- und Wasserregulierungen verschärfte. Stabile industrielle Aktivitäten und wachsende Nachhaltigkeitsziele halfen, die stetige Nachfrage nach Bentonit in mehreren Endverbrauchssektoren aufrechtzuerhalten.
Russland
Russland hielt im Jahr 2024 einen Anteil von etwa 13 %, angetrieben durch starken industriellen Einsatz in Bergbau, Gießerei, Pelletierung sowie Öl- und Gasbohrungen. Eisenpelletieranlagen verließen sich stark auf Bentonit als Bindemittel, was einen erheblichen Verbrauch unterstützte. Anwendungen in Bohrspülungen wuchsen mit der Aktivität in der Exploration, während die Nachfrage im Bauwesen durch Bodendichtungen und Fundamentprojekte stieg. Auch die Abwasser- und Landbewirtschaftungssektoren des Landes nutzten Bentonit aufgrund seiner absorbierenden und abdichtenden Eigenschaften. Trotz wirtschaftlicher Schwankungen blieb Russland ein bedeutender Nutzer von industriellem Bentonit, unterstützt durch seine großen Rohstoffvorkommen und breiten Fertigungsindustrien.
Marktsegmentierungen:
Nach Produkt
- Natriumbentonit
- Calciumbentonit
- Schwefelbentonit
Nach Anwendung
- Gießereisande
- Katzenstreu
- Eisenpelletierung
- Raffinierung
- Bohrspülungen
- Absorbens/Adsorbens
- Bindemittel
- Dichtstoff
- Tiefbau
Nach Endverbrauch
- Pharmazeutika
- Kosmetik
- Bauwesen
- Öl und Gas
- Lebensmittel und Getränke
- Papier und Zellstoff
- Landwirtschaft
- Keramik
- Abwasserbehandlung
Nach Geografie
- Italien und Spanien
- Deutschland
- Vereinigtes Königreich
- Türkei
- Frankreich
- Russland
Wettbewerbslandschaft
Die Wettbewerbslandschaft des europäischen Bentonitmarktes umfasst eine Mischung aus etablierten Mineralproduzenten, Tierpflege-Marken und spezialisierten Industrieanbietern, die die Nachfrage in verschiedenen Endverbrauchersektoren prägen. Führende Akteure wie Imerys S.A., Tolsa Group, Sepiolsa, Pettex Limited, Catsan, Sanicat, Ever Clean, Agrimont SpA, Tigerino und Europet Bernina International stärken ihre Positionen durch breite Produktportfolios, starke Vertriebsnetze und kontinuierliche Innovationen in der Bentonitverarbeitung. Viele Unternehmen konzentrieren sich auf hochreine Qualitäten für Kosmetika, Pharmazeutika und Lebensmittelklärung, während andere die Kapazität für klumpende Katzenstreu, Bauzusätze und Umweltabdichtungsprodukte erweitern. Erweiterungen in Raffinationstechnologien, verbesserte Granulationsqualität und maßgeschneiderte Bentonitmischungen helfen Marken, sich in einem wettbewerbsintensiven Markt zu differenzieren. Mehrere Produzenten investieren in nachhaltigen Bergbau und fortschrittliche Reinigung, um den steigenden regulatorischen Erwartungen in Europa gerecht zu werden. Der Markt bleibt moderat konsolidiert, wobei die Akteure in Bezug auf Produktkonsistenz, Absorptionsleistung, technischen Support und langfristige Lieferzuverlässigkeit konkurrieren.
Analyse der Hauptakteure
- Imerys S.A.
- Sepiolsa
- Pettex Limited
- Tolsa Group
- Catsan (im Besitz von Mars, Incorporated)
- Sanicat (Teil der Tolsa Group)
- Ever Clean (im Besitz von Clorox)
- Agrimont SpA
- Tigerino (Marke von Zooplus AG)
- Europet Bernina International
Neueste Entwicklungen
- Im April 2025 wurde das Katzenstreu- und Kleintiergeschäft von Pettex von Pets Choice Ltd. übernommen (wirksam ab 6. April 2025). Die Übernahme übertrug die bentonitbasierten Katzenstreumarken von Peter auf das Portfolio von Pets Choice.
- Im Februar 2025 erweiterte Clorox seine Marke Ever-Clean in Europa mit Ever Clean Senior Cats Litter, das für ältere Katzen mit stärkerer Geruchskontrolle und höherer Urinabsorption formuliert wurde, mit Lieferungen in europäische Märkte ab April 2025.
- Im Januar 2025 schloss Imerys die Übernahme des europäischen Diatomeenerde- und Perlitgeschäfts von Chemviron (einer Tochtergesellschaft von Calgon Carbon) ab. Dies verschaffte Imerys drei zusätzliche Bergbau-/Industrieanlagen in Frankreich und Italien und stärkte seine Präsenz im Bereich Filtration und Lebenswissenschaften.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Europa Bau-, Tunnel- und Infrastrukturprojekte ausweitet.
- Der Verbrauch von Katzenstreu wird mit höherer Haustierhaltung und der Vorliebe für klumpende Produkte wachsen.
- Umweltvorschriften werden den breiteren Einsatz von Bentonit in Deponieabdichtungen und der Abwasserbehandlung vorantreiben.
- Anwendungen in Gießereien und Metallguss werden mit stabiler Automobilproduktion stabil bleiben.
- Die Landwirtschaft wird mehr bentonitbasierte Bodenverbesserer einsetzen, um Wasserstress zu bewältigen.
- Produzenten werden in höherreine Qualitäten für Kosmetika, Pharmazeutika und Lebensmittelverarbeitung investieren.
- Die Lieferketten werden gestärkt, da Europa die Abhängigkeit von importiertem Bentonit reduziert.
- Unternehmen werden erweiterte Mischungen entwickeln, um technische Anforderungen beim Bohren und Abdichten zu erfüllen.
- Das Wachstum des digitalen Einzelhandels wird den Verkauf von Bentonit-Katzenstreu in wichtigen Märkten ankurbeln.
- Nachhaltigkeitsziele werden die langfristige Einführung natürlicher und sicherer mineralbasierter Produkte unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Bentonit in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische Bentonitmarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des europäischen Bentonitmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Bentonitmarktes in Europa antreiben?
Wer sind die führenden Unternehmen im europäischen Bentonitmarkt?
Welche Region hatte den größten Anteil am europäischen Bentonitmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Europäischer Bentonitmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Europäischer Bentonitmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 296.15 million → 2032: USD 486.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Europäischer Bentonitmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Europäischer Bentonitmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Europäischer Bentonitmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Europäischer Bentonitmarkt Market Drivers
- 3.3 Europäischer Bentonitmarkt Market Restraints & Challenges
- 3.4 Europäischer Bentonitmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Europäischer Bentonitmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Europäischer Bentonitmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Europäischer Bentonitmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Europäischer Bentonitmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Europäischer Bentonitmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Europäischer Bentonitmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Europäischer Bentonitmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Europäischer Bentonitmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Europäischer Bentonitmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Europäischer Bentonitmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Europäischer Bentonitmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Europäischer Bentonitmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Europäischer Bentonitmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Europäischer Bentonitmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Europäischer Bentonitmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Europäischer Bentonitmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Europäischer Bentonitmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Europäischer Bentonitmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Europäischer Bentonitmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
