
Marktübersicht
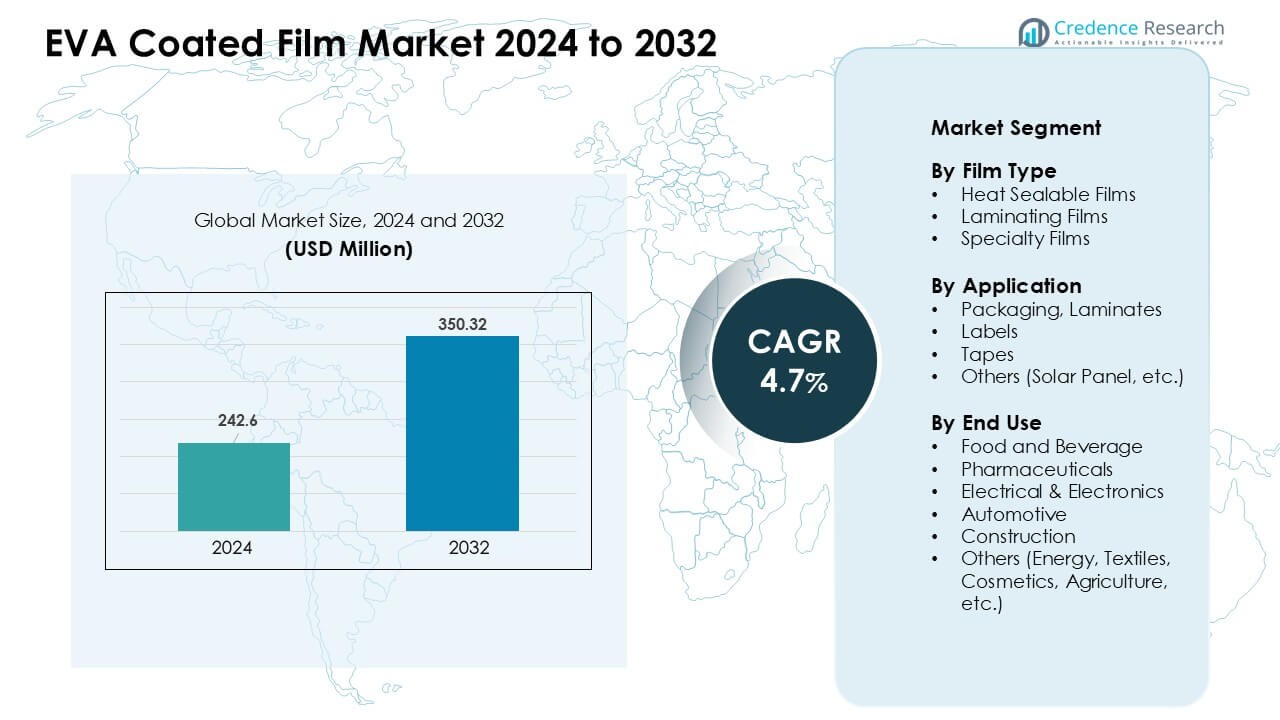
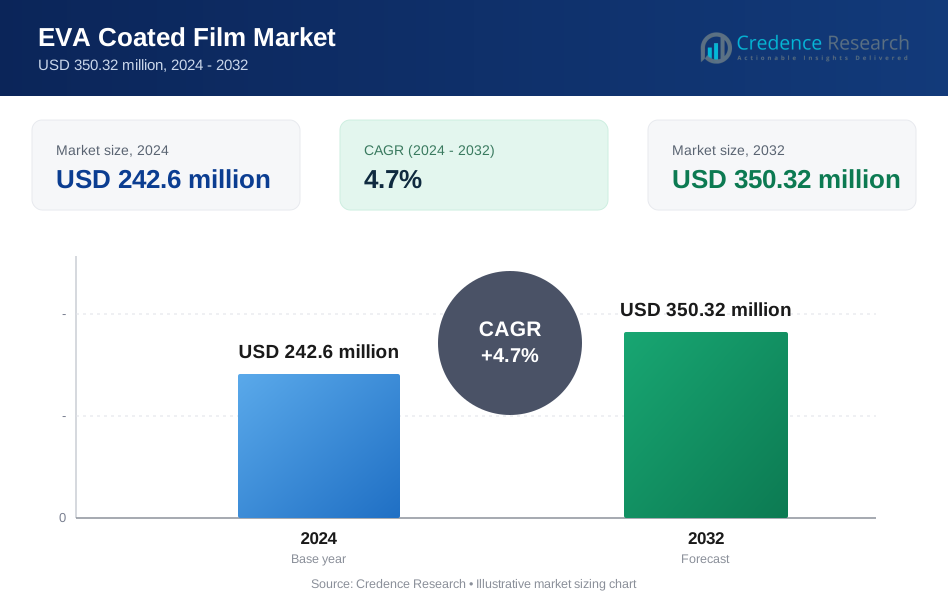
Der Markt für EVA-beschichtete Folien wurde im Jahr 2024 mit 242,6 Millionen USD bewertet und wird voraussichtlich bis 2032 350,32 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für EVA-beschichtete Folien 2024 | 242,6 Millionen USD |
| Markt für EVA-beschichtete Folien, CAGR | 4,7% |
| Marktgröße für EVA-beschichtete Folien 2032 | 350,32 Millionen USD |
Der Markt für EVA-beschichtete Folien wird von Schlüsselakteuren wie Hanwha Solutions, Celanese Corporation, Arkema, Mitsui Chemicals Tohcello, Folienwerk Wolfen, Brentwood Plastics, Dr. Dietrich Müller, Changzhou Bbetter Film Technologies und Allied Glasses geprägt, die jeweils durch Materialinnovationen und anwendungsspezifische Folienentwicklung konkurrieren. Diese Unternehmen konzentrieren sich auf stärkere Versiegelungsschichten, verbesserte optische Klarheit und fortschrittliche Laminierungsleistung, um den Verpackungs-, Solar-, Elektronik- und Automobilsektoren zu dienen. Der asiatisch-pazifische Raum erwies sich 2024 als führende Region mit einem Anteil von etwa 38%, getrieben durch seine große Verpackungsbasis, die wachsende Produktion von Solarmodulen und ein starkes Elektronikfertigungs-Ökosystem.
Markteinblicke
- Der Markt für EVA-beschichtete Folien wurde im Jahr 2024 mit 6 Millionen USD bewertet und soll bis 2032 350,32 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7%.
- Die Nachfrage steigt aufgrund der starken Nutzung in flexiblen Verpackungen, wobei hitzeversiegelbare Folien das Segment mit einem Anteil von etwa 41% im Jahr 2024 anführten, getrieben durch bessere Versiegelungsstärke und höhere Linieneffizienz.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz bei der Verkapselung von Solarmodulen und in der Elektronik sowie das steigende Interesse an recycelbaren Monomaterial-Verpackungsstrukturen in den wichtigsten Fertigungsregionen.
- Führende Akteure wie Hanwha Solutions, Celanese, Arkema, Mitsui Chemicals Tohcello und Folienwerk Wolfen konkurrieren durch Beschichtungsinnovationen, erweiterte Kapazitäten und anwendungsspezifische Folienportfolios.
- Der asiatisch-pazifische Raum dominierte den Markt mit einem Anteil von fast 38% im Jahr 2024, gefolgt von Nordamerika mit 28% und Europa mit 25%, unterstützt durch starke Nachfrage in den Bereichen Verpackung, Solar und Automobil in diesen Regionen.
Marktsegmentierungsanalyse:
Nach Folientyp
Hitzesiegelbare Folien dominierten dieses Segment im Jahr 2024 mit einem Anteil von etwa 41%. Diese Folien erfuhren eine starke Nachfrage aufgrund ihrer zuverlässigen Versiegelungsstärke, Flexibilität und breiten Verwendung in Lebensmittelbeuteln und medizinischen Verpackungen. Laminierfolien folgten, da Konverter sie verwendeten, um die Haltbarkeit und Druckklarheit in Verbraucherpackungen zu verbessern. Spezialfolien wuchsen in Premiumsektoren, die hohe optische Klarheit oder Barriereunterstützung benötigten. Der steigende Fokus auf sichere Versiegelung, schnellere Liniengeschwindigkeiten und konsistente Verpackungsqualität half hitzeversiegelbaren Folien, ihre Führungsposition in den wichtigsten Verpackungsformaten zu behaupten.
- Zum Beispiel liefert die Sealed Air Corporation mehrschichtige co-extrudierte hitzeversiegelbare Folien unter ihrer Marke Cryovac®, die für hohe Versiegelungsstärke und zuverlässige Hot-Tack-Leistung auf Hochgeschwindigkeits-Form-Fill-Seal-Verpackungslinien in der Lebensmittel- und Proteinverpackung entwickelt wurden.
Nach Anwendung
Verpackungen und Laminate führten das Anwendungssegment im Jahr 2024 mit einem Anteil von fast 52% an. Diese Kategorie wuchs aufgrund der starken Akzeptanz in Snacks, Tiefkühlwaren und flexiblen Einzelhandelsverpackungen, die dichte Versiegelungen und stabile mechanische Festigkeit erforderten. Etiketten verzeichneten eine stetige Nachfrage in gebrandeten FMCG-Produkten, während EVA-beschichtete Bänder im industriellen Bündeln und Schutzverpackungen expandierten. Das Solarpanel-Segment gewann ebenfalls an Bedeutung, da EVA-Schichten starke Haftung und Feuchtigkeitsbeständigkeit unterstützten. Höhere Hygienestandards bei Verpackungen und der Trend zu leichteren Materialien hielten Verpackungen und Laminate an der Spitze.
- Beispielsweise liefert die Taghleef Industries Group versiegelbare BOPP-Folien mit breiten Versiegelungsfenstern und starker Heißklebeleistung, die zuverlässige vertikale Form-Füll-Versiegelungsverpackungen für schwere Snack- und Tiefkühlprodukte unterstützen.
Nach Endverwendung
Lebensmittel und Getränke machten 2024 mit etwa 38% den größten Anteil aus. Hersteller bevorzugten EVA-beschichtete Folien, da diese Folien starke Versiegelung, Geruchsresistenz und Klarheit boten, die für Fertiggerichte, Snacks und gekühlte Lebensmittel geeignet waren. Die Pharmaindustrie verwendete sie für sterile Verpackungen und Schutzbeutel, während Elektro- und Elektronikunternehmen EVA-Folien für Isolationsschichten einsetzten. Automobil- und Bausektoren verwendeten sie in Laminaten und Schutzfolien. Das Wachstum bei verpackten Lebensmitteln, die zunehmende Expansion der Kühlkette und strengere Sicherheitsnormen unterstützten die starke Position von Lebensmitteln und Getränken als führende Endverwendung.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach leistungsstarker flexibler Verpackung
Der zunehmende Einsatz flexibler Verpackungen in Lebensmitteln, Getränken, Körperpflege- und Pharmaartikeln treibt die starke Nachfrage nach EVA-beschichteten Folien an. Markeninhaber bevorzugen EVA-Schichten, da die Beschichtung die Versiegelungsfestigkeit, Klarheit und Durchstoßfestigkeit verbessert, was hilft, Produkte während der Lagerung und des Transports zu schützen. Viele Verarbeiter wechseln zu EVA-beschichteten Strukturen, um schnellere Versiegelungsgeschwindigkeiten zu erreichen und Materialfehler auf automatisierten Linien zu reduzieren. Der wachsende Snackkonsum, steigende E-Commerce-Sendungen und der Trend zu leichteren Verpackungen stärken ebenfalls diese Nachfrage. EVA-beschichtete Folien unterstützen die Produktsicherheit, verlängern die Haltbarkeit und ermöglichen ansprechende Verpackungsformate, was sie im globalen Wachstumszyklus der flexiblen Verpackung zentral hält.
- Beispielsweise liefert Polfilm BOPP-Folien, die in flexiblen Verpackungen verwendet werden, wobei EVA-basierte Beschichtungen die Haftung verbessern und die Feuchtigkeits- und Ölbeständigkeit für Lebensmittel- und Einzelhandelsanwendungen erhöhen.
Erweiterung der Solar- und Elektronikanwendungen
Das Wachstum in der Solarpanelproduktion und der Elektronikfertigung erhöht den Bedarf an EVA-beschichteten Folien, insbesondere in Laminierungs- und Verkapselungsschichten. Solarmodule verlassen sich auf EVA-Beschichtungen, um starke Haftung, UV-Beständigkeit und Feuchtigkeitsbarrieren zu bieten, die helfen, die Effizienz der Paneele über lange Zeiträume zu erhalten. Elektronikhersteller verwenden EVA-beschichtete Folien für Isolierung, Polsterung und Schutzschnittstellen. Steigende Investitionen in erneuerbare Energien, die zunehmende Halbleiterproduktion und der breitere Einsatz von Smart Devices steigern den Verbrauch in diesen Anwendungen. EVA-Beschichtungen unterstützen auch die thermische Stabilität und optische Klarheit, was sowohl Solar- als auch elektronische Komponenten begünstigt. Diese Eigenschaften treiben das Segment in Richtung eines stetigen, langfristigen Wachstums.
- Beispielsweise zeigen Daten aus der Solarindustrie, dass weltweit etwa 75–80% der Photovoltaikmodule EVA-Verkapselungsfolien zwischen Glas und Rückwand verwenden, aufgrund ihrer hohen Lichtdurchlässigkeit, Elastizität und langfristigen Leistungsstabilität.
Starke Akzeptanz in der Automobil- und Bauindustrie
Automobil- und Bauunternehmen verwenden EVA-beschichtete Folien zur Vibrationsdämpfung, für Innenlaminate, Sicherheitsglas-Schichten und Schutzbeschichtungen. Diese Eigenschaften verbessern die Geräuschkontrolle, Haltbarkeit und Widerstandsfähigkeit gegen Risse oder Delamination. Das schnelle städtische Wachstum fördert Bauprojekte, die Hochleistungsverglasungen und laminierte Strukturen erfordern. Auch die Automobilindustrie bewegt sich in Richtung leichterer Komponenten, bei denen EVA-beschichtete Folien eine bessere Energieabsorption und langfristige Stabilität unterstützen. Die Nachfrage steigt, da beide Branchen den Fokus auf Sicherheit, Energieeffizienz und verbesserte Materialleistung legen. EVA-beschichtete Folien dienen als zuverlässige Zwischenschichten, die die strukturelle Festigkeit erhöhen und das langfristige mechanische Verhalten verbessern, was sie zu einem Schlüssel für viele moderne Ingenieuranforderungen macht.
Wichtige Trends & Chancen
Wachsender Trend zu recycelbaren und nachhaltigen Materialien
Nachhaltigkeitsziele drängen Verpackungs- und Industrieanwender dazu, EVA-beschichtete Folien zu verwenden, die Downgauging, Abfallreduzierung und verbesserte Recycelbarkeit unterstützen. Viele Unternehmen erkunden Monomaterialstrukturen, bei denen EVA-Beschichtungen komplexe Mehrschichtformate ersetzen. Dieser Trend hilft, Entsorgungsprobleme zu reduzieren und entspricht globalen Vorschriften, die sich auf die Reduzierung von Plastikabfällen konzentrieren. Marken suchen Materialien mit geringeren Verarbeitungsemissionen und besseren End-of-Life-Ergebnissen, was das Interesse an EVA-beschichteten Lösungen weckt. Der Markt erforscht weiterhin bio-basierte EVA- und lösungsmittelfreie Beschichtungstechnologien, die neue Möglichkeiten für eine sauberere Produktion und grünere Produktportfolios schaffen.
- Zum Beispiel liefert Ester Industries Polyesterfolien mit EVA-basierten Beschichtungen, die die Versiegelbarkeit, Transparenz und dimensionsstabilität verbessern und sie für lebensmittelkontaktkonforme flexible Verpackungsanwendungen, einschließlich leichter Monomaterialstrukturen, geeignet machen.
Fortschritte in der Hochklarheits- und Spezialfolientechnologie
Innovationen in Beschichtungs- und Extrusionstechniken helfen Herstellern, EVA-beschichtete Folien mit überlegener optischer Klarheit, höherer Temperaturbeständigkeit und verbesserten Oberflächeneigenschaften zu entwickeln. Diese Fortschritte kommen hochwertigen Elektronikprodukten, Solarmodulen und Verpackungen im Gesundheitswesen zugute. Bessere Haftleistung und kontrolliertes Schmelzverhalten unterstützen auch schnellere Fertigungsgeschwindigkeiten. Viele Marktteilnehmer investieren in neue Harzformulierungen, um die Haltbarkeit zu verbessern, ohne die Materialkosten zu erhöhen. Diese Innovationen schaffen Möglichkeiten für spezialisierte Anwendungen, die maßgeschneiderte Leistung benötigen, wie fortschrittliche Laminate, Bildschirme und technische Bänder, und erweitern die Reichweite des Marktes.
- Zum Beispiel liefert Kuraray EVA-Einkapselungsfolien für Photovoltaikmodule mit einer Lichtdurchlässigkeit von über 90%, einem spezifischen Widerstand von über 10¹⁴ Ω·cm und einem Gelgehalt von typischerweise über 80%, was die langfristige optische Stabilität und mechanische Haltbarkeit in der Solarmodullaminierung unterstützt.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankungen der EVA-Harzpreise erzeugen Kostendruck für Folienverarbeiter und Markeninhaber. Preisschwankungen resultieren typischerweise aus Änderungen der Rohölwerte, Lieferunterbrechungen und regionalen Produktionsungleichgewichten. Diese Probleme erschweren es den Herstellern, stabile Preise zu halten oder langfristige Kosten zu prognostizieren. Kleinere Produzenten haben es schwerer, da ihnen Größenvorteile fehlen. Anhaltende Volatilität verzögert oft Investitionen in neue Kapazitäten oder Produktinnovationen. Das Management von Beschaffungsrisiken wird entscheidend, da die weltweite Nachfrage nach EVA in Verpackungs-, Solar- und Automobilanwendungen wächst.
Begrenzte Recycling-Infrastruktur und Materialkompatibilität
Das Recycling von EVA-beschichteten Folien bleibt aufgrund von Problemen bei der Trennung der Beschichtungsschicht und begrenzter Verarbeitungskapazität eine Herausforderung. Viele Recyclinganlagen verfügen nicht über die Ausrüstung, die beschichtete Strukturen effizient verarbeiten kann, was die Sammel- und Wiederverarbeitungsraten einschränkt. Diese Einschränkung beeinflusst die Akzeptanz in Regionen mit strengen Nachhaltigkeitsvorschriften. Kompatibilitätsprobleme mit bestimmten Polymeren verringern auch die Fähigkeit, EVA-beschichtete Folien in geschlossene Kreislaufsysteme zu integrieren. Diese Herausforderungen verlangsamen den Fortschritt in Richtung Kreislaufwirtschaftsziele und zwingen Hersteller dazu, in die Neugestaltung von Materialien für eine einfachere Wiederverwertung zu investieren.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 etwa 28 % des Marktanteils für EVA-beschichtete Folien. Die starke Nachfrage kam aus der Lebensmittelverpackung, medizinischen Versorgung und Elektronik, die eine hohe Siegelstärke und stabile Leistung erforderten. Die USA führten die regionale Nutzung aufgrund der starken Produktion von flexiblen Verpackungen und steigenden Installationen von Solarmodulen an. Das Wachstum bei Fertiggerichten und die Expansion der Kühlkette unterstützten ebenfalls den höheren Verbrauch von EVA-Folien. Regionale Konverter setzten EVA-Beschichtungen ein, um die Klarheit und mechanische Festigkeit in Premiumverpackungen zu verbessern. Günstige Investitionen in erneuerbare Energien und fortschrittliche Elektronik halfen, das stetige Wachstum in den Endverbrauchsindustrien aufrechtzuerhalten.
Europa
Europa erfasste im Jahr 2024 fast 25 % des Marktanteils, unterstützt durch starke Verpackungsvorschriften und hochwertige Fertigungsstandards. Deutschland, Italien und Frankreich führten die Nachfrage durch Automobil-, Solar- und Industrieanwendungen an, die auf EVA-beschichtete Laminate für Haltbarkeit und optische Klarheit angewiesen waren. Der regionale Fokus auf recycelbare und leichte Materialien veranlasste Konverter, EVA-Beschichtungen als Teil von Monomateriallösungen zu übernehmen. Die Erweiterung von Solarprojekten in Deutschland und den Niederlanden erhöhte ebenfalls den EVA-Verbrauch. Starke Pharma- und Lebensmittelindustrien trugen weiter zur stetigen Markteinführung in ganz West- und Osteuropa bei.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für EVA-beschichtete Folien im Jahr 2024 mit einem Anteil von etwa 38 %. China, Indien, Japan und Südkorea trieben den Verbrauch aufgrund der schnellen Industrialisierung, der starken Verpackungsproduktion und der großflächigen Herstellung von Solarmodulen an. Das Wachstum der Elektronik- und Automobilsektoren in der Region stärkte die Nachfrage nach EVA-beschichteten Spezialfolien. Die schnelle Expansion der Lebensmittelverarbeitung und des E-Commerce-Verpackungssektors unterstützte die Marktbeschleunigung weiter. Hohe Investitionen in Projekte für erneuerbare Energien steigerten auch den Einsatz von EVA-Folien für Verkapselung und Laminierung. Wettbewerbsfähige Herstellungskosten, steigende Exportaktivitäten und fortschrittliche Folienproduktionskapazitäten hielten den asiatisch-pazifischen Raum an der Spitze.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von etwa 5 %, wobei Brasilien und Mexiko die Einführung in Lebensmittelverpackungen, Bau-Laminate und Automobilanwendungen anführten. Das Wachstum des Konsums von verarbeiteten Lebensmitteln und lokale Verpackungsverbesserungen förderten die breitere Verwendung von EVA-beschichteten Folien für bessere Versiegelung und Klarheit. Die Solarinstallationen nahmen in Teilen Brasiliens zu, was zu einem moderaten Anstieg bei Verkapselungsfolien führte. Regionale Konverter setzten EVA-Beschichtungen ein, um die Produktbeständigkeit in warmen Klimazonen zu verbessern. Während die Marktexpansion stabil blieb, wird erwartet, dass das Wachstum der Investitionen und steigende Standards für Einzelhandelsverpackungen die Nachfrage in den nächsten Jahren stärken werden.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten 2024 fast 4 % des Anteils aus. Die Nachfrage stieg im Bauwesen, in der Lebensmittelverpackung und bei erneuerbaren Energieprojekten, insbesondere in den VAE, Saudi-Arabien und Südafrika. Der Ausbau der Solarkapazitäten unterstützte den Einsatz von EVA-Folien bei der Modulverkapselung, während die expandierenden Einzelhandelssektoren die Nachfrage nach flexiblen Verpackungen erhöhten. Die Akzeptanz blieb im Vergleich zu anderen Regionen langsamer aufgrund begrenzter lokaler Folienproduktion, aber Importe deckten die meisten Anforderungen. Wachsende Infrastrukturprojekte, steigender Verbrauch von verpackten Lebensmitteln und Investitionen in Solarparks unterstützen weiterhin das allmähliche regionale Wachstum.
Marktsegmentierungen:
Nach Folientyp
- Heißsiegelfolien
- Laminierfolien
- Spezialfolien
Nach Anwendung
- Verpackungen, Laminate
- Etiketten
- Klebebänder
- Andere (Solarmodule, etc.)
Nach Endverwendung
- Lebensmittel und Getränke
- Pharmazeutika
- Elektro & Elektronik
- Automobil
- Bauwesen
- Andere (Energie, Textilien, Kosmetik, Landwirtschaft, etc.)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des EVA-beschichteten Folienmarktes umfasst eine Mischung aus globalen Chemieherstellern, Spezialfolienproduzenten und regionalen Konvertern, die sich auf Hochleistungsverpackungen und industrielle Laminate konzentrieren. Führende Unternehmen wie Hanwha Solutions, Celanese Corporation, Arkema, Mitsui Chemicals Tohcello, Folienwerk Wolfen, Brentwood Plastics, Dr. Dietrich Müller, Changzhou Bbetter Film Technologies und Allied Glasses konkurrieren durch Fortschritte in der Beschichtungstechnologie, verbesserte Harzformulierungen und erweiterte anwendungsspezifische Produktlinien. Viele Akteure investieren in Solarkapselungsfolien, hochtransparente Laminierfolien und heißsiegelbare Strukturen, um ihre Präsenz in schnell wachsenden Sektoren zu stärken. Unternehmen verfolgen auch Kapazitätserweiterungen, strategische Partnerschaften und regionale Vertriebsverbesserungen, um der steigenden Nachfrage aus den Verpackungs-, Elektronik-, Automobil- und Bauindustrien gerecht zu werden. Der Markt bleibt innovationsgetrieben, mit starkem Fokus auf Haltbarkeit, Recyclingfähigkeit und kosteneffiziente Produktion, um den Wettbewerbsvorteil zu erhalten.
Analyse der Hauptakteure
- Hanwha Solutions/Chemical Corporation
- Brentwood Plastics, Inc.
- Folienwerk Wolfen GmbH
- Changzhou Bbetter Film Technologies Co., Ltd.
- Celanese Corporation
- Dietrich Müller GmbH
- Mitsui Chemicals Tohcello, Inc.
- Arkema
Neueste Entwicklungen
- Im Oktober 2024 ging Mitsui Chemicals Tohcello, Inc. eine Partnerschaft mit Verpackungsumwandlern ein, um recycelbare Monomaterial-Flexverpackungen mit EVA-beschichteten Dichtungsfolien voranzutreiben. Die Zusammenarbeit konzentrierte sich auf die Verbesserung der Dichtungsfestigkeit und der Heißklebrigkeit bei BOPP- und PE-basierten Strukturen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Filmtyp, Anwendung, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird wachsen, da die Nachfrage nach flexiblen Verpackungen über globale Einzelhandelskanäle zunimmt.
- Solarmodulinstallationen werden den Verbrauch von EVA-beschichteten Verkapselungsfolien steigern.
- Fortschritte in der Beschichtungstechnologie werden Klarheit, Dichtungsfestigkeit und Hitzebeständigkeit verbessern.
- Monomaterial-Verpackungsdesigns werden neue Möglichkeiten für recycelbare EVA-Strukturen schaffen.
- Automobilanwendungen werden sich aufgrund der zunehmenden Verwendung in Sicherheitsglas und Innenlaminaten erweitern.
- Die Elektronikfertigung wird mehr EVA-beschichtete Folien für Isolations- und Schutzschichten übernehmen.
- Hersteller werden in Beschichtungslinien mit höherer Kapazität investieren, um den steigenden Ausgabebedarf zu unterstützen.
- Nachhaltigkeitsregeln werden die Einführung von lösungsmittelfreien und emissionsarmen Beschichtungsprozessen vorantreiben.
- Regionale Akteure werden Partnerschaften stärken, um Lieferketten auszubauen und die Importabhängigkeit zu verringern.
- Die wachsende industrielle Diversifizierung wird EVA-beschichtete Folien in aufstrebende Sektoren wie Energiespeicherung und fortschrittliche Baumaterialien vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für EVA-beschichtete Folien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für EVA-beschichtete Filme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des EVA-beschichteten Filmmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für EVA-beschichtete Folien antreiben?
Wer sind die führenden Unternehmen im Markt für EVA-beschichtete Filme?
Welche Region hatte den größten Anteil am Markt für EVA-beschichtete Folien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 EVA-beschichteter Folienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global EVA-beschichteter Folienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 242.6 million → 2032: USD 350.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 EVA-beschichteter Folienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. EVA-beschichteter Folienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 EVA-beschichteter Folienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 EVA-beschichteter Folienmarkt Market Drivers
- 3.3 EVA-beschichteter Folienmarkt Market Restraints & Challenges
- 3.4 EVA-beschichteter Folienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 EVA-beschichteter Folienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 EVA-beschichteter Folienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, EVA-beschichteter Folienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 EVA-beschichteter Folienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. EVA-beschichteter Folienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the EVA-beschichteter Folienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 EVA-beschichteter Folienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 EVA-beschichteter Folienmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 EVA-beschichteter Folienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in EVA-beschichteter Folienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New EVA-beschichteter Folienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global EVA-beschichteter Folienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America EVA-beschichteter Folienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe EVA-beschichteter Folienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific EVA-beschichteter Folienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America EVA-beschichteter Folienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East EVA-beschichteter Folienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa EVA-beschichteter Folienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. EVA-beschichteter Folienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
