
Marktübersicht:
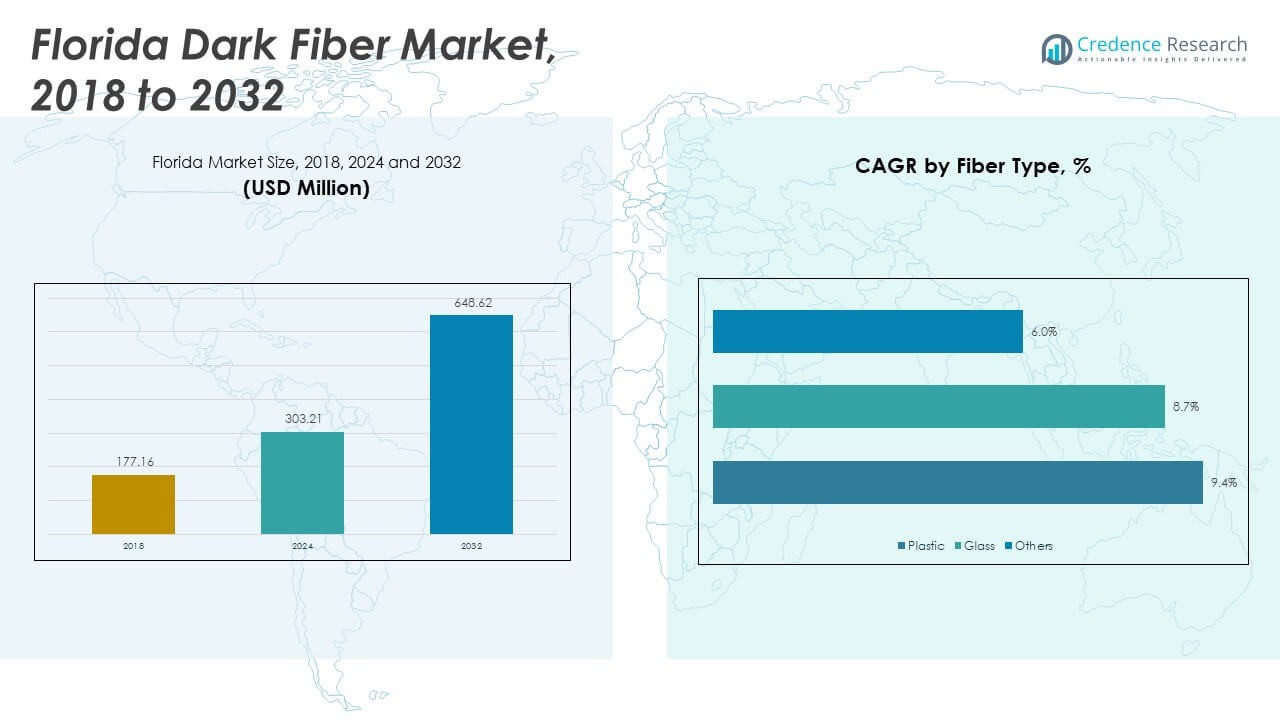
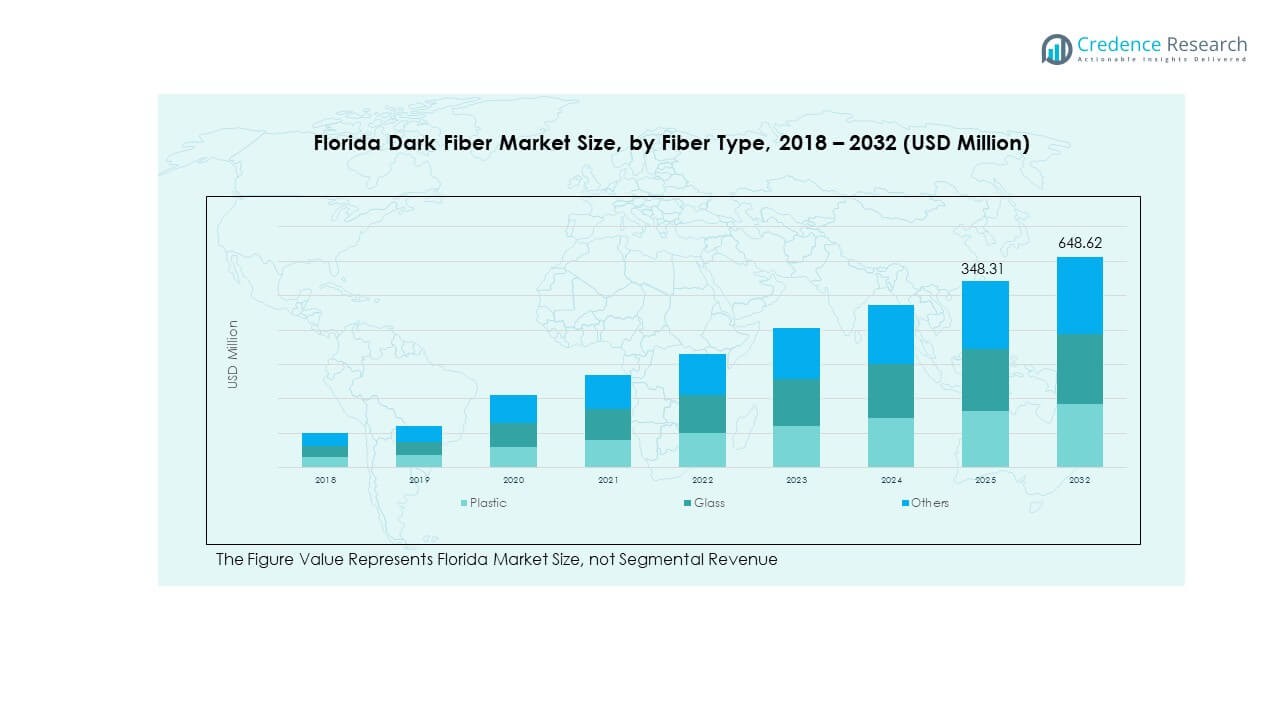
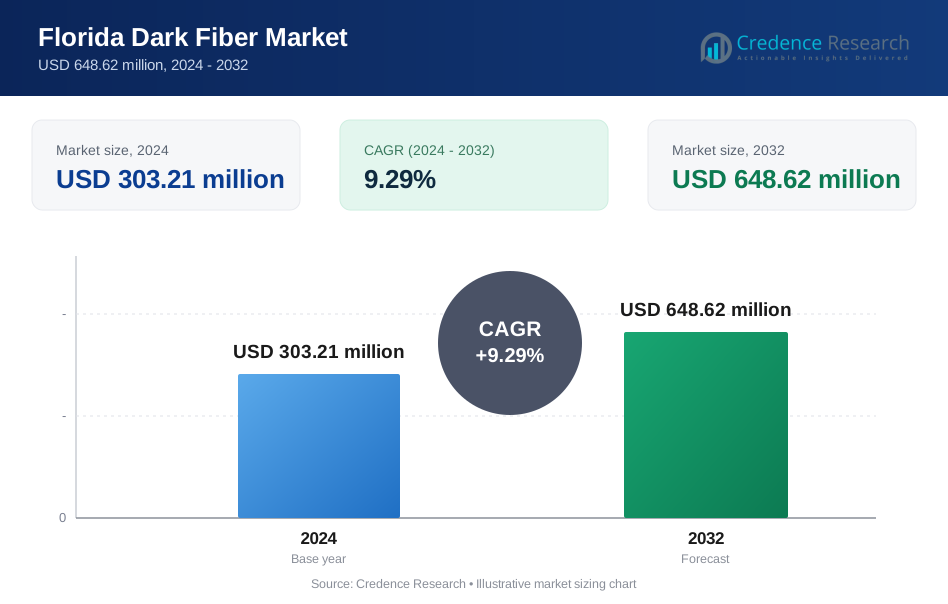
Der Markt für Dark Fiber in Florida wurde 2018 mit 177,16 Millionen USD bewertet und soll bis 2024 auf 303,21 Millionen USD und bis 2032 auf 648,62 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,29 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Dark Fiber in Florida 2024 | USD 303,21 Millionen |
| Markt für Dark Fiber in Florida, CAGR | 9,29% |
| Marktgröße für Dark Fiber in Florida 2032 | USD 648,62 Millionen |
Die starke Nachfrage nach Hochleistungsnetzwerken treibt das Wachstum in ganz Florida voran. Unternehmen setzen Dark Fiber ein, um die Cloud-Erweiterung, datenintensive Arbeitslasten und den sicheren Datenverkehr zu unterstützen. Die Aktivitäten in Hyperscale-Rechenzentren fördern langfristige Mietverträge, während Telekommunikationsunternehmen die Backbone-Routen aufrüsten, um die Widerstandsfähigkeit zu erhöhen. Öffentliche Einrichtungen nutzen Dark Fiber, um Smart-City-Pläne und vernetzte Infrastrukturen zu bewältigen. Der steigende Bandbreitenbedarf ermutigt Versorgungsunternehmen und Verkehrsnetze, in skalierbare Glasfaserstrecken zu investieren. Digitale Dienstleister betrachten Dark Fiber als flexible Möglichkeit, um schnellen Verkehrsspitzen gerecht zu werden.
Geografisch führt Südflorida aufgrund dichter kommerzieller Cluster und großer Datenzentren. Zentralflorida gewinnt an Bedeutung, da Technologieunternehmen und Logistikakteure ihre Netzwerke erweitern. Nordflorida entwickelt sich als Wachstumsregion, angetrieben durch steigende Unternehmensaktivitäten und neue Regierungsprojekte zur Konnektivität. Küstenregionen profitieren von starken Untersee-Landeplätzen, die schnellere globale Routen ermöglichen. Inland-Metropolen stärken die Akzeptanz durch steigende Cloud-Migration und Investitionen in intelligente Infrastrukturen.
Markteinblicke:
- Der Markt für Dark Fiber in Florida wuchs von 177,16 Millionen USD im Jahr 2018 auf 303,21 Millionen USD im Jahr 2024 und soll bis 2032 648,62 Millionen USD erreichen, unterstützt durch eine starke CAGR von 29 %, angetrieben durch steigende Bandbreitennachfrage und die Expansion von Rechenzentren.
- Südflorida (42 %), Zentralflorida (34 %) und Nordflorida (24 %) halten die größten Anteile aufgrund dichter Unternehmenscluster, starker digitaler Infrastruktur und aktiver staatlicher und kommerzieller Einsätze, die weiterhin die Konnektivitätsbedürfnisse erhöhen.
- Nordflorida entwickelt sich mit einem Anteil von 24 % zur am schnellsten wachsenden Region, unterstützt durch expandierende Unternehmensaktivitäten, verbesserte Korridor-Upgrades und steigende Nachfrage von Regierungs-, Bildungs- und Gesundheitsnetzwerken.
- Glasfaser dominiert den Segmentmix mit einem geschätzten Anteil von 60 %, was ihre Hochleistungsbandbreite und Eignung für Langstrecken- und Metro-Anwendungen in großen Korridoren widerspiegelt.
- Kunststoff- und andere Fasertypen machen gemeinsam fast 40 % aus, angetrieben durch kosteneffiziente Kurzstreckenverbindungen und Nischenanwendungen in lokalen Netzwerken, Versorgungsunternehmen und sektorspezifischen Anwendungen.
 Markttreiber:
Steigende Nachfrage nach Hochleistungs-Glasfasernetzen in Unternehmens- und Regierungssektoren
Die Einführung digitaler Technologien in Unternehmen treibt die schnelle Netzwerkskalierung auf dem Florida Dark Fiber Markt voran. Firmen investieren in Langstrecken- und Metronetze, um Cloud-Workloads zu unterstützen. Regierungsbehörden setzen sichere Glasfaserstränge ein, um den Datenfluss zu verbessern. Smart-City-Pläne erhöhen die Nachfrage nach Hochgeschwindigkeitskorridoren. Edge Computing erhöht die Netzwerkdichte in Richtung Vorstadtzonen. Netzbetreiber modernisieren Backbone-Ringe, um die Latenz in wichtigen Metropolen zu reduzieren. Gesundheitsnetzwerke erweitern Glasfaserstrecken, um Bildgebung und Telemedizin zu unterstützen. Es gewinnt neue Bedeutung durch steigende Anforderungen an den Datenschutz. Der Treiber stärkt die langfristige Infrastrukturplanung.
- Zum Beispiel hat Lumen Technologies sein Hochgeschwindigkeitsnetz im Jahr 2023 erheblich erweitert. Im Januar desselben Jahres kündigte das Unternehmen an, sein 400-Gbps-Angebot in den USA auszubauen und mehr als 70 Märkte und 240 Rechenzentren zu verbinden.
Erweiterung von Rechenzentren, Colocation-Einrichtungen und Interconnection-Hubs im gesamten Bundesstaat
Der Ausbau von Rechenzentren in Florida fördert die höhere Akzeptanz von dedizierten Glasfaserstrecken. Hyperscale-Betreiber mieten Dark Fiber, um die Verkehrskontrolle aufrechtzuerhalten. Colocation-Hubs erweitern Cross-Connect-Ebenen, um Staus zu reduzieren. Cloud-Onramps erhöhen die Nachfrage nach Dark Fiber in Technologiekorridoren. Neue Unterwasserlandepunkte verbessern die globale Netzausrichtung. Metromärkte ziehen Netzbetreiber an, die skalierbare Backbone-Kapazitäten suchen. Interconnection-Zonen verlassen sich auf dichte Glasfasernetze für Redundanz. Der Florida Dark Fiber Markt erhält Unterstützung durch starke Hosting-Aktivitäten. Es stimmt mit den langfristigen Anforderungen an die Datenmobilität überein.
- Zum Beispiel berichtete Equinix im Jahr 2023 über mehr als 425.000 Cross-Connects weltweit, einschließlich Erweiterungen in Miami (MI1 und MI3), was die Nachfrage nach Hochkapazitäts-Glasfaserverbindungen verstärkt.
Wachsende Abhängigkeit von Cloud-Migration, KI-Workloads und bandbreitenintensiven Anwendungen
Die Cloud-First-Einführung erhöht die Glasfaserinstallation in wichtigen Branchen. KI-Workloads erfordern vorhersehbaren Durchsatz über verteilte Knoten. Das Wachstum des Videoverkehrs belastet alte Netzwerke und treibt Upgrades voran. Remote-Betriebe haben die Empfindlichkeit gegenüber Latenzproblemen erhöht. Glasfaserstrecken bieten zuverlässige Wege für geschäftskritische Aufgaben. Unternehmen wählen Open-Access-Dark-Fiber für Flexibilität. Managed-Service-Firmen erweitern gemietete Stränge für Kundennetzwerke. Der Florida Dark Fiber Markt profitiert von der Diversifizierung der Workloads. Es unterstützt die stabile Verkehrsausweitung im gesamten Bundesstaat.
Steigende Investitionen in die Modernisierung der Telekommunikation und Projekte zur Verstärkung von Glasfaser-Backbones
Telekommunikationsunternehmen erneuern Netzwerkkerne, um neuen digitalen Anforderungen gerecht zu werden. Langstreckenverstärkungen erhöhen die Widerstandsfähigkeit in hurrikananfälligen Regionen. Metro-Erweiterungen modernisieren ältere Kupferkorridore. Großhandelsanbieter setzen neue Stränge für zukünftige Kanalisation ein. Kommunale Netzwerke investieren in breitere Glasfaserabdeckungen. Gewerbliche Cluster verlangen redundante Ringe für den betrieblichen Fortbestand. Infrastrukturfonds unterstützen den Glasfaserausbau in mehreren Städten. Der Florida Dark Fiber Markt wächst mit starken Modernisierungszyklen. Es gewinnt an Dynamik durch widerstandsfähigkeitsorientierte Planung.
 Markttrends:
Verschiebung hin zu Open-Access-Glasfasermodellen und Erweiterung der neutralen Host-Infrastruktur
Neutrale Host-Anbieter erhöhen die Verfügbarkeit von Open-Access-Netzen in den Metropolen Floridas. Anbieter teilen sich Dark-Fiber-Routen, um den Bereitstellungsdruck zu verringern. Unternehmen gewinnen Flexibilität durch Multi-Tenant-Faser-Netze. Gemeinden unterstützen offene Rahmenwerke für öffentliche Netzwerke. Einzelhandels- und Großhandelsakteure kombinieren Dienstleistungsebenen für Skalierung. Open-Access-Modelle steigern die Investitionsbereitschaft für neue Routen. Datengetriebene Sektoren übernehmen flexible Faser-Modelle für höhere Betriebszeiten. Der Dark-Fiber-Markt in Florida zeigt eine klare Bewegung hin zu gemeinsamen Netzwerkstrukturen. Er unterstützt eine breitere Zusammenarbeit zwischen den Betreibern.
- Zum Beispiel investierte die Zayo Group im Jahr 2023 stark in ihr unabhängiges Glasfasernetz und begann mit dem Bau neuer Langstrecken-Dark-Fiber-Routen, wie etwa von Chicago nach Columbus, und machte bedeutende Fortschritte bei der 400G-Aktivierung. Das Unternehmen schloss im Jahr 2023 mehrere Langstrecken-Bauprojekte ab, die insgesamt fast 3.000 neue Streckenmeilen umfassten, und startete 8 neue "Waves on Demand"-Routen, um eine schnellere Bereitstellung von Hochleistungskapazitäten zu ermöglichen.
Zunehmende Integration von Edge-Knoten und verteilten Rechenzonen entlang von Glasfaser-Korridoren
Die Ausweitung der Edge-Infrastruktur erhöht die Dichte der Metro-Glasfaser. Verteilte Rechenknoten reduzieren die Datenreiseentfernungen. Logistikunternehmen nutzen Edge-Punkte für die Echtzeit-Routenplanung. Einzelhandelsketten setzen Rechenschichten für lokale Verarbeitung ein. IoT-intensive Sektoren verlassen sich auf glasfaserbasierte Mikro-Datenzonen. Vorstadtmärkte gewinnen an Bedeutung für neue Knoten. Glasfaser-Korridore entwickeln sich zu Unterstützungsnetzen für lokale Rechenleistung. Der Dark-Fiber-Markt in Florida profitiert von diesem verteilten Fußabdruck. Er hilft, eine stabile Netzwerkleistung aufrechtzuerhalten.
- Zum Beispiel hat EdgeConneX Edge-Einrichtungen in mehr als 40 globalen Märkten bereitgestellt, wobei einzelne Standorte für eine sub-10-Millisekunden-Latenzlieferung ausgelegt sind, um verteilte Rechenlasten zu unterstützen.
Wachsende Vorliebe für langfristige unkündbare Nutzungsrechte (IRU) Verträge bei wichtigen Unternehmen
Unternehmen sichern sich langfristige Kontrolle über Glasfaserressourcen durch IRU-Modelle. Lange Laufzeiten reduzieren die Unsicherheit der Bandbreitenkosten. Anbieter bieten flexible IRU-Bedingungen mit Skalierungsfunktionen. Große Unternehmen bevorzugen eine eigentumsähnliche Kontrolle für die Verkehrsplanung. Datenzentren stärken die Zuverlässigkeit der Interkonnektivität durch IRU-Nutzung. Finanzunternehmen sichern sich dedizierte Routen für sichere Operationen. Bildungsnetzwerke nutzen IRUs, um die Kontrolle über mehrere Standorte zu behalten. Der Dark-Fiber-Markt in Florida gewinnt durch diese Vereinbarungen stetige Verpflichtungen. Er unterstützt vorhersehbare Investitionszyklen.
Steigender Fokus auf katastrophenresistente Glasfaserwege und klimaresistente Infrastrukturplanung
Klimarisiken erhöhen das Interesse an widerstandsfähigen Glasfaserbauten. Anbieter verlegen Kabel tiefer, um Unterbrechungen zu vermeiden. Küstenzonen fügen redundante Routen zum Schutz hinzu. Anbieter setzen Ringtopologien ein, um die Betriebszeit aufrechtzuerhalten. Unternehmen verlangen gehärtete Netzwerke für die Geschäftskontinuität. Infrastrukturplaner integrieren Klimakarten in die Routenplanung. Katastrophenresistente Rahmenwerke erhöhen die langfristige Zuverlässigkeit. Der Dark-Fiber-Markt in Florida gewinnt durch risikobewusste Designs an Stärke. Er unterstützt stabile Operationen in gefährdeten Gebieten.
Analyse der Herausforderungen:
Hohe Bereitstellungskosten, Wegerechtsbarrieren und Infrastrukturkomplexität in urbanen und küstennahen Zonen
Der Dark-Fiber-Markt in Florida steht unter Kostendruck durch hohe Bauanforderungen. Dichte Metropolen schaffen schwierige Grabenbedingungen. Wegerechtsfreigaben erhöhen Projektverzögerungen. Küstengeologie erhöht die Komplexität während der Installation. Anbieter navigieren durch fragmentierte Genehmigungen in den Landkreisen. Ältere unterirdische Versorgungsleitungen verlangsamen die Rollout-Geschwindigkeit. Kapitalintensität begrenzt die Teilnahme kleiner Anbieter. Es erlebt Zeitdruck während der Spitzenbauzyklen. Die Schwere der Herausforderungen nimmt mit steigender urbaner Dichte zu.
Begrenzte Fachkräfte, regulatorische Variabilität und Anfälligkeit für schwere Wetterstörungen
Der Glasfaserausbau erfordert qualifizierte Arbeitskräfte, die in der Region knapp sind. Ausbildungslücken verringern die Installationseffizienz. Regulatorische Inkonsistenz erhöht die Unsicherheit für Bauherren. Schwere Stürme bedrohen oberirdische Glasfaserstrecken. Überschwemmungsgebiete schaffen Herausforderungen bei der Wiederherstellung von vergrabenen Leitungen. Anbieter investieren stark in Wartungszyklen, um Ausfallzeiten zu reduzieren. Arbeitskräftemangel verlangsamt Reparaturarbeiten während Spitzenzeiten. Der Florida Dark Fiber Market bewältigt diese Risiken unter strengen Betriebsstandards. Er gewährleistet die Servicekontinuität durch sorgfältige Planung.
Marktchancen:
Erweiterung der intelligenten Infrastruktur, vernetzte öffentliche Systeme und Regierungsdigitalisierungsprogramme
Von der Regierung geführte Modernisierungen eröffnen neue Nachfragebereiche im Florida Dark Fiber Market. Intelligente Beleuchtung, Verkehrssysteme und Notfallnetze benötigen sichere Glasfaserverbindungen. Öffentliche Schulen integrieren Hochgeschwindigkeitsnetze für digitales Lernen. Gesundheitsnetzwerke erweitern Telemedizin-Routen. Lokale Behörden investieren in sichere Datenbewegung. Glasfaser ermöglicht skalierbare Plattformen für die zukünftige Stadtplanung. Es schafft Möglichkeiten für sektorübergreifende Einsätze. Die Stärke der Chancen wächst mit dem landesweiten digitalen Schwung.
Wachstumspotenzial im Bereich Edge Computing, KI-Infrastruktur und sektorspezifische Hochgeschwindigkeitsanwendungen
Edge-Knoten erhöhen den Bedarf an lokalisierter Glasfaserdichte. KI-gesteuerte Unternehmen verlangen vorhersehbare Kapazitäten. Logistik und Häfen stärken die Routing-Intelligenz durch Glasfaserverbindungen. Medienunternehmen nutzen dunkle Fasern für die schnelle Inhaltsverteilung. Finanzzentren übernehmen Glasfaser mit geringer Latenz für Handelssicherheit. Colocation-Zentren erweitern die Verbindungsebenen für Mieter. Der Florida Dark Fiber Market gewinnt neue Routen durch sektorspezifische Arbeitslasten. Er profitiert von anhaltenden digitalen Aufrüstungen in verschiedenen Branchen.
Marktsegmentierungsanalyse:
Nach Fasertyp
Plastikfaser unterstützt kürzere Verbindungen, bei denen Kostenwirksamkeit wichtig ist, während Glasfaser aufgrund höherer Bandbreite und geringerer Signalverluste eine dominierende Rolle spielt. Premium-Netzwerke verwenden Glasfasern für Langstrecken- und Metrostrecken. Die Kategorie Andere umfasst spezialisierte Materialien, die in Nischeneinsätzen verwendet werden. Der Florida Dark Fiber Market profitiert von der starken Präferenz für Glasfaser in den Hauptkorridoren. Er erhält Unterstützung durch steigende digitale Arbeitslasten in Unternehmen.
- Zum Beispiel liefert Corning’s SMF-28 Ultra Optical Fiber eine Dämpfung von nur 0,17 dB/km bei 1550 nm und ist damit eine bevorzugte Wahl für Langstrecken- und Metroanwendungen in großen US-Netzwerken.
Nach Technologie
DWDM ermöglicht dichtes Kanalstapeln für Hochkapazitätstransporte über lange Distanzen. CWDM passt zu kürzeren Strecken, bei denen moderate Bandbreite erforderlich ist. Die Kategorie Andere umfasst Legacy- und Hybridsysteme. Telekommunikationsanbieter wählen DWDM für die interstädtische Expansion. Datenintensive Zonen übernehmen CWDM, um Metro-Netzwerke zu stabilisieren. Es unterstützt flexible Kanalplanung über regionale Verkehrskluster hinweg.
- Zum Beispiel unterstützt Ciena’s WaveLogic 5 Extreme-Plattform bis zu 800-Gbps-Einzelwellenübertragung und ermöglicht dichte Kanalbereitstellung in modernen DWDM-Systemen, die von führenden Anbietern eingesetzt werden.
Nach Dienstleistung
Einmodenfaser führt Einsätze aufgrund ihrer Langstreckenfähigkeit an. Multimode passt zu Campus- und kurzen Metro-Layouts. Mobile Backhaul stärkt die 5G-Abdeckung durch dedizierte dunkle Fasern. Unternehmen kombinieren Einmodenrouten mit lokalen Multimode-Netzen. Es unterstützt das Verkehrsaufkommen in hybriden Arbeitsumgebungen.
Nach Preismodell
Der Preis pro Meile passt zu Langstreckenbauten mit vorhersehbaren Routen. Der Preis pro Routenmeile passt zu einfachen geografischen Layouts. Der Preis pro Faserpaar bietet Unternehmen sichere Kontrolle. MRC- und NRC-Strukturen bieten flexible Leasingoptionen. Es passt sich den unterschiedlichen Käuferbedürfnissen in verschiedenen Sektoren an.
Nach Kundentyp & Route
Telekommunikationsanbieter, Rechenzentren, Unternehmen, kommunale Netzwerke und kritische Sektoren erweitern die Nutzung von Dark Fiber. 5G-Betreiber steigern die Nachfrage in dichten Metropolen. Wichtige Routen wie Neapel–Miami, Neapel–Tampa, Tampa–Jacksonville und Miami–Jacksonville verankern die landesweite Konnektivität. Andere Korridore unterstützen das regionale Wachstum.
Segmentierung:
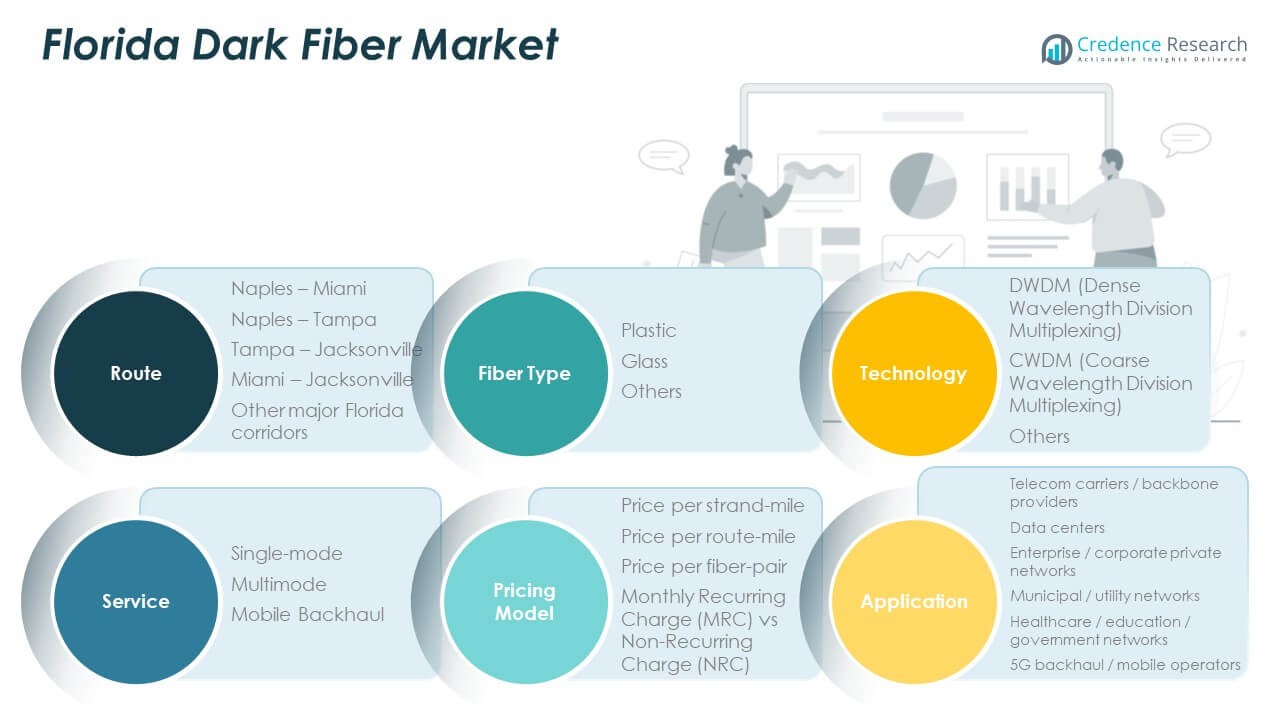
Nach Fasertyp
- Kunststoff
- Glas
- Andere
Nach Technologie
- DWDM (Dense Wavelength Division Multiplexing)
- CWDM (Coarse Wavelength Division Multiplexing)
- Andere
Nach Dienstleistung
- Single-Mode
- Multimode
- Mobile Backhaul
Nach Preismodell
- Preis pro Fasermeile
- Preis pro Routenmeile
- Preis pro Faserpaar
- Monatliche wiederkehrende Gebühr (MRC) vs. einmalige Gebühr (NRC)
Nach Kundentyp
- Telekommunikationsanbieter / Backbone-Anbieter
- Rechenzentren
- Unternehmens- / private Firmennetzwerke
- Kommunale / Versorgungsnetzwerke
- Gesundheitswesen / Bildung / Regierungsnetzwerke
- 5G-Backhaul / Mobilfunkbetreiber
Nach Route
- Neapel – Miami
- Neapel – Tampa
- Tampa – Jacksonville
- Miami – Jacksonville
- Andere wichtige Korridore in Florida
 Regionale Analyse:
Südflorida
Südflorida hält die führende Position mit einem geschätzten Marktanteil von 42%, angetrieben durch dichte Gewerbezonen und eine starke Basis datenintensiver Industrien. Miami verankert die Nachfrage aufgrund seiner globalen Konnektivitätsrolle und der Konzentration von Finanz-, Cloud- und Mediennetzwerken. Der Dark Fiber-Markt in Florida gewinnt hier aufgrund von Untersee-Landepunkten, die Hochkapazitätsrouten in den Staat speisen, erheblich an Bedeutung. Anbieter erweitern Metro-Ringe, um das Verkehrswachstum in Miami, Fort Lauderdale und West Palm Beach zu unterstützen. Rechenzentren und Colocation-Einrichtungen stärken die regionale Nachfrage. Es profitiert von einer höheren Unternehmensdichte und einer anhaltenden digitalen Expansion. Das Wachstum bleibt aufgrund starker Investitionspipelines stabil.
Zentralflorida
Zentralflorida hält etwa 34% Marktanteil, unterstützt durch die rasche Expansion in Orlando, Lakeland und umliegenden Metropolen. Technologieunternehmen, Logistikzentren und Unterhaltungsunternehmen steigern die Nachfrage nach skalierbaren Faserstrecken. Regionale Betreiber führen Netzwerk-Upgrades durch, um die Cloud-Adoption und Verkehrsstabilität zu unterstützen. Infrastrukturprogramme fördern den breiteren Einsatz in Vorstadtkorridoren. Es erhält Unterstützung durch steigende 5G-Backhaul-Aktivitäten und Unternehmensnetzwerk-Upgrades. Die Modernisierung des öffentlichen Sektors erhöht die Nachfrage nach sicheren Faserverbindungen. Der starke Bevölkerungszuwachs stärkt die langfristigen digitalen Bedürfnisse.
Nordflorida
Nordflorida macht ungefähr 24% Marktanteil aus, angetrieben durch stetige Unternehmensausweitung in Jacksonville, Tallahassee und Pensacola. Anbieter investieren in neue Korridore, die Küsten- und Binnenmärkte verbinden. Regierungseinrichtungen steigern das Interesse an sicheren Glasfaseranlagen in Verwaltungszonen. Gesundheitsnetzwerke unterstützen die Nachfrage durch Konnektivität über mehrere Einrichtungen hinweg. Es gewinnt an Dynamik durch industrielles Wachstum und modernisierte Transportkorridore. Regionale Universitäten erweitern Forschungsnetzwerke und schaffen neue Bandbreitenanforderungen. Das Gebiet zeigt eine steigende Akzeptanz aufgrund verbesserter Infrastrukturbereitschaft.
Analyse der Hauptakteure:
- South Reach Networks (SRN)
- FPL FiberNet
- LLC
- Dark Fiber Systems, Inc.
- Southern Telecom, Inc. (STI)
Wettbewerbsanalyse:
Der Dark-Fiber-Markt in Florida zeichnet sich durch starken Wettbewerb unter regionalen Anbietern, Infrastrukturbetreibern und spezialisierten Glasfaseranbietern aus. Unternehmen konzentrieren sich auf Netzausbau, Routenvielfalt und Langstreckenresilienz, um die Nachfrage von Unternehmen zu sichern. Die Konnektivität von Rechenzentren beeinflusst die strategische Platzierung neuer Glasfaserkorridore. Anbieter investieren in Open-Access-Modelle, um Käufer aus verschiedenen Sektoren anzuziehen. Die Wettbewerbsintensität steigt durch das zunehmende Interesse an IRU-Verträgen und 5G-Backhaul-Routen. Unternehmen stärken Partnerschaften mit kommunalen Netzwerken, um eine breitere geografische Reichweite zu sichern. Der Marktwettbewerb bleibt stabil aufgrund fortlaufender Modernisierungszyklen und stetiger digitaler Akzeptanz in verschiedenen Branchen.
Neueste Entwicklungen:
- Über die Ankündigung der Übernahme hinaus enthüllte South Reach Networks im Oktober 2025 zwei bedeutende Expansionsinitiativen, die über 60 Streckenmeilen neuer unterirdischer Glasfaserinfrastruktur in den Regionen Südost- und Nordost-Florida einführen. Diese Expansionsprojekte umfassen neue unterirdische Multi-Conduit-Pfade mit hochkapazitiven, verlustarmen Glasfasern, die in öffentlichen Nutzungsrechten installiert sind, um langfristige Zugänglichkeit und Skalierbarkeit zu gewährleisten. Die Expansion in Südost-Florida zielt auf die Gebiete Boca Raton, Fort Lauderdale und Miami ab, während das Projekt in Nordost-Florida den Korridor von Flagler Beach bis Palm Coast abdeckt. Das Projekt in Süd-Florida soll bis Anfang 2026 in Betrieb genommen werden. Diese Netzwerkerweiterungen sind strategisch darauf ausgelegt, die Streckenvielfalt zu verbessern, die Netzwerkausfallsicherheit zu erhöhen und die On-Net-Konnektivität zu wichtigen Carrier-PoPs, Edge-Datenzentren und Unterseekabel-Landestationen entlang der Ostküste Floridas zu erweitern. Die Expansion erleichtert den On-Net-Zugang zu mehreren Datenzentren und Kabelstationen, schafft neue Wachstumschancen und ermöglicht nahtlose Verbindungen für CDNs, Cloud-Anbieter, Hyperscaler, FTT-Anbieter und andere Telekommunikationspartner.
- Southern Telecom, Inc., eine hundertprozentige Tochtergesellschaft der Southern Company, kündigte im September 2025 eine transformative strategische Partnerschaft an. Am 23. September 2025 gaben Southern Telecom und Seimitsu, ein in Savannah ansässiger Marktführer für Breitbandnetzwerklösungen, die Gründung von SouthernWaves bekannt, einer strategischen Allianz, die darauf abzielt, hochmoderne Glasfasernetzwerkdienste im Südosten bereitzustellen.
- Im Juli 2025 gab South Reach Networks, ein in Florida ansässiger Anbieter von Glasfaserinfrastruktur, eine bedeutende Übernahme durch die Digital-Infrastruktur-Strategie von Blue Owl Capital bekannt. Die Übernahme, die am 15. Juli 2025 abgeschlossen wurde, markiert eine bedeutende Konsolidierung im Markt für Dark Fiber in Florida. South Reach Networks, das unter dem Mutterunternehmen Intermetro Fiber LLC operiert, wurde von Turning Rock Partners übernommen. SRN betreibt ein umfangreiches 370-Meilen-Netzwerk aus dunklen und beleuchteten Glasfasern, das sich von Jacksonville bis Miami erstreckt und strategische Verbindungen zu 40 Datenzentren, Colocation-Einrichtungen und Kabel-Landestationen bietet. Das Unternehmen besitzt außerdem fünf Edge-Colocation-Einrichtungen entlang dieser wichtigen Route. Blue Owl hat sich zu erheblichen Kapitalinvestitionen verpflichtet, um den Fußabdruck von SRN zu erweitern und neue Bauten in ganz Florida zu beschleunigen, um der steigenden Nachfrage von Hyperscale- und Unternehmenskunden gerecht zu werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fasertyp, Technologie, Dienstleistung, Preismodell, Kundentyp und Streckensegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Marktexpansion wird sich beschleunigen, da Unternehmen Cloud-Workloads skalieren und dedizierte Glasfaserstrecken suchen.
- Investitionen in Metro- und Langstreckenkorridore werden steigen, um die Bewegung von hochdichten Daten zu unterstützen.
- Rechenzentren werden die Nachfrage nach Glasfaserwegen mit geringer Latenz stärken, die mit regionalem Hosting-Wachstum verbunden sind.
- Der Bedarf an 5G-Backhaul wird die Nutzung von dunklen Fasern in städtischen und vorstädtischen Zonen erhöhen.
- Kommunale Netzwerke werden den Ausbau erhöhen, um digitale Dienste und vernetzte Systeme zu unterstützen.
- Edge-Computing-Cluster werden neue Glasfaserstrecken in Logistik- und Industriegebiete vorantreiben.
- Die Nutzung von IRU wird bei Unternehmen zunehmen, die Kontrolle über die Bereitstellung von Bandbreite benötigen.
- Katastrophenresistente Infrastrukturen werden aufgrund von Klimarisiken in Küstenregionen an Priorität gewinnen.
- Open-Access-Modelle werden das Wettbewerbsverhalten von Anbietern und Streckenbetreibern prägen.
- Breitere Smart-City-Initiativen werden die langfristige Glasfaserpenetration in den Metropolen Floridas unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Dark Fiber in Florida und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Dark Fiber in Florida zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Florida Dark Fiber Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Florida Dark Fiber-Marktes antreiben?
Wer sind die führenden Unternehmen im Florida Dark Fiber Markt?
Welche Region hatte 2024 den größten Anteil am Florida Dark Fiber Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Florida Dark-Fiber-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Florida Dark-Fiber-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 303.21 million → 2032: USD 648.62 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Florida Dark-Fiber-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Florida Dark-Fiber-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Florida Dark-Fiber-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Florida Dark-Fiber-Markt Market Drivers
- 3.3 Florida Dark-Fiber-Markt Market Restraints & Challenges
- 3.4 Florida Dark-Fiber-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Florida Dark-Fiber-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Florida Dark-Fiber-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Florida Dark-Fiber-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Florida Dark-Fiber-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Florida Dark-Fiber-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Florida Dark-Fiber-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Florida Dark-Fiber-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Florida Dark-Fiber-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Florida Dark-Fiber-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Florida Dark-Fiber-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Florida Dark-Fiber-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Florida Dark-Fiber-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Florida Dark-Fiber-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Florida Dark-Fiber-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Florida Dark-Fiber-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Florida Dark-Fiber-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Florida Dark-Fiber-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Florida Dark-Fiber-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Florida Dark-Fiber-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
