
Überblick über den Markt für Materialien mit geringem Verlust für 5G:
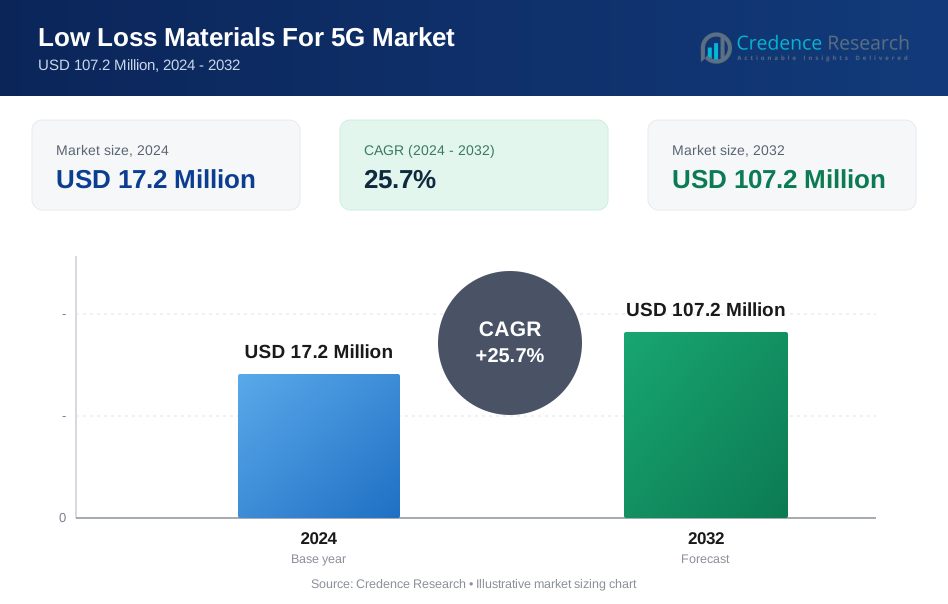
Die Marktgröße für Materialien mit geringem Verlust für 5G wurde im Jahr 2024 auf 17,2 Millionen USD geschätzt und soll bis 2032 107,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 25,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Materialien mit geringem Verlust für 5G im Jahr 2024 | USD 17,2 Millionen |
| Markt für Materialien mit geringem Verlust für 5G, CAGR | 25,7% |
| Marktgröße für Materialien mit geringem Verlust für 5G im Jahr 2032 | USD 107,2 Millionen |
Einblicke in den Markt für Materialien mit geringem Verlust für 5G
- Das Marktwachstum wird durch den schnellen Ausbau der 5G-Infrastruktur, die zunehmende Akzeptanz von mmWave und die steigende Nachfrage nach Hochfrequenz-Signalintegrität in Telekommunikationsgeräten und elektronischen Geräten angetrieben.
- Materialinnovationstrends konzentrieren sich auf Polymere mit extrem geringem dielektrischen Verlust, wobei PTFE im Jahr 2024 einen Segmentanteil von 38,6 % hält aufgrund seiner überlegenen thermischen Stabilität und minimalen Signalabschwächung.
- Die Marktstruktur wird durch starke F&E-Investitionen, Kapazitätserweiterungen und langfristige Lieferpartnerschaften mit Telekommunikations- und Leiterplattenherstellern geprägt, um Antennen, Leiterplatten und Basisstationen zu unterstützen.
- Der asiatisch-pazifische Raum dominierte mit einem regionalen Anteil von 7 % im Jahr 2024, gefolgt von Nordamerika mit 34,8 %, während Telekommunikationsinfrastruktur-Anbieter die Endnachfrage mit einem Segmentanteil von 46,3 % anführten.
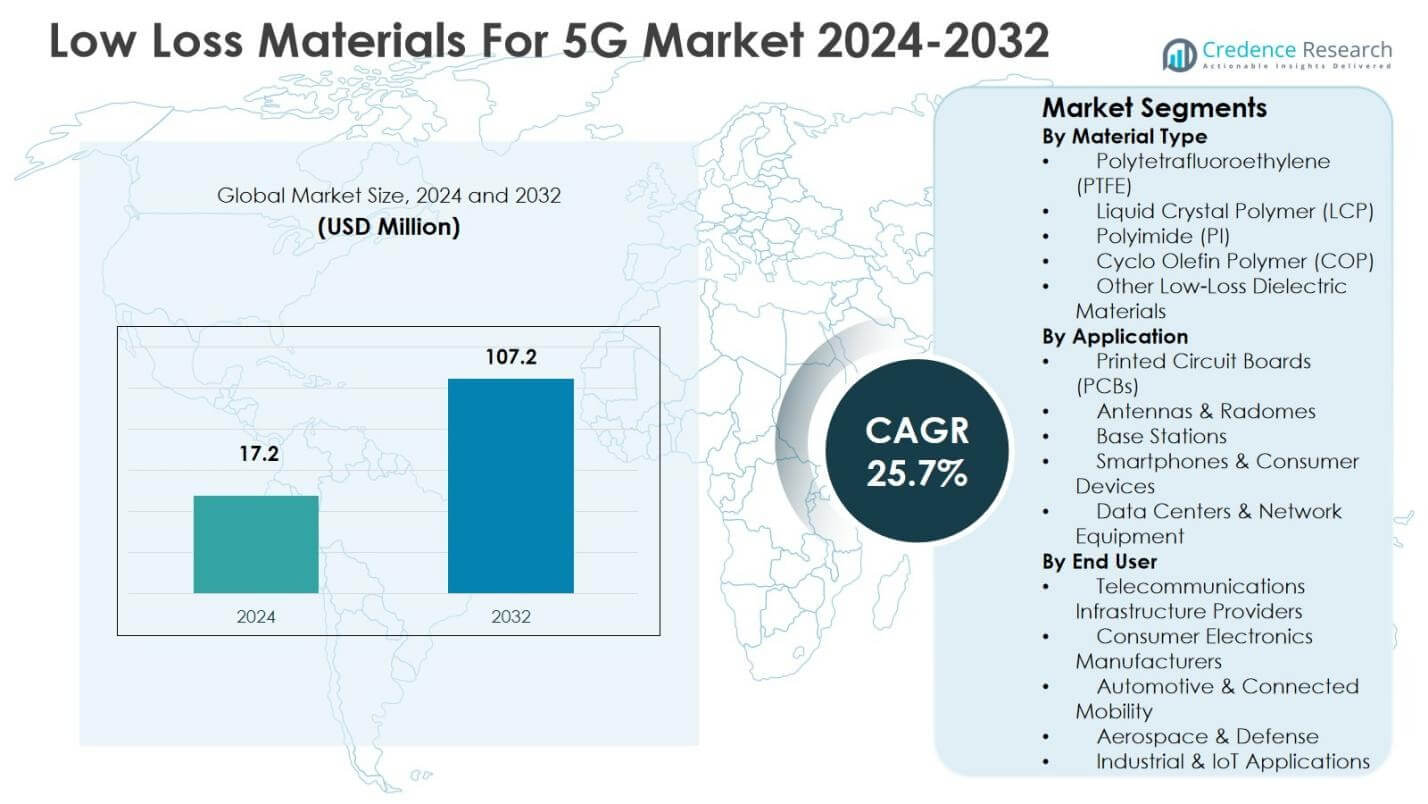
Analyse der Marktsegmentierung für Materialien mit geringem Verlust für 5G:
Nach Materialtyp:
Das Segment nach Materialtyp im Markt für Materialien mit geringem Verlust für 5G wird von Polytetrafluorethylen (PTFE) angeführt, das im Jahr 2024 einen Marktanteil von 38,6 % ausmachte, angetrieben durch seine extrem niedrige dielektrische Konstante, minimale Signalabschwächung und starke thermische Stabilität für Hochfrequenzanwendungen. PTFE wird weit verbreitet in 5G-Basisstationsantennen, RF-Substraten und Mikrowellenschaltungen eingesetzt. Flüssigkristallpolymer (LCP) folgt aufgrund seiner Flexibilität und Feuchtigkeitsbeständigkeit, während Polyimid (PI) und Cyclo-Olefin-Polymer (COP) kompakte Gerätekonstruktionen unterstützen. Die zunehmende mmWave-Einführung und dichte Netzwerkarchitekturen stärken weiterhin die Dominanz von PTFE.
- Zum Beispiel liefern Rogers RO3035-Laminate, keramisch gefüllte PTFE-basierte Materialien aus der RO3000-Serie, Hochfrequenzleistung in kommerziellen Mikrowellen- und RF-Schaltungen.
Nach Anwendung:
Das Segment nach Anwendung wird von Leiterplatten (PCBs) dominiert, die im Jahr 2024 einen Marktanteil von 42,9% halten, unterstützt durch die steigende Nachfrage nach hochfrequenter, latenzarmer Signalübertragung in 5G-Infrastruktur und -Geräten. Materialien mit geringem Verlust sind in mehrlagigen Leiterplatten entscheidend, um Einfügeverluste zu reduzieren und die Signalintegrität bei höheren Bandbreiten zu verbessern. Basisstationen und Antennen stellen wichtige sekundäre Anwendungen dar, während Smartphones und Rechenzentren mit der 5G-Verdichtung stetig expandieren. Ständige Aufrüstungen der Netzausrüstung, erhöhte Small-Cell-Implementierungen und die Einführung fortschrittlicher PCB-Materialien bleiben die primären Wachstumstreiber für dieses Segment.
- Zum Beispiel bietet Isola Astra MT77 eine stabile dielektrische Konstante für mehrlagige Leiterplatten in Rechenzentrumsservern und gewährleistet geringen Signalverlust über 10 MHz bis 40 GHz für zuverlässiges Hochgeschwindigkeits-5G-Netzwerken und Edge-Computing.
Nach Endbenutzer:
Das Segment der Telekommunikationsinfrastruktur-Anbieter machte mit 46,3% im Jahr 2024 den größten Anteil aus, angetrieben durch groß angelegte Investitionen in den 5G-Netzausbau, Small-Cell-Installationen und die Bereitstellung von mmWave-Basisstationen. Diese Anbieter benötigen fortschrittliche Materialien mit geringem Verlust, um hohe Datenübertragungsraten, reduzierte Latenz und stabile Netzwerkleistung sicherzustellen. Hersteller von Unterhaltungselektronik folgen, unterstützt durch die steigende Durchdringung von 5G-Smartphones. Die Einführung von Automotive- und industriellen IoT-Anwendungen trägt stetig bei, da vernetzte Systeme expandieren. Von der Regierung unterstützte 5G-Expansionsprogramme und kontinuierliche Netzaufrüstungen bleiben die Kernantriebe, die die Dominanz der Telekommunikationsinfrastruktur-Anbieter aufrechterhalten.
Wichtige Wachstumstreiber
Erweiterung der 5G-Infrastruktur
Der Markt für Materialien mit geringem Verlust für 5G wird stark durch den schnellen globalen Ausbau der 5G-Infrastruktur angetrieben, einschließlich Makro-Basisstationen, Small Cells und mmWave-Netzwerken. Hochfrequente 5G-Signale erfordern Materialien mit geringer dielektrischer Verlustleistung, um die Signalintegrität zu erhalten, Dämpfung zu minimieren und höhere Datenraten zu unterstützen. Telekommunikationsanbieter investieren stark in die Verdichtung und Kapazitätserweiterung von Netzwerken, um dem steigenden Datenverkehr gerecht zu werden, was die Nachfrage nach fortschrittlichen Substraten, Laminaten und Polymeren direkt erhöht. Von der Regierung geführte Frequenzauktionen, Smart-City-Projekte und landesweite 5G-Rollout-Programme beschleunigen die Materialeinführung in Infrastrukturkomponenten weiter.
- Zum Beispiel hat Asahi Kasei XYRON™ modifizierte Polyphenylether (mPPE)-Harze entwickelt, einschließlich des geschäumten SunForce™, für 5G-Basisstationen, die eine geringe dielektrische Konstante (Dk) und einen geringen Verlustfaktor (Df) für verbesserte Signalübertragung in Antennen und Modulen bieten.
Steigende Akzeptanz von Hochfrequenz-Verbraucherelektronik
Die zunehmende Verbreitung von 5G-fähigen Smartphones, Tablets, Wearables und vernetzten Geräten ist ein wichtiger Treiber für den Markt für Materialien mit geringem Verlust für 5G. Gerätehersteller verlassen sich zunehmend auf Polymere und Laminate mit geringem Verlust, um kompakte Designs, höhere Bandbreiten und stabile Leistung bei erhöhten Frequenzen zu unterstützen. Da Verbraucher schnellere Konnektivität, geringe Latenz und nahtloses Streaming verlangen, integrieren OEMs fortschrittliche Materialien in Antennen, RF-Module und Leiterplatten. Ständige Geräte-Upgrades, kürzere Ersatzzyklen und Premium-Smartphone-Einführungen verstärken die anhaltende Nachfrage nach leistungsstarken Materialien mit geringem Verlust.
- Zum Beispiel liefert DuPont Teflon-Laminate und Pyralux®-flexible Schaltungsmaterialien für 5G-RF-Module und Hochfrequenz-PCBs, um minimalen Signalverlust in Basisstationen und mobilen Geräten zu gewährleisten und die Übertragung im Multi-Gigahertz-Bereich zu unterstützen.
Wachstum der Automobilkonnektivität und des industriellen IoT
Die Expansion von vernetzten Fahrzeugen und industriellen IoT-Ökosystemen unterstützt das Marktwachstum erheblich. Fortschrittliche Fahrerassistenzsysteme, Fahrzeug-zu-Alles-Kommunikation und autonome Fahrplattformen sind auf 5G-Konnektivität angewiesen und erfordern verlustarme Materialien, um eine zuverlässige Signalübertragung zu gewährleisten. Ebenso sind intelligente Fabriken und industrielle Automatisierungssysteme auf stabile Hochgeschwindigkeits-Wireless-Netzwerke für den Echtzeitaustausch von Daten angewiesen. Da Automobilhersteller und Industrieunternehmen 5G-fähige Lösungen integrieren, steigt die Nachfrage nach langlebigen, thermisch stabilen und verlustarmen dielektrischen Materialien in rauen und kritischen Betriebsumgebungen weiter an.
Wichtige Trends & Chancen
Zunehmende Einführung von mmWave und fortschrittlichen Antennendesigns
Ein wichtiger Trend im Markt für verlustarme Materialien für 5G ist die beschleunigte Einführung von Millimeterwellenfrequenzen und fortschrittlichen Antennenarchitekturen wie Massive MIMO und Phased-Array-Systemen. Diese Technologien erfordern Materialien mit überlegener elektrischer Leistung, dimensionaler Stabilität und geringem Signalverlust bei sehr hohen Frequenzen. Dieser Trend schafft starke Chancen für Anbieter, die innovative Polymere, Laminate und Verbundstoffe für mmWave-Anwendungen anbieten. Materialinnovationen, die sich auf leichte Strukturen, dünne Substrate und verbesserte thermische Leistung konzentrieren, positionieren Hersteller, um die wachsende Nachfrage nach Netzwerken der nächsten Generation 5G und zukünftigen 6G-fähigen Netzwerken zu nutzen.
- Zum Beispiel verfügt das RO3003-Laminat von Rogers Corporation über eine Dielektrizitätskonstante von 3,00 ± 0,04 bei 10 GHz und einen Verlustfaktor von 0,0013 bei 10 GHz, was eine minimale Signalabschwächung in mmWave-Schaltungen bis zu 77 GHz ermöglicht.
Materialinnovation und Miniaturisierungsmöglichkeiten
Fortlaufende Materialinnovationen bieten erhebliche Chancen, da sich Geräte- und Infrastrukturgestaltungen in Richtung höherer Integration und Miniaturisierung bewegen. Hersteller entwickeln verlustarme Materialien mit verbesserter Flexibilität, Feuchtigkeitsbeständigkeit und Verarbeitungseffizienz, um den sich entwickelnden Designanforderungen gerecht zu werden. Diese Fortschritte ermöglichen dünnere PCBs, kompakte RF-Module und mehrschichtige Antennensysteme, ohne die Leistung zu beeinträchtigen. Neue Anwendungen wie Edge-Computing-Hardware, private 5G-Netzwerke und Indoor-Kleinzelleneinsätze erweitern den adressierbaren Markt weiter und ermöglichen es Materiallieferanten, sich durch Leistungsoptimierung und anwendungsspezifische Lösungen zu differenzieren.
- Zum Beispiel bietet das Pyralux AP All-Polyimid-Laminat von DuPont eine geringe thermische Ausdehnung und hervorragende dimensionsstabile Eigenschaften für die Herstellung von starr-flexiblen Schaltungen, wodurch 2 mil dicke flexible Schaltkreise kompatibel mit Hochtemperatur-Montageprozessen ermöglicht werden.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Materialien mit geringer Verlustleistung
Eine der größten Herausforderungen im Markt für Materialien mit geringer Verlustleistung für 5G sind die hohen Kosten, die mit fortschrittlichen Polymeren und Hochfrequenzlaminaten verbunden sind. Materialien wie PTFE und spezielle Verbundwerkstoffe erfordern komplexe Herstellungsprozesse und strenge Qualitätsanforderungen, was die Gesamtkosten der Produktion erhöht. Diese erhöhten Kosten können die Akzeptanz bei kostenempfindlichen Geräteherstellern und Telekommunikationsbetreibern in aufstrebenden Märkten einschränken. Der Preisdruck von OEMs und der Wettbewerb durch alternative Materialien verschärfen die Margenprobleme und zwingen die Lieferanten, Leistungsverbesserungen mit Kostenoptimierungsstrategien in Einklang zu bringen.
Komplexe Verarbeitung und Einschränkungen in der Lieferkette
Die Komplexität der Verarbeitung und Einschränkungen in der Lieferkette stellen eine weitere bedeutende Herausforderung für Marktteilnehmer dar. Viele Materialien mit geringer Verlustleistung erfordern spezialisierte Fertigungstechniken, präzise Handhabung und Kompatibilität mit fortschrittlichen PCB-Herstellungsprozessen. Jede Inkonsistenz kann die elektrische Leistung und die Ausbeuteraten beeinträchtigen. Darüber hinaus kann die Abhängigkeit von begrenzten Rohstofflieferanten und globale Störungen in der Lieferkette die Verfügbarkeit und Lieferzeiten beeinflussen. Diese Einschränkungen erhöhen die betrieblichen Risiken und erfordern eine enge Zusammenarbeit zwischen Materiallieferanten, PCB-Herstellern und Endnutzern, um eine gleichbleibende Qualität und skalierbare Produktion sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika hatte einen Marktanteil von 34,8 % im Jahr 2024 im Markt für Materialien mit geringer Verlustleistung für 5G, unterstützt durch die frühe Einführung der 5G-Technologie und starke Investitionen in fortschrittliche Telekommunikationsinfrastruktur. Die Region profitiert von der großflächigen Einführung von mmWave-Netzwerken, dichten Small-Cell-Installationen und kontinuierlichen Upgrades von Rechenzentren. Die starke Präsenz führender Materiallieferanten und Telekommunikationsausrüstungshersteller beschleunigt Innovation und Kommerzialisierung. Hohe Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung und Automobilkonnektivität stärkt das Marktwachstum weiter. Günstige Regierungsinitiativen für die Frequenzzuweisung und intelligente Infrastruktur unterstützen weiterhin die nachhaltige Einführung von Materialien mit geringer Verlustleistung.
Europa
Europa hielt einen Marktanteil von 26,1 % im Jahr 2024, angetrieben durch den Ausbau der 5G-Einführung in großen Volkswirtschaften und den wachsenden Fokus auf industrielle Digitalisierung. Der Fokus der Region auf Industrie 4.0, intelligente Fertigung und vernetzte Mobilität erhöht die Nachfrage nach Materialien mit geringer Verlustleistung in Basisstationen, Antennen und industriellen Kommunikationssystemen. Regulatorische Unterstützung für energieeffiziente und leistungsstarke Materialien fördert die Einführung fortschrittlicher Polymere und Laminate. Starke Automobil- und Luftfahrtindustrien tragen weiter zur Nachfrage bei, insbesondere für Fahrzeugkonnektivität und Radaranwendungen. Laufende Investitionen in private 5G-Netzwerke und grenzüberschreitende digitale Infrastruktur unterstützen das stetige regionale Wachstum.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für verlustarme Materialien für 5G mit einem Marktanteil von 31,7 % im Jahr 2024, unterstützt durch den großflächigen Ausbau der 5G-Infrastruktur in China, Japan, Südkorea und Indien. Hohe Smartphone-Produktion, schnelle Urbanisierung und aggressive Netzerweiterung durch Telekommunikationsanbieter treiben die erhebliche Materialnachfrage an. Die Region profitiert von starken Elektronikfertigungsökosystemen und kosteneffizienten Produktionskapazitäten. Steigende Investitionen in intelligente Städte, industrielle Automatisierung und vernetzten Transport befeuern das Wachstum weiter. Der kontinuierliche Ausbau von Rechenzentren und die lokale Beschaffung fortschrittlicher Materialien positionieren den Asien-Pazifik-Raum als wichtigen Wachstumsmotor für den Markt.
Lateinamerika
Lateinamerika erfasste einen Marktanteil von 4,3 % im Jahr 2024, was die allmähliche Einführung der 5G-Technologie in wichtigen Märkten wie Brasilien, Mexiko und Chile widerspiegelt. Telekommunikationsanbieter investieren zunehmend in Netzaufrüstungen, um die Abdeckung und Kapazität zu verbessern, was die Nachfrage nach verlustarmen Materialien in Basisstationen und Übertragungseinrichtungen unterstützt. Die wachsende Smartphone-Durchdringung und der steigende Datenverbrauch tragen zur stetigen Marktentwicklung bei. Von der Regierung geführte Initiativen zur digitalen Transformation und das steigende Interesse an intelligenten Infrastrukturprojekten unterstützen das regionale Wachstum weiter. Während der Infrastrukturausbau noch in den Anfängen steckt, stärkt die zunehmende Beteiligung des privaten Sektors das langfristige Marktpotenzial.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte einen Marktanteil von 3,1 % im Jahr 2024 aus, angetrieben durch strategische Investitionen in digitale Infrastruktur und Smart-City-Initiativen. Länder im Golf-Kooperationsrat führen die regionale Einführung durch frühe 5G-Einführung und hohe Investitionen in fortschrittliche Telekommunikationsnetze an. Die Nachfrage nach verlustarmen Materialien wird durch die wachsende Entwicklung von Rechenzentren, industrielle Konnektivität und Verteidigungsanwendungen unterstützt. In Afrika tragen die schrittweise Modernisierung der Netze und die zunehmende Nutzung mobiler Daten zur aufkommenden Nachfrage bei. Von der Regierung unterstützte Programme zur digitalen Wirtschaft und internationale Partnerschaften sollen die regionale Einführung im Prognosezeitraum verbessern.
Marktsegmentierungen für verlustarme Materialien für 5G:
Nach Materialtyp
- Polytetrafluorethylen (PTFE)
- Flüssigkristallpolymer (LCP)
- Polyimid (PI)
- Cyclo-Olefin-Polymer (COP)
- Andere verlustarme dielektrische Materialien
Nach Anwendung
- Leiterplatten (PCBs)
- Antennen & Radome
- Basisstationen
- Smartphones & Verbrauchsgeräte
- Rechenzentren & Netzwerkausrüstung
Nach Endverbraucher
- Telekommunikationsinfrastruktur-Anbieter
- Verbraucherelektronikhersteller
- Automobil & Vernetzte Mobilität
- Luft- und Raumfahrt & Verteidigung
- Industrielle & IoT-Anwendungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaftsanalyse des Marktes für verlustarme Materialien für 5G wird von Schlüsselakteuren wie Rogers Corporation, DuPont de Nemours, Inc., AGC Inc., Toray Industries, Inc., Shin-Etsu Chemical Co., Ltd., Mitsubishi Chemical Group, Panasonic Holdings Corporation, Sumitomo Chemical Co., Ltd., Isola Group und Arlon Electronic Materials geprägt. Der Markt zeichnet sich durch einen starken Fokus auf Materialinnovation, Optimierung der elektrischen Leistung und langfristige Liefervereinbarungen mit Telekommunikationsgeräteherstellern aus. Unternehmen konzentrieren sich auf die Entwicklung von Substraten und Polymeren mit extrem niedrigen dielektrischen Verlusten, um mmWave-Frequenzen, fortschrittliche Antennensysteme und Hochgeschwindigkeits-PCBs zu unterstützen. Strategische Investitionen in F&E, Erweiterung der Produktionskapazität und Zusammenarbeit mit PCB- und Halbleiterherstellern stärken die Marktposition. Die steigende Nachfrage aus der Telekommunikationsinfrastruktur, der Unterhaltungselektronik und der automobilen Konnektivität intensiviert den Wettbewerb weiter, während Zuverlässigkeit der Leistung und Skalierbarkeit entscheidende Unterscheidungsmerkmale bleiben.
Analyse der Hauptakteure
- Rogers Corporation
- DuPont de Nemours, Inc.
- AGC Inc.
- Toray Industries, Inc.
- Shin-Etsu Chemical Co., Ltd.
- Mitsubishi Chemical Group
- Panasonic Holdings Corporation
- Sumitomo Chemical Co., Ltd.
- Arlon Electronic Materials
- Isola Group
Jüngste Entwicklungen
- Im Januar 2024 brachte DuPont eine neue Reihe von verlustarmen dielektrischen Materialien auf den Markt, die speziell für Hochfrequenz-5G-Anwendungen entwickelt wurden, um die Signalintegrität in Antennen und Leiterplatten zu verbessern.
- Im Dezember 2025 kündigte SABIC eine schrittweise Erweiterung seiner Produktionskapazität für Polyphenylether (PPE)-Oligomere an, speziell für NORYL SA9000, das in Hochleistungs-Leiterplatten für 5G-Basisstationen und KI-Server verwendet wird, mit Abschluss geplant für die zweite Hälfte des Jahres 2026.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Anwendung, Endverwendung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für verlustarme Materialien für 5G wird mit dem anhaltenden globalen Rollout und der Verdichtung von 5G-Netzwerken weiter expandieren.
- Die steigende Akzeptanz von Millimeterwellenfrequenzen wird die Nachfrage nach ultra-niedrig dielektrischen Verlustmaterialien erhöhen.
- Ständige Innovationen in Polymeren und Laminaten werden die thermische Stabilität und Signalintegrität verbessern.
- Die Integration von verlustarmen Materialien in fortschrittliche Antennen- und massive MIMO-Systeme wird beschleunigt.
- Die wachsende Produktion von 5G-fähiger Unterhaltungselektronik wird die langfristige Materialnachfrage unterstützen.
- Automotive-Konnektivität und Vehicle-to-Everything-Anwendungen werden neue Wachstumschancen schaffen.
- Die Expansion privater 5G-Netzwerke in industriellen und Unternehmensumgebungen wird die Akzeptanz vorantreiben.
- Ein verstärkter Fokus auf Miniaturisierung wird die Entwicklung dünnerer und flexiblerer Materialien fördern.
- Strategische Partnerschaften zwischen Materiallieferanten und Telekommunikationsgeräteherstellern werden die Lieferketten stärken.
- Frühe Forschungen zu 6G-fähigen Materialien werden die zukünftige Produktentwicklung und Marktrichtung beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für verlustarme Materialien für den 5G-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für verlustarme Materialien für 5G zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Niedrigverlustmaterial hielt im Jahr 2024 den größten Anteil im 5G-Marksegment?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für verlustarme Materialien für 5G antreiben?
Wer sind die führenden Unternehmen im Markt für verlustarme Materialien für 5G?
Welche Region hatte 2024 den größten Anteil am Markt für Niedrigverlustmaterialien für 5G?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Niedrigverlustmaterialien für den 5G-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Niedrigverlustmaterialien für den 5G-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.2 Million → 2032: USD 107.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Niedrigverlustmaterialien für den 5G-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Niedrigverlustmaterialien für den 5G-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Niedrigverlustmaterialien für den 5G-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Niedrigverlustmaterialien für den 5G-Markt Market Drivers
- 3.3 Niedrigverlustmaterialien für den 5G-Markt Market Restraints & Challenges
- 3.4 Niedrigverlustmaterialien für den 5G-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Niedrigverlustmaterialien für den 5G-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Niedrigverlustmaterialien für den 5G-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Niedrigverlustmaterialien für den 5G-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Niedrigverlustmaterialien für den 5G-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Niedrigverlustmaterialien für den 5G-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Niedrigverlustmaterialien für den 5G-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Niedrigverlustmaterialien für den 5G-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Niedrigverlustmaterialien für den 5G-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Niedrigverlustmaterialien für den 5G-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Niedrigverlustmaterialien für den 5G-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Niedrigverlustmaterialien für den 5G-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Niedrigverlustmaterialien für den 5G-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Niedrigverlustmaterialien für den 5G-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Niedrigverlustmaterialien für den 5G-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Niedrigverlustmaterialien für den 5G-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Niedrigverlustmaterialien für den 5G-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Niedrigverlustmaterialien für den 5G-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Niedrigverlustmaterialien für den 5G-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Niedrigverlustmaterialien für den 5G-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
