
Überblick über den Markt für Künstliche Intelligenz (KI) in der Präzisionsmedizin:
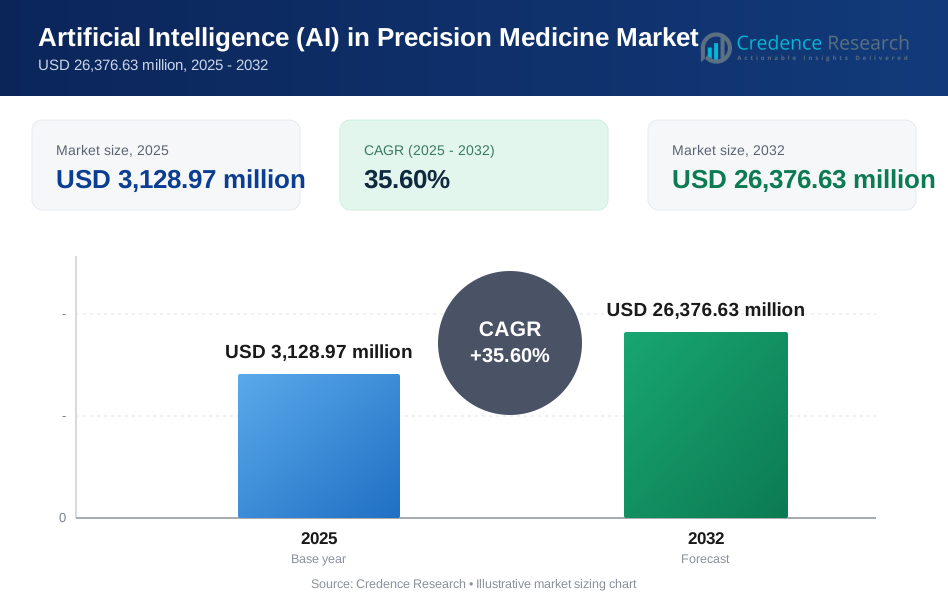
Es wird prognostiziert, dass der Markt für KI in der Präzisionsmedizin von 3.128,97 Millionen USD im Jahr 2025 auf 26.376,63 Millionen USD bis 2032 wachsen wird, was einer jährlichen Wachstumsrate (CAGR) von 35,60 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für KI in der Präzisionsmedizin 2025 | 3.128,97 Millionen USD |
| Markt für KI in der Präzisionsmedizin, CAGR | 35,60% |
| Marktgröße für KI in der Präzisionsmedizin 2032 | 26.376,63 Millionen USD |
Einblicke in den Markt für KI in der Präzisionsmedizin:
- Nordamerika hielt 2025 einen Anteil von 44 %, angetrieben durch fortschrittliche Infrastruktur, starke F&E und frühe KI-Adoption; Europa folgte mit 26 %, unterstützt durch ethische KI-Rahmenwerke und Gesundheitsdigitalisierung; Asien-Pazifik machte 18 % aus, angetrieben durch die Modernisierung des Gesundheitswesens in China, Japan und Südkorea.
- Asien-Pazifik entwickelte sich 2025 zur am schnellsten wachsenden Region, unterstützt durch nationale KI-Strategien, wachsende genomische Datenbanken und erhöhte Investitionen in digitale Gesundheitsökosysteme.
- Software machte den größten Anteil im Komponentensegment aus, aufgrund ihrer zentralen Rolle bei der Entwicklung von KI-Modellen, Datenanalysen und der Integration von Diagnostik.
- Onkologie führte das therapeutische Bereichssegment an im Jahr 2025, aufgrund der steigenden Krebsbelastung, der zunehmenden Akzeptanz von KI-gestützter Therapieauswahl und des starken klinischen Fokus auf genomikbasierte Therapien.

Treiber des Marktes für KI in der Präzisionsmedizin:
Steigende Nachfrage nach personalisierten und datengetriebenen klinischen Entscheidungshilfesystemen
Der Markt für KI in der Präzisionsmedizin entwickelt sich weiter aufgrund des steigenden Fokus auf patientenspezifische Versorgungsmodelle in Gesundheitssystemen. Kliniker suchen nach Werkzeugen, die Therapien mit genetischen und klinischen Profilen abgleichen. Künstliche Intelligenz unterstützt eine schnellere Mustererkennung in komplexen Datensätzen. Präzisionsversorgung verbessert die Ergebnisse in der Onkologie, Kardiologie und bei seltenen Krankheiten. Gesundheitsdienstleister verlassen sich auf prädiktive Modelle, um Versuchs-und-Irrtums-Behandlungswege zu reduzieren. Krankenhäuser übernehmen fortschrittliche Analysen, um die Genauigkeit der Frühdiagnose zu unterstützen. Forschungseinrichtungen integrieren KI für tiefere biologische Einblicke. Der starke klinische Wert hält die Akzeptanzraten in allen Versorgungseinstellungen hoch.
- Zum Beispiel nutzt Tempus AI seine Bibliothek von mehr als 40 Millionen anonymisierten klinischen Aufzeichnungen, um Ärzten KI-generierte klinische Entscheidungshilfen bereitzustellen; in klinischen Studien mit ihrem Tumor-Normal-Matching-Sequenzierungsansatz half diese Technologie, zufällige pathogene Keimbahn-Befunde bei 12% der Brustkrebspatientinnen und 15% der Eierstockkrebspatientinnen zu identifizieren.
Erweiterung von Genom- und Multi-Omics-Daten in Gesundheitsökosystemen
Der Markt für KI in der Präzisionsmedizin profitiert vom schnellen Wachstum genomischer, proteomischer und bildgebender Datensätze. Die Sequenzierungskosten sinken und die routinemäßige klinische Nutzung nimmt zu. KI-Plattformen verarbeiten hochvolumige molekulare Daten mit Geschwindigkeit und Konsistenz. Forscher wenden fortschrittliche Modelle an, um krankheitsassoziierte Biomarker zu erkennen. Ärzte gewinnen klarere Einblicke in die Variation der Therapieantwort. Integrierte Datensätze unterstützen eine bessere Risikostratifizierung in der Bevölkerung. Dateninteroperabilität verbessert die Zusammenarbeit zwischen Laboren und Gesundheitsdienstleistern. Breiterer Datenzugang stärkt das langfristige klinische Vertrauen.
- Zum Beispiel integrierte Illumina KI-gesteuerte Proteinstrukturvorhersage über PrimateAI-3D, das 233 Primatengenome analysierte, um krankheitsverursachende Varianten zu identifizieren; die Technologie erreichte eine Genauigkeitsrate von 87% bei der Vorhersage pathogener Mutationen in menschlichen klinischen Kohorten und reduzierte erheblich das Rauschen in der genomischen Interpretation.
Erhöhter Einsatz von Künstlicher Intelligenz in der Arzneimittelentdeckung und klinischen Forschung
Der Markt für KI in der Präzisionsmedizin expandiert durch starken Einsatz in pharmazeutischen Forschungspipelines. Arzneimittelentwickler nutzen KI, um neue Ziele schneller zu identifizieren. Prädiktive Modelle verbessern die Genauigkeit des Wirkstoffscreenings. Klinische Forscher verlassen sich auf KI, um geeignete Patientenkohorten auszuwählen. Studienprotokolle gewinnen durch datengesteuerte Einblicke an Präzision. Reduzierte Entwicklungszeiten verbessern die Effizienz der Innovation. Forschungssponsoren unterstützen digitale Plattformen für Wettbewerbsvorteile. Dieser Wandel stärkt die Relevanz von KI in den Lebenswissenschaften.
Unterstützende Gesundheitsdigitalisierungsrichtlinien und strategische öffentliche-private Investitionen
Der Markt für KI in der Präzisionsmedizin gewinnt durch nationale digitale Gesundheitsinitiativen an Bedeutung. Regierungen fördern die Einführung von KI durch Finanzierung und Pilotprogramme. Gesundheitssysteme modernisieren die Infrastruktur, um fortschrittliche Analysen zu unterstützen. Öffentlich-private Partnerschaften beschleunigen die Validierung von Technologien. Regulierungsbehörden arbeiten mit Entwicklern zusammen, um Genehmigungswege zu verfeinern. Akademische Zentren erhalten Zuschüsse für KI-basierte medizinische Forschung. Diese Maßnahmen erweitern das Vertrauen in die klinische Nutzung von KI. Politische Unterstützung erhält den langfristigen Marktschwung.
Trends im Markt für KI in der Präzisionsmedizin:
Integration von Künstlicher Intelligenz in klinische Arbeitsabläufe und Entscheidungswege
Der Markt für KI in der Präzisionsmedizin zeigt eine stetige Integration in routinemäßige klinische Prozesse. Anbieter integrieren KI-Tools in elektronische Gesundheitsakten. Entscheidungshilfesysteme leiten die Therapieauswahl in Echtzeit. Die Integration in den Arbeitsablauf reduziert die Belastung durch manuelle Datenüberprüfung. Kliniker bevorzugen Plattformen mit klarer Interpretierbarkeit. Nahtlose Schnittstellen verbessern die Akzeptanzraten bei Ärzten. Krankenhäuser priorisieren Tools, die in bestehende Systeme passen. Dieser Trend verändert die täglichen klinischen Praxisabläufe.
- Zum Beispiel integrierte die Mayo Clinic ein KI-basiertes Screening-Tool für linksventrikuläre Dysfunktion in ihren klinischen Arbeitsablauf; in einer Studie mit 22.647 Patienten erhöhte der KI-gestützte Pfad die Diagnose einer niedrigen Ejektionsfraktion um 32 % im Vergleich zur Standardversorgung, was die Wirksamkeit der direkten Einbettung prädiktiver Analysen in den Entscheidungsprozess des Anbieters demonstriert.
Wachstum von KI-gestützter Präzisionsonkologie und Anwendungen für seltene Krankheiten
Der Markt für KI in der Präzisionsmedizin tendiert zu fokussierten krankheitsspezifischen Lösungen. Die Präzisionsonkologie führt aufgrund komplexer Behandlungsplanungsbedürfnisse. KI-Modelle helfen, mutationsgesteuerte Therapieoptionen zu identifizieren. Die Diagnose seltener Krankheiten erhält Unterstützung durch Mustererkennung. Spezialisierte Plattformen adressieren Herausforderungen mit begrenzten Patientendaten. Forscher schätzen KI für schnellere diagnostische Bestätigungen. Klinische Teams übernehmen gezielte Werkzeuge für komplexe Fälle. Krankheitszentriertes Design stärkt die Relevanz der Lösung.
- Zum Beispiel nutzt Freenome Multiomics und KI, um Darmkrebs im Frühstadium zu erkennen; in ihrer PREEMPT CRC-Studie zeigte die Plattform eine klinische Sensitivität von 79,2 % für die Erkennung von Darmkrebs und 100 % für Fälle im Spätstadium und bietet ein nicht-invasives Präzisionswerkzeug für frühzeitige Interventionen.
Steigende Zusammenarbeit zwischen Technologieunternehmen und Gesundheitsakteuren
Der Markt für KI in der Präzisionsmedizin spiegelt eine wachsende Zusammenarbeit zwischen den Branchen wider. Technologieunternehmen arbeiten mit Krankenhäusern und Forschungsinstituten zusammen. Gemeinsame Entwicklungen verbessern die klinische Relevanz von KI-Lösungen. Gesundheitsdienstleister bieten reale Daten für das Modelltraining. Diese Partnerschaften beschleunigen die Produktverfeinerungszyklen. Geteiltes Fachwissen reduziert Entwicklungsrisiken. Kollaborative Ökosysteme verbessern die Innovationsqualität. Diese Struktur unterstützt ein skalierbares Marktwachstum.
Trend zu erklärbaren und klinisch transparenten KI-Modellen
Der Markt für KI in der Präzisionsmedizin tendiert zu transparentem Algorithmendesign. Kliniker verlangen klare Begründungen für KI-Ergebnisse. Erklärbare Modelle unterstützen das Vertrauen in Behandlungsentscheidungen. Entwickler priorisieren interpretierbare Rahmenwerke gegenüber Black-Box-Systemen. Regulatorische Erwartungen bevorzugen ebenfalls Transparenz. Klinische Validierung stärkt das Vertrauen in die Akzeptanz. Transparente KI verbessert die Patientenkommunikation. Dieser Trend stimmt die Technologie mit der medizinischen Ethik ab.
Analyse der Herausforderungen im Markt für KI in der Präzisionsmedizin:
Datenschutz, Sicherheit und ethische Bedenken in Gesundheitssystemen
Der Markt für KI in der Präzisionsmedizin steht vor Herausforderungen im Zusammenhang mit der Nutzung sensibler Patientendaten. Datenschutzverletzungen im Gesundheitswesen wecken Bedenken hinsichtlich des Vertrauens bei den Beteiligten. Strenge Datenschutzbestimmungen erhöhen die Komplexität der Einhaltung. Entwickler müssen große, multi-quellen Daten sichern. Ethische Fragen entstehen rund um die Rechte an Dateneigentum. Der grenzüberschreitende Datenaustausch steht vor rechtlichen Hürden. Patienten fordern stärkere Einwilligungsrahmen. Diese Probleme verlangsamen die Bemühungen um eine großflächige Einführung.
Begrenzte Standardisierung und Integrationsbarrieren innerhalb der klinischen Infrastruktur
Der Markt für KI in der Präzisionsmedizin stößt auf Hindernisse aufgrund fragmentierter Gesundheitssysteme. Datenformate variieren zwischen Krankenhäusern und Laboren. Die Integration mit Altsystemen bleibt komplex. Das Fehlen standardisierter klinischer Benchmarks beeinträchtigt die Validierung. Gesundheitspersonal benötigt Schulungen für den effektiven Einsatz von KI. Ressourcendefizite betreffen kleinere Institutionen. Inkonsistente Datenqualität beeinträchtigt die Modellleistung. Diese Faktoren schränken die einheitliche Einführung ein.
KI im Markt für Präzisionsmedizin Chancen:
Ausweitung der KI-gesteuerten Präzisionsmedizin in aufstrebenden Gesundheitsmärkten
Der Markt für KI in der Präzisionsmedizin bietet starke Chancen in aufstrebenden Regionen. Gesundheitssysteme modernisieren ihre digitale Infrastruktur schnell. Regierungen investieren in fortschrittliche Diagnosefähigkeiten. KI unterstützt die effiziente Versorgung in ressourcenbegrenzten Umgebungen. Wachsende Patientenzahlen erhöhen die Nachfrage nach Präzisionswerkzeugen. Lokale Innovationszentren unterstützen maßgeschneiderte Lösungen. Internationale Unternehmen betreten neue Märkte durch Partnerschaften. Diese Regionen bieten langfristiges Wachstumspotenzial.
Fortschritt von Real-World-Evidence und Plattformen für longitudinale Patientendaten
Der Markt für KI in der Präzisionsmedizin gewinnt durch die Integration von Real-World-Daten an Chancen. Longitudinale Datensätze verbessern die Analyse des Krankheitsverlaufs. KI-Modelle verfeinern die Personalisierung von Behandlungen im Laufe der Zeit. Gesundheitsdienstleister übernehmen kontinuierliche Überwachungstools. Real-World-Evidence unterstützt klinische und regulatorische Entscheidungen. Life-Science-Unternehmen nutzen Erkenntnisse für die Produktentwicklung. Datengetriebene Versorgungswege verbessern die Patientenergebnisse. Diese Chance stärkt den zukünftigen Marktwert.
KI im Markt für Präzisionsmedizin Segmentierungsanalyse:
Nach Komponente
Der Markt für KI in der Präzisionsmedizin ist in Hardware, Software und Dienstleistungen unterteilt. Software hält den größten Anteil aufgrund ihrer zentralen Rolle in Analytik, Diagnostik und Entscheidungsunterstützung. Sie umfasst maschinelle Lernplattformen, prädiktive Algorithmen und cloudbasierte Lösungen. Hardware unterstützt die Verarbeitungsanforderungen durch KI-Chips und GPUs, die für medizinische Daten optimiert sind. Dienstleistungen, einschließlich Integration, Beratung und Support, sind entscheidend für die Implementierung und Verwaltung von KI-Plattformen in Krankenhäusern und Biotech-Laboren.
- Zum Beispiel bietet die NVIDIA IGX Orin 700 Hardwareplattform die 7-fache KI-Leistung früherer Onboard-iGPU-Konfigurationen für die Echtzeit-Medizinbildgebung, während das Clara Holoscan SDK Entwicklern ermöglicht, KI-Modelle zu implementieren, die 4K-Video mit 240 Bildern pro Sekunde in chirurgischen Videostreams mit einer Ende-zu-Ende-Latenz von nur 10 ms verarbeiten.
Nach Technologie
Maschinelles Lernen führt das Technologiesegment an, angetrieben durch seine breite Anwendung in Diagnostik, Wirkstoffforschung und klinischer Entscheidungsfindung. Die Verarbeitung natürlicher Sprache folgt, mit starker Akzeptanz bei der Interpretation elektronischer Gesundheitsakten und unstrukturierter klinischer Daten. Deep Learning ermöglicht komplexe Bildanalysen und genomische Mustererkennung. Computer Vision zeigt stetiges Wachstum, insbesondere in der Radiologie und digitalen Pathologieanwendungen, wo es die Echtzeit-Bildanalyse unterstützt.
- Zum Beispiel erreichte das Deep-Learning-Modell von Google Health für diabetische Retinopathie eine Fläche unter der Receiver Operating Characteristic-Kurve (AUC) von 0,991, was der Leistung von in den USA zugelassenen Augenärzten entspricht, während die Diagnosezeit pro Bild auf weniger als eine Sekunde reduziert wurde.
Nach Anwendung
Diagnostik und Arzneimittelentdeckung dominieren die Anwendungslandschaft. KI verbessert die Geschwindigkeit und Genauigkeit bei der Krankheitsidentifikation und beschleunigt das Molekülscreening. In der Präzisionsonkologie wird KI zunehmend eingesetzt, um Therapien an genetische Profile anzupassen. Genomikanwendungen nutzen KI, um die Sequenzinterpretation zu optimieren. Klinische Entscheidungsunterstützungssysteme helfen in der Echtzeit-Patientenversorgung, indem sie Behandlungsempfehlungen basierend auf prädiktiven Erkenntnissen anbieten.
Nach therapeutischem Bereich
Onkologie stellt den größten therapeutischen Bereich dar, bedingt durch die Komplexität der Krebsbehandlung und die Integration der Genomik. Kardiologie und Neurologie folgen, wo KI-Tools die Bildgebung und Früherkennung unterstützen. Immunologie-Anwendungen wachsen durch KI-gesteuerte Analysen der Immunantwort und die Entwicklung personalisierter Behandlungen.
Nach Endbenutzer
Pharma- und Biotech-Unternehmen sind Hauptanwender und nutzen KI für die Arzneimittelentwicklung und Biomarker-Entdeckung. Krankenhäuser implementieren KI, um die Patientenergebnisse durch schnellere Diagnosen zu verbessern. Forschungseinrichtungen setzen KI ein, um wissenschaftliche Entdeckungen in Genetik, Krankheiten und Behandlungsoptimierung zu erweitern.
Segmentierung:
Nach Komponente
- Hardware
- Software
- Dienstleistungen
Nach Technologie
- Maschinelles Lernen
- Sprachverarbeitung
- Tiefes Lernen
- Computer Vision
Nach Anwendung
- Arzneimittelentdeckung
- Diagnostik
- Präzisionsonkologie
- Genomik
- Klinische Entscheidungsunterstützung
Nach therapeutischem Bereich
- Onkologie
- Kardiologie
- Neurologie
- Immunologie
Nach Endbenutzer
- Pharma & Biotech
- Krankenhäuser
- Forschungseinrichtungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika machte 2025 den größten Anteil des KI-Marktes in der Präzisionsmedizin aus und hielt ungefähr 44% des globalen Marktes. Diese Dominanz wird durch die frühe Einführung von KI-Technologien im Gesundheitswesen, starke Finanzierung der Genomforschung und robuste Infrastruktur in den Vereinigten Staaten und Kanada unterstützt. Große Akteure wie Microsoft, Google und IBM sind stark in dieser Region tätig und stärken die Innovationszyklen. Regierungsinitiativen und regulatorische Unterstützung für digitale Gesundheit fördern weiterhin die Einführung in Krankenhäusern und Pharmaunternehmen. Präzisionsonkologie und KI-basierte Diagnostik verzeichnen aufgrund der hohen klinischen Nachfrage eine starke Akzeptanz. Die Region bleibt das Zentrum der KI-Gesundheitskonvergenz.
Europa
Europa hielt den zweitgrößten Marktanteil und trug 2025 etwa 26% bei. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen in Bezug auf die KI-Integration in Genomik, Diagnostik und klinische Studien. Die Region profitiert von strukturierten Gesundheitsdaten, ethischen KI-Rahmenwerken und zunehmenden Investitionen in Forschungskollaborationen. Die KI- und Gesundheitsdigitalisierungsstrategie der Europäischen Union verbessert weiterhin die Interoperabilität und grenzüberschreitende Präzisionspflegeprojekte. Führende akademische Institutionen und KI-Gesundheits-Start-ups arbeiten zusammen, um maßgeschneiderte klinische Lösungen zu liefern. Öffentliche Gesundheitsprogramme in der Onkologie und Neurologie schaffen zusätzliche Möglichkeiten für die Einführung in öffentlichen Krankenhäusern und Laboren.
Asien-Pazifik und andere Regionen
Der Asien-Pazifik-Raum entwickelte sich als schnellstwachsendste Region mit einem Marktanteil von ungefähr 18% im Jahr 2025. China, Japan und Südkorea sind wichtige Wachstumstreiber, angetrieben durch nationale KI-Politiken, erweiterte medizinische Datensätze und wachsende Biotech-Industrien. Indien zeigt zunehmende KI-Aktivitäten in der Genomtests und digitalen Pathologie. Lateinamerika und der Nahe Osten & Afrika hielten gemeinsam 12%, mit stetigen Verbesserungen in der Infrastruktur und dem Zugang zu Diagnosetechnologien. KI-Pilotprogramme in der Onkologie und Forschungsgelder in GCC-Ländern unterstützen die frühe Einführung. Diese Regionen bieten langfristiges Expansionspotenzial, da sich digitale Gesundheitsökosysteme weiterentwickeln.
Analyse der Hauptakteure:
- NVIDIA Corporation
- Alphabet Inc. (Google)
- Microsoft
- IBM
- GE HealthCare
- AstraZeneca
- Sanofi
- BioXcel Therapeutics Inc.
- Intel Corporation
- Tempus
Wettbewerbsanalyse:
Der KI-Markt in der Präzisionsmedizin ist hochgradig wettbewerbsfähig, wobei große Technologieunternehmen und Gesundheitsinnovatoren die Fortschritte anführen. Unternehmen wie NVIDIA, Google, IBM und Microsoft konzentrieren sich auf die Entwicklung von KI-Plattformen, die die klinische Entscheidungsfindung, Diagnostik und Interpretation genomischer Daten unterstützen. Pharmaunternehmen wie AstraZeneca und Sanofi nutzen KI für die Wirkstoffentdeckung und Optimierung von Studien. Aufstrebende Unternehmen wie Tempus und BioXcel Therapeutics treiben Innovationen durch KI-basierte Präzisionsonkologie und Therapie-Targeting voran. Er bleibt dynamisch aufgrund kontinuierlicher Investitionen in KI-Forschung, strategischer Kooperationen und cloudbasierter Infrastruktur. Wettbewerbsvorteile werden durch Skalierbarkeit, klinische Validierung und Datenintegrationsfähigkeiten definiert.
Jüngste Entwicklungen:
- Im Januar 2026 unterzeichnete Sanofi einen bedeutenden Autoimmun-Deal mit dem KI-Unternehmen Earendil (Helixon) im Wert von bis zu 2,56 Milliarden US-Dollar zur Entwicklung von Next-Generation-bispezifischen Antikörperkandidaten, die durch High-Throughput-KI-Plattformen entdeckt wurden.
- Im Januar 2026 kündigte BioXcel Therapeutics Inc. Pläne an, einen ergänzenden Zulassungsantrag (sNDA) für IGALMI™ (BXCL501) bei der FDA einzureichen, um die Genehmigung für die Anwendung der KI-entwickelten Behandlung von Unruhe bei Patienten mit bipolarer Störung oder Schizophrenie zu Hause zu erhalten.
- Im Januar 2025 arbeitete NVIDIA mit IQVIA zusammen, um KI-Agenten in Gesundheitsqualität zu entwickeln und integrierte NVIDIA AI Foundry, NeMo und DGX Cloud für Workflows in den Lebenswissenschaften von F&E bis zur Kommerzialisierung.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Technologie, Anwendung, therapeutischem Bereich, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung].
Zukunftsausblick:
- Die Einführung von KI wird sich auf Krankenhäuser und Diagnoselabore ausweiten und die Geschwindigkeit und Genauigkeit bei klinischen Entscheidungen verbessern.
- Die Integration von maschinellem Lernen in genetische Tests wird die schnellere Identifizierung genetischer Mutationen unterstützen, die mit komplexen Krankheiten in Verbindung stehen.
- Pharmaunternehmen werden zunehmend auf KI setzen, um die Entwicklungszeiten von Medikamenten zu verkürzen und die Patientenselektion in klinischen Studien zu verbessern.
- Erklärbare KI-Modelle werden bevorzugt, was Vertrauen und Transparenz bei Gesundheitsfachleuten und Regulierungsbehörden fördert.
- Echtzeit-KI-gestützte Entscheidungshilfesysteme werden zu Standardwerkzeugen in der Präzisionsonkologie und Kardiologie.
- Der asiatisch-pazifische Raum wird sich als wichtiger Knotenpunkt für die Entwicklung und den Einsatz von KI etablieren, angetrieben durch schnelle Investitionen in die Digitalisierung des Gesundheitswesens.
- KI-fähige Plattformen werden zunehmend in cloudbasierte Infrastrukturen integriert, was die Skalierbarkeit und den Datenaustausch über Systeme hinweg verbessert.
- Die Zusammenarbeit zwischen Technologieunternehmen, akademischen Zentren und medizinischen Einrichtungen wird die KI-Innovation und klinische Validierung beschleunigen.
- Regulierungsbehörden werden Rahmenwerke aktualisieren, um Sicherheit, Ethik und Datenschutz bei KI-gesteuerten Diagnosen und Behandlungen zu adressieren.
- Das Wachstum von Plattformen für reale Evidenz und Datensätze im Maßstab der Bevölkerung wird die longitudinale Analyse und Anwendungen der Präzisionsmedizin der nächsten Generation unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI in der Präzisionsmedizin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für KI in der Präzisionsmedizin voraussichtlich zwischen 2025 und 2032 wachsen?
Welches KI-Segment im Bereich der Präzisionsmedizin hatte 2025 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI in der Präzisionsmedizin antreiben?
Wer sind die führenden Unternehmen im Bereich KI in der Präzisionsmedizin?
Welche Region hatte 2025 den größten Anteil am Markt für KI in der Präzisionsmedizin?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,128.97 million → 2032: USD 26,376.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Drivers
- 3.3 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Restraints & Challenges
- 3.4 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Künstliche Intelligenz (KI) im Markt für Präzisionsmedizin Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
