
Überblick über den Internet Protocol Television (IPTV) Markt:
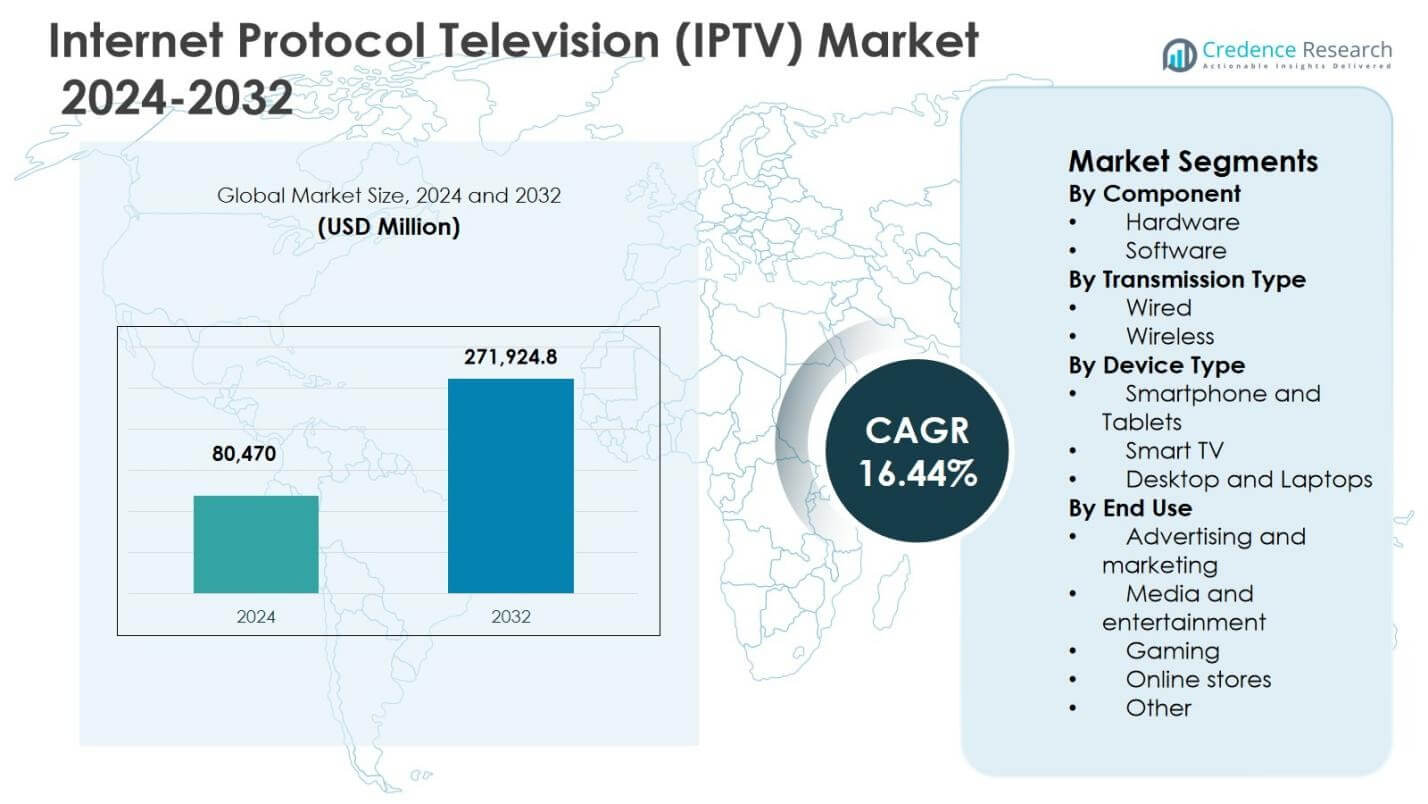
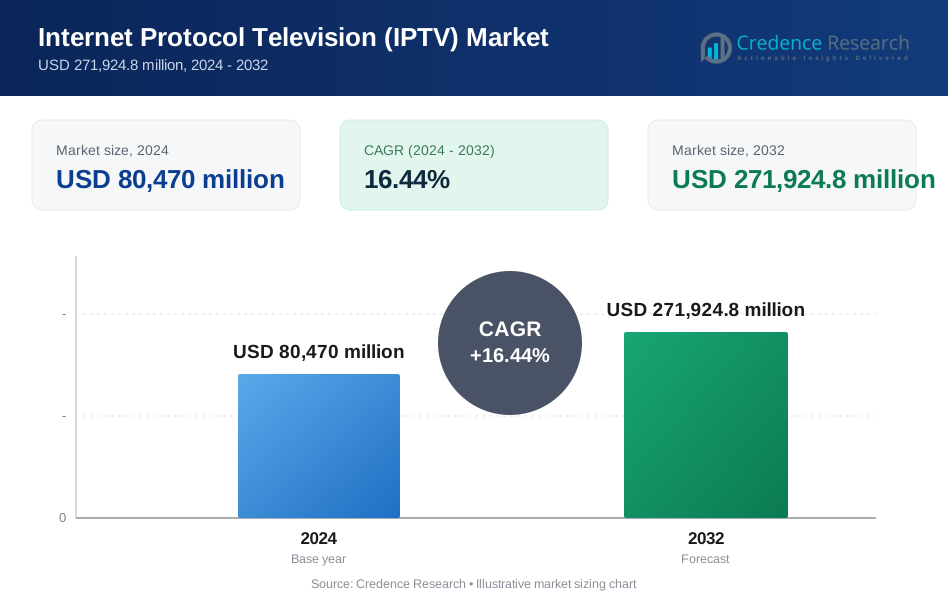
Die Größe des Internet Protocol Television (IPTV) Marktes wurde im Jahr 2024 auf 80.470 Millionen USD geschätzt und wird voraussichtlich bis 2032 271.924,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 16,44% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des IPTV-Marktes 2024 | 80.470 Millionen USD |
| IPTV-Markt, CAGR | 16,44% |
| Größe des IPTV-Marktes 2032 | 271.924,8 Millionen USD |
Einblicke in den Internet Protocol Television (IPTV) Markt
- Das Marktwachstum wird durch die rasche Expansion von Hochgeschwindigkeits-Breitband- und Glasfasernetzen, die steigende Nachfrage nach On-Demand- und personalisierten Inhalten sowie die zunehmende Verbreitung von Smart-TVs und vernetzten Geräten bei privaten und gewerblichen Nutzern angetrieben.
- Wichtige Markttrends umfassen die Konvergenz von IPTV mit OTT-Plattformen, die zunehmende Verbreitung von cloudbasierten IPTV-Lösungen und die verstärkte Nutzung von KI-gesteuerten Analysen, während sich die Hauptakteure auf gebündelte Dienste und Content-Partnerschaften konzentrieren, um ihre Marktpräsenz zu stärken.
- Das Marktwachstum steht vor Einschränkungen wie hohen Infrastrukturkosten, komplexen Anforderungen an die Inhaltslizenzierung und zunehmenden Bedenken hinsichtlich Piraterie und regulatorischer Compliance in verschiedenen Regionen.
- Der asiatisch-pazifische Raum führte den Markt mit einem regionalen Anteil von 38,2% im Jahr 2024 an, während das Softwaresegment mit einem Anteil von 58,6% nach Komponenten dominierte, unterstützt durch starke Investitionen in Middleware, Cloud-Plattformen und Content-Management-Lösungen.
Analyse der Marktsegmentierung für Internet Protocol Television (IPTV):
Nach Komponente:
Der Internet Protocol Television (IPTV) Markt nach Komponente ist in Hardware und Software unterteilt, wobei Software das Segment dominiert und 2024 einen Marktanteil von 58,6% ausmacht. Die Dominanz der Software wird durch die zunehmende Implementierung von IPTV-Middleware, Content-Management-Systemen, Videoanalysen und cloudbasierten Plattformen angetrieben, die eine personalisierte Inhaltsbereitstellung, Skalierbarkeit und nahtlose Integration mit OTT-Diensten ermöglichen. Wachsende Investitionen von Telekommunikationsanbietern in softwaredefinierte Netzwerke, KI-gesteuerte Empfehlungssysteme und Abonnementverwaltungstools beschleunigen die Softwareadoption weiter, während die Hardware-Nachfrage für Set-Top-Boxen und Netzwerk-Infrastruktur-Upgrades stabil bleibt.
- Zum Beispiel ermöglichte der Genova Software-Encoder von Anevia CNI im Jahr 2019, den ersten IPTV-Streamingdienst mit extrem niedriger Latenz in Nordamerika zu starten, der bis zu 30 Kanäle bei 720p30 mit HEVC für skalierbares Live-TV und VOD unterstützt.
Nach Übertragungsart:
Basierend auf der Übertragungsart wird der Markt in kabelgebunden und kabellos kategorisiert, wobei die kabelgebundene Übertragung im Jahr 2024 den größten Anteil von 63,2% hielt. Die Dominanz des kabelgebundenen IPTV wird durch seine höhere Bandbreitenkapazität, stabile Konnektivität, geringere Latenz und überlegene Videoqualität für hochauflösende und ultra-hochauflösende Inhalte unterstützt. Der Ausbau der Glasfaser- und Breitbandinfrastruktur durch Telekommunikationsanbieter, insbesondere in städtischen Regionen, stärkt weiterhin die Akzeptanz von kabelgebundenem IPTV. Währenddessen nimmt die Akzeptanz von kabellosem IPTV aufgrund des Wachstums des mobilen Streamings zu, obwohl Einschränkungen bei der Netzwerkzuverlässigkeit seinen Gesamtanteil begrenzen.
- Zum Beispiel startete Bharti Airtel im März 2025 IPTV-Dienste in 2000 Städten in Indien und fügte im 4. Quartal des Geschäftsjahres 2025 76.000 digitale TV-Nutzer über seine Glasfaserinfrastruktur wie Airtel Xstream Fiber hinzu.
Nach Gerätetyp:
Nach Gerätetyp umfasst der Internet Protocol Television (IPTV) Markt Smartphones und Tablets, Smart-TVs sowie Desktops und Laptops, wobei Smart-TVs das Segment mit einem Marktanteil von 46,9% im Jahr 2024 anführen. Die Dominanz von Smart-TVs wird durch ihre integrierten IPTV-Anwendungen, das Großbildschirm-Erlebnis und die nahtlose Integration mit Breitbandnetzen und Smart-Home-Ökosystemen angetrieben. Die steigende Verbraucherpräferenz für On-Demand- und Live-Streaming-Inhalte auf verbundenen Fernsehern sowie die zunehmende Durchdringung von Smart-TVs in privaten Haushalten treiben das starke Wachstum in diesem Segment weiter an.
Wichtige Wachstumsfaktoren
Ausbau von Hochgeschwindigkeits-Breitband- und Glasfaserinfrastruktur
Der Internet Protocol Television (IPTV) Markt wird erheblich durch den raschen Ausbau von Hochgeschwindigkeits-Breitband- und Glasfaserinfrastruktur in entwickelten und aufstrebenden Volkswirtschaften angetrieben. Telekommunikationsanbieter setzen weiterhin auf Glasfaseranschlüsse bis ins Haus und fortschrittliche Breitbandnetze, um bandbreitenintensive IPTV-Dienste zu unterstützen. Verbesserte Netzwerkstabilität, höhere Datengeschwindigkeiten und reduzierte Latenz ermöglichen die nahtlose Bereitstellung von HD- und UHD-Inhalten, interaktivem Fernsehen und Video-on-Demand-Diensten. Diese Infrastrukturverbesserungen stärken die Zuverlässigkeit der Dienste, verbessern die Benutzererfahrung und unterstützen das großflächige Wachstum der IPTV-Abonnenten in Wohn-, Geschäfts- und Gastgewerbeumgebungen.
- Zum Beispiel startete Verizon Fios TV über sein Glasfasernetz und bot über 180 digitale Kanäle, darunter mehr als 20 in HD, sowie 600 Video-on-Demand-Titel an.
Steigende Nachfrage nach On-Demand- und personalisiertem Fernsehen
Die zunehmende Verbraucherpräferenz für flexible, On-Demand- und personalisierte Inhaltsnutzung ist ein wichtiger Wachstumsfaktor für den Internet Protocol Television (IPTV) Markt. IPTV-Plattformen ermöglichen Funktionen wie Catch-up-TV, Video-on-Demand und personalisierte Empfehlungen mithilfe von Analytik und künstlicher Intelligenz. Diese Fähigkeiten verbessern das Zuschauerengagement und ermöglichen es Dienstanbietern, Inhalte basierend auf Benutzerverhalten und -präferenzen anzupassen. Die wachsende Nachfrage nach mehrsprachigen, regionalen und Nischeninhalten unterstützt weiter die Akzeptanz von IPTV, was Anbietern hilft, diverse Kundensegmente anzusprechen und die Abonnentenbindungsraten zu verbessern.
- Zum Beispiel liefert TashanTV über 15.000 Kanäle in mehr als 15 indischen Regionalsprachen wie Hindi, Bengali, Tamil, Punjabi und Marathi, neben Englisch und internationalen Optionen für ein globales Publikum.
Integration mit Smart-Geräten und vernetzten Ökosystemen
Die zunehmende Verbreitung von Smart-TVs, Smartphones, Tablets und vernetzten Heimgeräten beschleunigt die weltweite Einführung von IPTV. IPTV-Dienste integrieren sich nahtlos in smarte Ökosysteme, ermöglichen Multi-Screen-Ansichten, synchronisierten Inhaltszugriff und interaktive Benutzeroberflächen. Die Kompatibilität mit Sprachassistenten und Smart-Home-Plattformen verbessert die Benutzerfreundlichkeit und die Entdeckung von Inhalten. Da Verbraucher zunehmend vernetzte Lebensstile annehmen, nutzen IPTV-Anbieter die Geräteintegration und gebündelte Serviceangebote, um ihre Reichweite zu erweitern, die Benutzerfreundlichkeit zu verbessern und das langfristige Kundenengagement zu stärken.
Wichtige Trends & Chancen
Konvergenz von IPTV mit OTT und hybriden Inhaltsmodellen
Ein prominenter Trend im Internet Protocol Television (IPTV)-Markt ist die Konvergenz von IPTV-Diensten mit OTT-Plattformen und hybriden Inhaltsbereitstellungsmodellen. Anbieter kombinieren zunehmend Live-Fernsehen, On-Demand-Bibliotheken und Drittanbieter-Streaming-Anwendungen innerhalb einheitlicher Schnittstellen. Diese Konvergenz erhöht die Inhaltsvielfalt, verbessert die Benutzererfahrung und schafft neue Umsatzmöglichkeiten durch gebündelte Abonnements und gezielte Werbung. Hybride IPTV-OTT-Modelle ermöglichen es Betreibern auch, Dienste zu differenzieren, sich an sich ändernde Sehgewohnheiten anzupassen und die Monetarisierung über mehrere Geräte und Benutzersegmente hinweg zu erweitern.
- Zum Beispiel integriert Reliance Jio IPTV mit OTT durch JioTV+, indem es über 800 digitale TV-Kanäle und mehr als 13 OTT-Apps wie Netflix, Amazon Prime Video und JioHotstar unter einem einzigen Login auf seiner Set-Top-Box und Smart-TVs aggregiert.
Einführung von Cloud-basierten IPTV-Plattformen und fortschrittlicher Analytik
Der Übergang zu Cloud-basierten IPTV-Plattformen bietet eine starke Wachstumschance für den Markt. Die Cloud-Bereitstellung ermöglicht Skalierbarkeit, schnellere Serviceeinführungen und reduzierte Infrastrukturkosten für Anbieter. Integrierte Analytik- und KI-Tools unterstützen die personalisierte Inhaltsbereitstellung, das prädiktive Netzwerkmanagement und die dynamische Werbeeinblendung. Diese Fähigkeiten verbessern die Serviceeffizienz und die Umsatzoptimierung. Während Betreiber zu Cloud-nativen Architekturen wechseln, gewinnen IPTV-Anbieter Flexibilität, um geografisch zu expandieren, Serviceangebote zu innovieren und schnell auf sich ändernde Verbrauchernachfragen zu reagieren.
- Zum Beispiel entwickelte Accion Labs eine Cloud-basierte TV-Streaming-Plattform für einen führenden Anbieter, die globalen Zugriff auf Live- und aufgezeichnete Programme über eine reaktionsfähige Web-UI und APIs ermöglicht.
Wichtige Herausforderungen
Hohe Infrastruktur- und Bereitstellungskosten
Hohe Infrastruktur- und Bereitstellungskosten bleiben eine zentrale Herausforderung für den Internet Protocol Television (IPTV)-Markt. Es sind erhebliche Kapitalinvestitionen für Glasfasernetze, Middleware-Plattformen, Inhaltsbereitstellungssysteme und Endkundengeräte erforderlich. Kleinere Dienstanbieter kämpfen oft darum, mit großen Telekommunikationsunternehmen zu konkurrieren, die über etablierte Infrastrukturen verfügen. Laufende Ausgaben im Zusammenhang mit Netzwerk-Upgrades, Cybersicherheit und Systemwartung belasten die Betriebsmargen weiter und begrenzen die IPTV-Ausweitung in kostenempfindlichen und ländlichen Märkten.
Inhaltslizenzierung, Piraterie und regulatorische Komplexität
Herausforderungen bei der Inhaltslizenzierung, digitale Piraterie und Fragen der regulatorischen Compliance stellen große Hindernisse für IPTV-Anbieter dar. Der Erwerb exklusiver Inhaltsrechte ist mit hohen Kosten und komplexen Verhandlungen verbunden, während Piraterie und unbefugtes Streaming das Einnahmepotenzial verringern. Darüber hinaus müssen IPTV-Betreiber die unterschiedlichen regionalen Vorschriften in Bezug auf Rundfunkstandards, Datenschutz und Inhaltsverteilung einhalten. Die Bewältigung dieser rechtlichen und regulatorischen Komplexitäten erhöht das Betriebsrisiko und erfordert kontinuierliche Investitionen in den Schutz von Inhalten, Compliance-Systeme und Lösungen für das Rechte-Management.
Regionale Analyse
Nordamerika
Der Markt für Internet Protocol Television (IPTV) in Nordamerika machte 2024 einen Marktanteil von 27,4 % aus, angetrieben durch fortschrittliche Breitbandinfrastruktur, hohe Durchdringung von Smart-TVs und starke Nachfrage nach On-Demand- und Live-Streaming-Diensten. Die Vereinigten Staaten führen das regionale Wachstum aufgrund der weit verbreiteten Glasfaserverlegung, der frühen Einführung cloudbasierter IPTV-Plattformen und der starken Präsenz von Telekommunikations- und Mediendienstanbietern an. Die zunehmende Integration von IPTV mit OTT-Plattformen, die steigende Nachfrage nach UHD-Inhalten und die wachsende Akzeptanz in den Bereichen Gastgewerbe und Unternehmen unterstützen weiterhin die nachhaltige IPTV-Expansion in der Region.
Europa
Europa erlangte 2024 einen Marktanteil von 24,1 % im Markt für Internet Protocol Television (IPTV), unterstützt durch eine starke Breitbanddurchdringung und die zunehmende Einführung von IPTV-Diensten durch Telekommunikationsanbieter. Länder wie Großbritannien, Deutschland, Frankreich und Spanien sind wichtige Beitragszahler aufgrund der steigenden Nachfrage nach mehrsprachigen Inhalten, hybriden IPTV-OTT-Diensten und regulatorischer Unterstützung für digitales Broadcasting. Die Region profitiert von weit verbreiteten Glasfaser-zu-Hause-Netzwerken und der wachsenden Verbraucherpräferenz für gebündelte Telekommunikationsdienste. Der zunehmende Fokus auf Personalisierung von Inhalten und die Integration von Smart-Home-Technologien treiben die regionale IPTV-Akzeptanz weiter voran.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für Internet Protocol Television (IPTV) mit einem Marktanteil von 38,2 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, den Ausbau der Breitbandinfrastruktur und eine wachsende digitale Bevölkerung. China, Indien, Südkorea und Japan sind wichtige Beitragszahler, unterstützt durch die steigende Akzeptanz von Smartphones und Smart-TVs. Die steigende Nachfrage nach regionalen Sprachinhalten, Live-Streaming und kostengünstigen Abonnementmodellen beschleunigt das IPTV-Wachstum. Regierungsinitiativen zur Unterstützung der digitalen Konnektivität und bedeutende Investitionen von Telekommunikationsanbietern in Glasfasernetze stärken die Position des asiatisch-pazifischen Raums als am schnellsten wachsender regionaler Markt weiter.
Lateinamerika
Lateinamerika hielt 2024 einen Marktanteil von 6,1 % im Markt für Internet Protocol Television (IPTV), unterstützt durch den Ausbau des Breitbandzugangs und die steigende Nachfrage nach erschwinglichen digitalen TV-Diensten. Brasilien, Mexiko und Argentinien führen die regionale Akzeptanz an, da Telekommunikationsanbieter zunehmend IPTV als Teil von gebündelten Internet- und Sprachdiensten anbieten. Die steigende Nutzung von Smartphones, die Verbesserung der Netzwerkinfrastruktur und die zunehmende Präferenz für On-Demand-Inhalte treiben das Marktwachstum an. Allerdings bleiben Infrastrukturlücken und Preissensibilität Herausforderungen, während laufende digitale Transformationsinitiativen weiterhin Wachstumschancen in der gesamten Region schaffen.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 4,2 % des Marktanteils für Internet Protocol Television (IPTV) im Jahr 2024 aus, angetrieben durch steigende Investitionen in Breitbandinfrastruktur und Smart-City-Projekte. Länder wie die VAE, Saudi-Arabien und Südafrika sind Schlüsselmärkte, unterstützt durch eine hohe Nachfrage nach Premium-Inhalten und mehrsprachigen Programmen. Der Ausbau von Glasfasernetzen, die zunehmende Verbreitung von Smart-TVs und die steigende Akzeptanz von IPTV im Gastgewerbe und im kommerziellen Sektor fördern das regionale Wachstum. Die schrittweise Digitalisierung und die Verbesserung des Internetzugangs steigern weiterhin das Potenzial für die Einführung von IPTV.
Segmentierungen des Internet Protocol Television (IPTV) Marktes:
Nach Komponente
- Hardware
- Software
Nach Übertragungsart
- Kabelgebunden
- Drahtlos
Nach Gerätetyp
- Smartphones und Tablets
- Smart TV
- Desktops und Laptops
Nach Endnutzung
- Werbung und Marketing
- Medien und Unterhaltung
- Gaming
- Online-Shops
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Internet Protocol Television (IPTV) Marktes ist geprägt durch die Präsenz großer Akteure wie AT&T Inc., Verizon Communications Inc., Orange S.A., Deutsche Telekom AG, Telefónica S.A., China Telecom Corporation Limited, Vodafone Group Plc, KT Corporation, Rostelecom und NTT Communications. Diese Unternehmen konkurrieren durch umfangreiche Breitbandinfrastruktur, gebündelte Serviceangebote und kontinuierliche Investitionen in IPTV-Middleware, Cloud-Plattformen und Content-Partnerschaften. Marktteilnehmer konzentrieren sich darauf, IPTV mit OTT-Diensten zu integrieren, Benutzeroberflächen zu verbessern und KI-gesteuerte Personalisierung einzusetzen, um das Kundenengagement zu stärken. Strategische Kooperationen mit Content-Anbietern, die Einführung von cloudbasierten Bereitstellungsmodellen und die Expansion in Unternehmens- und Gastgewerbesegmente bleiben wichtige Wettbewerbsstrategien. Darüber hinaus legen die Akteure Wert auf regionale Inhaltsanpassung und Multi-Device-Kompatibilität, um unterschiedliche Verbraucherpräferenzen zu adressieren. Ständige Netzwerkausbau, Glasfasererweiterung und Innovationen in interaktiven und On-Demand-Diensten intensivieren den Wettbewerb weiter und ermöglichen es führenden Anbietern, starke Abonnentenbasen und geografische Reichweite zu erhalten.
Analyse der Hauptakteure
- Pluto TV
- Hulu + Live TV
- ESPN Unlimited
- Peacock TV
- DirecTV Stream
- Paramount Plus
- fuboTV
- Sling TV
- Xfinity Stream
- YouTube TV
Jüngste Entwicklungen
- Im März 2025 startete Bharti Airtel seine IPTV-Dienste in 2000 Städten in Indien, erweiterte seinen digitalen TV-Fußabdruck und verbesserte das Heimunterhaltungsangebot für Kunden landesweit.
- Im August 2025 ging Netplus eine Partnerschaft mit Nokia ein, um 400G- und SDAN-Technologie einzuführen, um Hochgeschwindigkeits-Breitband- und IPTV-Dienste in der Region Punjab zu skalieren und die Netzwerkkapazität und Servicequalität zu verbessern.
- Im August 2025 erweiterte die Vodafone Group ihre Partnerschaft mit Kaltura, um Cloud-TV-Dienste mithilfe von KI-gesteuerten Lösungen für bessere Benutzerbindung und Personalisierung zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Übertragungstyp, Gerätetyp, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Internet Protocol Television (IPTV) wird weiterhin expandieren, angetrieben durch die steigende Nachfrage nach qualitativ hochwertigem Live- und On-Demand-Digitalinhalt.
- Die zunehmende Bereitstellung von Glasfaseranschlüssen und Hochgeschwindigkeits-Breitbandnetzen wird die Zuverlässigkeit und Akzeptanz von IPTV-Diensten stärken.
- Die Integration von IPTV-Plattformen mit OTT-Diensten wird weiter verbreitet, was einheitliche und flexible Inhaltsbereitstellungsmodelle ermöglicht.
- Cloud-basierte IPTV-Architekturen werden aufgrund von Skalierbarkeit, Kosteneffizienz und schnellerer Dienstbereitstellung an Bedeutung gewinnen.
- Künstliche Intelligenz und Datenanalysen werden eine größere Rolle bei der Personalisierung von Inhalten und der Optimierung der Benutzererfahrung spielen.
- Die Durchdringung von Smart-TVs und verbundenen Geräten wird ein entscheidender Faktor bleiben, der den Multi-Screen-IPTV-Konsum unterstützt.
- Telekommunikationsanbieter werden zunehmend IPTV mit Internet- und Sprachdiensten bündeln, um die Kundenbindung zu verbessern.
- Das Wachstum in Unternehmens- und Hospitality-IPTV-Anwendungen wird zusätzliche Einnahmemöglichkeiten schaffen.
- Erweiterte Cybersicherheit und Technologien zum Schutz von Inhalten werden entscheidend sein, um Bedenken hinsichtlich Piraterie zu adressieren.
- Aufstrebende Märkte werden eine schnellere IPTV-Akzeptanz erleben, unterstützt durch Digitalisierungsinitiativen und verbesserten Internetzugang.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Internet Protocol Television (IPTV) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate (CAGR) wird der Markt für Internet Protocol Television (IPTV) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Internet Protocol Television (IPTV) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Internet Protocol Television (IPTV) antreiben?
Wer sind die führenden Unternehmen im Markt für Internet Protocol Television (IPTV)?
Welche Region hatte 2024 den größten Anteil am Markt für Internet Protocol Television (IPTV)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Internetprotokollfernsehen (IPTV) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Internetprotokollfernsehen (IPTV) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 80,470 million → 2032: USD 271,924.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Internetprotokollfernsehen (IPTV) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Internetprotokollfernsehen (IPTV) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Internetprotokollfernsehen (IPTV) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Internetprotokollfernsehen (IPTV) Market Drivers
- 3.3 Markt für Internetprotokollfernsehen (IPTV) Market Restraints & Challenges
- 3.4 Markt für Internetprotokollfernsehen (IPTV) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Internetprotokollfernsehen (IPTV) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Internetprotokollfernsehen (IPTV) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Internetprotokollfernsehen (IPTV) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Internetprotokollfernsehen (IPTV) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Internetprotokollfernsehen (IPTV) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Internetprotokollfernsehen (IPTV) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Internetprotokollfernsehen (IPTV) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Internetprotokollfernsehen (IPTV) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Internetprotokollfernsehen (IPTV) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Internetprotokollfernsehen (IPTV) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Internetprotokollfernsehen (IPTV) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Internetprotokollfernsehen (IPTV) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Internetprotokollfernsehen (IPTV) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Internetprotokollfernsehen (IPTV) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Internetprotokollfernsehen (IPTV) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Internetprotokollfernsehen (IPTV) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Internetprotokollfernsehen (IPTV) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Internetprotokollfernsehen (IPTV) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Internetprotokollfernsehen (IPTV) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
