
Marktübersicht des drahtlosen fetalen Überwachungssystems:
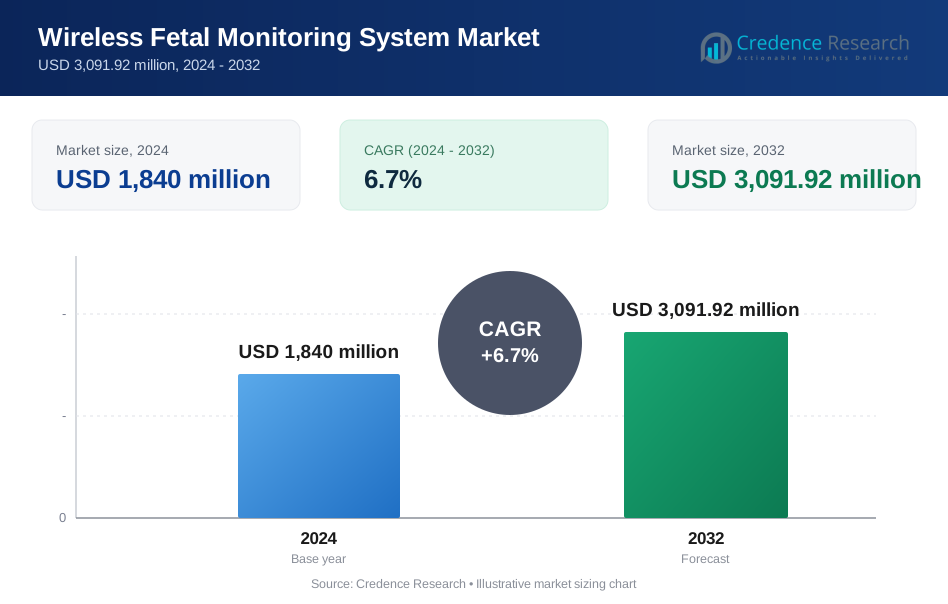
Die Marktgröße des drahtlosen fetalen Überwachungssystems wurde im Jahr 2024 auf 1.840 Millionen USD geschätzt und soll bis 2032 3.091,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße des drahtlosen fetalen Überwachungssystems 2024 | 1.840 Millionen USD |
| Markt, CAGR des drahtlosen fetalen Überwachungssystems | 6,7% |
| Marktgröße des drahtlosen fetalen Überwachungssystems 2032 | 3.091,92 Millionen USD |
Einblicke in den Markt für drahtlose fetale Überwachungssysteme
- Das Marktwachstum wird durch die steigende Inzidenz von Risikoschwangerschaften, die zunehmende Nachfrage nach kontinuierlicher pränataler Überwachung und die wachsende Akzeptanz von Fern- und häuslichen Betreuungslösungen in Krankenhäusern und Kliniken angetrieben.
- Zu den wichtigsten Markttrends gehören die Integration der drahtlosen fetalen Überwachung mit Telemedizinplattformen, cloudbasiertes Datenaustausch und KI-gestützte Analysen, während das Segment Instrumente mit einem Anteil von 64,2 % im Jahr 2024 dominierte und die fetale Herzfrequenzüberwachung mit einem Anteil von 71,6 % die Anwendungen anführte.
- Marktbeschränkungen umfassen hohe Gerätekosten, begrenzte Erstattungen für Fernüberwachungsdienste für Feten und Bedenken hinsichtlich Datensicherheit, Datenschutz und regulatorischer Compliance in verschiedenen Regionen.
- Regional führte Nordamerika mit einem Anteil von 38,6 % im Jahr 2024, gefolgt von Europa mit 29,4 %, dem asiatisch-pazifischen Raum mit 22,1 %, Lateinamerika mit 6,1 % und dem Nahen Osten & Afrika mit 3,8 %, was die unterschiedliche Reife der Gesundheitsinfrastruktur widerspiegelt.

Analyse der Marktsegmentierung:
Nach Produkttyp:
Der Markt für drahtlose fetale Überwachungssysteme wird nach Produkttyp vom Instrumenten-Segment angeführt, das im Jahr 2024 einen Marktanteil von 64,2 % ausmachte, angetrieben durch seine entscheidende Rolle bei der kontinuierlichen, Echtzeit-Überwachung des Fetus während der pränatalen und intrapartalen Versorgung. Instrumente integrieren drahtlose Sensoren, Datenübertragungsmodule und fortschrittliche Analysen, was sie in klinischen und häuslichen Umgebungen unverzichtbar macht. Die hohe Akzeptanz wird durch die steigende Nachfrage nach nicht-invasiver Überwachung, verbesserten Komfort für Mütter und wachsende Investitionen von Krankenhäusern in vernetzte geburtshilfliche Geräte unterstützt. Zubehör & Verbrauchsmaterialien ergänzen die Systemnutzung, bleiben jedoch aufgrund des niedrigeren Stückwerts und der ersatzgetriebenen Nachfrage sekundär.
- Zum Beispiel überwacht das Novii+ Wireless Patch System von GE Healthcare, das im Februar 2024 von der FDA zugelassen wurde, nicht-invasiv die fetale Herzfrequenz, die mütterliche Herzfrequenz und die Uterusaktivität bereits ab der 34. Schwangerschaftswoche mithilfe eines gürtellosen Patches, um die Mobilität der Mutter während der Geburt zu verbessern.
Nach Anwendung:
Nach Anwendung dominierte die Überwachung der fetalen Herzfrequenz den Markt für drahtlose fetale Überwachungssysteme mit einem Anteil von 71,6 % im Jahr 2024, was ihre zentrale Bedeutung bei der Erkennung von fetalem Distress, Hypoxie und abnormalen Herzmustern widerspiegelt. Die kontinuierliche Bewertung der fetalen Herzfrequenz ist ein Standardbestandteil der pränatalen und Geburtsüberwachung, was die Einführung drahtloser Systeme erheblich steigert. Das Wachstum wird durch steigende Hochrisikoschwangerschaften, zunehmende Betonung auf frühzeitige Diagnose und technologische Fortschritte, die eine genaue Fernüberwachung ermöglichen, vorangetrieben. Die Überwachung des intrauterinen Drucks hat einen kleineren Anteil, da sie typischerweise in bestimmten Geburtsbedingungen und nicht in der routinemäßigen pränatalen Betreuung eingesetzt wird.
- Zum Beispiel verwendet das Novii Wireless Patch System von GE Healthcare ein einziges Peel-and-Stick-Patch mit abdominalen Elektroden, um nicht-invasiv die fetale Herzfrequenz über das fetale EKG, die mütterliche Herzfrequenz und die Uterusaktivität gleichzeitig zu messen, sogar ab der 34. Schwangerschaftswoche.
Nach Endverbraucher:
Das Segment Krankenhäuser hielt die dominierende Position im Markt für drahtlose fetale Überwachungssysteme und erlangte einen Marktanteil von 58,9 % im Jahr 2024, unterstützt durch hohe Patientenzahlen, fortschrittliche geburtshilfliche Infrastruktur und die Verfügbarkeit qualifizierter Gesundheitsfachkräfte. Krankenhäuser sind frühe Anwender von drahtlosen Überwachungstechnologien, um die Effizienz der Arbeitsabläufe zu verbessern, eine zentrale Überwachung zu ermöglichen und die Ergebnisse für Mutter und Fötus zu verbessern. Eine starke Erstattungsabdeckung und steigende Investitionen in digitale Entbindungsstationen verstärken die Dominanz weiter. Frauenarztpraxen und häusliche Pflege wachsen stetig, bleiben jedoch hinter den Krankenhäusern zurück, da die Infrastruktur begrenzt ist und die Geräteverbreitung geringer ist.
Wichtige Wachstumstreiber
Steigende Inzidenz von Hochrisikoschwangerschaften
Der Markt für drahtlose fetale Überwachungssysteme wird erheblich durch die steigende Inzidenz von Hochrisikoschwangerschaften angetrieben, die mit fortgeschrittenem mütterlichem Alter, Schwangerschaftsdiabetes, Bluthochdruck, Fettleibigkeit und lebensstilbedingten Gesundheitszuständen verbunden sind. Diese Schwangerschaften erfordern eine kontinuierliche fetale Überwachung, um frühe Anzeichen von Distress zu erkennen und mütterliche sowie neonatale Komplikationen zu reduzieren. Drahtlose fetale Überwachungssysteme unterstützen die ununterbrochene Überwachung der fetalen Herzfrequenz und der Uterusaktivität, während sie die Mobilität der Mutter ermöglichen. Steigendes klinisches Bewusstsein und Betonung auf präventive pränatale Betreuung beschleunigen die Einführung in Krankenhäusern und spezialisierten Entbindungszentren.
- Zum Beispiel hat Philips das Avalon CL Fetal and Maternal Pod and Patch eingeführt, eine drahtlose Einweglösung für Risikoschwangerschaften, die die physischen Interaktionen zwischen Klinikern und Patienten reduziert.
Wachsende Nachfrage nach Fern- und häuslicher Überwachung von Schwangeren
Die steigende Nachfrage nach Lösungen für die Fernüberwachung im Gesundheitswesen ist ein wichtiger Wachstumstreiber im Markt für drahtlose fetale Überwachungssysteme. Drahtlose Überwachungssysteme ermöglichen häusliche fetale Beurteilungen, reduzieren häufige Krankenhausbesuche und gewährleisten gleichzeitig die Echtzeit-Datenübertragung an Kliniker. Dieser Ansatz verbessert den Patientenkomfort, erhöht die Zugänglichkeit der Versorgung in ländlichen Regionen und senkt die Gesamtkosten im Gesundheitswesen. Die zunehmende Nutzung von Telemedizin-Plattformen und digitalen Schwangerschaftsprogrammen stärkt die Nachfrage nach vernetzten fetalen Überwachungslösungen weiter.
- Zum Beispiel ermöglicht das INVU-System der Nuvo Group die Fernüberwachung der fetalen Herzfrequenz und der Uterusaktivität zu Hause über einen drahtlosen Gürtel mit Cloud-Verarbeitung; die klinische Validierung zeigte Übereinstimmungsgrenzen innerhalb von ±8 bpm der Standard-Kardiotokographie, was sichere Non-Stress-Tests zu Hause unterstützt.
Fortschritte in drahtloser und Sensortechnologie
Technologische Fortschritte in der drahtlosen Konnektivität, der Sensorpräzision und der Datenanalyse beschleunigen das Wachstum im Markt für drahtlose fetale Überwachungssysteme. Innovationen wie Bluetooth-fähige Sensoren, cloudbasierte Überwachungsplattformen und KI-unterstützte fetale Musteranalyse verbessern die Signalgenauigkeit und die klinische Entscheidungsfindung. Diese Fortschritte reduzieren Bewegungsartefakte, erhöhen die Zuverlässigkeit und unterstützen die nahtlose Integration mit Krankenhausinformationssystemen, wodurch die drahtlose fetale Überwachung effizienter und klinisch wertvoller wird.
Wichtige Trends & Chancen
Integration mit digitalen Gesundheits- und Telemedizin-Plattformen
Die Integration von drahtlosen fetalen Überwachungssystemen mit digitalen Gesundheits- und Telemedizin-Plattformen stellt einen wichtigen Trend im Markt für drahtlose fetale Überwachungssysteme dar. Cloud-Konnektivität, mobile Anwendungen und die Integration elektronischer Gesundheitsakten ermöglichen Echtzeitüberwachung, automatisierte Warnungen und Fernüberwachung durch Kliniker. Dieser Trend unterstützt frühzeitige Interventionen, verbessert Schwangerschaftsergebnisse und steht im Einklang mit wertorientierten Gesundheitsmodellen. Wachsende Investitionen in intelligente Entbindungsstationen und digitale pränatale Versorgungslösungen schaffen anhaltende Chancen für die Marktexpansion.
- Zum Beispiel verwendet das Novii+ Wireless Patch System von GE Healthcare einen nichtinvasiven tragbaren Sensor, um die fetale Herzfrequenz, die mütterliche Herzfrequenz und die Uterusaktivität ab der 34. Schwangerschaftswoche zu messen und die Daten drahtlos für die Fernüberwachung zu übertragen.
Erweiterung von häuslichen und tragbaren Überwachungslösungen
Die Erweiterung von häuslichen und tragbaren Lösungen zur fetalen Überwachung schafft starke Chancen im Markt für drahtlose fetale Überwachungssysteme. Drahtlose Geräte ermöglichen es werdenden Müttern, routinemäßige fetale Überwachungen außerhalb klinischer Umgebungen durchzuführen, ohne die Datenpräzision zu beeinträchtigen. Dieser Trend unterstützt die Langzeitüberwachung bei Risikoschwangerschaften und die Nachsorge nach der Entlassung. Die zunehmende Akzeptanz tragbarer Medizintechnologien durch Verbraucher und die wachsende Unterstützung von Versicherern für Fernüberwachungsdienste für Schwangere dürften die Akzeptanz fördern.
- Zum Beispiel ermöglicht das AN24 von Monica Healthcare, ein tragbarer drahtloser Monitor mit abdominalen EKG-Elektroden, die kontinuierliche Aufzeichnung der fetalen Herzfrequenz (FHR), der mütterlichen Herzfrequenz (MHR) und der Uterusaktivität (UA) für über 22 Stunden in der häuslichen Pflege.
Wichtige Herausforderungen
Hohe Kosten der Geräte und begrenzte Erstattung
Hohe Gerätekosten bleiben eine zentrale Herausforderung für den Markt für drahtlose fetale Überwachungssysteme, insbesondere in kostenempfindlichen und aufstrebenden Gesundheitssystemen. Fortschrittliche drahtlose Überwachungslösungen erfordern komplexe Hardware-, Software- und Konnektivitätskomponenten, die die Gesamtkosten des Systems erhöhen. Begrenzte Erstattungsabdeckung für Fernüberwachungsdienste bei fetaler Überwachung schränkt die Einführung in kleineren Krankenhäusern und Kliniken weiter ein. Budgetbeschränkungen und ungleiche Erstattungspolitiken verlangsamen weiterhin die großflächige Implementierung.
Datensicherheit, Datenschutz und regulatorische Barrieren
Datensicherheit und regulatorische Compliance stellen anhaltende Herausforderungen im Markt für drahtlose fetale Überwachungssysteme dar. Drahtlose Datenübertragung und cloudbasierte Plattformen werfen Bedenken hinsichtlich des Datenschutzes von Patientendaten und Cyber-Sicherheitsrisiken auf. Die Einhaltung strenger Vorschriften für medizinische Geräte und digitaler Gesundheitsstandards erhöht die Entwicklungskosten und verlängert die Zulassungszeiten. Unterschiede in den regulatorischen Rahmenbedingungen zwischen den Regionen erschweren den globalen Markteintritt weiter und verlangsamen die weitverbreitete Einführung drahtloser Technologien zur fetalen Überwachung.
Regionale Analyse
Nordamerika
Der Markt für drahtlose fetale Überwachungssysteme in Nordamerika machte 2024 einen Marktanteil von 38,6 % aus, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Akzeptanz digitaler Gesundheitstechnologien und starkes Bewusstsein für die Überwachung von Mutter und Fötus. Krankenhäuser und Entbindungszentren in den Vereinigten Staaten und Kanada setzen aktiv drahtlose Überwachungssysteme ein, um Risikoschwangerschaften zu managen und klinische Arbeitsabläufe zu verbessern. Günstige Erstattungspolitiken, hohe Gesundheitsausgaben und die frühe Einführung der Telemedizin unterstützen die Marktführerschaft weiter. Ständige Investitionen in vernetzte medizinische Geräte und die starke Präsenz führender Hersteller stärken die dominante Position Nordamerikas.
Europa
Europa hielt 2024 einen Anteil von 29,4 % am Markt für drahtlose fetale Überwachungssysteme, unterstützt durch gut etablierte öffentliche Gesundheitssysteme und wachsendes Augenmerk auf die Sicherheit von Müttern. Länder wie Deutschland, das Vereinigte Königreich und Frankreich übernehmen drahtlose fetale Überwachung, um die Effizienz der pränatalen und intrapartalen Versorgung zu verbessern. Regierungsinitiativen zur Förderung digitaler Gesundheit, kombiniert mit steigendem mütterlichem Alter und zunehmenden Risikoschwangerschaften, treiben die Nachfrage an. Strenge regulatorische Standards gewährleisten die Zuverlässigkeit der Produkte, während die zunehmende Akzeptanz von Fernüberwachungslösungen in Krankenhäusern und Kliniken das stetige regionale Wachstum weiterhin unterstützt.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 22,1 % Marktanteil im Jahr 2024 im Markt für drahtlose fetale Überwachungssysteme, angetrieben durch steigende Geburtenraten, verbesserte Gesundheitsinfrastruktur und zunehmendes Bewusstsein für pränatale Überwachung. Die rasche Expansion privater Krankenhäuser, wachsender Medizintourismus und die zunehmende Akzeptanz drahtloser medizinischer Geräte in Ländern wie China, Indien und Japan unterstützen das Marktwachstum. Investitionen der Regierung in Programme zur Gesundheitsversorgung von Müttern und der Ausbau von Telemedizin-Diensten beschleunigen die Akzeptanz weiter. Große Patientenzahlen und ein zunehmender Fokus auf die Reduzierung der Mütter- und Neugeborenensterblichkeit stärken das langfristige Wachstumspotenzial.
Lateinamerika
Lateinamerika machte 6,1 % des Marktes für drahtlose fetale Überwachungssysteme im Jahr 2024 aus, unterstützt durch allmähliche Verbesserungen beim Zugang zur Gesundheitsversorgung von Müttern und der Krankenhausinfrastruktur. Länder wie Brasilien und Mexiko übernehmen zunehmend drahtlose fetale Überwachungssysteme, um die pränatale Versorgung zu verbessern und schwangerschaftsbedingte Komplikationen zu bewältigen. Das wachsende Bewusstsein für die Vorteile der frühen fetalen Überwachung, gepaart mit steigenden Investitionen in die private Gesundheitsversorgung, treibt die Marktexpansion voran. Allerdings schränken begrenzte Erstattungsabdeckung und Budgetbeschränkungen die schnellere Akzeptanz weiterhin ein, wodurch der gesamte Marktanteil vergleichsweise moderat bleibt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen 3,8 % Anteil am Markt für drahtlose fetale Überwachungssysteme im Jahr 2024, was die aufkommende Akzeptanz in sich entwickelnden Gesundheitssystemen widerspiegelt. Das Wachstum wird durch steigende Investitionen in die Krankenhausinfrastruktur, den zunehmenden Fokus der Regierung auf die Gesundheit von Müttern und Neugeborenen und den Ausbau privater Gesundheitseinrichtungen in Ländern wie Saudi-Arabien, den VAE und Südafrika unterstützt. Die Akzeptanz bleibt aufgrund von Kostenempfindlichkeit und begrenztem Zugang in ländlichen Gebieten ungleichmäßig, aber verbesserte Gesundheitspolitiken und eine schrittweise Digitalisierung unterstützen die stetige regionale Marktentwicklung.
Marktsegmentierungen für drahtlose fetale Überwachungssysteme:
Nach Produkttyp:
- Instrument
- Zubehör & Verbrauchsmaterialien
Nach Anwendung
- Überwachung der fetalen Herzfrequenz
- Überwachung des intrauterinen Drucks
Nach Endbenutzer
- Krankenhäuser
- Geburts- & Frauenkliniken
- Pflege zu Hause
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für drahtlose fetale Überwachungssysteme zeichnet sich durch die Präsenz von Schlüsselakteuren wie Koninklijke Philips N.V., GE HealthCare, Siemens Healthineers, Medtronic plc und Arjo (Huntleigh Healthcare) aus, die sich auf die Erweiterung drahtloser Überwachungsportfolios und die Stärkung digitaler Lösungen für die Geburtsmedizin konzentrieren. Marktteilnehmer konkurrieren durch Produktinnovation, Systemintegration und strategische Partnerschaften mit Krankenhäusern und Telemedizinanbietern. Unternehmen investieren in fortschrittliche Sensoren, Cloud-Konnektivität und KI-gestützte Analysen, um die Signalgenauigkeit und klinische Entscheidungsfindung zu verbessern. Die Expansion in die häusliche Pflege und Anwendungen zur Fernüberwachung ist ein wichtiger strategischer Fokus, der langfristiges Patientenengagement und wiederkehrende Einnahmemodelle unterstützt. Die Einhaltung von Vorschriften, Datensicherheitsfähigkeiten und die Interoperabilität mit Krankenhausinformationssystemen spielen eine entscheidende Rolle bei der Differenzierung. Der zunehmende Fokus auf wertorientierte maternale Versorgung und Workflow-Effizienz prägt weiterhin die Wettbewerbsstrategien globaler und regionaler Akteure.
Analyse der Hauptakteure
- Shenzhen Aeon Technology Co., Ltd.
- Koninklijke Philips N.V.
- Mediana Co. Ltd.
- Shenzhen Jumper Medical Equipment Co., Ltd.
- Dixion Vertrieb der Medizingeräte GmbH
- Sunray Medical Apparatus Co., Ltd.
- OBMedical Company
- Shenzhen Unicare Electronic Co., Ltd.
- Huntleigh Healthcare Limited (ARJO Family)
- Shenzhen Lai Kang Ning Medical Technology Co. Ltd.
Neueste Entwicklungen
- Im November 2024 erhielt GE HealthCare eine erweiterte FDA 510(k)-Zulassung für sein Novii+ Wireless Patch System, das die nichtinvasive Überwachung der fetalen Herzfrequenz, der mütterlichen Herzfrequenz und der Uterusaktivität bei schwangeren Patientinnen ab der 34. Woche ermöglicht.
- Im September 2024 brachte Comen die CF5- und CF8-Fetal- und Müttermonitore auf den Markt, die verbesserte Konnektivität, Präzision und Fähigkeiten zur Überwachung von Drillingen bieten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für drahtlose fetale Überwachungssysteme wird weiter wachsen, da die Nachfrage nach kontinuierlicher und nichtinvasiver pränataler Überwachung weltweit zunimmt.
- Die Akzeptanz von Fern- und häuslichen fetalen Überwachungslösungen wird aufgrund der zunehmenden Integration der Telemedizin steigen.
- Technologische Fortschritte in der drahtlosen Konnektivität und Sensorgenauigkeit werden die Zuverlässigkeit der Überwachung und die klinischen Ergebnisse verbessern.
- Krankenhäuser werden die Hauptanwender bleiben, unterstützt durch Investitionen in digitale Infrastruktur für die Geburtsmedizin.
- Häusliche Pflege und ambulante Überwachungsanwendungen werden bei Hochrisikoschwangerschaften stärker akzeptiert.
- Die Integration mit elektronischen Gesundheitsakten und digitalen Gesundheitsplattformen wird die Datenzugänglichkeit und klinische Entscheidungsfindung verbessern.
- Der zunehmende Fokus auf die Sicherheit von Mutter und Neugeborenem wird die anhaltende Nachfrage in entwickelten und aufstrebenden Märkten antreiben.
- Schwellenländer werden eine schnellere Akzeptanz erleben, da sich die Gesundheitsinfrastruktur und das Bewusstsein verbessern.
- Hersteller werden den Schwerpunkt auf Datensicherheit, regulatorische Compliance und Interoperabilität legen, um ihre Marktposition zu stärken.
- Strategische Partnerschaften und Produktinnovationen werden zentral für die langfristige Wettbewerbsfähigkeit des Marktes bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für drahtlose fetale Überwachungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für drahtlose fetale Überwachungssysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für drahtlose fetale Überwachungssysteme hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für drahtlose fetale Überwachungssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für drahtlose fetale Überwachungssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für drahtlose fetale Überwachungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für drahtlose fetale Überwachungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für drahtlose fetale Überwachungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,840 million → 2032: USD 3,091.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für drahtlose fetale Überwachungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für drahtlose fetale Überwachungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für drahtlose fetale Überwachungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für drahtlose fetale Überwachungssysteme Market Drivers
- 3.3 Markt für drahtlose fetale Überwachungssysteme Market Restraints & Challenges
- 3.4 Markt für drahtlose fetale Überwachungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für drahtlose fetale Überwachungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für drahtlose fetale Überwachungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für drahtlose fetale Überwachungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für drahtlose fetale Überwachungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für drahtlose fetale Überwachungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für drahtlose fetale Überwachungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für drahtlose fetale Überwachungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für drahtlose fetale Überwachungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für drahtlose fetale Überwachungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für drahtlose fetale Überwachungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für drahtlose fetale Überwachungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für drahtlose fetale Überwachungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für drahtlose fetale Überwachungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für drahtlose fetale Überwachungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für drahtlose fetale Überwachungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für drahtlose fetale Überwachungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für drahtlose fetale Überwachungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für drahtlose fetale Überwachungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für drahtlose fetale Überwachungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
