
Marktübersicht:
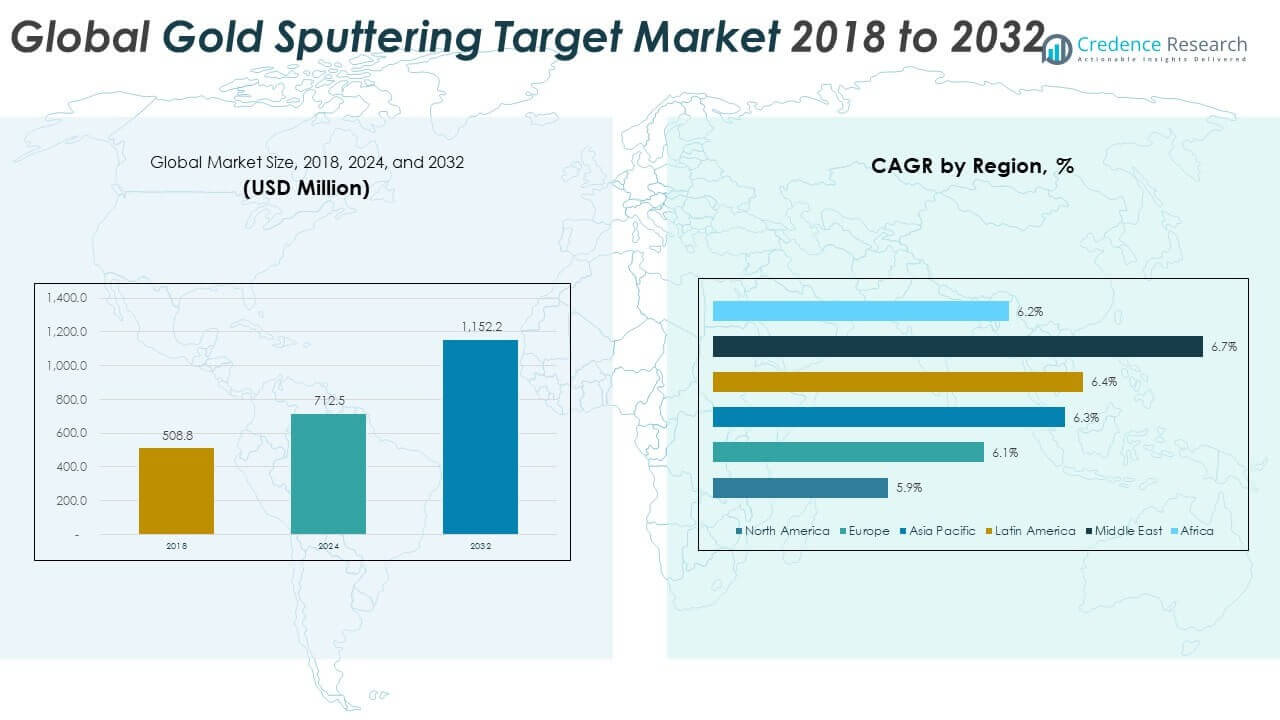
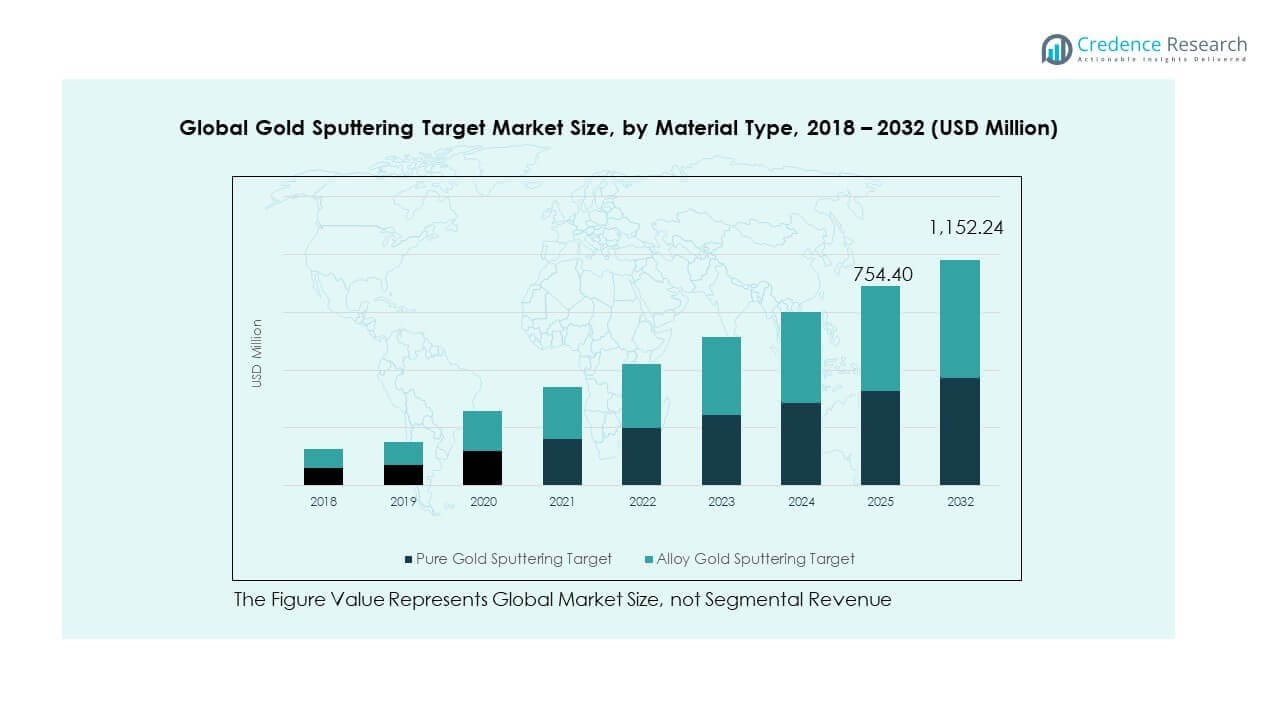
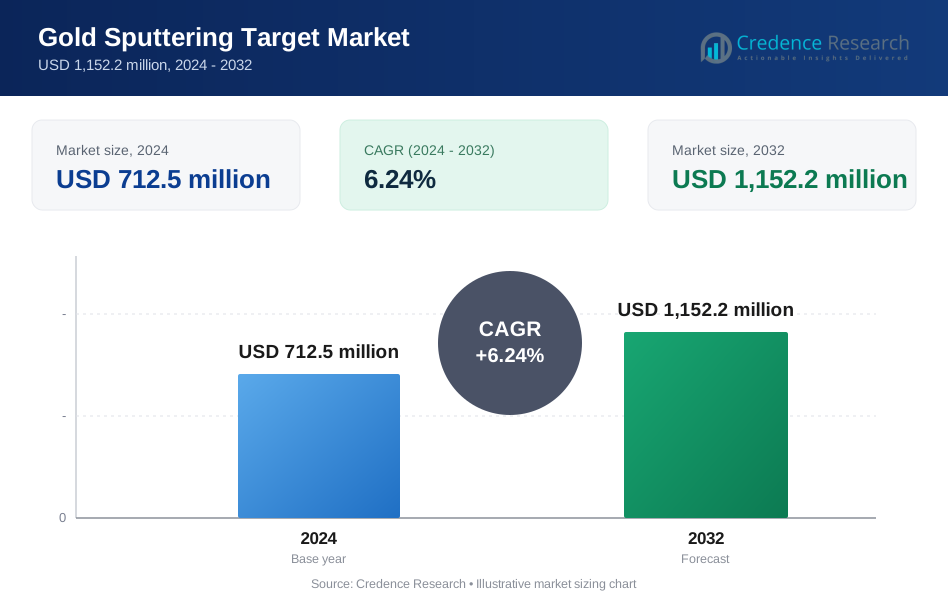
Die Größe des globalen Marktes für Gold-Sputtering-Targets wurde 2018 mit 508,8 Millionen USD bewertet und soll bis 2024 auf 712,5 Millionen USD und bis 2032 auf 1.152,2 Millionen USD anwachsen, mit einer CAGR von 6,24 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gold-Sputtering-Targets 2024 | 712,5 Millionen USD |
| Markt für Gold-Sputtering-Targets, CAGR | 6,24 % |
| Marktgröße für Gold-Sputtering-Targets 2032 | 1.152,2 Millionen USD |
Der Markt wächst aufgrund der steigenden Halbleiterfertigung und der fortschrittlichen Elektronikproduktion weltweit. Gold-Sputtering-Targets unterstützen hohe Leitfähigkeit und Korrosionsbeständigkeit in mikroelektronischen Schichten. Starke Nachfrage kommt aus der Herstellung von MEMS, Sensoren und optoelektronischen Geräten. Die Expansion von Display-Panels und OLED-Technologien erhöht den Bedarf an Dünnschichtabscheidung. Medizinische Geräte treiben die Akzeptanz durch zuverlässige Beschichtungsanforderungen voran. Anwendungen in Luft- und Raumfahrt sowie Verteidigung bevorzugen Gold-Targets für stabile Leistung. Die kontinuierliche Miniaturisierung von Chips erhält die langfristige Materialnachfrage aufrecht.
Asien-Pazifik führt aufgrund großer Halbleiterfabriken in China, Taiwan, Südkorea und Japan. Diese Länder investieren stark in Foundries, Verpackung und Display-Herstellungskapazitäten. Nordamerika bleibt stark, unterstützt durch fortschrittliche F&E und Verteidigungselektronikproduktion. Europa zeigt eine stabile Nachfrage aus der Automobil-Elektronik und industriellen Sensoren. Wachstumschancen ergeben sich in Südostasien mit neuen Fabriken und OSAT-Anlagen. Indien gewinnt an Bedeutung durch Anreize zur Elektronikfertigung und Lokalisierung der Lieferkette. Die Gesamtführung spiegelt die technologische Tiefe und das Fertigungsvolumen wider.
Markteinblicke:
- Der globale Markt für Gold-Sputtertargets wurde 2018 auf 508,8 Millionen USD geschätzt, erreichte 2024 712,5 Millionen USD und soll bis 2032 1.152,2 Millionen USD erreichen, mit einer CAGR von 6,24 %, angetrieben durch die anhaltende Nachfrage aus der hochpräzisen Elektronikfertigung.
- Asien-Pazifik (~38 %), Europa (~24 %) und Nordamerika (~18,5 %) stellen die drei größten regionalen Anteile dar, unterstützt durch eine starke Halbleiterfertigungskapazität, fortschrittliche Automobilelektronik, Luft- und Raumfahrtnachfrage und etablierte Lieferantennetzwerke.
- Der Nahe Osten (~7 %) ist die am schnellsten wachsende Region, unterstützt durch die Erweiterung der Verteidigungselektronik, Investitionen in Medizintechnik und nationale Programme, die sich auf fortschrittliche Fertigungs- und Forschungsinfrastrukturen konzentrieren.
- Nach Materialtyp machen reine Gold-Sputtertargets etwa 65 % des Anteils aus, was die Präferenz für ultra-hochreine Beschichtungen in Halbleitern, Luft- und Raumfahrt sowie medizinischen Geräten widerspiegelt.
- Legierte Gold-Sputtertargets halten etwa 35 % des Anteils, angetrieben durch Kosteneffizienz und Anforderungen an mechanische Stabilität in Display-Panels, Datenspeicherung und ausgewählten industriellen Elektronikanwendungen.
Markttreiber:
Steigende Nachfrage nach Halbleiterfertigung und fortschrittlicher Mikroelektronik
Der globale Markt für Gold-Sputtertargets profitiert von der stetigen Erweiterung der Halbleiterkapazität weltweit. Chiphersteller erhöhen die Waferproduktion für Logik- und Speichergeräte. Goldtargets unterstützen stabile Leitfähigkeit in feinen Verbindungsschichten. Miniaturisierte Knotenstrukturen erhöhen den Bedarf an präzisen Beschichtungen. Hohe Ertragsanforderungen begünstigen zuverlässige Sputtermaterialien. Es unterstützt die Abscheidungsuniformität über komplexe Chip-Designs hinweg. Foundry-Investitionen stärken langfristige Beschaffungszyklen. Elektronik-Selbstversorgungsprogramme verstärken diesen Nachfrage-Trend. Neue Foundries in Südostasien und Indien fügen Backend-Verpackungslinien hinzu, was die lokale Nachfrage ankurbelt. Neuere EUV-Lithografieknoten erfordern ebenfalls eine engere Dünnfilm-Uniformität, was die Präzision der Targetmaterialien erhöht.
- Zum Beispiel verfeinert Materion Gold konsequent auf 99,999 % Reinheit, um die Filmintegrität in hochwertigen Halbleiter-Dünnfilmanwendungen zu erhalten. Foundry-Investitionen stärken langfristige Beschaffungszyklen durch maßgeschneiderte Target-Designs für 300-mm-Fabs.
Erweiterte Akzeptanz bei MEMS-Sensoren und präziser Elektronik
Der globale Markt für Gold-Sputtertargets gewinnt durch die Integration von MEMS und Sensoren an Bedeutung. Automobil-, Medizin- und Industriesysteme verlassen sich auf präzise Sensorschichten. Goldbeschichtungen bieten chemische Stabilität und Signalgenauigkeit. Sie unterstützen die Zuverlässigkeit von Druck-, Bewegungs- und Biosensoren. Intelligente Geräte erhöhen die Sensordichte pro Einheit. OEMs bevorzugen bewährte Materialien mit vorhersehbarer Leistung. Hohe Sensorproduktion in großen Mengen sichert wiederkehrende Nachfrage. Dieser Treiber bleibt über mehrere Endanwendungen hinweg stark. Die Integration von Sensoren in tragbare Geräte, AR/VR-Headsets und Umweltmonitore steigert den Verbrauch. Foundries, die mit fabless Sensorentwicklern arbeiten, verlassen sich auf fehlerarme Sputtertargets für Volumensicherung.
- Zum Beispiel liefert JX Advanced Metals hochreine Targets, die auf die Herstellung von Halbleiter- und Sensorgeräten zugeschnitten sind, unterstützt durch Technologie in hochreiner Reinigung und gussarmen Einschlüssen.
Wachsende Rolle der High-End-Display- und Optoelektronikfertigung
Der globale Markt für Gold-Sputtering-Targets entwickelt sich mit dem Wachstum der Produktion von Premium-Displays. OLED- und Mikrodisplay-Panels erfordern hochwertige Dünnfilme. Goldtargets unterstützen die Abscheidung von Elektroden- und Reflexionsschichten. Sie gewährleisten eine gleichmäßige Helligkeit und eine lange Lebensdauer der Geräte. Display-Hersteller konzentrieren sich auf Ertragskontrolle und Fehlerreduzierung. Fortgeschrittene Fabriken verlassen sich auf gleichbleibende Sputterqualität. Zyklen der Unterhaltungselektronik erhalten die Panelproduktion aufrecht. Dieser Treiber steht in engem Zusammenhang mit der Einführung von Premium-Geräten. Neue Mikro-LED-Pilotlinien in Korea und Taiwan spezifizieren jetzt Goldschichten in Verbindungs- und Pixelstrukturen. Augmented-Reality- und Head-up-Display-Systeme beschleunigen die Anforderungen an präzise Beschichtungen in kompakten Formaten.
Zunehmender Einsatz in Medizinprodukten und Luft- und Raumfahrtelektronik
Der globale Markt für Gold-Sputtering-Targets wächst durch regulierte Anwendungsbereiche. Medizinische Implantate und Diagnosewerkzeuge erfordern biokompatible Beschichtungen. Gold erfüllt strenge Sicherheits- und Haltbarkeitsstandards. Es unterstützt die stabile Signalübertragung in kritischen Geräten. Die Luft- und Raumfahrtelektronik verlangt Widerstandsfähigkeit gegen Hitze und Korrosion. Verteidigungssysteme verlassen sich auf bewährte Materialleistung. Zertifizierungsprozesse bevorzugen etablierte Sputtering-Eingaben. Diese Sektoren gewährleisten eine stabile Basisnachfrage. Miniaturisierte implantierbare Sensoren und katheterbasierte Diagnostik erfordern ultradünne Goldfilme mit nachgewiesener Leistung. Luft- und Raumfahrt-OEMs verwenden goldbeschichtete Komponenten in Avioniksensoren und Hochfrequenzkommunikationshardware für thermische Stabilität.
Markttrends:
Verschiebung zu ultrahoher Reinheit und maßgeschneiderten Target-Qualitäten
Der globale Markt für Gold-Sputtering-Targets zeigt eine klare Bewegung hin zu höheren Reinheitsgraden. Halbleiterknoten erfordern strengere Kontaminationskontrolle. Target-Lieferanten verfeinern die Materialverarbeitungsmethoden. Dies ermöglicht eine bessere Filmkonsistenz und Ertragsstabilität. Kunden fordern maßgeschneiderte Abmessungen und Bonding-Formate. Maßgeschneiderte Targets reduzieren die Ausfallzeiten bei Werkzeugwechseln. Langfristige Lieferverträge werden immer häufiger. Dieser Trend spiegelt die höhere Fab-Prozess-Sophistizierung wider. Kleinere Korngrößen und gerichtete Korngrenzenorientierung bilden nun wichtige Produktunterscheidungsmerkmale für Tier-I-Fabs. Einige Hersteller bieten auch verbesserte Bonding-Kompatibilität für den Einsatz in leistungsstarken Sputterwerkzeugen an.
- Zum Beispiel verfeinern Materions entwickelte Targets die Korngröße und -orientierung, um die Lebensdauer und Filmuniformität zu verbessern und komplexe Anwendungen wie Leistungshalbleiter und Kommunikationsgeräte zu unterstützen. Langfristige Lieferverträge werden immer häufiger, was die höhere Fab-Prozess-Sophistizierung widerspiegelt.
Integration von Recycling- und Edelmetallrückgewinnungspraktiken
Der globale Markt für Gold-Sputtering-Targets stimmt mit Materialrückgewinnungsinitiativen überein. Hersteller gewinnen ungenutztes Gold aus verbrauchten Targets zurück. Geschlossene Recyclingkreisläufe reduzieren die Rohstoffexposition. Sie unterstützen die Kostenkontrolle in volatilen Metallpreiszyklen. Nachhaltigkeitsziele beeinflussen Beschaffungsentscheidungen. Große Fabriken arbeiten mit Rückgewinnungsspezialisten zusammen. Zurückgewonnenes Gold erfüllt strenge Wiederverwendungsstandards. Dieser Trend verbessert die Lieferresilienz. Automatisierte Rückgewinnungssysteme verarbeiten jetzt Sputterschilde und Schrott mit über 98% Goldrückgewinnungseffizienz. Integrierte Rückgewinnungsdienste verkürzen die Durchlaufzeit und verringern die Abhängigkeit der Kunden von frischen Metallquellen.
Steigende Präferenz für langfristige Lieferantenpartnerschaften
Der globale Markt für Gold-Sputtertargets spiegelt eine tiefere Zusammenarbeit zwischen Käufern und Lieferanten wider. Fertigungsanlagen suchen nach stabiler Qualität und Liefersicherheit. Mehrjährige Vereinbarungen reduzieren das Beschaffungsrisiko. Dies unterstützt die synchronisierte Kapazitätsplanung. Technischer Support wird Teil der Verträge. Lieferanten helfen bei der Prozessoptimierung. Vertrauensbasierte Beziehungen begrenzen den Lieferantenwechsel. Dieser Trend begünstigt etablierte Anbieter. Tier-I-Lieferanten entwickeln nun gemeinsam Sputterlösungen, die mit den Fahrplanzyklen der Kunden übereinstimmen. Leistungsvalidierung und Mustertargets sind in frühen Qualifizierungsprogrammen für Werkzeuge enthalten.
- Zum Beispiel arbeitet Heraeus mit führenden Halbleiterkunden durch mehrjährige Materiallieferverträge zusammen, die gemeinsame Prozessvalidierung und maßgeschneiderte Target-Entwicklung umfassen und die frühe Werkzeugqualifizierung und schnellere Hochlaufzeiten unterstützen.
Allmähliche Lokalisierung der Target-Herstellung in der Nähe großer Fabs
Der globale Markt für Gold-Sputtertargets tendiert zu regionalen Produktionszentren. Die Nähe verkürzt Lieferzeiten und Logistikrisiken. Lokale Fertigung unterstützt schnelle Anpassungen. Es stimmt mit nationalen Halbleiterstrategien überein. Handelsunsicherheiten fördern die regionale Beschaffung. Lieferanten investieren in der Nähe großer Fab-Cluster. Asien-Pazifik führt diesen Wandel an. Lokalisierung verbessert die betriebliche Agilität. Lokalisierte Sputter-Target-Bonding-Zentren sind jetzt in Südkorea, Indien und den VAE in Betrieb. Von der Regierung unterstützte Anreize fördern den Aufbau von Einrichtungen in der Nähe von speziellen Wirtschaftszonen für Elektronik (SEZs).
Analyse der Marktchancen:
Aussetzung gegenüber Goldpreisvolatilität und Kostenempfindlichkeit
Der globale Markt für Gold-Sputtertargets steht unter Preisdruck durch Schwankungen des Rohgoldpreises. Plötzliche Preisänderungen beeinflussen die Beschaffungsbudgets. Es erschwert die Preisgestaltung langfristiger Verträge. Endnutzer widerstehen häufigen Preisänderungen. Margenmanagement wird für Lieferanten komplex. Absicherungsstrategien erhöhen den Bedarf an Finanzplanung. Kleinere Käufer sind stärker exponiert. Kostenstabilität bleibt eine zentrale Herausforderung.
Strenge Qualitätskontrolle und hohe Zertifizierungsbarrieren
Der globale Markt für Gold-Sputtertargets operiert unter strengen Qualitätsanforderungen. Halbleiterfabriken setzen rigorose Materialstandards durch. Es erfordert fortgeschrittene Tests und Rückverfolgbarkeit. Zertifizierungszeiten verlängern Produktlancierungszyklen. Prozessfehler bergen das Risiko erheblicher finanzieller Verluste. Kleinere Lieferanten kämpfen mit den Kosten der Einhaltung. Kundenprüfungen erfordern kontinuierliche Investitionen. Eintrittsbarrieren begrenzen den neuen Wettbewerb.
Marktchancen:
Ausbau fortschrittlicher Halbleiterfabriken in aufstrebenden Volkswirtschaften
Der globale Markt für Gold-Sputtertargets gewinnt durch neue Fab-Investitionen an Chancen. Aufstrebende Länder fördern die lokale Chipfertigung. Es unterstützt die Nachfrage nach hochwertigen Sputtermaterialien. Regierungen bieten Anreize für die Elektronikproduktion. Neue Fabs diversifizieren globale Lieferketten. Die Installation von Ausrüstung treibt die anfängliche Target-Nachfrage an. Laufende Operationen sichern wiederholte Bestellungen. Diese Expansion eröffnet neue Kundenbasen.
Wachstum der Elektronik der nächsten Generation und spezialisierter Beschichtungen
Der globale Markt für Gold-Sputtering-Targets profitiert von Innovationen in der fortschrittlichen Elektronik. Quantenbauelemente und Photonik benötigen präzise Beschichtungen. Er unterstützt die Nachfrage nach Forschung und Pilotproduktion. Spezialisierte Anwendungen bevorzugen die Zuverlässigkeit von Gold. Universitäten und Labors erhöhen die Abscheideaktivität. Start-ups übernehmen Dünnschichttechnologien. Maßgeschneiderte Target-Lösungen gewinnen an Bedeutung. Innovationsgetriebene Nachfrage stärkt die zukünftigen Aussichten.
Marktsegmentierungsanalyse:
Nach Materialtyp: Dominanz von reinen Gold-Targets in Hochreinheitsanwendungen
Reine Gold-Sputtering-Targets dominieren die Nachfrage aufgrund ihrer unvergleichlichen Reinheit und Leitfähigkeit. Sie werden häufig in der Halbleiter-, Luft- und Raumfahrt- sowie Medizingerätebeschichtung eingesetzt, wo Präzision entscheidend ist. Sie unterstützen Anwendungen, die gleichmäßige Dünnschichten und Korrosionsbeständigkeit erfordern. Legierte Gold-Sputtering-Targets bieten Kostenvorteile und mechanische Festigkeit für weniger empfindliche Anwendungen. Diese Legierungen mischen Gold mit Elementen wie Silber oder Kupfer, um die Filmeigenschaften zu verbessern. Der Einsatz wächst in Sektoren wie Displays und Datenspeicherung. Der globale Markt für Gold-Sputtering-Targets balanciert Hochreinheitsbedürfnisse mit volumengetriebenen Legierungsanwendungen. Jeder Materialtyp unterstützt unterschiedliche technische und kommerzielle Anforderungen.
- Zum Beispiel erreichen Branchentargets oft Reinheitsgrade von 99,999 % (5N) für kritische Halbleiterprozesse, um strenge elektrische und Filmqualitätsstandards zu erfüllen. Legierte Gold-Sputtering-Targets bieten Kostenvorteile und mechanische Festigkeit für weniger empfindliche Anwendungen.
Nach Anwendung: Halbleiter und Displays treiben den Hauptverbrauch an
Halbleiter führen die Anwendungsnutzung an, da Goldschichten in fortschrittlichen Chips weit verbreitet integriert sind. Sie unterstützen Verbindungen und Bonding-Pads, bei denen Stabilität und Leitfähigkeit entscheidend sind. Display-Panels folgen mit starkem Wachstum in OLED- und MicroLED-Formaten. Gold ermöglicht reflektierende und leitfähige Schichten in High-End-Panels. Datenspeicheranwendungen nutzen Gold für magnetische Schichtungen und Komponenten von Lese-/Schreibköpfen. Solare Energieeinsätze profitieren von der Haltbarkeit und Leitfähigkeit von Gold in konzentrierten Photovoltaikzellen. Der globale Markt für Gold-Sputtering-Targets orientiert sich an leistungsintensiven Anwendungsbereichen, die präzises Beschichtungsverhalten erfordern.
- Zum Beispiel integrieren Hersteller im HDD-Segment goldgesputterte Materialien, um die Signalintegrität bei Hochgeschwindigkeits-Lese-/Schreiboperationen zu verbessern. Der Markt orientiert sich an leistungsintensiven Anwendungsbereichen, die präzises Beschichtungsverhalten in der fortschrittlichen Elektronik erfordern.
Nach Endverbrauch: Elektroniksektor beherrscht den größten Anteil
Der Elektroniksektor macht den größten Anteil aus, unterstützt durch Verbrauchsgeräte, Computer- und Kommunikationshardware. Er fordert konsistente Sputtermaterialien für die Massenproduktion. Automobilanwendungen wachsen aufgrund fortschrittlicher Fahrerassistenzsysteme und Sensorintegration. Die Luft- und Raumfahrt bevorzugt Gold-Sputtering für missionskritische elektronische Baugruppen. Medizinische Geräte übernehmen Goldbeschichtungen in Implantaten, Bildgebung und Diagnosesystemen. Der globale Markt für Gold-Sputtering-Targets bedient Branchen, in denen Zuverlässigkeit, Biokompatibilität und thermische Beständigkeit die Materialwahl bestimmen. Endverbraucher priorisieren Qualitätssicherung, Ertragsstabilität und Lieferkontinuität.
Segmentierung:
Nach Materialtyp
- Reines Gold-Sputtertarget
- Legierungs-Gold-Sputtertarget
Nach Anwendung
- Halbleiter
- Datenspeicherung
- Solarenergie
- Display-Panels
Nach Endverwendung
- Elektronik
- Automobil
- Luft- und Raumfahrt
- Medizinische Geräte
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für Gold-Sputtertargets wurde 2018 mit 96,17 Millionen USD bewertet und soll bis 2024 auf 131,97 Millionen USD und bis 2032 auf 207,63 Millionen USD anwachsen, mit einer CAGR von 5,9 % im Prognosezeitraum. Nordamerika hält einen geschätzten Anteil von 18,5 % am globalen Markt für Gold-Sputtertargets. Die Führungsposition der Region resultiert aus starken Halbleiterfertigungs- und Luftfahrtelektroniksektoren. Die USA treiben den Großteil der Nachfrage an, mit fortlaufenden Investitionen in verteidigungsfähige Elektronik und hochwertige medizinische Gerätefertigung. Dies unterstützt die frühe Einführung von hochreinen Goldtargets in regulierten Sektoren. Kanadische Unternehmen tragen ebenfalls durch F&E-Aktivitäten und Nischen-Elektronik bei. Lokale Lieferanten pflegen Partnerschaften mit Luftfahrtunternehmen und OEMs im Gesundheitswesen. Die Nachfrage bleibt stabil durch Qualitätssicherung und Resilienz der Lieferkette. Das Wachstum setzt sich mit lokalisierter Fertigung und Fortschritten in der Sensortechnologie fort.
Europa
Der europäische Markt für Gold-Sputtertargets wurde 2018 mit 122,73 Millionen USD bewertet und soll bis 2024 auf 170,81 Millionen USD und bis 2032 auf 274,00 Millionen USD anwachsen, mit einer CAGR von 6,1 % im Prognosezeitraum. Europa macht etwa 24 % des globalen Marktes für Gold-Sputtertargets aus. Die Region profitiert von robusten Automobil-Elektronik- und erneuerbaren Energieprogrammen. Deutschland, Frankreich und das Vereinigte Königreich führen bei der Einführung von Sputtertargets für Sensoren, fortschrittliche Displays und Solarbeschichtungen. Es unterstützt auch traditionelle Luft- und Raumfahrt- sowie Industrieanwendungen, die hochzuverlässige Komponenten erfordern. Europäische Anbieter betonen Nachhaltigkeit und das Recycling von Sputtermaterialien in geschlossenen Kreisläufen. Starke regulatorische Rahmenbedingungen treiben die zertifizierungskonforme Produktion voran. Forschungseinrichtungen erhöhen den Einsatz von Goldtargets in Pilotprojekten der Mikroelektronik. Die Nachfrage wächst mit Investitionen in E-Mobilität und digitale Gesundheit.
Asien-Pazifik
Die Größe des Gold-Sputter-Target-Marktes im asiatisch-pazifischen Raum wurde 2018 auf 191,07 Millionen USD geschätzt und soll bis 2024 auf 269,21 Millionen USD und bis 2032 auf 439,00 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält mit fast 38 % den größten Marktanteil am globalen Gold-Sputter-Target-Markt. Das Hauptwachstum stammt aus China, Japan, Südkorea und Taiwan. Diese Länder beherbergen die weltweit größten Halbleiter- und Display-Fertigungsanlagen. Es wird ein steigender Verbrauch aufgrund von fortschrittlicher Verpackung, OLED-Panel-Produktion und Sensorintegration verzeichnet. Regierungen unterstützen strategische Elektronik- und Chip-Souveränitätsprogramme. Lokale Lieferanten skalieren, um den Bedarf an großvolumigen Zielen zu decken. Auch in Indien und Südostasien wächst die Nachfrage durch EMS- und OSAT-Erweiterungen. Stärkerer innerregionaler Handel stärkt weiter die Zuverlässigkeit der Versorgung.
Lateinamerika
Die Größe des Gold-Sputter-Target-Marktes in Lateinamerika wurde 2018 auf 54,85 Millionen USD geschätzt und soll bis 2024 auf 77,51 Millionen USD und bis 2032 auf 126,86 Millionen USD anwachsen, mit einer CAGR von 6,4 % im Prognosezeitraum. Lateinamerika trägt etwa 11 % zum globalen Gold-Sputter-Target-Markt bei. Brasilien und Mexiko führen die Einführung durch Automobilelektronik, Montage von Diagnosegeräten und lokale Chip-Testeinheiten an. Die Region ist auf Importe angewiesen, um die Materialanforderungen zu erfüllen. Sie profitiert von globalen Lieferpartnerschaften und technischen Kooperationen. Universitäten und F&E-Labore erweitern die Nutzung der Dünnschichtabscheidung in Pilotprojekten. Von der Regierung geführte Digitalisierung und Modernisierung des Gesundheitswesens unterstützen den Verbrauch von Gold-Sputter-Targets. Es bleibt ein sich entwickelnder Markt mit langfristigem Wachstumspotenzial in der Industrieelektronik.
Mittlerer Osten
Die Größe des Gold-Sputter-Target-Marktes im Mittleren Osten wurde 2018 auf 34,50 Millionen USD geschätzt und soll bis 2024 auf 49,68 Millionen USD und bis 2032 auf 83,31 Millionen USD anwachsen, mit einer CAGR von 6,7 % im Prognosezeitraum. Der Mittlere Osten hält einen Anteil von 7 % am globalen Gold-Sputter-Target-Markt. Die Nachfrage wird durch Luft- und Raumfahrtelektronik, Verteidigungsproduktion und Medizintechnologien angetrieben. Die GCC-Länder investieren in Forschungszentren und intelligente Stadtsysteme mit Sensorintegration. Israel führt die regionale Innovation mit einer starken Präsenz in Mikroelektronik und biomedizinischen Geräten an. Es unterstützt die Beschaffung von Gold-Sputter-Targets für Präzisionsanwendungen. Lokalisierungsprogramme fördern den Zugang zu Materialien und fortschrittlichen Fertigungswerkzeugen. Regionale Initiativen stimmen mit digitaler Infrastruktur und Gesundheitsdiagnostik überein.
Afrika
Die Größe des Gold-Sputter-Target-Marktes in Afrika wurde 2018 auf 9,52 Millionen USD geschätzt und soll bis 2024 auf 13,29 Millionen USD und bis 2032 auf 21,43 Millionen USD anwachsen, mit einer CAGR von 6,2 % im Prognosezeitraum. Afrika repräsentiert den kleinsten Anteil mit etwa 2 % am globalen Gold-Sputter-Target-Markt. Der größte Teil der Nachfrage konzentriert sich in Südafrika und Ägypten durch akademische Forschung, Solarinnovation und Telekommunikation. Es ist stark auf Importe für spezialisierte Materialien angewiesen. Universitätslabore und angewandte Wissenschaftsinstitutionen übernehmen zunehmend Dünnschichtabscheidungssysteme. Die regionale Elektronikproduktion bleibt begrenzt, wächst jedoch. Medizintechnologie- und Solarprojekte treiben die selektive Nachfrage an. Es bleibt eine aufstrebende Region mit langfristigem Potenzial für Nischenanwendungen und nachhaltige Technologienutzung.
Analyse der Hauptakteure:
- Praxair Technology, Inc.
- JX Nippon Mining & Metals Corporation
- Materion Corporation
- Heraeus Holding GmbH
- Hitachi Metals, Ltd.
- Sumitomo Chemical Co., Ltd.
- Fujimi Incorporated
- Honeywell International Inc.
- American Elements
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der globale Markt für Gold-Sputtertargets weist eine moderate Konsolidierung mit einer Mischung aus globalen Materialspezialisten und Nischenanbietern von Präzisionsprodukten auf. Führende Akteure konkurrieren in den Bereichen Reinheitskontrolle, Qualität der Zielbindung und Lieferzuverlässigkeit. Unternehmen mit langjährigen Beziehungen zu Kunden aus der Halbleiter- und Luftfahrtindustrie werden belohnt. Technische Expertise und Zertifizierungsfähigkeit schaffen starke Markteintrittsbarrieren. Unternehmen investieren in Verfeinerungsprozesse und Recyclingsysteme, um die Rohstoffexposition zu managen. Langfristige Lieferverträge stärken die Kundenbindung. Die Wettbewerbsintensität bleibt aufgrund strenger Qualifikationszyklen stabil. Innovationen konzentrieren sich auf die Verbesserung der Reinheit statt auf den Preiswettbewerb.
Jüngste Entwicklungen:
- Im Oktober 2024 verkaufte Materion sein Geschäft mit großflächigen Targets an RSCS und trug damit zur breiteren Herstellung von Edel- und Basismetall-Sputtertargets in Amerika bei. Zusätzlich erwarb Materion im Juli 2025 Fertigungsanlagen für Tantal-Sputtertargets in Asien und erweiterte damit seine Lieferbasis für Halbleiter.
- Im Juni 2024 erwarb Heraeus McCol Metals, einen kanadischen Spezialisten für Iridiumrückgewinnung, um das Recycling von Edelmetallen voranzutreiben. Im Januar 2025 übernahm Heraeus zudem das Geschäft mit platinenthaltenden APIs von Umicore und trat in die Medizintechnik ein, während es seine Expertise im Bereich Edelmetalle nutzte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Anwendung und Endnutzungssegmenten. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Miniaturisierung von Halbleitern und die Komplexität von Chips werden die Nachfrage nach ultra-reinen Goldtargets steigern.
- Die zunehmende Verbreitung von MEMS, IoT-Sensoren und flexibler Elektronik wird den Bedarf an Beschichtungen in verschiedenen Sektoren erweitern.
- Der zunehmende Einsatz von Goldschichten in OLED-, MicroLED- und Quanten-Displays wird die Nutzung von Dünnschichten erhöhen.
- Trends in der Automobil-ADAS und Elektrifizierung werden die Nachfrage nach gesputterten Sensorkomponenten stärken.
- Vergoldete Komponenten in der Luft- und Raumfahrt, Satelliten und Raumfahrtelektronik werden spezialisierte Anwendungsfälle unterstützen.
- Medizinische Anwendungen werden mit der Nachfrage nach goldbasierten biokompatiblen und diagnostischen Gerätebeschichtungen wachsen.
- Die regionale Entwicklung von Fabriken in Indien, Südostasien und dem Nahen Osten wird die Beschaffungszentren diversifizieren.
- Die Rückgewinnung von Edelmetallen und zirkuläre Produktionsmodelle werden entscheidend für die Kostenstabilität.
- Langfristige Lieferpartnerschaften und Lokalisierungsbemühungen werden das Beschaffungsrisiko und Lieferverzögerungen reduzieren.
- Materialinnovationen werden sich auf hybride Legierungstargets konzentrieren, die Kosten mit Leitfähigkeit und Haltbarkeit ausbalancieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Gold-Sputterziele und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Gold-Sputtertargets zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für Gold-Sputtertargets hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Gold-Sputtertargets antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Gold-Sputtertargets?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Gold-Sputtertargets?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Gold-Sputter-Target-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Gold-Sputter-Target-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 712.5 million → 2032: USD 1,152.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Gold-Sputter-Target-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Gold-Sputter-Target-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Gold-Sputter-Target-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Gold-Sputter-Target-Markt Market Drivers
- 3.3 Gold-Sputter-Target-Markt Market Restraints & Challenges
- 3.4 Gold-Sputter-Target-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Gold-Sputter-Target-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Gold-Sputter-Target-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Gold-Sputter-Target-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Gold-Sputter-Target-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Gold-Sputter-Target-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Gold-Sputter-Target-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Gold-Sputter-Target-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Gold-Sputter-Target-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Gold-Sputter-Target-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Gold-Sputter-Target-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Gold-Sputter-Target-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Gold-Sputter-Target-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Gold-Sputter-Target-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Gold-Sputter-Target-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Gold-Sputter-Target-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Gold-Sputter-Target-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Gold-Sputter-Target-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Gold-Sputter-Target-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Gold-Sputter-Target-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
