
Marktübersicht
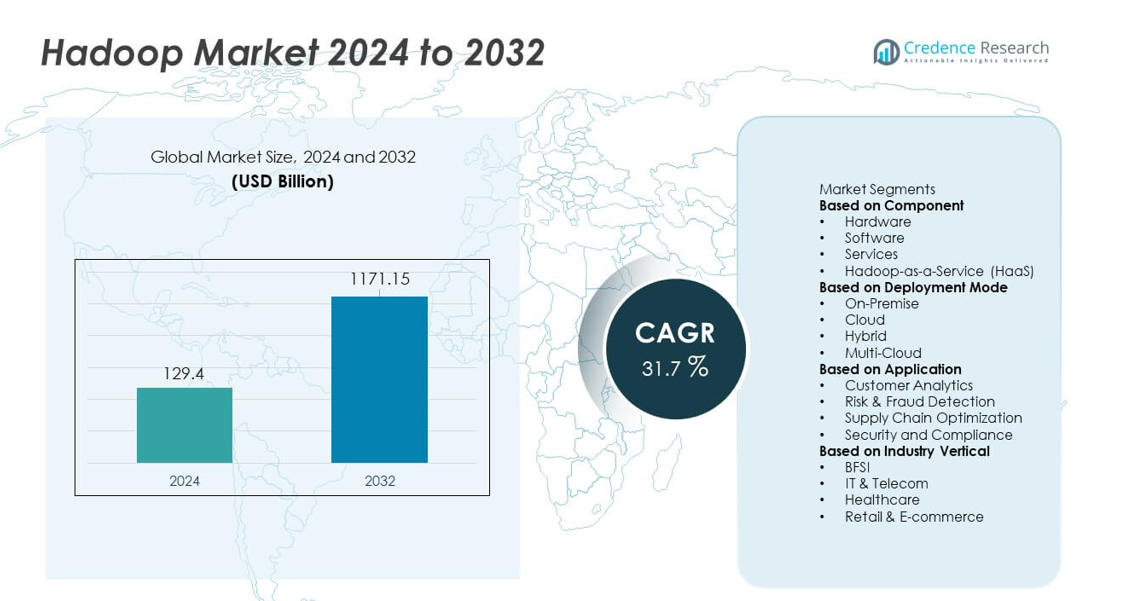
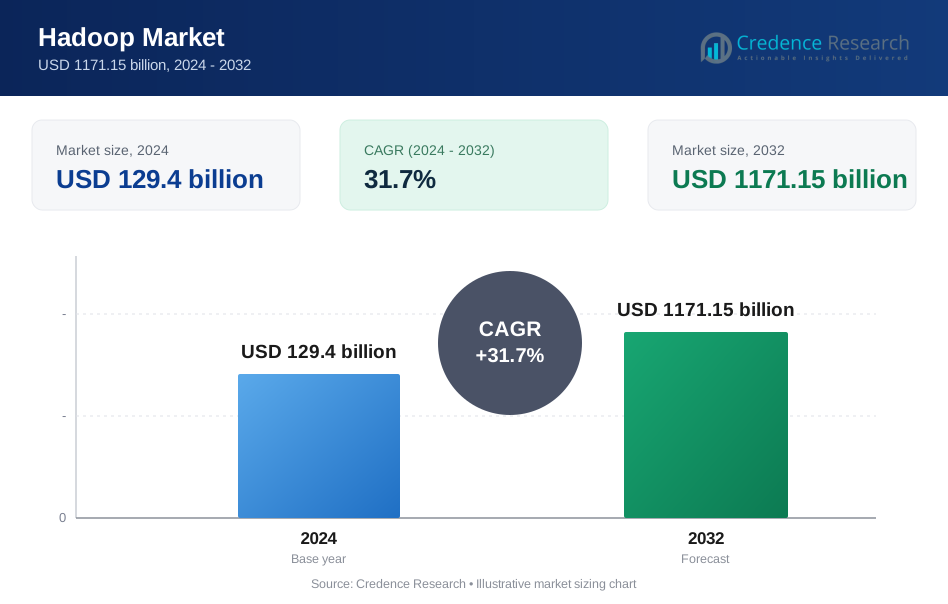
Die Größe des Hadoop-Marktes erreichte im Jahr 2024 129,4 Milliarden USD und wird voraussichtlich erheblich wachsen, bis 2032 1171,15 Milliarden USD erreichen, angetrieben von einer robusten CAGR von 31,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Hadoop-Marktgröße 2024 | 129,4 Milliarden USD |
| Hadoop-Markt, CAGR | 31,7% |
| Hadoop-Marktgröße 2032 | 1171,15 Milliarden USD |
Der Hadoop-Markt wird von führenden Akteuren wie Cloudera Inc., Amazon Web Services (AWS), IBM Corporation, Microsoft Corporation, Google LLC, Oracle Corporation, Hortonworks, Teradata Corporation, Databricks und MapR Technologies angetrieben, die sich alle auf skalierbare Big-Data-Plattformen, Cloud-Integration und fortschrittliche Analysefähigkeiten konzentrieren. Diese Unternehmen stärken ihre Portfolios durch verwaltete Hadoop-Dienste, KI-gestützte Verarbeitung und Multi-Cloud-Architekturen, die große Unternehmens-Workloads unterstützen. Nordamerika führt den globalen Markt mit einem Anteil von 36 % an, unterstützt durch starke Investitionen in die digitale Transformation und frühe Technologieadoption, während Asien-Pazifik und Europa aufgrund steigender Datenmengen und zunehmender Unternehmensabhängigkeit von Echtzeitanalysen weiter expandieren.
Markteinblicke
- Der Hadoop-Markt erreichte 2024 129,4 Milliarden USD und soll bis 2032 mit einer CAGR von 31,7 % wachsen, angetrieben durch starke Nachfrage nach skalierbarer Datenverarbeitung und fortschrittlicher Analytik.
- Zu den Haupttreibern gehören die schnelle Digitalisierung von Unternehmen, die steigende Nachfrage nach Echtzeitanalysen und die zunehmenden Cloud-Bereitstellungen, die die Dominanz des Softwaresegments mit einem Marktanteil von 41 % stärken.
- Wichtige Trends umfassen die verstärkte Integration von Hadoop mit KI, maschinellem Lernen und Multi-Cloud-Architekturen sowie die zunehmende Akzeptanz von verwalteten Hadoop-Diensten für eine vereinfachte Bereitstellung.
- Die Wettbewerbsintensität steigt, da führende Akteure in cloud-native Verbesserungen, Sicherheits-Upgrades und Open-Source-Innovationen investieren, während Einschränkungen wie Fachkräftemangel, Bereitstellungskomplexität und Herausforderungen in der Datenverwaltung bestehen.
- Regional hält Nordamerika 36 %, Asien-Pazifik 29 %, Europa 27 %, Lateinamerika 5 % und der Nahe Osten & Afrika 3 %, was unterschiedliche Akzeptanzniveaus widerspiegelt, die durch digitale Reife, Cloud-Durchdringung und branchenspezifische Analysebedürfnisse beeinflusst werden.
Marktsegmentierungsanalyse:
Nach Komponente
Software führt das Komponentensegment mit einem Marktanteil von 41% an, angetrieben durch die schnelle Einführung von Hadoop Distributed File System (HDFS), MapReduce und YARN zur Verwaltung von groß angelegten Daten-Workloads. Unternehmen verlassen sich auf diese Tools, um die Datenverarbeitungsgeschwindigkeit zu verbessern, Echtzeitanalysen zu ermöglichen und kosteneffiziente Speicherung zu unterstützen. Dienstleistungen erleben eine starke Nachfrage, da Organisationen Beratung, Integration und Unterstützung benötigen, um komplexe Big-Data-Ökosysteme zu implementieren. Hardware trägt zur laufenden Cluster-Erweiterung bei, während Hadoop-as-a-Service (HaaS) aufgrund des Bedarfs an cloudbasierter Skalierbarkeit wächst. Die zunehmende digitale Transformation und steigende Mengen unstrukturierter Daten stärken die Dominanz der Software in globalen Industrien.
- Zum Beispiel erweiterte Cloudera seine CDP Private Cloud-Cluster, um über 600 Knoten in einer einzigen Bereitstellung zu unterstützen, was großen Unternehmen hilft, Analyse-Workloads zu skalieren.
Nach Bereitstellungsmodus
Cloud-Bereitstellung dominiert dieses Segment mit einem Marktanteil von 48%, unterstützt durch Flexibilität, reduzierte Infrastrukturkosten und schnelle Cluster-Bereitstellung. Unternehmen bevorzugen cloudbasierte Hadoop-Cluster, um Workloads dynamisch zu skalieren und die Analyseleistung zu verbessern. Hybride Bereitstellung wächst, da Organisationen On-Premise-Sicherheit mit Cloud-Agilität kombinieren, um Kosten zu optimieren. Multi-Cloud-Adoption steigt, da Unternehmen die Anbieterabhängigkeit reduzieren und die Datenresilienz verbessern. On-Premise-Bereitstellungen bleiben in Branchen mit strengen Compliance-Anforderungen relevant. Die wachsende Präferenz für verteilte Speicherung, elastische Verarbeitung und kosteneffizientes Ressourcenmanagement verstärkt die Führungsrolle der Cloud im Hadoop-Markt.
- Zum Beispiel skalierte Microsoft Azure HDInsight seine verwalteten Hadoop-Cluster auf mehr als 1.000 Knoten, sodass große Unternehmen umfangreiche Analysejobs ausführen können.
Nach Anwendung
Kundenanalysen führen das Anwendungssegment mit einem Marktanteil von 37% an, angetrieben durch die zunehmende Nutzung von Hadoop zur Analyse von Verhaltensmustern, Transaktionsaufzeichnungen und digitalen Interaktionen aus mehreren Quellen. Unternehmen nutzen Erkenntnisse aus strukturierten und unstrukturierten Daten, um Personalisierung zu verbessern, Kundenbindung zu stärken und Entscheidungsfindung zu optimieren. Risiko- und Betrugserkennung wächst, da Finanzinstitute Hadoop-Cluster nutzen, um hochvolumige Datensätze in Echtzeit zu verarbeiten. Die Optimierung der Lieferkette profitiert von prädiktiven Analysen und Bestandsübersicht, während Sicherheits- und Compliance-Anwendungen aufgrund steigender Anforderungen an die Datenverwaltung expandieren. Die Nachfrage nach Big-Data-getriebenen Strategien stärkt die Dominanz der Kundenanalysen.
Wichtiger Wachstumstreiber
Steigende Akzeptanz von Big Data Analytics in verschiedenen Branchen
Der Hadoop-Markt wächst schnell, da Unternehmen steigende Mengen an strukturierten und unstrukturierten Daten von digitalen Plattformen, Sensoren und Geschäftsanwendungen verwalten. Hadoops verteilte Verarbeitungsarchitektur ermöglicht schnellere Einblicke, kosteneffiziente Speicherung und Echtzeitanalysen im großen Maßstab. Organisationen in BFSI, Einzelhandel, Gesundheitswesen und Telekommunikation verlassen sich auf Hadoop, um Prognosen, Kundenverständnis und Betriebseffizienz zu verbessern. Der Bedarf an skalierbaren Analyseplattformen intensiviert sich, da Unternehmen die digitale Transformation vorantreiben. Hadoops Fähigkeit, verschiedene Datentypen und hochvolumige Workloads zu unterstützen, positioniert es als Kerntechnologie für die Modernisierung von Unternehmensdaten.
- Zum Beispiel hat IBM seine Datenanalysefähigkeiten verbessert, um Betrugserkennungs-Workloads zu unterstützen, die riesige Transaktionsströme in Echtzeit bei BFSI-Nutzern scannen.
Erweiterung von Cloud-basierten Hadoop-Bereitstellungen
Die Cloud-Einführung beschleunigt das Wachstum von Hadoop, da Unternehmen nach flexibler, bedarfsgerechter Infrastruktur suchen, um schwankende Daten-Workloads zu verwalten. Cloud-basierte Hadoop-Cluster reduzieren Hardware-Investitionen, verbessern die Skalierbarkeit und unterstützen die schnelle Bereitstellung, was sie ideal für analysengetriebene Branchen macht. Die Integration mit großen Cloud-Anbietern verbessert die Zugänglichkeit und Leistung. Unternehmen migrieren zunehmend von Altsystemen zu cloud-nativen Architekturen, um Datenoperationen zu optimieren. Dieser Wandel ermöglicht schnellere Experimente, verbesserte Verarbeitungseffizienz und niedrigere Betriebskosten. Die weit verbreitete Verfügbarkeit von Hadoop-as-a-Service stärkt die cloudgetriebene Marktexpansion weiter.
- Zum Beispiel hat AWS EMR seine Autoskalierungs-Engine optimiert, um Cluster mit mehr als 4.000 Knoten zu unterstützen, was eine schnellere Datenverarbeitung für große Unternehmen ermöglicht.
Steigender Bedarf an Echtzeit-Datenverarbeitung und Entscheidungsfindung
Unternehmen verlangen Echtzeiteinblicke, um sofortige Entscheidungen in Bereichen wie Betrugserkennung, Lieferkettentransparenz und Kundenbindung zu unterstützen. Hadoop-Frameworks, kombiniert mit Tools wie Spark und Kafka, ermöglichen eine schnelle Datenaufnahme und -verarbeitung. Diese Fähigkeit hilft Organisationen, Trends vorherzusagen, schnell auf Marktveränderungen zu reagieren und die operative Leistung zu optimieren. Branchen mit zeitkritischen Operationen profitieren von schnelleren Analyseergebnissen und verbesserter Automatisierung. Da Unternehmen mehr in KI und maschinelles Lernen investieren, stärkt die Nachfrage nach Echtzeit-Big-Data-Verarbeitung die strategische Bedeutung von Hadoop auf globalen Märkten.
Wichtiger Trend & Gelegenheit
Wachsende Integration von Hadoop mit KI und maschinellem Lernen
Die Einführung von Hadoop erweitert sich, da Unternehmen maschinelle Lernpipelines und KI-gesteuerte Analysen in Big-Data-Ökosysteme integrieren. Hadoops skalierbare Speicher- und Verarbeitungskapazitäten unterstützen komplexe Modelltrainings und ermöglichen es Organisationen, prädiktive Einblicke für Automatisierung, Segmentierung und Risikobewertung zu nutzen. Die Kombination von Hadoop mit fortschrittlichen Frameworks verbessert die Datenexploration und beschleunigt Innovationszyklen. Branchen nutzen diese Integrationen, um Kundenerfahrungen zu verbessern, Abläufe zu optimieren und Umsatzmöglichkeiten zu steigern. Mit dem Wachstum der KI-Investitionen erhalten Unternehmen neue Möglichkeiten, intelligentere, anpassungsfähigere Datenplattformen auf Basis der Hadoop-Infrastruktur zu entwickeln.
- Zum Beispiel hat Databricks optimierte Datenkonnektoren in seine Lakehouse-Plattform integriert, die zur Unterstützung zahlreicher maschineller Lerntrainingsjobs verwendet werden, was die Pipeline-Effizienz für globale Unternehmen verbessert.
Steigende Nachfrage nach Multi-Cloud- und hybriden Datenarchitekturen
Hybride und Multi-Cloud-Umgebungen bieten starke Chancen, da Organisationen nach größerer Flexibilität, Kostenkontrolle und Datenresilienz suchen. Hadoop integriert sich gut in verteilte Cloud-Infrastrukturen und ermöglicht nahtlose Datenbewegung und Workload-Optimierung. Unternehmen setzen Multi-Cloud-Setups ein, um Anbieterabhängigkeiten zu vermeiden und die Notfallwiederherstellung zu verbessern. Dieser Trend unterstützt die Expansion von Hadoop-Clustern über öffentliche, private und Edge-Umgebungen hinweg. Da Unternehmen IT-Umgebungen modernisieren, bieten Multi-Cloud-Strategien skalierbare Lösungen, die die Leistung verbessern und die digitale Transformation beschleunigen. Der Übergang zu flexiblen Architekturen stärkt das langfristige Marktpotenzial von Hadoop.
- Zum Beispiel verbesserte Google Dataproc die Big-Data-Analyse, indem es einen verwalteten Dienst bereitstellte, um Spark- und Hadoop-Cluster auf Google Cloud auszuführen.
Wichtige Herausforderung
Komplexität bei der Bereitstellung und Fachkräftemangel
Die Implementierung von Hadoop erfordert fortgeschrittene technische Fachkenntnisse, einschließlich Clusterkonfiguration, Sicherheitsmanagement und Optimierung. Viele Organisationen kämpfen mit der Komplexität der Bereitstellung aufgrund der begrenzten Verfügbarkeit von ausgebildeten Fachleuten. Wartungsherausforderungen, wie die Überwachung verteilter Knoten und die Gewährleistung der Systemzuverlässigkeit, erhöhen die betriebliche Belastung. Kleinere Unternehmen haben Schwierigkeiten, Hadoop in bestehende IT-Ökosysteme zu integrieren. Fachkräftemangel verlangsamt auch Projektzeitpläne und erhöht die Einführungskosten. Ohne angemessene technische Unterstützung können Unternehmen Leistungsbeschränkungen erfahren. Der Bedarf an qualifizierten Ingenieuren und vereinfachten Bereitstellungsmodellen bleibt eine bedeutende Herausforderung für die weitverbreitete Einführung von Hadoop.
Beschränkungen bei Datensicherheit, Governance und Compliance
Hadoop-Umgebungen stehen vor Sicherheitsbedenken aufgrund verteilter Architekturen, die strikte Zugangskontrolle, Verschlüsselung und Überwachung erfordern. Branchen mit sensiblen Daten stehen vor Compliance-Herausforderungen, da Hadoop keine nativen Funktionen bietet, um alle regulatorischen Standards zu erfüllen. Die Gewährleistung der Datenintegrität und Vertraulichkeit über Cluster hinweg erhöht die Komplexität. Fehlkonfigurationen oder unzureichende Sicherheitsprotokolle können zu Sicherheitsverletzungen oder unbefugtem Zugriff führen. Organisationen müssen in Governance-Rahmenwerke investieren, um die Auditierbarkeit und regulatorische Compliance aufrechtzuerhalten. Diese Herausforderungen schränken die Einführung in stark regulierten Sektoren ein und erfordern eine verbesserte Sicherheitsintegration, um eine sichere bereichsweite Bereitstellung zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika führt den Hadoop-Markt mit einem Anteil von 36% an, angetrieben durch die starke Einführung von Big-Data-Analysen, Cloud-Integration und KI-gesteuerten Unternehmensanwendungen. Unternehmen in BFSI, Gesundheitswesen und Einzelhandel verlassen sich auf Hadoop, um große Datensätze zu verwalten und Echtzeit-Entscheidungen zu ermöglichen. Die Region profitiert von einer ausgereiften IT-Infrastruktur, einer starken Präsenz führender Technologieanbieter und hohen Investitionen in die digitale Transformation. Cloud-basierte Hadoop-Bereitstellungen wachsen schnell aufgrund der Dominanz großer Cloud-Anbieter. Die steigende Nachfrage nach fortschrittlichen Analysen, Verbesserung der Cybersicherheit und Daten-Governance-Lösungen stärkt weiterhin die Hadoop-Einführung in den Vereinigten Staaten und Kanada.
Europa
Europa hält einen Marktanteil von 27%, unterstützt durch erweiterte Datenregulierungen, Unternehmensmodernisierung und die zunehmende Nutzung von Analyseplattformen in Schlüsselindustrien. Länder wie Deutschland, das Vereinigte Königreich und Frankreich investieren stark in skalierbare Datenverarbeitungstechnologien, um die Betriebseffizienz zu verbessern und Compliance-Anforderungen zu erfüllen. Die Einführung von Hadoop wächst, da Organisationen KI-, IoT- und Automatisierungslösungen in digitale Geschäftsrahmen integrieren. Das Wachstum der Cloud-Migration unterstützt weiter fortschrittliche Datenmanagementinitiativen. Der starke Fokus auf Datenschutz und Nachhaltigkeit beeinflusst Technologieentscheidungen und treibt die stetige Expansion von Hadoop in europäischen Unternehmen voran.
Asien-Pazifik
Asien-Pazifik macht einen Anteil von 29 % aus, angetrieben durch groß angelegte Digitalisierung, schnelle Cloud-Adoption und zunehmende Investitionen in KI und Analytik in aufstrebenden Volkswirtschaften. China, Indien, Japan und Südkorea führen die Hadoop-Einführung an, bedingt durch die Expansion digitaler Dienstleistungen und steigende Datenmengen in Unternehmen. Die Region profitiert von einem starken Technologie-Ökosystem, wachsender IT-Ausgaben und zunehmender Abhängigkeit von datengesteuerten Entscheidungen. Hadoop unterstützt wichtige Anwendungen wie Kundenanalysen, Betrugserkennung und Lieferkettenoptimierung. Schnell wachsende Startups und Unternehmen beschleunigen das Marktwachstum und machen Asien-Pazifik zu einem wichtigen Beitrag zur globalen Hadoop-Expansion.
Lateinamerika
Lateinamerika hält einen Marktanteil von 5 %, angetrieben durch die steigende Einführung von cloudbasierten Analysen und zunehmende digitale Transformation in den Bereichen Banken, Telekommunikation und Einzelhandel. Länder wie Brasilien, Mexiko und Kolumbien investieren in skalierbare Datenplattformen, um die Betriebseffizienz und Kundenkenntnisse zu verbessern. Hadoop hilft Organisationen, die wachsende digitale Nutzeraktivität und Transaktionsdaten zu verwalten. Trotz Budgetbeschränkungen und begrenzter technischer Expertise in einigen Märkten unterstützen Cloud-Bereitstellungen eine breitere Zugänglichkeit. Regierungsprogramme zur Digitalisierung und zunehmende E-Commerce-Aktivitäten tragen zur stetigen Hadoop-Einführung in der Region bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert einen Anteil von 3 %, unterstützt durch die schrittweise Einführung von Big-Data-Plattformen, wachsende Cloud-Infrastruktur und zunehmendes Interesse an Analytik für Sicherheits- und Finanzanwendungen. Die VAE, Saudi-Arabien und Südafrika führen die Marktaktivitäten mit starken Investitionen in digitale Transformation und Smart-City-Initiativen an. Hadoop unterstützt datenintensive Sektoren wie Öl und Gas, Banken und Telekommunikation. Obwohl die Gesamtakzeptanz aufgrund von Fachkräftemangel und Budgetbeschränkungen moderat bleibt, schaffen expandierende Cloud-Dienste und steigende Unternehmensmodernisierung langfristige Wachstumschancen für Hadoop-Technologien.
Marktsegmentierungen:
Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Hadoop-as-a-Service (HaaS)
Nach Bereitstellungsmodus
- Vor Ort
- Cloud
- Hybrid
- Multi-Cloud
Nach Anwendung
- Kundenanalysen
- Risiko- & Betrugserkennung
- Lieferkettenoptimierung
- Sicherheit und Compliance
Nach Branchenvertikale
- BFSI
- IT & Telekommunikation
- Gesundheitswesen
- Einzelhandel & E-Commerce
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Hadoop-Markt wird von großen Akteuren wie Cloudera Inc., Amazon Web Services (AWS), IBM Corporation, Microsoft Corporation, Google LLC, Oracle Corporation, Hortonworks, Teradata Corporation, Databricks und MapR Technologies geprägt, die alle zur Weiterentwicklung der Big-Data-Verarbeitung und -Analyse beitragen. Diese Unternehmen konkurrieren durch die Verbesserung von Skalierbarkeit, Leistung und Cloud-Integration innerhalb der Hadoop-Ökosysteme. Investitionen in KI-gesteuerte Analysen, Echtzeit-Verarbeitungsrahmenwerke und Multi-Cloud-Kompatibilität stärken ihre Marktposition. Strategische Partnerschaften, Open-Source-Beiträge und unternehmensfokussierte Lösungen treiben Innovationen voran. Anbieter erweitern auch verwaltete Hadoop-Dienste, um die Bereitstellung für große Unternehmen zu vereinfachen. Die steigende Nachfrage nach Sicherheit, Governance und Automatisierung fördert kontinuierliche Produktverbesserungen. Neue Marktteilnehmer fordern etablierte Anbieter durch kosteneffiziente Lösungen und Nischenanwendungen für Hadoop heraus, was den Wettbewerb in einer sich schnell entwickelnden Datenverarbeitungslandschaft intensiviert.
Analyse der Hauptakteure
- Cloudera Inc.
- Amazon Web Services (AWS)
- IBM Corporation
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- Hortonworks (jetzt Teil von Cloudera)
- Teradata Corporation
- Databricks
- MapR Technologies (übernommen von HPE)
Jüngste Entwicklungen
- Im April 2025 veröffentlichte IBM die Version 5.1.3 des IBM Software Hub, die ein Update auf IBM watsonx.data (Version 2.1.3) beinhaltete.
- Im Dezember 2024 brachte Cloudera Inc. bedeutende Updates der Cloudera Data Platform (CDP) 7.3.1 als einheitliches stabiles Release für Cloud- und On-Premises-Umgebungen heraus.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellungsmodus, Anwendung, Industriebranche und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Hadoop wird zunehmen, da Unternehmen Echtzeitanalysen und datengesteuerte Strategien ausweiten.
- Cloud-basierte Hadoop-Implementierungen werden sich beschleunigen, da Unternehmen Skalierbarkeit und Kosteneffizienz priorisieren.
- Die Integration mit KI und maschinellem Lernen wird die Fähigkeiten der erweiterten Analytik stärken.
- Multi-Cloud- und Hybridarchitekturen werden zum Standard für das Unternehmensdatenmanagement.
- Die Nachfrage nach verwalteten Hadoop-Diensten wird steigen, da Unternehmen die betriebliche Komplexität reduzieren.
- Verbesserungen in den Bereichen Sicherheit, Governance und Compliance werden bei großflächigen Implementierungen an Bedeutung gewinnen.
- Branchenspezifische Hadoop-Lösungen werden im BFSI-, Gesundheits-, Telekommunikations- und Einzelhandelssektor zunehmen.
- Die Integration von Edge-Computing wird erweitert, um eine schnellere Datenverarbeitung an verteilten Standorten zu unterstützen.
- Fortschritte im Open-Source-Ökosystem werden weiterhin Innovation und Flexibilität vorantreiben.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden eine schnellere Einführung erleben, da die digitale Transformation beschleunigt wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hadoop und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Hadoop-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welche Anwendungen und Anwendungsfälle werden im Prognosezeitraum das höchste CAGR aufweisen?
Was sind die Hauptfaktoren, die das Wachstum des Hadoop-Marktes antreiben?
Wer sind die führenden Unternehmen im Hadoop-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Hadoop-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Hadoop-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 129.4 billion → 2032: USD 1171.15 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Hadoop-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Hadoop-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Hadoop-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Hadoop-Markt Market Drivers
- 3.3 Hadoop-Markt Market Restraints & Challenges
- 3.4 Hadoop-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Hadoop-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Hadoop-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Hadoop-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Hadoop-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Hadoop-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Hadoop-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Hadoop-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Hadoop-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Hadoop-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Hadoop-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Hadoop-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Hadoop-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Hadoop-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Hadoop-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Hadoop-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Hadoop-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Hadoop-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Hadoop-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Hadoop-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
