
Marktübersicht:
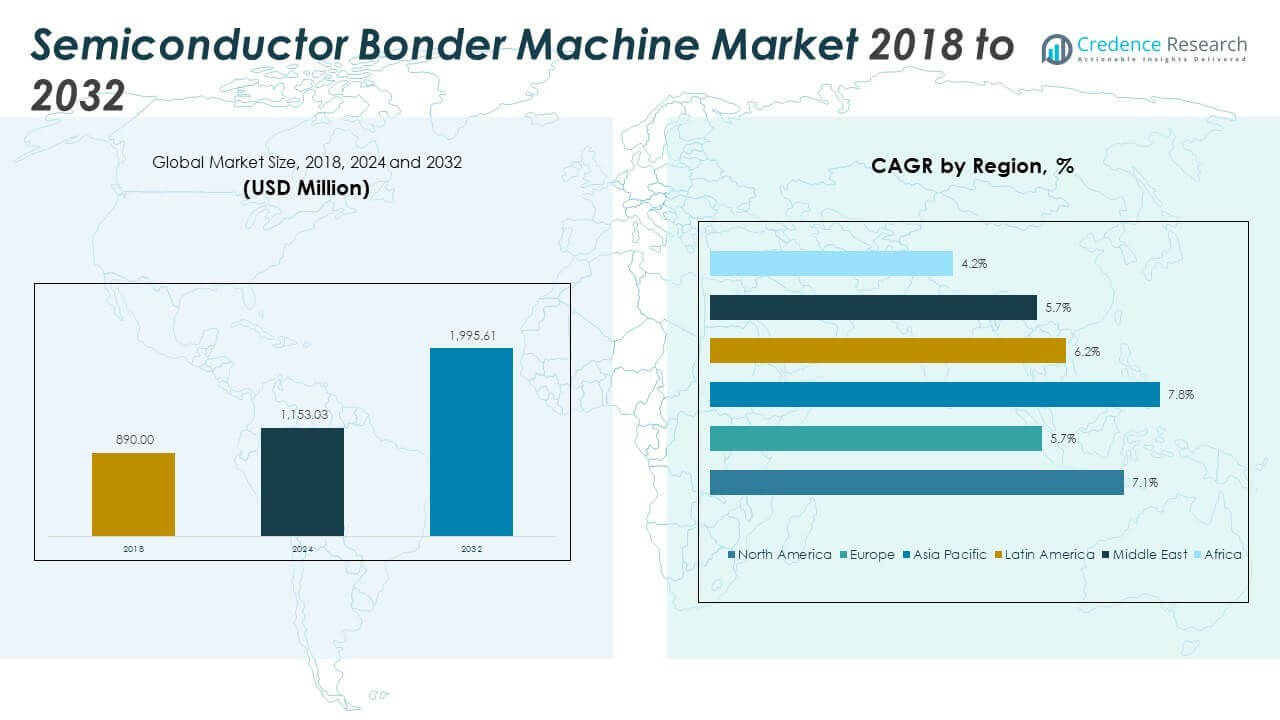
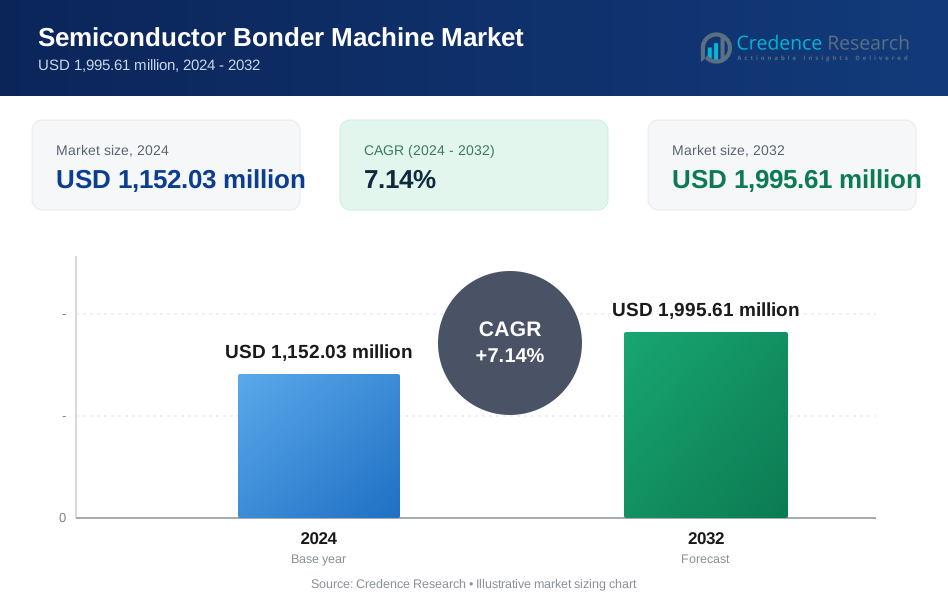
Der Markt für Halbleiter-Bonder-Maschinen wurde 2018 mit 890,00 Millionen USD bewertet und soll bis 2024 auf 1.153,03 Millionen USD und bis 2032 auf 1.995,61 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,14 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2024-2032 |
| Marktgröße für Halbleiter-Bonder-Maschinen 2024 | 1.153,03 Millionen USD |
| Markt für Halbleiter-Bonder-Maschinen, CAGR | 7,14% |
| Marktgröße für Halbleiter-Bonder-Maschinen 2032 | 1.995,61 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach heterogener Integration, miniaturisierten Unterhaltungselektronikgeräten und Leistungsmodule für Elektrofahrzeuge angetrieben. Mit zunehmender Chip-Komplexität benötigen Hersteller präzise Bonding-Verfahren für fortschrittliche 2.5D- und 3D-Verpackungsformate. Breitbandlückenmaterialien wie GaN und SiC in den Automobil- und Energiesektoren treiben die Aufrüstung der Ausrüstung weiter an. Die Integration von KI in Bonding-Plattformen verbessert die Prozesskontrolle, steigert den Durchsatz und reduziert die Fehlerraten. Diese Faktoren veranlassen OSATs und IDMs, Hochgeschwindigkeits-Bonder mit Submikron-Genauigkeit zu übernehmen, die auf neue Generationen von Logik- und Speichergeräten zugeschnitten sind.
Der asiatisch-pazifische Raum dominiert aufgrund seiner dichten Halbleiterfertigungsbasis in China, Taiwan, Südkorea und Japan. Diese Regionen führen in der OSAT-Kapazität und Backend-Investitionen, unterstützt durch öffentliche Anreize und Fab-Erweiterungen. Nordamerika und Europa folgen mit Nachfrage aus der High-End-Forschung und -Entwicklung und der Automobilelektronik. Die USA profitieren von der Rückverlagerung und strategischen Chip-Investitionen. Aufstrebende Regionen wie Südostasien und Indien zeigen starkes Potenzial aufgrund steigender lokaler Produktion, günstiger Handelspolitiken und wachsender Nachfrage nach lokalisierten Verpackungskapazitäten.
Markteinblicke:
- Der Markt für Halbleiter-Bonder-Maschinen wurde 2018 auf 890,00 Millionen USD geschätzt, erreichte 2024 1.153,03 Millionen USD und wird voraussichtlich bis 2032 1.995,61 Millionen USD erreichen, mit einer CAGR von 7,14 %, unterstützt durch die Einführung fortschrittlicher Verpackungen und die Erweiterung der Backend-Kapazitäten.
- Asien-Pazifik, Nordamerika und Europa führen mit einem Marktanteil von 53,4 %, 20,9 % bzw. 14,2 %, angetrieben durch starke OSAT-Konzentration, große IDM-Präsenz und anhaltende Investitionen in die Automobil- und Industrieelektronik.
- Asien-Pazifik ist die am schnellsten wachsende Region und hält bereits einen Anteil von 53,4 %, unterstützt durch aggressive Fab-Erweiterungen in China, Taiwan, Südkorea und zunehmende Backend-Lokalisierung in Südostasien.
- Nach regionaler Verteilung dominiert Asien-Pazifik mit über der Hälfte der weltweiten Nachfrage, was seine Rolle als primäres Zentrum für Halbleiter-Montage, -Verpackung und exportorientierte Fertigung widerspiegelt.
- Nordamerika und Europa zusammen machen über 35 % des Marktanteils aus, unterstützt durch fortschrittliche F&E-Aktivitäten, Nachfrage nach Automobil-Halbleitern und auf Reshoring fokussierte Fertigungsinitiativen.
Markttreiber
Steigende Nachfrage nach heterogener Integration und fortschrittlichen 3D-Verpackungsarchitekturen
Der Bedarf an kompakten, leistungsstarken Halbleitergeräten treibt das Wachstum in der 3D-Verpackung an. Heterogene Integration ermöglicht es, dass mehrere Chiplets als eine Einheit funktionieren, was Geschwindigkeit und Effizienz verbessert. Dies treibt die Einführung von Hybrid-Bonding und Präzisions-Bonder-Maschinen voran. Der Markt für Halbleiter-Bonder-Maschinen wächst, da Fabs und OSATs auf fortschrittliche Interconnects umstellen. Diese Technologien erfordern eine präzise Steuerung der Bond-Linie und Submikron-Genauigkeit. Bonder mit hohem Durchsatz und Echtzeit-Prozessüberwachung gewinnen an Präferenz. Akteure investieren in adaptive Ausrichtungssysteme, um kleinere Knoten zu bewältigen. Verpackungen für KI-, Rechenzentrums- und Verbraucherchips unterstützen dieses Wachstum direkt. Die Nachfrage nach Logik- und Speicherverpackungen beschleunigt den Kauf von High-End-Geräten.
Starke Expansion der Anforderungen an Automobil-Elektronik und Leistungshalbleiter-Verpackungen
Elektrofahrzeuge und ADAS-Module erfordern hochzuverlässige Verpackungsmethoden. Draht- und Die-Bonder müssen mit breiten Bandlückenmaterialien wie GaN und SiC umgehen. Diese Materialien benötigen eine starke thermische Kontrolle und robuste Bond-Schnittstellen. Der Markt für Halbleiter-Bonder-Maschinen profitiert von der wachsenden EV-Produktion und Elektrifizierungstrends. Geräteanbieter passen Maschinen für Hochspannungs- und Hochfrequenz-Halbleiterverpackungen an. Automobil-Lieferketten investieren in Automatisierung, um Skalierungs- und Qualitätsziele zu erreichen. Hochwertiges Bonding unterstützt die Leistung sicherheitskritischer Chips. Die Verpackung von Leistungsmodule sieht eine steigende Nachfrage nach Vakuum-Die-Bondern. Die SiC-Adoption in EV-Invertern schafft neue Möglichkeiten für Bonder-Ausrüstungsanbieter.
- Zum Beispiel bietet der 3880-II Die-Bonder von Palomar Technologies Unterstützung für GaN/GaAs-MMIC- und Leistungselektronikanwendungen mit flexiblen Die-Bonding-Optionen, einschließlich Thermokompression und Epoxy-Die-Attach.
Hohe Investitionsdynamik in Halbleiter-Fabs und OSAT-Infrastruktur im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hält den größten Anteil an der Montage und Verpackung von Halbleitern. Länder wie China, Taiwan und Südkorea führen bei Investitionen in Backend-Prozesse. OSAT-Anbieter und integrierte Gerätehersteller erweitern ihre Kapazitäten, um die weltweite Chip-Nachfrage zu bedienen. Der Markt für Halbleiter-Bonder-Maschinen profitiert von diesem regionalen Schwung. Regierungen in diesen Ländern bieten Anreize für fortschrittliche Fertigung. Lokale Bonder-Maschinenhersteller wachsen durch Partnerschaften mit führenden Chip-Herstellern. Die Nachfrage nach Ausrüstung steigt parallel zu den Erweiterungen der Fertigungsanlagen. Akteure suchen Maschinen mit niedrigen Betriebskosten und hoher Betriebszeit. Lokalisierungsbemühungen erhöhen weiter den Einkauf von Bonder-Maschinen in der gesamten Region.
Steigender Fokus auf Präzision, Flexibilität und Miniaturisierung in Verbraucherelektronikgeräten
Die rasante Entwicklung von Smartphones, Wearables und AR/VR-Geräten erhöht die Verpackungsdichte. Hersteller benötigen Bonder, die ultrafeine Pitch, Low-k-Materialhandhabung und Chip-Stapelung bewältigen können. Hochpräzise Bonder unterstützen Innovationen in dünneren, schnelleren mobilen Komponenten. Der Markt für Halbleiter-Bonder-Maschinen profitiert von dieser Miniaturisierungswelle. Bondgenauigkeit und adaptive Kraftkontrolle sind wichtige Leistungskennzahlen. Maschinen müssen verschiedene Verpackungstypen mit minimaler Umrüstzeit aufnehmen können. Flexibilität in Software, Werkzeugen und Prozessabläufen wird essenziell. Verbraucher-OEMs drängen auf kleinere Standflächen und höhere Ausbeute. Geräteanbieter reagieren mit kompakten, vielseitigen Bondingsystemen für diverse Anwendungen.
- Zum Beispiel wird dokumentiert, dass der automatische Bonder FINEPLACER® femto 2 von Finetech eine Platzierungsgenauigkeit von etwa 0,3 µm (300 nm) in den Herstellerspezifikationen liefert. Diese hochpräzise Fähigkeit macht ihn geeignet für Fine-Pitch-MEMS, optische Baugruppen und fortschrittliche Sensoranwendungen. Die ~0,3 µm Genauigkeitsangabe wird in der offiziellen technischen Literatur von Finetech referenziert.
Markttrends
Einführung von KI-gestützten Bondingsystemen zur Verbesserung von Genauigkeit, Ausbeute und Selbstkalibrierung
Maschinelles Lernen verbessert nun die Intelligenz und Präzision von Bondern in der Prozesskontrolle. KI-gesteuerte Plattformen ermöglichen Fehlerprognosen, dynamische Pfadkorrekturen und Echtzeitoptimierung. Diese Systeme reduzieren Bondfehler und steigern die Produktivität durch prädiktive Analysen. Der Markt für Halbleiter-Bonder-Maschinen übernimmt diese intelligenten Systeme, um die Kosten pro Paket zu senken. KI-Tools unterstützen auch automatisierte Entscheidungsfindung und prädiktive Wartung. Geräte mit KI-Modulen verbessern das Lernen über mehrere Produktionschargen hinweg. Intelligente Bonding-Tools passen gut zur Integration von Industrie 4.0-Fabriken. Echtzeit-Qualitätsinspektion über Vision-Systeme verbessert das Prozessfeedback. KI-gestützte Maschinen erhöhen die Betriebszeit und liefern schnellere Time-to-Yield.
Übergang zur Vollautomatisierung mit flexiblen und modularen Bonder-Konfigurationen für High-Mix-Fabs
Flexible Fertigungsbetriebe erfordern konfigurierbare Bonding-Plattformen mit modularen Architekturen. Diese Maschinen bearbeiten unterschiedliche Substrate, Verpackungstypen und Durchsatzanforderungen. Betreiber suchen nahtlose Integration mit Materialhandhabung und Nach-Bond-Inspektionseinheiten. Der Markt für Halbleiter-Bonder-Maschinen passt sich diesem Wandel zu intelligenten, automatisierten Linien an. Vollautomatisierte Module reduzieren die Abhängigkeit von Bedienern und verbessern die Sicherheit. Modulare Bonder unterstützen schnellere Produktwechsel und verbessern die Flexibilität der Fertigung. Die Ausrüstungsdesigns konzentrieren sich nun auf Platzeffizienz und ergonomischen Zugang. Fabless-Unternehmen und OSATs übernehmen konfigurierbare Systeme, um die Produktvielfalt zu verwalten. Fernüberwachungs- und Prozessprotokollierungsfunktionen werden in modernen Bonding-Setups unerlässlich.
- Zum Beispiel liefert der Eagle AERO Drahtbonder von ASMPT bis zu 30 % mehr Einheiten pro Stunde (UPH) bei Kupferdrahtanwendungen und unterstützt einen höheren Durchsatz in Produktionsumgebungen mit hohem Volumen.
Schnelle Einführung von Hybrid-Bonding für Anwendungen der nächsten Generation in der Logik- und Speicherstapelung
Hybrid-Bonding kombiniert Wafer-zu-Wafer- und Die-zu-Wafer-Techniken für hochdichte Verbindungen. Es ermöglicht direkten Kupfer-zu-Kupfer-Kontakt und eliminiert die Notwendigkeit für Lötanschlüsse. Diese Methode unterstützt 3D NAND, DRAM-Stapelung und KI-Beschleuniger. Der Markt für Halbleiter-Bonder-Maschinen verzeichnet eine zunehmende Nutzung von Hybrid-Bondern in der Logik-Speicher-Co-Verpackung. Die Ausrüstung muss eine Ausrichtung unter 1 µm beibehalten und ultra-saubere Bonding-Umgebungen handhaben. Bonding-Werkzeuge umfassen jetzt Plasmaaktivierung und thermische Kompression in einer Plattform. Die Nachfrage wächst von Gießereien, die in fortschrittliche Verpackungslinien investieren. Hybrid-Bonding unterstützt höhere Bandbreiten und geringeren Stromverbrauch in HPC-Chips. Fortschrittliche Knotentechnologien hängen von dieser präzisen Bonding-Methode ab.
- Zum Beispiel sicherte sich BE Semiconductor Industries (Besi) Aufträge für seine neuesten Hybrid-Bonding-Systeme, die eine Platzierungsgenauigkeit von ~100 nm integrieren und hochdichte Verbindungen für fortschrittliche Verpackungen unterstützen.
Erhöhte Rolle von kollaborativen Partnerschaften zwischen Geräteanbietern und Chip-Herstellern
Strategische Partnerschaften treiben Innovationen in der Entwicklung und Anpassung von Bonder-Maschinen voran. Gerätehersteller entwickeln gemeinsam mit Chip-Herstellern Lösungen, um einzigartige Prozessanforderungen zu erfüllen. Kollaboratives Engineering ermöglicht schnellere Qualifizierung und Markteinführung neuer Geräte. Der Markt für Halbleiter-Bonder-Maschinen profitiert von der tiefen Integration in fortschrittliche Verpackungs-Roadmaps. Gemeinsame Testlinien und Pilotläufe verbessern das Werkzeugdesign und die Validierung. Diese Partnerschaften sichern auch langfristige Kaufverpflichtungen. Anbieter gewinnen Einblicke in zukünftige Chip-Design-Bedürfnisse. Die gemeinsame Ansiedlung von F&E-Zentren in der Nähe von Gießereien und OSATs wird üblich. Engere Zusammenarbeit verkürzt Feedback-Schleifen und verbessert die Optimierung der Bond-Leistung.
Analyse der Markt-Herausforderungen
Hohe Gerätekosten und begrenzter ROI für kleine und mittelgroße Verpackungshäuser
Bonder-Maschinen mit fortschrittlichen Funktionen erfordern hohe Kapitalinvestitionen. Kleinere OSATs und IDMs stehen vor Kostenbarrieren bei der Einführung von Next-Gen-Systemen. Lange Amortisationszyklen und begrenzte Anpassungsmöglichkeiten verringern die Kaufbereitschaft. Der Markt für Halbleiter-Bonder-Maschinen muss diese Erschwinglichkeitshürden überwinden. Wartungs- und Schulungskosten belasten kleinere Betreiber zusätzlich. Einstiegsmodelle fehlen oft die für hochkomplexe Verpackungen erforderlichen Funktionen. Finanzierungsoptionen und Servicemodelle variieren je nach Region. Anbieter müssen Innovation und Zugänglichkeit ausbalancieren, um breitere Segmente zu erschließen. Preis-Leistungs-Abwägungen bleiben für viele kleine Akteure ein zentrales Hindernis für die Einführung.
Komplexe Prozessintegration und Gerätequalifikation für fortschrittliche Verpackungslinien
Die Integration von Bonding-Maschinen in heterogene Verpackungslinien ist technisch komplex. Unterschiede in Substraten, Bonding-Materialien und Gerätegeometrien erschweren die Standardisierung. Jeder Chiptyp kann einzigartige Bonding-Rezepte und Werkzeugeinstellungen erfordern. Der Markt für Halbleiter-Bonder-Maschinen befasst sich mit hohem Kalibrierungsbedarf und Schulung der Bediener. Die Qualifikationszeiträume für neue Produkte sind lang und ressourcenintensiv. Jede Abweichung in der Bondqualität kann die nachgelagerten Erträge erheblich beeinflussen. Die Anpassung der thermischen und mechanischen Spannungsprofile über die Schichten hinweg erhöht die Komplexität. Die Gerätekompatibilität mit alten und neuen Prozessen schränkt die Flexibilität ein. Die Prozessanpassung bleibt zeitaufwändig in Multi-Die- und Hochdichte-Paketen.
Marktchancen
Wachsendes Interesse an fortschrittlicher Verpackung bei Foundries und Logik-Chipherstellern weltweit
Foundries und fabless Firmen investieren zunehmend in Backend-Innovationen, um die Leistung zu steigern. Verpackung spielt jetzt eine wichtige Rolle bei der Chipherstellung jenseits von Moores Gesetz. Der Markt für Halbleiter-Bonder-Maschinen profitiert, da Unternehmen hybride, 2.5D- und 3D-Strukturen übernehmen. Die Nachfrage nach Geräten wächst bei Logik-Chip-Lieferanten, die sich auf chiplet-basierte Integration konzentrieren. Neue Fab-Erweiterungen in den USA, Indien und Südostasien eröffnen Verkaufsmöglichkeiten. Akteure suchen skalierbare Bonder mit nachgewiesenen Produktionsleistungen. Maschinen mit hoher Genauigkeit und geringer Kontamination gewinnen in diesen Setups stark an Bedeutung.
Aufkommen von Edge AI, Wearables und miniaturisierten IoT-Geräten, die hochpräzises Bonding erfordern
Kompakte elektronische Geräte erfordern ultraschlanke Pakete mit starker Interconnect-Leistung. Das Wachstum von Consumer- und Industrie-IoT treibt engere Pitch- und fortschrittliche Stapelanforderungen voran. Der Markt für Halbleiter-Bonder-Maschinen sieht neue Nachfrage in dieser Geräteklasse. Unternehmen suchen Maschinen mit anpassbaren Bonding-Köpfen und Echtzeit-Bildkorrektur. Schnelle Zykluszeiten und niedrige Fehlerquoten sind entscheidend, um das Volumen zu bewältigen. Gerätehersteller mit kompakten, multifunktionalen Maschinen können in diesem sich entwickelnden Segment Marktanteile gewinnen.
Marktsegmentierungsanalyse:
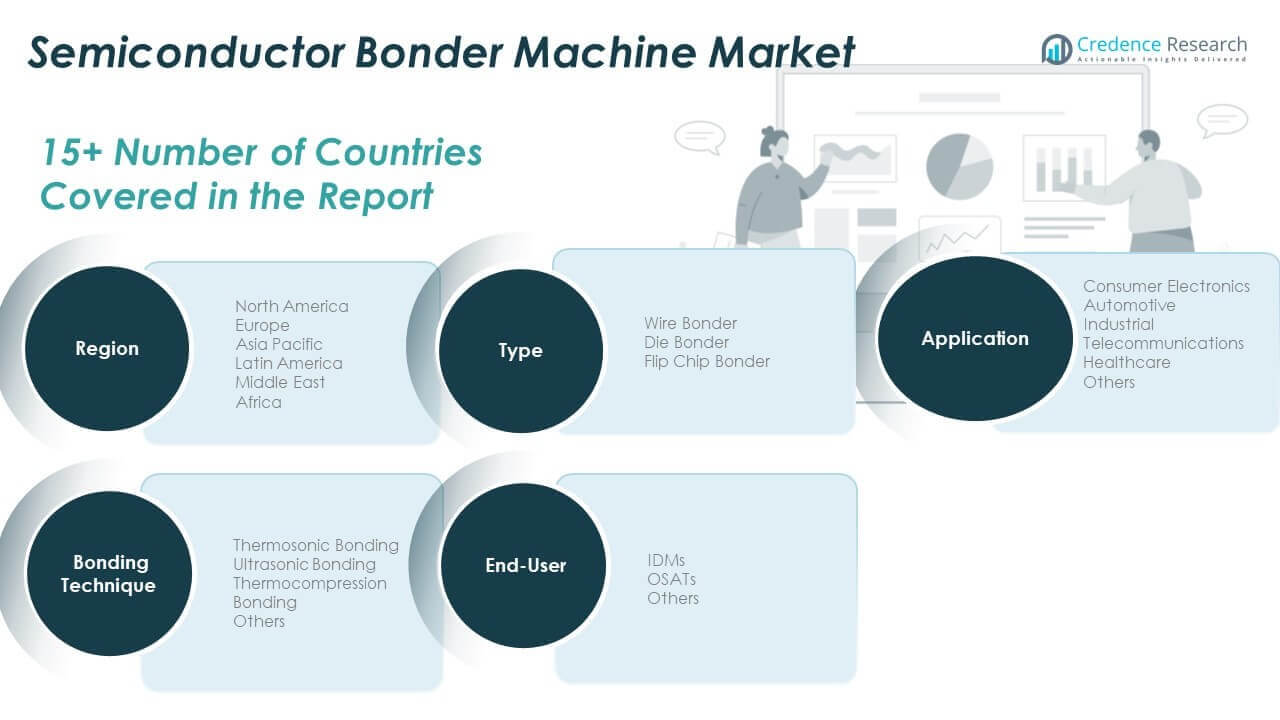
Der Markt für Halbleiter-Bonder-Maschinen umfasst eine breite Palette von Gerätetypen, Anwendungen, Techniken und Endverbrauchern.
Nach Typ führen Drahtbonder aufgrund der umfangreichen Nutzung in alten und mittleren Verpackungsformaten. Die Nachfrage nach Logik- und Leistungshalbleiterverpackungen treibt die Nachfrage nach Die-Bondern an. Flip-Chip-Bonder zeigen starkes Wachstum in High-End-Mobil-, KI- und HPC-Chips aufgrund feinerer Interconnect- und höherer Dichteanforderungen.
- Zum Beispiel erreicht das Ultralux-Modell von Kulicke & Soffa 25 Drähte pro Sekunde mit einer Drahtlänge von 2 mm. Die Bonder folgen, angetrieben durch die Nachfrage in der Logik- und Leistungshalbleiterverpackung.
Nach Anwendung, dominieren Unterhaltungselektronik aufgrund der Produktion von Smartphones, Wearables und Tablets. Die Automobilindustrie folgt mit steigendem Einsatz in EV-Leistungsmodulen und ADAS-Systemen. Industrie- und Telekommunikationssegmente verlangen hochzuverlässige Bondingverfahren für Sensoren und Basisstation-ICs. Der Gesundheitssektor nutzt Bondmaschinen in der Verpackung von medizinischen Bildgebungs- und Diagnosegeräten.
- Zum Beispiel ermöglicht Besis Datacon 8800 TC eine Platzierungsgenauigkeit von 2μm für Telekommunikations-RF-ICs. Der Gesundheitssektor nutzt Bondmaschinen in der Verpackung von medizinischen Bildgebungs- und Diagnosegeräten, zum Beispiel bietet Finetechs FINEPLACER femto 2 eine Ausrichtungsgenauigkeit von 250nm für medizinische MEMS.
Nach Bonding-Technik, hält das thermosonische Bonding den größten Anteil, bevorzugt für Drahtbonding in der Massenproduktion. Ultraschallbonding wird für Metall-zu-Metall-Verbindungen bei MEMS und RF-Geräten eingesetzt. Thermokompressionsbonding unterstützt Fine-Pitch-Logik- und Speicherpakete. Andere Techniken umfassen Klebe- und Hybridbonding, die in fortgeschrittenen Anwendungen verwendet werden.
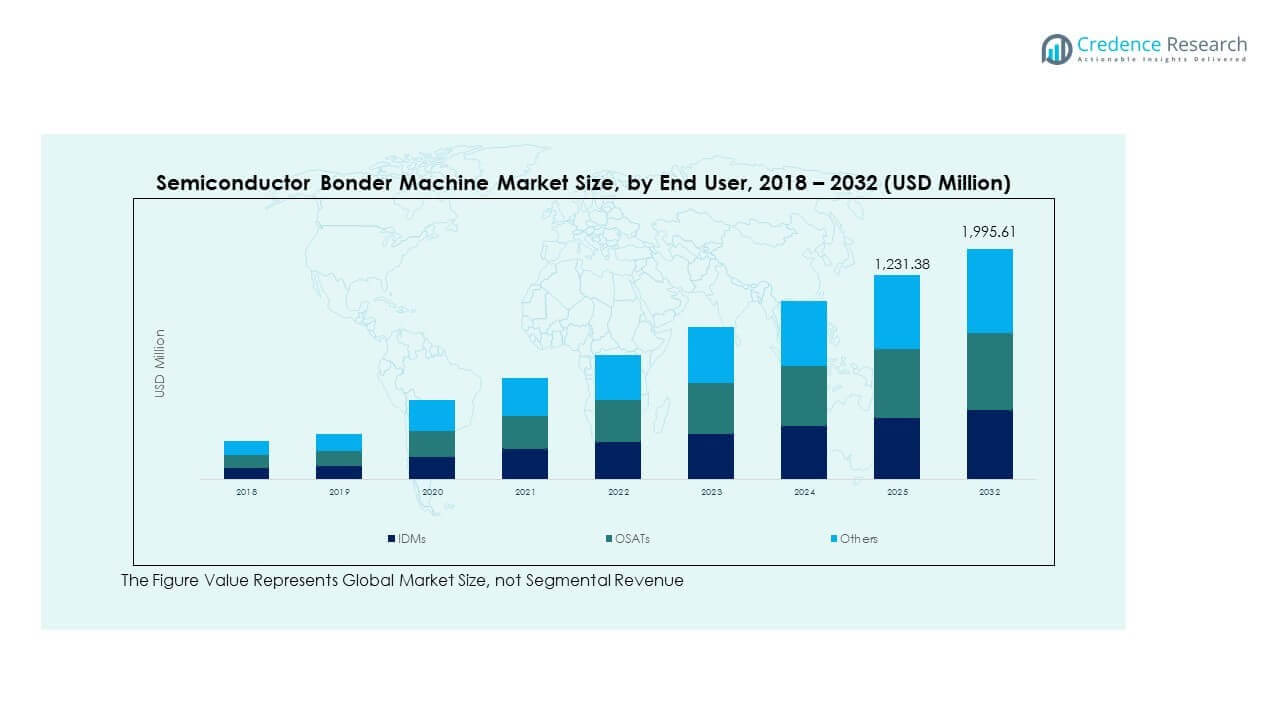
Nach Endanwender, führen OSATs im Volumeneinsatz aufgrund der Vertragsverpackung für globale Chip-Hersteller. IDMs investieren in hochentwickelte Bondmaschinen für die interne fortgeschrittene Verpackung. Andere umfassen Forschungslabore, Nischenverpackungsfirmen und Pilotlinien, die Innovation unterstützen.
Segmentierung:
Nach Typ
- Drahtbonder
- Die Bonder
- Flip-Chip-Bonder
Nach Anwendung
- Unterhaltungselektronik
- Automobil
- Industrie
- Telekommunikation
- Gesundheitswesen
- Andere
Nach Bonding-Technik
- Thermosonisches Bonding
- Ultraschallbonding
- Thermokompressionsbonding
- Andere
Nach Endanwender
- IDMs (Integrierte Gerätehersteller)
- OSATs (Outsourced Semiconductor Assembly and Test)
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für Halbleiter-Bonder-Maschinen wurde 2018 mit 190,02 Millionen USD bewertet und soll bis 2024 auf 241,09 Millionen USD und bis 2032 auf 416,29 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,1 % im Prognosezeitraum. Nordamerika macht 2024 etwa 15,9 % des weltweiten Marktanteils aus. Es profitiert von starken Investitionen in die Halbleiterforschung und einem robusten Ökosystem aus fabless Chip-Herstellern und IDMs. In den USA ansässige Unternehmen führen bei fortschrittlichen Verpackungsinitiativen im Zusammenhang mit KI-, Automobil- und Rechenzentrumsanwendungen. Von der Regierung unterstützte Bemühungen, einschließlich des CHIPS-Gesetzes, stärken die lokale Halbleiterfertigung und die Backend-Montage. Die Nachfrage nach Hybrid-Bonding- und Flip-Chip-Bonder-Systemen ist in fortschrittlichen Verpackungszentren hoch. Gerätehersteller bedienen fortschrittliche Knoten und integrieren KI-gesteuerte Kontrollsysteme in Bonding-Plattformen. Strategische Partnerschaften zwischen Geräteanbietern und erstklassigen Gießereien stärken die Werkzeugvalidierung. Starke Betonung auf Automatisierung und Zuverlässigkeit erhält die Nachfrage in den Automobil- und Industriesegmenten aufrecht.
Europa
Der europäische Markt für Halbleiter-Bonder-Maschinen wurde 2018 mit 135,28 Millionen USD bewertet und soll bis 2024 auf 163,47 Millionen USD und bis 2032 auf 254,94 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Europa hält 2024 etwa 10,8 % des weltweiten Marktanteils. Deutschland, Frankreich und die Niederlande verankern das regionale Wachstum durch Fortschritte in der Automobilelektronik und MEMS-Verpackung. Europäische Unternehmen legen Wert auf hochpräzises Bonding für Sensormodule, HF-Komponenten und Photonik. Die Region verzeichnet eine zunehmende Akzeptanz von thermosonischem und ultraschallgestütztem Bonding in Automobil- und Medizingeräteanwendungen. Geräteanbieter stimmen ihre Angebote mit strengen EU-Qualitäts- und Umweltstandards ab. Kollaborative Forschung im Rahmen von EU-Halbleiterinitiativen unterstützt technologische Innovationen. Bonding-Lösungen mit Modularität und Automatisierung gewinnen in Produktionsumgebungen mit hoher Vielfalt und geringem Volumen an Bedeutung. Öffentlich-private Programme fördern die Erweiterung des Ökosystems für Verpackungsinnovationen.
Asien-Pazifik
Der Markt für Halbleiter-Bonder-Maschinen im asiatisch-pazifischen Raum wurde 2018 mit 465,47 Millionen USD bewertet und soll bis 2024 auf 615,54 Millionen USD und bis 2032 auf 1.118,14 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,8 % im Prognosezeitraum. Der asiatisch-pazifische Raum dominiert den globalen Markt für Halbleiter-Bonder-Maschinen mit einem Anteil von 40,5 % im Jahr 2024. Die Region führt aufgrund dichter OSAT-Netzwerke, Gießereipräsenz und Investitionsdynamik im Backend. China, Taiwan, Südkorea und Japan dienen als wichtige Produktions- und Exportzentren. Die Nachfrage nach Die-Bondern und Hybrid-Bondern wächst in den Bereichen Logik-, Speicher- und Leistungshalbleiter. Geräteanbieter bedienen Hochvolumenlinien mit fortschrittlicher Automatisierung und reinraumtauglichen Systemen. Regionale Regierungen bieten politische Unterstützung zur Stärkung lokaler Verpackungslieferketten. Inländische Gerätefirmen erweitern ihre Portfolios, um den Anforderungen an fortschrittliche Verpackungen gerecht zu werden. Neue Fabriken in Südostasien tragen weiter zum Wachstum der Werkzeugbeschaffung bei.
Lateinamerika
Der Markt für Halbleiter-Bonder-Maschinen in Lateinamerika wurde 2018 auf 56,07 Millionen USD geschätzt und soll bis 2024 auf 71,94 Millionen USD und bis 2032 auf 115,49 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum. Lateinamerika trägt 2024 etwa 4,7 % zum globalen Marktanteil bei. Brasilien und Mexiko treiben die regionale Nachfrage durch die Produktion von Industrieelektronik und Automobilhalbleitern an. Das Wachstum bei Sensor- und Kontrollsystemen für Elektrofahrzeuge unterstützt den Einsatz von Bondmaschinen. Der Markt sieht eine allmähliche Einführung von Thermokompressions- und Ultraschall-Bonding-Methoden. Investitionen in die heimische Elektronikfertigung unterstützen lokale Verpackungsaktivitäten. Die Nachfrage nach Geräten konzentriert sich auf mittelgroße Bonder mit zuverlässiger Prozessleistung. Regionale Einrichtungen integrieren zunehmend intelligente Bonding-Tools zur Effizienzsteigerung. Die steigende Nachfrage nach Industrieautomation und IoT-Geräten fördert Investitionen in Backend-Halbleiter. Anbieter von Bondmaschinen profitieren von Kapazitätserweiterungen in lokalisierten Verpackungsbetrieben.
Mittlerer Osten
Der Markt für Halbleiter-Bonder-Maschinen im Mittleren Osten wurde 2018 auf 31,15 Millionen USD geschätzt und soll bis 2024 auf 37,58 Millionen USD und bis 2032 auf 58,08 Millionen USD anwachsen, mit einer CAGR von 5,7 % im Prognosezeitraum. Der Mittlere Osten macht 2024 etwa 2,5 % des globalen Marktanteils aus. Die Region zeigt wachsendes Interesse an der Diversifizierung in High-Tech-Fertigungssektoren. Die VAE und Saudi-Arabien führen die Bemühungen an, die Produktion von Elektronik- und Halbleiterkomponenten aufzubauen. Verteidigungs- und Telekommunikationsindustrien unterstützen den Bedarf an spezialisierter Verpackung und Bondausrüstung. Regionale Fabs konzentrieren sich auf die Verpackung von LED-, Sensor- und RF-Geräten für die lokale Integration. Von der Regierung finanzierte Technologieparks und Freizonen bieten Anreize für die Fertigung. Die Nachfrage nach Drahtbonding- und Flip-Chip-Maschinen bleibt bescheiden, aber wachsend. Der Markt sieht vermehrte Importe von asiatischen Anbietern. Langfristiges Potenzial beruht auf Wissenstransfer und Infrastrukturentwicklung für Backend-Prozesse.
Afrika
Der Markt für Halbleiter-Bonder-Maschinen in Afrika wurde 2018 auf 12,02 Millionen USD geschätzt und soll bis 2024 auf 23,41 Millionen USD und bis 2032 auf 32,67 Millionen USD anwachsen, mit einer CAGR von 3,7 % im Prognosezeitraum. Afrika repräsentiert 2024 etwa 1,5 % des globalen Marktes. Die Region ist im Bereich der Halbleiterverpackung und Backend-Montage noch in den Anfängen. Südafrika führt mit begrenzter Produktion, die sich auf Nischenverteidigungs- und Telekommunikationskomponenten konzentriert. Die meisten Bondgeräte werden in kleinen Auftragsfertigungseinheiten für Elektronik verwendet. Der Markt hängt von gebrauchten oder Einstiegs-Bondern aus Asien oder Europa ab. Bildungseinrichtungen und F&E-Labore bilden einen Teil der Nachfragebasis. Der Fokus der Regierung auf die Lokalisierung von Elektronik könnte das Wachstum von Backend-Halbleitern unterstützen. Herausforderungen sind begrenzte Infrastruktur, geringe Verfügbarkeit technischer Arbeitskräfte und Kosteneinschränkungen. Lieferanten von Bondmaschinen zielen auf Pilotprojekte und Kompetenzentwicklungsprogramme für die zukünftige Aufnahme ab.
Analyse der Hauptakteure:
- ASM Pacific Technology Limited
- Kulicke & Soffa Industries, Inc.
- BE Semiconductor Industries N.V.
- Shinkawa Ltd.
- Palomar Technologies, Inc.
- Hesse Mechatronics, Inc.
- Panasonic Corporation
- F&K Delvotec Bondtechnik GmbH
- DIAS Automation (Pty) Ltd.
- West-Bond, Inc.
- Micro Point Pro Ltd.
- MRSI Systems (Mycronic Group)
- Toray Engineering Co., Ltd.
- FiconTEC Service GmbH
- Mitsubishi Electric Corporation
- Ultrasonic Engineering Co., Ltd.
Wettbewerbsanalyse:
Der Markt für Halbleiter-Bonder-Maschinen zeichnet sich durch intensiven Wettbewerb zwischen globalen und regionalen Akteuren aus. Zu den wichtigsten Unternehmen gehören ASM Pacific Technology, Kulicke & Soffa und BE Semiconductor Industries, die jeweils breite Portfolios und hochpräzise Systeme anbieten. Diese Firmen dominieren durch kontinuierliche Produktaktualisierungen, KI-Integration und strategische Partnerschaften mit Foundries und OSATs. Shinkawa, Palomar Technologies und Panasonic halten ebenfalls starke Positionen, indem sie sich auf Nischen-Bonding-Lösungen und auf Automatisierung fokussierte Plattformen konzentrieren. Neue Marktteilnehmer setzen auf kostengünstige, modulare Bonder, die auf aufstrebende Fabriken im asiatisch-pazifischen Raum zugeschnitten sind. Der Schwerpunkt liegt auf Geschwindigkeit, Ertragsverbesserung und Zuverlässigkeit bei Bonding-Techniken wie thermosonisch, ultraschall und hybriden Methoden. Unternehmen konkurrieren in Bezug auf Ausrichtungsgenauigkeit, Durchsatz, Werkzeugflexibilität und Unterstützungsdienste. Fusionen, regionale Expansion und F&E-Investitionen prägen das langfristige Wettbewerbsumfeld. Anbieter diversifizieren auch über Endnutzergruppen hinweg und bedienen IDMs, OSATs und Forschungslabore. Starker Kundensupport, lokalisierter Service und Prozessanpassung definieren den Wettbewerbsvorteil in diesem Markt.
Neueste Entwicklungen:
- Im Dezember 2025 gewann ASM Pacific Technology neue Aufträge für 19 Chip-zu-Substrat-TCB-Werkzeuge von einem großen OSAT-Partner, was seine Führungsposition im hochpräzisen Bonden für KI-orientierte Logikanwendungen stärkt und seine Produktionskapazitäten erweitert.
- Im September 2025 stellte Kulicke & Soffa seinen ACELON™ Hochleistungs-Präzisionsdispenser vor und erweiterte damit sein fortschrittliches Fertigungsportfolio zur Unterstützung komplexer Bonding- und Montageoperationen in Halbleiterverpackungslinien.
- Im Juli 2025 ging Kulicke & Soffa eine strategische Partnerschaft mit Lavorro ein, um KI-gestützte intelligente Fertigungslösungen bereitzustellen, die datengesteuerte Einblicke und skalierbare Anleitungen für Halbleitermontage- und Bonding-Workflows ermöglichen.
- Im April 2025 tätigte Applied Materials eine strategische Investition durch den Erwerb von 9% der ausstehenden Anteile von BE Semiconductor Industries N.V., was das Potenzial für Zusammenarbeit und die finanzielle Ausrichtung zwischen den beiden führenden Ausrüstungsanbietern in Hybrid- und Präzisionsbonding-Technologien stärkt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ausrüstungstypen, Anwendungen, Bonding-Techniken und Endverbrauchern. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftige Aussichten:
- Die steigende Nachfrage nach fortschrittlicher Verpackung wie 2.5D-, 3D- und Chiplet-Architekturen wird die Werkzeugübernahme beschleunigen.
- Die Expansion der KI-, Automobil- und HPC-Sektoren wird nächste Generation von Hybrid-Bonding-Ausrüstungen erfordern.
- Miniaturisierung und Präzisionsverpackung in Wearables und Edge-Geräten werden den Einsatz kompakter Bonder vorantreiben.
- Ausrüstungen mit KI-gestützter Vision, prädiktiver Wartung und Echtzeit-Prozesskontrolle werden Marktanteile gewinnen.
- OSATs und IDMs werden Investitionen in vollautomatisierte Bonding-Linien für Skalierung und Konsistenz erhöhen.
- Aufstrebende Märkte in Südostasien, Indien und dem Nahen Osten werden neue Fab-Infrastrukturen unterstützen.
- Hersteller von Bonding-Maschinen werden sich auf flexible, modulare Werkzeuge konzentrieren, um verschiedene Verpackungstypen zu handhaben.
- Industriepartnerschaften zwischen Werkzeuganbietern und Chipherstellern werden wachsen, um maßgeschneiderte Bonding-Plattformen gemeinsam zu entwickeln.
- Traditionelle Bonding-Methoden werden aufgerüstet, um den sich entwickelnden Standards in Energie- und Automobilanwendungen gerecht zu werden.
- Umweltverträglichkeit und energieeffiziente Designs werden die Maschinenwahl in globalen Fabs beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Halbleiter-Bondmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Halbleiter-Bondmaschinen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Halbleiterbondmaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Halbleiter-Bondmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Halbleiter-Bondermaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Halbleiter-Bondermaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Halbleiter-Bonder-Maschinenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Halbleiter-Bonder-Maschinenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,152.03 million → 2032: USD 1,995.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Halbleiter-Bonder-Maschinenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Halbleiter-Bonder-Maschinenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Halbleiter-Bonder-Maschinenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Halbleiter-Bonder-Maschinenmarkt Market Drivers
- 3.3 Halbleiter-Bonder-Maschinenmarkt Market Restraints & Challenges
- 3.4 Halbleiter-Bonder-Maschinenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Halbleiter-Bonder-Maschinenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Halbleiter-Bonder-Maschinenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Halbleiter-Bonder-Maschinenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Halbleiter-Bonder-Maschinenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Halbleiter-Bonder-Maschinenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Halbleiter-Bonder-Maschinenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Halbleiter-Bonder-Maschinenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Halbleiter-Bonder-Maschinenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Halbleiter-Bonder-Maschinenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Halbleiter-Bonder-Maschinenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Halbleiter-Bonder-Maschinenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Halbleiter-Bonder-Maschinenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Halbleiter-Bonder-Maschinenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Halbleiter-Bonder-Maschinenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Halbleiter-Bonder-Maschinenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Halbleiter-Bonder-Maschinenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Halbleiter-Bonder-Maschinenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Halbleiter-Bonder-Maschinenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Halbleiter-Bonder-Maschinenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
