
Marktübersicht
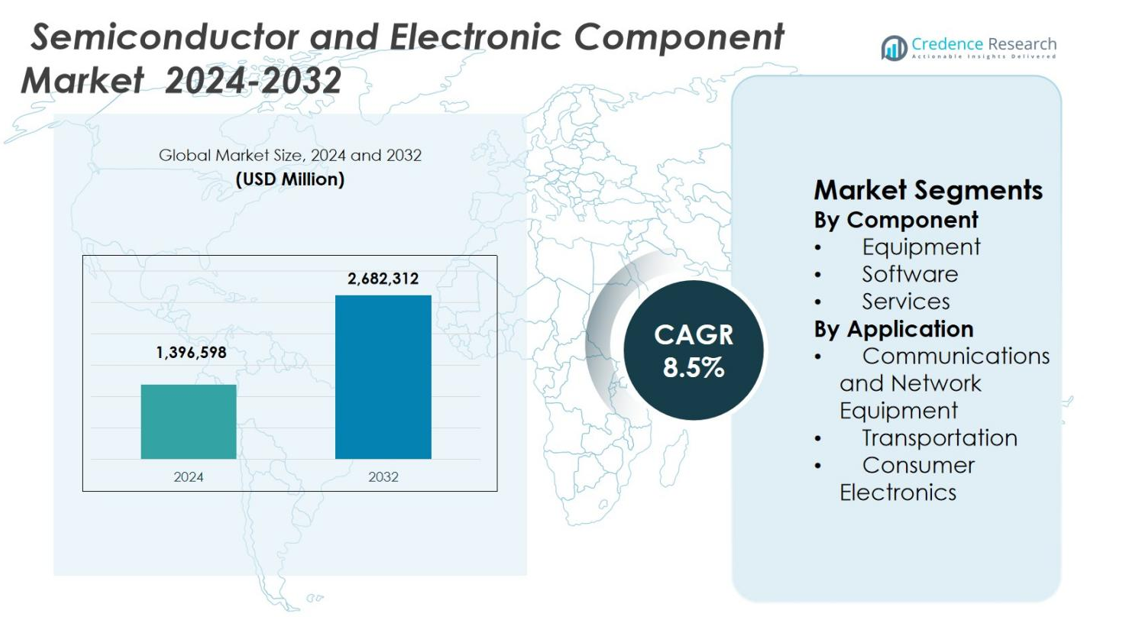
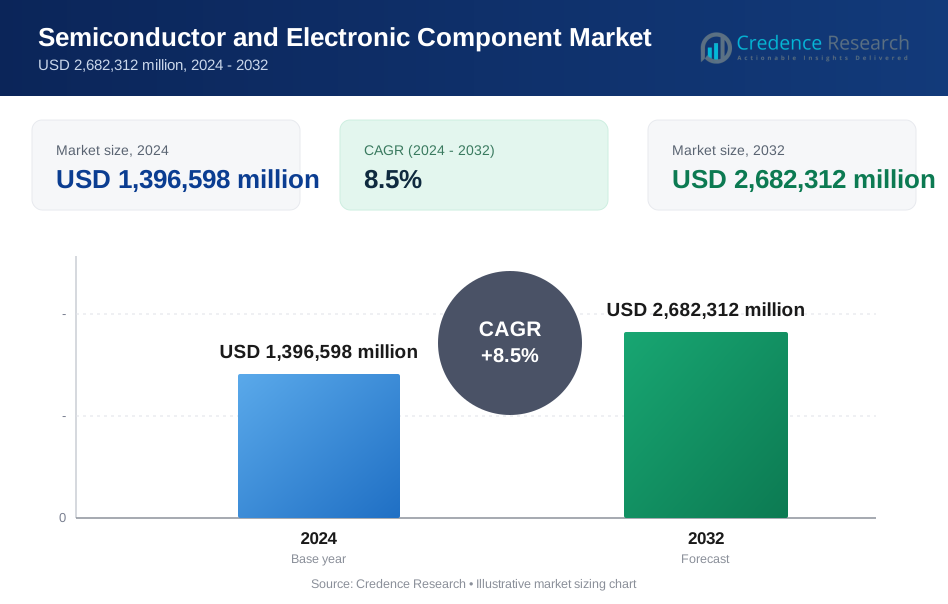
Der Markt für Halbleiter und elektronische Komponenten wurde im Jahr 2024 auf 1.396.598 Millionen USD geschätzt und soll bis 2032 2.682.312 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Halbleiter und elektronische Komponenten 2024 | 1.396.598 Millionen USD |
| Markt für Halbleiter und elektronische Komponenten, CAGR | 8,5% |
| Marktgröße für Halbleiter und elektronische Komponenten 2032 | 2.682.312 Millionen USD |
Der Markt für Halbleiter und elektronische Komponenten ist geprägt von der starken Präsenz führender Unternehmen wie Intel Corporation, Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited (TSMC), NVIDIA Corporation, Qualcomm Incorporated, Broadcom Inc., Texas Instruments Incorporated, Micron Technology, Inc., SK Hynix Inc. und Jabil Inc. Diese Unternehmen konzentrieren sich auf fortschrittliche Prozesstechnologien, Hochleistungsrechnerchips, Speicherlösungen und integrierte elektronische Dienstleistungen, um die steigende Nachfrage in den Bereichen Unterhaltungselektronik, Kommunikation, Automobil und Industrieanwendungen zu decken. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 47,6 % an, unterstützt durch groß angelegte Fertigungszentren und eine hohe Produktion von Unterhaltungselektronik. Nordamerika folgt mit einem Anteil von 26,4 %, angetrieben durch KI, Rechenzentren und Verteidigungselektronik, während Europa einen Anteil von 18,1 % hält, unterstützt durch die Nachfrage nach Automobil- und Industrieelektronik.
Markteinblicke
- Der Markt für Halbleiter und elektronische Komponenten wurde im Jahr 2024 auf 1.396.598 Millionen USD geschätzt, soll bis 2032 2.682.312 Millionen USD erreichen und wird voraussichtlich mit einer CAGR von 8,5 % im Prognosezeitraum wachsen.
- Das Marktwachstum wird durch die steigende Nachfrage nach KI-fähigem Hochleistungsrechnen, erweiterte Digitalisierung in verschiedenen Branchen und zunehmende Elektrifizierung im Transportwesen, die den Halbleiterverbrauch steigert, angetrieben.
- Zu den wichtigsten Trends gehören die Einführung fortschrittlicher Verpackungen und Chiplet-Architekturen zur Verbesserung von Leistung und Effizienz sowie die Erweiterung der regionalen Fertigung zur Stärkung der Lieferkettenresilienz.
- Führende Akteure wie Intel Corporation, Samsung Electronics Co., Ltd., TSMC, NVIDIA Corporation und Qualcomm Incorporated konkurrieren durch Investitionen in fortschrittliche Prozessknoten und Speichertechnologien, während die Segmentdominanz im Bereich der Ausrüstung mit einem Anteil von 8 % im Jahr 2024 zu beobachten ist.
- Regional führt der asiatisch-pazifische Raum mit einem Anteil von 6 %, gefolgt von Nordamerika mit 26,4 % und Europa mit 18,1 %, unterstützt durch starke Fertigung und Industrienachfrage.
Marktsegmentierungsanalyse:
Nach Komponente:
Der Markt für Halbleiter und elektronische Komponenten umfasst nach Komponenten Ausrüstung, Software und Dienstleistungen, wobei Ausrüstung mit einem Marktanteil von 46,8 % im Jahr 2024 dominiert. Die Ausrüstung führt aufgrund anhaltender Investitionen in Wafer-Fertigungswerkzeuge, Halbleiterfertigungsanlagen und fortschrittliche Verpackungssysteme, die für kleinere Knoten erforderlich sind. Der schnelle Ausbau der Foundry-Kapazitäten, die steigende Nachfrage nach KI- und Hochleistungsrechnerchips sowie kontinuierliche Upgrades in Lithographie-, Abscheidungs- und Ätztechnologien unterstützen die Dominanz der Ausrüstung. Software und Dienstleistungen wachsen stetig, angetrieben durch Automatisierung, Designoptimierung, prädiktive Wartung und Lebenszyklusunterstützung in Halbleiterfertigungsanlagen.
- Zum Beispiel erhöhte Samsung Electronics seine Produktionskapazität für 2-Nanometer um 163 Prozent, von 8.000 Wafern pro Monat im Jahr 2024 auf 21.000 Wafer bis Ende 2025, wobei die Ausbeuteraten stabilisiert werden, um die Skalierung der Massenproduktion zu ermöglichen.
Nach Anwendung:
Nach Anwendung ist der Markt für Halbleiter und elektronische Komponenten in Kommunikations- und Netzwerkausrüstung, Transport und Unterhaltungselektronik unterteilt, wobei Unterhaltungselektronik mit einem Anteil von 38,6 % im Jahr 2024 den größten Anteil hält. Diese Dominanz wird durch die hohe Nachfrage nach Smartphones, Laptops, Wearables, Smart-Home-Geräten und Spielkonsolen getrieben. Kurze Produktlebenszyklen, zunehmende Gerätefunktionalität und die Integration von KI-fähigen Funktionen beschleunigen den Halbleiterverbrauch. Kommunikations- und Netzwerkausrüstung profitieren vom 5G-Rollout und dem Wachstum des Datenverkehrs, während der Transport durch Elektrofahrzeuge, ADAS-Systeme und Trends zur Elektrifizierung von Fahrzeugen an Dynamik gewinnt.
- Zum Beispiel brachte Analog Devices im März 2022 einen Millimeterwellen-5G-Frontend-Chipsatz auf den Markt, einschließlich des ADMV4828 16-Kanal-Beamformers, der über 12,5 dBm Ausgangsleistung bei 3% EVM für 24-47 GHz Radios liefert und dabei nur 310 mW pro Kanal verbraucht. Der Chipsatz vereinfacht das Design für 5G NR FR2-Bänder in Basisstationen und Netzwerkausrüstung.
Wichtiger Wachstumstreiber
Wachsende Nachfrage nach fortschrittlichen Computer- und KI-Technologien
Der Markt für Halbleiter und elektronische Komponenten profitiert stark von der steigenden Akzeptanz von künstlicher Intelligenz, maschinellem Lernen und Hochleistungsrechnen in Rechenzentren, Cloud-Plattformen und Unternehmens-IT-Umgebungen. KI-Workloads erfordern fortschrittliche Prozessoren, Speicherlösungen und spezialisierte Beschleuniger, was den Halbleitergehalt pro System erheblich erhöht. Wachsende Investitionen in Hyperscale-Rechenzentren und Edge-Computing-Infrastrukturen stimulieren weiter die Nachfrage nach Hochgeschwindigkeits-Logikchips, Energiemanagement-Komponenten und fortschrittlichen Verbindungstechnologien. Dieser Treiber beschleunigt weiterhin die Halbleiterinnovation und Kapazitätserweiterung in globalen Fertigungsökosystemen.
- Zum Beispiel verdreifacht NVIDIAs H100 GPU die Gleitkommaoperationen pro Sekunde der doppelpräzisen Tensor Cores, um 60 Teraflops FP64-Rechenleistung für Hochleistungsrechnen in Rechenzentren zu liefern.
Schnelle Digitalisierung in Verbraucher- und Industrieanwendungen
Die weitverbreitete Digitalisierung in Unterhaltungselektronik, Industrieautomatisierung, Gesundheitswesen und intelligenter Infrastruktur treibt das anhaltende Wachstum im Markt für Halbleiter und elektronische Komponenten voran. Die zunehmende Verbreitung von vernetzten Geräten, IoT-Sensoren und eingebetteten Systemen erhöht die Nachfrage nach Mikrocontrollern, analogen ICs und diskreten Komponenten. Industrielle digitale Transformationsinitiativen, einschließlich intelligenter Fabriken und vorausschauender Wartungssysteme, erfordern zuverlässige und energieeffiziente elektronische Komponenten. Die steigende Akzeptanz digitaler Bezahlsysteme, intelligenter Haushaltsgeräte und vernetzter Gesundheitsgeräte verstärkt die langfristige Halbleiternachfrage in diversifizierten Endverbrauchssektoren weiter.
- Zum Beispiel unterstützen die drahtlosen Mikrocontroller STM32WBA6 von STMicroelectronics gleichzeitig Bluetooth-, Zigbee-, Thread- und Matter-Protokolle für Smart-Home-Hubs, die mit mobilen Apps kommunizieren und Thermostate über Mesh-Netzwerke steuern.
Elektrifizierung und fortschrittliche Elektronik im Transportwesen
Der Übergang zu Elektro- und Hybridfahrzeugen stärkt die Nachfrage im Markt für Halbleiter und elektronische Komponenten erheblich. Moderne Fahrzeuge integrieren fortschrittliche Leistungshalbleiter, Batteriemanagementsysteme, Infotainment-Einheiten und Fahrerassistenztechnologien, was den elektronischen Inhalt pro Fahrzeug erhöht. Regierungsverordnungen zur Förderung der Emissionsreduzierung und Fahrzeugsicherheit beschleunigen die Einführung fortschrittlicher Automobilelektronik. Das Wachstum der Ladeinfrastruktur, die Entwicklung des autonomen Fahrens und vernetzte Fahrzeugökosysteme verstärken weiter die Halbleiteranforderungen, wodurch die Elektrifizierung des Transports zu einem kritischen Wachstumstreiber für den Markt wird.
Wichtiger Trend & Gelegenheit
Erweiterung von fortschrittlichen Verpackungen und Chiplet-Architekturen
Fortschrittliche Verpackungstechnologien und Chiplet-basierte Architekturen entwickeln sich zu einem wichtigen Trend und einer Gelegenheit im Markt für Halbleiter und elektronische Komponenten. Hersteller setzen zunehmend auf heterogene Integration, um die Leistung zu verbessern, den Energieverbrauch zu reduzieren und die Fertigungsausbeute zu optimieren. Technologien wie System-in-Package und 3D-Integration ermöglichen höhere Funktionalität in kompakten Formfaktoren. Dieser Trend eröffnet Chancen für Geräteanbieter, Materiallieferanten und Design-Software-Anbieter, um komplexe Verpackungsanforderungen zu unterstützen und gleichzeitig die Wirtschaftlichkeit von Moore's Law zu verlängern.
- Zum Beispiel bietet Amkor System-in-Package-Montage mit über 3000 Formaten an, einschließlich gestapelter Chips und 3D-Verpackungen für RF-Front-End-Module in 5G-Mobilgeräten.
Wachstum der regionalen Fertigung und Lokalisierung der Lieferkette
Die Widerstandsfähigkeit der Lieferkette und geopolitische Überlegungen treiben verstärkte Investitionen in die regionale Halbleiterfertigung voran und schaffen neue Möglichkeiten im Halbleiter- und Elektronikkomponentenmarkt. Regierungen und Unternehmen priorisieren inländische Produktionskapazitäten, um die Abhängigkeit von Einzelquellenlieferanten zu verringern. Dieser Wandel unterstützt die Expansion von Fertigungsanlagen, Montageeinheiten und Testeinrichtungen in mehreren Regionen. Lokalisierungsinitiativen stimulieren die Nachfrage nach Fertigungsanlagen, Automatisierungssoftware und technischen Dienstleistungen und fördern gleichzeitig Innovationsökosysteme und langfristige Kapazitätsstabilität.
- Zum Beispiel sicherte sich Intel 7,86 Milliarden Dollar im Rahmen des CHIPS Acts für zwei neue hochmoderne Logikfabriken und die Modernisierung einer bestehenden in Chandler, Arizona. Die Anlagen werden Chips mit dem Intel 18A-Prozess unter Verwendung von RibbonFET-Transistoren und PowerVia-Technologie herstellen.
Hauptherausforderung
Hohe Kapitalintensität und technologische Komplexität
Der Halbleiter- und Elektronikkomponentenmarkt steht vor Herausforderungen im Zusammenhang mit hohen Kapitalaufwendungen und zunehmender technologischer Komplexität. Fortschrittliche Fertigungsanlagen erfordern Investitionen in Milliardenhöhe, lange Entwicklungszyklen und spezialisiertes Fachwissen. Kontinuierliche Verkleinerung der Knotenpunkte und die Integration neuer Materialien erhöhen Produktionsrisiken und Betriebskosten. Kleinere Akteure haben Schwierigkeiten, mit der schnellen technologischen Entwicklung Schritt zu halten, was zu einer Konsolidierung der Branche führt. Diese Faktoren beschränken den Markteintritt und verstärken den Wettbewerbsdruck entlang der Halbleiter-Wertschöpfungskette.
Volatilität der Lieferkette und Nachfragezyklen
Lieferkettenunterbrechungen und zyklische Nachfragemuster bleiben bedeutende Herausforderungen für den Halbleiter- und Elektronikkomponentenmarkt. Schwankungen in der Endmarktnachfrage, Ungleichgewichte in den Lagerbeständen und geopolitische Spannungen schaffen Unsicherheit in der Produktionsplanung und Preisstabilität. Die Abhängigkeit von geografisch konzentrierten Fertigungszentren erhöht die Anfälligkeit für logistische und regulatorische Risiken. Das Management langer Vorlaufzeiten, der Verfügbarkeit von Rohstoffen und plötzlicher Nachfrageschwankungen erfordert robuste Prognosen, diversifizierte Beschaffungsstrategien und ein anpassungsfähiges Kapazitätsmanagement, um die Marktstabilität aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Der Halbleiter- und Elektronikkomponentenmarkt in Nordamerika hatte 2024 einen Marktanteil von 26,4%, unterstützt durch starke Nachfrage aus Rechenzentren, Cloud-Computing, Luft- und Raumfahrt, Verteidigung und fortschrittlicher Automobilelektronik. Die Region profitiert von einem robusten Ökosystem aus fabless Halbleiterunternehmen, integrierten Geräteherstellern und Design-Software-Anbietern. Steigende Investitionen in KI-Beschleuniger, Hochleistungsrechnerchips und fortschrittliche Speicherlösungen treiben die Nachfrage nach Komponenten an. Von der Regierung unterstützte Halbleiterfertigungsinitiativen und kontinuierliche Innovationen im Chipdesign, in der Automatisierungssoftware und in elektronischen Dienstleistungen stärken Nordamerikas strategische Position auf dem globalen Markt weiter.
Europa
Europa repräsentierte einen Marktanteil von 18,1 % am Halbleiter- und Elektronikkomponentenmarkt im Jahr 2024, angetrieben durch starke Nachfrage aus der Automobil-Elektronik, industrieller Automatisierung, erneuerbaren Energiesystemen und intelligenter Fertigung. Die Führungsrolle der Region im Automobilbau erhöht die Akzeptanz von Leistungshalbleitern, Sensoren und Steuergeräten für Elektro- und autonome Fahrzeuge. Initiativen zur industriellen Digitalisierung unterstützen die Nachfrage nach eingebetteten Systemen und analogen Komponenten. Europäische politische Unterstützung für Halbleiter-Selbstversorgung und nachhaltige Elektronikfertigung fördert Investitionen in Fertigung, Verpackung und F&E und stärkt das langfristige Wachstum in den Bereichen Ausrüstung, Software und Dienstleistungen.
Asien-Pazifik
Asien-Pazifik dominierte den Halbleiter- und Elektronikkomponentenmarkt mit einem Marktanteil von 47,6 % im Jahr 2024, angeführt von großen Produktionszentren in China, Taiwan, Südkorea und Japan. Die Region profitiert von der Halbleiterfertigung in großem Maßstab, starker Produktion von Unterhaltungselektronik und dem Ausbau der 5G- und Rechenzentrumsinfrastruktur. Die steigende Nachfrage nach Smartphones, Rechengeräten und Netzwerkausrüstung erhöht den Komponentenverbrauch erheblich. Regierungserleichterungen, kontinuierliche Kapazitätserweiterungen durch Gießereien und Führungspositionen in Speicher- und fortschrittlichen Verpackungstechnologien positionieren Asien-Pazifik als primären Wachstumsmotor des globalen Marktes.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 4,5 % am Halbleiter- und Elektronikkomponentenmarkt im Jahr 2024, unterstützt durch die zunehmende Akzeptanz von Unterhaltungselektronik, industrieller Automatisierung und Telekommunikationsinfrastruktur. Die Erweiterung der digitalen Konnektivität, die steigende Smartphone-Durchdringung und die Modernisierung von Fertigungsanlagen treiben die regionale Halbleiternachfrage an. Automobilelektronik und Projekte für erneuerbare Energien tragen weiter zur Komponentennutzung bei. Obwohl die Region stark auf Importe angewiesen ist, verbessert die zunehmende Auslandsinvestition in Elektronikmontage- und Testbetriebe den Marktzugang. Die schrittweise Entwicklung lokaler Elektronik-Ökosysteme unterstützt ein stetiges Wachstum in verschiedenen Anwendungen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte einen Marktanteil von 3,4 % im Jahr 2024 aus, angetrieben durch die Modernisierung der Infrastruktur, Smart-City-Initiativen und den Ausbau der Telekommunikationsnetze. Steigende Investitionen in Rechenzentren, erneuerbare Energiesysteme und digitale Regierungsdienste stimulieren die Nachfrage nach elektronischen Komponenten. Industrielle Automatisierung und Verteidigungselektronik tragen ebenfalls zum Marktwachstum bei. Obwohl die Halbleiterfertigung begrenzt bleibt, unterstützt die zunehmende Akzeptanz fortschrittlicher Elektronik in den Bereichen Bauwesen, Transport und Energie die Nachfrage nach Komponenten, Ausrüstung und zugehörigen Dienstleistungen und positioniert die Region für eine allmähliche Expansion.
Marktsegmentierungen:
Nach Komponente
- Ausrüstung
- Software
- Dienstleistungen
Nach Anwendung
- Kommunikations- und Netzwerkausrüstung
- Transport
- Unterhaltungselektronik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft des Marktes für Halbleiter und elektronische Komponenten hebt die Präsenz großer Akteure wie Intel Corporation, Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited (TSMC), Qualcomm Incorporated, NVIDIA Corporation, Broadcom Inc., Texas Instruments Incorporated, Micron Technology, Inc. und SK Hynix Inc. hervor. Der Markt bleibt auf der Fertigungsebene stark konsolidiert, während er im Bereich Design, Fertigung und integrierte Dienstleistungen einen intensiven Wettbewerb aufrechterhält. Führende Unternehmen konzentrieren sich auf fortschrittliche Prozessknoten, Hochleistungsrechnerchips, KI-Beschleuniger und Speicherlösungen der nächsten Generation, um ihre Produktportfolios zu stärken. Strategische Investitionen in Kapazitätserweiterung, fortschrittliche Verpackung und Designautomatisierung ermöglichen es den Akteuren, die Leistungseffizienz zu verbessern und die Markteinführungszeit zu verkürzen. Partnerschaften mit Cloud-Anbietern, Automobil-OEMs und Telekommunikationsunternehmen unterstützen anwendungsspezifische Anpassungen. Kontinuierliche F&E-Ausgaben, Entwicklung von geistigem Eigentum und Optimierung der Lieferkette bleiben zentral für die Aufrechterhaltung der langfristigen Wettbewerbsfähigkeit.
Analyse der Hauptakteure
- Micron Technology, Inc.
- Qualcomm Incorporated
- Jabil Inc.
- NVIDIA Corporation
- Texas Instruments Incorporated
- Samsung Electronics Co., Ltd.
- Broadcom Inc.
- Intel Corporation
- SK Hynix Inc.
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
Neueste Entwicklungen
- Im Dezember 2025 gingen Tata Electronics und Intel eine strategische Partnerschaft ein, um Halbleiter in Indien zu fertigen und zu montieren, mit dem Fokus auf die Produktion und Verpackung von Intel-Produkten sowie der Entwicklung fortschrittlicher Verpackungslösungen, die auf den indischen Markt zugeschnitten sind.
- Im Dezember 2025 gaben Navitas Semiconductor und Cyient Semiconductors eine langfristige strategische Partnerschaft bekannt, um die Einführung der GaN-Technologie in den indischen KI-, Mobilitäts- und Industriesektoren zu beschleunigen.
- Im Dezember 2025 erwarb Virtusa das in Bengaluru ansässige Unternehmen SmartSoC Solutions, um die Fähigkeiten im Bereich Halbleitertechnik und IC-Design zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Halbleiter und elektronische Komponenten wird weiter wachsen, da die digitale Transformation in Verbraucher-, Industrie- und Unternehmensanwendungen voranschreitet.
- Die Einführung von künstlicher Intelligenz und Hochleistungsrechnern wird die Nachfrage nach fortschrittlicher Logik, Speicher und spezialisierten Beschleunigern erhöhen.
- Die Elektrifizierung des Transports wird ein nachhaltiges Wachstum bei Leistungshalbleitern, Sensoren und automobilgeeigneten elektronischen Komponenten antreiben.
- Fortschrittliche Verpackungen und Chiplet-Architekturen werden breitere Akzeptanz finden, um Leistung, Effizienz und Skalierbarkeit zu verbessern.
- Die regionale Fertigungsexpansion wird die Widerstandsfähigkeit der Lieferkette stärken und die Abhängigkeit von einzelnen Produktionszentren verringern.
- Der steigende Einsatz von 5G, Cloud-Infrastruktur und Edge-Computing wird die Nachfrage nach Hochgeschwindigkeits- und Niedriglatenzkomponenten steigern.
- Nachhaltigkeitsinitiativen werden die Entwicklung energieeffizienter Chips und umweltoptimierter Fertigungsprozesse fördern.
- Automatisierung und digitale Zwillinge in Halbleiterfabriken werden die Optimierung der Ausbeute und die Betriebseffizienz verbessern.
- Die Integration von Elektronik in intelligente Infrastrukturen und industrielle IoT-Systeme wird die Anwendungsvielfalt erweitern.
- Ständige Innovationen in Materialien, Designsoftware und Fertigungstechnologien werden die langfristige Wettbewerbsfähigkeit des Marktes prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Halbleiter und elektronische Komponenten, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Halbleiter und elektronische Komponenten voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren tragen zur positiven Entwicklung des Marktes für Halbleiter und elektronische Bauteile bei?
Wie beeinflussen Miniaturisierung und die Entwicklung energieeffizienter Komponenten den Markttrend?
Welche Herausforderungen sieht der Markt trotz vielversprechendem Wachstum?
Wie ist die geografische Verteilung des Marktes für Halbleiter und elektronische Bauelemente?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Halbleiter- und Elektronikkomponentenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Halbleiter- und Elektronikkomponentenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,396,598 million → 2032: USD 2,682,312 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Halbleiter- und Elektronikkomponentenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Halbleiter- und Elektronikkomponentenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Halbleiter- und Elektronikkomponentenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Halbleiter- und Elektronikkomponentenmarkt Market Drivers
- 3.3 Halbleiter- und Elektronikkomponentenmarkt Market Restraints & Challenges
- 3.4 Halbleiter- und Elektronikkomponentenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Halbleiter- und Elektronikkomponentenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Halbleiter- und Elektronikkomponentenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Halbleiter- und Elektronikkomponentenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Halbleiter- und Elektronikkomponentenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Halbleiter- und Elektronikkomponentenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Halbleiter- und Elektronikkomponentenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Halbleiter- und Elektronikkomponentenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Halbleiter- und Elektronikkomponentenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Halbleiter- und Elektronikkomponentenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Halbleiter- und Elektronikkomponentenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Halbleiter- und Elektronikkomponentenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Halbleiter- und Elektronikkomponentenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Halbleiter- und Elektronikkomponentenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Halbleiter- und Elektronikkomponentenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Halbleiter- und Elektronikkomponentenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Halbleiter- und Elektronikkomponentenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Halbleiter- und Elektronikkomponentenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Halbleiter- und Elektronikkomponentenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Halbleiter- und Elektronikkomponentenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
