
Marktübersicht
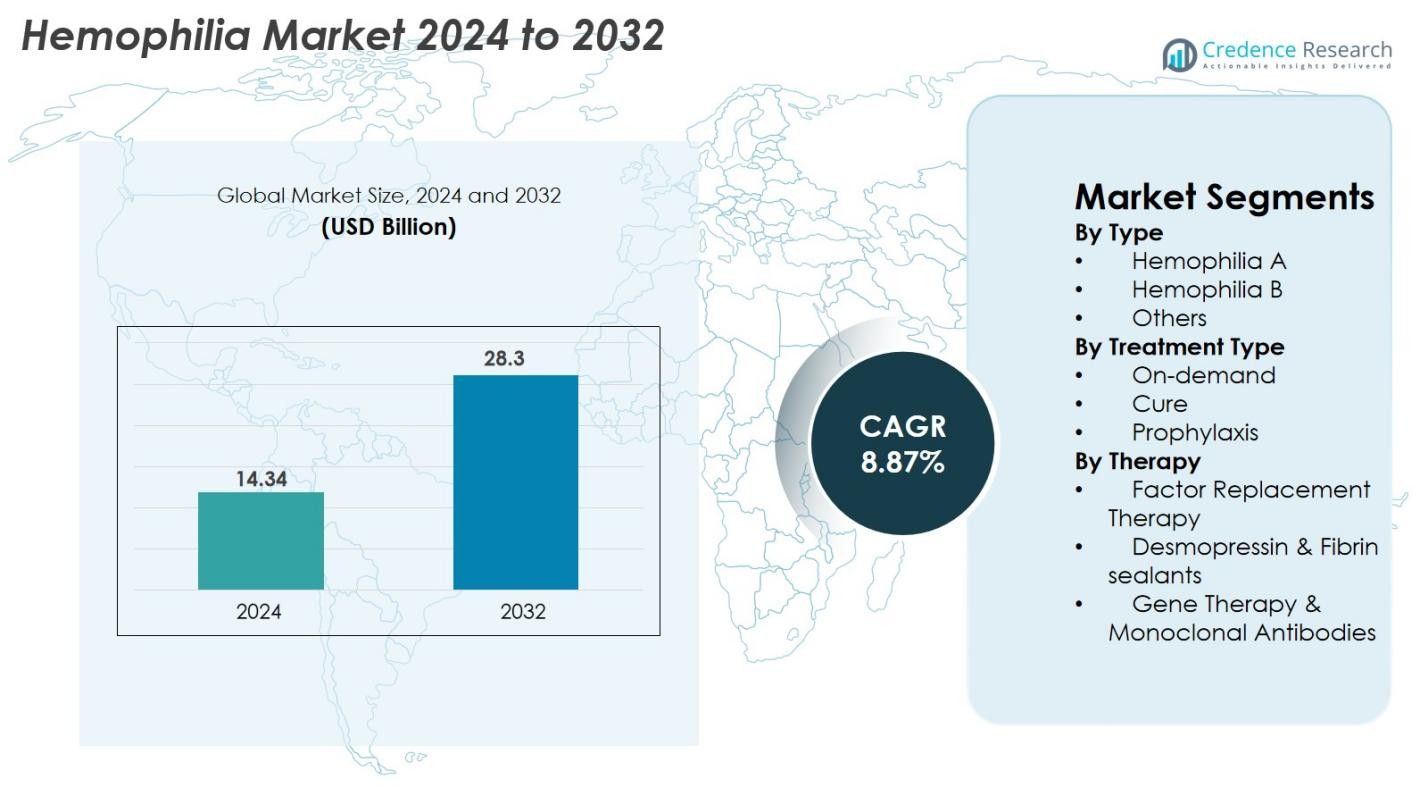
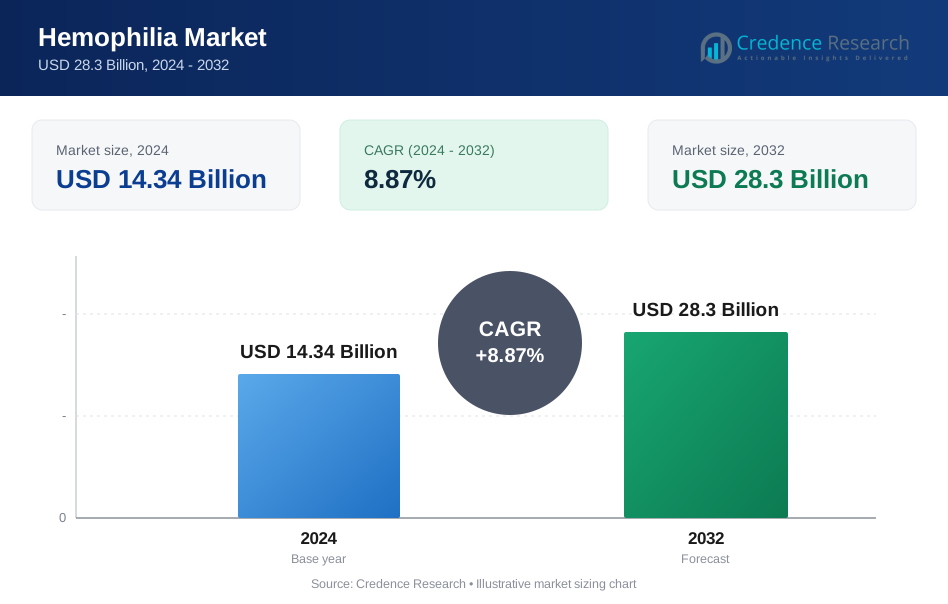
Der Hämophilie-Markt wurde im Jahr 2024 mit 14,34 Milliarden USD bewertet und wird voraussichtlich bis 2032 28,3 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,87 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Hämophilie-Marktgröße 2024 | 14,34 Milliarden USD |
| Hämophilie-Markt, CAGR | 8,87% |
| Hämophilie-Marktgröße 2032 | 28,3 Milliarden USD |
Der Hämophilie-Markt zeichnet sich durch eine starke Beteiligung globaler biopharmazeutischer Marktführer aus, darunter Takeda Pharmaceutical Company Limited, CSL Behring, Pfizer Inc., Bayer AG, BioMarin, Spark Therapeutics Inc., Sanofi, F. Hoffmann-La Roche Ltd., Novo Nordisk A/S und Octapharma AG, die alle Innovationen in den Bereichen Faktorersatztherapien, Produkte mit verlängerter Halbwertszeit, monoklonale Antikörper und Gentherapien vorantreiben. Diese Unternehmen erweitern kontinuierlich ihre F&E-Pipelines und strategischen Partnerschaften, um Produktportfolios und globale Reichweite zu stärken. Regional führt Nordamerika den Markt mit einem Anteil von 38 % im Jahr 2024 an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und die hohe Akzeptanz von Therapien der nächsten Generation, während Europa und der asiatisch-pazifische Raum als wichtige Beitragszahler zum allgemeinen Marktwachstum folgen.
Markteinblicke
- Der Hämophilie-Markt wurde im Jahr 2024 mit 14,34 Milliarden USD bewertet und soll bis 2032 auf 28,3 Milliarden USD anwachsen, mit einer CAGR von 8,87 %.
- Die steigende Akzeptanz der Prophylaxetherapie, die einen dominanten Segmentanteil von 62 % hält, und die zunehmende Verfügbarkeit von rekombinanten und langwirkenden Biologika treiben die Marktexpansion weltweit voran.
- Zu den wichtigsten Trends gehören der rasche Fortschritt in der Gentherapie und bei monoklonalen Antikörpern sowie die zunehmende Nutzung digitaler Gesundheitstools und personalisierter Dosierungen, unterstützt durch pharmakokinetische Profilierung.
- Große Akteure wie Takeda, CSL Behring, Pfizer, Bayer, BioMarin, Sanofi, Roche, Spark Therapeutics, Novo Nordisk und Octapharma stärken ihre Wettbewerbsfähigkeit durch Innovation, strategische Kooperationen und globale Zugangsprogramme.
- Regional führt Nordamerika mit einem Anteil von 38 %, gefolgt von Europa mit 30 % und dem asiatisch-pazifischen Raum mit 22 %, während Lateinamerika und der Nahe Osten & Afrika den verbleibenden Anteil halten, unterstützt durch verbesserte Diagnose- und Behandlungsprogramme.
Analyse der Marktsegmentierung
Nach Typ
Der Hämophilie-Markt nach Typ wird von Hämophilie A dominiert, die im Jahr 2024 78 % des Marktanteils ausmacht, angetrieben durch ihre signifikant höhere Prävalenz im Vergleich zu Hämophilie B und anderen seltenen Gerinnungsstörungen. Die starke diagnostische Präsenz, etablierte Behandlungsprotokolle und eine größere Patientengruppe unterstützen diese Dominanz. Hämophilie B hält aufgrund weniger globaler Fälle einen moderaten Anteil, während das Segment „Andere“ begrenzt bleibt, aber von Fortschritten in der molekularen Diagnostik profitiert. Steigende Aufklärungsprogramme, verbesserte Neugeborenenscreenings und erweiterter Zugang zu Ersatzfaktoren treiben das Wachstum in allen typbasierten Segmenten weiter voran.
- Zum Beispiel wurde Roches Hemlibra (Emicizumab) bis Anfang 2023 bereits zur Behandlung von über 20.000 Menschen weltweit in klinischen und realen Programmen eingesetzt, was seine umfassende Akzeptanz im Management von Hämophilie A zeigt.
Nach Behandlungstyp
Die Segmentierung nach Behandlungstyp hebt die Prophylaxe als führendes Teilsegment hervor, das 2024 einen Marktanteil von 62 % erobert, unterstützt durch seine nachgewiesene Fähigkeit, Blutungsepisoden zu verhindern und langfristige Gelenkschäden zu reduzieren. Ihre Akzeptanz steigt weltweit, da klinische Richtlinien zunehmend prophylaktische Regime gegenüber episodischen (bedarfsgesteuerten) Behandlungen empfehlen. Bedarfsgesteuerte Therapie bleibt in Entwicklungsmärkten relevant, wo Kostenbarrieren bestehen. „Heilungs“-orientierte Ansätze, einschließlich aufkommender Gentherapiepfade, bleiben klein, aber schnell wachsend, hauptsächlich getrieben durch laufende klinische Fortschritte und steigende Akzeptanz potenziell einmaliger kurativer Behandlungen.
- Zum Beispiel zeigte die Hemlibra-Prophylaxe von Roche in der HAVEN 3-Studie eine jährliche Blutungsrate (ABR) von 1,5 im Vergleich zu 38,2 ohne Prophylaxe, was eine signifikante Reduzierung der Blutungsepisoden demonstriert.
Nach Therapie
Innerhalb der Therapiesegmentierung bleibt die Faktorersatztherapie das dominierende Segment und trägt 2024 zu 71 % des Marktanteils bei, was auf ihre langjährige klinische Anwendung, die Verfügbarkeit rekombinanter Faktoren und die starke Präferenz der Ärzte zurückzuführen ist. Ihr Wachstum wird durch den Trend zu Produkten mit verlängerter Halbwertszeit unterstützt, die die Infusionshäufigkeit reduzieren. Desmopressin und Fibrinkleber dienen als unterstützende Optionen für leichte Fälle und tragen bescheiden zum Gesamterlös bei. In der Zwischenzeit stellen Gentherapie und monoklonale Antikörper die am schnellsten wachsenden Teilsegmente dar, angetrieben durch Innovationen, die auf eine nachhaltige Faktorexpression, eine reduzierte Behandlungsbelastung und eine langfristige Krankheitsmodifikation abzielen.
Wichtige Wachstumstreiber
Steigende Akzeptanz prophylaktischer Behandlungsregime
Der globale Hämophilie-Markt wächst weiterhin aufgrund des zunehmenden Wechsels von bedarfsgesteuerter Behandlung zu vollständiger prophylaktischer Versorgung. Prophylaxe reduziert signifikant die Blutungshäufigkeit, verbessert die Gelenkgesundheit und erhöht die allgemeine Lebensqualität, was zu einer weit verbreiteten Empfehlung durch internationale klinische Richtlinien führt. Länder mit fortschrittlichen Gesundheitssystemen wie die USA, Deutschland und Japan berichten von hohen Prophylaxe-Akzeptanzraten, während Schwellenländer aufgrund verbesserter Erstattungsstrukturen allmählich umstellen. Besonders pädiatrische Bevölkerungsgruppen profitieren von einem frühen Beginn der Prophylaxe, wodurch langfristige Krankheitskomplikationen reduziert werden. Faktoren mit verlängerter Halbwertszeit (EHL) stärken diesen Treiber weiter, indem sie die Infusionsbelastung verringern, die Adhärenz verbessern und eine konsistente Blutungsprävention unterstützen.
- Zum Beispiel reduzierte Roches Hemlibra-Prophylaxe in der HAVEN 3-Studie behandelte Blutungen auf eine annualisierte Blutungsrate (ABR) von 1,5 im Vergleich zu 38,2 ohne Prophylaxe, was einen erheblichen klinischen Nutzen zeigt.
Fortschritte in der Gentherapie und langwirksamen Biologika
Die Gentherapie entwickelt sich zu einem der transformativsten Treiber, da sie die Möglichkeit einer funktionellen Heilung durch dauerhafte Faktorexpression bietet. Biotech-Innovatoren und große Pharmaunternehmen beschleunigen weiterhin den Fortschritt klinischer Studien, regulatorische Einreichungen und Markteinführungsstrategien. Zulassungen für langwirksame Biologika und monoklonale Antikörper verändern die Behandlung, indem sie eine niedrigfrequente Dosierung ermöglichen und die lebenslange Abhängigkeit von Infusionen reduzieren. Diese Technologien verbessern erheblich den Komfort der Patienten und die langfristigen Ergebnisse. Wachsende Investitionen, vielversprechende Sicherheitsprofile und die Bereitschaft der Patienten, sich für kurative Ansätze zu entscheiden, fördern das Marktwachstum weiter und positionieren die Gentherapie als wichtigen Wachstumstreiber.
- Zum Beispiel zeigte CSL Behring und uniQures Hemgenix in den Phase-3-Ergebnissen von HOPE-B eine durchschnittliche Faktor-IX-Aktivität von 36 IU/dL nach 18 Monaten, was eine anhaltende Expression nach einer einzigen Infusion bestätigt.
Steigende globale Diagnoseraten und Zugang zur Behandlung
Steigende Diagnoseraten, erweiterte Neugeborenen-Screening-Programme und zunehmendes Bewusstsein verbessern die Patientenidentifikation in entwickelten und aufstrebenden Volkswirtschaften erheblich. Globale Initiativen von Organisationen wie der World Federation of Hemophilia helfen, Behandlungslücken zu schließen, insbesondere in Ländern, in denen Unterdiagnosen zuvor weit verbreitet waren. Verbesserter Zugang zu rekombinanten und plasma-basierten Produkten sowie eine gestärkte Gesundheitsinfrastruktur in Indien, Brasilien, China und Afrika treiben die breitere Behandlungsakzeptanz voran. Digitale Gesundheitsplattformen, Heim-Infusionsdienste und Telemedizin verbessern weiter die Zugänglichkeit, reduzieren Nachsorge-Lücken und unterstützen eine bessere Adhärenz. Da sich die diagnostischen Fähigkeiten weltweit weiter ausdehnen, profitiert der Markt von einem stetigen Wachstum der behandelten Patientenzahl.
Wichtige Trends & Chancen
Ausweitung der Kommerzialisierung und Marktaufnahme der Gentherapie
Ein wichtiger Trend, der den Hämophiliemarkt prägt, ist der Übergang von Gentherapien von der klinischen Forschung zur kommerziellen Einführung. Da mehr Produkte regulatorische Zulassungen erhalten, skalieren Unternehmen die Produktionskapazitäten, verbessern die Vertriebsstrukturen und entwickeln ergebnisbasierte Preismodelle, die die Erstattung unterstützen. Evidenz aus der Praxis stärkt das Vertrauen von Kostenträgern und Anbietern, indem sie eine anhaltende Faktorexpression und reduzierte Blutungsraten demonstriert. Zunehmende Kooperationen zwischen Biotech-Unternehmen, CDMOs und Regierungsbehörden verbessern die Zugänglichkeit und beschleunigen die Akzeptanz. In den nächsten zehn Jahren werden breitere Zulassungskriterien, stärkere Sicherheitsdaten und verbesserte Erschwinglichkeit erhebliche Chancen in diesem sich schnell entwickelnden Behandlungsspektrum schaffen.
- Zum Beispiel zeigte Hemlibra eine starke Wirksamkeit mit minimalen Dosierungsfrequenzoptionen und erreichte eine mediane annualisierte Blutungsrate (ABR) von 0,0 in seiner alle-4-Wochen-Dosierungsstudie (HAVEN 4).
Zunehmende Nutzung digitaler Gesundheitsplattformen und personalisierter Behandlungsansätze
Die Einführung digitaler Gesundheitslösungen beschleunigt sich, angetrieben durch KI-gestützte Überwachungstools, mobile Apps und tragbare Geräte, die Blutungsepisoden, Faktorverwendung und Therapieadhärenz verfolgen. Personalisierte Therapien, die durch pharmakokinetische (PK) Profile geleitet werden, ermöglichen es Klinikern, Dosierungspläne zu optimieren und Faktorverschwendung zu minimieren. Diese Tools fördern das Patientenengagement, verbessern das Krankheitsmanagement und unterstützen Ferninterventionen, insbesondere für pädiatrische und unterversorgte Bevölkerungsgruppen. Pharmaunternehmen integrieren zunehmend digitale Dienste in ihre biologischen und gentherapeutischen Produkte, um Bildung, Überwachung und Therapieoptimierung zu unterstützen. Während sich digitale Ökosysteme stärken, eröffnen sie neue Möglichkeiten für präzise Pflege und differenzierte Produktpositionierung.
- Zum Beispiel sammelt BioMarin Langzeitdaten zu FVIII-Expressionsmustern und Patientenergebnissen für mit Roctavian behandelte Patienten durch erforderliche Nachmarktüberwachung, Langzeitstudien und nationale Hämophilie-Register
Wichtige Herausforderungen
Hohe Behandlungskosten und begrenzte Erstattung in Schwellenländern
Die hohen Kosten von Hämophilietherapien—einschließlich rekombinanter Faktoren, Produkte mit verlängerter Halbwertszeit und Gentherapien—bleiben ein großes Hindernis, insbesondere in Entwicklungsländern. Viele Gesundheitssysteme haben nicht die finanzielle Kapazität, um kontinuierliche prophylaktische Behandlungen oder fortschrittliche Biologika zu unterstützen, was die Patienten zwingt, sich auf unregelmäßigen Zugang zu plasmaabgeleiteten Faktoren zu verlassen. Begrenzte Versicherungsschutz und langsame Erstattungszulassungen vergrößern die globalen Behandlungsunterschiede weiter. Obwohl internationale Hilfsprogramme Unterstützung bieten, sind sie unzureichend, um die langfristige Nachfrage zu decken. Kostenträger zögern auch, teure Gentherapien zu erstatten, da die langfristige Kosteneffektivität unsicher ist, was eine erhebliche Herausforderung für den weltweiten Zugang und die Verbreitung darstellt.
Sicherheitsbedenken, Inhibitorentwicklung und langfristige Unsicherheit
Trotz technologischer Fortschritte bleibt die Inhibitorentwicklung eine bedeutende klinische Herausforderung, die die Behandlungseffizienz reduziert und die Komplexität erhöht. Neue Therapien wie Gentherapie und monoklonale Antikörper stehen weiterhin vor Bedenken hinsichtlich langfristiger Sicherheit, Immunreaktionen, Auswirkungen auf die Leberfunktion und Variabilität in der Faktorexpression. Regulierungsbehörden halten strenge Zulassungspfade aufrecht, die oft die Kommerzialisierungszeitpläne verlängern. Die Notwendigkeit umfassender Nachmarktüberwachung und Langzeitüberwachung stellt eine zusätzliche Belastung dar. Diese Herausforderungen unterstreichen die Bedeutung einer robusten klinischen Validierung und sorgfältigen Patientenauswahl, wodurch Sicherheitsbedenken zu einem der größten Hindernisse für die breitere Einführung von Hämophilietherapien der nächsten Generation werden.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Hämophilie-Markt und macht 2024 38 % des globalen Anteils aus, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, starke Erstattungssysteme und die weit verbreitete Einführung von Prophylaxe und Therapien mit verlängerter Halbwertszeit. Die USA führen das regionale Wachstum an, bedingt durch ein hohes Bewusstsein, verbesserte diagnostische Abdeckung und die schnelle Einführung von Gentherapien und monoklonalen Antikörpern. Strategische Kooperationen zwischen Biopharma-Unternehmen, umfangreiche klinische Forschungsaktivitäten und eine starke Pipeline innovativer Behandlungen verstärken die Führungsposition der Region weiter. Der steigende Zugang zu Behandlungen durch Heiminfusionsprogramme und digitale Überwachungstools stärkt die Marktposition Nordamerikas bis 2032 weiter.
Europa
Europa stellt den zweitgrößten Hämophilie-Markt dar und hält 2024 30 % des globalen Anteils, angetrieben durch starke nationale Gesundheitssysteme, strukturierte Hämophilie-Register und die frühe Einführung rekombinanter Faktorprodukte. Länder wie Deutschland, das Vereinigte Königreich, Italien und Frankreich weisen aufgrund umfassender Erstattungsrahmen und staatlich unterstützter Patientenprogramme eine hohe Behandlungsdurchdringung auf. Der verstärkte Fokus auf Prophylaxe, die Erweiterung der Unterstützung bei der Heimversorgung und die steigende Akzeptanz von Gentherapieoptionen beschleunigen weiterhin das Marktwachstum. Regulierungsbehörden fördern Innovationen durch beschleunigte Verfahren und unterstützen die stetige Einführung langwirksamer Biologika. Europas Betonung auf Patientensicherheit und standardisierter Versorgung stärkt seine Marktrelevanz weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelt sich zum am schnellsten wachsenden regionalen Markt und macht 2024 22 % des globalen Anteils aus, unterstützt durch steigende Gesundheitsausgaben, verbesserte Diagnoseraten und wachsendes Bewusstsein in Ländern wie China, Japan, Indien und Südkorea. Regierungsinitiativen zur Stärkung des Managements seltener Krankheiten und die erhöhte Verfügbarkeit von plasma- und rekombinanten Faktoren gestalten den Zugang zu Behandlungen neu. Japan und Australien führen die Einführung fortschrittlicher Biologika an, während China und Indien aufgrund großer Patientenzahlen das Volumenwachstum vorantreiben. Investitionen in genetische Tests, verbesserte Hämophilie-Zentren und wachsendes Interesse an digitalen Gesundheitsplattformen positionieren den Asien-Pazifik-Raum für eine starke langfristige Expansion.
Lateinamerika
Lateinamerika hält 2024 6 % des globalen Hämophilie-Marktanteils, wobei das Wachstum durch verbesserten Zugang zu Diagnosediensten und die Ausweitung nationaler Hämophilie-Programme in Brasilien, Mexiko, Argentinien und Chile unterstützt wird. Brasilien führt die Region an, bedingt durch staatlich finanzierte Behandlungsinitiativen und die steigende Verfügbarkeit rekombinanter und verlängerter Halbwertszeit-Faktoren. Trotz Fortschritten bestehen weiterhin Behandlungsungleichheiten aufgrund ungleicher Erstattung und hoher Therapiekosten. Internationale Hilfsprogramme und Partnerschaften mit globalen Organisationen unterstützen weiterhin die Produktverfügbarkeit. Allmähliche Verbesserungen der Gesundheitsinfrastruktur und verstärkte Ausbildung von Klinikern sollen die Behandlungsaufnahme in der gesamten Region in den kommenden Jahren verbessern.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht 2024 4 % des globalen Marktanteils aus, gekennzeichnet durch steigendes Bewusstsein, erweiterte Diagnosefähigkeiten und von der Regierung geleitete Initiativen für seltene Krankheiten. Golfstaaten wie Saudi-Arabien, die VAE und Katar führen die Einführung moderner Therapien aufgrund starker Gesundheitsinvestitionen an, während afrikanische Länder stark auf internationale Hilfe und plasma-basierte Produkte angewiesen sind. Begrenzte Infrastruktur, hohe Therapiekosten und inkonsistente Lieferketten bleiben große Hindernisse für die weit verbreitete Einführung. Dennoch stärken wachsende Partnerschaften mit globalen Gesundheitsorganisationen und laufende Verbesserungen in spezialisierten Versorgungszentren allmählich das zukünftige Marktpotenzial der Region.
Marktsegmentierungen
Nach Typ
- Hämophilie A
- Hämophilie B
- Andere
Nach Behandlungsart
- Bedarfsabhängig
- Heilung
- Prophylaxe
Nach Therapie
- Faktorersatztherapie
- Desmopressin & Fibrinkleber
- Gentherapie & Monoklonale Antikörper
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Hämophilie-Markt zeichnet sich durch eine starke und sich entwickelnde Wettbewerbslandschaft aus, die von globalen biopharmazeutischen Führern und aufstrebenden Innovatoren geprägt ist, die fortschrittliche Therapien entwickeln. Große Unternehmen wie Takeda Pharmaceutical Company Limited, CSL Behring, Pfizer Inc., Bayer AG, BioMarin, Spark Therapeutics Inc., Sanofi, F. Hoffmann-La Roche Ltd., Novo Nordisk A/S und Octapharma AG spielen eine zentrale Rolle durch umfangreiche Produktportfolios, die rekombinante Faktoren, Therapien mit verlängerter Halbwertszeit und neuartige monoklonale Antikörper umfassen. Die Landschaft wird weiter durch schnelle Fortschritte in der Gentherapie umgestaltet, bei denen BioMarin, Spark Therapeutics und Pfizer klinische und kommerzielle Aktivitäten anführen. Strategische Partnerschaften, F&E-Investitionen und behördliche Zulassungen beschleunigen die Innovation, während Unternehmen ihre globale Präsenz durch Produktionsausbau und Zugangsprogramme erweitern. Der zunehmende Wettbewerb um langwirkende Biologika, digitale Unterstützungsplattformen und präzisionsbasierte Dosierungslösungen treibt weiterhin die Differenzierung voran und positioniert Schlüsselakteure, um ihre Marktpräsenz bis 2032 zu stärken.
Analyse der Hauptakteure
- Bayer AG
- Spark Therapeutics, Inc.
- Octapharma AG
- Novo Nordisk A/S
- BioMarin
- Pfizer, Inc.
- Sanofi
- Takeda Pharmaceutical Company Limited
- CSL Behring
- F. Hoffmann-La Roche Ltd.
Aktuelle Entwicklungen
- Im Juni 2025 erweiterte Novo Nordisk seine Partnerschaft mit der Novo Nordisk Haemophilia Foundation, um Projekte zur Verbesserung der Versorgung von Menschen mit Blutungsstörungen auszuweiten, mit dem Ziel, die jährlichen Begünstigten bis 2030 zu vervierfachen.
- Im März 2025 gab Sanofi bekannt, dass die U.S. Food and Drug Administration (FDA) ihre Therapie Fitusiran (Markenname „Qfitlia“) für Personen ab 12 Jahren mit Hämophilie A oder B, mit oder ohne Inhibitoren, zugelassen hat.
- Im Februar 2025 kündigte Pfizer an, die weltweite Entwicklung seiner Gentherapie Fidanacogene elaparvovec (Markenname „Beqvez“) für Hämophilie B einzustellen.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Typ, Behandlungsart, Therapie und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stark wachsen, da Gentherapie zunehmend bei schweren Fällen von Hämophilie A und B eingesetzt wird.
- Langwirksame Biologika und monoklonale Antikörper werden aufgrund der reduzierten Dosierungshäufigkeit und verbesserten Benutzerfreundlichkeit größere Akzeptanz bei Patienten finden.
- Die Nutzung der Prophylaxetherapie wird weiter zunehmen, da globale Richtlinien zunehmend präventive Behandlungen gegenüber bedarfsorientierten Optionen empfehlen.
- Digitale Gesundheitswerkzeuge und Fernüberwachungsplattformen werden die Therapietreue und personalisierte Versorgung verbessern.
- In Schwellenländern werden die Diagnosequoten steigen und der Zugang zu rekombinanten Therapien durch Regierungs- und NGO-Initiativen verbessert.
- Biosimilare Faktorprodukte werden langsam in ausgewählte Regionen eingeführt, was die Erschwinglichkeit verbessert und die Patientenreichweite erweitert.
- Gesundheitssysteme werden wertbasierte Preismodelle einführen, um die Erstattung von kostenintensiven Gentherapien zu unterstützen.
- Innovationen in der PK-basierten Dosierung und individualisierten Therapie werden die klinische Entscheidungsfindung neu gestalten und die Nutzung von Faktoren optimieren.
- Strategische Kooperationen zwischen Biotech-Unternehmen und Pharmafirmen werden F&E-Fortschritte beschleunigen.
- Die weltweite Produktionskapazität für rekombinante Faktoren und neuartige Biologika wird erweitert, um die steigende Nachfrage zu decken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hämophilie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Hämophilie voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Hämophiliemarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hämophilie antreiben?
Wer sind die führenden Unternehmen im Markt für Hämophilie?
Welche Region hatte 2024 den größten Anteil am Markt für Hämophilie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Hämophilie-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Hämophilie-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.34 Billion → 2032: USD 28.3 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Hämophilie-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Hämophilie-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Hämophilie-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Hämophilie-Markt Market Drivers
- 3.3 Hämophilie-Markt Market Restraints & Challenges
- 3.4 Hämophilie-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Hämophilie-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Hämophilie-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Hämophilie-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Hämophilie-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Hämophilie-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Hämophilie-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Hämophilie-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Hämophilie-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Hämophilie-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Hämophilie-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Hämophilie-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Hämophilie-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Hämophilie-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Hämophilie-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Hämophilie-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Hämophilie-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Hämophilie-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Hämophilie-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Hämophilie-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
