
Marktübersicht:
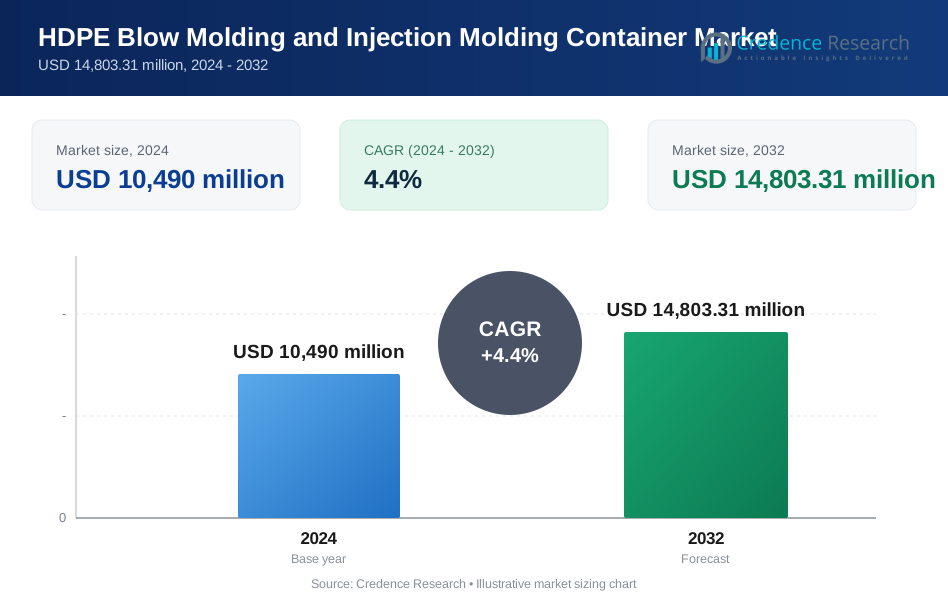
Der Markt für HDPE-Blasform- und Spritzgussbehälter wird voraussichtlich von 10.490 Millionen USD im Jahr 2024 auf 14.803,31 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt während des Prognosezeitraums mit einer CAGR von 4,4 % expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für HDPE-Blasform- und Spritzgussbehälter 2024 | 10.490 Millionen USD |
| Markt für HDPE-Blasform- und Spritzgussbehälter, CAGR | 4,4 % |
| Marktgröße für HDPE-Blasform- und Spritzgussbehälter 2032 | 14.803,31 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach sicheren und leichten Verpackungslösungen angetrieben. Lebensmittel- und Getränkemarken bevorzugen HDPE aufgrund von Hygiene und Haltbarkeit. Pharmaunternehmen verlassen sich auf HDPE für chemische Beständigkeit und Produktsicherheit. Marken für Körperpflegeprodukte setzen auf geformte Behälter wegen der Designflexibilität. Industrielle Chemikalien erfordern auslaufsichere und stoßfeste Verpackungen. Die Recyclingfähigkeit unterstützt Nachhaltigkeitsziele. Kostengünstige Massenproduktion stärkt die Akzeptanz. Automatisierung im Formen verbessert die Konsistenz der Produktion. Markeninhaber schätzen auch die Anpassungsoptionen. Diese kombinierten Faktoren sichern ein stetiges Marktwachstum.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Fertigungsaktivitäten und großer Verbraucherbasen an. China und Indien treiben das Volumen durch die Nachfrage nach Lebensmitteln, Chemikalien und Haushaltsprodukten an. Nordamerika bleibt ein wichtiger Markt mit fortschrittlichen Verpackungsstandards und Automatisierung. Die Vereinigten Staaten führen bei der Nutzung in der Pharma- und Körperpflegebranche. Europa zeigt eine stetige Nachfrage, getrieben durch die Einhaltung von Nachhaltigkeitsvorgaben. Deutschland und Frankreich bleiben wichtige Beitragszahler. Lateinamerika und Südostasien entstehen durch Urbanisierung. Die Nachfrage im Nahen Osten wächst mit den Bedürfnissen der industriellen Verpackung.

Markteinblicke:
- Der Markt lag 2024 bei 10.490 Millionen USD und wird voraussichtlich bis 2032 14.803,31 Millionen USD erreichen, mit einer CAGR von 4,4%, unterstützt durch die stetige Nachfrage aus den Bereichen Lebensmittel-, Pharma- und Industrie-Verpackungen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 34% aufgrund von großangelegter Fertigung und Konsumgüterproduktion, gefolgt von Nordamerika mit fast 28%, angetrieben durch fortschrittliche Verpackungsstandards, und Europa mit rund 24%, unterstützt durch starke regulatorische Compliance und Pharmanachfrage.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einem Anteil von 34%, angetrieben durch Kapazitätserweiterungen in China und Indien, kosteneffiziente Produktion und steigenden Verbrauch von verpackten Produkten.
- Nach Behältertyp machen Blasformbehälter etwa 65% des Anteils aus, aufgrund der Dominanz bei Flaschen und Fässern, während Spritzgussbehälter etwa 35% ausmachen, unterstützt durch Verschlüsse und Präzisionsverpackungsbedürfnisse.
- Nach Endverbrauchsindustrie tragen Lebensmittel und Getränke fast 38% des Anteils bei, aufgrund des hohen Volumens, während Pharmazeutika rund 22% ausmachen, angetrieben durch Sicherheit, Compliance und konstante Nachfrage.
Markttreiber:
Steigende Nachfrage nach langlebigen und chemikalienresistenten starren Verpackungslösungen
Der Markt für HDPE-Blasform- und Spritzgussbehälter profitiert von der steigenden Nachfrage nach langlebigen Verpackungen. Hersteller wählen HDPE aufgrund der starken Schlagfestigkeit. Chemische Stabilität unterstützt die sichere Lagerung von korrosiven Produkten. Lebensmittelproduzenten verlassen sich auf Barriere-Schutz für Hygiene. Pharmaunternehmen vertrauen auf konsistente Materialleistung. Haushaltschemikalienmarken benötigen auslaufsichere Formate. Industrielle Nutzer bevorzugen eine lange Lebensdauer. Diese Anforderungen unterstützen ein stetiges Nachfragewachstum.
- Zum Beispiel berichtet Berry Global, dass HDPE-Behälter die ASTM D256 Schlagfestigkeitstests bestehen und chemische Kompatibilität über Säuren, Laugen und Reinigungsmittel hinweg aufweisen, die in Haushaltsprodukten verwendet werden.
Erweiterte Nutzung in den Endverbrauchssegmenten Lebensmittel, Getränke und Pharmazie
Der Markt für HDPE-Blasform- und Spritzgussbehälter erhält Unterstützung durch die Expansion von verpackten Gütern. Urbane Lebensstile erhöhen den Verbrauch von verpackten Lebensmitteln. Getränkeproduzenten bevorzugen leichte Behälter für den Transport. Pharmazeutische Verpackungen erfordern hohe Hygienestandards. HDPE unterstützt manipulationssichere Designs. Spritzguss gewährleistet präzise Verschlüsse. Blasformen ermöglicht eine hohe Flaschenproduktion. Die Vielfalt der Endverwendung unterstützt die Marktstabilität.
- Zum Beispiel liefert Amcor HDPE-Pharmaflaschen, die den US FDA 21 CFR und EU-Lebensmittelkontaktstandards für feste orale Darreichungsformen entsprechen.
Kosteneffizienz und Hochgeschwindigkeitsfertigungskapazität von HDPE-Behältern
Der Markt für HDPE-Blasform- und Spritzgussbehälter profitiert von Produktionseffizienz. HDPE-Harz bietet stabile Kostenleistung. Hochgeschwindigkeits-Formlinien erhöhen den Durchsatz. Automatisierung reduziert die Abhängigkeit von Arbeitskräften. Materialwiederverwendung begrenzt Produktionsabfälle. Hersteller erzielen Skaleneffekte. Konsistenz der Produktion unterstützt große Verträge. Kosteneffizienz stärkt die Wettbewerbsfähigkeit der Lieferanten.
Regulatorische Akzeptanz und Sicherheitskonformität in verschiedenen Branchen
Der Markt für HDPE-Blasform- und Spritzgussbehälter gewinnt durch regulatorische Genehmigungen an Vertrauen. Lebensmittelbehörden genehmigen die Sicherheit des HDPE-Kontakts. Pharmazeutische Regulierungsbehörden akzeptieren es für die Primärverpackung. Materialeinheitlichkeit unterstützt Compliance-Audits. Geringes Migrationsrisiko verbessert das Sicherheitsvertrauen. Globale Standards ermöglichen grenzüberschreitenden Handel. Markeninhaber reduzieren regulatorische Risiken. Compliance-Stabilität unterstützt die langfristige Einführung.
Markttrends:
Trend zu leichten Behälterdesigns zur Optimierung der Logistik
Der Markt für HDPE-Blasform- und Spritzgussbehälter spiegelt logistikgetriebene Designänderungen wider. Marken streben nach geringerem Transportgewicht. Leichte Behälter senken die Frachtkosten. Optimierte Wandstärke erhält die Festigkeit. Stapelbare Designs verbessern die Lagerungseffizienz. Einzelhändler bevorzugen leicht handhabbare Formate. Lagerhäuser gewinnen an Platzeffizienz. Logistikfokus prägt die Behältertechnik.
- Zum Beispiel berichtet ALPLA über leichte HDPE-Flaschendesigns, die Materialreduzierungen erreichen und gleichzeitig die Top-Load-Festigkeit durch interne Kompressionstests validieren.
Zunehmende Anpassung bei Behälterformen und Verschlusskompatibilität
Der Markt für HDPE-Blasform- und Spritzgussbehälter zeigt starke Trends zur Designanpassung. Marken verlangen nach unverwechselbaren Behälterprofilen. Spritzguss ermöglicht präzise Halsabschlüsse. Blasformen unterstützt ergonomische Flaschenformen. Kundenspezifische Designs verbessern die Regalattraktivität. Verschlusskompatibilität verbessert die Dosierkontrolle. Markenstrategie treibt Werkzeugaufrüstungen voran. Visuelle Differenzierung unterstützt die Marktpräsenz.
- Zum Beispiel stellt Silgan Plastics HDPE-Behälter mit standardisierten Halsabschlüssen her, die mit mehreren Verschlusssystemen kompatibel sind, die in der Lebensmittel- und Chemikalienverpackung verwendet werden.
Integration von fortschrittlicher Automatisierung und intelligenter Formausrüstung
Der Markt für HDPE-Blasform- und Spritzgussbehälter übernimmt fortschrittliche Fertigungssysteme. Intelligente Maschinen verbessern die Prozesskontrolle. Sensoren unterstützen Echtzeit-Qualitätsprüfungen. Digitale Systeme reduzieren die Fehlerquote. Prädiktive Wartung verbessert die Betriebszeit. Automatisierung unterstützt die Effizienz der Arbeitskräfte. Konsistenz verbessert das Kundenvertrauen. Technologieinvestitionen stärken die Wettbewerbsfähigkeit.
Steigender Fokus auf Recyclingfähigkeit und zirkuläre Verpackungspraktiken
Der Markt für HDPE-Blasform- und Spritzgussbehälter orientiert sich an den Zielen der zirkulären Verpackung. HDPE unterstützt hohe Recyclingraten. Marken bevorzugen Monomaterial-Designs. Klare Harze verbessern die Recyclingeffizienz. Recycelbare Etikettierung gewinnt an Bedeutung. Abfallrückgewinnungssysteme expandieren regional. Nachhaltigkeitsberichte beeinflussen die Materialwahl. Zirkulärer Fokus prägt Verpackungsstrategien.
Analyse der Marktherausforderungen:
Volatilität in der Rohstoffversorgung und Bedenken zur Stabilität der Harzpreise
Der Markt für HDPE-Blasform- und Spritzgussbehälter steht vor Unsicherheiten in der Harzversorgung. Die Preise für petrochemische Rohstoffe schwanken häufig. Lieferunterbrechungen beeinflussen die Produktionsplanung. Preisschwankungen verringern die Vorhersehbarkeit der Margen. Kleinere Hersteller sind einem höheren Risiko ausgesetzt. Langfristige Verträge werden komplex. Bestandskontrolle erfordert Präzision. Kostenvolatilität stellt Preisstrategien vor Herausforderungen.
Steigende Konkurrenz durch alternative Verpackungsmaterialien und -formate
Der Markt für HDPE-Blasform- und Spritzgussbehälter konkurriert mit Ersatzmaterialien. Flexible Verpackungen finden in einigen Anwendungen Anklang. Papierbasierte Formate ziehen den Fokus auf Nachhaltigkeit. Glas bedient Premium-Produktsegmente. Metall erfüllt ausgewählte industrielle Bedürfnisse. Materialsubstitution begrenzt das Volumenwachstum. Der Innovationsdruck nimmt bei den Lieferanten zu. Differenzierung wird essenziell.
Marktchancen:
Expansion in Schwellenländern mit wachsender Produktion von Konsumgütern
Der Markt für HDPE-Blasform- und Spritzgussbehälter wächst in aufstrebenden Regionen. Die Urbanisierung erhöht die Nachfrage nach verpackten Gütern. Die lokale Produktionskapazität wächst stetig. Konsumgüterunternehmen skalieren ihre Aktivitäten. HDPE-Behälter unterstützen die Massenverteilung. Kosteneffizienz passt zu preissensiblen Märkten. Der Infrastrukturausbau verbessert die Logistik. Regionales Wachstum unterstützt die Volumenausweitung.
Entwicklung von Hochleistungs- und Mehrwertbehälterlösungen
Der Markt für HDPE-Blasform- und Spritzgussbehälter profitiert von fortschrittlicher Produktentwicklung. Hochbarriere-Behälter schützen empfindliche Inhalte. Präzisionsformung unterstützt die Dosiergenauigkeit. Mehrwertfunktionen verbessern den Benutzerkomfort. Intelligente Verschlüsse erhöhen die Produktsicherheit. Maßgeschneiderte Lösungen ziehen Premium-Marken an. Innovation unterstützt die Margenverbesserung. Produktverbesserungen eröffnen neue Anwendungen.
Marktsegmentierungsanalyse:
Nach Behältertyp
Der Markt für HDPE-Blasform- und Spritzgussbehälter zeigt eine klare Segmentierung nach Behältertyp. Blasformbehälter dominieren die Großvolumenverpackung aufgrund der Designflexibilität. Diese Behälter eignen sich für Flaschen, Fässer und Kanister. Hersteller bevorzugen Blasformen für hohle Formen und hohe Ausbeute. Spritzgussbehälter dienen präzisionsgetriebenen Anwendungen. Dieser Typ unterstützt Kappen, Deckel und starre Behälter mit engen Toleranzen. Spritzguss gewährleistet Maßgenauigkeit und Oberflächenfinish. Beide Behältertypen unterstützen skalierbare Produktionsanforderungen in verschiedenen Branchen.
- Zum Beispiel produziert Mauser Packaging Solutions blasgeformte HDPE-Fässer, die nach UN-Leistungsstandards für den Transport gefährlicher Materialien zertifiziert sind.
Nach Endverbrauchsindustrie
Der Markt für HDPE-Blasform- und Spritzgussbehälter bedient eine Vielzahl von Endverbrauchsindustrien. Lebensmittel- und Getränkeunternehmen verlassen sich auf HDPE für Hygiene und Regalstabilität. Pharmazeutische Verpackungen erfordern chemische Beständigkeit und Konformitätssicherung. Marken für Körperpflege und Kosmetik schätzen die Designvielfalt und den Produktschutz. Gesundheitsanwendungen erfordern sichere Lagerung und einfache Handhabung. Chemikalien und Petrochemikalien sind auf Leckbeständigkeit und Schlagfestigkeit angewiesen. Andere industrielle und haushaltsnahe Anwendungen profitieren von Langlebigkeit und Kosteneffizienz. Die Vielfalt der Endanwendungen unterstützt eine ausgewogene und nachhaltige Marktnachfrage.
- Zum Beispiel liefert SABIC HDPE-Qualitäten, die für den Lebensmittelkontakt und die chemische Verpackung zugelassen sind und die Anforderungen der EU-Verordnung Nr. 10/2011 erfüllen.
Segmentierung:
Nach Behältertyp
- Blasformbehälter
- Spritzgussbehälter
Nach Endverbrauchsindustrie
- Lebensmittel & Getränke
- Pharmazeutika
- Persönliche Pflege & Kosmetik
- Gesundheitswesen
- Chemikalien & Petrochemikalien
- Andere industrielle und Haushaltsanwendungen
Nach Geografie
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Das Vereinigte Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der HDPE-Blasform- und Spritzgussbehältermarkt zeigt eine starke Präsenz in Nordamerika mit einem Marktanteil von fast 28%. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund reifer Verpackungsindustrien an. Lebensmittel-, Pharma- und Chemiesektoren treiben den stetigen Verbrauch von Behältern an. Fortschrittliche Automatisierung in der Formgebung unterstützt eine hohe Produktionseffizienz. Klare Vorschriften unterstützen die langfristige Materialanwendung. Markeninhaber bevorzugen standardisierte Verpackungsformate. Stabile Ersatznachfrage erhält die regionale Leistung.
Europa
Der HDPE-Blasform- und Spritzgussbehältermarkt hält einen Marktanteil von etwa 24% in Europa. Deutschland, Frankreich und das Vereinigte Königreich führen den regionalen Gebrauch an. Starker Fokus auf Produktsicherheit unterstützt die Nachfrage nach HDPE-Behältern. Pharmazeutische und persönliche Pflegeindustrien bleiben wichtige Verbraucher. Nachhaltigkeitsregeln beeinflussen die Wahl des Behälterdesigns. Hersteller investieren in recycelbare Monomateriallösungen. Die Nachfrage nach industriellen Verpackungen unterstützt stabile Volumina.
Asien-Pazifik, Lateinamerika und Mittlerer Osten & Afrika
Der HDPE-Blasform- und Spritzgussbehältermarkt verzeichnet den größten Anteil im Asien-Pazifik-Raum mit etwa 34%. China und Indien treiben das Volumen durch Lebensmittel-, Chemie- und Haushaltssektoren an. Fertigungsskala und Kosteneffizienz stärken die regionale Produktion. Lateinamerika macht fast 8% des Anteils aus, angeführt von Brasilien und Mexiko. Die Expansion der Konsumgüter unterstützt das Nachfragewachstum. Der Mittlere Osten & Afrika tragen fast 6% des Anteils bei. Industrielle Verpackungen und Chemikalien treiben die regionale Aufnahme an.
Analyse der Hauptakteure:
- Greif, Inc.
- Mauser Group (Mauser Group B.V.)
- Schütz
- Time Technoplast Ltd.
- Duplas Al Sharq LLC
- Greiner Packaging International GmbH
- Saudi Can Manufacturing Company Ltd.
- Pampa Industries
- Takween Advanced Industries
- National Plastic Factory LLC
- H&O Plastics Ltd.
- Singa Plastics Limited
- WERIT Kunststoffwerke
- SKS Bottle & Packaging
- Berry Global
Wettbewerbsanalyse:
Der Markt für HDPE-Blasform- und Spritzgussbehälter zeigt eine moderate Konsolidierung mit globalen und regionalen Akteuren. Führende Unternehmen konzentrieren sich auf Skalierung, Prozesseffizienz und Produktzuverlässigkeit. Firmen investieren in automatisierte Formlinien, um die Ausgabequalität zu verbessern. Die Breite des Portfolios in den Bereichen Lebensmittel-, Pharma- und Industriebehälter stärkt die Wettbewerbsfähigkeit. Die Fähigkeit zur individuellen Gestaltung hilft Lieferanten, langfristige Verträge zu sichern. Regionale Akteure konkurrieren durch Kosteneffizienz und lokale Lieferstärken. Die Ausrichtung auf Nachhaltigkeit stärkt die Markenpositionierung. Strategische Kapazitätserweiterungen unterstützen das Volumenwachstum. Der Wettbewerb bleibt aufgrund hoher Eintrittsbarrieren stabil.
Neueste Entwicklungen:
- Im Dezember 2025 gab Mauser Packaging Solutions die Übernahme von Siena Plastics LLC bekannt, einem Hersteller von kleinen Hochleistungsbehältern. Diese strategische Übernahme stärkte Mausers Produktportfolio und schuf neue Möglichkeiten, hochwertige Verpackungslösungen für die wachsende Kundenbasis bereitzustellen.
- Im November 2025 stärkte Time Technoplast seine finanzielle Position durch eine erfolgreiche ₹800 Crore Qualified Institutional Placement (QIP). Das Kapital wurde strategisch für die Schuldenreduzierung (₹400 Crore), Investitionen in Automatisierung und Re-Engineering (₹89,37 Crore), Investitionen in die Tochtergesellschaft Time Ecotech für Recyclingaktivitäten (₹54,89 Crore) und anorganische Wachstumsinitiativen (₹240,95 Crore) zugewiesen. Das Unternehmen verpflichtete sich, innerhalb von zwei Jahren 75 % des Stromverbrauchs auf grüne Energie umzustellen, mit anfänglichen Kosteneinsparungen von ₹10-12 Crore und potenziellen jährlichen Einsparungen von ₹30 Crore.
- Im August 2025 schloss Ball Corporation eine strategische Teilveräußerung seines Joint Ventures in Saudi-Arabien ab. Ball verkaufte 41 % seines 51%igen Eigentumsanteils an Ball United Arab Can Manufacturing Co. an eine Tochtergesellschaft von ORG Technology Co. (mit Sitz in Peking) für etwa 70 Millionen US-Dollar, wodurch Balls Anteil auf 10 % reduziert wurde. Diese Transaktion, die ursprünglich im November 2024 vereinbart wurde, vertiefte die Beziehung von Ball zu ORG und spiegelte den Fokus des Unternehmens auf diszipliniertes, renditeorientiertes Portfoliomanagement wider, während es gleichzeitig kollaborative Fertigungspartnerschaften im Königreich Saudi-Arabien und der weiteren Region des Nahen Ostens aufrechterhielt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Behältertyp und nach Endverbraucherindustrie-Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Steigende Nachfrage nach verpackten Lebensmitteln und Getränken wird den konstanten Verbrauch von Behältern unterstützen.
- Der Bedarf an pharmazeutischen Verpackungen wird die langfristige Volumenstabilität sichern.
- Die Einführung von Automatisierung wird die Produktionseffizienz und Qualitätskontrolle verbessern.
- Leichte Behälterdesigns werden für logistische Effizienz breitere Akzeptanz finden.
- Recyclingorientierte Produktentwicklung wird sich an Nachhaltigkeitsziele anpassen.
- Schwellenländer werden neue Investitionen in Produktionskapazitäten anziehen.
- Individuelle Behälterformate werden die Strategien zur Markenunterscheidung stärken.
- Industrielle Chemikalienverpackungen werden ein konsistentes Nachfragesegment bleiben.
- Regionale Lieferketten werden gestärkt, um die Lieferzuverlässigkeit zu verbessern.
- Technologie-Upgrades werden die langfristige Wettbewerbsposition verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für HDPE-Blasformen und Spritzgussbehälter, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für HDPE-Blasformen und Spritzgussbehälter voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für HDPE-Blasform- und Spritzgussbehälter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für HDPE-Blasformen und Spritzgussbehälter antreiben?
Wer sind die führenden Unternehmen im Markt für HDPE-Blasformen und Spritzgussbehälter?
Welche Region hatte 2024 den größten Anteil am Markt für HDPE-Blasformen und Spritzgussbehälter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 HDPE-Blasform- und Spritzgussbehältermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global HDPE-Blasform- und Spritzgussbehältermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,490 million → 2032: USD 14,803.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 HDPE-Blasform- und Spritzgussbehältermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. HDPE-Blasform- und Spritzgussbehältermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 HDPE-Blasform- und Spritzgussbehältermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 HDPE-Blasform- und Spritzgussbehältermarkt Market Drivers
- 3.3 HDPE-Blasform- und Spritzgussbehältermarkt Market Restraints & Challenges
- 3.4 HDPE-Blasform- und Spritzgussbehältermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 HDPE-Blasform- und Spritzgussbehältermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 HDPE-Blasform- und Spritzgussbehältermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, HDPE-Blasform- und Spritzgussbehältermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 HDPE-Blasform- und Spritzgussbehältermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. HDPE-Blasform- und Spritzgussbehältermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the HDPE-Blasform- und Spritzgussbehältermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 HDPE-Blasform- und Spritzgussbehältermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 HDPE-Blasform- und Spritzgussbehältermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 HDPE-Blasform- und Spritzgussbehältermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in HDPE-Blasform- und Spritzgussbehältermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New HDPE-Blasform- und Spritzgussbehältermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global HDPE-Blasform- und Spritzgussbehältermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America HDPE-Blasform- und Spritzgussbehältermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe HDPE-Blasform- und Spritzgussbehältermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific HDPE-Blasform- und Spritzgussbehältermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America HDPE-Blasform- und Spritzgussbehältermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East HDPE-Blasform- und Spritzgussbehältermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa HDPE-Blasform- und Spritzgussbehältermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. HDPE-Blasform- und Spritzgussbehältermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
