
Marktübersicht:
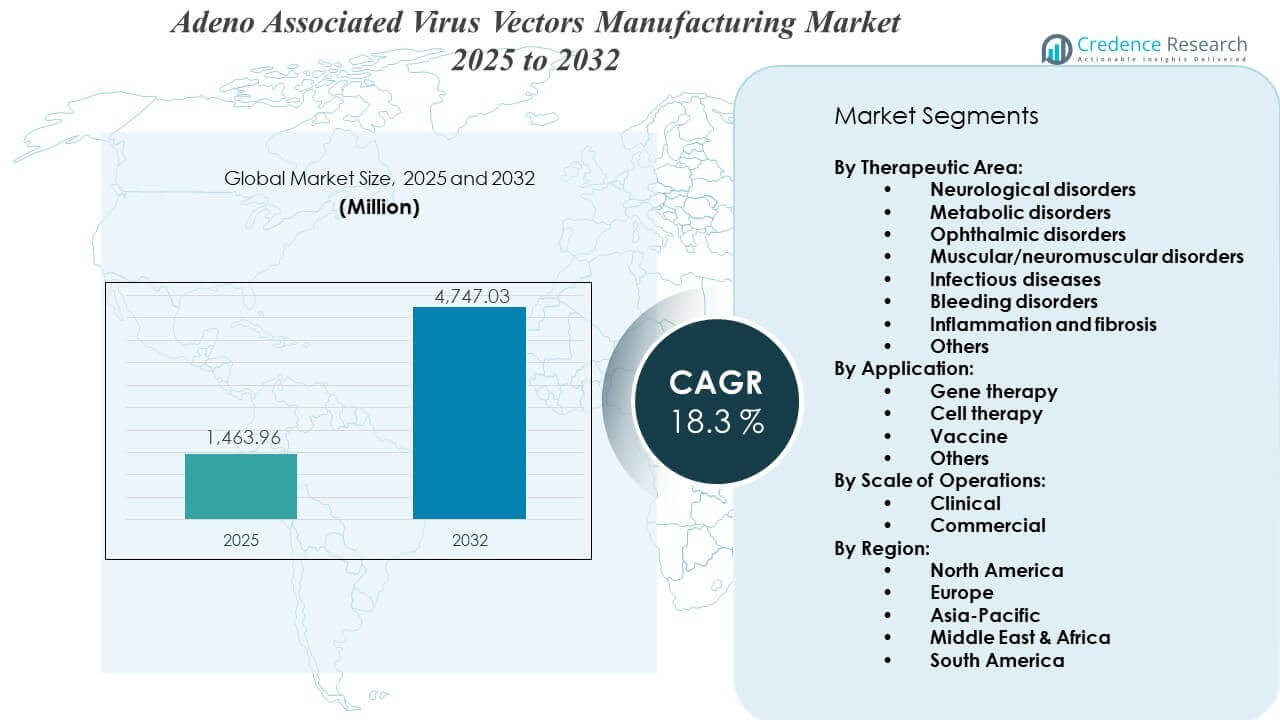
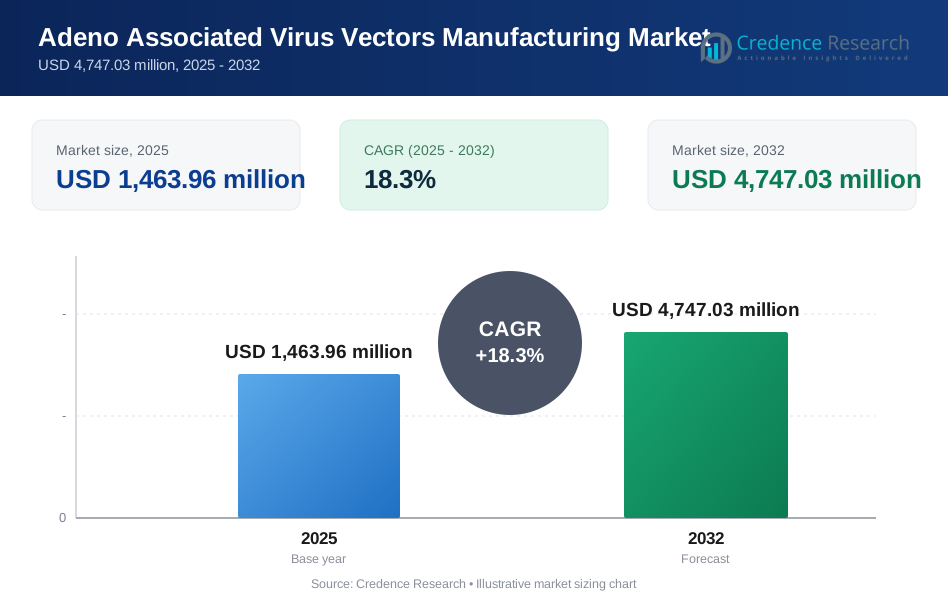
Es wird prognostiziert, dass der Markt für die Herstellung von Adeno-assoziierten Virus (AAV) Vektoren von 1.463,96 Millionen USD im Jahr 2025 auf geschätzte 4.747,03 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,3% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Herstellung von Adeno-assoziierten Virus (AAV) Vektoren 2025 | 1.463,96 Millionen USD |
| CAGR des Marktes für die Herstellung von Adeno-assoziierten Virus (AAV) Vektoren | 18,3% |
| Marktgröße für die Herstellung von Adeno-assoziierten Virus (AAV) Vektoren 2032 | 4.747,03 Millionen USD |
Der Markt wird durch die wachsende Pipeline von Gentherapien und vermehrte regulatorische Zulassungen angetrieben. Da Pharmaunternehmen in skalierbare und GMP-konforme Produktionsplattformen investieren, werden AAV-Vektoren zum bevorzugten Liefersystem für gezielte Gentherapien. Die Herstellungstechnologien haben sich in Richtung ertragreicherer Zelllinien und effizienterer Reinigungsmethoden weiterentwickelt. Partnerschaften zwischen Biotech-Unternehmen und Auftragsentwicklungs- und -herstellungsorganisationen (CDMOs) unterstützen zusätzlich die Kapazitätserweiterung. Die steigende Inzidenz genetischer Störungen und seltener Krankheiten erhöht die Dringlichkeit für skalierbare Vektorlösungen von der präklinischen bis zur kommerziellen Phase.
Nordamerika führt den Markt an, angetrieben durch starke Biotech-Finanzierung, regulatorische Unterstützung und etablierte Akteure in den USA. Europa folgt aufgrund von staatlichen Anreizen und klinischer Forschungsaktivität. Inzwischen entwickelt sich die Region Asien-Pazifik schnell, insbesondere in China und Japan, dank vermehrter lokaler Biotech-Unternehmen und Investitionen in die Bioproduktion. Diese Dynamiken spiegeln einen globalen Vorstoß in Richtung zugänglicher und effektiver Gentherapien wider, die durch AAV-Vektorplattformen ermöglicht werden.
Markteinblicke:
- Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren wurde im Jahr 2025 mit 1.463,96 Millionen USD bewertet und soll bis 2032 4.747,03 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 18,3% von 2025 bis 2032.
- Nordamerika führte den Markt im Jahr 2025 mit einem Anteil von 44% an, angetrieben durch starke klinische Pipelines, frühe Produktzulassungen und eine robuste biotechnologische Infrastruktur. Europa folgte mit einem Anteil von 30% aufgrund zentralisierter Gesundheitsprogramme und führender CDMOs, während der asiatisch-pazifische Raum mit 18% durch regionale Investitionen und steigende klinische Aktivitäten unterstützt wurde.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 18%, angetrieben durch expandierende biotechnologische Zentren in China, Japan und Südkorea sowie unterstützende Regierungspolitiken und lokale Biotechnologie-Expansion.
- Nach Anwendung dominierte die Gentherapie den Markt im Jahr 2025 mit einem Anteil von über 60%, unterstützt durch die zunehmende Akzeptanz bei der Behandlung monogener und seltener Krankheiten.
- In Bezug auf den Umfang machten klinische Operationen im Jahr 2025 mehr als 65% des Marktanteils aus, was die Konzentration der AAV-Nutzung in Versuchsprogrammen widerspiegelt.
Markttreiber:
Steigende Gentherapie-Pipelines in seltenen und chronischen Krankheitsbereichen
Der globale Fokus auf Gentherapie erweitert sich schnell über mehrere therapeutische Segmente, einschließlich seltener genetischer Störungen, Onkologie und neurodegenerativer Erkrankungen. Biopharmazeutische Unternehmen priorisieren den Markt für die Herstellung von Adeno-assoziierten Virusvektoren, um klinische Studien und neue Produktzulassungen zu unterstützen. Regierungen und Regulierungsbehörden beschleunigen die Zulassungen, was eine schnellere Umsetzung von Laboren in Kliniken ermöglicht. Diese Nachfrage treibt den Bedarf an skalierbaren, ertragreichen AAV-Vektorproduktionstechnologien an. Der Anstieg der personalisierten Medizin fördert auch Investitionen in maßgeschneiderte virale Vektoren. Forschungseinrichtungen und Startups tragen durch präklinische Innovationen zu diesem Wachstum bei. Risikokapital fließt aktiv in Unternehmen mit Fähigkeiten zur Entwicklung von AAV-Vektoren. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren profitiert direkt von diesem Ökosystem klinischer Innovation und regulatorischer Unterstützung.
- Zum Beispiel berichtete Sarepta Therapeutics, dass Elevidys bis Ende 2025 weltweit über 1.100 Patienten in klinischen und realen Umgebungen verabreicht wurde. Dieser Umfang unterstützt eine Pipeline von über 40 Programmen, obwohl das Unternehmen Mitte 2025 eine strategische Umstrukturierung durchlief, um sich nach sicherheitsbedingten klinischen Sperren und Produktionsqualitätsabschreibungen auf wirkungsstarke Vermögenswerte zu konzentrieren.
Erweiterung der Partnerschaften mit CDMOs für skalierbare Produktionsunterstützung
Vertragsentwicklungs- und Produktionsorganisationen (CDMOs) spielen eine entscheidende Rolle bei der Erweiterung der Vektorproduktionskapazitäten. Unternehmen, die über keine eigene GMP-Produktion verfügen, sind auf externe Partnerschaften angewiesen, um Projektzeitpläne einzuhalten. Dieses Modell unterstützt sowohl Unternehmen in der Frühphase als auch große Pharmaunternehmen. CDMOs investieren in fortschrittliche Bioreaktoren und Reinigungssysteme, um verschiedene AAV-Serotypen zu verarbeiten. Diese Einrichtungen arbeiten oft unter regulatorisch konformen Rahmenbedingungen, die die Marktreife beschleunigen. Ihre flexiblen Kapazitätsmodelle passen sich auch schwankenden Projektvolumina an. Es hilft, die anfängliche Infrastrukturbelastung für Therapieentwickler zu reduzieren. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren gewinnt durch diese ausgelagerten Kooperationen an Effizienz und Geschwindigkeit.
Technologische Fortschritte in der upstream- und downstream-Verarbeitung von AAV
Kontinuierliche Verbesserungen in upstream-Zellkultursystemen und downstream-Reinigungstechniken sind entscheidende Wachstumstreiber. Hochdichte Zelllinien und skalierbare Suspensionskulturen ermöglichen jetzt eine bessere Produktivität. Fortschritte in der Chromatographie reduzieren den Vektorverlust und gewährleisten gleichzeitig die Reinheit. Unternehmen konzentrieren sich auf modulare Produktionslinien, die schnell an verschiedene Serotypen angepasst werden können. Diese Entwicklungen senken die Kosten pro Dosis und verbessern die Qualitätskonsistenz. Automatisierte Systeme minimieren auch menschliche Fehler und verbessern die Chargenrückverfolgbarkeit. Dies unterstützt die Einhaltung von Vorschriften und erleichtert die weltweite Verteilung. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren wird mit jeder neuen Welle der Prozessoptimierung stärker.
- Zum Beispiel hat Oxford Biomedica berichtet, dass sie durch optimierte Produzentenzelllinien und proprietäre downstream-Reinigungsprozesse, die in ihren Oxbox-GMP-Produktionsanlagen eingesetzt werden, eine mehrfache Verbesserung der AAV-Vektorausbeute erreicht haben.
Wachsender Fokus auf pädiatrische und seltene Krankheitsanwendungen weltweit
Pädiatrische Patienten profitieren oft erheblich von Gentherapien mit AAV-Vektoren aufgrund des frühen Krankheitsbeginns. Gemeinschaften mit seltenen Krankheiten sind hoch engagiert und drängen auf beschleunigte Behandlungen. Regulierungsbehörden bieten Anreize wie Orphan-Drug-Status und vorrangige Prüfungs-Gutscheine. Diese Programme motivieren Entwickler, mehr in die Herstellung von AAV-Vektoren zu investieren. Es fördert das Wachstum maßgeschneiderter, kleinerer Produktionsplattformen. Nationale Gesundheitsbehörden finanzieren Pilotprogramme und grenzüberschreitende Initiativen. Diese Bemühungen schaffen Schwung für öffentliche und private Hersteller. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren stimmt mit diesem wachsenden globalen Fokus auf therapeutische Gerechtigkeit und Zugang zu seltenen Krankheiten überein.
Markttrends:
Verschiebung zu Serotypen der nächsten Generation und Capsid-Engineering
Forscher entwickeln neue AAV-Serotypen, die die Zielgenauigkeit verbessern und Immunreaktionen reduzieren. Diese Serotypen ermöglichen eine effektivere Verteilung über Gewebe wie Leber, ZNS und Muskeln. Capsid-Engineering hilft, bestehende Immunität bei Patienten zu umgehen und verbessert die therapeutischen Ergebnisse. Unternehmen investieren in Plattformtechnologien zur Entwicklung proprietärer Capsid-Bibliotheken. Dies ermöglicht mehr Flexibilität bei der Anpassung von Gentherapien für spezifische Populationen. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren passt sich an, um diese komplexen, nächsten Generationen von Vektoren aufzunehmen. Innovationen im Capsid-Design unterstützen auch den erweiterten Einsatz in der Onkologie und kardiovaskulären Therapie. Diese Fortschritte bringen sowohl Chancen als auch Komplexität auf den Markt.
- Zum Beispiel veröffentlichte Dyno Therapeutics von Experten begutachtete Daten, die zeigen, dass entwickelte AAV-Capsids eine mehr als zehnfache Verbesserung der ZNS-Transduktion im Vergleich zu herkömmlichem AAV9 in präklinischen Modellen erreichen.
Integration von KI und Automatisierung in Vektorherstellungs-Workflows
KI-Tools unterstützen nun verschiedene Phasen der AAV-Vektorproduktion, von der Prozessgestaltung bis zur Qualitätskontrolle. Prädiktive Analysen helfen, das Zellwachstum zu überwachen und den Chargenertrag zu optimieren. Automatisierungssysteme reduzieren manuelle Fehler und rationalisieren die GMP-Dokumentation. Intelligente Bioreaktoren passen Parameter in Echtzeit an und gewährleisten eine konsistente Vektorexpression. Unternehmen nutzen digitale Zwillinge, um Produktionszyklen vor der Skalierung zu simulieren. Dies erhöht die Vorhersehbarkeit der Produktion und reduziert Verschwendung. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren bewegt sich in Richtung einer digital integrierten Umgebung. Diese Upgrades verbessern die regulatorische Compliance und verkürzen die Markteinführungszeit.
- Zum Beispiel hat Charles River Laboratories die Nutzung von automatisierten Analysen und digitalem Prozessmonitoring über Hunderte von viralen Vektorentwicklungs- und GMP-Produktionschargen jährlich in seinen Zell- und Gentherapiediensten bekannt gegeben.
Entstehung dezentraler Produktionsmodelle und modularer Einrichtungen
Biotech-Unternehmen erforschen dezentrale Produktionsmodelle, um logistische Risiken zu reduzieren und die Kontrolle über die Lieferkette zu verbessern. Modulare Einrichtungen ermöglichen den schnellen Aufbau von GMP-konformen Einheiten in der Nähe wichtiger klinischer oder kommerzieller Zentren. Dies unterstützt schnellere Lieferzeiten und passt sich an regionale regulatorische Anforderungen an. Unternehmen können lokal skalieren, ohne auf zentrale globale Einrichtungen angewiesen zu sein. Diese Trends sind entscheidend, um der dringenden Nachfrage in Zell- und Gentherapieprogrammen gerecht zu werden. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren reagiert mit flexiblen Infrastrukturlösungen. Auch Regierungen unterstützen die lokale Bioproduktion durch politische und finanzielle Initiativen. Modulare Architektur wird voraussichtlich zum Standard bei zukünftigen Erweiterungen.
Anstieg von Dual-Use-Plattformen für AAV-Herstellung und nicht-virale Modalitäten
Unternehmen entwerfen Produktionsplattformen, die sowohl AAV-Vektoren als auch aufkommende nicht-virale Systeme unterstützen. Diese Dual-Use-Linien reduzieren CAPEX und verbessern die Kapitalrendite. Gemeinsame Infrastruktur hilft Organisationen, je nach Therapiebedarf zwischen Technologien zu wechseln. CDMOs übernehmen hybride Produktionsmodelle, um eine breitere Kundenbasis anzuziehen. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren profitiert von dieser Vielseitigkeit im Dienstleistungsangebot. Es unterstützt auch schnellere Technologiewechsel und Risikominderung. Unternehmen entwickeln standardisierte Reinraumformate, die zu verschiedenen Vektormodalitäten passen. Dieser Trend erhöht die betriebliche Agilität in einer dynamischen therapeutischen Landschaft.
Analyse der Markt-Herausforderungen:
Hohe Kosten und technische Komplexität im Zusammenhang mit der großtechnischen Vektorproduktion
Die Skalierung der AAV-Vektorproduktion bringt erhebliche technische Hürden und Kostenbelastungen mit sich. Der Prozess erfordert strenge Qualitätskontrollen, maßgeschneiderte Ausrüstung und qualifiziertes Personal. Bioreaktorkontamination und Chargeninkonsistenz bleiben während der Skalierung große Risiken. Reinigungsprozesse erfordern hohe Effizienz bei gleichzeitiger Erhaltung der Vektorintegration. Unternehmen kämpfen oft damit, Skalierbarkeit mit Compliance und Rentabilität in Einklang zu bringen. Diese Herausforderungen sind besonders akut für kleine Unternehmen mit begrenzter Finanzierung. Es beeinflusst die Produktionszeitpläne und erhöht die Kosten pro Therapieeinheit. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren muss diese technischen Engpässe überwinden, um eine breitere Kommerzialisierung zu erreichen.
Begrenzte Verfügbarkeit von Rohstoffen und Herstellungsexpertise weltweit
Kritische Rohstoffe wie Plasmide, Reagenzien und Zelllinien sind von Unterbrechungen in der Lieferkette betroffen. Regionale Engpässe können die Chargenproduktion verzögern oder die Materialkosten erhöhen. Qualifizierte Techniker und Ingenieure mit AAV-spezifischer Erfahrung sind weiterhin knapp. Dies begrenzt, wie schnell Unternehmen ihre Produktionsstätten erweitern oder optimieren können. Neue Marktteilnehmer stehen vor langen Einarbeitungszeiten für die Einrichtung von Arbeitskräften und Lieferanten. Dies wirkt sich auf die globale Konsistenz der Produktqualität und Lieferzeiten aus. Der Markt für Adeno-assoziierte Virusvektoren-Herstellung sieht sich weiterhin strukturellen Einschränkungen gegenüber, die das Wachstum der Produktion verlangsamen.
Marktchancen:
Expansion in aufstrebenden Märkten zum Aufbau lokalisierter Biomanufacturing-Ökosysteme
Biotech-Investitionen steigen in Asien-Pazifik, Lateinamerika und dem Nahen Osten. Diese Regionen bieten eine starke Nachfrage von unterversorgten Patientengruppen. Regierungen finanzieren Biotech-Zonen und erleichtern Genehmigungsrahmen. Unternehmen, die in diese Gebiete eintreten, können von kostengünstigen Operationen und regulatorischen Anreizen profitieren. Dies hilft, Lieferketten zu diversifizieren und Therapien näher an die Zielpopulationen zu bringen. Der Markt für Adeno-assoziierte Virusvektoren-Herstellung kann durch die Nutzung regionaler Stärken Wert freisetzen.
Annahme von Plattform-Herstellungstechnologien für Multi-Therapie-Pipelines
Plattform-Herstellungstechnologien ermöglichen einen schnelleren Wechsel zwischen Therapien bei Nutzung derselben Infrastruktur. Diese Systeme unterstützen Skaleneffekte und reduzieren Chargenausfälle. Unternehmen können sich schnell an Pipeline-Änderungen oder Marktverschiebungen anpassen. Dies erhöht die Flexibilität und langfristige operative Effizienz. Der Markt für Adeno-assoziierte Virusvektoren-Herstellung ist gut positioniert, um durch solche anpassungsfähigen Modelle zu wachsen.
Marktsegmentierungsanalyse:
Therapeutische Bereichssegmentierung hebt vielfältige klinische Anwendungen hervor
Der Markt für Adeno-assoziierte Virusvektoren-Herstellung erstreckt sich über ein breites Spektrum therapeutischer Bereiche. Neurologische Störungen bleiben ein bedeutendes Segment aufgrund zunehmender Gentherapie-Zulassungen, die auf spinale Muskelatrophie und Parkinson abzielen. Metabolische und muskuläre/neuro-muskuläre Störungen sind wachsende Fokusbereiche, da genetische Liefersysteme bei der Behandlung von Enzymdefiziten und Muskeldegeneration an Bedeutung gewinnen. Ophthalmologische Störungen profitieren von lokalisierter Vektordeliverie und hohen klinischen Erfolgsraten. Infektionskrankheiten, Blutungsstörungen, Entzündungen und Fibrose zeigen ebenfalls Bedarf an skalierbaren AAV-Plattformen. Hersteller passen Vektordesigns an krankheitsspezifische Tropismen an. Diese Diversifizierung stabilisiert die langfristige Nachfrage. Sie unterstützt vielfältige F&E-Pipelines weltweit.
- Zum Beispiel berichtete Spark Therapeutics über eine anhaltende mehrjährige retinale Genexpression nach einmaliger AAV-Verabreichung in klinischen Studien für erbliche Netzhautdystrophie, die in FDA-Zulassungsdokumenten zitiert wird.
Anwendungsweise Adoption signalisiert Stärke in der Gen- und Zelltherapieentwicklung
Die Gentherapie dominiert das Anwendungssegment aufgrund der etablierten Nutzung von AAV-Vektoren in der Behandlung monogener Krankheiten. Die Zelltherapie folgt dicht dahinter, insbesondere bei ex vivo Gen-Editing-Anwendungen. Die Impfstoffentwicklung mit AAV-Vektoren bleibt begrenzt, ist aber strategisch für bestimmte Infektionsziele. Die wachsende Akzeptanz von AAV in regulatorischen Wegen hat seinen klinischen Wert gesteigert. Forscher erkunden auch AAV-Vektoren zur Immunmodulation. Dies positioniert den Markt für die Herstellung von Adeno-assoziierten Virusvektoren als entscheidenden Ermöglicher für Behandlungen der nächsten Generation. Flexibilität über therapeutische Formate hinweg unterstützt die weitverbreitete Marktakzeptanz.
- Zum Beispiel hat Pfizer klinische Daten veröffentlicht, die eine anhaltende Expression des Gerinnungsfaktors über drei Jahre hinaus bei Hämophilie-Patienten zeigen, die mit seinen AAV-basierten Gentherapie-Kandidaten behandelt wurden.
Der Umfang der Operationen spiegelt die Reife der klinischen und kommerziellen Pipelines wider
Das klinische Segment bleibt das größte aufgrund der hohen Anzahl von frühen und mittleren Studien. Hersteller optimieren Chargengrößen und Qualitätssysteme, die auf kleine Patientengruppen zugeschnitten sind. Kommerzielle Operationen expandieren, angetrieben durch die jüngsten Gentherapie-Produktlancierungen. Der Übergang von der klinischen zur kommerziellen Produktion erfordert Investitionen in Prozessvalidierung und regulatorische Abstimmung. Unternehmen bauen dedizierte Linien für Programme in der Spätphase auf. Dies fördert eine schnellere Skalierung nach der Genehmigung. Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren unterstützt beide Phasen mit zunehmender Infrastruktur und technologischer Bereitschaft.
Segmentierung:
Nach therapeutischem Bereich:
- Neurologische Störungen
- Stoffwechselstörungen
- Augenkrankheiten
- Muskuläre/neuromuskuläre Störungen
- Infektionskrankheiten
- Blutungsstörungen
- Entzündung und Fibrose
- Andere
Nach Anwendung:
- Gentherapie
- Zelltherapie
- Impfstoff
- Andere
Nach Betriebsmaßstab:
- Klinisch
- Kommerziell
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika
Regionale Analyse:
Nordamerika führt mit starker F&E-Basis und kommerzieller Aktivität
Nordamerika hält den größten Anteil am Markt für die Herstellung von Adeno-assoziierten Virusvektoren und macht über 44 % des weltweiten Umsatzes aus. Die Vereinigten Staaten treiben diese Dominanz durch ihren fortschrittlichen biopharmazeutischen Sektor, eine starke regulatorische Infrastruktur und die frühe Einführung von Gentherapien voran. Große Akteure wie Pfizer, Sarepta Therapeutics und Charles River betreiben groß angelegte AAV-Vektoranlagen in der gesamten Region. Der Markt profitiert von einer konsistenten Finanzierung klinischer Studien, staatlichen Zuschüssen und öffentlich-privaten Partnerschaften zur Unterstützung der Erforschung seltener Krankheiten. Er bleibt die bevorzugte Startrampe für marktführende Gentherapien aufgrund günstiger Zulassungswege und Erstattungsmodelle. Die Region zieht weiterhin globale CDMO-Investitionen an und stärkt ihre Führungsposition.
Europa zeigt ein stetiges Wachstum, unterstützt durch regulatorische und akademische Unterstützung
Europa trägt etwa 30 % zum weltweiten Marktanteil der Herstellung von Adeno-assoziierten Virusvektoren bei. Die Region unterstützt die AAV-Entwicklung durch robuste akademische Netzwerke und zentralisierte Gesundheitssysteme, die Frühzugangsprogramme fördern. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Herstellungskapazität mit Unterstützung von Organisationen wie EMA und Horizon Europe Funding an. Oxford Biomedica und GenScript (ProBio) spielen eine bedeutende Rolle in der regionalen Produktion. Die regulatorische Harmonisierung zwischen den Mitgliedstaaten verbessert die grenzüberschreitende klinische Zusammenarbeit. Sie unterstützt den Aufstieg spezialisierter Einrichtungen, die sich auf neurologische und ophthalmologische Indikationen konzentrieren. Trotz Kostendrucks hält Europa eine stabile Pipeline von AAV-basierten Therapien aufrecht.
Asien-Pazifik entwickelt sich mit Infrastrukturausbau zu einem wichtigen Wachstumsmotor
Asien-Pazifik hält einen Anteil von fast 18 % am Markt für die Herstellung von Adeno-assoziierten Virusvektoren und ist die am schnellsten wachsende Region. China, Japan und Südkorea treiben dieses Wachstum durch aggressive Expansion der Bioproduktion und politisch getriebene Biotech-Unterstützung voran. Regierungen investieren in Innovationsparks und inländische CDMO-Fähigkeiten, um die Abhängigkeit von westlichen Lieferanten zu verringern. Lokale Akteure arbeiten mit globalen Unternehmen zusammen, um Kapazitäten aufzubauen und Zugang zu fortschrittlichen Vektortechnologien zu erhalten. Dies unterstützt eine kosteneffiziente Produktion und beschleunigt den Eintritt in klinische Phasen. Die Region zieht die Aufmerksamkeit internationaler Pharmaunternehmen auf sich, die ihre Lieferketten diversifizieren und den Patientenzugang in bevölkerungsreichen Ländern erweitern möchten.
Schlüsselspieler-Analyse:
- Hoffmann-La Roche Ltd
- Charles River Laboratories
- Oxford Biomedica PLC
- WuXi AppTec
- Pfizer Inc.
- Sarepta Therapeutics, Inc.
- Yposkesi, Inc.
- Genezen
- Creative Biogene
- GenScript (ProBio)
Wettbewerbsanalyse:
Der Markt für die Herstellung von Adeno-assoziierten Virusvektoren ist hoch wettbewerbsfähig, wobei führende Pharma- und Biotech-Unternehmen in Prozessskalierbarkeit, Technologieplattformen und regionale Expansion investieren. Firmen wie Pfizer, Oxford Biomedica, WuXi AppTec und Charles River halten durch vertikal integrierte Produktionsmodelle und strategische CDMO-Angebote eine starke Position. Neue Marktteilnehmer konzentrieren sich auf Kapsid-Engineering und hybride Vektorplattformen zur Differenzierung. Etablierte Akteure erweitern GMP-Anlagen, um sowohl die klinische als auch die kommerzielle Nachfrage zu unterstützen. Innovation, Compliance-Stärke und Markteinführungszeit werden belohnt. Geistiges Eigentum, Automatisierung und regulatorische Ausrichtung bleiben entscheidende Wettbewerbsvorteile. Der Marktanteil verschiebt sich zugunsten von Akteuren mit End-to-End-Servicefähigkeiten.
Jüngste Entwicklungen:
- Im Oktober 2025 erwarb Oxford Biomedica PLC eine kommerzielle Produktionsanlage für virale Vektoren in North Carolina, USA, und stärkte damit seine Produktionspräsenz im größten globalen Markt. Diese Akquisition fügt einen GMP-zertifizierten Standort hinzu, der sowohl die klinische als auch die kommerzielle AAV-Vektorproduktion unterstützt, wodurch das Unternehmen seine Vertragskunden besser bedienen und den Durchsatz für verschiedene virale Plattformen beschleunigen kann.
- Im Januar 2025 nutzte Roche eine Option mit Dyno Therapeutics, um ein neuartiges AAV-Kapsid für ein neurologisches Gentherapieprogramm zu lizenzieren, das ursprünglich aus einer Zusammenarbeit von 2020 stammt. Dies baut auf ihrer Vereinbarung vom Oktober 2024 für CNS-Behandlungen auf.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf therapeutischem Bereich, Anwendung, Betriebsumfang und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird eine verstärkte Einführung von Plattformherstellungssystemen erleben, die mehrere Serotypen und Therapietypen über eine einzige skalierbare Infrastruktur unterstützen.
- Mehr Pharmaunternehmen werden in interne AAV-Produktionskapazitäten investieren, um die Abhängigkeit von externen CDMOs zu verringern und die IP-Sicherheit sowie die Prozesskontrolle zu verbessern.
- Klinische Pipelines werden sich für CNS-, ophthalmische und Stoffwechselstörungen erweitern, was zu einer Anpassung im Vektordesign und der Kapsidtechnik führt.
- Nordamerika und Europa werden weiterhin die Zulassungen anführen, während der asiatisch-pazifische Raum mit Schnellspurkapazitäten und regulatorischen Rahmenbedingungen aufkommen wird, die globale Partnerschaften anziehen.
- Regulierungsbehörden werden Richtlinien speziell zur Charakterisierung von AAV-Vektoren, Wirksamkeitstests und langfristiger Sicherheitsüberwachung verfeinern, was innovationsgetriebene Compliance fördert.
- Technologische Durchbrüche in der KI-gesteuerten Kapsidoptimierung und Vektordemmunisierung werden neue therapeutische Ziele erschließen und die Patientenansprechrate verbessern.
- Marktteilnehmer werden geschlossene und automatisierte Systeme übernehmen, um Kontaminationsrisiken zu minimieren und die betriebliche Variabilität zu reduzieren, insbesondere in GMP-Umgebungen mit hohem Durchsatz.
- Regierungen und private Investoren werden lokale Bioproduktionszentren in aufstrebenden Regionen finanzieren, um den Zugang zu verbessern, Logistikkosten zu senken und die Pandemievorsorge zu stärken.
- CDMOs, die hybride Servicemodelle anbieten – einschließlich Vektorengineering, Analytik und regulatorische Beratung – werden bei Kunden in der Frühphase erheblich an Marktpräsenz gewinnen.
- Nachhaltigkeit wird an strategischer Bedeutung gewinnen, da Unternehmen in energieeffiziente Bioreaktoren, Wasserrückgewinnungssysteme und abfallreduzierende Reinigungstechnologien investieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Herstellung von Adeno-assoziierten Virusvektoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Herstellung von Adeno-assoziierten Virusvektoren zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Herstellung von Adeno-assoziierten Virusvektoren hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Herstellung von Adeno-assoziierten Virusvektoren antreiben?
Wer sind die führenden Unternehmen im Markt für die Herstellung von Adeno-assoziierten Virusvektoren?
Welche Region hatte 2025 den größten Anteil am Markt für die Herstellung von Adeno-assoziierten Virusvektoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Herstellung von Adeno-assoziierten Virusvektoren Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Herstellung von Adeno-assoziierten Virusvektoren Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,463.96 million → 2032: USD 4,747.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Herstellung von Adeno-assoziierten Virusvektoren Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Drivers
- 3.3 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Restraints & Challenges
- 3.4 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Herstellung von Adeno-assoziierten Virusvektoren Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Herstellung von Adeno-assoziierten Virusvektoren Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Herstellung von Adeno-assoziierten Virusvektoren Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Herstellung von Adeno-assoziierten Virusvektoren Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Herstellung von Adeno-assoziierten Virusvektoren Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Herstellung von Adeno-assoziierten Virusvektoren Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Herstellung von Adeno-assoziierten Virusvektoren Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Herstellung von Adeno-assoziierten Virusvektoren Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Herstellung von Adeno-assoziierten Virusvektoren Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Herstellung von Adeno-assoziierten Virusvektoren Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Herstellung von Adeno-assoziierten Virusvektoren Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Herstellung von Adeno-assoziierten Virusvektoren Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Herstellung von Adeno-assoziierten Virusvektoren Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Herstellung von Adeno-assoziierten Virusvektoren Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Herstellung von Adeno-assoziierten Virusvektoren Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Herstellung von Adeno-assoziierten Virusvektoren Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Herstellung von Adeno-assoziierten Virusvektoren Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
