
Marktübersicht:
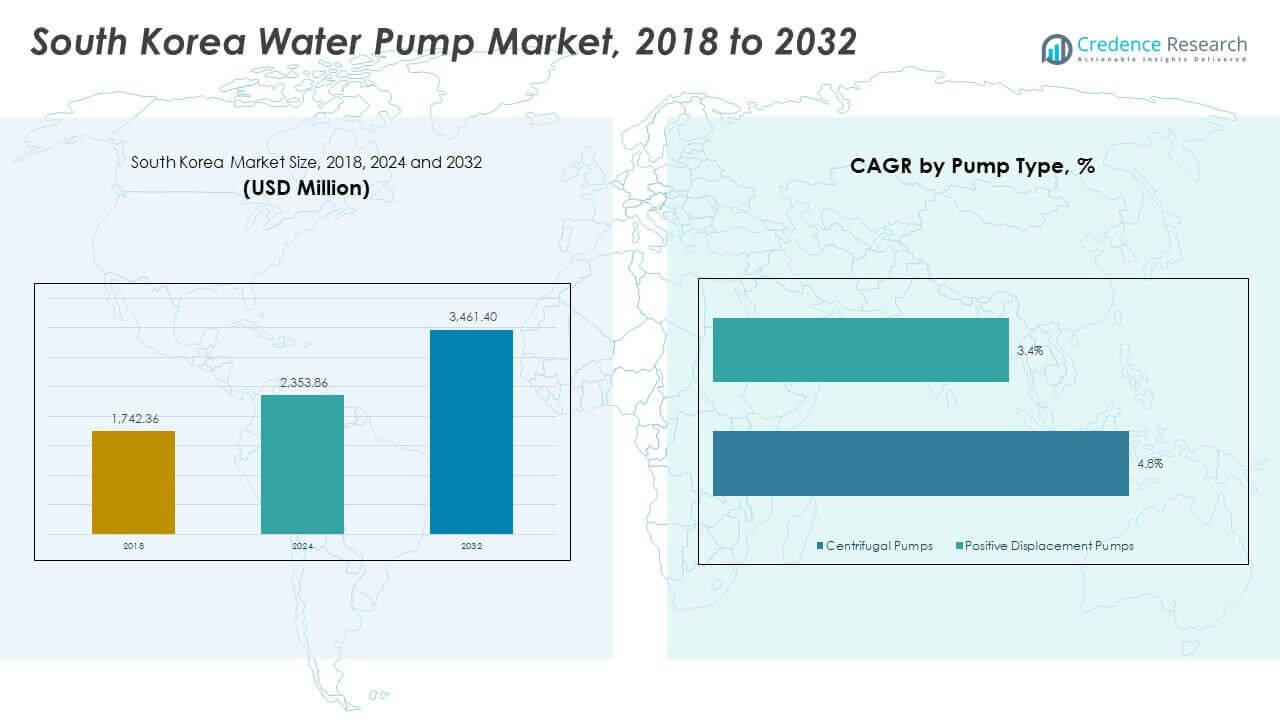
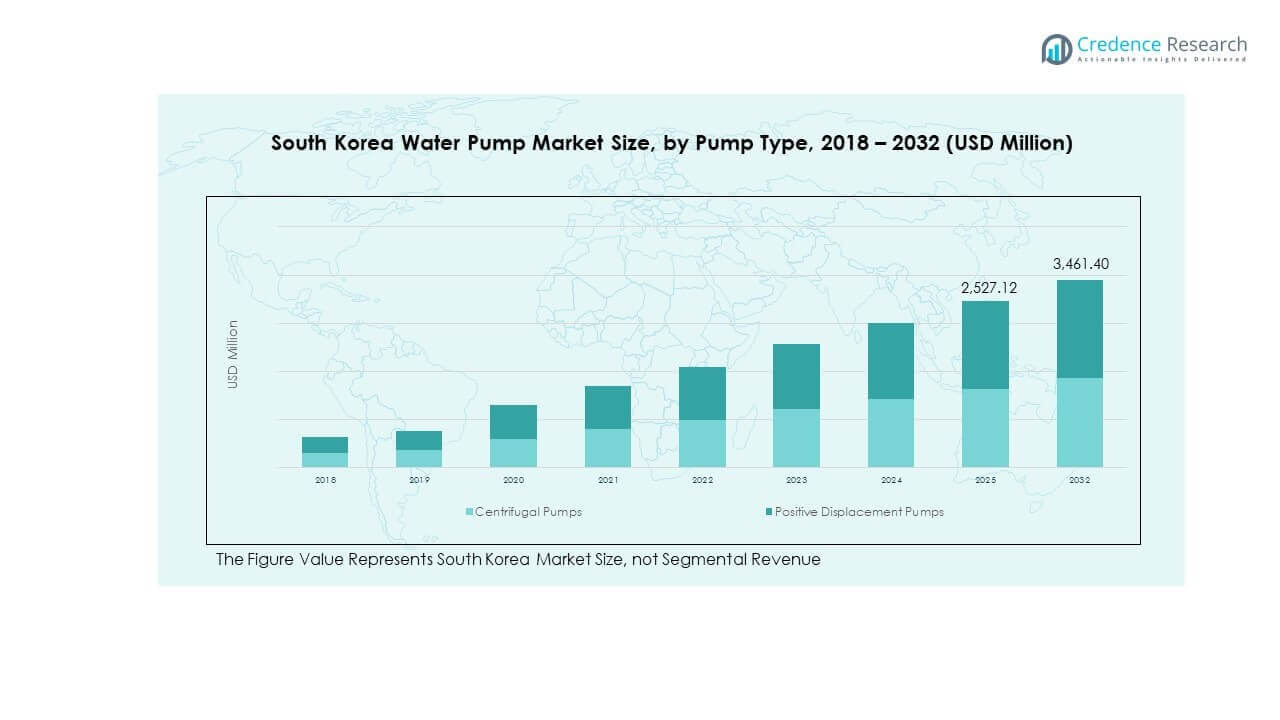
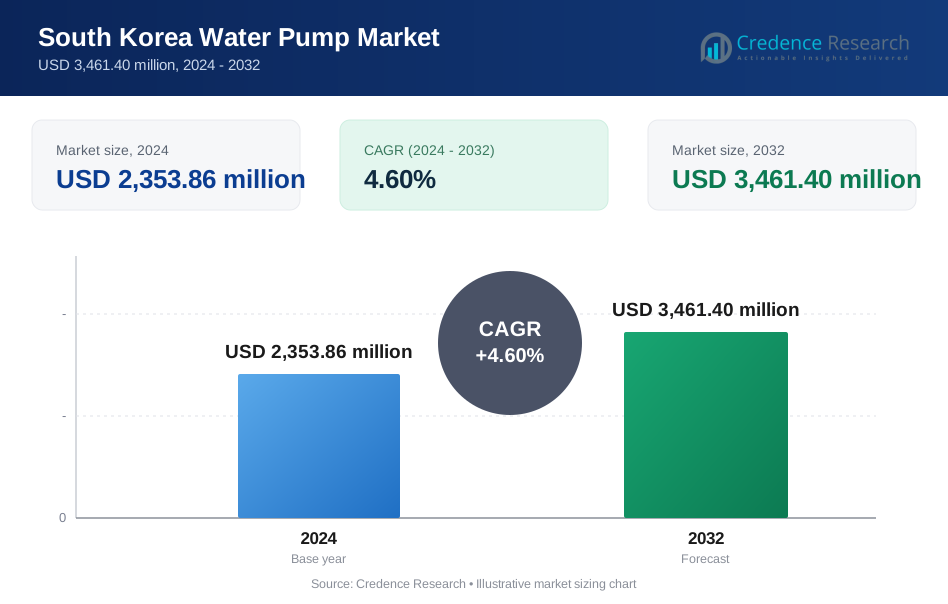
Die Größe des Wasserpumpenmarktes in Südkorea wurde 2018 auf 1.742,36 Millionen USD geschätzt und soll bis 2024 auf 2.353,86 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 3.461,40 Millionen USD bei einer CAGR von 4,60 % im Prognosezeitraum erwartet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Wasserpumpenmarktes in Südkorea 2024 | USD 2.353,86 Millionen |
| Wasserpumpenmarkt in Südkorea, CAGR | 4,60% |
| Größe des Wasserpumpenmarktes in Südkorea 2032 | USD 3.461,40 Millionen |
Starke Investitionen in die Infrastruktur, Stadtentwicklung und intelligente Gebäudemodernisierungen treiben die Nachfrage in kommunalen, privaten und gewerblichen Sektoren weiter an. Industrielle Sektoren wie Energieerzeugung, Chemie und Halbleiter benötigen spezialisierte Hochleistungspumpen für Prozesskühlung und Wasseraufbereitung. Von der Regierung unterstützte Wassererhaltungs- und Wiederverwendungsprojekte erhöhen ebenfalls den Einsatz von energieeffizienten und IoT-fähigen Pumpensystemen. Die Modernisierung der Landwirtschaft erweitert den Pumpeneinsatz in ländlichen Regionen, unterstützt durch Subventionen und Solarintegration. Öffentliche Versorgungsunternehmen und private Betreiber konzentrieren sich auf den Austausch veralteter Systeme durch Modelle mit variabler Geschwindigkeit und hoher Effizienz. Der Markt profitiert sowohl von Neuinstallationen als auch von wiederkehrenden Ersatzzyklen.
Seoul und die Hauptstadtregion führen den Wasserpumpenmarkt in Südkorea an, angetrieben durch Hochhausinfrastruktur, dichte städtische Versorgungsunternehmen und Smart-City-Programme. Die Provinzen Gyeongsang und Chungcheong bilden eine starke industrielle Basis, die großflächige Pumpen für Fertigung und Abwassernutzung erfordert. Diese Regionen ziehen auch ausländische Investitionen in den Automobil- und Elektroniksektor an. Jeolla, Jeju und andere äußere Provinzen verzeichnen eine zunehmende Akzeptanz durch landwirtschaftliche Bewässerung, öffentliche Infrastruktur und netzunabhängige Lösungen. Netzunabhängige und dieselbetriebene Pumpen gewinnen in ländlichen Gebieten an Bedeutung, während kompakte Elektropumpen den städtischen Wohnanwendungen dominieren. Jede Teilregion trägt mit sektorspezifischer Nachfrage und regulatorischem Fokus zum Markt bei.
Markteinblicke
- Der Wasserpumpenmarkt in Südkorea wurde 2018 auf 1.742,36 Millionen USD, 2024 auf 2.353,86 Millionen USD geschätzt und soll bis 2032 3.461,40 Millionen USD erreichen, mit einer CAGR von 4,60 %.
- Seoul & die Hauptstadtregion hielten 2024 38 % des Marktes, gefolgt von Gyeongsang und Chungcheong mit 33 %, angetrieben durch Industriezentren und intelligente Versorgungsprojekte.
- Die Regionen Jeolla und Jeju machten 2024 einen Anteil von 29 % aus, da sie durch landwirtschaftlich getriebene Pumpeneinsätze und netzunabhängige Lösungen aufstrebten.
- Kreiselpumpen machten 2024 fast 67 % des gesamten Marktanteils aus, mit einem langsameren Wachstum von 3,4 % CAGR.
- Verdrängerpumpen, obwohl kleiner in der Basis, wachsen schneller mit einer CAGR von 4,8 % und tragen 2024 fast 33 % Anteil bei.
Markttreiber
Urbanisierung, Modernisierung der Infrastruktur und steigende Nachfrage nach Versorgungswasser in Städten und Industriegebieten
Das schnelle urbane Wachstum in Südkorea treibt weiterhin den Ausbau der Wasserinfrastruktur voran. Hochhäuser und gemischt genutzte Entwicklungen erhöhen den häuslichen Wasserverbrauch. Kommunale Versorgungsunternehmen benötigen zuverlässige Pumpen für Wasseraufbereitung, Versorgung und Entwässerung. Industriegebiete in Incheon, Ulsan und Busan übernehmen Hochleistungssysteme für Kühlung, Verarbeitung und Abwasserbehandlung. Alternde Wasserleitungen werden durch druckstabile Pumpennetze ersetzt. Wohngebiete benötigen jetzt energieeffiziente Druckerhöhungspumpen zur Unterstützung der vertikalen Sanitärinstallation. Intelligente Städte fördern intelligente Wasserkreislaufsysteme. Die Nachfrage nach geräuscharmen und kompakten Einheiten ist im städtischen Bau gestiegen. Der Wasserpumpenmarkt in Südkorea profitiert von konstanten Investitionen in diesen Bereichen.
- Zum Beispiel kündigte das Umweltministerium 2025 Wasserversorgungssysteme an, die 1,07 Millionen Tonnen/Tag an den Yongin-Halbleiterkomplex und 21.000 Tonnen/Tag an den Pohang-Batteriecluster liefern, unterstützt durch neue Pumpstationen und Infrastruktur-Upgrades für die Lagerung.
Regulatorischer Druck auf Energieeffizienz und Integration von Hochleistungspumpsystemen
Die südkoreanische Regierung schreibt Energieeffizienzstandards für wasserintensive Sektoren vor. Industrien wechseln zu inverterbasierten Pumpensystemen, um Betriebskosten zu senken. Die Einhaltung von MEPS- und IE3-Motornormen fördert den Austausch fortschrittlicher Pumpen. Versorgungsunternehmen priorisieren hocheffiziente Kreisel- und Tauchpumpen bei neuen Installationen. Der Druck zur Emissionsreduzierung fördert drehzahlvariable Antriebe und solarbetriebene Pumpen. Zertifizierungen für grünes Bauen erfordern optimierte Wassersysteme. Pumpenhersteller überarbeiten Modelle, um intelligente Energievorschriften zu erfüllen. Effizienzmetriken sind zu wichtigen Bewertungskriterien bei Ausschreibungen geworden. Diese regulatorischen und umweltbezogenen Faktoren beeinflussen die Nachfragemuster stark.
Erweiterung der intelligenten Fertigung und Integration von industriellem IoT in Wasseranwendungen
Industrielle Anwender setzen vernetzte Pumpsysteme ein, um Abläufe zu optimieren. Intelligente Fabriken integrieren Pumpenüberwachungstools mit prädiktiver Wartungsanalyse. Durchflussmesser und Echtzeitwarnungen verhindern Ausfallzeiten und gewährleisten Kontinuität. Wasserrecyclinganlagen verlassen sich auf mehrstufige Pumpensysteme für geschlossene Kreislaufprozesse. Praktiken der Industrie 4.0 fördern den Einsatz von KI-gestützten Diagnosen in großen Pumpennetzwerken. Fernsteuerungs- und Planungsfunktionen reduzieren die Abhängigkeit von Arbeitskräften. Rechenzentren und Pharmaeinheiten nutzen intelligente Pumpen zur Verwaltung von Kühlbelastungen. Die Integration von IIoT in die Wasserinfrastruktur verbessert die Leistung der Anlagen. Der südkoreanische Wassermarkt unterstützt diesen digitalen Wandel mit verbesserten Produktlinien.
Übernahme von Agrartechnologie und staatliche Unterstützung für Projekte zur Wassersicherheit im ländlichen Raum
Die Nachfrage nach landwirtschaftlichen Pumpen wächst mit der Mechanisierung der landwirtschaftlichen Praktiken. Staatliche Bewässerungsprogramme setzen elektrische und Dieselpumpen auf Ackerland ein. Subventionen unterstützen den Zugang von Kleinbauern zu Solar- und Hybridsystemen. Grundwassermanagementpläne priorisieren Präzisionsbewässerungspumpen. Die Diversifizierung der Kulturen erfordert anpassungsfähige Durchflussraten und Saughöhen. Wasserknappheit in trockeneren Provinzen führt zum Einsatz von tropfkompatiblen Pumpen. Intelligente Bewässerung nutzt wetterabhängige Steuerung für Pumpzyklen. Effiziente Pumpen helfen Landwirten, den Wasserverbrauch und die Stromkosten zu senken. Diese politischen Maßnahmen im ländlichen Sektor erweitern den Markt über Städte hinaus in agrarische Gebiete.
- Zum Beispiel hat das Umweltministerium im Jahr 2025 12 Grundwasserreservoir-Dammprojekte vorangetrieben und die Entsalzung ausgeweitet, einschließlich einer Anlage mit 100.000 Tonnen/Tag in Daesan, die auf Pumpensysteme angewiesen ist, um Wasser in industrielle und dürregefährdete ländliche Gebiete zu heben und zu verteilen.
Markttrends
Produktinnovationen in vertikalen Mehrstufen-, Magnetantriebs- und Magnetventil-basierten Pumpentechnologien
Hersteller führen kompakte, geräuschreduzierende und korrosionsbeständige Pumpen ein. Vertikale Mehrstufenpumpen bieten konstanten Druck in Hochhäusern. Magnetantriebspumpen reduzieren Leckagerisiken und erfordern weniger Wartung. Magnetventil-basierte Mini-Pumpen gewinnen in Haushaltsgeräten und Laboren an Bedeutung. Chemische Industrien bevorzugen dichtungslose Optionen für gefährliche Flüssigkeiten. OEMs konzentrieren sich auf Materialinnovationen mit Keramiken und Verbundwerkstoffen. Lokale Marken entwickeln Varianten, die für den Betrieb in kalten Klimazonen geeignet sind. Der südkoreanische Wassermarkt übernimmt diese Technologien in Versorgungsunternehmen, Laboren und Fabriken. Produktverbesserungen stimmen mit anwendungsspezifischer Nachfrage überein.
- Zum Beispiel liefern die vertikalen Mehrstufenpumpen der CRNE-Serie von Grundfos bis zu 25 bar Druck mit 70-72% Effizienz über Modelle wie CRNE 15, die Durchflussraten von 18 m³/h in kompakten Edelstahlkonstruktionen für Hochhäuser bewältigen.
Anstieg der Nachfrage nach Nachrüstungen für Pumpenersatz in alternden öffentlichen und industriellen Anlagen
Eine große installierte Basis alter Pumpsysteme steht zur Aufrüstung an. Öffentliche Versorgungsunternehmen in Seoul und Daegu betreiben Wasserleitungen, die über 30 Jahre alt sind. Ältere Zentrifugalmodelle verbrauchen mehr Energie und leiden unter mechanischem Verschleiß. Nachrüstprogramme zielen darauf ab, die Durchflusseffizienz mit neuen Laufrädern und Motoren zu verbessern. Industrien ersetzen veraltete Einheiten, um Lärm- und Emissionsnormen zu erfüllen. Abgelegene Bergdörfer aktualisieren Gemeinschaftswassersysteme mit kompakten Einheiten. Krankenhäuser und Schulen ersetzen Niederdruckpumpen, um Sicherheitsvorschriften zu erfüllen. Dies schafft eine wiederkehrende Nachfrage nach Pumpen im mittleren Bereich mit Standardabmessungen. Der südkoreanische Wassermarkt verzeichnet in diesem Segment eine starke Dynamik.
Intelligente Integration von Pumpen mit Gebäudeautomation, Wasserzählern und Cloud-Plattformen
Gebäude integrieren Pumpensysteme in zentrale Steuerungspaneele für eine bessere Überwachung. Fernalarme benachrichtigen Betreiber über Leckagen, Ausfälle oder Leistungseinbußen. KI-Engines analysieren Durchflussdaten, um Motorgeschwindigkeiten dynamisch anzupassen. Eingebaute Sensoren ermöglichen die Fernverwaltung von Pumpenflotten über Apps. Die Integration mit digitalen Wasserzählern unterstützt die Verbrauchsüberwachung. Cloud-basierte Überwachung vereinfacht die Wartung von Versorgungsunternehmen in Gewerbegebäuden. Einrichtungen nutzen Pumpendaten, um den Energieverbrauch über alle Anlagen hinweg zu optimieren. Der Wasserpumpenmarkt in Südkorea passt sich diesem Wandel durch digitalisierte Angebote an. Pumpen-OEMs bündeln Software-Dashboards mit Hardware-Verkäufen.
- Zum Beispiel bietet LS Electric IoT-fähige Pumpensteuerungssysteme mit App-basierter Überwachung und Leistungswarnungen, die vorausschauende Wartung unterstützen. Seine intelligenten Lösungen integrieren Temperatursensoren wie PT100 über Motorsteuerungspaneele, um Schutz und Effizienz zu verbessern.
Lokalisierte Fertigung und Komponentenbeschaffung zur Risikominderung in der Lieferkette
Hersteller lokalisieren die Produktion, um Lieferzeiten zu verkürzen und sich vor Importverzögerungen zu schützen. Pumpenmontageeinheiten in Chungcheong und Gyeonggi reduzieren die Abhängigkeit von chinesischen Importen. Lokale Gießereien produzieren Laufräder und Gussteile für die inländische Montage. Das FTA-Netzwerk Koreas unterstützt den Komponentenhandel mit Japan und ASEAN. Regionale Akteure konkurrieren, indem sie schnelleren Service und regionsspezifische Garantien anbieten. Lieferprobleme durch COVID-19 führten zu politischen Veränderungen hin zur lokalen Selbstversorgung. Öffentliche Projekte bevorzugen Lieferanten mit koreanischen Ausrüstungskennzeichnungen. Der Wasserpumpenmarkt in Südkorea profitiert von diesem Reshoring-Trend.
Analyse der Marktchancen
Steigende Energiekosten und Druck auf die Pumpeneffizienz in Industrie- und Versorgungsanwendungen
Die Strompreise in Südkorea sind in den letzten Jahren stetig gestiegen. Industrien sehen sich mit steigenden Kosten für den Betrieb großflächiger Pumpensysteme konfrontiert. Ältere Modelle fehlen energiesparende Funktionen und treiben die Versorgungsrechnungen in die Höhe. Der Übergang zu drehzahlvariablen Antrieben erfordert anfängliche Kapitalinvestitionen. Wasserwerke stehen auch in ländlichen Installationen vor Budgetbeschränkungen. Netzabhängige Pumpen haben bei Stromausfällen in abgelegenen Gebieten Schwierigkeiten. Die Volatilität der Energiekosten beeinflusst die langfristige Planung sowohl für öffentliche als auch private Käufer. Die Balance zwischen Leistung, Kosten und Nachhaltigkeit stellt eine große Herausforderung dar. Der Wasserpumpenmarkt in Südkorea muss höhere Effizienz liefern, ohne kleine Nutzer auszupreisen.
Zersplitterte Wettbewerbslandschaft und Herausforderungen bei der Differenzierung in mittleren Marktsegmenten
Lokale Pumpenlieferanten konkurrieren stark in den Wohn- und Agrarsegmenten. Viele bieten ähnliche Spezifikationen an, was die Produktdifferenzierung erschwert. Der Preiskampf reduziert die Margen und verzögert Investitionen in F&E. Käufer priorisieren oft Kosten über den langfristigen Lebenszykluswert. Importierte Marken dominieren hochklassige Industrieanwendungen. Zertifizierungs- und Compliance-Prozesse verlangsamen die Markteinführung für neue Teilnehmer. Der Aufbau von Loyalität in einem fragmentierten Vertriebsnetzwerk erfordert Zeit. Regionale Händler beeinflussen die Kaufentscheidungen durch Rabatte und gebündelte Dienstleistungen. Dies zwingt Anbieter im Wasserpumpenmarkt in Südkorea, ihre Markteinführungsstrategien anzupassen.
Marktchancen
Wachstum bei Entsalzungs-, Wasserwiederverwendungs- und Grauwasseraufbereitungsprojekten unterstützt langfristige Pumpennachfrage
Regierungsinitiativen zur Bewältigung von Wasserstress fördern die Behandlungsinfrastruktur. Entsalzungsanlagen entlang der Südküste nutzen mehrstufige Pumpen für Sole- und Frischwasserströme. Die Wiederverwendung von Grauwasser in Gebäuden treibt die Nachfrage nach kompakten Druckerhöhungspumpen an. Industrielle Wasserrecyclinganlagen benötigen robuste, kontinuierlich arbeitende Pumpensysteme. Umweltpolitiken unterstützen Wiederverwendungsstrategien mit Finanzierung und Pilotprogrammen. Dies schafft neue Wege für spezialisierte Pumpenvarianten in Behandlungsketten. Der südkoreanische Wasserpumpenmarkt richtet sich nach diesem Wandel hin zur zirkulären Wassernutzung.
Erweiterung von Rechenzentren, Halbleiterclustern und biomedizinischen Zonen treibt die Einführung spezialisierter Pumpen voran
Südkoreas Hyperscale-Rechenzentren benötigen Kühlwasserpumpen für Flüssigkeitskühlung. Halbleiterwerke erfordern ultrareine Wassersysteme mit hochpräzisen Pumpen. Biomedizinische Parks integrieren vibrationsarme Einheiten für die laborgerechte Durchflussregelung. Reinraumanlagen sind auf chemische Dosier- und vakuumunterstützte Pumpen angewiesen. Die Konvergenz von Technologie, Pharma und Daten schafft Nachfrage nach Nischenanwendungen. OEMs, die vertikalspezifische Lösungen entwickeln, können Premium-Marktpositionen erlangen. Es bietet einen langfristigen Wachstumspfad innerhalb des südkoreanischen Wasserpumpenmarktes.
Marktsegmentierungsanalyse
Nach Pumpentyp
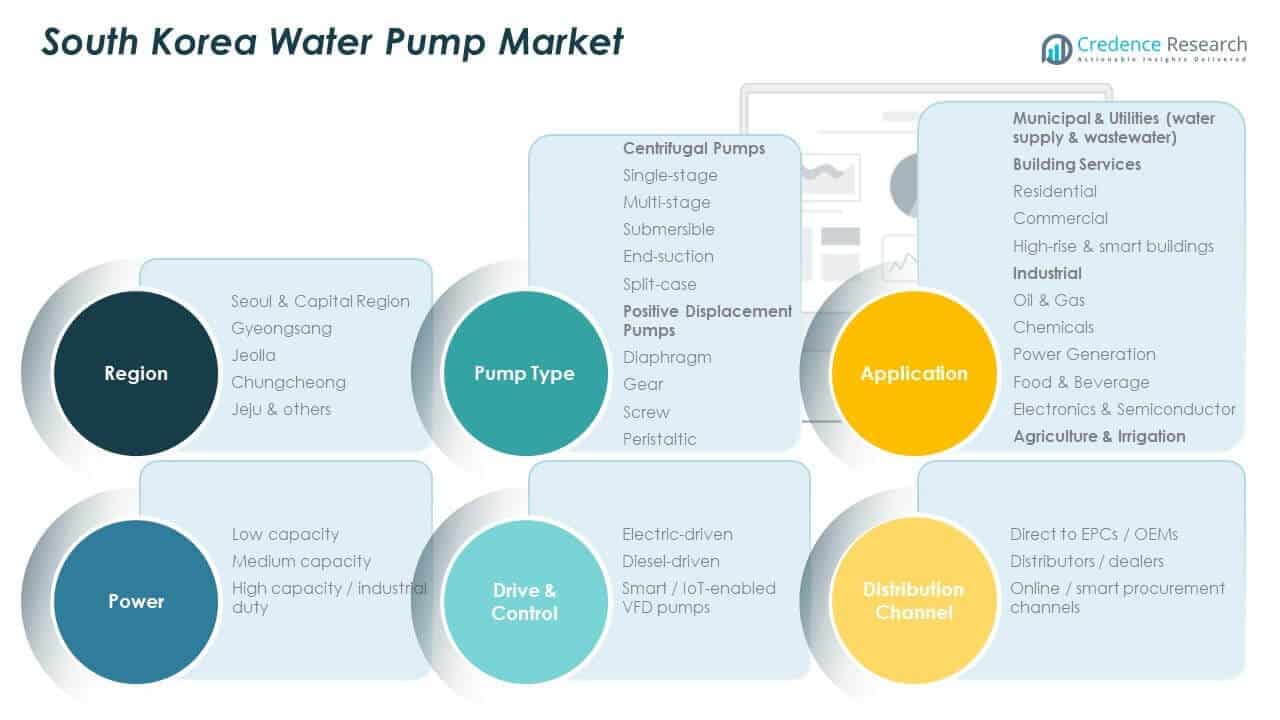
Der südkoreanische Wasserpumpenmarkt umfasst Zentrifugal- und Verdrängerpumpen. Zentrifugalvarianten dominieren Versorgungs- und Gebäudedienste aufgrund effizienter Durchflussbewältigung. Teilsegmente wie Tauch- und geteilte Gehäusepumpen bedienen Abwasser- und Industriekühlungsbedarfe. Verdrängerpumpen—Zahnrad-, Membran-, Schrauben- und Schlauchpumpen—finden Anwendung in Lebensmittel-, Pharma- und Chemiedosierungsanwendungen. Membranpumpen werden für gefährliche und viskose Flüssigkeiten bevorzugt, während Schraubentypen die landwirtschaftliche Bewässerung unterstützen.
- Zum Beispiel werden Iwakis MD-Serie Magnetantriebspumpen in der chemischen Dosierung von Halbleitern eingesetzt, bieten leckagefreien Betrieb und lange Lebensdauer, mit Modellen, die auf etwa 0,75 kW für den Umgang mit korrosiven und viskosen Flüssigkeiten ausgelegt sind.
Nach Anwendung
Es unterstützt vielfältige Anwendungsfälle, einschließlich kommunaler Versorgungsunternehmen, Gebäudedienste, industrieller Prozesse und Landwirtschaft. Wasserversorgung und Abwassermanagement treiben die Nachfrage nach hohem Volumen in der öffentlichen Infrastruktur an. Wohn- und Geschäftsgebäude nutzen Druckerhöhungs- und Umwälzpumpen. Die industrielle Nachfrage ist hoch in Öl & Gas, Halbleitern und Stromerzeugung. Der Agrarsektor setzt Pumpen für Bewässerungs- und Wasserwiederverwendungssysteme ein, insbesondere in ländlichen und halb-urbanen Zonen.
- Zum Beispiel verbrauchten südkoreanische Rechenzentren im Jahr 2025 74,40 Milliarden Liter Wasser für Kühlungsoperationen, unterstützt durch Hochleistungskreislaufpumpen zur effizienten Bewältigung thermischer Lasten.
Nach Leistung
Niedrigkapazitätspumpen dominieren in Wohn- und leichtgewerblichen Gebäuden. Mittlere Kapazitätspumpen bedienen mittelgroße Industrien, institutionelle Gebäude und Gewächshäuser. Hochkapazitäts- und industrietaugliche Einheiten werden in Schwerverarbeitungsindustrien, Kraftwerken und regionalen Wasseraufbereitungsanlagen eingesetzt, wo Haltbarkeit und Volumenbewältigung entscheidend sind.
Nach Antrieb & Steuerung
Elektrisch betriebene Pumpen sind am weitesten verbreitet aufgrund der stabilen Stromverfügbarkeit. Dieselbetriebene Systeme werden in netzfernen und Notfallanwendungen eingesetzt. Smart/IoT-fähige VFD-Pumpen gewinnen in Smart Cities an Bedeutung, da sie eine bessere Energiekontrolle, Diagnostik und Automatisierung ermöglichen.
Nach Vertriebskanal
Der Vertrieb wird von EPCs und OEMs in den Infrastruktursektoren und der Industrie angeführt. Händler und Distributoren unterstützen den Mittelstand und den landwirtschaftlichen Verkauf. Online-Beschaffungsplattformen entstehen für kleine und mittlere Käufer, die schnelleren Ersatz und Preisvergleiche suchen.
Segmentierung
Nach Pumpentyp
- Zentrifugalpumpen
- Einstufig
- Mehrstufig
- Tauchpumpe
- Endansaugung
- Spaltgehäuse
- Verdrängerpumpen
- Membran
- Zahnrad
- Schraube
- Peristaltisch
Nach Anwendung
- Kommunale & Versorgungsunternehmen (Wasserversorgung & Abwasser)
- Gebäudedienste (Wohn-, Gewerbe-, Hochhaus- & Smart-Gebäude)
- Industrie (Öl & Gas, Chemie, Stromerzeugung, Lebensmittel & Getränke, Elektronik & Halbleiter)
- Landwirtschaft & Bewässerung
Nach Leistung
- Niedrige Kapazität
- Mittlere Kapazität
- Hohe Kapazität / Industrielle Nutzung
Nach Antrieb & Steuerung
- Elektrisch betrieben
- Dieselbetrieben
- Smart / IoT-fähige VFD-Pumpen
Nach Vertriebskanal
- Direkt zu EPCs / OEMs
- Distributoren / Händler
- Online / Smart-Beschaffungskanäle
Nach Region
- Seoul & Hauptstadtregion
- Gyeongsang
- Jeolla
- Chungcheong
- Jeju & Andere
Regionale Analyse
Seoul & Hauptstadtregion – 38% Marktanteil
Die Region Seoul und die Hauptstadt dominieren den südkoreanischen Wasserpumpenmarkt mit einem Umsatzanteil von 38%. Urbane Infrastruktur, Entwicklungen von Smart Buildings und dichte Wohngebiete treiben die Nachfrage nach Pumpen an. Die Region beherbergt auch große Industrieparks und staatlich unterstützte Smart-City-Projekte. Öffentliche Versorgungsunternehmen investieren in fortschrittliche Wasserkreislauf-, Drucksteigerungs- und Entwässerungssysteme. Retrofit-Aktivitäten in alternden Rohrleitungen unterstützen die wiederkehrende Ersatznachfrage. Gewerbegebäude und Rechenzentren setzen auf hocheffiziente und IoT-integrierte Pumpen, um Nachhaltigkeitsziele zu erreichen. Es bleibt das primäre Verbrauchs- und Beschaffungszentrum des Landes.
Gyeongsang und Chungcheong – 33% Marktanteil kombiniert
Die Provinzen Gyeongsang und Chungcheong machen zusammen 33 % des südkoreanischen Wasserpumpenmarktes aus. Diese Regionen verfügen über großflächige Produktionsanlagen in den Bereichen Elektronik, Automobil und Halbleiter. Industrielle Pumpen mit hoher Kapazität und Haltbarkeit werden häufig in der Prozesskühlung und Abwasserbehandlung eingesetzt. Städte wie Ulsan, Daegu und Daejeon dienen als industrielle Korridore mit einer konstanten Nachfrage nach Hochleistungspumpensystemen. Kommunale Infrastrukturverbesserungen und regionale Wasserwiederverwendungsprojekte erweitern die Pumpeninstallationen. Mittelkapazitätspumpen und maßgeschneiderte Pumpen verzeichnen eine starke Nachfrage in Industriegebieten und mittelgroßen Gebäuden in beiden Provinzen.
Jeolla, Jeju & Andere – 29 % Marktanteil zusammen
Jeolla, Jeju und andere abgelegene Regionen tragen 29 % des Marktanteils bei. Diese Gebiete konzentrieren sich auf landwirtschaftliche Bewässerung, ländliche Wasserversorgung und dezentrale Abwassersysteme. Der südkoreanische Wasserpumpenmarkt wird hier von landwirtschaftlichen Gemeinschaften, Ökotourismus-Infrastruktur und öffentlichen Beschaffungen angetrieben. Die staatliche Unterstützung für Bewässerungseffizienz und erneuerbare Energien betriebene Pumpen fördert die Einführung in landwirtschaftlichen Bezirken. Kleine Städte und Inseln investieren aufgrund von Netzbeschränkungen in kompakte, solar-kompatible und dieselbetriebene Pumpen. Produktbeständigkeit und einfache Wartung sind in diesen Regionen entscheidende Kaufkriterien.
Analyse der Hauptakteure
Wettbewerbsanalyse
Der südkoreanische Wasserpumpenmarkt zeichnet sich durch eine Mischung aus globalen und regionalen Herstellern aus, die in den Bereichen Industrie, Versorgungsunternehmen und Wohngebäude konkurrieren. Grundfos, Wilo und Xylem führen in energieeffizienten und intelligenten Pumpensystemen, die städtische Infrastrukturen und kommerzielle Einrichtungen bedienen. KSB und Ebara konzentrieren sich auf industrielle, chemische und Energieanwendungen und bieten Hochkapazitäts- und korrosionsbeständige Pumpen an. Koreanische Firmen konkurrieren aggressiv in den Segmenten mit niedriger und mittlerer Kapazität mit lokalisierter Produktion und Preisflexibilität. OEMs arbeiten mit EPCs zusammen, um öffentliche Aufträge und Smart-City-Ausschreibungen zu sichern. Globale Akteure bieten integrierte IoT-Plattformen und modulare Systeme an, während lokale Firmen den Schwerpunkt auf Service, Anpassung und Verfügbarkeit legen. Es bleibt ein preisempfindlicher, aber innovationsgetriebener Markt, in dem Effizienz und Compliance die Anbieterpräferenz bestimmen. Vertriebsnetze, Kundendienst und Garantiebedingungen beeinflussen stark die Kundenloyalität und Wiederholungsgeschäfte. Strategische Kooperationen und Produktlokalisierung treiben die Differenzierung in dieser fragmentierten Landschaft voran.
Neueste Entwicklungen
- Im Januar 2026 sicherte sich GMB Korea einen Liefervertrag mit der Hyundai Motor Group für elektrische Wasserpumpen, die in Kühlsystemen für Wasserstofffahrzeuge eingesetzt werden. Diese Zusammenarbeit stärkt die Präsenz des Unternehmens in Hochleistungspumpenanwendungen im Zusammenhang mit fortschrittlichen Automobiltechnologien und signalisiert eine erhöhte Nachfrage nach elektrischen Pumpenlösungen in Südkoreas sich entwickelnder Industrielandschaft.
- Im August 2025 gründete Grundfos in Zusammenarbeit mit dem lokalen Partner Bando Submersible Pump ein Montagewerk für Grundwasserpumpen in Südkorea. Die neue Anlage zielt darauf ab, die Produktionskapazität für Pumpen zu erhöhen, die auf regionale Wasserwirtschaftsbedürfnisse zugeschnitten sind, und schnellere Lieferung und Service auf dem südkoreanischen Markt zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Pumpentyp, Anwendung, Leistung, Antrieb & Steuerung und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Intelligente Wasserpumpen mit IoT- und VFD-Integration werden in kommerziellen und kommunalen Segmenten Standard werden.
- Die Nachfrage nach Nachrüstung und Ersatz wird aufgrund alternder Infrastruktur in städtischen und industriellen Zonen wachsen.
- Modernisierungsprogramme in der Landwirtschaft werden die Nachfrage im ländlichen Raum nach energieeffizienten und solarbetriebenen Pumpen antreiben.
- Rechenzentren und Halbleiteranlagen werden die Einführung von hochpräzisen, vibrationsarmen Pumpsystemen vorantreiben.
- Neue Bauvorschriften und LEED-Standards werden geräuscharme, hocheffiziente Pumpeninstallationen in Metropolen begünstigen.
- Preisgünstige lokale Hersteller werden in Wohn- und mittelschweren Anwendungen expandieren.
- Das Wachstum von Entsalzungs- und Wasserwiederverwendungsanlagen wird die Nachfrage nach korrosionsbeständigen mehrstufigen Pumpen unterstützen.
- Digitale Beschaffungskanäle werden bei kleinen und mittelgroßen Käufern, die schnelle Lieferung suchen, an Bedeutung gewinnen.
- Investitionen öffentlicher Versorgungsunternehmen in Wassersicherheit und Druckstabilisierung werden fortschrittliche Steuerungssysteme begünstigen.
- Der südkoreanische Wasserpumpenmarkt wird in allen Segmenten ein stetiges Wachstum verzeichnen, angetrieben durch Nachhaltigkeit, Effizienz und Compliance.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Wasserpumpen in Südkorea und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Wasserpumpen in Südkorea voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Wasserpumpenmarktes in Südkorea hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Wasserpumpenmarktes in Südkorea antreiben?
Wer sind die führenden Unternehmen im südkoreanischen Wasserpumpenmarkt?
Welche Region hatte 2024 den größten Anteil am Markt für Wasserpumpen in Südkorea?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Südkorea Wasserpumpenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Südkorea Wasserpumpenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,353.86 million → 2032: USD 3,461.40 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Südkorea Wasserpumpenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Südkorea Wasserpumpenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Südkorea Wasserpumpenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Südkorea Wasserpumpenmarkt Market Drivers
- 3.3 Südkorea Wasserpumpenmarkt Market Restraints & Challenges
- 3.4 Südkorea Wasserpumpenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Südkorea Wasserpumpenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Südkorea Wasserpumpenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Südkorea Wasserpumpenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Südkorea Wasserpumpenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Südkorea Wasserpumpenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Südkorea Wasserpumpenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Südkorea Wasserpumpenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Südkorea Wasserpumpenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Südkorea Wasserpumpenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Südkorea Wasserpumpenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Südkorea Wasserpumpenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Südkorea Wasserpumpenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Südkorea Wasserpumpenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Südkorea Wasserpumpenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Südkorea Wasserpumpenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Südkorea Wasserpumpenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Südkorea Wasserpumpenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Südkorea Wasserpumpenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Südkorea Wasserpumpenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
