
Marktübersicht:
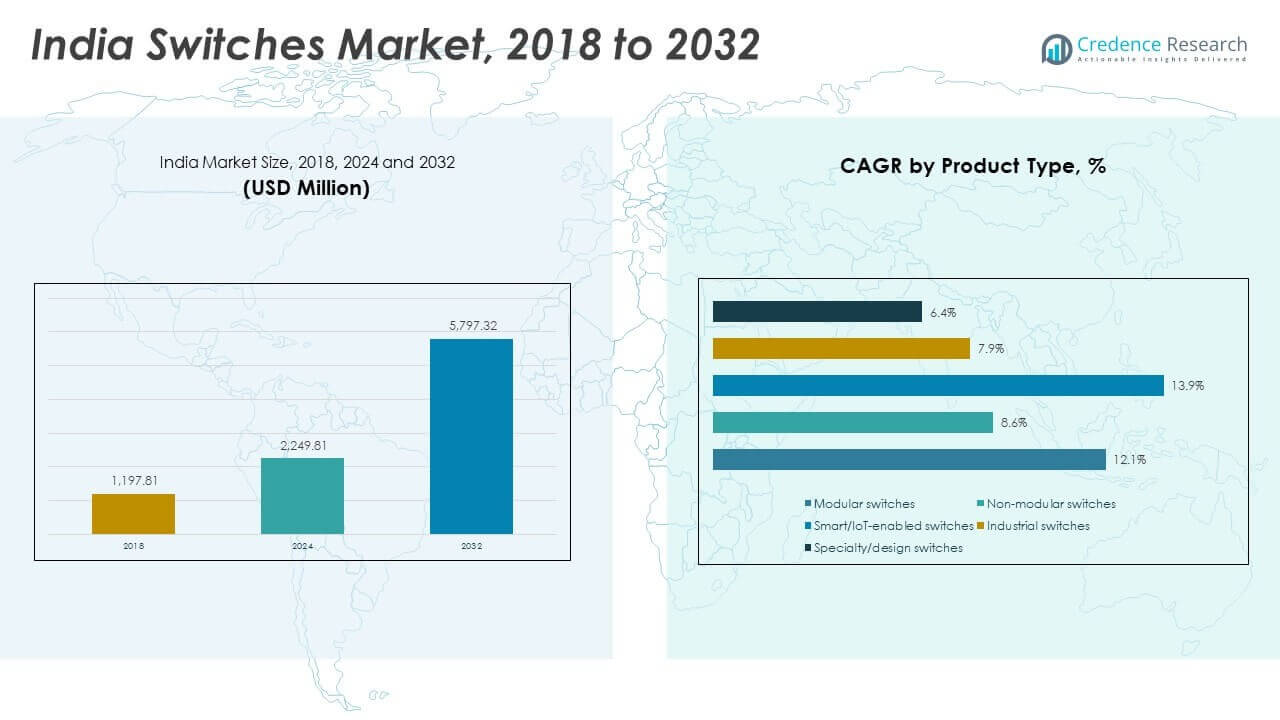
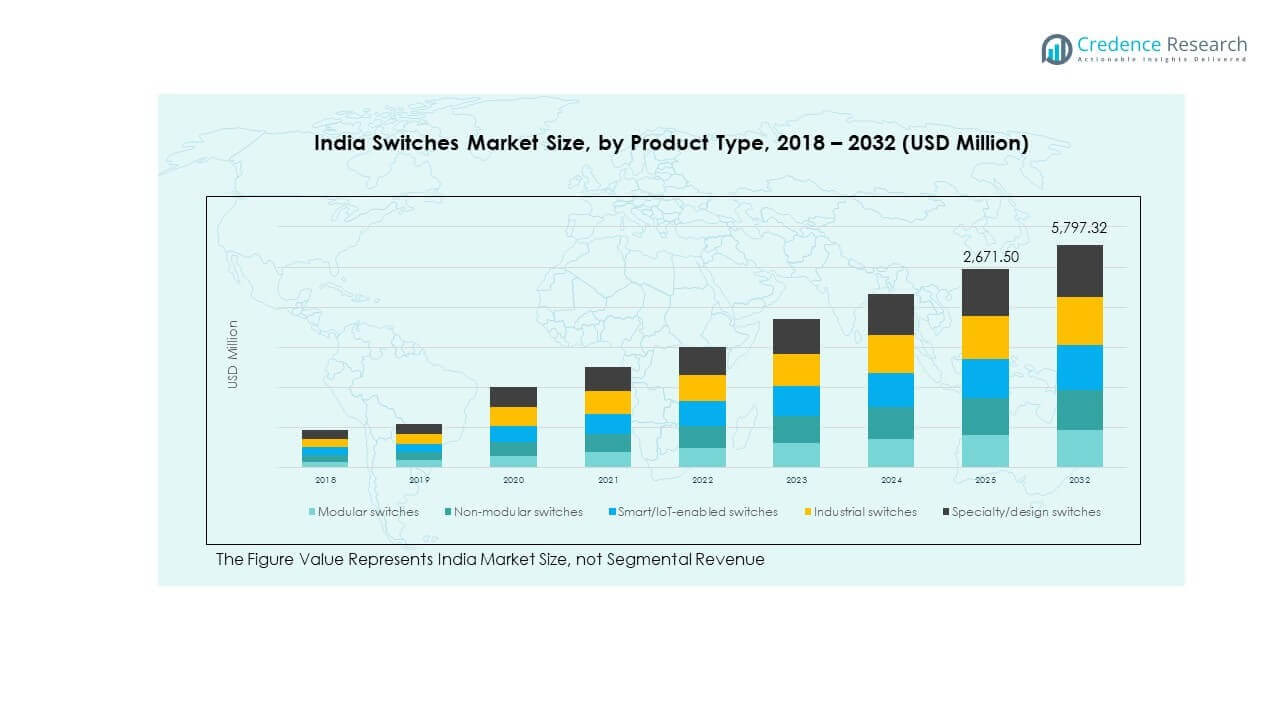
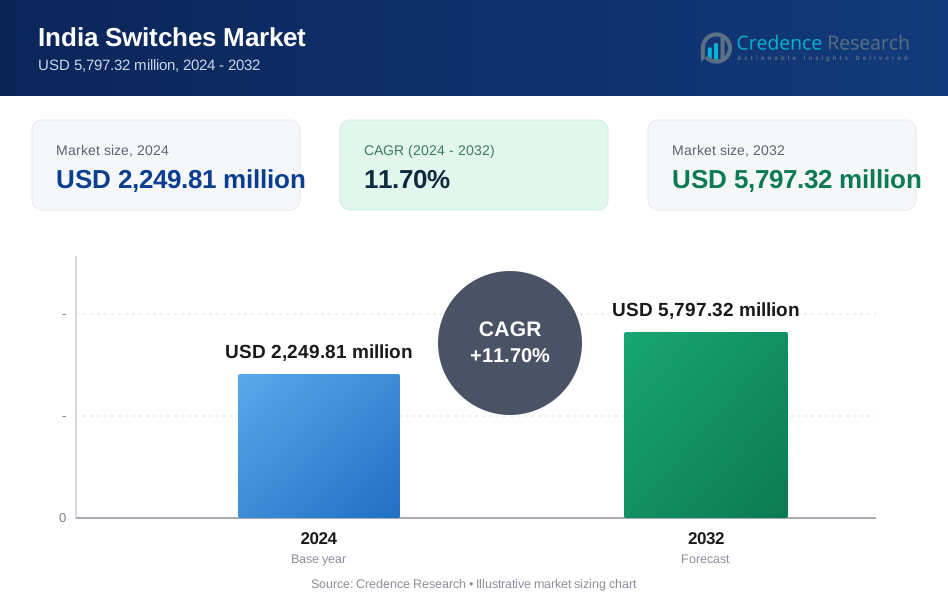
Die Größe des indischen Schaltermarktes wurde 2018 auf 1.197,81 Millionen USD geschätzt und soll bis 2024 auf 2.249,81 Millionen USD und bis 2032 auf 5.797,32 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,70 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des indischen Schaltermarktes 2024 | 2.249,81 Millionen USD |
| Indischer Schaltermarkt, CAGR | 11,70% |
| Größe des indischen Schaltermarktes 2032 | 5.797,32 Millionen USD |
Das Marktwachstum wird durch schnelle städtische Wohnungsbauprojekte und steigende Elektrifizierungsbedürfnisse angetrieben. Der Ausbau der Infrastruktur in Büros, Einzelhandel und öffentlichen Einrichtungen erhöht die Nachfrage nach langlebigen Schaltern. Verbraucher bevorzugen modulare und intelligente Schalter aufgrund von Sicherheits- und Designansprüchen. Das Wachstum der lokalen Fertigung verbessert die Stabilität der Versorgung und die Preisgestaltung. Energieeffizienzstandards fördern die Einführung fortschrittlicher elektrischer Komponenten. Industrieautomatisierung und Fabrikmodernisierungen erhöhen weiter die Nutzungsniveaus. Starke Vertriebsnetze verbessern den Produktzugang in Städten der zweiten und dritten Ebene.
West- und Südindien führen den Markt aufgrund starker Immobilienaktivitäten an. Maharashtra, Gujarat, Tamil Nadu und Karnataka zeigen eine hohe Akzeptanz in Wohn- und Industriebereichen. Nordindien folgt, unterstützt durch den U-Bahn-Ausbau und den gewerblichen Bau. Staaten wie Uttar Pradesh und Haryana zeigen steigende Nachfrage aus städtischen Projekten. Ostindien entwickelt sich mit Infrastrukturverbesserungen und ländlicher Elektrifizierung. Verbesserter Stromzugang unterstützt die allmähliche Marktdurchdringung in unterversorgten Regionen.
Markteinblicke:
- Der indische Schaltermarkt wurde 2018 mit 1.197,81 Millionen USD bewertet, erreichte 2024 2.249,81 Millionen USD und wird voraussichtlich bis 2032 5.797,32 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,70%, angetrieben durch Wohnungsbau, Infrastruktur und Ersatzbedarf.
- Westindien führt mit einem Anteil von etwa 34% aufgrund starker Urbanisierung, Immobilienneuentwicklung und Industriecluster, während Südindien mit einem Anteil von fast 29% folgt, unterstützt durch Wohnungswachstum und IT-geführte kommerzielle Expansion.
- Nordindien hält rund 23% Anteil, unterstützt durch Metropolen und Infrastrukturprojekte, während Ostindien die am schnellsten wachsende Region mit etwa 14% Anteil ist, angetrieben durch Urbanisierung, Elektrifizierung und steigende Präsenz des organisierten Einzelhandels.
- Nach Produkttyp dominieren modulare Schalter mit einem Anteil von etwa 40% aufgrund von Designattraktivität und Standardisierung, gefolgt von nicht-modularen Schaltern mit etwa 30%, unterstützt durch kostenempfindliche Nachfrage.
- Intelligente und Spezialschalter machen zusammen fast 30% Anteil aus, was die wachsende Akzeptanz von Premium-, vernetzten und designorientierten Produkten in städtischen Wohn- und Geschäftssegmenten widerspiegelt.
Markttreiber:
Erweiterung des städtischen Wohnungsbaus und Ausbau der elektrischen Infrastruktur
Der indische Schaltermarkt profitiert von starker Wohnungsnachfrage in städtischen Zentren. Große Wohnprojekte erfordern sichere und zuverlässige Elektroinstallationen. Bauherren bevorzugen standardisierte Schaltdesigns für schnellere Installation. Staatliche Wohnungsbauprogramme erhöhen das Gesamtvolumen der Einheiten. Renovierungsaktivitäten unterstützen ebenfalls den Ersatzbedarf. Steigende Wohnungsdichte erhöht den Schalterverbrauch pro Gebäude. Organisierter Immobiliensektor verbessert die Einhaltung von Qualitätsstandards. Diese Faktoren schaffen stabile und wiederkehrende Nachfrageschübe.
- Zum Beispiel betreibt Havells India 15 Fertigungsanlagen in ganz Indien und produziert fast 90% seiner Elektroprodukte im eigenen Haus. Das Unternehmen ist der größte MCB-Hersteller in Südasien mit einer jährlichen Kapazität von über 60 Millionen Polen. Diese Größenordnung unterstützt die zuverlässige Versorgung mit modularen Verdrahtungsgeräten für große Wohn- und Stadtentwicklungsprojekte.
Schwung des kommerziellen Baus und des Wachstums institutioneller Einrichtungen
Der indische Schaltermarkt erhält Unterstützung von Büros, Einkaufszentren und öffentlichen Gebäuden. Kommerzielle Projekte benötigen langlebige Schalter für stark frequentierte Bereiche. Krankenhäuser und Schulen verlangen sicherheitsorientierte elektrische Komponenten. Smart-City-Programme erhöhen die elektrischen Spezifikationsstandards. U-Bahn-Stationen und Flughäfen erweitern den Installationsumfang von Schaltern. Entwickler konzentrieren sich auf langlebige Produkte, um Wartungskosten zu reduzieren. Dieser Wandel unterstützt die Akzeptanz von Premiumprodukten. Institutionelle Nachfrage sorgt für Volumenstabilität über Zyklen hinweg.
- Zum Beispiel liefert Schneider Electric India kommerzielle Schalterlösungen für Flughafen- und U-Bahn-Infrastrukturprojekte, mit Produkten, die für hohe mechanische Belastbarkeit von über 100.000 Schaltzyklen ausgelegt und getestet sind, um institutionellen Zuverlässigkeitsstandards zu entsprechen.
Industrielle Expansion und Elektrifizierungsbedarf von Fertigungsanlagen
Der Markt für Schalter in Indien wächst mit der Expansion von Fabriken und Lagern. Industrielle Nutzer benötigen robuste Schalter für Schalttafeln. Produktionsstätten modernisieren elektrische Layouts für mehr Effizienz. Exportorientierte Einheiten folgen globalen Sicherheitsnormen. Die Automatisierung erhöht den Bedarf an strukturierter Verkabelung. Neue Industrie-Korridore steigern die Nachfrage nach Greenfield-Projekten. Upgrades in der Stromverteilung unterstützen die Handhabung höherer Lasten. Die industrielle Nachfrage verbessert die durchschnittlichen Verkaufspreise.
Steigendes Verbraucherbewusstsein und sicherheitsorientiertes Kaufverhalten
Der Markt für Schalter in Indien profitiert von einem besseren Verbraucherbewusstsein. Käufer konzentrieren sich auf Brandschutz und Haltbarkeit. Markentreue beeinflusst die Auswahlentscheidungen für Schalter. Zertifizierte Produkte werden gegenüber unorganisierten Optionen bevorzugt. Die Sichtbarkeit im Einzelhandel verbessert informierte Kaufentscheidungen. Elektriker empfehlen zuverlässige Marken zur Haftungskontrolle. Auch das ästhetische Design beeinflusst Hauskäufer. Dieser Wandel unterstützt das Wachstum des organisierten Marktes.
Markttrends:
Verlagerung zu modularen und ästhetischen Designs von elektrischen Schaltern
Der Markt für Schalter in Indien zeigt eine starke Bewegung in Richtung modularer Formate. Verbraucher bevorzugen schlanke und einheitliche Schalterplatten. Innendesign-Trends beeinflussen die Auswahl elektrischer Produkte. Modulare Systeme vereinfachen den Austausch und Upgrades. Farb- und Oberflächenoptionen gewinnen an Beliebtheit. Premium-Wohnprojekte treiben diesen Trend voran. Einzelhandelsdisplays heben designorientierte Differenzierungen hervor. Stil wird zu einem Kaufanreiz. Marken erweitern modulare Sortimente, um modernen Innenräumen gerecht zu werden. Elektriker bevorzugen modulare Systeme für schnellere Installationen.
- Zum Beispiel bietet Legrand India Premium-Modulschalterreihen wie Arteor und Myrius mit über 20 Farb- und Oberflächenkombinationen für Platten und Mechanismen an. Diese Optionen unterstützen maßgeschneiderte elektrische Designs für hochwertige Wohn- und Gastgewerbeprojekte, einschließlich Hotels und Luxuswohnungen.
Steigende Akzeptanz von intelligenten und vernetzten Schalterlösungen
Der Markt für Schalter in Indien zeigt allmähliches Interesse an intelligenten Schaltern. Stadtbewohner übernehmen App-basierte Steuerungsfunktionen. Intelligente Häuser erhöhen die Nachfrage nach vernetzten Geräten. Die Kompatibilität mit Sprachassistenten zieht technikfokussierte Käufer an. Bauherren bieten smart-fähige Verkabelungs-Layouts an. Energiemonitoring-Funktionen erhöhen den wahrgenommenen Wert. Die Preise werden langsam für mittlere Einkommensgruppen zugänglich. Die smarte Akzeptanz wächst stetig. Entwickler fördern Automatisierung als Lifestyle-Upgrade. Konnektivität wird Teil neuer Wohnspezifikationen.
- Zum Beispiel vermarktet Panasonic Life Solutions India vernetzte Schalter über seine Marke Anchor und die MirAIe IoT-Plattform, die mit großen Sprachassistenten wie Amazon Alexa und Google Assistant kompatibel sind.
Expansion organisierter Einzelhandels- und E-Commerce-Kanäle
Der Markt für Schalter in Indien profitiert von einer breiteren Einzelhandelsreichweite. Organisierte Elektrogeschäfte expandieren in Städten der zweiten Ebene. E-Commerce-Plattformen verbessern den Zugang zum Produktvergleich. Online-Bewertungen beeinflussen das Käufervertrauen. Digitale Kataloge unterstützen die Empfehlungen von Elektrikern. Marken investieren in eine Omnichannel-Präsenz. Schnellere Lieferung verbessert die Projektzeitpläne. Die Kanalerweiterung steigert die Sichtbarkeit. Schulungen im Einzelhandel verbessern das Produktwissen. Online-Promotions erhöhen die Markenbekanntheit.
Wachsende Fokussierung auf Standardisierung und Produktzertifizierungen
Der indische Schaltermarkt spiegelt einen stärkeren Fokus auf zertifizierte Produkte wider. Die Einhaltung von Vorschriften gewinnt für Bauherren an Bedeutung. Standardbewertungen verbessern das Vertrauen der Käufer. Regierungsprojekte verlangen zertifizierte Komponenten. Prüfetiketten beeinflussen institutionelle Beschaffungen. Marken betonen die Einhaltung in der Vermarktung. Dieser Trend begünstigt organisierte Hersteller. Qualitätssicherung wird zu einem wichtigen Unterscheidungsmerkmal. Zertifizierung reduziert langfristige Sicherheitsrisiken. Die Einhaltung unterstützt die institutionelle Akzeptanz.
Analyse der Marktchancen:
Preissensibilität und intensiver Wettbewerb durch unorganisierte Anbieter
Der indische Schaltermarkt steht in allen Segmenten unter starkem Preisdruck. Unorganisierte Anbieter bieten kostengünstige Alternativen an. Auftragnehmer priorisieren oft Einsparungen bei den Anschaffungskosten. Margendruck beeinflusst Markenhersteller. Preiskämpfe verringern die Nachhaltigkeit der Rentabilität. Die Vertriebssteuerung bleibt in ländlichen Gebieten ungleichmäßig. Markenbildung erfordert stetige Investitionen. Kostenwettbewerb begrenzt die Premium-Durchdringung. Gefälschte Produkte verzerren die Preisbenchmarks weiter. Durchsetzungslücken beeinträchtigen den fairen Wettbewerb.
Rohstoffvolatilität und Einschränkungen in der Lieferkette
Der indische Schaltermarkt erlebt Schwankungen der Inputkosten. Kunststoffharze und Metalle zeigen Preisschwankungen. Hersteller stehen vor Planungsunsicherheiten. Kleinere Firmen haben Schwierigkeiten mit dem Bestandsmanagement. Importabhängigkeit beeinflusst die Kostenstabilität. Logistikverzögerungen stören die Projektzeitpläne. Kosten an Käufer weiterzugeben, bleibt schwierig. Diese Faktoren stellen die betriebliche Effizienz in Frage. Lieferantenkonzentration erhöht das Beschaffungsrisiko. Lange Vorlaufzeiten beeinflussen die Produktionsplanung.
Marktchancen:
Steigende Elektrifizierung und Infrastrukturentwicklung in aufstrebenden Regionen
Der indische Schaltermarkt gewinnt durch die zunehmende Elektrifizierung an Bedeutung. Verbesserungen im ländlichen Wohnungsbau erhöhen die Nachfrage nach Basisschaltern. Infrastrukturprojekte erweitern den Zugang zu Strom. Von der Regierung geführte Entwicklungen unterstützen stetige Installationen. Aufstrebende Städte übernehmen organisierte Elektroprodukte. Der Ausbau der Distribution verbessert die Erreichbarkeit der letzten Meile. Das Volumenwachstumspotenzial bleibt stark. Die langfristige Nachfrageprognose verbessert sich.
Produktinnovation und Premiumisierung durch Design und Technologie
Der indische Schaltermarkt kann durch Innovationen Wert erschließen. Marken führen designorientierte Premiumsortimente ein. Intelligente Funktionen ziehen städtische Käufer an. Langlebige Materialien unterstützen eine längere Produktlebensdauer. Maßgeschneiderte Lösungen bedienen Luxuswohnprojekte. Markenbildung verbessert den wahrgenommenen Produktwert. Exportpotenzial wächst mit Qualitätsverbesserungen. Innovation unterstützt die Margenausweitung.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der indische Schaltermarkt zeigt eine starke Nachfrage nach modularen Schaltern aufgrund der Designattraktivität und der einfachen Installation. Konventionelle Schalter behalten die Volumennachfrage in kostenempfindlichen Projekten. Intelligente Schalter gewinnen in städtischen Haushalten mit Automatisierungsbedarf an Bedeutung.
- Zum Beispiel konzentriert sich GM Modular stark auf modulare Schalter in seinem Portfolio und bietet eine breite Palette von Plattengrößen und Konfigurationen an. Diese Produkte bedienen sowohl den Massenwohnungsbau als auch hochwertige Wohnprojekte und spiegeln die starke Marktpräferenz für modulare Formate wider.
Nach Technologie
Mechanische Schalter dominieren aufgrund ihrer Zuverlässigkeit und weitverbreiteten Nutzung. Elektronische Schalter unterstützen eine bessere Laststeuerung in kommerziellen Räumen. Intelligente und vernetzte Schalter expandieren mit App-basierten Steuerungsvorlieben.
- Zum Beispiel stellt Polycab mechanische Schalter her, die für Anwendungen mit 6A und 16A ausgelegt sind, während seine elektronischen und intelligenten Varianten zeitgesteuerte Steuerungen und Fernbedienungen für den Wohnbereich und leichte kommerzielle Anwendungen unterstützen.
Nach Preis- & Designstufe
Economy-Produkte führen die Volumen in Massenwohnungsbauprojekten an. Mittelklasse-Schalter balancieren Design und Haltbarkeit für Wohnungen. Premium-Schalter wachsen in Luxuswohnungen und hochwertigen Büros.
Nach Anwendung
Der Wohnbereich treibt die stetige Nachfrage nach Ersatz und Neuinstallationen an. Gewerbegebäude bevorzugen langlebige und standardisierte Schaltsysteme. Industriestandorte benötigen robuste Schalter für Schalttafeln.
Nach Endbenutzer
Haushalte bilden die größte Benutzerbasis aufgrund des Wohnungswachstums. Büros und IT-Parks verlangen langlebige Produkte für intensiven Gebrauch. Industrieanlagen und institutionelle Gebäude konzentrieren sich auf Sicherheitsvorschriften.
Nach Vertriebskanal
Elektrofachgeschäfte bleiben der primäre Vertriebsweg. Großhändler unterstützen die Massenversorgung von Projekten. Direktverkäufe bedienen große Entwickler. Online-Plattformen erweitern die Reichweite unter städtischen Verbrauchern.
Segmentierung:
Nach Produkttyp
- Modulare Schalter
- Konventionelle Schalter
- Intelligente Schalter
Nach Technologie
- Mechanische Schalter
- Elektronische Schalter
- Intelligente und vernetzte Schalter
Nach Preis- & Designstufe
- Economy
- Mittelklasse
- Premium
Nach Anwendung
- Wohnbereich
- Gewerbe
- Industrie
Nach Endbenutzer
- Haushalte
- Büros und IT-Parks
- Industrieanlagen
- Institutionelle Gebäude
Nach Vertriebskanal
- Elektrofachgeschäfte
- Großhändler und Distributoren
- Direktverkäufe
- Online-Plattformen
Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
Regionale Analyse:
Westindien führt mit starkem städtischem und industriellem Nachfrageanteil
Der indische Schaltermarkt zeigt, dass Westindien aufgrund des schnellen städtischen Wachstums fast 34 % Marktanteil hält. Maharashtra und Gujarat treiben die Nachfrage aus Wohn- und Industrieprojekten an. Große kommerzielle Zentren erhöhen den Verbrauch in Büros und Einzelhandelsflächen. Die Neuentwicklung von Immobilien unterstützt die Ersatznachfrage. Starke Fertigungscluster erhöhen die industriellen Nutzungsvolumina. Die Präsenz organisierter Einzelhändler verbessert die Markenpenetration. Hohe Einkommensniveaus unterstützen die Einführung von Premium-Schaltern.
Südindien hält solide Position dank Wohnungs- und IT-Wachstum
Der indische Schaltermarkt verzeichnet Südindien mit einem Marktanteil von etwa 29 %. Karnataka und Tamil Nadu führen die Nachfrage aus städtischen Wohnprojekten an. IT-Parks und Technologie-Campus unterstützen kommerzielle Installationen. Hohe Elektrifizierungsraten gewährleisten stabile Ersatzzyklen. Die Verbraucherpräferenz neigt zu modularen und intelligenten Designs. Bauherren folgen höheren elektrischen Sicherheitsstandards. Starke Vertriebsnetzwerke unterstützen die regionale Reichweite.
Nord- und Ostindien zeigen steigenden Anteil mit Infrastrukturausbau
Der indische Schaltermarkt sieht Nordindien mit einem Marktanteil von etwa 23 %. Delhi NCR und Haryana treiben die kommerzielle und Wohnungsnachfrage an. Metro- und Flughafenprojekte erhöhen institutionelle Installationen. Ostindien hält mit einem stabilen Wachstumstempo fast 14 % Anteil. Staaten wie Westbengalen und Odisha erweitern die Infrastrukturabdeckung. Die Urbanisierung verbessert die organisierte Produktadoption. Die Elektrifizierung ländlicher Gebiete unterstützt das allmähliche Volumenwachstum.
Analyse der Hauptakteure:
- Panasonic Life Solutions India
- Havells India Ltd
- Legrand India
- Schneider Electric India
- GM Modular
- Polycab
- Andere regionale und nicht organisierte Hersteller
Wettbewerbsanalyse:
Der indische Schaltermarkt zeigt eine moderat konsolidierte Struktur mit starkem Markenwettbewerb. Führende Akteure konzentrieren sich auf Design, Qualität und breite Vertriebsreichweite. Organisierte Hersteller gewinnen durch zertifizierte Produkte und Markentreue an Vorteil. Produktportfolios reichen von wirtschaftlichen bis zu Premium-Kategorien. Unternehmen investieren in Händlernetzwerke und Elektrikerengagement. Innovation konzentriert sich auf modulare Formate und intelligente Funktionen. Preisdiziplin bleibt aufgrund des nicht organisierten Wettbewerbs entscheidend. Strategische Partnerschaften stärken die Marktpositionierung. Skalierung und Lieferzuverlässigkeit definieren die Wettbewerbsstärke.
Neueste Entwicklungen:
- Im Dezember 2025 gab Panasonic Life Solutions India die Gewinner der dritten Ausgabe des Panasonic Ignition Accelerator-Programms bekannt und ging Partnerschaften mit den Startups Red Health und Respirer Living Sciences ein, um technologiegetriebene Wohnlösungen gemeinsam zu entwickeln.
- Im November 2025 erwarb Havells India eine strategische Beteiligung an Kundan Solar, um sein Portfolio im Bereich sauberer Energie zu stärken, einschließlich potenzieller Synergien mit elektrischen Produkten wie Schaltern durch erweiterte erneuerbare Angebote. Im Oktober 2025 erwarb Havells International, eine Tochtergesellschaft, die restlichen 20% Anteile an seinem US-basierten Joint Venture Havells HVAC LLC, wodurch es vollständig im Besitz ist, obwohl es sich auf HVAC und nicht auf Schalter konzentriert.
- Im Juli 2025 schloss Schneider Electric den Erwerb der restlichen 35% Anteile an seiner indischen Tochtergesellschaft SEIPL von Temasek für etwa 6,3 Milliarden US-Dollar ab und erlangte die volle Kontrolle, um das Wachstum in der elektrischen Infrastruktur, einschließlich Schaltern und verwandten Produkten, zu beschleunigen.
Berichtsabdeckung:
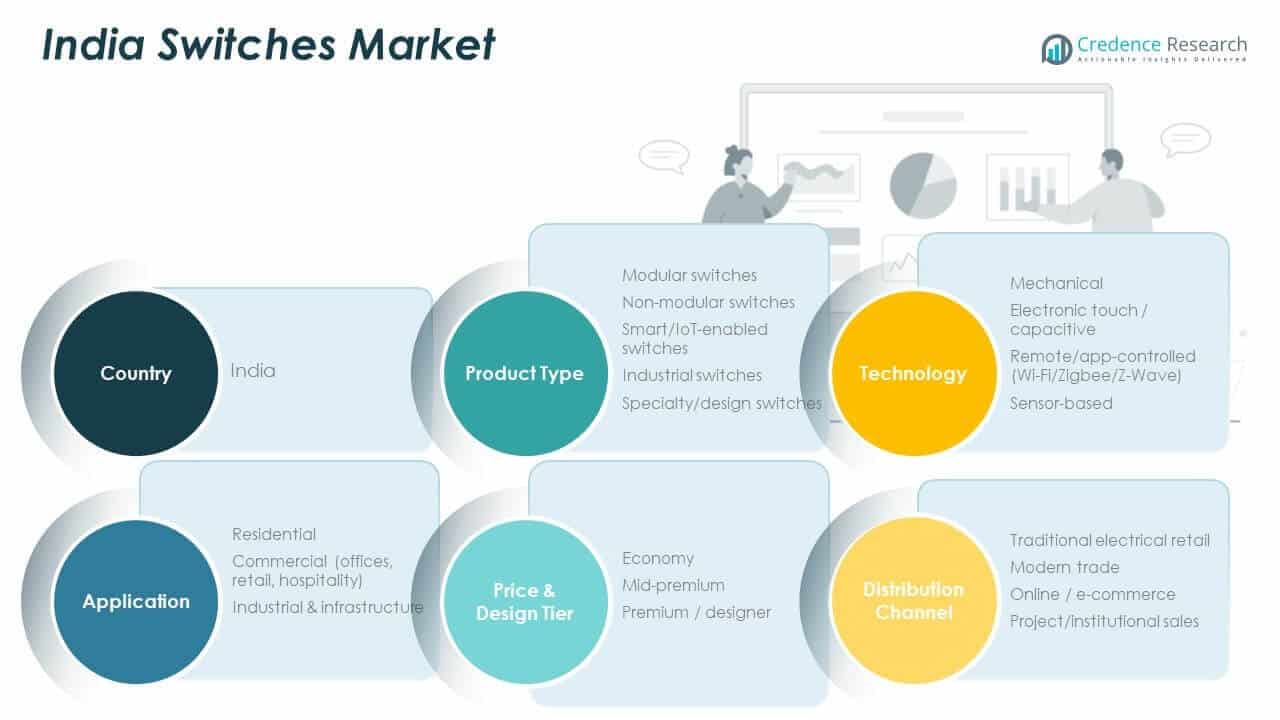
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Preisklasse, Anwendung, Endbenutzer und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Städtische Wohnprojekte werden eine stetige Nachfrage nach Schalterersatz in Wohnungen, geschlossenen Wohnanlagen und Sanierungsprojekten aufrechterhalten, angetrieben durch alternde elektrische Infrastruktur und ein höheres Sicherheitsbewusstsein bei Hausbesitzern.
- Modulare Formate werden aufgrund der einfachen Installation, saubereren Ästhetik und Flexibilität bei Upgrades für sich entwickelnde Innenlayouts eine breitere Akzeptanz in allen Einkommensgruppen finden.
- Intelligente Schalter werden sich in hochwertigen Wohnanlagen ausweiten, unterstützt durch die Akzeptanz von Smart-Home-Technologien, App-basierte Steuerungspräferenzen und die zunehmende Vertrautheit mit vernetzten Lebenslösungen.
- Der gewerbliche Bau wird ein stabiles Volumenwachstum aus Büros, Einzelhandelsflächen, Gesundheitseinrichtungen und Bildungsgebäuden unterstützen, die langlebige und standardisierte elektrische Installationen erfordern.
- Industrielle Nutzer werden Haltbarkeit und Sicherheitskonformität priorisieren und sich auf Schalter konzentrieren, die intensive Nutzung, regulatorische Standards und eine lange Betriebsdauer in Produktionsumgebungen unterstützen.
- Die organisierte Einzelhandelsdurchdringung wird in kleineren Städten zunehmen, da Marken-Elektrogeschäfte ihre Netzwerke erweitern, die Produktpräsenz verbessern und Elektriker-Engagement-Programme stärken.
- E-Commerce wird die Markenerkennung und Preistransparenz verbessern, indem es einfachen Vergleich, breiteren Produktzugang und schnellere Lieferung für Einzelkäufer und Auftragnehmer ermöglicht.
- Die Produktstandardisierung wird zertifizierte Hersteller begünstigen, da Bauherren und Institutionen zunehmend die Einhaltung von Sicherheits- und Qualitätsstandards vorschreiben.
- Designorientierte Differenzierung wird Premiumisierungsstrategien durch erweiterte Farb-, Finish- und Formfaktoroptionen unterstützen, die mit modernen Innenraumpräferenzen übereinstimmen.
- Markenorientierte Akteure werden ihren Marktanteil durch Vertriebsskalierung, zuverlässige Lieferketten und nachhaltige Investitionen in Kanalpartnerschaften und Serviceunterstützung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt und wie groß wird er voraussichtlich bis 2032 sein?
Was ist die prognostizierte CAGR zwischen 2024 und 2032?
Welches Segment hatte 2024 den größten Anteil?
Welche Faktoren treiben das Marktwachstum an?
Wer sind die führenden Unternehmen auf dem Markt?
Welche Region hatte 2024 den größten Anteil?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indien wechselt den Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indien wechselt den Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,249.81 million → 2032: USD 5,797.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indien wechselt den Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indien wechselt den Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indien wechselt den Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indien wechselt den Markt Market Drivers
- 3.3 Indien wechselt den Markt Market Restraints & Challenges
- 3.4 Indien wechselt den Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indien wechselt den Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indien wechselt den Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indien wechselt den Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indien wechselt den Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indien wechselt den Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indien wechselt den Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indien wechselt den Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indien wechselt den Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indien wechselt den Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indien wechselt den Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indien wechselt den Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indien wechselt den Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indien wechselt den Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indien wechselt den Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indien wechselt den Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indien wechselt den Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indien wechselt den Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indien wechselt den Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indien wechselt den Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
