
Marktübersicht:
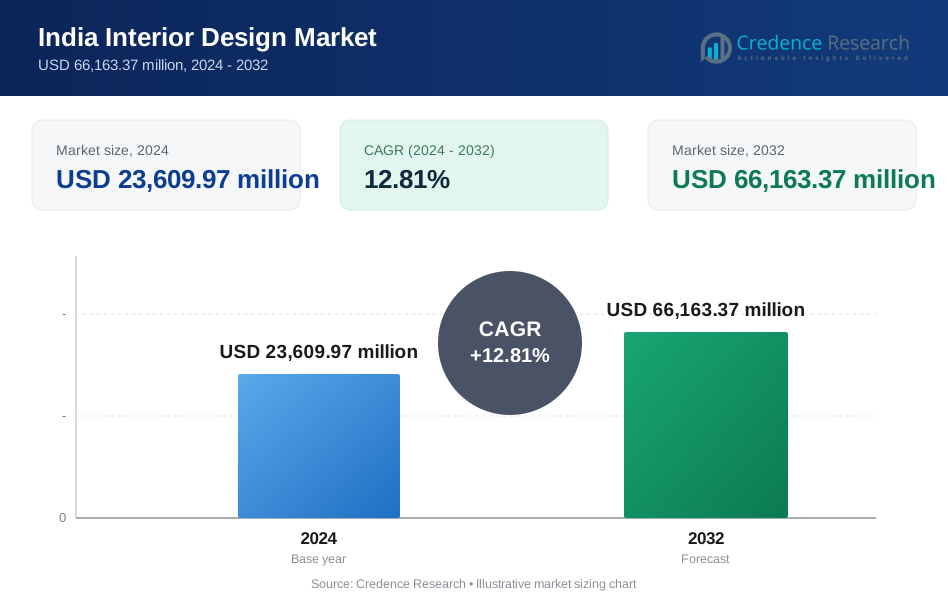
Die Innenarchitekturmarktgröße Indiens wurde 2018 auf 12.130,76 Millionen USD geschätzt und soll bis 2024 auf 23.609,97 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 66.163,37 Millionen USD erwartet, mit einem CAGR von 12,81% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Innenarchitekturmarktgröße Indien 2024 | 23.609,97 Millionen USD |
| Innenarchitekturmarkt Indien, CAGR | 12,81% |
| Innenarchitekturmarktgröße Indien 2032 | 66.163,37 Millionen USD |
Die steigende Urbanisierung treibt die konstante Nachfrage nach professionellen Innenarchitekturdienstleistungen in Städten an. Das Wachstum im Wohnungsbau unterstützt starke Projektpipelines für Designer. Die Aktivität bei Hausrenovierungen nimmt aufgrund von Lifestyle-Upgrades und Kernfamilien zu. Gewerbliche Büros suchen nach modernen Layouts, um Produktivität und Markenimage zu verbessern. Einzelhandelsketten investieren in die Ästhetik der Geschäfte, um Laufkundschaft anzuziehen. Die Expansion im Gastgewerbe steigert die Nachfrage nach thematischen Innenräumen. Steigende verfügbare Einkommen unterstützen die Übernahme von Premium-Designs. Digitale Visualisierungstools verbessern das Vertrauen der Kunden und die Projektumsetzung. Organisierte Akteure gewinnen Vertrauen durch standardisierte Lieferung und Designqualität.
Tier-I-Städte führen die Nachfrage aufgrund hoher Einkommen und dichter Immobilienaktivität an. Mumbai, Delhi NCR und Bengaluru verankern Premium-Wohnprojekte. Unternehmensbüros in Technologiezentren unterstützen die Nachfrage nach gewerblichen Innenräumen. Tier-II-Städte zeigen eine schnelle Übernahme aufgrund urbaner Migration. Städte wie Pune, Ahmedabad und Coimbatore entwickeln sich zu starken Märkten. Südliche und westliche Regionen profitieren von geplantem Wohnungswachstum. Nördliche Märkte gewinnen durch Infrastruktur- und Einzelhandelsexpansion. Östliche Regionen zeigen eine allmähliche Aufnahme mit verbesserter Stadtentwicklung.

Markteinblicke:
- Der indische Innenarchitekturmarkt wurde 2018 auf 12.130,76 Millionen USD geschätzt, erreichte 23.609,97 Millionen USD im Jahr 2024 und soll bis 2032 66.163,37 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 12,81 % im Prognosezeitraum.
- Südindien (30 %), Westindien (28 %) und Nordindien (27 %) dominieren die regionale Nachfrage aufgrund starker urbaner Wohnaktivitäten, hohem verfügbaren Einkommen und großer Konzentrationen organisierter Innenarchitekturanbieter.
- Ostindien, mit einem Anteil von rund 15 %, entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch die Entwicklung urbaner Infrastruktur, steigenden Wohnungsbau und zunehmende Akzeptanz professioneller Inneneinrichtungsdienste.
- Nach Dienstleistungsmodell machen Schlüsselfertige Innenräume (Design + Ausführung) fast 45 % Anteil aus, angetrieben durch die Nachfrage nach End-to-End-Lieferung, während Modulare Innenräume etwa 35 % Anteil beitragen, aufgrund schnellerer Installation und standardisierter Qualität.
- Hybride und projektbasierte Design-Dienstleistungen repräsentieren zusammen fast 20 % Anteil, unterstützt durch Renovierungsprojekte und Kunden, die teilweise Anpassungen mit kontrollierten Budgets suchen.
Markttreiber:
Schnelle Entwicklung urbaner Wohngebiete und lifestyle-orientierte Nachfrage nach Wohnraum
Das Wachstum urbaner Wohngebiete unterstützt die anhaltende Nachfrage nach professionellen Design-Dienstleistungen. Hauskäufer suchen funktionale Layouts und visuelle Attraktivität. Das steigende Angebot an Wohnungen schafft einen stetigen Bedarf an Innenausstattung. Strukturen von Kleinfamilien beeinflussen kompakte Designpräferenzen. Premium-Wohnprojekte verlangen nach maßgeschneiderten Innenlösungen. Entwickler integrieren Design-Dienstleistungen, um den Immobilienwert zu steigern. Der indische Innenarchitekturmarkt profitiert von diesem strukturellen Wohnungswandel. Er unterstützt einen konstanten Projektzufluss in Metropolregionen.
- Zum Beispiel berichtete die Lodha Group, dass über 70 % der neuen Projekte Wohnungen unter 1.200 Quadratfuß waren, was die Nachfrage nach kompaktem Design erhöht.
Wachstum im gewerblichen Immobiliensektor und Modernisierungsbedarf von Unternehmensarbeitsplätzen
Die Expansion von Unternehmen treibt die Nachfrage nach modernen Büroeinrichtungen an. Firmen priorisieren den Komfort der Mitarbeiter und die Raumeffizienz. Technologieunternehmen übernehmen kollaborative Layouts und flexible Designs. Markenorientierte Innenräume unterstützen die Unternehmensidentität und -kultur. Büroerneuerungen nehmen mit Mietvertragsverlängerungen zu. Coworking-Spaces investieren in ästhetische Differenzierung. Dies treibt wiederkehrende Verträge für Designfirmen an. Die Nachfrage bleibt in Geschäftsvierteln stabil.
- Zum Beispiel expandierte WeWork India über 8 Millionen Quadratfuß in großen Städten, was wiederkehrende Innenrenovierungsprojekte vorantreibt.
Steigendes verfügbares Einkommen und Verbraucherausgaben für Wohnverbesserungen
Einkommenswachstum fördert Ausgaben für Wohnästhetik. Haushalte der Mittelschicht investieren in personalisierte Innenräume. Renovierungszyklen verkürzen sich aufgrund von Lifestyle-Upgrades. Verbraucher suchen nach modularen Küchen und Lagersystemen. Design-Dienstleistungen gewinnen den Vorzug gegenüber unorganisierter Tischlerei. Finanzierungsoptionen erleichtern Budgetbeschränkungen für Haushalte. Der indische Innenarchitekturmarkt gewinnt durch diesen Wandel an Tiefe. Er unterstützt die Nachfrage über alle Einkommenssegmente hinweg.
Erweiterung der Gastgewerbe- und Einzelhandelsinfrastruktur in urbanen Zentren
Der Hotelbau steigert die Nachfrage nach thematischen Innenräumen. Boutique-Hotels suchen nach einzigartigen Designidentitäten. Einzelhandelsketten konzentrieren sich auf immersive Ladenlayouts. Mall-Erweiterungen schaffen Nachfrage nach Mieteranpassungen. Gastronomiebetriebe übernehmen markengebundene Innenräume. Franchise-Modelle basieren auf standardisierter Designausführung. Dies schafft wiederkehrende Einnahmen für Designer. Das Wachstum des Städtetourismus unterstützt diesen Treiber.
Markttrends:
Zunehmende Nutzung von digitalen Designvisualisierungs- und Kundenbindungstools
Designfirmen nutzen 3D-Visualisierungen und virtuelle Rundgänge. Kunden gewinnen Klarheit vor der Projektausführung. Digitale Tools verkürzen Genehmigungszyklen und Überarbeitungen. Die Designgenauigkeit verbessert die Materialplanung. Remote-Beratungen unterstützen eine breitere Kundenreichweite. Kleinere Firmen nutzen erschwingliche Designsoftware. Der indische Innenarchitekturmarkt spiegelt diesen digitalen Wandel wider. Er verbessert die Transparenz und das Vertrauen der Kunden.
- Zum Beispiel verwendet Livspace 3D-Visualisierungstools, die die Zeit zur Designfinalisierung um fast 30% verkürzen.
Steigende Präferenz für modulare und werkseitig gefertigte Innenraumlösungen
Verbraucher bevorzugen modulare Möbel für eine schnellere Installation. Werkseitige Ausführungen gewährleisten gleichbleibende Qualitätsstandards. Modulküchen finden starke städtische Akzeptanz. Kleiderschränke und Aufbewahrungssysteme wechseln zu modularen Formaten. Standardisierte Einheiten reduzieren die Abhängigkeit von Vor-Ort-Arbeit. Designfirmen kooperieren mit modularen Lieferanten. Dies unterstützt eine skalierbare Projektabwicklung. Kostenprognosen verbessern das Vertrauen der Kunden.
- Zum Beispiel bietet IKEA Indien Modulküchensysteme mit standardisierten Komponenten und Installation innerhalb von Wochen an.
Zunehmender Fokus auf nachhaltige und umweltfreundliche Innenraummaterialien
Kunden zeigen Interesse an nachhaltigen Designkonzepten. Designer spezifizieren Farben und Materialien mit niedrigem VOC-Gehalt. Die Optimierung der natürlichen Beleuchtung gewinnt an Aufmerksamkeit. Recyceltes Holz und Öko-Laminate werden häufiger verwendet. Grüne Innenräume entsprechen den Wellness-Zielen. Gewerbliche Projekte übernehmen Nachhaltigkeitszertifizierungen. Der indische Innenarchitekturmarkt spiegelt diesen Präferenzwandel wider. Er unterstützt wertbasierte Design-Differenzierung.
Professionalisierung und markengeführte Positionierung unter Designfirmen
Designfirmen investieren in Markenidentität und Portfolios. Organisierte Akteure übernehmen standardisierte Prozesse. Die Servicequalität wird zu einem entscheidenden Unterscheidungsmerkmal. Die Online-Präsenz beeinflusst die Kundengewinnung. Firmen präsentieren abgeschlossene Projekte digital. Designberatungen erweitern den Betrieb in mehreren Städten. Dies erhöht die Marktstruktur und Sichtbarkeit. Die Kundenerwartungen verschieben sich hin zu professioneller Lieferung.
Analyse der Marktherausforderungen:
Hohe Projektsensibilität und Budgetvolatilität bei Kunden
Kunden überarbeiten oft Budgets während der Ausführungsphasen. Materialpreisschwankungen beeinflussen Kostenschätzungen. Designfirmen stehen unter Margendruck bei Festpreisverträgen. Wertengineering beeinflusst den Designumfang. Preisempfindliche Kunden verzögern Entscheidungszyklen. Verhandlungen verlängern die Projektzeitpläne. Der indische Innenarchitekturmarkt sieht sich durch diesen Faktor einem Ausführungsrisiko gegenüber. Es betrifft kleinere Firmen stärker.
Fragmentierte Marktstruktur und Einschränkungen bei der Verfügbarkeit von qualifizierten Arbeitskräften
Unorganisierte Spieler dominieren lokale Märkte. Qualitätsinkonsistenz beeinflusst die Wahrnehmung der Kunden. Fachkräftemangel wirkt sich auf Projektpläne aus. Ausbildungslücken begrenzen die Ausführungsqualität von Designs. Arbeitskräftemobilität stört die Kontinuität auf Baustellen. Die Einhaltung von Sicherheitsstandards bleibt uneinheitlich. Dies schafft betriebliche Herausforderungen für Unternehmen. Die Skalierung von Operationen wird komplex.

Marktchancen:
Erweiterungspotenzial in städtischen Märkten der Stufen II und III
Kleinere Städte erleben einen Anstieg der Immobilienentwicklung. Die städtische Migration unterstützt das Wachstum der Wohnungsnachfrage. Verbraucher suchen professionelle Designunterstützung. Organisierte Designfirmen betreten unerschlossene Regionen. Geringerer Wettbewerb verbessert das Margenpotenzial. Digitale Plattformen ermöglichen das Remote-Projektmanagement. Der indische Innenarchitekturmarkt gewinnt hier Expansionsmöglichkeiten. Es unterstützt die langfristige geografische Diversifikation.
Integration von Design-Dienstleistungen mit Immobilien- und Möbelmarken
Entwickler bündeln Innendienstleistungen mit Wohnungsverkäufen. Möbelmarken bieten umfassende Designlösungen an. Strategische Partnerschaften verbessern die Kundengewinnung. Cross-Selling erhöht den durchschnittlichen Projektwert. Designfirmen gewinnen stabile Projektpipelines. Integrierte Angebote reduzieren den Aufwand für Kunden. Es stärkt die Zusammenarbeit im Ökosystem. Die Umsatzsichtbarkeit verbessert sich für organisierte Akteure.
Marktsegmentierungsanalyse:
Nach Servicemodell
Designberatung konzentriert sich auf Konzeptplanung und Layoutberatung. Dieses Segment eignet sich für Kunden, die die Ausführung eigenständig verwalten. Schlüsselfertige Innenlösungen bieten eine umfassende Projektverantwortung. Entwickler und Hausbesitzer bevorzugen dieses Modell wegen der Zeitgewissheit. Modulare Innenlösungen unterstützen eine schnellere Installation und gleichbleibende Qualität. Städtische Wohnungen treiben die starke Nachfrage nach modularen Küchen und Schränken an. Projektbasierte Design-Dienstleistungen richten sich an kurzfristige oder Renovierungsbedürfnisse. Der indische Innenarchitekturmarkt profitiert von der flexiblen Serviceanpassung für verschiedene Kundentypen.
- Zum Beispiel bietet Asian Paints schlüsselfertige Innenlösungen an, die Design, Materialien und Ausführung in einem Vertrag abdecken.
Nach Einnahmemodell
Designgebührenbasierte Modelle ziehen kostenbewusste Kunden an, die professionelle Beratung suchen. Dieser Ansatz begrenzt das Ausführungsrisiko für Unternehmen. Design plus Ausführung generiert einen höheren Vertragswert pro Projekt. Kunden bevorzugen gebündelte Preise für Kostentransparenz. Provisionsbasierte Modelle verknüpfen Designer-Einnahmen mit Lieferantenpartnerschaften. Dieses Modell eignet sich für möbel- und materialgetriebene Projekte. Abonnement- oder paketbasierte Angebote gewinnen an Bedeutung für wiederkehrende Dienstleistungen. Es unterstützt einen vorhersehbaren Cashflow und die Kundenbindung.
- Zum Beispiel bietet Urban Company verpackte Innendienstleistungen mit festen Preisen an, was die Kundenbindung verbessert.
Nach Preispositionierung
Massenmarkt-Innenräume konzentrieren sich auf Erschwinglichkeit und standardisierte Layouts. Dieses Segment gewinnt in mittleren Einkommenswohnungen an Bedeutung. Mittelklasse-Innenräume balancieren zwischen Anpassung und Kostenkontrolle. Städtische Familien treiben hier eine stetige Nachfrage an. Premium-Innenräume betonen maßgeschneidertes Design und hochwertige Materialien. Luxusresidenzen und Hospitality-Projekte unterstützen dieses Segment. Die Preispositionierung spiegelt Lebensstilpräferenzen und Budgetkapazität wider.
Nach Betriebsstruktur
Organisierte Anbieter bieten standardisierte Prozesse und Garantien. Markentreue unterstützt die Kundenakquise im großen Maßstab. Unorganisierte und unabhängige Designer verlassen sich auf lokale Netzwerke. Dieses Segment konkurriert durch Flexibilität und personalisierten Service. Es bleibt in kleineren Städten und Renovierungsprojekten prominent.
Segmentierung:
Nach Servicemodell- Designberatung
- Schlüsselfertige Innenraumlösungen
- Modulare Innenraumlösungen
- Projektbasierte Design-Dienstleistungen
- Designgebührenbasiert
- Design + Ausführung
- Provisionsbasiert
- Abonnement- oder Paketbasiert
- Massenmarkt
- Mittelklasse
- Premium
- Organisierte Anbieter
- Unorganisierte / Unabhängige Designer
- Nordindien
- Südindien
- Westindien
- Ostindien

Regionale Analyse:
Ausblick für Südindien
Südindien hält fast 30% des nationalen Nachfrageanteils. Die Region profitiert von starkem Wachstum im städtischen Wohnungsbau. Bengaluru, Hyderabad und Chennai treiben stetige Wohnprojekte voran. Beschäftigung im Technologiesektor unterstützt Ausgaben für Premium-Innenräume. Verbraucher bevorzugen schlüsselfertige und modulare Lösungen. Organisierte Anbieter zeigen starke Präsenz in den Metropolen. Die Nachfrage nach wiederholten Renovierungen bleibt hoch.
Ausblick für West- und Nordindien
Westindien macht etwa 28% des Marktanteils aus. Mumbai und Pune führen hochwertige Wohn- und Büroeinrichtungen an. Städte in Gujarat unterstützen die Nachfrage nach Mittelklassewohnungen. Nordindien trägt fast 27% bei, angeführt von Delhi NCR. Unternehmensbüros und Hospitality-Projekte treiben das Wachstum an. Luxuswohnungen unterstützen die Nachfrage nach Premiumdesigns. Beide Regionen zeigen eine ausgewogene Akzeptanz über die Preissegmente hinweg.
Ausblick für Ostindien
Ostindien repräsentiert fast 15% der Gesamtnachfrage. Kolkata ist Anker für Wohn- und Einzelhandelsprojekte. Bhubaneswar und Patna zeigen aufstrebende Aktivitäten. Budgetempfindlichkeit unterstützt unabhängige Designer. Organisierte Firmen expandieren durch modulare Formate. Städtische Infrastruktur verbessert den Marktzugang. Die professionelle Innenraumnutzung steigt weiter an.
Analyse der Hauptakteure:
- Livspace
- HomeLane
- Bonito Designs
- Decorpot
- Pepperfry (Interiors)
- DesignCafe
- Wudzo
- Spacewood
- Godrej Interio (Wohnmodular & Schlüsselfertig)
- Asian Paints
Wettbewerbsanalyse:
Der indische Innenarchitekturmarkt zeigt eine fragmentierte, aber schnell organisierende Wettbewerbsstruktur. Organisierte Akteure konkurrieren in Bezug auf Markenvertrauen, Lieferzeiten und standardisierte Ausführung. Digitale Plattformen unterstützen die Kundengewinnung und Designtransparenz. Schlüsselfertige Dienstleister gewinnen durch umfassende Angebote an Marktanteilen. Modulspezialisten konzentrieren sich auf Geschwindigkeit, Qualitätskontrolle und Skalierbarkeit. Unabhängige Designer bleiben durch lokale Präsenz und Anpassung relevant. Partnerschaften mit Entwicklern verbessern die Projektsichtbarkeit. Die Einführung von Technologie stärkt die Designgenauigkeit und Kostenplanung. Es begünstigt Unternehmen mit starker Kontrolle der Lieferkette. Der Wettbewerb intensiviert sich durch Preisdisziplin und Service-Differenzierung.
Neueste Entwicklungen:
- Der in Nagpur ansässige Hersteller von modularen Möbeln, Spacewood, erhielt im November 2025 eine Investition von ₹300 crore von A91 Partners für einen Anteil von 25 Prozent, wodurch das gesamte Unternehmen mit ₹1.200 crore bewertet wurde. Die Kapitalzufuhr soll die Markenbildung beschleunigen, die Fertigungskapazitäten stärken, die Technologie aufrüsten, Prozesse automatisieren und die Talentakquise unterstützen, da Spacewood plant, seine Einzelhandelspräsenz von 35 exklusiven Geschäften auf über 100 Geschäfte in ganz Indien innerhalb der nächsten Jahre zu erweitern. Das Unternehmen meldete einen Umsatz von ₹600 crore im Geschäftsjahr 25 und erwartet, im Geschäftsjahr 26 ₹700 crore zu erreichen, wobei ein jährliches Wachstum von 25-30 Prozent bei gleichzeitiger Rentabilität angestrebt wird. Spacewood plant auch einen Börsengang innerhalb von 4-5 Jahren als Teil seiner langfristigen Wachstumsstrategie.
- In einer bedeutenden Übernahmeankündigung im September 2025 unterzeichnete TCC Concept Limited, ein in Pune ansässiges Unternehmen für Immobilien- und Technologiedienstleistungen, ein Term Sheet zur Übernahme von bis zu 100 Prozent der Anteile an Pepperfry, Indiens führendem Omnichannel-Möbel- und Haushaltswarenmarktplatz. Die Genehmigung des Vorstands erfolgte im November 2025 für die Übernahme von 98,98 Prozent der Anteile im Wert von ₹661,47 crore, die durch ein Aktientauschverfahren durchgeführt werden soll, bei dem TCC Concept etwa 1,18 crore Aktien an die Pepperfry-Aktionäre ausgibt. Der Deal wurde bereits Mitte Dezember 15, 2025 abgeschlossen, vorbehaltlich der Genehmigungen der Aktionäre und Regulierungsbehörden, und markiert eine strategische Expansion der Präsenz von TCC Concept im E-Commerce- und digitalen Marktplatzbereich. Diese Übernahme stellt ein bedeutendes Kapitel für Pepperfry dar, das einst mit 350 Millionen Dollar (₹3.100 crore) bewertet wurde und sich 2023 auf einen Börsengang vorbereitet hatte, bevor es auf Marktprobleme stieß.
- Bonito Designs, Indiens größte Marke für Innenarchitektur von kompletten Häusern, verlängerte im August 2023 seine Premium-Partnerschaft mit der ikonischen Innenarchitektin Gauri Khan und dem gefeierten Modedesigner Manish Malhotra und schuf eine exklusive Design-Kollaboration, die verspricht, die Welt der Innenarchitektur für anspruchsvolle Hausbesitzer in Mumbai und Bengaluru zu revolutionieren. Im Juli 2025 sicherte sich das Unternehmen ₹81 crore (ca. 9,5 Millionen Dollar) an frischen Mitteln von seinem bestehenden Investor und der Holdinggesellschaft Tomorrow Capital, was die erste große Finanzierung des Unternehmens seit zwei Jahren darstellt. Diese Finanzierung wurde im Mai 2025 genehmigt, wobei ₹51 crore bereits eingegangen sind und der verbleibende Betrag in Kürze erwartet wird. Trotz der starken Wachstumsdynamik des Unternehmens, mit einem Anstieg des Betriebsumsatzes um 50 Prozent auf ₹153,4 crore im Geschäftsjahr 24 von ₹104 crore im Geschäftsjahr 23, wurde Bonito Designs in der neuen Finanzierungsrunde mit ₹531 crore bewertet, was einem Rückgang von 18 Prozent gegenüber der vorherigen Bewertung von ₹650 crore im Jahr 2023 entspricht.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Servicemodell, Einnahmemodell, Preispositionierung, Betriebsstruktur und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Organisierte Innenarchitekturbüros werden ihre Präsenz durch standardisierte Lieferungen und markengeführte Modelle ausweiten.
- Modulare Innenraumlösungen werden aufgrund schnellerer Installation und gleichbleibender Qualität breitere Akzeptanz finden.
- Digitale Design-Visualisierungstools werden zu einer Kernanforderung in den Arbeitsabläufen der Kundenbetreuung.
- Städte der Stufe II und III werden neue Nachfrage generieren, da die städtische Wohnaktivität weiter zunimmt.
- Partnerschaften mit Immobilienentwicklern werden für Innenausstattungsdienstleister kontinuierliche Projektpipelines schaffen.
- Markenvertrauen und Kundendienstunterstützung werden die Auswahlentscheidungen der Kunden stärker beeinflussen.
- Nachhaltige Materialien und umweltfreundliche Designkonzepte werden bei Wohnprojekten stärker angenommen.
- Abonnement- und paketbasierte Serviceangebote werden wiederkehrende Kunden anziehen, die Kostentransparenz suchen.
- Die Integration der Lieferkette wird Unternehmen helfen, Zeitpläne zu kontrollieren und die Ausführungseffizienz zu verbessern.
- Die Entwicklung qualifizierter Arbeitskräfte bleibt entscheidend, um ein skalierbares Wachstum auf dem Markt zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Innenarchitektur in Indien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indische Innenarchitekturmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des indischen Innenarchitekturmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des indischen Innenarchitekturmarktes antreiben?
Wer sind die führenden Unternehmen im indischen Innenarchitekturmarkt?
Welche Region hatte 2024 den größten Anteil am indischen Innenarchitekturmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Innenarchitekturmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Innenarchitekturmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,609.97 million → 2032: USD 66,163.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Innenarchitekturmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Innenarchitekturmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Innenarchitekturmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Innenarchitekturmarkt Market Drivers
- 3.3 Indischer Innenarchitekturmarkt Market Restraints & Challenges
- 3.4 Indischer Innenarchitekturmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Innenarchitekturmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Innenarchitekturmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Innenarchitekturmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Innenarchitekturmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Innenarchitekturmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Innenarchitekturmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Innenarchitekturmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Innenarchitekturmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Innenarchitekturmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Innenarchitekturmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Innenarchitekturmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Innenarchitekturmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Innenarchitekturmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Innenarchitekturmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Innenarchitekturmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Innenarchitekturmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Innenarchitekturmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Innenarchitekturmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Innenarchitekturmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
