
Marktübersicht:
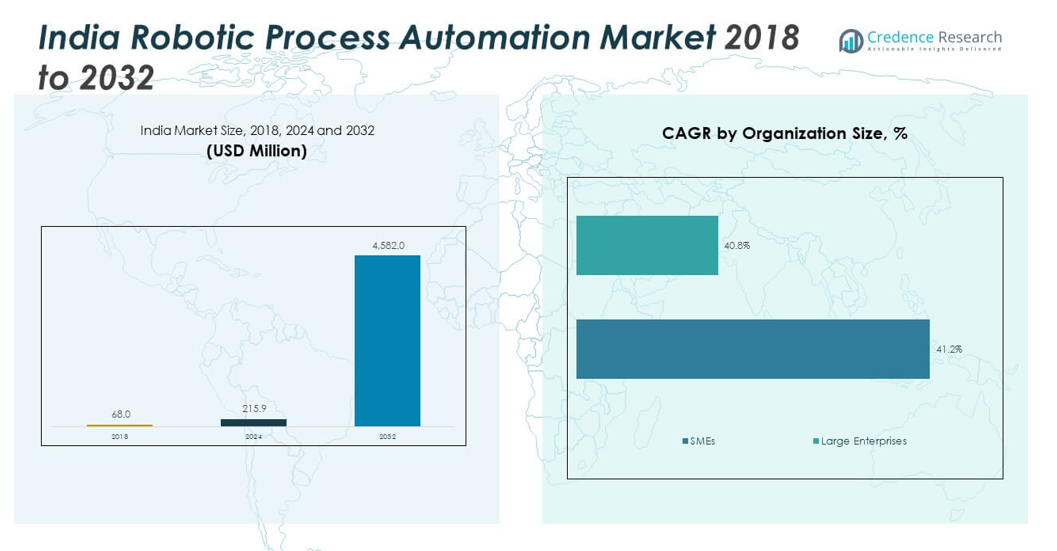
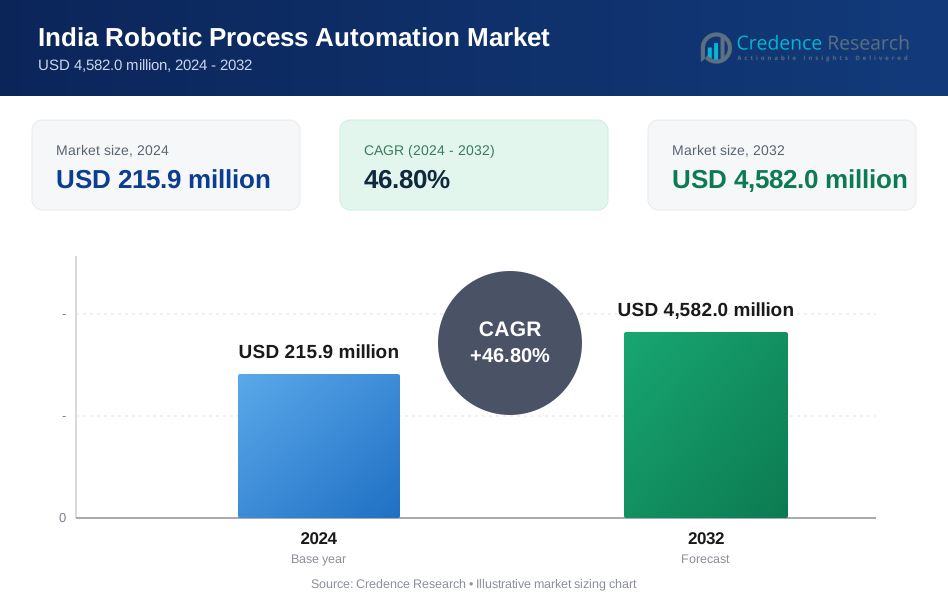
Der Markt für Robotic Process Automation in Indien wurde 2018 mit 68,0 Millionen USD bewertet und soll bis 2024 auf 215,9 Millionen USD und bis 2032 auf 4.582,0 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 46,80 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Robotic Process Automation in Indien 2024 | 215,9 Millionen USD |
| Markt für Robotic Process Automation in Indien, CAGR | 46,80% |
| Marktgröße für Robotic Process Automation in Indien 2032 | 4.582,0 Millionen USD |
Starkes Wachstum resultiert aus der stetigen digitalen Transformation in wichtigen Sektoren. Banken nutzen RPA, um Onboarding, Verifizierung und Compliance-Prüfungen mit besserer Genauigkeit zu verwalten. Telekommunikationseinheiten setzen Bots ein, um Serviceanfragen zu bearbeiten und die Qualität der Kundenreaktionen zu verbessern. IT-Unternehmen nutzen Automatisierung, um Back-Office-Aufgaben zu rationalisieren und Supportarbeiten zu optimieren. Die steigende Nachfrage nach skalierbarer Automatisierung treibt Investitionen in intelligente Bots voran. Anbieter integrieren KI-gesteuerte Funktionen, um die Entscheidungsunterstützung zu verbessern. Dieser Wandel hilft vielen Unternehmen, die manuelle Arbeitsbelastung zu reduzieren und die Zykluszeit zu verbessern.
Das regionale Interesse wächst in den wichtigsten indischen Zentren. Südindien führt aufgrund starker IT-Cluster und einer großen Technologie-Arbeitskraft. Westliche Staaten zeigen eine schnelle Einführung aufgrund der starken Unternehmenspräsenz in den Bereichen Finanzen, Telekommunikation und Shared-Service-Einheiten. Nördliche Städte erweitern die Automatisierung in öffentlichen Diensten und großen Unternehmensgruppen. Östliche Regionen beginnen mit der Einführung, da lokale Unternehmen Prozesse modernisieren. Tier-2-Städte treten als neue Anwender auf, da digitale Dienste expandieren und Cloud-Plattformen die Bereitstellungshürden senken.
Markteinblicke:
- Der Markt für Robotic Process Automation in Indien wurde 2018 auf 68,0 Millionen USD geschätzt, erreichte 2024 215,9 Millionen USD und soll bis 2032 4.582,0 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 80%, was das schnelle Wachstum der Unternehmensautomatisierung widerspiegelt.
- Südindien (38%), Westindien (27%) und Nordindien (22%) führen den Marktanteil an, aufgrund starker IT-Zentren, BFSI-Konzentration und großer Unternehmenscluster, die eine hohe Automatisierungsadoption vorantreiben.
- Ost- und Zentralindien, zusammen bei 13%, stellen die am schnellsten wachsende Region dar, unterstützt durch steigende Cloud-Einsätze, expandierende digitale Dienstleistungen und zunehmende RPA-Nutzung in öffentlichen und mittelgroßen Organisationen.
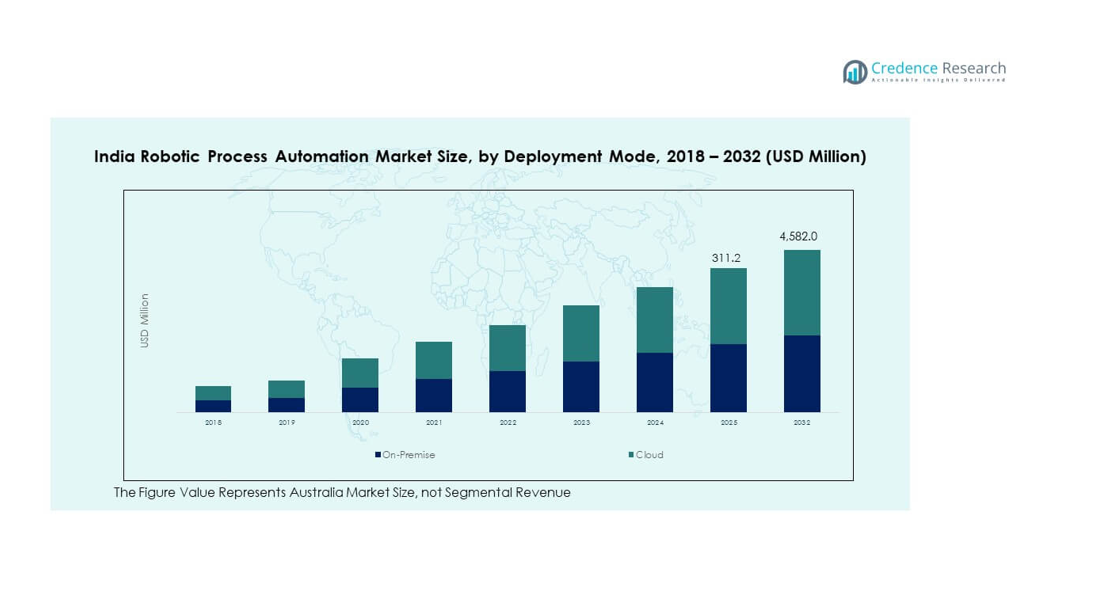
- Basierend auf dem Bereitstellungsmodus-Diagramm hält die Cloud 2024 etwa 68% Anteil, unterstützt durch skalierbare Plattformen und schnellere Bereitstellung in Unternehmen, die sich auf flexible Automatisierungsumgebungen umstellen.
- On-Premise macht 2024 etwa 32% des Anteils aus, angetrieben durch die Nachfrage aus regulierten Sektoren wie BFSI und Regierung, die strenge Datenkontrolle und sichere Workflow-Umgebungen erfordern.
Markttreiber:
Starker Vorstoß zur unternehmensweiten Automatisierung in Kern- und Unterstützungsfunktionen
Der Markt für Robotic Process Automation in Indien gewinnt durch die steigende Automatisierung in Banken, Telekommunikation und IT stetig an Bedeutung. Viele Unternehmen setzen Bots ein, um sich wiederholende manuelle Aufgaben zu ersetzen und die Prozessqualität zu verbessern. Der Wandel unterstützt schnellere Durchlaufzeiten in Routine-Workflows in Betriebs- und Finanzabteilungen. Führungskräfte nutzen digitale Arbeit, um die Fehlerkontrolle zu verbessern und die Compliance-Niveaus zu steigern. Cloud-First-Politiken ermutigen große Unternehmen, die Automatisierung über Teams hinweg zu skalieren. Eine starke Präsenz von Anbietern hilft Unternehmen, Bots mit geringerer Reibung einzusetzen. Lokale Dienstleister unterstützen die Integration, Anpassung und verwaltete Automatisierungsschichten. Der Trend verbessert die Produktivität der Arbeitskräfte in vielen Sektoren.
- Zum Beispiel bestätigte UiPath, mehr als 10.800 Kunden weltweit zu bedienen und großen Unternehmen zu ermöglichen, Tausende von Workflow-Schritten über operative Teams hinweg zu automatisieren.
Zunehmende Akzeptanz von KI-gesteuerten Bots, die die Entscheidungsunterstützung und Genauigkeit verbessern
KI-verbundene Tools stärken die Automatisierung, indem sie Klassifikation, Extraktion und regelbasierte Entscheidungsaktivitäten ermöglichen. Viele Unternehmen nutzen kognitive Bots, um Dokumente mit höherer Genauigkeit zu verarbeiten. Automatisierungsteams setzen diese Tools ein, um das Ausnahmehandling zu verbessern und die Workflow-Stabilität zu steigern. Es hilft Unternehmen, große Datenmengen mit weniger Berührungspunkten über komplexe Zyklen hinweg zu verwalten. Schnellere Modellaktualisierungen unterstützen die betriebliche Agilität in dynamischen Umgebungen. IT-Dienstleistungsunternehmen bevorzugen intelligente Bots für eine skalierbare Prozessumwandlung. Benutzer verlassen sich auf integrierte Analysen, um Workflows zu verfeinern. Höhere Reife in der KI-verbundenen Automatisierung unterstützt die Expansion in regulierten Branchen.
- Zum Beispiel berichtete Automation Anywhere in einer Pressemitteilung im Dezember 2020 offiziell, dass es zu diesem Zeitpunkt weltweit über 2,6 Millionen Bots eingesetzt hatte. Allerdings konzentrieren sich die aktuellen Unternehmensdaten von 2025 auf Metriken wie "1,8M+ einzigartige KI-Agenten-Ausführungen" und "400M+ Automatisierungen pro Jahr", was die Weiterentwicklung der Plattform zu KI-unterstützten Entscheidungsaktivitäten in großen Unternehmensumgebungen widerspiegelt.
Steigende Nachfrage nach Kostensenkung, schnellerer Produktion und besserer operativer Resilienz
Unternehmen nutzen Automatisierung, um die Arbeitsbelastung bei Aufgaben mit hohem Volumen zu reduzieren. Viele Führungskräfte wünschen sich Systeme, die in Spitzenzeiten eine gleichbleibende Leistung gewährleisten. Shared Service Center setzen Bots ein, um Finanz-, HR- und Beschaffungszyklen zu unterstützen. Automatisierung verringert die Abhängigkeit von manuellen Kontrollen und unterstützt die Rund-um-die-Uhr-Verarbeitung. Sie hilft den Betriebsteams, strenge SLA-Ziele mit weniger Verzögerungen zu erreichen. Starker wirtschaftlicher Druck zwingt Unternehmen dazu, die Servicekosten zu optimieren. Käufer nutzen Bots, um kundenorientierte Prozesse in Callcentern zu verbessern. Der Wandel stärkt die Wettbewerbsposition in überfüllten Dienstleistungsmärkten.
Erweiterung von Cloud-Plattformen, die die Bereitstellung vereinfachen und skalierbare Automatisierung unterstützen
Cloud-geführte Automatisierung hilft Unternehmen, die Bereitstellung über mehrere Abteilungen hinweg zu beschleunigen. Sie ermöglicht flexibles Skalieren ohne hohe Infrastrukturinvestitionen. Viele Organisationen nutzen Cloud-Modelle, um den Wartungsaufwand zu reduzieren und die Aktualisierungszyklen zu verbessern. Anbieter bieten Low-Code-Tools an, die die Entwicklung beschleunigen und die Automatisierungszeitleisten verkürzen. Dienstleistungsintegratoren unterstützen hybride Modelle, um den Sicherheitsanforderungen von Unternehmen gerecht zu werden. Es stärkt die Anpassung in komplexen regulierten Umgebungen. Cloud bietet schnellere Bereitstellung für Pilotversuche. Der indische Markt für Robotic Process Automation profitiert von starkem Unternehmensinteresse an cloud-nativen Automatisierungsschichten.
Markttrends:
Anstieg branchenspezifischer Automatisierungs-Frameworks, die auf sektorbezogene Workflows zugeschnitten sind
Anbieter veröffentlichen branchenspezifische Frameworks, die sich an Banken, Versicherungen, Telekommunikation und Einzelhandel richten. Unternehmen bevorzugen diese Vorlagen, um die Designzeit zu verkürzen und Entwicklungsfehler zu reduzieren. Der Ansatz unterstützt wiederholbare Ergebnisse über ähnliche Workflows hinweg. Automatisierungsteams nutzen vordefinierte Regelsets für schnellere Implementierungen. Es hilft großen Unternehmen, Compliance-Anforderungen mit strukturierten Abläufen zu erfüllen. Branchenspezialisten leiten Unternehmen bei der Verfeinerung von Automatisierungspipelines. Käufer gewinnen einen vorhersehbaren Weg zur großflächigen Transformation. Der indische Markt für Robotic Process Automation zeigt starkes Interesse an sektorfokussierten Automatisierungs-Stacks.
- Zum Beispiel berichtet Blue Prism (SS&C) von mehr als 2.000 Unternehmenskunden, die branchenspezifische Automatisierungs-Frameworks in den Bereichen BFSI, Telekommunikation und Gesundheitswesen nutzen.
Wachsender Trend zur Zusammenarbeit zwischen Mensch und Bot zur Verbesserung der Arbeitsproduktivität
Teams nutzen Automatisierung, um menschliche Rollen zu unterstützen, anstatt sie zu ersetzen. Viele Unternehmen kombinieren Bots mit Mitarbeitern für eine bessere Aufgabenabfolge. Das Modell verbessert die Genauigkeit in Prozessen, die menschliches Urteilsvermögen erfordern. Es unterstützt eine reibungslosere Handhabung von Ausnahmen mit weniger Verzögerungen. Führungskräfte schulen Mitarbeiter, digitale Arbeit neben Routineaufgaben zu verwalten. Automatisierungszentren bieten Governance-Regeln zur Aufrechterhaltung der Disziplin. Es verbessert die Team-Moral, indem es repetitive Arbeit reduziert. Die Zusammenarbeit zwischen Mensch und Bot stärkt die operative Leistung in großen Serviceeinheiten.
- Zum Beispiel bestätigt Infosys AssistEdge die Implementierung in über 400 globalen Unternehmen und unterstützt die Zusammenarbeit zwischen Mensch und Bot in Service-, Betriebs- und Kontaktcenter-Workflows.
Zunehmender Einsatz von Intelligent Document Processing zur Verbesserung der Workflow-Präzision
Unternehmen setzen fortschrittliche Dokumentenverarbeitungstools ein, um Informationen aus verschiedenen Formaten zu extrahieren und zu validieren. Diese Tools verkürzen die Überprüfungszeit für Rechnungen, Formulare und Compliance-Dokumente. Sie verbessern die Sichtbarkeit in Zyklen mit hohem Papieraufkommen. IT-Teams integrieren IDP-Module mit Bots für eine durchgängige Automatisierung. Unternehmen reduzieren menschliche Fehler bei mehrstufigen Aufgaben. Der Trend hilft, Backoffice-Funktionen zu optimieren. KI-basierte Klassifizierung verbessert die Handhabung strukturierter und semi-strukturierter Daten. Der Wandel treibt die Automatisierung in komplexere Abteilungen voran.
Erweiterung von attended und unattended Automatisierungsmodellen in verschiedenen Arbeitsumgebungen
Organisationen setzen attended Bots für Frontline-Teams und unattended Bots für Backoffice-Operationen ein. Beide Modelle unterstützen unterschiedliche Prozessanforderungen und verbessern die Konsistenz der Zyklen. Attended Bots leiten Mitarbeiter bei Kundeninteraktionen und helfen bei der Bewältigung von Anfragespitzen. Unattended Bots führen geplante Aufgaben ohne menschlichen Eingriff aus. Viele Unternehmen kombinieren beide Stile, um breitere Automatisierungsschichten aufzubauen. Anbieter bieten Orchestrierungstools zur Verwaltung großer Bot-Flotten an. Dies ermutigt Unternehmen, Implementierungen schneller zu skalieren. Der Ansatz unterstützt flexible Automatisierung in hybriden Arbeitsumgebungen.
Analyse der Markt-Herausforderungen:
Hohe Integrationskomplexität, Kompetenzlücken und Workflow-Variabilität in großen Unternehmen
Der indische Markt für Robotic Process Automation steht vor Integrationsbarrieren bei Altsystemen. Viele Workflows erfordern eine tiefgehende Kartierung, bevor die Automatisierung beginnt. Kompetenzmängel erschweren das Design fortschrittlicher Bots für interne Teams. Unternehmen haben Schwierigkeiten, wenn Prozesse zwischen Abteilungen variieren. IT-Leiter stehen unter Druck, die Systemstabilität während der Einführung zu gewährleisten. Dies führt zu Verzögerungen bei der Skalierung von Automatisierungsprojekten. Anbieter müssen stärkere Governance-Rahmenwerke anbieten, um das Bot-Verhalten zu kontrollieren. Unternehmen benötigen klarere Prozessdokumentationen, um wiederkehrende Fehler zu vermeiden.
Sicherheitsrisiken, Compliance-Bedenken und begrenzte KI-Bereitschaft in regulierten Sektoren
Viele regulierte Branchen zögern aufgrund strenger Compliance-Anforderungen. Sensible Workflows erfordern strengere Sicherheitskontrollen und tiefere Überwachung. Schwache KI-Bereitschaft verlangsamt die Einführung in Prozessen, die fortgeschrittenes Urteilsvermögen erfordern. Unternehmen befürchten unbefugten Bot-Zugriff, wenn Identitätskontrollen schwach sind. Führungskräfte verlangen sichere Modelle, die Prüfpfade unterstützen. Dies beeinflusst das Tempo der Automatisierung im Finanz- und öffentlichen Sektor. Die Integration mit sicheren Cloud-Modellen erfordert sorgfältige Validierung. Diese Barrieren verlangsamen die breitere Einführung in komplexen Institutionen.
Marktchancen:
Erweiterung der Automatisierung in BFSI, Telekommunikation, Gesundheitswesen und Modernisierung des öffentlichen Sektors
Der indische Markt für Robotic Process Automation profitiert vom steigenden Interesse an der Automatisierung regulierter Prozesse. BFSI-Akteure optimieren Onboarding-, KYC- und Verifizierungszyklen mit intelligenten Bots. Telekommunikationsunternehmen automatisieren Service-Management- und Abrechnungsabläufe. Gesundheitseinrichtungen setzen Bots für die Verarbeitung von Aufzeichnungen und Ansprüchen ein. Behörden des öffentlichen Sektors modernisieren Bürgerdienste mit automatisierten Portalen. Cloud-basierte Bereitstellung ermöglicht eine schnelle Implementierung auf Regierungsplattformen. Die Chancen erweitern sich, da Institutionen ihre Kern-Workflows digitalisieren.
Steigende Nachfrage nach KI-gestützter Automatisierung, Low-Code-Tools und skalierbaren Cloud-Plattformen
KI-gesteuerte Bots helfen Unternehmen, die Entscheidungsunterstützung zu verbessern und komplexe Aktivitäten zu automatisieren. Low-Code-Plattformen senken die Entwicklungsbarrieren für Teams mit begrenzten technischen Fähigkeiten. Cloud-native Automatisierung unterstützt schnelles Skalieren für hochvolumige Arbeitslasten. Anbieter erweitern Partnernetzwerke, die branchenspezifische Automatisierungslösungen liefern. Es ermutigt mittelständische Unternehmen, Automatisierung früher in ihrer digitalen Reise zu übernehmen. Die Gelegenheit vertieft sich, da Organisationen eine langfristige Prozessmodernisierung anstreben.
Marktsegmentierungsanalyse:
Nach Komponente
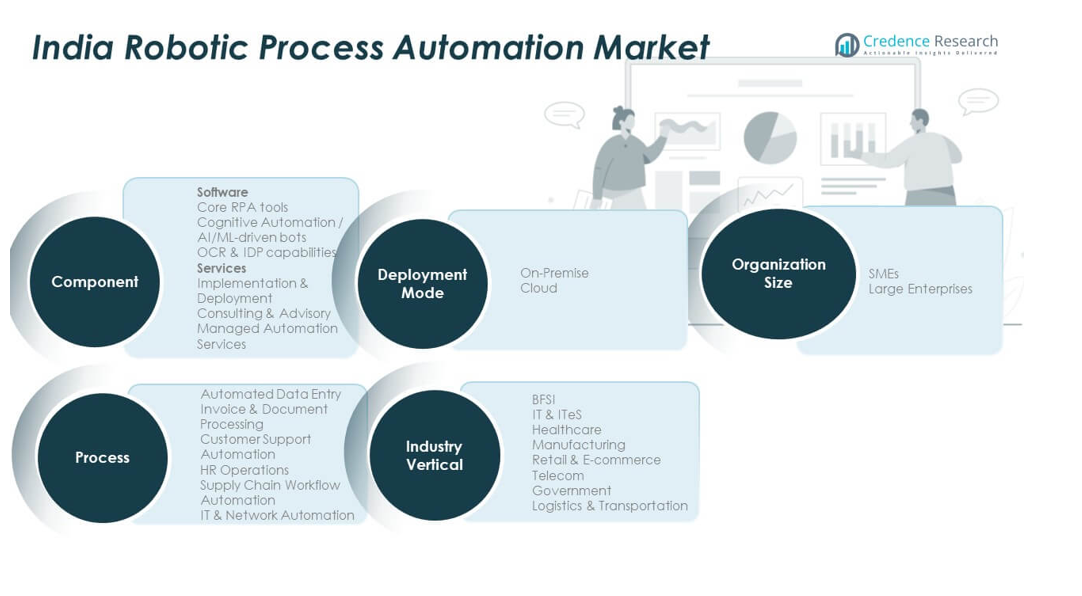
Der indische Markt für Robotic Process Automation segmentiert sich in Software und Dienstleistungen. Software führt aufgrund der starken Nachfrage nach skalierbaren Bots, die sich wiederholende Arbeitsabläufe rationalisieren. Dienstleistungen gewinnen an Bedeutung durch steigende Integrations-, Schulungs- und Unterstützungsbedarfe in großen Unternehmen. Viele Firmen verlassen sich auf Dienstleistungspartner, um Implementierungen zu optimieren und die Automatisierungsqualität zu erhalten. Es unterstützt kontinuierliche Verbesserungen in Geschäftsbereichen und hilft Nutzern, Prozesse mit minimalen Reibungen zu aktualisieren.
- Zum Beispiel berichtet Kofax, dass mehr als 25.000 Kunden seine Automatisierungssoftware-Suite in dokumentenintensiven Operationen und bei der Modernisierung von Arbeitsabläufen nutzen.
Nach Bereitstellung
On-Premise-Modelle bleiben in regulierten Branchen relevant, die strikte Datenkontrolle erfordern. Große Banken und Regierungseinheiten bevorzugen lokale Hosting-Lösungen, um Compliance-Standards einzuhalten. Cloud-Bereitstellung wächst schneller aufgrund flexibler Skalierung und niedrigerer Infrastrukturkosten. Viele mittelständische Unternehmen wechseln zu cloudbasierten Automatisierungsplattformen für schnellere Implementierung und Updates. Es treibt einen breiteren Zugang zu intelligenten Funktionen voran und unterstützt die Remote-Bereitstellung über verteilte Teams hinweg.
- Zum Beispiel gibt Pegasystems an, dass über 70 % seiner neuen Automationskunden cloudbasierte Plattformen für breitere Skalierbarkeit und vereinfachte Governance übernehmen.
Nach Unternehmensgröße
Große Unternehmen setzen Automatisierung in den Bereichen Finanzen, Personalwesen und Kundenservice ein. Ihre Größe unterstützt breite Anwendungsfälle und höhere Bot-Volumina. Kleine und mittlere Unternehmen übernehmen RPA, um manuelle Arbeitslasten zu reduzieren und die Geschwindigkeit bei Kernaufgaben zu verbessern. Cloud-Tools helfen KMUs, die Komplexität der Bereitstellung zu reduzieren und große Kapitalverpflichtungen zu vermeiden. Es erhöht die Akzeptanz in schnell wachsenden digitalen Unternehmen.
Nach Prozess
Automatisierte Lösungen dominieren aufgrund der starken Nachfrage nach Aufgabenautomatisierung. Entscheidungsunterstützungs- und Managementlösungen gewinnen mit KI-gesteuerten Arbeitsabläufen an Dynamik. Interaktionslösungen helfen kundenorientierten Teams, Anfragen und routinemäßige Serviceaktivitäten zu verwalten. Es erweitert die Automatisierung sowohl in Back-Office- als auch in Frontline-Prozessen.
Nach Branchenvertikale
BFSI setzt RPA weitreichend für Compliance, KYC und Transaktionsprüfungen ein. IT- und Telekommunikationsunternehmen nutzen Bots, um Service-Workflows zu verwalten. Gesundheitswesen, Einzelhandel und Fertigung erweitern die Nutzung in Dokumentation, Bestellzyklen und Berichtserstellung. Energie, Versorgungsunternehmen, Regierung und andere Sektoren übernehmen Automatisierung, um interne Prozesse zu modernisieren und die betriebliche Zuverlässigkeit zu erhöhen.
Segmentierung:
Nach Komponente
- Software
- Dienstleistungen
Nach Bereitstellung
- On-Premise
- Cloud
Nach Unternehmensgröße
- Große Unternehmen
- Kleine & mittlere Unternehmen
Nach Prozess
- Automatisierte Lösung
- Entscheidungsunterstützungs- & Managementlösung
- Interaktionslösung
Nach Branchenvertikale
- BFSI
- IT & Telekommunikation
- Gesundheitswesen
- Einzelhandel & E-Commerce
- Fertigung
- Energie & Versorgungsunternehmen
- Regierung
- Andere
Regionale Analyse:
Südindien – Führendes Technologiezentrum mit starker Unternehmensakzeptanz
Südindien hält mit fast 38% den größten Anteil am indischen Markt für Robotic Process Automation, angetrieben durch starke IT-Cluster und eine dichte Basis von Technologiedienstleistern. Bengaluru, Hyderabad und Chennai führen aufgrund tiefgreifender Automatisierungskompetenz und starker Cloud-Akzeptanz. Große IT- und BPM-Unternehmen setzen Bots in komplexen Workflows ein, was fortschrittliche Anwendungsfälle fördert. Die Region profitiert von einer ausgereiften digitalen Infrastruktur und qualifiziertem Automatisierungspersonal. Viele globale Technologieunternehmen betreiben Entwicklungszentren, die die Akzeptanztrends beeinflussen. Es gibt den Takt für Innovationen vor und erweitert den Einsatz von RPA in wichtigen Industrien.
Westindien – Erweiterung der Unternehmensautomatisierung in BFSI und Telekommunikation
Westindien macht etwa 27% des Marktanteils aus, unterstützt durch starke BFSI-, Telekommunikations- und Shared-Service-Aktivitäten. Mumbai und Pune führen die Akzeptanz an, aufgrund der hohen Nachfrage nach Automatisierung in Finanzdienstleistungen und großen Unternehmensoperationen. Viele Banken setzen Bots ein, um Onboarding-, Verifizierungs- und Compliance-Aufgaben zu optimieren. Telekommunikationsbetreiber nutzen Automatisierung, um Service-Workflows zu verbessern und Prozessrückstände zu reduzieren. Die Region profitiert von einem starken Mix aus großen Unternehmen und schnell wachsenden digitalen Firmen. Es stärkt die Rolle der Automatisierung in regulierten und volumenstarken Umgebungen.
Nord-, Ost- und Zentralindien – Wachsende Nachfrage durch digitale Transformation in verschiedenen Industrien
Nordindien hält fast 22% des Marktes, angeführt von Delhi NCR mit starker Akzeptanz in IT-Dienstleistungen, Regierungseinheiten und großen Unternehmen. Ost- und Zentralindien tragen zusammen etwa 13% bei, unterstützt durch steigende digitale Modernisierung in öffentlichen Sektorbehörden und mittelständischen Unternehmen. Viele aufstrebende Städte übernehmen RPA, um die Prozesszuverlässigkeit im Gesundheitswesen, in der Fertigung und im Einzelhandel zu verbessern. Cloud-Plattformen unterstützen eine schnellere Expansion in Städten der Stufe 2 und 3. Regierungsgeführte Digitalprogramme verbessern die Bereitschaft in mehreren Verwaltungsabteilungen. Es schafft neue Akzeptanzcluster außerhalb der großen Metropolen.
Analyse der Hauptakteure:
- UiPath Inc
- Automation Anywhere
- Blue Prism (SS&C)
- Kofax
- EdgeVerve (AssistEdge)
- Infosys Ltd
- BlackLine Inc
- Nippon Telegraph & Telephone Corp
- Pegasystems Inc
- SAP SE
Wettbewerbsanalyse:
Der indische Markt für Robotic Process Automation zeigt starken Wettbewerb zwischen globalen Anbietern und inländischen Technologieanbietern. Führende Akteure erweitern ihre Präsenz durch Cloud-Plattformen, KI-verbundene Tools und branchenspezifische Automatisierungsrahmen. Anbieter konzentrieren sich auf Partnerschaften mit Beratungsfirmen, um die Bereitstellungsgeschwindigkeit in großen Unternehmen zu verbessern. Viele Firmen investieren in Low-Code-Plattformen, um Benutzern zu helfen, Workflows mit minimalem technischem Aufwand zu entwerfen. Inländische IT-Dienstleister stärken die Integrationsunterstützung, um komplexe Automatisierungspipelines zu verwalten. Dies treibt die schnellere Akzeptanz in regulierten Industrien voran und unterstützt die Expansion in mittelständischen Unternehmen. Die Wettbewerbsintensität bleibt hoch aufgrund schneller Innovationen und anhaltender Preisdifferenzierung in Software und Dienstleistungen.
Aktuelle Entwicklungen:
- Im Juni 2025 kündigte UiPath eine strategische Partnerschaft mit HCLTech an, um die agentische Automatisierung für globale Unternehmen zu beschleunigen. Die Zusammenarbeit umfasst die Einrichtung eines KI-Labors in Indien zur Entwicklung von branchenspezifischen Automatisierungslösungen und MVPs für Kunden, die den gesamten Automatisierungslebenszyklus von der Strategie bis zur Optimierung abdecken. Die globale Expertise von HCLTech wird die Expansion von UiPath unterstützen und insbesondere indischen Kunden zugutekommen.
- Im Mai und Juli 2025 ging Pegasystems Inc eine strategische Partnerschaft mit Cognizant ein, um die KI-gesteuerte Transformation von Legacy-Code für indische Unternehmen voranzutreiben. Die Allianz integriert die Innovation von Cognizant und das Blueprint von Pegasystems, um eine schnelle Modernisierung und agentifizierte KI-Lösungen für Unternehmen zu liefern, die ihre Altsysteme transformieren. Pegasystems arbeitete auch mit SmartBridge Educational Services zusammen, um Talententwicklungsprogramme an indischen Universitäten zu starten, mit dem Ziel, schnell branchengerechte Fähigkeiten in Low-Code, KI und Automatisierung für die nächste Generation von Arbeitskräften aufzubauen.
- Im März 2025 erweiterte UiPath Inc seine F&E-Präsenz in Indien durch die Übernahme des künstlichen Intelligenz-gesteuerten Bestandsmanagementunternehmens Peak. Diese Übernahme brachte UiPath nach Pune und Jaipur und fügte etwa 100 Mitarbeiter zu seiner Belegschaft in Indien hinzu, wodurch seine Strategie für vertikale KI-Lösungen gestärkt wurde. Das Unternehmen konzentriert sich auf agentische Automatisierung in Anwendungsfällen wie Rechnungsverarbeitung, Schadensbearbeitung und medizinischer Dokumentenzusammenfassung. Die erweiterte Präsenz und das spezialisierte Talent sollen das Wachstum von UiPath auf dem indischen Automatisierungsmarkt unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellung, Organisationsgröße, Prozess und Branchenvertikale. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da Unternehmen die Automatisierung in den Bereichen Finanzen, HR und Serviceeinheiten ausweiten.
- KI-verbundene Bots werden aufgrund höherer Genauigkeit in dokumentenintensiven Workflows an Bedeutung gewinnen.
- Die Cloud-Nutzung wird zunehmen, da Unternehmen schnellere Bereitstellung und wartungsarme Plattformen suchen.
- Branchenspezifische Automatisierungsrahmen werden die Akzeptanz in BFSI, Telekommunikation und Gesundheitswesen erweitern.
- Die Zusammenarbeit zwischen Mensch und Bot wird die Produktivität der Mitarbeiter in großen Shared-Service-Centern verbessern.
- KMUs werden die Nutzung aufgrund einfacherer, Low-Code-Entwicklungsumgebungen skalieren.
- Intelligente Orchestrierung wird das komplexe Bot-Management in hybriden Setups unterstützen.
- RPA-Anbieter werden in compliance-fähige Plattformen investieren, um den Anforderungen regulierter Branchen gerecht zu werden.
- Die regionale Akzeptanz wird sich in Tier-2-Städten vertiefen, da Cloud-Plattformen den Zugang verbessern.
- Der Marktwettbewerb wird sich durch Übernahmen und Technologiepartnerschaften verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Robotic Process Automation in Indien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indische Markt für Robotic Process Automation zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Robotic Process Automation in Indien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Robotic Process Automation in Indien antreiben?
Wer sind die führenden Unternehmen im indischen Markt für Robotic Process Automation?
Welche Region hatte 2024 den größten Anteil am Markt für Robotic Process Automation in Indien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Markt für Robotic Process Automation Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Markt für Robotic Process Automation Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 215.9 million → 2032: USD 4,582.0 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Markt für Robotic Process Automation Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Markt für Robotic Process Automation Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Markt für Robotic Process Automation Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Markt für Robotic Process Automation Market Drivers
- 3.3 Indischer Markt für Robotic Process Automation Market Restraints & Challenges
- 3.4 Indischer Markt für Robotic Process Automation Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Markt für Robotic Process Automation Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Markt für Robotic Process Automation Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Markt für Robotic Process Automation category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Markt für Robotic Process Automation Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Markt für Robotic Process Automation Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Markt für Robotic Process Automation market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Markt für Robotic Process Automation Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Markt für Robotic Process Automation Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Markt für Robotic Process Automation Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Markt für Robotic Process Automation (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Markt für Robotic Process Automation Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Markt für Robotic Process Automation Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Markt für Robotic Process Automation Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Markt für Robotic Process Automation Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Markt für Robotic Process Automation Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Markt für Robotic Process Automation Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Markt für Robotic Process Automation Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Markt für Robotic Process Automation Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Markt für Robotic Process Automation Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
