
Marktübersicht
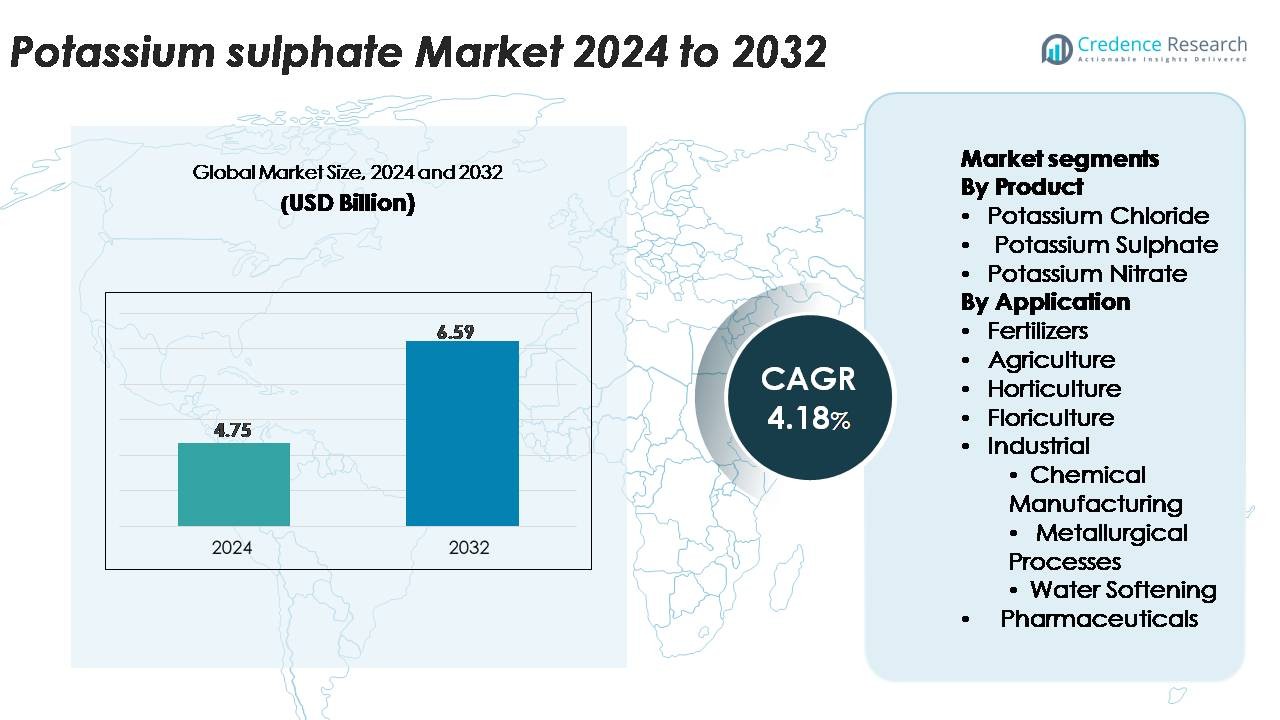
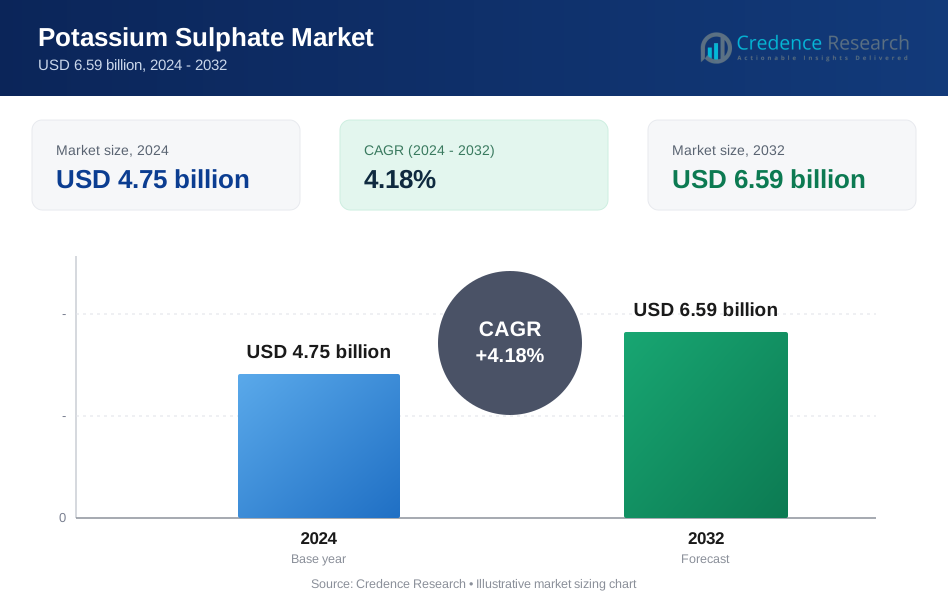
Der globale Kaliumsulfatmarkt wurde im Jahr 2024 auf 4,75 Milliarden USD geschätzt und soll bis 2032 6,59 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,18 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Kaliumsulfatmarktgröße 2024 | 4,75 Milliarden USD |
| Kaliumsulfatmarkt, CAGR | 4,18% |
| Kaliumsulfatmarktgröße 2032 | 6,59 Milliarden USD |
Der Kaliumsulfatmarkt wird von etablierten globalen Akteuren wie Uralkali, BHP, Mosaic Company, Rio Tinto Ltd., Compass Minerals Intl. Ltd. und JSC Belaruskali geprägt, die jeweils große Produktionskapazitäten und starke Vertriebsnetze nutzen, um Märkte für hochwertige Landwirtschaft und Spezialkulturen zu bedienen. Diese Unternehmen konzentrieren sich auf hochreine Qualitäten, wasserlösliche Formulierungen und zuverlässige Lieferketten, um die Bewässerung und chloridempfindliche Pflanzensegmente zu unterstützen. Der asiatisch-pazifische Raum führt den Markt mit einem dominierenden Anteil von 40 % an, angetrieben durch intensive Gartenbaupraktiken, expandierende Mikro-Bewässerungssysteme und weit verbreitete schwefelarme Böden. Europa folgt mit 24 %, unterstützt durch fortschrittliche Gewächshauslandwirtschaft und strenge Nachhaltigkeitsstandards, während Nordamerika 18 % hält, bedingt durch die starke Nachfrage von Spezialkulturanbauern.
Markteinblicke
- Der globale Markt für Kaliumsulfat wurde im Jahr 2024 auf 4,75 Milliarden USD geschätzt und soll bis 2032 6,59 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate von 4,18 %, unterstützt durch die steigende Nachfrage nach chloridfreien Nährstoffen im Anbau von hochwertigen Kulturen.
- Das Marktwachstum wird durch die zunehmende Verwendung von Kaliumsulfat in den Bereichen Gartenbau, Blumenanbau und Spezialkulturen angetrieben, die zusammen einen dominanten Anteil aufgrund ihrer Empfindlichkeit gegenüber Chlorid und ihrem Bedarf an schwefelreicher Ernährung ausmachen.
- Zu den wichtigsten Trends gehören die rasche Ausweitung der Fertigation, der Gewächshausanbau und die Nachfrage nach hochreinen wasserlöslichen Qualitäten sowie ein Trend zu nachhaltigen und salzarmen Düngemitteln in der exportorientierten Landwirtschaft.
- Die Wettbewerbslandschaft wird von großen Akteuren wie Uralkali, BHP, Mosaic Company, Compass Minerals, Rio Tinto und JSC Belaruskali geprägt, wobei der Wettbewerb sich auf Produktionseffizienz, Reinheitsstandards und Vertriebsstärke konzentriert.
- Asien-Pazifik führt mit einem Anteil von 40 % am weltweiten Markt, gefolgt von Europa mit 24 % und Nordamerika mit 18 %, während Anwendungen für Spezialkulturen in allen Regionen das größte Segment bleiben.
Marktsegmentierungsanalyse:
Nach Produkt
Innerhalb der Produktlandschaft hält Kaliumsulfat den größten Anteil aufgrund seiner chloridfreien Zusammensetzung, die es für hochwertige und chloridempfindliche Kulturen wie Obst, Gemüse und Nüsse unverzichtbar macht. Seine hervorragende Kompatibilität mit Tropf-Fertigation-Systemen und das ausgewogene Nährstoffprofil stärken seine Verwendung unter Präzisionslandwirten. Kaliumchlorid wird weiterhin häufig für großflächige Anwendungen eingesetzt, während Kaliumnitrat in der Spezialhortikultur für die kombinierte Stickstoff-Kalium-Versorgung an Bedeutung gewinnt. Der Produktmix spiegelt zunehmend Trends zur Kulturdiversifizierung und die steigende Akzeptanz von Premium-Düngungsprogrammen in der intensiven Landwirtschaft wider.
- Zum Beispiel hat die ICL Group eine hochreine Kaliumsulfatqualität entwickelt und vermarktet, die durch solare Verdunstung ihrer Totes-Meer-Sole-Betriebe produziert wird und Kristallprodukte mit einem Mindestkaliumoxid-Gehalt (K₂O) von 50,5 Prozent und einer Wasserlöslichkeit von über 98 Prozent liefert, was eine gleichmäßige Auflösung in Fertigationssystemen ermöglicht.
Nach Anwendung
Düngemittel dominieren das Anwendungssegment, angetrieben durch die wachsende Nachfrage nach nährstoffeffizienter Pflanzenproduktion und die Notwendigkeit, die Ertragsqualität im hochwertigen Anbau zu verbessern. Der Vorteil von Kaliumsulfat bei chloridempfindlichen Kulturen beschleunigt seine Verwendung im Garten- und Blumenbau, wo die Qualität der Ernte, die Farbentwicklung und die Stressresistenz entscheidend sind. Landwirtschaftliche Anwendungen expandieren weiterhin durch die Einführung der Präzisionslandwirtschaft, während industrielle Anwendungen wie chemische Herstellung, metallurgische Verarbeitung, Wasserenthärtung und Pharmazie von der Löslichkeit und Reinheit der Verbindung profitieren. Dennoch bleibt die Nachfrage nach Düngemitteln der primäre Wachstumstreiber auf den globalen Märkten.
- Zum Beispiel betreibt K+S Minerals and Agriculture seine Kaliumsulfatproduktion durch das Mannheimer Verfahren, bei dem jede Reaktoreinheit eine Produktionskapazität von etwa 25.000 Tonnen pro Jahr erreicht; die Mehrreaktorkonfiguration des Unternehmens an seinem Standort in Ludwigshafen ermöglicht eine kontinuierliche Herstellung von hochreinem SOP mit einem Sulfatgehalt von über 17,5 Prozent und nahezu null Chloridgehalt, was strenge Qualitätsanforderungen im Gartenbau und in der industriellen Verarbeitung unterstützt.
Wichtige Wachstumstreiber
Steigende Nachfrage nach hochwertigen und chloridempfindlichen Kulturen
Die Ausweitung des Anbaus von hochwertigen Kulturen stärkt weiterhin die Nachfrage nach Kaliumsulfat, da Landwirte Düngemittel priorisieren, die die Qualität verbessern, ohne Chloridstress zu verursachen. Früchte, Gemüse, Nüsse und spezielle Plantagenkulturen benötigen ausgewogene Kalium- und Schwefelzufuhr, um die Farbentwicklung, Zuckeransammlung und Stressresistenz zu unterstützen. Da sich die landwirtschaftlichen Systeme auf exportorientierten Gartenbau und Gewächshausanbau verlagern, setzen Landwirte zunehmend auf Kaliumsulfat wegen seiner überlegenen Nährstofffreisetzungseffizienz und Kompatibilität mit modernen Bewässerungsplattformen. Das Wachstum des geschützten Anbaus, das auf fertigationbasierte Nährstoffzufuhr angewiesen ist, beschleunigt den Verbrauch weiter. Regionen, die auf Premium-Produkte wie Trauben, Zitrusfrüchte, Beeren und Blumenzucht setzen, zeigen eine erhöhte Akzeptanz aufgrund der Fähigkeit der Verbindung, unter intensiven Produktionszyklen konstante Erträge zu gewährleisten. Dieser strukturelle Übergang zu qualitätsorientierter Landwirtschaft bleibt einer der stärksten Nachfragetreiber weltweit.
- Zum Beispiel produziert SQM Kaliumsulfat in seinen Einrichtungen in Coya Sur und Nueva Victoria unter Verwendung natürlicher Solequellen aus der Atacama-Wüste und erreicht SOP-Reinheitsgrade von über 98 Prozent und einen konstanten Sulfatgehalt von nahezu 18 Prozent. Die Solareindampfungsteiche des Unternehmens erstrecken sich über eine Fläche von mehr als 42 Quadratkilometern (oder mehr als 42.000.000 Quadratmetern) und ermöglichen eine großflächige Versorgung von Produzenten hochwertiger Kulturen weltweit.
Ausweitung der Präzisionslandwirtschaft und Fertigationssysteme
Präzisionslandwirtschaftspraktiken expandieren schnell, da Landwirte datengesteuertes Nährstoffmanagement übernehmen, um Ertragskonsistenz und Ressourcennutzungseffizienz zu verbessern. Kaliumsulfat profitiert direkt von diesem Trend, da es Kalium und Schwefel in einer hochlöslichen, salzarmen Form liefert, die ideal für Tropfbewässerungs- und Fertigationssysteme ist. Moderne Bewässerungssteuerungen, Bodensensoren und Geräte für die variable Ausbringung ermöglichen eine genaue Dosierung, wodurch Kaliumsulfat zu einem bevorzugten Input für das Management nährstoffempfindlicher Kulturen wird. Die Akzeptanz der Fertigation beschleunigt sich in Regionen mit Wasserknappheit, wo Landwirte Düngemittel suchen, die sich effizient auflösen und die Bodenversalzung minimieren. Eine hohe Akzeptanz in Gewächshäusern, Polyhäusern, vertikalen Farmen und Hydroponikbetrieben stärkt ebenfalls die Nachfrage. Da Regierungen und Agrartechnologieunternehmen Mikro-Bewässerung fördern, bleibt Kaliumsulfat eine strategische Wahl für Landwirte, die effiziente, leistungsstarke Düngemittel suchen, die mit fortschrittlichen Anwendungstechnologien kompatibel sind.
- Zum Beispiel betreibt Netafim, einer der größten globalen Anbieter von Fertigationstechnologie, 19 Produktionsstätten weltweit. Sie bieten Präzisionsdosiersysteme wie das Netafim NetaFlex™ 3G an, das in der Lage ist, bis zu 6 unabhängige Nährstoffvorratslösungen zu liefern.
Stärkung des globalen Fokus auf Bodenqualität und Schwefelnahrung
Sinkende Schwefelgehalte in Böden in wichtigen Agrarregionen erhöhen die Nachfrage nach Düngemitteln, die Schwefel zusammen mit Kalium liefern können. Kaliumsulfat erfüllt dieses doppelte Bedürfnis, indem es Schwefel in pflanzenverfügbarer Sulfatform bereitstellt, was die Chlorophyllbildung, Enzymaktivität und Stressresistenz verbessert. Die zunehmende Verwendung von hochkonzentrierten Stickstoff- und Phosphordüngemitteln, von denen viele wenig bis keinen Schwefel enthalten, hat zu weit verbreitetem Schwefelmangel geführt, wodurch Kaliumsulfat zu einem wichtigen Korrektureinsatz wird. Die regulatorische Betonung auf Nährstoffmanagement und ausgewogener Düngung unterstützt zudem die Einführung in integrierte Nährstoffmanagementprogramme. In der intensiven Landwirtschaft trägt die Schwefelergänzung zur Verbesserung der Proteinsynthese und der Nährstoffnutzungseffizienz bei, wodurch Kaliumsulfat als Schlüsselwerkzeug zur Optimierung der Pflanzenleistung positioniert wird. Da Forschungseinrichtungen und Beratungsdienste schwefelbewusste Düngestrategien fördern, erweitert sich die Marktdurchdringung in verschiedenen Pflanzensystemen weiter.
Wichtige Trends & Chancen
Wachsender Trend zu Spezialdüngemitteln und pflanzenspezifischen Formulierungen
Die Düngemittelindustrie bewegt sich in Richtung spezieller Nährstoffe, die auf Pflanzentyp, Bodenbeschaffenheit und Produktionsumgebung abgestimmt sind. Dieser Trend bietet erhebliche Chancen für Kaliumsulfatlieferanten, optimierte Formulierungen für Obstplantagen, Gemüseanbau, Gewächshauskulturen und Blumenbau zu entwickeln. Maßgeschneiderte Mischungen, die Kaliumsulfat mit Mikronährstoffen oder wasserlöslichen Verbindungen kombinieren, gewinnen in der intensiven Gartenbauwirtschaft an Bedeutung. Die steigende Nachfrage nach chloridfreien Formulierungen ermöglicht es Herstellern, wasserlösliche NPK-Mischungen auf Basis von Kaliumsulfat zu erweitern, insbesondere für die Fertigation und Blattdüngung. Marktteilnehmer nutzen auch Fortschritte in der Granulation, Mikronisierung und Beschichtungstechnologien, um hochreine, schnell lösliche Qualitäten für die Präzisionslandwirtschaft zu produzieren. Da Landwirte gezieltere und nachhaltigere Nährstofflösungen verlangen, unterstützt die Vielseitigkeit von Kaliumsulfat seine Integration in die nächste Generation von Premium-Düngemittelportfolios und verbessert die langfristigen Einführungsaussichten.
- Zum Beispiel produziert Yara International Spezial-NPK-Formulierungen, die in Wasser löslich sind, unter seiner YaraTera®-Serie, hergestellt mit hochreinem Kaliumsulfat mit einer Löslichkeit von etwa 11,1 Gramm pro 100g Wasser (oder 111 Gramm pro Liter) bei 20 °C. Der Porsgrunn-Komplex des Unternehmens in Norwegen betreibt mehrere Produktionslinien mit einer gesamten NPK-Kapazität von rund 2,0 Millionen Tonnen pro Jahr, von denen ein Teil für Spezialdünger bestimmt ist.
Steigende Akzeptanz von nachhaltigen und salzarmen Düngemitteln
Nachhaltigkeitsinitiativen in der globalen Landwirtschaft erhöhen die Nachfrage nach Düngemitteln mit geringer Umweltbelastung, minimaler Salzansammlung und verbesserter Nährstoffeffizienz. Kaliumsulfat entspricht diesen Prioritäten aufgrund seines niedrigen Salzindex und seiner chloridfreien Struktur, was es für Böden, die zur Versalzung neigen, und für wasserarme Regionen geeignet macht. Der Drang nach klimaresilienter Landwirtschaft, kombiniert mit strengeren Bodenqualitätsvorschriften, fördert den Übergang von hochchloridhaltigen Düngemitteln zu pflanzenfreundlicheren Alternativen. Biobauern, exportorientierte Betriebe und High-Tech-Gartenbauunternehmen verwenden Kaliumsulfat, um Qualitäts- und Rückstandskompatibilitätsanforderungen zu erfüllen. Mit der Ausweitung von Umweltzertifizierungsprogrammen und der Forderung der Käufer nach höheren Standards für nachhaltige Produktion, wird Kaliumsulfat zu einem entscheidenden Input, der die langfristige Bodengesundheit und umweltfreundliche Nährstoffstrategien unterstützt.
- Zum Beispiel produziert Compass Minerals Kaliumsulfat in seiner Anlage in Ogden, Utah, durch Solarverdampfung auf mehr als 50.000 Acres von Kristallisationsbecken und erreicht Reinheitsgrade über 98 Prozent und einen Chloridgehalt typischerweise unter 1 Prozent; der Betrieb nutzt natürliche Solarenergie an über 300 Tagen im Jahr, reduziert prozessbedingte Emissionen und liefert salzarmes SOP an nachhaltige Landwirtschaftsproduzenten.
Wichtige Herausforderungen
Hohe Produktionskosten und Abhängigkeit von Rohstoffen
Die Produktion von Kaliumsulfat umfasst ressourcenintensive Prozesse wie den Betrieb von Mannheim-Öfen, die Gewinnung aus Salzseen oder fortschrittliche chemische Umwandlungen, die alle hohe Energieanforderungen und Rohstoffabhängigkeiten mit sich bringen. Diese Kostenstrukturen machen Kaliumsulfat erheblich teurer als herkömmliches Kaliumchlorid, was die Akzeptanz bei kostenempfindlichen Landwirten einschränkt. Die Volatilität der Preise für Schwefel, Kaliumchlorid und Energie beeinflusst zusätzlich die Wirtschaftlichkeit der Herstellung, was die Stabilität der Versorgung und die Preisgestaltung betrifft. Kleinere Produzenten stehen oft vor Hindernissen bei der Erreichung von Skaleneffekten, was zu regionalen Kostenunterschieden führt. In Agrarmärkten, die von Massendüngemitteln dominiert werden, bleibt der höhere Preis von Kaliumsulfat ein dauerhaftes Hindernis für eine breitere Durchdringung, insbesondere in Entwicklungsländern.
Begrenztes Bewusstsein und langsamer Übergang von kostengünstigen Alternativen
Trotz seiner agronomischen Vorteile sind viele Landwirte, insbesondere in Entwicklungsländern, sich der Rolle von Kaliumsulfat bei chloridempfindlichen Kulturen und schwefelarmen Böden nicht bewusst. Begrenzte Beratungsdienste und unzureichende technische Anleitung führen zu einem übermäßigen Einsatz kostengünstigerer Kaliumdünger, selbst wenn diese die Qualität der Ernte negativ beeinflussen. Die langsame Verbreitung bewährter Verfahren und Einschränkungen in der Verteilung bis zur letzten Meile behindern die Akzeptanz bei Kleinbauern. Darüber hinaus schaffen Missverständnisse über Anwendungsraten und Vorteile eine Zurückhaltung, von traditionellen Inputs abzuweichen. Die Bewältigung dieser Herausforderung erfordert koordinierte Anstrengungen unter Düngemittelunternehmen, Agrartechnikanbietern und landwirtschaftlichen Institutionen, um die Ausbildung der Landwirte zu verbessern, Leistungsnutzen zu demonstrieren und die Zugänglichkeit von hochwertigem Kaliumsulfat zu erhöhen.
Regionale Analyse
Nordamerika
Nordamerika macht etwa 18% des globalen Kaliumsulfatmarktes aus, unterstützt durch die starke Akzeptanz von chloridfreien Düngemitteln für hochwertige Kulturen wie Mandeln, Beeren, Zitrusfrüchte und Gewächshausgemüse in der Region. Die Vereinigten Staaten treiben den größten Teil des Verbrauchs an, aufgrund umfangreicher Spezialkulturanbauflächen und der raschen Expansion von Mikro-Bewässerungssystemen in wasserarmen Bundesstaaten wie Kalifornien. Die Nachfrage profitiert auch von zunehmenden Programmen zur Bekämpfung von Schwefelmangel und der weit verbreiteten Einführung von Fertigation in der kontrollierten Landwirtschaft. Der regulatorische Schwerpunkt auf Bodengesundheit und hochwertiger Erntequalität stärkt weiterhin die Durchdringung von Kaliumsulfat in den Segmenten Gartenbau und kommerzielle Landwirtschaft.
Europa
Europa erfasst etwa 24% des globalen Marktes, angetrieben durch intensiven Gartenbau, Vorschriften für den ökologischen Landbau und eine hohe Abhängigkeit von chloridempfindlichen Kulturen wie Kartoffeln, Früchten, Weinbergen und Zierpflanzen. Länder wie Spanien, Italien, Frankreich und die Niederlande führen den Verbrauch an, dank fortschrittlicher Gewächshauskultivierung und strenger Rückstandskonformitätsstandards. Der Fokus der Region auf nachhaltige Düngung, salzarme Böden und hochreine, wasserlösliche Düngemittel beschleunigt die Nutzung von Kaliumsulfat weiter. Die Expansion der geschützten Landwirtschaft und der Trend zu speziellen Nährstoffmischungen, insbesondere im mediterranen Gartenbau, machen die Region zu einem starken Beitrag zur Gesamtnachfrage.
Asien-Pazifik
Asien-Pazifik hält mit etwa 40% den größten Anteil, angetrieben durch hohe landwirtschaftliche Produktion, expandierende Gartenbaucluster und starke Nachfrage von chloridempfindlichen Kulturen wie Tee, Tabak, Früchten und Gemüse. China und Indien sind die Hauptverbraucher aufgrund massiver Düngemittelanwendungsvolumen und der zunehmenden Einführung von schwefelhaltigen Düngemitteln zur Bekämpfung der weit verbreiteten Bodennährstoffverarmung. Der rasche Wandel der Region hin zu Fertigation, Mikro-Bewässerung und Gewächshauskultivierung steigert die Nachfrage nach wasserlöslichem Kaliumsulfat. Regierungsgeführte Programme zur Nährstoffeffizienz und das Wachstum exportorientierter Obst- und Gemüsesektoren verstärken die Marktdominanz weiter.
Lateinamerika
Lateinamerika repräsentiert etwa 10% der globalen Nachfrage, verankert durch den großflächigen Anbau von hochwertigen Kulturen wie Trauben, Beeren, Zitrusfrüchten, Avocados und Plantagenkulturen. Länder wie Brasilien, Chile, Peru und Mexiko bevorzugen zunehmend Kaliumsulfat für die bewässerungsbasierte Gartenbau- und exportkonforme Pflanzenproduktion. Die steigende Einführung von Tropfbewässerung in trockenen landwirtschaftlichen Zonen und das gestiegene Bewusstsein für Chloridempfindlichkeit bei Spezialkulturen unterstützen das Marktwachstum. Die expandierende Obstexportindustrie der Region, zusammen mit laufenden Initiativen zur Verbesserung der Bodenqualität, erhöht die Aufnahme von Kaliumsulfat in kommerziellen Landwirtschaftsbetrieben.
Naher Osten & Afrika
Der Nahe Osten & Afrika machen zusammen fast 8% des Marktes aus, angetrieben durch die rasche Expansion von bewässertem Gartenbau, Gewächshausanbau und Dattelpalmenkultivierung in den Golfstaaten. Wasserknappheit in der Region fördert den signifikanten Einsatz von Tropf-Fertigation-Systemen, was die Nachfrage nach hochlöslichen, salzarmen Düngemitteln wie Kaliumsulfat unterstützt. Zu den wichtigsten Märkten gehören Saudi-Arabien, die VAE, Ägypten, Marokko und Südafrika, wo die kontrollierte Landwirtschaft schnell wächst. Steigende Investitionen in moderne Landwirtschaft, die Abhängigkeit von importierten Premiumkulturen und die Notwendigkeit, die Bodensalinität zu mindern, stärken die Nachfrage in dieser Region weiter.
Marktsegmentierungen:
Nach Produkt
- Kaliumchlorid
- Kaliumnitrat
- Kaliumnitrat
Nach Anwendung
- Düngemittel
- Landwirtschaft
- Gartenbau
- Blumenzucht
- Industriell
- Chemische Herstellung
- Metallurgische Prozesse
- Wasserenthärtung
- Pharmazeutika
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Kaliumsulfatmarktes ist geprägt von einer Mischung aus globalen Düngemittelherstellern, regionalen Produzenten und vertikal integrierten Agrochemieunternehmen, die sich auf spezielle Nährstofflösungen konzentrieren. Führende Akteure konkurrieren auf Basis von Produktreinheit, Produktionstechnologie und Vertriebsstärke, insbesondere in hochpreisigen Gartenbaumärkten. Unternehmen mit fortschrittlichen Mannheim-Ofenbetrieben, Sole-Extraktionsfähigkeiten oder integrierter Schwefel-Kalium-Verarbeitung behalten einen strategischen Kostenvorteil. Viele Produzenten erweitern wasserlösliche und hochreine Qualitäten, um die Fertigation, den Gewächshausanbau und exportorientierte Spezialkulturen zu unterstützen. Partnerschaften mit Agro-Eingabeverteilern, Investitionen in mikronisierte Formulierungen und geografische Expansion in aufstrebende Gartenbaucluster intensivieren den Wettbewerb weiter. Nachhaltigkeitsinitiativen wie emissionsarme Produktionsprozesse und chloridfreie Nährstoffportfolios werden zu wichtigen Unterscheidungsmerkmalen, da Käufer Bodenqualität und hochwertige Erntequalität priorisieren. Insgesamt bleibt der Markt moderat konsolidiert, wobei führende Akteure sich auf Kapazitätsoptimierung, Produktinnovation und die Integration in die nachgelagerte Wertschöpfungskette konzentrieren, um die Marktpräsenz zu stärken.
Schlüsselspieler-Analyse
- Uralkali
- BHP
- Mosaic Company
- Rio Tinto Ltd.
- Compass Minerals Intl. Ltd.
- JSC Belaruskali
Jüngste Entwicklungen
- Im November 2025 begrüßte die Mosaic Company die Entscheidung der USA, Phosphat und Kali in die Liste der kritischen Mineralien aufzunehmen, was ihre strategische Positionierung in den Nährstofflieferketten unterstreicht.
- Im Juli 2025 eröffnete die Mosaic Company eine neue Anlage in Palmeirante, Brasilien, die über automatisierte Misch- und Abfüllsysteme sowie eine direkte Schienenanbindung zum Hafen verfügt, um ihre Fähigkeit zur Lieferung von Spezialdüngermischungen zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Kaliumsulfat wird zunehmen, da Landwirte chloridfreie Ernährung für hochwertige Früchte, Gemüse und Plantagenkulturen priorisieren.
- Die Einführung von Mikro-Bewässerungs- und Fertigationssystemen wird weiterhin den Einsatz von hochlöslichen Kaliumsulfatgraden fördern.
- Gewächshaus-, vertikale Landwirtschaft und kontrollierte Umgebungslandwirtschaft werden neue Möglichkeiten für hochwertige wasserlösliche Formulierungen schaffen.
- Der steigende Fokus auf die Wiederherstellung der Bodengesundheit und die Korrektur von Schwefelmangel wird den langfristigen Verbrauch steigern.
- Nachhaltigkeitsvorschriften werden den Wechsel von hochchloridhaltigen Düngemitteln zu kaliumsulfatbasierten Lösungen beschleunigen.
- Technologische Upgrades in Mannheim- und Sole-Extraktionsprozessen werden die Versorgungssicherheit und Produktionseffizienz verbessern.
- Die Expansion der exportorientierten Gartenbauwirtschaft wird die Nachfrage nach hochreinen, rückstandskonformen Düngemittelinputs erhöhen.
- Globale Düngemittelunternehmen werden in wertsteigernde Mischungen und mikronisiertes Kaliumsulfat für Präzisionslandwirtschaft investieren.
- Regionale Produzenten werden die Kapazität erweitern, um die Importabhängigkeit in landwirtschaftlichen Märkten mit hohem Verbrauch zu reduzieren.
- Integrierte Nährstoffmanagementprogramme werden Kaliumsulfat weiter in ausgewogene Düngestrategien einbinden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kaliumsulfat und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kaliumsulfat voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment von Kaliumsulfat hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Kaliumsulfatmarktes antreiben?
Wer sind die führenden Unternehmen im Markt für Kaliumsulfat?
Welche Region hatte 2024 den größten Anteil am Kaliumsulfatmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kaliumsulfatmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kaliumsulfatmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.75 billion → 2032: USD 6.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kaliumsulfatmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kaliumsulfatmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kaliumsulfatmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kaliumsulfatmarkt Market Drivers
- 3.3 Kaliumsulfatmarkt Market Restraints & Challenges
- 3.4 Kaliumsulfatmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kaliumsulfatmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kaliumsulfatmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kaliumsulfatmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kaliumsulfatmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kaliumsulfatmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kaliumsulfatmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kaliumsulfatmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kaliumsulfatmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kaliumsulfatmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kaliumsulfatmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kaliumsulfatmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kaliumsulfatmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kaliumsulfatmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kaliumsulfatmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kaliumsulfatmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kaliumsulfatmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kaliumsulfatmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kaliumsulfatmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kaliumsulfatmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
