
Marktübersicht:
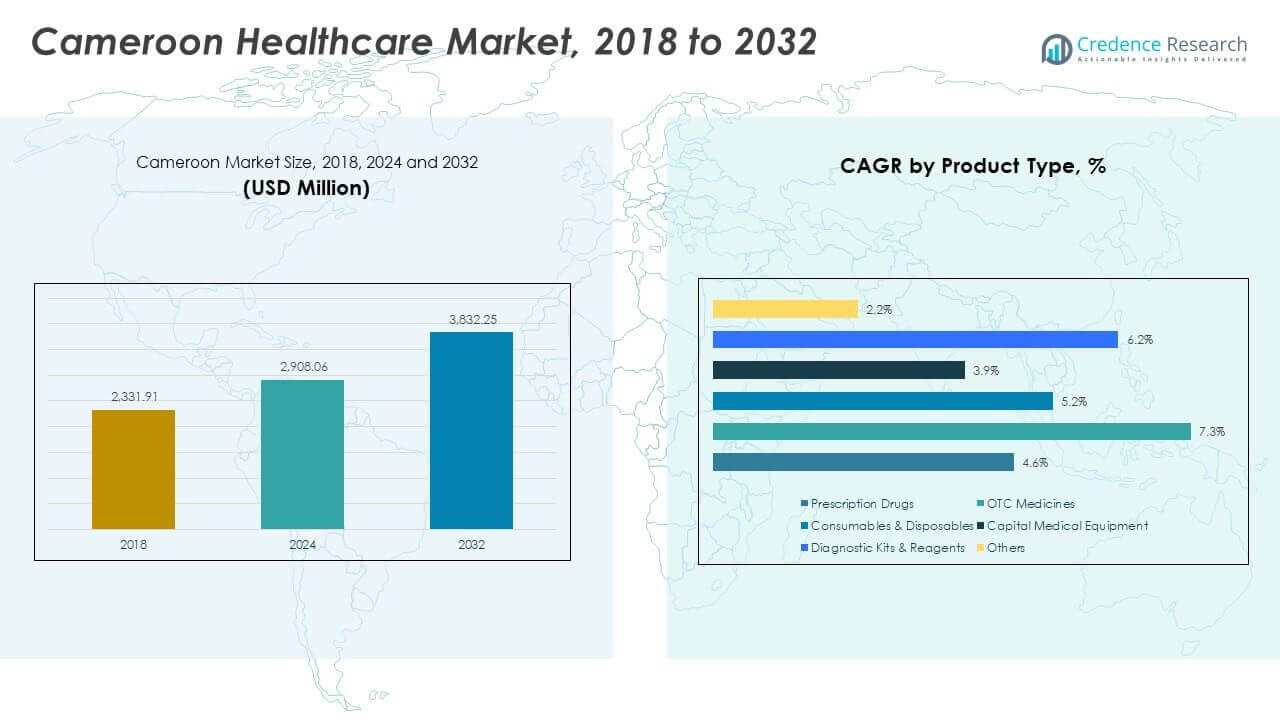
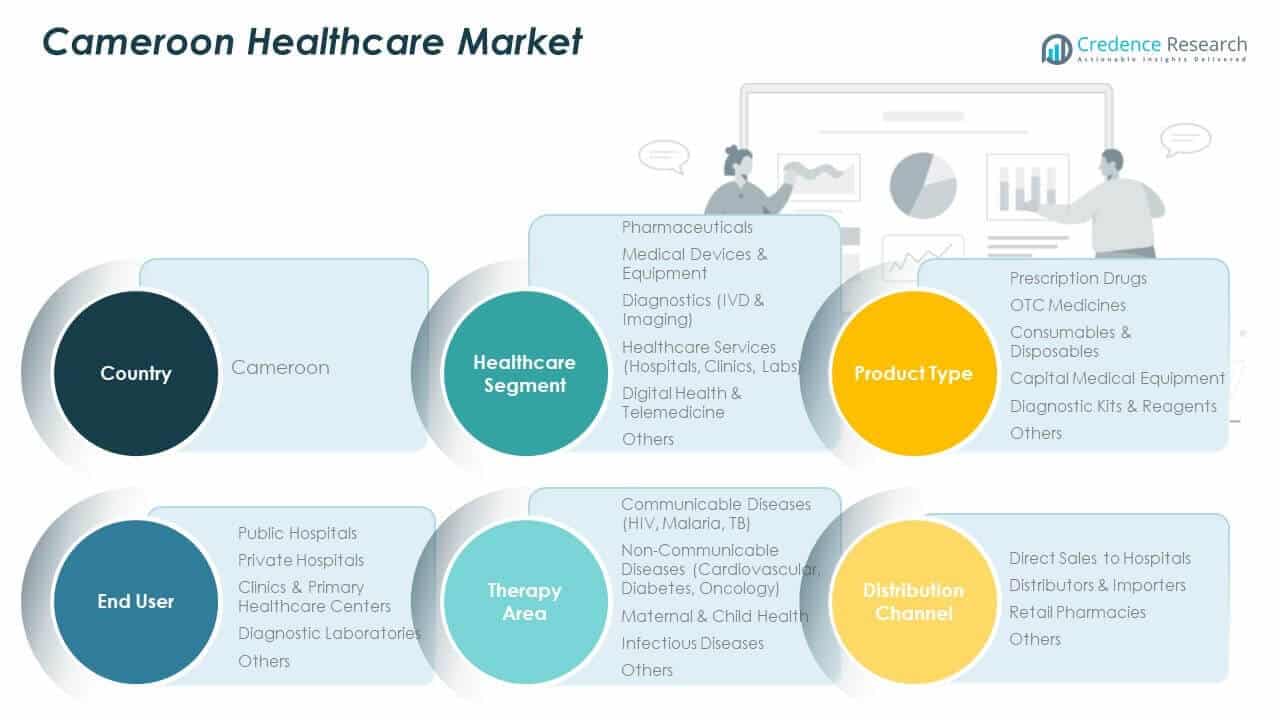
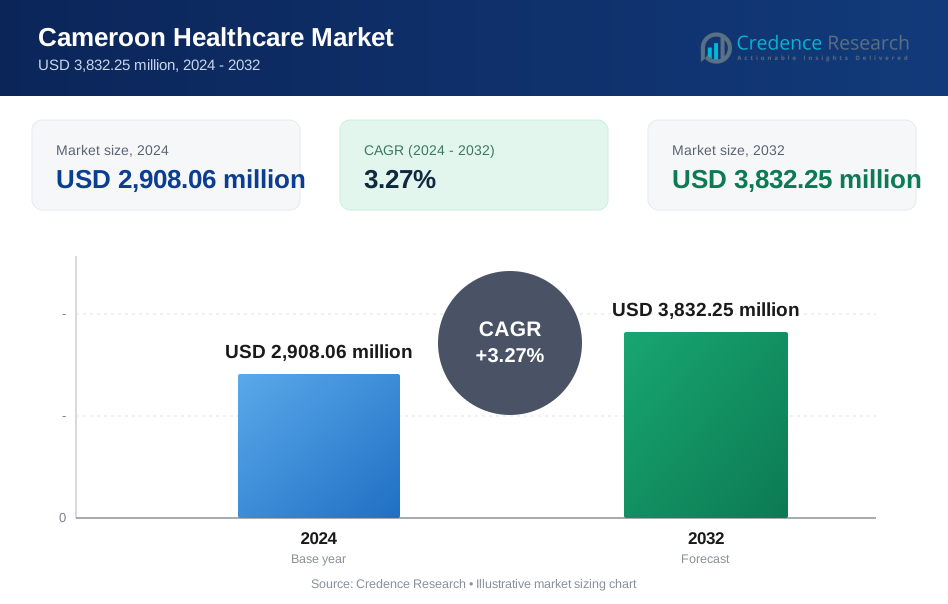
Der Gesundheitsmarkt von Kamerun wurde 2018 mit 2.331,91 Millionen USD bewertet und soll bis 2024 auf 2.908,06 Millionen USD und bis 2032 auf 3.832,25 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,27 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Gesundheitsmarktes von Kamerun 2024 | USD 2.908,06 Millionen |
| Kamerun Gesundheitsmarkt, CAGR | 3,27% |
| Größe des Gesundheitsmarktes von Kamerun 2032 | USD 3.832,25 Millionen |
Die Nachfrage nach Gesundheitsversorgung in Kamerun wächst weiterhin aufgrund des demografischen Wachstums, erhöhter öffentlicher Gesundheitsausgaben und internationaler Entwicklungsunterstützung. Regierungsreformen in der universellen Gesundheitsversorgung und der Zugang zu grundlegenden Dienstleistungen verbessern die Patientenreichweite in unterversorgten Gebieten. Steigende Fälle von übertragbaren und nicht übertragbaren Krankheiten treiben die Nachfrage nach Diagnostik, Pharmazeutika und chronischen Pflegediensten an. Die Beteiligung des Privatsektors erweitert sich durch neue Kliniknetzwerke und Diagnosezentren in Städten. Nationale Politiken zur Unterstützung der lokalen Arzneimittelherstellung und mobiler Gesundheitstechnologien stärken ebenfalls die Systemkapazität. Digitale Gesundheitsplattformen und von Gebern unterstützte Gesundheitsprogramme verbessern die Effizienz und Bereitstellung in ländlichen und peri-urbanen Zonen.
Die Region Centre, angeführt von Yaoundé, hält den größten Anteil aufgrund der institutionellen Infrastruktur, des besseren Zugangs zu Krankenhäusern und der starken Verwaltung von Gesundheitsprogrammen. Die Region Littoral, einschließlich Douala, folgt mit starkem Engagement des Privatsektors und wachsender Nachfrage nach ambulanter Versorgung. Die Regionen West und Nordwest zeigen aufkommendes Wachstum, unterstützt durch lokale Investitionen in Diagnostik und Primärversorgung. Der Norden und Osten stehen vor Herausforderungen aufgrund geringerer Dichte an Einrichtungen und weniger Gesundheitsarbeitern. Outreach-Dienste, von Gebern finanzierte Mutterprogramme und mobile Kliniken helfen jedoch, Lücken in der Dienstleistungsbereitstellung in diesen Gebieten zu überbrücken. Die Marktexpansion in den Regionen wird von laufenden Infrastrukturverbesserungen und der Entwicklung der Arbeitskräfte abhängen.
Markteinblicke
- Der Gesundheitsmarkt in Kamerun wurde 2018 auf 2.331,91 Millionen USD, 2024 auf 2.908,06 Millionen USD bewertet und soll bis 2032 3.832,25 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,27 %.
- Urbanisierung, steigende Krankheitslast und Investitionen im Gesundheitswesen sind wichtige Treiber, die den Zugang und die Qualität der Versorgung verbessern.
- Infrastrukturdefizite, Personalmangel und begrenzte ländliche Abdeckung schränken weiterhin das volle Wachstumspotenzial des Marktes ein.
- Die Region Centre hält einen Anteil von 32 %, angetrieben durch die administrative Konzentration und starke institutionelle Infrastruktur in Yaoundé.
- Littoral hält 27 %, unterstützt durch die kommerzielle Stärke Doualas, private Krankenhäuser und importgestützte Lieferketten.
Markttreiber
Steigende staatliche Ausgaben für Gesundheitsinfrastruktur und Programme zur universellen Abdeckung
Der Gesundheitsmarkt in Kamerun wird durch erhöhte öffentliche Investitionen in Krankenhausinfrastruktur, Versicherungsschutz und wesentliche Gesundheitsdienste angetrieben. Die Regierung weist höhere Budgetanteile für die Modernisierung öffentlicher Krankenhäuser und die Erweiterung regionaler Gesundheitszentren zu. Das Programm zur universellen Gesundheitsversorgung (UHC) zielt darauf ab, den Zugang zu primärer und präventiver Versorgung, insbesondere in einkommensschwachen Gemeinschaften, zu verbessern. Diese Bemühungen steigern die Nachfrage nach Diagnostik, Pharmazeutika und Ausrüstung. Das kamerunische Gesundheitsministerium arbeitet mit Entwicklungsagenturen zusammen, um mobile Kliniken und Einheiten für die Müttergesundheit bereitzustellen. Diese Initiativen verringern regionale Unterschiede im Zugang zur Gesundheitsversorgung. Stadtbevölkerungen profitieren von besser ausgestatteten tertiären Krankenhäusern. Gleichzeitig profitieren ländliche Bevölkerungen von gemeindebasierten Versorgungsmodellen. Zusammen unterstützen diese strukturellen Veränderungen ein nachhaltiges Marktwachstum.
- Zum Beispiel startete das kamerunische Gesundheitsministerium am 12. April 2023 Phase 1 des Programms zur universellen Gesundheitsversorgung (UHC) in Bertoua und meldete an diesem Tag 7.000 Personen an, um kostenlose wesentliche Gesundheitsdienste zu erhalten.
Erhöhte Belastung durch nichtübertragbare Krankheiten und Bedarf an Langzeitpflege
Das Krankheitsprofil des Landes verschiebt sich hin zu nichtübertragbaren Krankheiten (NCDs) wie Diabetes, Bluthochdruck und Krebs. Diese Verschiebung erhöht die Nachfrage nach spezialisierten medizinischen Dienstleistungen, chronischem Krankheitsmanagement und kontinuierlicher Pflege. Patienten benötigen nun Diagnostik, Nachbehandlungen und häusliche Dienstleistungen, was die Nachfrage in allen Gesundheitssegmenten stärkt. Der Gesundheitsmarkt in Kamerun reagiert mit erweiterten Dienstleistungen in Kardiologie, Onkologie und Dialyse. Steigende Urbanisierung und Lebensstiländerungen tragen zu höheren Inzidenzraten von NCDs bei. Patienten aus mittleren Einkommensgruppen suchen nach präventiven Gesundheitsuntersuchungen und Krankheitsüberwachung. Diese Veränderungen führen zu Wachstum in privaten Diagnosezentren und ambulanten Kliniken. Auch der Verkauf von Pharmazeutika steigt aufgrund des langfristigen Medikamentenbedarfs. Die Gesamtbelastung durch NCDs treibt systemische Veränderungen in der Dienstleistungserbringung voran.
- Zum Beispiel strebte Kamerun im Rahmen der PEPFAR-Initiative „Pediatric Surge“ an, die pädiatrische ART-Abdeckung von 11.508 Kindern (48 %) im März 2023 auf 22.954 (95 %) bis Dezember 2024 zu erhöhen, indem Bezirkskrankenhäuser zu Exzellenzzentren für pädiatrische Behandlung (PTCE) aufgerüstet wurden.
Wachstum bei Investitionen des privaten Sektors und Gesundheits-PPP-Initiativen
Private Gesundheitsdienstleister investieren in Kliniken, Apotheken und Fachkrankenhäuser in großen Städten. Investoren sehen starkes Wachstumspotenzial aufgrund des steigenden Gesundheitsbewusstseins und einer wachsenden Mittelschicht. Der Gesundheitsmarkt in Kamerun profitiert von öffentlich-privaten Partnerschaften (PPPs), die Infrastrukturverbesserungen, Beschaffung von Ausrüstung und Telemedizin-Plattformen ermöglichen. Diese Kooperationen verbessern die Versorgungsqualität und verringern die Abhängigkeit von öffentlichen Budgets. Diagnoselabore und ambulante Ketten arbeiten jetzt unter regulierten Modellen, um die Servicebereitstellung zu verbessern. Einige Investoren konzentrieren sich darauf, die Kapazitäten für Medizintourismus in städtischen Regionen auszubauen. Der Privatsektor bringt Technologieanwendung und betriebliche Effizienz in die allgemeine Versorgung. Diese Initiativen machen Gesundheitsversorgung für verschiedene Segmente zugänglicher, zuverlässiger und nachhaltiger.
Internationale Geberunterstützung und Fokus auf Präventivgesundheitsprogramme
Multilaterale Organisationen unterstützen das Gesundheitssystem Kameruns durch Zuschüsse, Impfkampagnen und Krankheitsbekämpfungsprogramme. Das Land profitiert von WHO-unterstützten Impfaktionen, HIV-Behandlungsprogrammen und Projekten zur Müttergesundheit. Diese extern finanzierten Programme senken die Sterblichkeit und verbessern die Abdeckung der Präventivversorgung. Der Gesundheitsmarkt in Kamerun gewinnt durch solche internationalen Partnerschaften an Dynamik, insbesondere in unterfinanzierten ländlichen Gebieten. Geberunterstützung ermöglicht auch die Ausbildung von Arbeitskräften, mobile Outreach-Dienste und die Verfügbarkeit essentieller Medikamente. Diese Bemühungen stärken die Primärversorgungssysteme und schaffen eine konsistentere Servicebereitstellung. Kampagnen zur Gesundheitsbewusstseinsbildung verbessern das Patientenverhalten und die Früherkennungsraten. Präventive Interventionen verringern den Druck auf Notfalldienste und unterstützen die allgemeine Systemresilienz.
Markttrends
Digitale Transformation in öffentlichen Krankenhäusern und privaten Gesundheitsnetzwerken
Digitale Gesundheitstools gestalten die Servicebereitstellung in städtischen und halbstädtischen Krankenhäusern neu. Regierung und private Betreiber setzen Krankenhausinformationssysteme (HIS), elektronische Patientenakten (EMR) und Terminplanungsplattformen ein. Diese Tools reduzieren Wartezeiten, verbessern die Dokumentation und ermöglichen schnellere Diagnosen. Der Gesundheitsmarkt in Kamerun übernimmt digitale Systeme, um bestehende Abläufe zu modernisieren und die Effizienz zu steigern. Telekonsultationsplattformen helfen, städtische und ländliche Gesundheitslücken zu überbrücken, indem sie Patienten mit städtischen Spezialisten verbinden. Mobile Apps unterstützen die Überwachung chronischer Krankheiten, insbesondere bei Diabetes- und Bluthochdruckpatienten. Startups konzentrieren sich auf digitale Apothekenlösungen und Ferndiagnostik. Öffentliche Krankenhäuser testen E-Health-Portale für ambulante Termine. Der Digitalisierungstrend ermöglicht eine koordiniertere und patientenzentrierte Versorgung.
Erweiterung von Diagnostik- und Bildgebungsdiensten in städtischen und peri-urbanen Gebieten
Die Nachfrage nach fortschrittlichen Bildgebungs- und Pathologiediensten wächst in den Städten Kameruns rasant. Diagnoselabore erweitern ihre Aktivitäten, um CT-, MRT- und Ultraschalldienste anzubieten. Patienten suchen zunehmend nach präventiven Screenings und spezialisierten Diagnosen. Der Gesundheitsmarkt in Kamerun reagiert mit aufgerüsteten Laborketten und öffentlichen Diagnosezentren. Bildgebungszentren bieten gebündelte Diagnosepakete zur Überwachung chronischer Krankheiten an. Die Nachfrage steigt auch von ambulanten Kliniken und Entbindungszentren nach Echtzeitdiagnosen. Öffentlich-private Partnerschaften erweitern Labortests in halbstädtischen Gemeinden. Wachstum in der Diagnostik verbessert die Krankheitsfrüherkennung und die Patientencompliance. Qualitätsdiagnostik unterstützt auch klinische Forschung und Arzneimittelstudien in städtischen Regionen.
- Zum Beispiel erreichten von der CDC unterstützte Bemühungen bis 2024 die ISO 15189 Akkreditierung für 5 Labore, was die diagnostische Qualität für HIV- und TB-Tests landesweit verbesserte.
Wachsende Nachfrage nach Einrichtungen für Mutterschaft und Kinderbetreuung unter städtischen Haushalten
Die städtischen Fertilitätsraten bleiben hoch, was eine stetige Nachfrage nach Entbindungsdiensten und Neugeborenenpflege schafft. Frauen suchen sicherere Geburtsumgebungen und spezialisierte geburtshilfliche Betreuung. Der Gesundheitsmarkt in Kamerun zeigt erhöhte Investitionen in Entbindungskrankenhäuser, gynäkologische Kliniken und Kinderpflege. Private Anbieter bieten pränatale Pakete und neonatale Intensivstationen in Metropolregionen an. Diese Einrichtungen decken die Nachfrage nach dem Management von Risikoschwangerschaften. Staatliche Initiativen zur Gesundheit von Müttern verbessern ebenfalls die Ergebnisse durch Hebammenschulungen und kostenlose Untersuchungen. Patienten bevorzugen Einrichtungen, die Ultraschall, Labortests und postnatale Unterstützung anbieten. Die Gesundheitsversorgung von Müttern treibt weiterhin die ambulanten Volumina in periurbanen Zentren an. Der Trend steigert die Nachfrage nach ausgebildeten Krankenschwestern, Hebammen und Kindergesundheitsspezialisten.
- Zum Beispiel testeten CDC-Initiativen in Kamerun bis 2024 über 840.000 schwangere Frauen auf HIV, wobei 97% der Positiven eine Behandlung erhielten, um die Gesundheit von Mutter und Kind zu unterstützen.
Steigender Fokus auf lokal hergestellte Pharmazeutika und Durchdringung von Generika
Kameruns Abhängigkeit von importierten Medikamenten hat einen politischen Vorstoß für die inländische Produktion ausgelöst. Regulierungsbehörden fördern die lokale Produktion von essenziellen Medikamenten, insbesondere Generika. Der Gesundheitsmarkt in Kamerun verzeichnet neue Investitionen in Pharmafabriken und Verpackungseinheiten. Lokale Firmen produzieren Antibiotika, Antimalariamittel und rezeptfreie Medikamente. Erschwingliche Generika verbessern den Zugang für einkommensschwache Haushalte. Diese Veränderungen senken die Kosten und erhöhen die Verfügbarkeit kritischer Medikamente. Staatliche Ausschreibungen bevorzugen lokal produzierte Medikamente, um Lieferketten zu sichern. Dieser Trend stimmt mit den regionalen Integrationsbemühungen im Rahmen der Afrikanischen Kontinentalen Freihandelszone überein. Die lokale Pharmakapazität ermöglicht auch eine schnellere Pandemiebekämpfung und Bestandsverwaltung.
Analyse der Marktchancen
Unzureichende ländliche Gesundheitsinfrastruktur und ungleicher Zugang zu essenziellen Dienstleistungen
Ländliche Gemeinschaften haben aufgrund schlechter Infrastruktur und begrenzter Ressourcen nur eingeschränkten Zugang zur Gesundheitsversorgung. Viele Einrichtungen fehlen ausgebildetes Personal, diagnostische Geräte und essenzielle Medikamente. Der Gesundheitsmarkt in Kamerun ist stark in städtischen Gebieten konzentriert, was Lücken in der ländlichen Versorgung hinterlässt. Geografische Barrieren und schlechte Straßenanbindung verzögern den Zugang zu Notfallversorgung. Mobile Gesundheitsprogramme sind unterfinanziert und inkonsistent. Ländliche Patienten verlassen sich oft auf traditionelle Medizin aufgrund von Einrichtungsmangel. Überweisungssysteme sind schwach, was die Kontinuität der Versorgung verringert. Diese Herausforderungen belasten das öffentliche System und vergrößern gesundheitliche Ungleichheiten. Die Bewältigung dieser Barrieren erfordert eine stärkere Umsetzung von Richtlinien und regionale Finanzierungsunterstützung.
Fachkräftemangel, Qualifikationslücken und Abwanderung in medizinischen Berufen
Kamerun steht vor einem Mangel an Gesundheitsfachkräften, insbesondere in Fachgebieten und bei der ländlichen Entsendung. Ausgebildete Ärzte, Krankenschwestern und Labortechniker wandern oft in besser bezahlte internationale Märkte ab. Der Gesundheitsmarkt in Kamerun kämpft mit einer ungleichmäßigen Verteilung von qualifiziertem Personal im öffentlichen und privaten Sektor. Qualifikationslücken beeinträchtigen die Qualität der Versorgung in chirurgischen, geburtshilflichen und Notfalldiensten. Ländliche Krankenhäuser arbeiten aufgrund von Personalmangel unter ihrer Kapazität. Hohe Patienten-zu-Arzt-Verhältnisse erhöhen das Burnout-Risiko und verringern die Servicequalität. Ausbildungseinrichtungen stehen vor Infrastruktur- und Finanzierungsbeschränkungen. Diese Einschränkungen behindern Expansionspläne und Qualitätsverbesserungen. Der Sektor benötigt langfristige Strategien zur Entwicklung der Arbeitskräfte und Anreize zur Mitarbeiterbindung.
Marktchancen
Einführung von Telemedizin und Ausbau mobiler Gesundheitsdienste in unterversorgten Regionen
Die zunehmende Mobilfunkdurchdringung und der Zugang zu Telekommunikation im ländlichen Kamerun bieten neue Modelle zur Bereitstellung von Pflege. Telemedizin-Plattformen können Bezirkseinheiten mit städtischen Krankenhäusern für Konsultationen und Diagnosen verbinden. Der Gesundheitsmarkt in Kamerun kann mobile Apps und SMS-Dienste für die Überwachung chronischer Krankheiten, Gesundheitsbildung und Ferndiagnosen nutzen. Diese Lösungen reduzieren geografische Barrieren und verbessern die Ergebnisse früher Interventionen. Partnerschaften zwischen Telekommunikation und Gesundheit könnten die Grundversorgung in ressourcenarmen Gebieten erweitern.
Private Investitionsmöglichkeiten in Fachkliniken, Apotheken und Diagnostikketten
Die steigende Nachfrage nach qualitativ hochwertiger ambulanter Versorgung schafft Möglichkeiten für mittelgroße Investoren im Gesundheitswesen. Unternehmer können Fachkliniken entwickeln, die sich auf Zahn-, Augen-, Orthopädie- und Dialyseversorgung konzentrieren. Der Gesundheitsmarkt in Kamerun bietet auch Möglichkeiten zur Erweiterung von Apothekenketten in halbstädtischen Regionen. Anbieter von Diagnostikdiensten können ungenutzte Nachfrage in der Bildgebung und Labortests erschließen. Franchise- und PPP-Modelle können die Reichweite und betriebliche Skalierbarkeit in den Regionen verbessern.
Analyse der Marktsegmentierung
Nach Gesundheitssegment
Pharmazeutika dominieren den Gesundheitsmarkt in Kamerun, angetrieben durch die hohe Nachfrage nach essenziellen Medikamenten und Generika. Medizinische Geräte und Ausrüstungen verzeichnen ein stetiges Wachstum aufgrund von Infrastrukturverbesserungen in städtischen Krankenhäusern. Das Diagnostiksegment expandiert, da private Labore in Bildgebungs- und Pathologiewerkzeuge investieren. Gesundheitsdienste ziehen Investitionen in Krankenhäuser und Fachkliniken an. Digitale Gesundheit und Telemedizin gewinnen in abgelegenen Regionen an Bedeutung. Andere umfassen traditionelle Pflege und öffentliche Gesundheitsinterventionen.
Nach Produkttyp
Verschreibungspflichtige Medikamente machen den größten Anteil aus, da sie sowohl chronische als auch Infektionskrankheiten behandeln. OTC-Medikamente wachsen mit zunehmenden Selbstmedikationsgewohnheiten und Apothekenerweiterungen. Verbrauchsmaterialien und Einwegartikel halten eine stetige Nachfrage von Krankenhäusern und Laboren aufrecht. Kapitalmedizinische Ausrüstung treibt Beschaffungsprojekte in öffentlichen Gesundheitszentren an. Diagnostik-Kits und Reagenzien unterstützen die Krankheitsdetektion und Programme zur Betreuung von Müttern. Andere umfassen Nahrungsergänzungsmittel und pflanzliche Formulierungen.
- Zum Beispiel beliefert die CBC Central Pharmacy die Einrichtungen von CBCHS jährlich mit über 450.000 IV-Beuteln. OTC-Medikamente wachsen mit zunehmenden Selbstmedikationsgewohnheiten und Apothekenerweiterungen.
Nach Endverbraucher
Öffentliche Krankenhäuser führen aufgrund der breiten Serviceabdeckung und Regierungsprogramme. Private Krankenhäuser zeigen ein schnelles Wachstum in städtischen Gebieten. Kliniken und primäre Gesundheitszentren bieten in ländlichen Gebieten wichtigen Zugang. Diagnoselabore expandieren in Städten mit wachsendem Gesundheits-Check-up-Volumen. Andere umfassen NGOs und mobile medizinische Einheiten.
- Zum Beispiel hat bioMérieux in Zusammenarbeit mit der IFC den Zugang zu Diagnosegeräten in afrikanischen Einrichtungen, einschließlich Kamerun, erweitert.
Nach Therapiegebiet
Übertragbare Krankheiten bleiben aufgrund von Malaria, HIV und TB im kamerunischen Gesundheitsmarkt eine Priorität. Nicht übertragbare Krankheiten verzeichnen eine steigende Nachfrage nach Herz- und Diabetesversorgung. Programme für Mütter- und Kindergesundheit unterstützen landesweite Interventionen. Infektionskrankheiten belasten weiterhin Ressourcen in Grenz- und konfliktanfälligen Gebieten. Andere umfassen psychische Gesundheit und seltene Erkrankungen.
Nach Vertriebskanal
Direktverkäufe an Krankenhäuser bleiben für den Masseneinkauf entscheidend. Distributoren und Importeure verwalten die meisten internationalen Lieferketten. Einzelhandelsapotheken expandieren in Städten und Stadtzentren. Andere umfassen mobile Verkäufer und humanitäre Lieferkanäle.
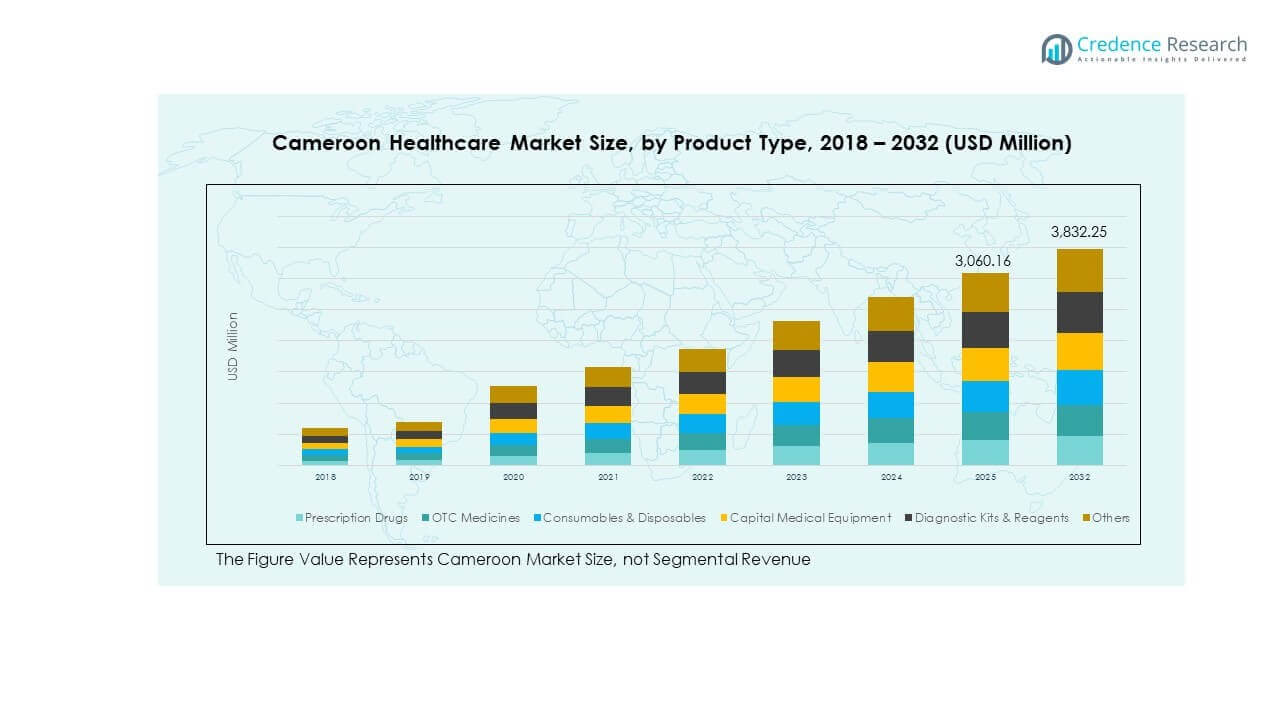
Segmentierung
Nach Gesundheitssegment
- Pharmazeutika
- Medizinische Geräte & Ausrüstung
- Diagnostik (IVD & Bildgebung)
- Gesundheitsdienste (Krankenhäuser, Kliniken, Labore)
- Digitale Gesundheit & Telemedizin
- Andere
Nach Produkttyp
- Verschreibungspflichtige Medikamente
- OTC-Medikamente
- Verbrauchsmaterialien & Einwegartikel
- Kapitalmedizinische Ausrüstung
- Diagnostik-Kits & Reagenzien
- Andere
Nach Endverbraucher
- Öffentliche Krankenhäuser
- Private Krankenhäuser
- Kliniken & Primäre Gesundheitszentren
- Diagnoselabore
- Andere
Nach Therapiegebiet
- Übertragbare Krankheiten (HIV, Malaria, TB)
- Nicht übertragbare Krankheiten (Herz-Kreislauf, Diabetes, Onkologie)
- Mütter- & Kindergesundheit
- Infektionskrankheiten
- Andere
Nach Vertriebskanal
- Direktverkauf an Krankenhäuser
- Vertriebshändler & Importeure
- Einzelhandelsapotheken
- Andere
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse
Die Zentralregion, Heimat von Yaoundé, hält mit etwa 32% den größten Anteil am Gesundheitsmarkt Kameruns. Sie profitiert von einem dichten Netzwerk tertiärer Krankenhäuser, Lehranstalten und Fachkliniken. Regierungsministerien und wichtige öffentliche Gesundheitsinitiativen operieren von dieser Region aus, was sie zu einem zentralen Knotenpunkt für Politik und Programmausführung macht. Private Krankenhäuser und Diagnosezentren expandieren, um einer wachsenden städtischen Bevölkerung zu dienen. Die Präsenz von Pharmahändlern und Ausbildungszentren unterstützt die Servicequalität. Die Zentralregion zieht weiterhin Investitionen sowohl von internationalen Geldgebern als auch von privaten Betreibern an.
Die Littoral-Region, verankert durch Douala, macht etwa 27% des Marktes aus. Sie ist das wichtigste Wirtschaftszentrum des Landes mit starker privater Beteiligung an der Gesundheitsversorgung. Die Region beherbergt eine Vielzahl von Kliniken, Unternehmenskrankenhäusern und Anbietern von medizinischen Geräten. Der Zugang zum Hafen macht sie zu einem wichtigen Eingangspunkt für importierte Arzneimittel und Geräte. Bevölkerungsdichte und industrielles Wachstum sorgen für eine hohe Nachfrage nach Arbeitsgesundheitsdiensten und Notfallversorgung. Die Littoral-Region führt auch die Expansion von Einzelhandelsapotheken und ambulanten Diagnosen an.
Die West-, Nordwest-, Südwest- und Nordregionen machen zusammen die verbleibenden 41% des Gesundheitsmarktes Kameruns aus. Die Westregion zeigt wachsendes Potenzial aufgrund steigender Investitionen in Kliniken und Diagnoselabore. Die Südwest- und Nordwestregionen stehen vor betrieblichen Störungen aufgrund sozio-politischer Spannungen, aber mobile Kliniken und Geberprogramme funktionieren weiterhin. Die nördlichen Regionen sind unterversorgt, mit begrenztem Zugang zu Krankenhäusern und grundlegender Versorgung. Mobile Gesundheitseinheiten und Telemedizin-Pilotprojekte zielen darauf ab, Versorgungslücken in diesen Zonen zu verringern. Von Gebern finanzierte Programme für Müttergesundheit und Krankheitskontrolle unterstützen die Reichweite in diesen Gebieten.
Analyse der Hauptakteure
Wettbewerbsanalyse
Der Gesundheitsmarkt in Kamerun zeichnet sich durch eine Mischung aus öffentlichen Institutionen, lokalen privaten Anbietern und internationalen Gesundheitsakteuren aus. Öffentliche Krankenhäuser dominieren die wesentlichen Dienstleistungen in städtischen und ländlichen Gebieten, unterstützt durch Programme des Gesundheitsministeriums. Lokale Unternehmen wie Cinpharm und CBC Health Services spielen eine wichtige Rolle in der pharmazeutischen Produktion und der Bereitstellung privater Pflege. Anbieter von Diagnosediensten und Einzelhandelsapothekenketten erweitern ihre städtische Präsenz. Private Krankenhäuser wie Polyclinique Idimed und Centre Médical la Cathédrale konzentrieren sich auf Spezialpflege und Diagnostik. Multinationale Pharmaunternehmen wie Sanofi und Novartis sind durch Distributoren, insbesondere in der Behandlung von Infektionskrankheiten, präsent. Lieferanten von medizinischen Geräten operieren hauptsächlich über lokale Importeure mit Sitz in Douala und Yaoundé. NGOs und internationale Gesundheitsorganisationen wie MSF und WHO beeinflussen die Bereitstellung präventiver Gesundheitsleistungen in unterversorgten Regionen. Der Markt verzeichnet zunehmende Partnerschaften zwischen lokalen Anbietern und globalen Gerätefirmen zur Erweiterung der Diagnose- und Bildgebungsfähigkeiten. Der Wettbewerb konzentriert sich auf Preisgestaltung, Verfügbarkeit von Dienstleistungen und regionale Abdeckung.
Aktuelle Entwicklungen
- Im Dezember 2025 unterzeichneten Kamerun und die Vereinigten Staaten ein fünfjähriges Globales Gesundheits-Memorandum of Understanding zur Stärkung des nationalen Gesundheitssystems, mit Schwerpunkt auf dem Zugang zu wesentlichen Dienstleistungen, der Kapazität der Arbeitskräfte und dem HIV-Management im Rahmen der America First Global Health Strategy.
- Im Dezember 2025 erweiterte Allianz Partners sein Allianz Health & Benefits Network in Partnerschaft mit SanlamAllianz und schuf ein integriertes Netzwerk für Mitarbeitergesundheitsleistungen, das Kamerun zu seinen aktuellen Märkten zählt.
- Im September 2025 ging UbiPharm Kamerun eine Partnerschaft mit der PharmaExpo 2025 ein, einer großen pharmazeutischen Ausstellung in Douala, die Hersteller, Distributoren und Gesundheitsfachleute zusammenbrachte. Dieses Engagement förderte die Zusammenarbeit zwischen den Akteuren in der pharmazeutischen Lieferkette Kameruns und zeigte das Engagement des Unternehmens, den Zugang zu Gesundheitslösungen zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gesundheitssegment, Produkttyp, Endbenutzer, Therapiegebiet und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die öffentlichen Gesundheitsausgaben werden steigen, um Infrastrukturverbesserungen und universelle Gesundheitsversorgung zu unterstützen.
- Private Investitionen in Diagnoselabors, Fachkliniken und Apothekenketten werden in städtischen Gebieten zunehmen.
- Das Wachstum der lokalen pharmazeutischen Produktion wird die Importabhängigkeit verringern und die Verfügbarkeit von Medikamenten verbessern.
- Telemedizin und mobile Gesundheitsplattformen werden in ländlichen Gebieten ausgeweitet, um Zugangslücken zu schließen.
- Steigende Fälle von lebensstilbedingten Krankheiten werden die Nachfrage nach chronischer Pflege und spezialisierten Dienstleistungen erhöhen.
- Programme für Mütter- und Kindergesundheit werden erweiterte Unterstützung von Spendern erhalten, um die Sterblichkeitsraten zu senken.
- Die Einführung von Krankenversicherungen wird in formellen und informellen Sektoren zunehmen und die Patientenabdeckung erweitern.
- Einzelhandelsapotheken und Diagnosenetzwerke werden sich über Douala und Yaoundé hinaus in Sekundärstädte ausdehnen.
- Neue öffentlich-private Partnerschaften werden entstehen, um mittelgroße Krankenhäuser und Pflegezentren zu bauen und zu betreiben.
- Die Digitalisierung von Krankenhausabläufen und Gesundheitsakten wird die Patientenverfolgung und klinische Effizienz verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das Gesundheitswesen in Kamerun und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Gesundheitsmarkt Kameruns voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Gesundheitsmarktes in Kamerun hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Gesundheitsmarktes in Kamerun antreiben?
Wer sind die führenden Unternehmen im Gesundheitsmarkt Kameruns?
Welche Region hatte 2024 den größten Anteil am Gesundheitsmarkt Kameruns?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kameruner Gesundheitsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kameruner Gesundheitsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,908.06 million → 2032: USD 3,832.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kameruner Gesundheitsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kameruner Gesundheitsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kameruner Gesundheitsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kameruner Gesundheitsmarkt Market Drivers
- 3.3 Kameruner Gesundheitsmarkt Market Restraints & Challenges
- 3.4 Kameruner Gesundheitsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kameruner Gesundheitsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kameruner Gesundheitsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kameruner Gesundheitsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kameruner Gesundheitsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kameruner Gesundheitsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kameruner Gesundheitsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kameruner Gesundheitsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kameruner Gesundheitsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kameruner Gesundheitsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kameruner Gesundheitsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kameruner Gesundheitsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kameruner Gesundheitsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kameruner Gesundheitsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kameruner Gesundheitsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kameruner Gesundheitsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kameruner Gesundheitsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kameruner Gesundheitsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kameruner Gesundheitsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kameruner Gesundheitsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
