
Überblick über den Käsemarkt:
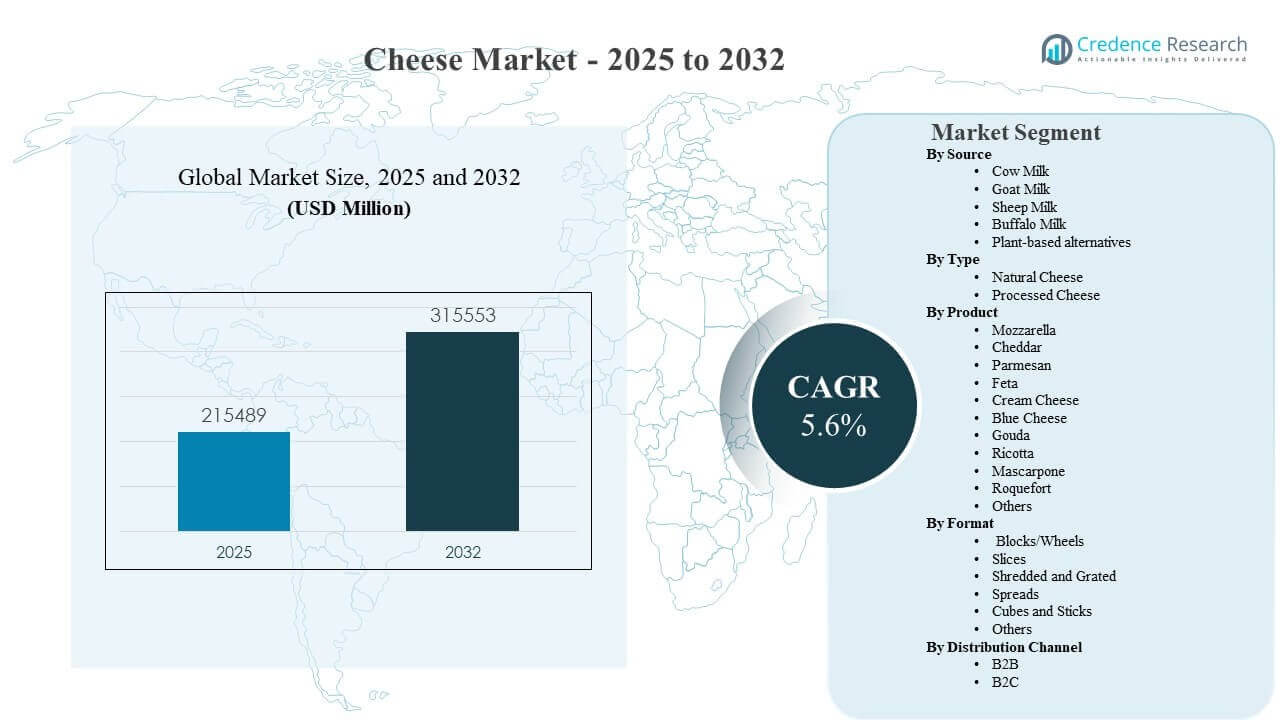
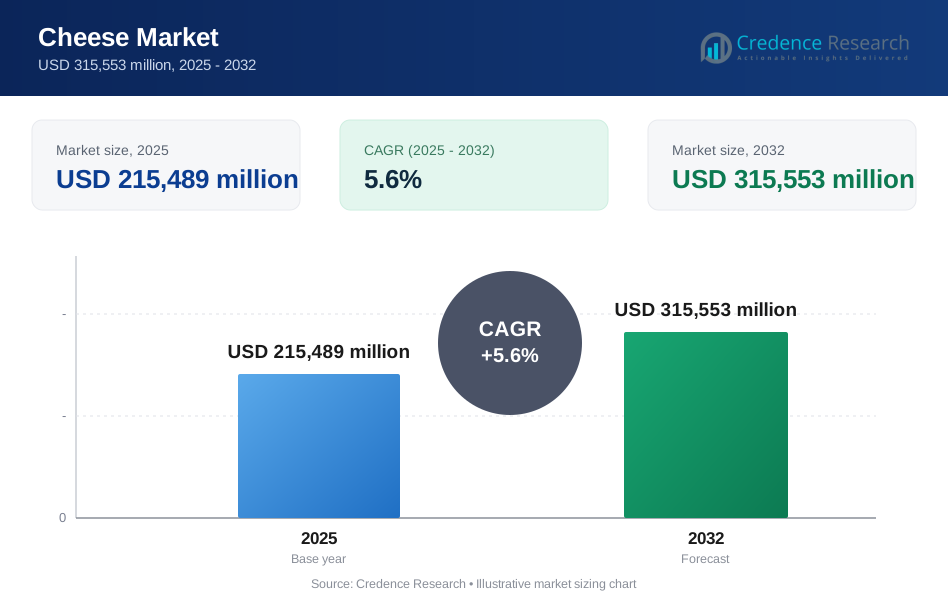
Die globale Marktgröße für Käse wurde 2025 auf 215.489 Millionen USD geschätzt und soll bis 2032 315.553 Millionen USD erreichen, was einem CAGR von 5,6 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch die stetige Expansion des Haushaltskonsums und der Nachfrage im Gastronomiebereich unterstützt, wo Käse ein häufig verwendeter Bestandteil bei schnellen Mahlzeiten, Snacks und Essensgelegenheiten bleibt. Der Käsemarkt profitiert auch von einer breiteren Verfügbarkeit praktischer Formate und einer größeren Produktauswahl über moderne Einzelhandels- und E-Commerce-Kanäle.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Käsemarktgröße 2025 | 215.489 Millionen USD |
| Käsemarkt, CAGR | 5,6% |
| Käsemarktgröße 2032 | 315.553 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Käsemarkt soll im Zeitraum 2025–2032 mit einem CAGR von 5,6 % wachsen und von 215.489 Millionen USD (2025) auf 315.553 Millionen USD (2032) steigen.
- Europa machte 2025 38,9 % des weltweiten Umsatzes auf dem Käsemarkt aus, was die reife Verbrauchsbasis und das diversifizierte Produktangebot der Region widerspiegelt.
- Kuhmilch machte 2025 mit 51,6 % den größten Anteil aus, unterstützt durch Größenvorteile in der Milchversorgung, Verarbeitungskapazität und der Vorliebe der Mainstream-Verbraucher.
- Naturkäse machte 2025 mit 70,8 % den größten Anteil aus, was auf eine anhaltende Premium- und Authentizitätspositionierung im Vergleich zu stärker verarbeiteten Alternativen hinweist.
- Asien-Pazifik ist die am schnellsten wachsende Region mit 19,6 %, unterstützt durch den expandierenden modernen Einzelhandel, die zunehmende Akzeptanz westlicher Küchen und das Wachstum im Gastronomiebereich.
Segmentanalyse
Der Käsemarkt zeigt eine klare Nachfrageverteilung zwischen alltäglichen Grundnahrungsmitteln und Premium- oder Spezialangeboten, wobei der Konsum durch Bequemlichkeit, Geschmack, Vielseitigkeit beim Kochen und starke Integration in Gastronomiemenüs getrieben wird. Der Mix von 2025 spiegelt eine breite Abhängigkeit von konventionellen Milcheingängen wider, wobei Kuhmilch die dominierende Basis bleibt, da die großflächige Produktion eine konstante Verfügbarkeit und Preisgestaltung unterstützt. Der Käsemarkt profitiert auch von einer zunehmenden Formatvielfalt, bei der Blöcke, Scheiben, Streifen und Aufstriche mit verschiedenen Nutzungssituationen wie Kochen, Sandwiches, Snacks und fertig zubereiteten Mahlzeiten übereinstimmen.
Das Kaufverhalten der Verbraucher bevorzugt zunehmend verpackungen, die auf Bequemlichkeit ausgerichtet sind, sowie vorhersehbare funktionale Leistungen wie Schmelzbarkeit, Reibbarkeit, Portionierung und Haltbarkeit. In entwickelten Märkten wird der Käsemarkt durch starke Einzelhandelsvermarktung und eine breite SKU-Vielfalt unterstützt, was zu wiederholten Käufen und Markenwechseln innerhalb vertrauter Stile ermutigt. Gleichzeitig setzt sich die Premiumisierung durch gereifte und Spezialkäse fort, während pflanzliche Alternativen ein Innovationsbereich bleiben, der mit Ernährungspräferenzen, Laktosevermeidung und ethischen Überlegungen verbunden ist.
Nach Quellen-Einblicken
Kuhmilch machte den größten Anteil von 51,6% im Jahr 2025 aus. Die Dominanz der Kuhmilch wird durch groß angelegte Beschaffungsnetzwerke, etablierte Verarbeitungsinfrastruktur und breite Standardisierung in der industriellen und handwerklichen Produktion unterstützt. Kuhmilch-Käsesorten passen auch zu einer breiten Palette kulinarischer Anwendungen, was die Haushaltsdurchdringung sowie das Volumen im Gastronomiebereich unterstützt. Ziegenmilch- und Schafmilchvarianten werden typischerweise als Spezial- oder Premiumprodukte positioniert, was das Wertwachstum unterstützt, auch wenn die Volumina kleiner bleiben. Pflanzliche Alternativen entwickeln sich weiterhin durch Verbesserungen in Schmelz-, Dehn- und Texturformulierung, was die Akzeptanz in ausgewählten Verbrauchersegmenten stärkt.
Nach Typ-Einblicken
Naturkäse machte den größten Anteil von 70,8% im Jahr 2025 aus. Die Führungsrolle von Naturkäse spiegelt die starke Verbraucherpräferenz für authentischen Geschmack, traditionsgebundene Sorten und wahrgenommene Qualitätsmerkmale wider, die mit Reifung und einfacher Zutatenliste verbunden sind. Naturkäse profitiert auch von einer breiten Anwendungsabdeckung, die Kochen, Snacken und Tischgebrauch umfasst, was ein konsistentes Nachfüllverhalten unterstützt. Schmelzkäse spielt weiterhin eine wichtige Rolle in den Bequemlichkeits- und Gastronomiekanälen aufgrund einheitlicher Leistung, Portionsformate und Eignung für schnelle Mahlzeiten. Der Käsemarkt behält daher eine zweistufige Struktur bei, in der Naturkäse den Wert verankert und Schmelzkäse hochfrequente Bequemlichkeitsanwendungen unterstützt.
Nach Produkteinblicken
Die Leistung auf Produktebene im Käsemarkt wird durch Menüexposition, Haushaltsvertrautheit und Nutzungsintensität bei Alltagsmahlzeiten geprägt. Mozzarella und Cheddar profitieren typischerweise von einer starken Verbindung zu Pizza, Burgern, Sandwiches und Kochanwendungen, was hohe Basisvolumina im Einzelhandel und Gastronomiebereich aufrechterhält. Hartkäse wie Parmesan unterstützen den wiederholten Kauf durch Koch- und Verwendungsanwendungen, unterstützt durch längere Haltbarkeit und starke Geschmacksintensität. Frische und streichfähige Käse wie Frischkäse, Ricotta und Mascarpone erweitern die Nutzung bei Frühstück, Backen und Snackgelegenheiten und verbessern den Warenkorb-Mix. Spezialkäse wie Blauschimmelkäse und Roquefort bleiben wichtig für die Premiumisierung und differenzierte Geschmacksprofile in ausgereiften Einzelhandelsumgebungen.
Nach Formateinblicken
Blöcke/Räder machten den größten Anteil von 25,9% im Jahr 2025 aus. Blöcke und Räder bleiben ein zentrales Format für Haushalte und Gastronomie, da sie eine flexible Portionierung für Koch-, Reibe- und Schneidebedürfnisse unterstützen. Scheiben gewinnen an Bedeutung, wo Bequemlichkeit und Portionskontrolle Priorität haben, insbesondere für Sandwiches, Burger und fertig zusammenstellbare Mahlzeiten. Geriebene und geraspelte Formate expandieren weiterhin mit den Anforderungen an das Kochen zu Hause und die Zeitersparnis, was die Nutzungshäufigkeit für Pizzen, Pasta und Aufläufe verbessert. Aufstriche und Snackformate wie Würfel und Sticks stärken zusätzliche Gelegenheiten und unterstützen eine breitere Tageszeitdurchdringung.
Nach Vertriebskanal-Einblicken
B2C machte den größten Anteil von 60,7% im Jahr 2025 aus. Die B2C-Führung spiegelt eine starke Durchdringung von verpacktem Käse in Supermärkten, Hypermärkten und Convenience-Einzelhandel wider, wo die Sortimentsbreite häufige Käufe antreibt. Online-Lebensmittelhandel unterstützt ebenfalls die Expansion, indem er den Zugang zu Spezialitäten und Premium-SKUs verbessert und die Kategorieforschung stärkt. Fachgeschäfte bleiben wichtig für die Positionierung von Premium- und Importkäse, insbesondere in reifen Märkten mit hoher kulinarischer Beteiligung. Die B2B-Nachfrage bleibt strukturell bedeutend durch Restaurants, QSR-Ketten und Lebensmittelverarbeiter, die einen stabilen Volumendurchsatz unterstützen, selbst wenn sich Haushaltsmuster ändern.
Treiber des Käsemarktes
Erweiterung des Konsums im Gastronomiebereich und der Menüintegration
Die Nachfrage im Gastronomiebereich ist ein wesentlicher struktureller Treiber für den Käsemarkt, da Käse in schnelllebigen Menükategorien wie Pizza, Burger, Sandwiches, Pasta und Backwaren eingebettet ist. Eine konsistente Menüpräsenz unterstützt vorhersehbare Beschaffungsmuster in QSR und Casual Dining. Standardisierte Käseformate verbessern den Küchenablauf und reduzieren die Zubereitungszeit, was die betriebliche Einführung unterstützt. Produktinnovationen in Scheiben, Raspeln und Mischungen unterstützen ebenfalls die Portionskontrolle und Leistungskonsistenz. Diese Faktoren tragen gemeinsam zur Aufrechterhaltung der Grundnachfrage über Konjunkturzyklen hinweg bei.
Verfügbarkeit im Einzelhandel, Merchandising und Formatbequemlichkeit
Die Expansion des modernen Einzelhandels unterstützt den Käsemarkt durch eine breitere Regalpräsenz, stärkere Kühlkettenausführung und verbesserten Zugang der Verbraucher zu diversifizierten Produktportfolios. Bequemlichkeitsorientierte Formate wie Scheiben, geriebener Käse, Aufstriche und Snackpacks verbessern die Nutzungshäufigkeit und unterstützen zusätzliche Kaufgelegenheiten. Verbesserungen in der Verpackung, die die Haltbarkeit verlängern und die Qualität erhalten, reduzieren Abfall und erhöhen das Verbrauchervertrauen in das Lagerverhalten. Multipack-Angebote und differenzierte Packungsgrößen erweitern ebenfalls die Erreichbarkeit über verschiedene Haushaltstypen hinweg. Diese Dynamiken verbessern die Kategoriedurchdringung und Wiederkaufraten.
Premiumisierung und Spezialpositionierung in reifen Märkten
Premiumisierung unterstützt das Wertwachstum durch gereifte Käsesorten, geschützte Ursprungsstile, handwerkliche Positionierung und geschmacksorientierte Vielfalt. Reife Verbraucher steigen oft auf Spezialprodukte um, um zu unterhalten, zu schenken und kulinarische Experimente zu machen, was die Mixvorteile stärkt. Premium-Eigenmarkenangebote und erweiterte Spezialitätenabteilungen erhöhen die Zugänglichkeit zu höherpreisigen Kategorien. Die Kultur der Lebensmittelpaarung und Kochinhalte über digitale Kanäle verstärken ebenfalls die Premium-Entdeckung. Diese Faktoren tragen zu höheren Einnahmen pro Einheit bei, selbst wenn das Volumenwachstum moderat ist.
Produktinnovation in den Bereichen Gesundheit, Funktionalität und Alternativen
Der Käsemarkt profitiert von Innovationen, die darauf abzielen, das Nährwertprofil, die funktionale Leistung und die diätetische Inklusivität zu verbessern. Reduzierter Laktosegehalt, proteinbetonte Positionierung und kontrollierte Portionsformate unterstützen breitere Verbrauchersegmente. Pflanzliche Alternativen bleiben ein Innovationsweg, der auf Laktosevermeidung und ethische Präferenzen abzielt, mit Fokus auf verbesserte Schmelzbarkeit und Textur. Gemischte Milchprodukte und angereicherte Varianten können ebenfalls die Akzeptanz erhöhen, wenn Gesundheitsaspekte Kaufentscheidungen beeinflussen. Innovationsgetriebene Differenzierung unterstützt die Sichtbarkeit im Regal und die Wettbewerbsfähigkeit der Marke.
Herausforderungen des Käsemarktes
Der Käsemarkt ist empfindlich gegenüber den Kosten für Milcheingänge, einschließlich der Volatilität der Milchpreise und der energieintensiven Verarbeitungsanforderungen. Kostendruck kann die Margen verringern, insbesondere für Hersteller, die in preisorientierten Einzelhandelssegmenten konkurrieren. Regulatorische Anforderungen und die Einhaltung von Kennzeichnungsvorschriften können ebenfalls die Notwendigkeit der Produktreformulierung beeinflussen und die betriebliche Komplexität erhöhen. Darüber hinaus erhöht die Abhängigkeit von der Kühlkette die Logistikkosten und kann die Verteilung in weniger entwickelten Einzelhandelsumgebungen einschränken.
- Zum Beispiel erklärte Arla Foods, dass es jetzt alle seine europäischen Standorte mit 100 % erneuerbarer Elektrizität betreibt, die 46 Standorte in sieben Ländern abdeckt, und stellte fest, dass etwa 93 % seines gesamten Stromverbrauchs in Europa liegen, eine Energie-Beschaffungsumstellung, die die Exposition gegenüber Strompreisvolatilität in den Verarbeitungsbetrieben reduziert.
Der Wettbewerb im Käsemarkt bleibt intensiv aufgrund der breiten Markenverfügbarkeit und der starken Beteiligung von Eigenmarken in vielen Regionen. Einschränkungen des Regalplatzes und hohe Werbeaktivitäten können die Kosten für die Kundengewinnung erhöhen und die Markentreue verringern. Veränderungen in den Verbraucherpräferenzen hin zu leichteren Essgewohnheiten können auch die Nachfrage nach bestimmten fettreichen Sorten ohne Innovation in der Portionierung oder Positionierung abschwächen. Pflanzliche Alternativen schaffen zusätzlichen Wettbewerb für bestimmte Verwendungsanlässe, insbesondere in städtischen und jüngeren Verbrauchergruppen.
Trends und Chancen im Käsemarkt
Der konsumorientierte Konsum wird durch Scheiben, geriebene Formate, Snackpacks und Aufstriche gestärkt, die schnelle Mahlzeiten und unterwegs Essen unterstützen. Der Käsemarkt sieht auch eine wachsende Relevanz von Online-Lebensmitteln und Direktvertrieb an Verbraucher für Premium- und Spezialsorten. Premium- und handwerkliche Stile profitieren von kulinarischer Erkundung, Essenskultur und höherer Zahlungsbereitschaft für Geschmacksdifferenzierung. Hersteller, die Formatinnovationen und Verpackungsfunktionen optimieren, können den Mix stärken und die Margen schützen.
- Zum Beispiel verwendet Sargento's Shareables Snack-Tray-Format ein wiederverschließbares Tablett, das zwei Käsesorten mit portionierten Inklusionen kombiniert (z. B. Packungen mit 16 Crackern plus insgesamt 16 Käsescheiben 8 Cheddar und 8 Colby-Jack), entworfen zum Teilen und zur Frischeerhaltung bei Verzehranlässen.
Der asiatisch-pazifische Raum stellt eine große Chance dar, da das schnellere Konsumwachstum durch den Ausbau des modernen Einzelhandels, die Entwicklung des Gastgewerbes und die Übernahme westlicher Küche unterstützt wird. Die grenzüberschreitende Nachfrage nach Spezialkäse steigt ebenfalls, wo sich die Kühlkette verbessert und die Importverfügbarkeit erweitert. Pflanzliche Alternativen bieten eine weitere Chance, die mit diätetischer Inklusivität verbunden ist, wobei Leistungsverbesserungen den Wiederkauf steigern können. Strategische Kapazitätsinvestitionen, Lokalisierung der Produktion und gezielte Markenpositionierung können die Marktanteilsgewinne in wachstumsstarken Nachfragekorridoren beschleunigen.
Regionale Einblicke
Nordamerika
Nordamerika machte 26,7 % des weltweiten Umsatzes auf dem Käsemarkt im Jahr 2025 aus. Der regionale Käsemarkt wird durch eine starke Haushaltsdurchdringung, eine hohe Nutzungsfrequenz in alltäglichen Mahlzeiten und eine anhaltende Nachfrage im Gastronomiesektor, insbesondere in Schnellrestaurants und der zwanglosen Gastronomie, unterstützt. Einzelhandelskanäle bieten eine breite Produktverfügbarkeit in gängigen und spezialisierten Stilen, was eine konstante Nachfrage unterstützt. Formatorientierte Bequemlichkeit wie Scheiben und Raspeln fördert schnelles Essverhalten und Kategorienstabilität. Produktinnovationen und starker Markenwettbewerb verstärken die Sortimentserweiterung und die Werbeintensität.
Europa
Europa machte 38,9 % des weltweiten Umsatzes auf dem Käsemarkt im Jahr 2025 aus. Der regionale Käsemarkt profitiert von tief verwurzelten Konsumgewohnheiten, einer starken traditionell verknüpften Vielfalt und ausgereiften Vertriebsstrukturen, die sowohl Alltags- als auch Premiumprodukte unterstützen. Spezial- und herkunftsbezogene Positionierungen fördern die Premiumisierung, mit einer breiten Vielfalt an Hart-, Weich-, Frisch- und Blauschimmelkäse. Esskultur und kulinarische Nutzung halten die Nachfrage in Haushalten und im Gastronomiesektor breit gefächert. Die Wettbewerbsintensität bleibt hoch aufgrund starker regionaler Marken, der Durchdringung von Eigenmarken und eines gut entwickelten spezialisierten Einzelhandels.
Asien-Pazifik
Asien-Pazifik machte 19,6 % des weltweiten Umsatzes auf dem Käsemarkt im Jahr 2025 aus. Das Wachstum wird durch die Expansion des modernen Einzelhandels, die zunehmende Akzeptanz westlicher Küche und die Skalierung des Gastronomiesektors in städtischen Zentren unterstützt. Die Nachfrage wird auch durch den steigenden Konsum der Mittelschicht und die breitere Verfügbarkeit von verpackten Käseformaten unterstützt. Hersteller priorisieren lokalisierte Produktangebote, die Stärkung der Kühlkette und Kanalpartnerschaften, um die Reichweite zu verbessern. Bequeme Formate und auf den Gastronomiesektor ausgerichtete Angebote führen typischerweise die frühe Akzeptanz in vielen Märkten im Asien-Pazifik-Raum an.
Lateinamerika
Lateinamerika machte 7,4 % des weltweiten Umsatzes auf dem Käsemarkt im Jahr 2025 aus. Der regionale Käsemarkt wird durch stabile Haushaltskonsumgewohnheiten und die Expansion des modernen Einzelhandels in großen städtischen Gebieten unterstützt. Die Preissensibilität kann in Teilen Lateinamerikas höher sein, was die Mischung in Richtung preisgünstiger Angebote und gängiger Sorten beeinflusst. Die Nachfrage im Gastronomiesektor unterstützt konstante Volumen, wo Schnellrestaurants und zwanglose Gastronomie expandieren. Lokale Produktionskapazitäten und Vertriebsabdeckung prägen die Wettbewerbspositionierung in den einzelnen Ländern.
Naher Osten & Afrika
Naher Osten & Afrika machten 7,4 % des weltweiten Umsatzes auf dem Käsemarkt im Jahr 2025 aus. Der regionale Käsemarkt profitiert vom Wachstum des modernen Einzelhandels, der steigenden Nachfrage nach verpackten Milchprodukten und der Expansion des Gastronomiesektors in großen Städten. Das Produktangebot umfasst oft eine starke Nachfrage nach Aufstrichen und portionierten Formaten, die mit konsumorientierter Bequemlichkeit übereinstimmen. Die Entwicklung der Kühlkette und die Verfügbarkeit von Importen beeinflussen die Kategorietiefe und die Premiumdurchdringung. Hersteller, die lokale Vertriebspartnerschaften stärken und die Packungserschwinglichkeit optimieren, können die adressierbare Nachfrage verbessern.
Wettbewerbslandschaft
Der Käsemarkt ist durch starken Wettbewerb zwischen multinationalen Molkereigruppen, Genossenschaften und großen regionalen Herstellern gekennzeichnet, wobei die Differenzierung durch Markenportfolios, Produktqualität, Formatinnovationen und Kanalabdeckung geprägt ist. Wettbewerbsstrategien umfassen häufig die Erweiterung von wertschöpfenden Formaten wie Scheiben, Raspeln, Snackpackungen und Aufstrichen sowie die Diversifizierung des Portfolios in natürlichen und verarbeiteten Kategorien. Partnerschaften im Foodservice bleiben wichtig für den Durchsatz in großen Mengen, während Einzelhandelsaktionen und die Teilnahme an Eigenmarken den Preiskampf aufrechterhalten. Größenvorteile bei der Milchbeschaffung und Verarbeitungskapazität unterstützen eine konsistente Versorgung und Kostenmanagement.
Groupe Lactalis konkurriert durch umfassende Molkereiskala, diversifizierte Markenwerte und Kategorienbreite, die sowohl Mainstream- als auch Premium-Käsesegmente unterstützt. Groupe Lactalis legt weiterhin Wert auf wertschöpfende Einzelhandelsangebote und markenorientierte Differenzierung, die einen margenstärkeren Mix in den Kernkategorien unterstützt. Groupe Lactalis profitiert auch von einer Vertriebsreichweite, die nationale und überregionale Ausführung im Einzelhandel und Foodservice unterstützt. Die Breite des Portfolios unterstützt die Widerstandsfähigkeit über Verbrauchszyklen hinweg, indem alltägliche Grundnahrungsmittel mit Premium- und Spezialangeboten ausgeglichen werden.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Groupe Lactalis
- Arla Foods amba
- Fonterra Co-operative Group Limited
- Saputo Inc.
- The Bel Group
- The Kraft Heinz Company
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- Savencia SA
- Glanbia plc
- Schreiber Foods Inc.
- Land O’Lakes, Inc.
- Gujarat Cooperative Milk Marketing Federation Ltd. (Amul)
- Meiji Holdings Co., Ltd.
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2026 gab Tropical Cheese die Übernahme von Cibao Meat Products bekannt, ein Geschäft, das laut Unternehmen seine Plattform für gekühlte hispanische Lebensmittel erweitern würde; Tropical Cheese wurde in der Ankündigung als führender Produzent von hispanischen Milchprodukten und als Kategorie-Führer bei hispanischen Käsesorten im Osten der USA beschrieben.
- Im August 2025 gab Dairy Farmers of America (DFA) die Übernahme von W&W Dairy in Monroe, Wisconsin, bekannt, wodurch die lizenzierten Marken und die Produktionsstätte des Unternehmens, die hispanische Käseprodukte wie Queso Fresco, Cotija, Queso Blanco, Quesadilla, Panela und Para Freir herstellt, hinzukommen.
- Im Juni 2025 gab Sartori Cheese bekannt, dass es die Rumiano Cheese Company übernommen hat, wobei das Unternehmen erklärte, die Transaktion unterstütze seine Wachstumspläne und erweitere seine Position im Bereich Bio-Käse und Butter.
- Im März 2025 brachte Sargento Sargento Natural American Cheese, Sargento Seasoned Shredded Cheese und Sargento Shareables Snack-Trays auf den Markt und hob gleichzeitig die Zusammenarbeit mit McCormick & Co. und Mondelez International als Teil der Markteinführung hervor.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 215,489 Millionen |
| Umsatzprognose im Jahr 2032 | USD 315,553 Millionen |
| Wachstumsrate (CAGR) | 5,6% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Quelle: Kuhmilch, Ziegenmilch, Schafmilch, Büffelmilch, Pflanzliche Alternativen; Nach Typ: Naturkäse, Schmelzkäse; Nach Produkt: Mozzarella, Cheddar, Parmesan, Feta, Frischkäse, Blauschimmelkäse, Gouda, Ricotta, Mascarpone, Roquefort, Andere; Nach Format: Blöcke/Räder, Scheiben, Gerieben und Gehobelt, Aufstriche, Würfel und Sticks, Andere; Nach Vertriebskanal: B2B, B2C (Supermärkte/Hypermärkte, Fachgeschäfte, Convenience Stores, Online, Sonstiger Offline-Einzelhandel) |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Groupe Lactalis, Arla Foods amba, Fonterra Co-operative Group Limited, Saputo Inc., The Bel Group, The Kraft Heinz Company, Royal FrieslandCampina N.V., Dairy Farmers of America, Inc., Savencia SA, Glanbia plc, Schreiber Foods Inc., Land O’Lakes, Inc., Gujarat Cooperative Milk Marketing Federation Ltd. (Amul), Meiji Holdings Co., Ltd. |
| Anzahl der Seiten | 343 |
Segmentierung
Nach Quelle
- Kuhmilch
- Ziegenmilch
- Schafmilch
- Büffelmilch
- Pflanzliche Alternativen
Nach Typ
- Natürlicher Käse
- Verarbeiteter Käse
Nach Produkt
- Mozzarella
- Cheddar
- Parmesan
- Feta
- Frischkäse
- Blauschimmelkäse
- Gouda
- Ricotta
- Mascarpone
- Roquefort
- Andere
Nach Format
- Blöcke/Räder
- Scheiben
- Gerieben und Gehobelt
- Aufstriche
- Würfel und Sticks
- Andere
Nach Vertriebskanal
- B2B
- B2C
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Convenience Stores
- Online
- Sonstiger Offline-Handel
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Größe und die prognostizierte Größe des Käsemarktes?
Wie hoch ist die Wachstumsrate des Käsemarktes?
Welches Segment ist das größte im Käsemarkt?
Was sind die wichtigsten Wachstumsfaktoren für den Käsemarkt?
Wer sind die führenden Unternehmen im Käsemarkt?
Welche Region führt den Käsemarkt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Käsemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Käsemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 215,489 million → 2032: USD 315,553 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Käsemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Käsemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Käsemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Käsemarkt Market Drivers
- 3.3 Käsemarkt Market Restraints & Challenges
- 3.4 Käsemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Käsemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Käsemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Käsemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Käsemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Käsemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Käsemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Käsemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Käsemarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Käsemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Käsemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Käsemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Käsemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Käsemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Käsemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Käsemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Käsemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Käsemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Käsemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Käsemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
