
Marktübersicht für kalorienarme RTD-Getränke:
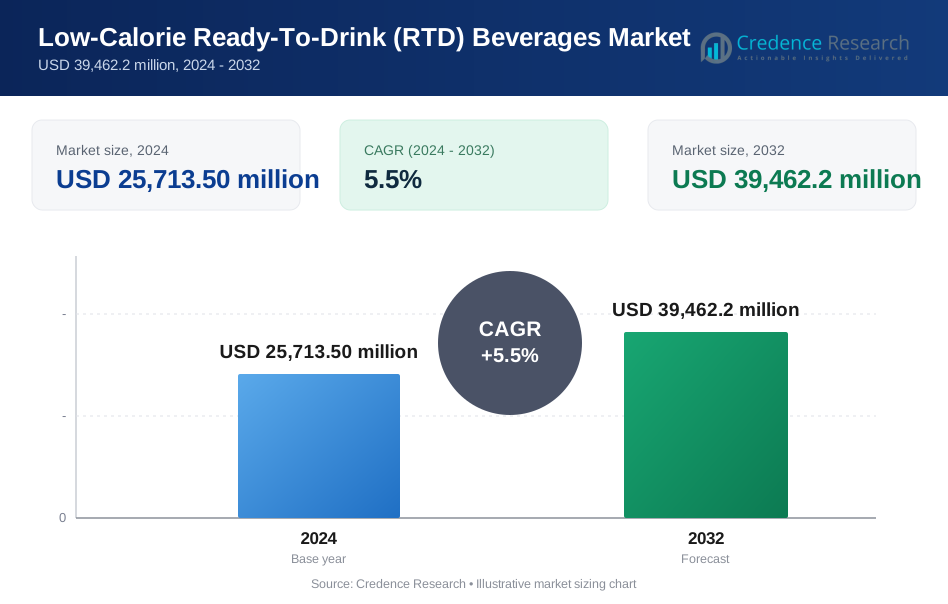
Die Marktgröße für kalorienarme RTD-Getränke wurde im Jahr 2024 auf 25.713,50 Millionen USD geschätzt und soll bis 2032 auf 39.462,2 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kalorienarme RTD-Getränke 2024 | USD 25.713,50 Millionen |
| Markt für Viehzuchtgeräte, CAGR | 5,5 % |
| Marktgröße für Viehzuchtgeräte 2032 | USD 39.462,2 Millionen |
Einblicke in den Markt für kalorienarme RTD-Getränke
- Das Marktwachstum wird durch das steigende Gesundheitsbewusstsein und die Präferenz für Zuckerreduktion angetrieben, wobei kohlensäurehaltige Getränke mit einem Anteil von 41,6 % im Jahr 2024 nach Produkttyp führend sind, gefolgt von nicht-kohlensäurehaltigen Getränken mit 33,2 % und funktionalen Getränken mit 18,9 %.
- Fortlaufende Produktreformulierung, Clean-Label-Positionierung und die Erweiterung von Zucker-freien Portfolios prägen die Markttrends, während Flaschen mit einem Anteil von 46,8 % die Verpackung dominieren, unterstützt von Dosen mit 29,4 % aufgrund von Recyclingfähigkeit und Bequemlichkeit.
- Preisdruck durch Eigenmarken und Herausforderungen bei der Geschmacksakzeptanz wirken als Einschränkungen, obwohl die breite Einzelhandelspräsenz die Nachfrage aufrechterhält, wobei Supermärkte und Hypermärkte im Jahr 2024 einen Vertriebsanteil von 48,9 % ausmachen.
- Regional führte Nordamerika mit einem Anteil von 34,8 % im Jahr 2024, gefolgt von Europa mit 27,6 %, Asien-Pazifik mit 24,1 %, Lateinamerika mit 8,2 % und dem Nahen Osten & Afrika mit 5,3 %, was unterschiedliche Akzeptanzniveaus und Einzelhandelsreife widerspiegelt.

Analyse der Marktsegmentierung für kalorienarme RTD-Getränke:
Nach Produkttyp:
Der Markt für kalorienarme RTD-Getränke wird nach Produkttyp von Kohlensäurehaltigen Getränken angeführt, die 2024 einen Marktanteil von 41,6 % ausmachten, angetrieben durch die starke Verbraucherpräferenz für kalorienarme Limonaden und sprudelnde Getränke als Alternativen zu traditionellen zuckerhaltigen Softdrinks. Hersteller reformulieren weiterhin Produkte mit natürlichen Süßstoffen und zuckerfreien Formulierungen, um die Nachfrage zu unterstützen. Nicht-Kohlensäurehaltige Getränke folgten mit einem Anteil von 33,2 %, unterstützt durch den steigenden Konsum von trinkfertigen Tees und aromatisierten Wässern. Funktionale Getränke hielten 18,9 %, profitierten von der Nachfrage nach zusätzlichen Vitaminen und Elektrolyten, während Andere 6,3 % ausmachten.
- Zum Beispiel brachte Coca-Cola AHA Sprudelwasser auf den Markt, das Geschmacksrichtungen wie Himbeere + Acai mit 0 Kalorien, 0 g Zucker und ohne Süßstoffe pro 12 oz Dose bietet, wobei nur kohlensäurehaltiges Wasser und natürliche Aromen verwendet werden.
Nach Verpackung:
Basierend auf der Verpackung dominierten Flaschen den Markt für kalorienarme RTD-Getränke mit einem Anteil von 46,8 % im Jahr 2024, unterstützt durch Bequemlichkeit, Wiederverschließbarkeit und starke Durchdringung in Konsumformaten für unterwegs. PET- und Glasflaschen sind sowohl in kohlensäurehaltigen als auch in nicht kohlensäurehaltigen Kategorien weit verbreitet. Dosen machten 29,4 % aus, angetrieben durch die wachsende Vorliebe für recycelbare Verpackungen und Vorteile der Portionskontrolle. Kartons eroberten 15,7 %, insbesondere bei funktionalen und auf Milch basierenden kalorienarmen Getränken, während Andere, einschließlich Beutel und Tetra-Varianten, aufgrund von Nischenanwendungen einen Anteil von 8,1 % hielten.
- Zum Beispiel wird Minute Maid Light Lemonade von Coca-Cola in klaren, recycelbaren 500-ml-PET-Viererpacks mit 15 Kalorien pro Portion in Geschmacksrichtungen wie Raspberry Passion angeboten, was eine tragbare kalorienarme Erfrischung unterstützt.
Nach Vertriebskanal:
In Bezug auf den Vertrieb führten Supermärkte/Hypermärkte den Markt mit einem Anteil von 48,9 % im Jahr 2024 an, unterstützt durch breite Produktverfügbarkeit, starke Markenpräsenz und strategische Preisaktionen. Diese Kanäle bleiben entscheidend für Großeinkäufe und Produkteinführungen. Convenience Stores machten 26,7 % aus, angetrieben durch Impulskäufe und städtische Konsummuster. Online-Handel eroberte 16,4 %, was die steigende E-Commerce-Akzeptanz und abonnementsbasierte Getränkekäufe widerspiegelt. Andere, einschließlich Spezial- und Gastronomiekanäle, repräsentierten 8,0 %, unterstützt durch Premium- und funktionale kalorienarme Getränkeangebote.
Wichtige Wachstumstreiber
Steigendes Bewusstsein für Gesundheit und Wohlbefinden
Das wachsende Bewusstsein der Verbraucher für Fettleibigkeit, Diabetes und lebensstilbedingte Störungen ist ein wichtiger Treiber für den Markt für kalorienarme RTD-Getränke. Verbraucher bevorzugen zunehmend Getränke mit reduziertem Zucker, null Kalorien und Zutaten mit sauberem Etikett, um Gewichtsmanagement und allgemeines Wohlbefinden zu unterstützen. Dieser Wandel ist besonders stark unter städtischen Bevölkerungen und jüngeren Verbrauchern, die aktiv ihre Kalorienaufnahme überwachen. Getränkehersteller reagieren darauf, indem sie kalorienarme Portfolios mit natürlichen Süßstoffen, pflanzlichen Zutaten und funktionalen Zusätzen erweitern, was die Produktakzeptanz in entwickelten und aufstrebenden Märkten weiterhin beschleunigt.
- Zum Beispiel führte PepsiCo bubly burst ein, eine sprudelnde Wasserlinie mit Fruchtgeschmäckern wie Triple Berry und Peach Mango. Jede Portion enthält 10 Kalorien oder weniger ohne zugesetzten Zucker.
Produktinnovation und Geschmacksdiversifizierung
Ständige Innovationen in Formulierungen und Geschmacksprofilen treiben das Marktwachstum erheblich voran. Hersteller führen kalorienarme RTD-Getränke mit verbessertem Geschmack, natürlichen Aromen und funktionalen Vorteilen wie zugesetzten Vitaminen, Elektrolyten und Antioxidantien ein. Diese Innovationen helfen, geschmacksbezogene Barrieren zu überwinden, die traditionell mit kalorienarmen Produkten verbunden sind. Die Verfügbarkeit verschiedener Formate, einschließlich sprudelnder Wässer, aromatisierter Tees und funktionaler Getränke, erweitert die Verbraucherbasis. Dieser Fokus auf Innovation ermöglicht es Marken, Angebote zu differenzieren, Wiederholungskäufe zu verbessern und die Regalpräsenz zu stärken.
- Zum Beispiel bietet Twinings Sparkling Tea kalorienarme RTD-Tees mit weniger als 50 Kalorien pro Dose an, angereichert mit dem antioxidativen Vitamin C, das 30% des täglichen Bedarfs deckt, sowie Vitaminen wie D und Zink. Geschmacksrichtungen wie Defence (Orange mit Passionsfrucht und Holunderbeere) und Refresh (Himbeerlimonade mit Hibiskus) verwenden keinen Zuckerzusatz oder künstliche Zutaten.
Ausbreitung der Urbanisierung und Konsum unterwegs
Die rasche Urbanisierung und zunehmend hektische Lebensstile steigern die Nachfrage nach praktischen, trinkfertigen Getränken. Kalorienarme RTD-Getränke passen gut zu Konsummustern unterwegs und bieten Bequemlichkeit, ohne Gesundheitsziele zu beeinträchtigen. Das Wachstum der arbeitenden Bevölkerung, fitnessbewusster Verbraucher und Outdoor-Freizeitaktivitäten unterstützt die Nachfrage zusätzlich. Darüber hinaus verbessert die starke Durchdringung von Convenience-Stores und organisiertem Einzelhandel in städtischen Gebieten die Produktzugänglichkeit, verstärkt die Konsumhäufigkeit und unterstützt eine konsistente Marktexpansion.
Wichtige Trends & Chancen
Wachsende Nachfrage nach funktionalen kalorienarmen Getränken
Ein wichtiger Trend, der den Markt für kalorienarme RTD-Getränke prägt, ist die steigende Nachfrage nach funktionalen Getränken, die einen niedrigen Kaloriengehalt mit gesundheitsfördernden Vorteilen kombinieren. Verbraucher suchen zunehmend nach Getränken, die Hydration, Immunität, Verdauung und Energie ohne Zuckerzusatz unterstützen. Dieser Trend schafft starke Chancen für Hersteller, funktionale Zutaten wie Probiotika, Adaptogene, Elektrolyte und Pflanzenextrakte zu integrieren. Marken, die Funktionalität mit Geschmack und Transparenz erfolgreich ausbalancieren, können eine Premium-Positionierung erreichen und höhere Margen in gesundheitsorientierten Verbrauchersegmenten erzielen.
- Zum Beispiel bietet Recess kalorienarme sprudelnde Getränke mit Magnesium-L-threonat, L-theanin und Zitronenmelisse-Adaptogenen an, die nur 20 Kalorien und 5g oder weniger Zucker pro Dose aus Fruchtsaft liefern, um Entspannung zu fördern.
Erweiterung von E-Commerce und Direktvertriebskanälen
Das rasante Wachstum von E-Commerce-Plattformen bietet eine bedeutende Chance für Marken kalorienarmer RTD-Getränke. Der Online-Handel ermöglicht eine größere Produktreichweite, personalisierte Angebote, Abonnementmodelle und eine verbesserte Verbraucherbindung. Digitale Kanäle unterstützen auch Nischen- und Premium-Produktlancierungen, die in physischen Geschäften auf Platzbeschränkungen stoßen könnten. Mit zunehmender Smartphone-Durchdringung und der Verbreitung digitaler Zahlungen, insbesondere in Schwellenländern, werden Online-Kanäle zu einem strategischen Weg für Markenaufbau, datengetriebenes Marketing und langfristige Kundenbindung.
- Zum Beispiel nutzt Coca-Cola den Online-Schnellhandel für den Verkauf kalorienarmer Produkte. Coca-Cola Zero Sugar, das 0 kcal pro 250ml Flasche mit null Zucker bietet, ist über Plattformen wie Zepto für sofortige Lieferung verfügbar und verbessert die Zugänglichkeit in Schwellenmärkten.
Wichtige Herausforderungen
Geschmacksempfinden und Verbraucherakzeptanz
Trotz Fortschritten in der Formulierung bleibt das Geschmacksempfinden eine zentrale Herausforderung für kalorienarme RTD-Getränke. Einige Verbraucher assoziieren kalorienarme Produkte weiterhin mit künstlichen Nachgeschmäckern oder reduzierter Geschmacksintensität. Negative Erfahrungen können Wiederholungskäufe einschränken und die Akzeptanz bei Mainstream-Verbrauchern verlangsamen. Die Erreichung von Geschmacksparität mit zuckerhaltigen Getränken bei gleichzeitiger Einhaltung von Clean-Label-Standards erfordert kontinuierliche Investitionen in Forschung und Entwicklung. Marken müssen sich auf sensorische Optimierung und Verbraucherbildung konzentrieren, um Skepsis zu überwinden und die langfristige Akzeptanz zu stärken.
Regulatorische Compliance und Inhaltsstoffbeschränkungen
Strenge Vorschriften in Bezug auf Süßstoffe, Kennzeichnung und Gesundheitsansprüche stellen Marktteilnehmer vor Herausforderungen. Verschiedene Regionen setzen unterschiedliche Standards für die Verwendung von Inhaltsstoffen, Nährwertangaben und Marketingansprüche durch, was die Compliance-Komplexität und die Betriebskosten erhöht. Darüber hinaus können Einschränkungen bei künstlichen Süßstoffen und die zunehmende Prüfung natürlicher Alternativen die Flexibilität bei der Formulierung einschränken. Die Navigation durch sich entwickelnde regulatorische Rahmenbedingungen bei gleichzeitiger Aufrechterhaltung der Produktkonsistenz und Rentabilität bleibt eine kritische Herausforderung für Hersteller, die in mehreren geografischen Regionen tätig sind.
Regionale Analyse
Nordamerika
Der Markt für kalorienarme RTD-Getränke in Nordamerika machte 34,8 % Marktanteil im Jahr 2024 aus, angetrieben durch ein hohes Gesundheitsbewusstsein, starke Nachfrage nach zuckerfreien Getränken und die schnelle Einführung funktionaler kalorienarmer Getränke. Verbraucher suchen aktiv nach Produkten mit sauberem Etikett, null Kalorien und natürlicher Süße, was ein nachhaltiges Volumenwachstum unterstützt. Die Region profitiert von einer gut etablierten Einzelhandelsinfrastruktur, einer hohen Durchdringung von Convenience-Stores und starker Markenloyalität. Produktinnovationen, häufige Neueinführungen und aggressive Marketingstrategien stärken die Marktexpansion in den Vereinigten Staaten und Kanada weiter.
Europa
Europa hielt 27,6 % Marktanteil im Jahr 2024, unterstützt durch zunehmenden regulatorischen Druck zur Reduzierung des Zuckerkonsums und steigendes Verbraucherinteresse an präventiver Gesundheit. Kalorienarme RTD-Getränke sind weit verbreitet in kohlensäurehaltigen Getränken, aromatisierten Wässern und funktionalen Getränken. Die starke Nachfrage aus Westeuropa, kombiniert mit wachsendem Konsum in Osteuropa, unterstützt ein stetiges Wachstum. Nachhaltigkeitsorientierte Verpackungspräferenzen und Formulierungen mit sauberem Etikett erhöhen die Produktattraktivität weiter. Supermärkte und Hypermärkte bleiben die primären Vertriebskanäle, unterstützt durch eine starke Eigenmarkendurchdringung.
Asien-Pazifik
Asien-Pazifik erfasste 24,1 % Marktanteil im Jahr 2024, angetrieben durch schnelle Urbanisierung, wachsende Mittelschichten und zunehmendes Bewusstsein für lebensstilbedingte Gesundheitsprobleme. Der steigende Konsum von trinkfertigen Tees, aromatisierten Wässern und funktionalen Getränken unterstützt die Nachfrage erheblich. Länder wie China, Japan und Indien verzeichnen starkes Wachstum aufgrund sich ändernder Ernährungsgewohnheiten und expandierendem organisierten Einzelhandel. Die zunehmende E-Commerce-Nutzung und die Erschwinglichkeit von kalorienarmen Getränkeoptionen stärken die Marktdurchdringung in städtischen und halb-städtischen Gebieten weiter.
Lateinamerika
Lateinamerika machte 8,2 % Marktanteil im Jahr 2024 aus, unterstützt durch wachsendes Gesundheitsbewusstsein und Regierungsinitiativen zur Reduzierung des Zuckerkonsums. Verbraucher wechseln allmählich von traditionellen zuckerhaltigen Getränken zu kalorienarmen Alternativen, insbesondere in städtischen Zentren. Kohlensäurehaltige kalorienarme Getränke dominieren die Nachfrage, während funktionale Getränke an Zugkraft gewinnen. Die Expansion moderner Einzelhandelsformate und die Verbesserung der Kühlketteninfrastruktur unterstützen die breitere Produktverfügbarkeit. Brasilien und Mexiko bleiben wichtige Beiträge zum regionalen Wachstum.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Marktanteil von 5,3%, angetrieben durch steigende Urbanisierung, zunehmende verfügbare Einkommen und wachsendes Bewusstsein für gesundheitliche Risiken im Zusammenhang mit Fettleibigkeit. Die Nachfrage konzentriert sich auf Premium-Getränke mit niedrigem Kaloriengehalt und funktionale RTD-Getränke, insbesondere in städtischen Märkten. Der Ausbau der Einzelhandelsinfrastruktur und der tourismusgetriebene Konsum unterstützen das Wachstum. Obwohl die Gesamtpenetration niedriger bleibt als in anderen Regionen, schaffen verbesserte Vertriebsnetze und Lebensstiländerungen weiterhin langfristige Wachstumschancen.
Marktsegmentierungen für RTD-Getränke mit niedrigem Kaloriengehalt:
Nach Produkttyp
- Kohlensäurehaltige Getränke
- Nicht-kohlensäurehaltige Getränke
- Funktionale Getränke
- Andere
Nach Verpackung
- Flaschen
- Dosen
- Kartons
- Andere
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience Stores
- Online-Handel
- Andere
Nach Süßstofftyp
- Natürliche Süßstoffe
- Künstliche Süßstoffe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaftsanalyse des Marktes für RTD-Getränke mit niedrigem Kaloriengehalt wird durch die Präsenz großer globaler Akteure wie The Coca-Cola Company, PepsiCo Inc., Nestlé S.A., Danone S.A., Monster Beverage Corporation, Red Bull GmbH, Arizona Beverage Company, Unilever PLC, The Kraft Heinz Company und Dr Pepper Snapple Group geprägt. Diese Unternehmen konkurrieren hauptsächlich durch Produktinnovationen, Zuckerreduktionsstrategien und die Erweiterung von Portfolios mit niedrigem Kaloriengehalt und ohne Zucker. Starke Investitionen in F&E unterstützen die Geschmacksverbesserung und saubere Etikettenformulierungen, was die Akzeptanz bei den Verbrauchern verbessert. Strategisches Marketing, breite Vertriebsnetze und Markenloyalität stärken die Marktpositionierung, während Partnerschaften und Akquisitionen helfen, die regionale Präsenz auszubauen. Der Wettbewerb durch Eigenmarken und regionale Marken erhöht den Preisdruck und fördert kontinuierliche Differenzierung durch funktionale Vorteile, Verpackungsinnovationen und nachhaltigkeitsorientierte Initiativen.
Analyse der Hauptakteure
- Danone S.A.
- Monster Beverage Corporation
- The Kraft Heinz Company
- Arizona Beverage Company
- Unilever PLC
- Dr Pepper Snapple Group
- Nestlé S.A.
- Red Bull GmbH
- PepsiCo Inc.
- The Coca-Cola Company
Jüngste Entwicklungen
- Im März 2025 erwarb PepsiCo die funktionelle Limonadenmarke Poppi für 1,5 Mrd. £ (1,95 Mrd. $), die kalorienarme RTD-Getränke mit nicht mehr als fünf Gramm Zucker pro Portion durch Präbiotika, Fruchtsaft und Apfelessig anbietet.
- Im August 2025 ging Pernod Ricards Malibu eine Partnerschaft mit der Dole Food Company ein, um eine neue Reihe von tropisch inspirierten, kalorienarmen RTD-Cocktails in Dosen zu entwickeln, die Anfang 2026 auf den Markt kommen sollen.
- Im November 2025 debütierte Ghodawat Consumer Limited (GCL) mit Coolberg Diet, Indiens erstem zuckerfreien, kalorienfreien Malzgetränk, das gesundheitsbewusste Verbraucher anspricht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Verpackung, Vertriebskanal, Süßstofftyp und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für kalorienarme RTD-Getränke wird sich aufgrund des anhaltenden Verbraucherfokus auf Gesundheit, Wellness und Zuckerreduktion weiter ausdehnen.
- Produktinnovationen werden sich beschleunigen, mit einem stärkeren Fokus auf natürliche Süßstoffe, Clean-Label-Formulierungen und verbesserte Geschmacksprofile.
- Funktionelle kalorienarme Getränke mit zusätzlichen Vitaminen, Elektrolyten und pflanzlichen Inhaltsstoffen werden stärkere Verbraucherakzeptanz finden.
- Die Nachfrage nach praktischen, unterwegs konsumierbaren Getränkeformaten wird den Konsum in städtischen und arbeitenden Bevölkerungsgruppen unterstützen.
- E-Commerce und Direktvertriebskanäle werden eine zunehmend wichtige Rolle bei der Marktdurchdringung und Markenbindung spielen.
- Nachhaltige und recycelbare Verpackungslösungen werden Kaufentscheidungen und Produktdifferenzierungsstrategien beeinflussen.
- In aufstrebenden Märkten wird eine schnellere Akzeptanz durch Urbanisierung, steigende verfügbare Einkommen und sich ändernde Ernährungsgewohnheiten zu beobachten sein.
- Strategische Partnerschaften und Akquisitionen werden Unternehmen helfen, Produktportfolios und geografische Reichweite zu erweitern.
- Regulatorische Initiativen zur Zuckerreduktion werden die weitere Reformulierung bestehender Getränkelinien fördern.
- Der Wettbewerb der Marken wird sich verschärfen, wodurch Hersteller gezwungen werden, Erschwinglichkeit, Funktionalität und sensorische Attraktivität in Einklang zu bringen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für kalorienarme RTD-Getränke und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kalorienarme Fertiggetränke zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für kalorienarme RTD-Getränke hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kalorienarme RTD-Getränke anheizen?
Wer sind die führenden Unternehmen im Markt für kalorienreduzierte Fertiggetränke?
Welche Region hatte 2024 den größten Anteil am Markt für kalorienarme Fertiggetränke?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kalorienarme trinkfertige Getränke (RTD) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kalorienarme trinkfertige Getränke (RTD) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 25,713.50 million → 2032: USD 39,462.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kalorienarme trinkfertige Getränke (RTD) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kalorienarme trinkfertige Getränke (RTD) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kalorienarme trinkfertige Getränke (RTD) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kalorienarme trinkfertige Getränke (RTD) Market Drivers
- 3.3 Markt für kalorienarme trinkfertige Getränke (RTD) Market Restraints & Challenges
- 3.4 Markt für kalorienarme trinkfertige Getränke (RTD) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kalorienarme trinkfertige Getränke (RTD) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kalorienarme trinkfertige Getränke (RTD) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kalorienarme trinkfertige Getränke (RTD) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kalorienarme trinkfertige Getränke (RTD) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kalorienarme trinkfertige Getränke (RTD) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kalorienarme trinkfertige Getränke (RTD) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kalorienarme trinkfertige Getränke (RTD) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kalorienarme trinkfertige Getränke (RTD) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kalorienarme trinkfertige Getränke (RTD) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kalorienarme trinkfertige Getränke (RTD) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kalorienarme trinkfertige Getränke (RTD) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kalorienarme trinkfertige Getränke (RTD) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kalorienarme trinkfertige Getränke (RTD) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kalorienarme trinkfertige Getränke (RTD) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kalorienarme trinkfertige Getränke (RTD) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kalorienarme trinkfertige Getränke (RTD) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kalorienarme trinkfertige Getränke (RTD) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kalorienarme trinkfertige Getränke (RTD) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kalorienarme trinkfertige Getränke (RTD) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
