
Überblick über den Capsicum-Markt:
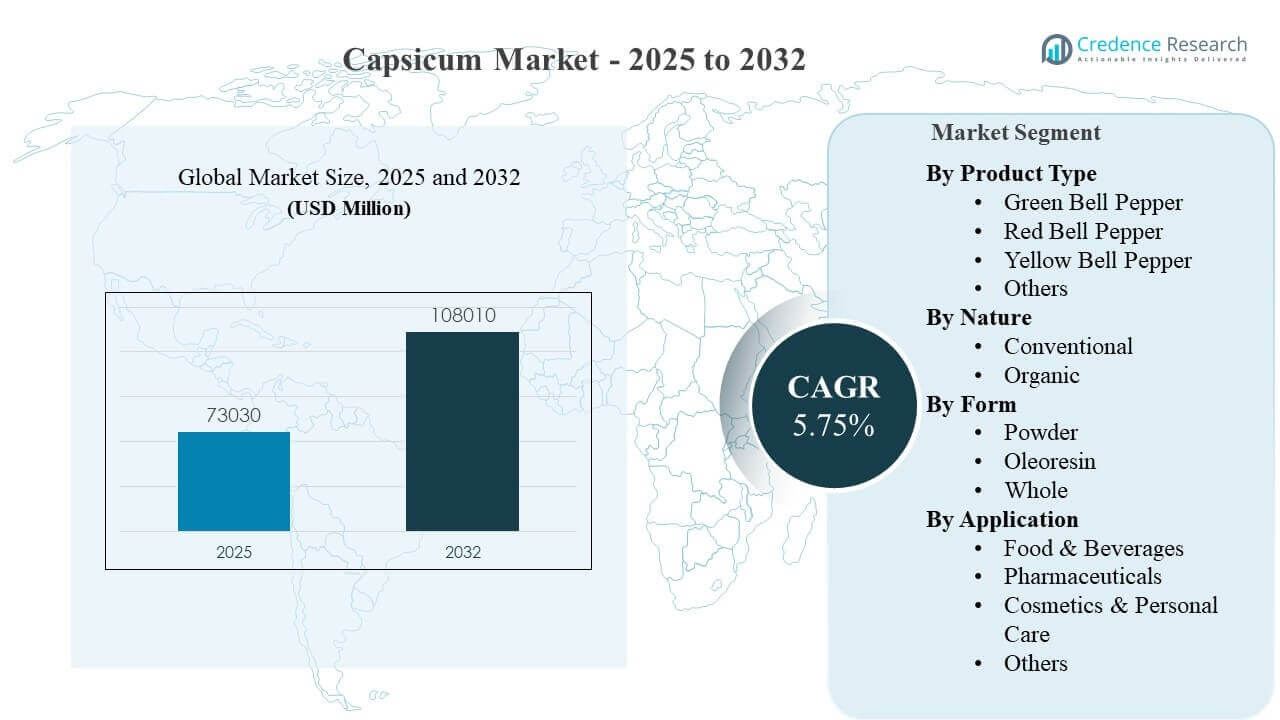
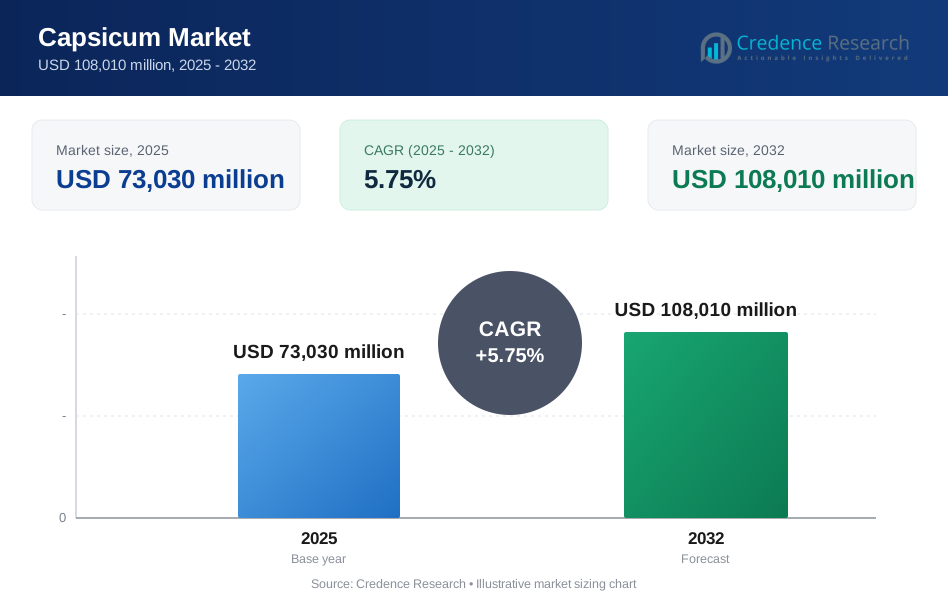
Die globale Größe des Capsicum-Marktes wurde für 2025 auf 73.030 Millionen USD geschätzt und soll bis 2032 108.010 Millionen USD erreichen, mit einem Wachstum von 5,75 % CAGR von 2025 bis 2032. Die Nachfrageausweitung wird hauptsächlich durch den ganzjährigen Konsum von frischen Paprikaschoten und die zunehmende Verwendung von Capsicum als Geschmacks-, Farb- und funktionaler Inhaltsstoff in verpackten Lebensmitteln und Gastronomiemenüs angetrieben. Eine breitere Akzeptanz des geschützten Anbaus und verbesserte Kühlkettenlogistik unterstützen ebenfalls eine gleichmäßigere Qualität und Verfügbarkeit in den wichtigsten Importmärkten, stärken die Kategoriedurchdringung im modernen Einzelhandel und erweitern die Nutzung in der nachgelagerten Verarbeitung.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Größe des Capsicum-Marktes 2025 | USD 73,030 Millionen |
| Capsicum-Markt, CAGR | 5,75% |
| Größe des Capsicum-Marktes 2032 | USD 108,010 Millionen |
Wichtige Markttrends & Einblicke
- Der asiatisch-pazifische Raum machte 2025 den größten regionalen Anteil von 50,90 % aus, unterstützt durch den großflächigen Konsum und die Versorgungstiefe in den wichtigsten Erzeugerländern.
- Europa repräsentierte 19,30 % des Umsatzes von 2025, was auf höherwertige Einzelhandelskanäle und starke geschützte Anbauflächen zurückzuführen ist.
- Grüne Paprika hielt 2025 den führenden Produktanteil mit 34,60 %, profitierend von Kostenwettbewerbsfähigkeit und hohem kulinarischem Volumen.
- Konventionelles Capsicum dominierte das Segment Natur mit einem Anteil von 84,20 % im Jahr 2025 aufgrund von Ertragsvorteilen und breiterer Verfügbarkeit in preissensiblen Kanälen.
- Die ganze Form trug 2025 zu einem Anteil von 62,70 % bei, da der frische Konsum und minimal verarbeitete Präferenzen einen höheren Durchsatz im Einzelhandel und in der Gastronomie unterstützten.
Segmentanalyse
Die Nachfrage nach Capsicum wird durch seine breite kulinarische Vielseitigkeit in der heimischen Küche, Schnellrestaurants und in der Formulierung von verpackten Lebensmitteln unterstützt. Frische Paprikaschoten bleiben ein Grundnahrungsmittel in Salaten, Pfannengerichten, Saucen und regionalen Küchen, während Verarbeiter Capsicum-Pulver und Oleoresine nutzen, um die Geschmacksintensität und Farbe in Snacks, Gewürzen und Fertiggerichten zu standardisieren. Das Wachstum wird auch durch den erweiterten geschützten Anbau und verbesserte Nacherntebehandlung gestärkt, die helfen, Saisonalität und Qualitätsvariabilität für Premiumkanäle zu reduzieren.
Die Marktstruktur spiegelt ein starkes Frisch-First-Konsumverhalten wider, wobei der Wertzuwachs aus differenzierten Sorten, einheitlicher Größe/Erscheinung und Liefergarantieprogrammen für moderne Einzelhändler resultiert. Parallel dazu bieten Zutatenformen wie Pulver und Oleoresine stabile Eingabeformate für Hersteller, die eine ganzjährige Produktionsplanung ermöglichen. Die Anwendungsbreite in den Bereichen Lebensmittel, Körperpflege und pharma-nahe Anwendungen unterstützt eine diversifizierte Nachfragebasis, während Preissensibilität und Lieferunsicherheit wichtige Variablen sind, die das kurzfristige Kaufverhalten prägen.
Nach Produkttyp-Einblicken
Grüne Paprika machte 2025 den größten Anteil von 34,60% aus. Das Segment führt, weil es typischerweise als die kostengünstigste Paprika-Option positioniert ist, was eine höhere Haushaltsdurchdringung und einen konsistenten Einsatz im Gastronomiebereich unterstützt. Frühere Erntezyklen und stabilere Lieferprogramme verbessern die Verfügbarkeit über Einzelhandels- und Großhandelskanäle. Die starke Eignung für alltägliche Kochanwendungen fördert auch Wiederholungskäufe, insbesondere in wertorientierten Märkten.
Nach Natureinblicken
Konventionell machte 2025 den größten Anteil von 84,20% aus. Die Dominanz des Segments ist auf höhere Erträge, breitere Flächenabdeckung und niedrigere Stückkosten im Vergleich zum biologischen Anbau zurückzuführen, was die Massenmarktverteilung unterstützt. Konventionelle Lieferketten sind besser für die ganzjährige Nachfrage skaliert, was eine konsistente Qualität und Preisgestaltung für große Einzelhändler und Gastronomiekunden ermöglicht. Das Segment profitiert auch von größerer Beschaffungsflexibilität und schnelleren Auffüllzyklen in Großhandelsnetzwerken.
Nach Formeinblicken
Ganz machte 2025 den größten Anteil von 62,70% aus. Das Segment führt, weil frische Paprika aufgrund des wahrgenommenen Nährstofferhalts, der Textur und der kulinarischen Vielseitigkeit in Haushalten und Restaurantküchen bevorzugt wird. Ganze Paprika passen auch gut zu modernen Einzelhandelsstrategien, einschließlich Convenience-Packs und Mischfarben-Sortimenten. Die starke Einführung von Kühlketten und verbesserte Verpackungen helfen, Abfall zu reduzieren und stabile wöchentliche Volumina zu unterstützen, was die Führungsposition des Segments bei der Durchsatzmenge stärkt.
Nach Anwendungseinblicken
Lebensmittel & Getränke machten 2025 den größten Anteil von 79,40% aus. Das Segment führt, weil Paprika weit verbreitet als frisches Gemüse konsumiert wird und auch eine zentrale Zutat für Geschmack und Farbe in verarbeiteten Lebensmitteln ist. Hersteller schätzen Paprika-Derivate für konsistente sensorische Profile in verpackten Produkten, während Gastronomiebetriebe auf eine stabile Versorgung für Menükontinuität angewiesen sind. Die Skalierung des Segments wird weiter durch die steigende Nachfrage nach Convenience-Lebensmitteln und den wachsenden Einfluss der globalen Küche gestärkt.
Markttreiber für Paprika
Erweiterung des ganzjährigen Frischkonsums
Der Frischkonsum von Paprika steigt, da Verbraucher Paprika in alltägliche Mahlzeiten für Geschmack, Farbe und wahrgenommene Wellness-Vorteile integrieren. Die erhöhte Verfügbarkeit durch geschützten Anbau und verbesserte Importlogistik reduziert saisonale Lücken und stabilisiert die Regalpräsenz. Moderne Einzelhandelsformate erweitern das Sortiment mit Mehrfarben-Packs und Convenience-Optionen, was die Kaufhäufigkeit verbessert. Die Nachfrage im Gastronomiebereich unterstützt auch stabile Volumina, da Paprika in Salaten, Grills und Saucen häufig vorkommt. Diese Faktoren stärken gemeinsam die Basisnachfrage in sowohl reifen als auch aufstrebenden Märkten.
- Zum Beispiel sagt Nature Fresh Farms, dass es über 2.500 Hektar Gewächshäuser in Kanada, den Vereinigten Staaten und Mexiko betreibt und vermarktet, jährlich mehr als 300 Millionen Pfund frische Produkte verschickt und vertikale Anbausysteme verwendet, die das Äquivalent von bis zu 15 Hektar feldbewirtschaftetem Ackerland auf einen Hektar Gewächshausfläche passen lassen, was veranschaulicht, wie die Produktion in kontrollierter Umgebung eine gleichmäßigere ganzjährige Regalversorgung für Gewächshausgemüse, einschließlich Paprika, unterstützen kann.
Wachstum von verarbeiteten Lebensmitteln und Gewürz-Ökosystemen
Capsicum-Pulver und Oleoresine werden zunehmend verwendet, um die Geschmacksintensität und Farbe in Snacks, Saucen, Fertiggerichten und Gewürzmischungen zu standardisieren. Hersteller bevorzugen Zutatenformate, die die Variabilität reduzieren und vorhersehbare Produktionsergebnisse unterstützen. Der Anstieg des Konsums von Convenience-Food und die Expansion von Schnellrestaurants erhöhen die Nutzung in Industrieküchen weiter. Darüber hinaus erweitert die Produktinnovation in scharfen und ethnischen Geschmacksprofilen die Capsicum-Einbeziehung über verschiedene Kategorien hinweg. Dieser Treiber unterstützt sowohl das Volumenwachstum als auch die Nachfrage nach wertschöpfender Verarbeitung.
- Zum Beispiel wird Synthites Capsicum-Oleoresin in einer Spezifikation von 0,5 Millionen SHU mit 2.500-6.000 CU vermarktet, was zeigt, wie Verarbeiter quantifizierte Hitze- und Farbeingaben beziehen, anstatt sich auf die natürliche Variabilität von rohem Chilimaterial zu verlassen.
Skalierung des geschützten Anbaus und der Liefergarantieprogramme
Der Anbau in Gewächshäusern und kontrollierten Umgebungen verbessert die Ertragsstabilität, das Erscheinungsbild und die Qualität in Exportqualität. Diese Fähigkeiten unterstützen Premium-Einzelhandelsprogramme, die visuelle Einheitlichkeit und reduzierte Schrumpfung priorisieren. Liefergarantie ist besonders wichtig für große Einzelhändler und Gastronomieketten, die eine kontinuierliche Verfügbarkeit über geografische Gebiete hinweg benötigen. Produzenten, die Anbauregionen diversifizieren und in Nachernte-Infrastruktur investieren, können klimatische Störungen besser bewältigen. Mit der Verbesserung der Lieferzuverlässigkeit wird die nachgelagerte Nachfrage weniger durch Saisonalität und kurzfristige Engpässe eingeschränkt.
Breitere nicht-lebensmittelbezogene Nutzung und funktionale Positionierung
Capsicum-basierte Eingaben werden über Lebensmittel hinaus verwendet, einschließlich Formulierungen für die Körperpflege und pharma-nahe Anwendungen, die sensorische und funktionale Eigenschaften nutzen. Dies erweitert die adressierbare Nachfragebasis und verbessert die Widerstandsfähigkeit, wenn die Frischpreise schwanken. Zutatenlieferanten können Wert durch standardisierte Extrakte, Anwendungsunterstützung und kundenspezifische Formulierungen erfassen. Da Marken differenzierte Erlebnisse wie wärmende oder stimulierende Effekte betonen, gewinnen Capsicum-gebundene Zutaten in ausgewählten Nischen an Relevanz. Diese Wege fügen zusätzliches Wachstum neben dem dominanten Lebensmittelkanal hinzu.
Herausforderungen des Capsicum-Marktes
Capsicum-Märkte bleiben anfällig für Lieferunsicherheit, die durch Wettervariabilität, Schädlingsdruck und Ertragsschwankungen verursacht wird, was zu schnellen Preisbewegungen führen kann. Frische Produktkategorien sind auch dem Risiko von Verschwendung aufgrund von Verderblichkeit ausgesetzt, was eine starke Kühlkette und Bestandsdisziplin bei Distributoren und Einzelhändlern erfordert. Qualitätsinkonsistenz über die Jahreszeiten hinweg kann das Vertrauen der Käufer verringern, insbesondere für Premium-Programme, die Einheitlichkeit verlangen. Diese Probleme können die Margen der Erzeuger unter Druck setzen und Unsicherheit bei der Beschaffung für Gastronomie und Einzelhändler schaffen.
- Zum Beispiel wurden bei Paprika- und Chilianbau Befall durch Thripse (Scirtothrips dorsalis) dokumentiert, die Ertragsverluste von 30–50% in betroffenen Parzellen verursachen, während der kombinierte Druck durch Insektenschädlinge, einschließlich der Weißen Fliege (Bemisia tabaci) und Blattläuse, die gesamten Ernteverluste je nach agroklimatischen Bedingungen auf 50% bis 90% steigern kann.
Regulierungs- und Compliance-Belastungen können die Kosten erhöhen, insbesondere im Hinblick auf Pestizidrückstände, Rückverfolgbarkeit und Zertifizierungen, die von großen Einzelhändlern und Importmärkten gefordert werden. Der biologische Anbau steht vor zusätzlichen Herausforderungen durch strengere Kontrolle der Eingaben und höheres Produktionsrisiko. Logistikkosten und Grenzfriktionen können ebenfalls handelsabhängige Regionen beeinflussen, was zu höheren Preisen und geringerer Erschwinglichkeit führt. Der Wettbewerbsdruck unter den Anbietern kann zu einem preisorientierten Wettbewerb führen, insbesondere in commodifizierten Frischsegmenten mit begrenzter Differenzierung.
Markttrends und Chancen für Paprika
Premiumisierung entsteht durch Sorteninnovation, Mischfarbpackungen, snackgroße Paprika und auf Bequemlichkeit ausgerichtete Verpackungen, die einen höheren Wert pro Einheit unterstützen. Einzelhändler optimieren zunehmend die Regalpräsentation und fördern differenzierte Paprika-Angebote, wodurch das Wachstum des Kategoriewerts über die reine Volumenausweitung hinaus gestärkt wird. Geschützter Anbau und Sortenverbesserungen ermöglichen zudem eine konsistentere Größe, Süßeprofile und Farbintensität, was die Premium-Positionierung unterstützt. Diese Trends begünstigen Lieferanten, die gleichbleibende Qualität in großem Maßstab mit zuverlässigen wöchentlichen Programmen liefern können.
- Zum Beispiel erreicht die Ilanga F1 Paprikasorte von Rijk Zwaan, entwickelt durch das spezielle High-Tech-Paprika-Züchtungsprogramm des Unternehmens für geschützten und Gewächshausanbau, ein durchschnittliches Ertragspotenzial von bis zu 30 Tonnen pro Acre unter kontrollierten Anbaubedingungen, ein deutlicher Kontrast zu konventionellen Freiland-Paprika-Erträgen von 20–40 t/ha, was die Volumenkonsistenz und gleichmäßige Größen bietet, auf die sich nachhaltige Premium-Einzelhandelsprogramme stützen.
B2B-Chancen erweitern sich in Zutatenformaten, da Hersteller standardisierte Pulver und Oleoresine für eine konsistente Farb- und Geschmacksabgabe suchen. Produktentwickler konzentrieren sich zunehmend auf kräftige, würzige und von globaler Küche inspirierte Geschmacksrichtungen, was die Einbeziehung von Paprika in mehreren verpackten Lebensmittelkategorien erhöht. Investitionen in Nacherntebehandlung, Sortierung und Kühlhauslagerung können die Exportbereitschaft verbessern und Verluste reduzieren. In aufstrebenden Märkten erweitern das Wachstum des modernen Einzelhandels und die Urbanisierung weiterhin die adressierbare Verbraucherbasis für frische Paprika.
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen geschätzten Anteil von 17,10%, unterstützt durch starke Einzelhandelsdurchdringung, ganzjährigen Konsum und etablierte Importströme, die das Angebot stabilisieren. Die Nachfrage wird durch die Nutzung in der Gastronomie und die Verbraucherpräferenz für frische Produktvielfalt gestärkt. Beschaffungsprogramme betonen zunehmend die Konsistenz der Qualität, Verpackungsformate und zuverlässige wöchentliche Lieferungen. Das Wachstum wird durch Kühlkettenfähigkeiten und diversifizierte Beschaffung aus inländischer Produktion und Importen unterstützt.
Europa
Europa machte im Jahr 2025 einen geschätzten Anteil von 19,30% aus, was die höherwertigen Einzelhandelskanäle und starken geschützten Anbausysteme der Region widerspiegelt. Konsistenz in Größe, Aussehen und Haltbarkeit ist ein entscheidender Kaufanreiz für große Einzelhändler und Großhändler. Handelsnetzwerke ermöglichen eine breite Verfügbarkeit, und Premium-Verpackungsformate unterstützen den Wertzuwachs. Nachhaltigkeits- und Compliance-Erwartungen beeinflussen ebenfalls die Lieferantenauswahl und Kostenstrukturen.
Asien-Pazifik
Asien-Pazifik führte den Markt mit einem geschätzten Anteil von 50,90% im Jahr 2025 an, gestützt durch große Verbrauchsbasis und umfangreiche Produktion in verschiedenen Klimazonen. Die kulinarische Integration in diverse Küchen erhält die hohe Grundnachfrage aufrecht, während die rasche Urbanisierung die Expansion des modernen Einzelhandels unterstützt. Das Wachstum wird auch durch die verstärkte Einführung von geschütztem Anbau in ausgewählten Märkten und Verbesserungen in der Logistik unterstützt. Die Größe der Region unterstützt sowohl den frischen Konsum als auch die Nachfrage nach Verarbeitung zu Pulvern und Extrakten.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2025 einen geschätzten Anteil von 7,80%, unterstützt durch bedeutende Produktion und wachsende Handelsbeteiligung. Der lokale Konsum wird durch kulinarische Nutzung und expandierenden städtischen Einzelhandel unterstützt. Der Wertanteil bleibt jedoch durch Preisvariabilität und ungleichmäßige Kühlkettenpenetration in den Märkten moderat. Exportorientierte Programme und Investitionen in die Nachernte-Infrastruktur können die Stabilität und Wertrealisierung verbessern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machten im Jahr 2025 einen geschätzten Anteil von 4,90% aus, wobei die Nachfrage durch Importabhängigkeit, Einzelhandelsexpansion in wichtigen Zentren und steigende Aktivitäten im Gastronomiebereich geprägt ist. Klimatische Einschränkungen und Versorgungsvariabilität machen Kontinuität und Haltbarkeitsmanagement zu wichtigen Überlegungen. In einkommensstärkeren Märkten besteht eine Premium-Nachfrage, während die Erschwinglichkeit in preissensiblen Bereichen eine Einschränkung bleibt. Fortgesetzte Investitionen in Logistik und kontrollierte Anbauumgebungen können die Zuverlässigkeit der Versorgung stärken.
Wettbewerbslandschaft
Der Wettbewerb wird durch die Fähigkeiten zur Versorgungssicherung, Käuferbeziehungen mit großen Einzelhändlern und Gastronomiekonten sowie die Differenzierung durch Qualitätskonsistenz, Verpackungsformate und Sortenprogramme geprägt. Anbauer-Versender und Distributoren konkurrieren durch ganzjährige Verfügbarkeit, Bewertungsstandards und Logistikausführung, die Verluste reduzieren. Zutatenorientierte Lieferanten differenzieren sich durch standardisierte Inputs, Anwendungsexpertise und zuverlässige Spezifikationen für industrielle Käufer. Der strategische Fokus umfasst zunehmend geschützten Anbau, Diversifizierung der Beschaffungsregionen und gezielte Expansion in wertschöpfende Formate.
Lipman Family Farms ist als groß angelegter Anbauer-Versender positioniert, der von diversifizierten Produktionsprogrammen und starken Einzelhandelsbeziehungen in Frischeprodukten profitiert. Der Ansatz des Unternehmens betont typischerweise Versorgungskontinuität, Qualitätskontrolle und verkaufsfertige Verpackungsformate, die auf moderne Merchandising-Bedürfnisse abgestimmt sind. Fortgesetzte Innovationen in Sorten und geschützten Anbauversuchen können die Differenzierung in einem wettbewerbsintensiven Frischemarkt unterstützen. Programmzuverlässigkeit und betriebliche Größe können genutzt werden, um Wiederholungsverträge mit Einzelhändlern und Gastronomiekäufern zu sichern.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- Lipman Family Farms
- Levarht
- J&J Family of Farms Corporate
- Pero Family Farms Inc.
- Oakes Farms
- Southern Paprika Limited
- Fruit Farm Group
- GK Fresh Greens
- Titan Farms Inc.
- Lewis Taylor Farms, Inc.
- Neo Foods
- Mane Kancor Ingredients
- Lange
- BD Agro Foods
Es wurde eine qualitative und quantitative Analyse von Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2026 gab WorldVeg bekannt, dass sein Paprika-Zuchtprogramm im Jahr 2025 insgesamt 37 neue Chili- und Paprikasorten herausgebracht hat, was das stärkste Jahr des Programms in der Geschichte darstellt. Dies ist ein bedeutendes Update für den Capsicum-Markt, da es die Pipeline kommerziell relevanter Paprikasorten für Anbauer in mehreren Regionen erweitert.
- Im März 2026 startete Rijk Zwaan India einen neuen E-Learning-Kurs für Paprika auf Hindi, der darauf abzielt, Anbauer in Indien zu unterstützen. Obwohl dies keine Übernahme ist, spiegelt es frische kommerzielle Aktivitäten rund um den Anbau von Paprika, die Einbindung von Anbauern und die Marktentwicklung in einem wichtigen Capsicum-produzierenden Land wider.
- Im Juni 2025 brachte ASP Defender LE auf den Markt, eine neue Linie von OC-Sprays, inerten Trainingssprays und Produkten zur Dekontamination nach der Exposition. Da OC-Produkte auf Oleoresin Capsicum basieren, hebt dieser Start die nachgelagerte Kommerzialisierung hervor, die mit der breiteren Capsicum- und Capsaicin-Wertschöpfungskette verbunden ist.
- Im März 2025 berichtete das Cornelio Premium-Paprika-Projekt unter Valfrutta Fresco und der Alegra-Gruppe über Wachstum durch neue Sorten, erhöhte Produktion und gezielte Marketingstrategien. Dieses Update signalisiert die laufende Produktentwicklung und Markenerweiterung im Segment der süßen Paprika des Capsicum-Marktes.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 73030 Millionen |
| Umsatzprognose für 2032 | USD 108010 Millionen |
| Wachstumsrate (CAGR) | 5,75% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp; Nach Art; Nach Form; Nach Anwendung |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Lipman Family Farms; Levarht; J&J Family of Farms Corporate; Pero Family Farms Inc.; Oakes Farms; Southern Paprika Limited; Fruit Farm Group; GK Fresh Greens; Titan Farms Inc.; Lewis Taylor Farms, Inc.; Neo Foods; Mane Kancor Ingredients; Lange; BD Agro Foods |
| Anzahl der Seiten | 326 |
Segmentierung
Nach Produkttyp
- Grüne Paprika
- Rote Paprika
- Gelbe Paprika
- Andere
Nach Art
- Konventionell
- Bio
Nach Form
- Pulver
- Oleoresin
- Ganze
Nach Anwendung
- Lebensmittel & Getränke
- Pharmazeutika
- Kosmetik & Körperpflege
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Paprika im Jahr 2025 und wie ist die Prognose für 2032?
Was ist die CAGR des Paprika-Marktes im Zeitraum von 2025 bis 2032?
Welches Segment ist das größte im Paprika-Markt?
Welche Faktoren treiben das Wachstum im Paprika-Markt an?
Wer sind die führenden Unternehmen im Paprika-Markt?
Welche Region führt den Capsicum-Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Paprikamarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Paprikamarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 73,030 million → 2032: USD 108,010 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Paprikamarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Paprikamarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Paprikamarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Paprikamarkt Market Drivers
- 3.3 Paprikamarkt Market Restraints & Challenges
- 3.4 Paprikamarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Paprikamarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Paprikamarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Paprikamarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Paprikamarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Paprikamarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Paprikamarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Paprikamarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Paprikamarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Paprikamarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Paprikamarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Paprikamarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Paprikamarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Paprikamarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Paprikamarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Paprikamarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Paprikamarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Paprikamarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Paprikamarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Paprikamarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
