
Marktübersicht für Gewichtsverlust- und Gewichtsmanagement-Diäten:
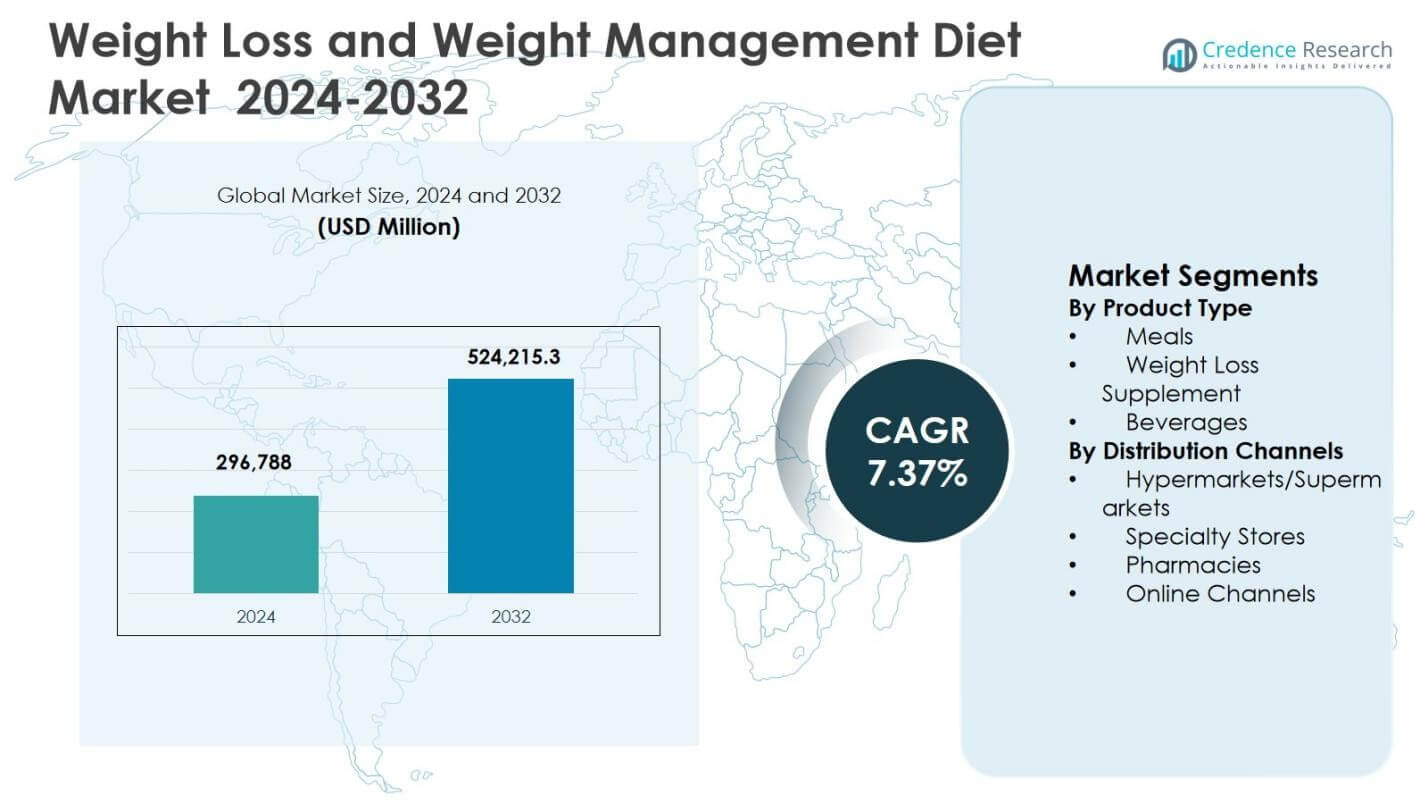
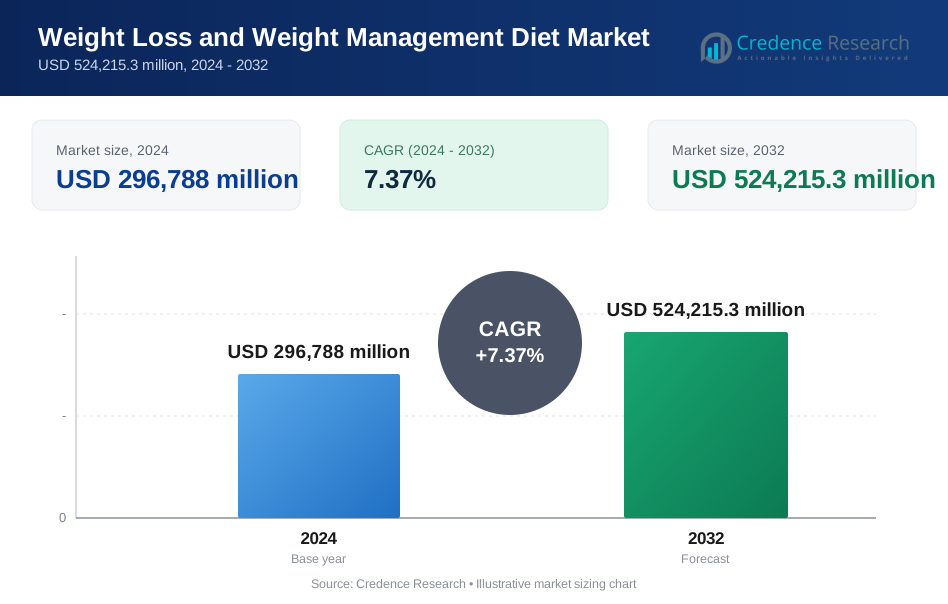
Die Marktgröße für Gewichtsverlust- und Gewichtsmanagement-Diäten wurde im Jahr 2024 auf 296.788 Millionen USD geschätzt und soll bis 2032 524.215,3 Millionen USD erreichen, was einem CAGR von 7,37 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gewichtsverlust- und Gewichtsmanagement-Diäten 2024 | USD 296.788 Millionen |
| Markt, CAGR für Gewichtsverlust- und Gewichtsmanagement-Diäten | 7,37% |
| Marktgröße für Gewichtsverlust- und Gewichtsmanagement-Diäten 2032 | USD 524.215,3 Millionen |
Einblicke in den Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten
- Das Marktwachstum wird durch steigende Fettleibigkeitsraten, lebensstilbedingte Störungen und eine zunehmende Präferenz für präventive Ernährung angetrieben, wobei strukturierte Diätprogramme und medizinisch unterstützte Gewichtsmanagementlösungen weltweit starke Verbraucherresonanz finden.
- Markttrends zeigen eine steigende Nachfrage nach personalisierter Ernährung, digitalen Diätplattformen, Clean-Label-Formulierungen und abonnementbasierten Mahlzeitenprogrammen, während Mahlzeiten das Produktsegment mit einem Anteil von 42,6 % im Jahr 2024 aufgrund höherer Compliance und Bequemlichkeit dominierten.
- Die Marktleistung wird durch starke Markenportfolios, die Expansion von Direktvertriebskanälen und den Fokus auf portionierte, proteinreiche und funktionale Diätangebote über Mahlzeiten, Nahrungsergänzungsmittel und Getränke geprägt, wobei Online-Kanäle im Jahr 2024 einen Anteil von 38,9 % halten.
- Die regionale Analyse zeigt, dass Nordamerika im Jahr 2024 mit einem Anteil von 39,4 % führend ist, gefolgt von Europa mit 27,1 % und dem asiatisch-pazifischen Raum mit 22,6 %, während Lateinamerika und der Nahe Osten & Afrika durch Urbanisierung und steigendes Gesundheitsbewusstsein gemeinsam ein inkrementelles Wachstum unterstützen.
Analyse der Marktsegmentierung für Gewichtsverlust- und Gewichtsmanagement-Diäten:
Nach Produkttyp:
Der Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten nach Produkttyp wird von Mahlzeiten angeführt, die im Jahr 2024 einen Marktanteil von 42,6 % ausmachten, angetrieben durch die steigende Nachfrage nach strukturierten, portionierten und ernährungsphysiologisch ausgewogenen Diätlösungen. Fertiggerichte und Mahlzeitenersatzprodukte sprechen zeitlich eingeschränkte Verbraucher an, die Bequemlichkeit suchen, ohne das Kalorienmanagement zu beeinträchtigen. Die starke Akzeptanz bei Berufstätigen und städtischen Bevölkerungen unterstützt das Wachstum weiter. Nahrungsergänzungsmittel und Getränke zur Gewichtsabnahme expandieren weiterhin, unterstützt durch proteinbasierte Formulierungen und funktionale Inhaltsstoffe, aber Mahlzeiten bleiben dominant aufgrund höherer Compliance-Raten, vorhersehbarer Ergebnisse und starker Markenpräsenz in entwickelten und aufstrebenden Märkten.
- Zum Beispiel erzielte das strukturierte Programm von Nutrisystem in einer klinischen Studie einen durchschnittlichen Gewichtsverlust von 11,6 Pfund in vier Wochen. Teilnehmer von Weight Watchers verloren in einer klinischen Studie nach sechs Monaten durchschnittlich 9,7 Pfund (5 % des Körpergewichts).
Nach Vertriebskanälen:
Das Segment der Vertriebskanäle wird von Online-Kanälen dominiert, die 38,9 % Marktanteil im Jahr 2024 halten, unterstützt durch das zunehmende Bewusstsein für digitale Gesundheit und direkte Diätprogramme für Verbraucher. Abonnementbasierte Modelle, personalisierte Diätpläne und einfacher Zugang zu Produktinformationen fördern ein höheres Engagement der Verbraucher online. Apotheken und Fachgeschäfte halten eine stabile Nachfrage aufgrund des Vertrauens in klinisch geprüfte Produkte aufrecht, während Hypermärkte und Supermärkte von Impulskäufen und breiter Produktverfügbarkeit profitieren. Online-Plattformen führen jedoch aufgrund von wettbewerbsfähigen Preisen, Lieferung bis zur Haustür und Integration mit mobilen Gesundheits- und Gewichtstracking-Anwendungen.
- Zum Beispiel bietet Zoe personalisierte Ernährung über eine direkte Abonnement-App für Verbraucher an, bei der Nutzer ein $294 teures Heimtestkit für die Analyse des Darmmikrobioms und des Blutes erwerben, gefolgt von einer monatlichen Gebühr von $59,99 für maßgeschneiderte Ernährungsberatung, was über 100.000 zahlende Abonnenten anzieht.
Wichtige Wachstumstreiber
Steigende globale Fettleibigkeit und lebensstilbedingte Störungen
Der Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten wird stark durch die zunehmende Prävalenz von Fettleibigkeit, Übergewicht und lebensstilbedingten Störungen wie Diabetes und Herz-Kreislauf-Erkrankungen angetrieben. Sitzende Lebensstile, Urbanisierung und hoher Konsum kalorienreicher Lebensmittel erhöhen weiterhin die Gesundheitsrisiken in allen Altersgruppen. Mit wachsendem Bewusstsein für langfristige medizinische Komplikationen nehmen Verbraucher aktiv strukturierte Diätprogramme und Lösungen für das Gewichtsmanagement an. Gesundheitsfachkräfte empfehlen zunehmend diätbasierte Interventionen als wesentlichen präventiven Ansatz, was die anhaltende Nachfrage nach kalorienkontrollierten Mahlzeiten, funktionellen Ernährungsprodukten und evidenzbasierten Gewichtsmanagementplänen unterstützt.
- Zum Beispiel erreichten WW-Teilnehmer in randomisierten kontrollierten Studien durchschnittliche Gewichtsverluste von 3,1 % bis 5,5 % nach 12 Monaten und übertrafen die Kontrollgruppen durch ihr Points-Tracking-System, das kalorienarme Lebensmittel, Aktivitätsüberwachung und Gruppensupport kombiniert.
Wachsendes Gesundheitsbewusstsein und präventive Ernährungsaufnahme
Das steigende Gesundheitsbewusstsein ist ein wesentlicher Treiber, der den Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten prägt. Verbraucher konzentrieren sich zunehmend auf präventive Ernährung, langfristiges Wohlbefinden und Gewichtskontrolle anstelle von kurzfristigem Gewichtsverlust. Digitale Gesundheitsplattformen, Fitnessanwendungen und Wellnesskampagnen haben den Zugang zu Ernährungsbildung erweitert und disziplinierte Ernährungsgewohnheiten gefördert. Der verstärkte Fokus auf ausgewogene Makronährstoffaufnahme, Clean-Label-Formulierungen und Portionskontrolle fördert die Akzeptanz weiter. Dieser Wandel hin zu proaktivem Gesundheitsmanagement unterstützt die konstante Nachfrage nach Mahlzeitenersatz, Diätgetränken und klinisch unterstützten Gewichtsmanagementprogrammen.
- Zum Beispiel brachte Herbalife Nutrition im Juli 2022 Fat Release auf den Markt, das patentierte Litramine-Kaktusfaser in Stickpacks enthält, um Nahrungsfette nach dem Essen zu binden und so die Portionskontrolle beim Essen in der realen Welt zu unterstützen.
Erweiterung von strukturierten Diätprogrammen und medizinischer Ernährung
Die zunehmende Verfügbarkeit von strukturierten Diätprogrammen und medizinisch überwachten Ernährungsplänen beschleunigt den Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten. Kommerzielle Diätpläne, personalisierte Mahlzeitenabonnements und auf bestimmte Bedingungen zugeschnittene Ernährungslösungen bieten vorhersehbare Ergebnisse und höhere Compliance-Raten. Die Integration von Ernährungswissenschaft mit Verhaltenscoaching stärkt das Vertrauen der Verbraucher und die langfristige Einhaltung. Darüber hinaus stärken steigende Empfehlungen von Gesundheitsdienstleistern für klinisch validierte Gewichtsmanagement-Diäten das Marktwachstum. Dieser strukturierte Ansatz spricht insbesondere Personen an, die messbare Ergebnisse suchen, und unterstützt das stetige Wachstum sowohl im Einzelhandel als auch in Online-Vertriebskanälen.
Wichtige Trends & Chancen
Personalisierung und digitale Integration in Diätlösungen
Personalisierte Ernährung entwickelt sich zu einem bedeutenden Trend und einer Chance im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten. Verbraucher verlangen zunehmend maßgeschneiderte Diätpläne, die auf Alter, Stoffwechsel, Lebensstil und Gesundheitszustand basieren. Fortschritte in digitalen Plattformen, mobilen Anwendungen und Datenanalysen ermöglichen maßgeschneiderte Mahlzeitenplanung, Kalorienverfolgung und Fortschrittsüberwachung. Die Integration mit tragbaren Geräten verbessert das Engagement und die Verantwortlichkeit. Dieser Personalisierungstrend schafft Möglichkeiten für Marken, Premium-Abonnementmodelle anzubieten, die Kundenbindung zu verbessern und Produkte durch gezielte Ernährungslösungen und technologiegetriebene Verbrauchererfahrungen zu differenzieren.
- Zum Beispiel bietet die mobile App von Noom personalisiertes Coaching und Verhaltensunterstützung, wobei Benutzer Ernährungs- und Aktivitätsdaten für individuelles Feedback protokollieren.
Steigende Nachfrage nach Clean-Label- und pflanzenbasierten Diätprodukten
Die wachsende Vorliebe für Clean-Label-, pflanzenbasierte und minimal verarbeitete Lebensmittel bietet starke Chancen im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten. Verbraucher prüfen zunehmend die Transparenz der Zutaten, künstliche Zusatzstoffe und den Zuckergehalt, während sie nach natürlichen und nachhaltigen Alternativen suchen. Pflanzenbasierte Mahlzeiten, Proteinergänzungen und funktionale Getränke, die mit Gewichtsmanagementzielen übereinstimmen, gewinnen schnell an Bedeutung. Dieser Trend unterstützt Innovationen in der Zutatenbeschaffung, Formulierung und Produktpositionierung und ermöglicht es Herstellern, die Vorteile des Gewichtsmanagements mit ethischem Konsum, ökologischer Nachhaltigkeit und langfristigen Wellness-Prioritäten in Einklang zu bringen.
- Zum Beispiel führte Nestlé Health Science Nahrungsergänzungsmittel zur Gewichtskontrolle ein, die nachhaltig angebaute Zutaten und recycelbare Verpackungen verwenden. Diese Clean-Label-Produkte betonen pflanzliche Ernährung für Gesundheits- und Wellnessbedürfnisse.
Wichtige Herausforderungen
Hohe Kosten und Barrieren für langfristige Einhaltung
Hohe Produktkosten und Herausforderungen im Zusammenhang mit der langfristigen Einhaltung bleiben wesentliche Hindernisse im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten. Strukturierte Diätprogramme, Mahlzeitenersatz und personalisierte Ernährungspläne sind oft mit hohen Preisen verbunden, was die Zugänglichkeit für kostenempfindliche Verbraucher einschränkt. Darüber hinaus bleibt es schwierig, die Ernährungsdisziplin über längere Zeiträume aufrechtzuerhalten, was zu hohen Abbruchraten führt. Inkonsistente Ergebnisse und Lebensmüdigkeit beeinträchtigen zusätzlich das Vertrauen der Verbraucher. Diese Faktoren stellen Marken vor die Herausforderung, Erschwinglichkeit, Effektivität und nachhaltiges Engagement in Einklang zu bringen, um langfristige Kundentreue zu gewährleisten.
Regulatorische Prüfung und Verbrauchervertrauensprobleme
Strenge regulatorische Anforderungen und zunehmende Prüfung von Produktansprüchen stellen erhebliche Herausforderungen für den Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten dar. Behörden überwachen genau Gesundheitsansprüche, Zutaten-Sicherheit und Etikettengenauigkeit, was die Compliance-Kosten für Hersteller erhöht. Gleichzeitig beeinträchtigt die Skepsis der Verbraucher gegenüber übertriebenen Gewichtsverlustversprechen die Glaubwürdigkeit der Marke. Negative Wahrnehmungen, die aus nicht verifizierten Nahrungsergänzungsmitteln und irreführendem Marketing resultieren, erschweren zusätzlich den Vertrauensaufbau. Um diese Herausforderungen zu überwinden, müssen Unternehmen Transparenz, klinische Validierung und verantwortungsvolle Kommunikation priorisieren, um das Vertrauen der Verbraucher zu stärken und nachhaltiges Marktwachstum zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten mit einem Marktanteil von 39,4 % im Jahr 2024 an, angetrieben durch eine hohe Fettleibigkeitsprävalenz, starkes Gesundheitsbewusstsein und weit verbreitete Akzeptanz strukturierter Diätprogramme. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, hohem verfügbaren Einkommen und starker Durchdringung von Mahlzeitenersatz, Nahrungsergänzungsmitteln und digitalen Gewichtsmanagement-Plattformen. Die Vereinigten Staaten dominieren die regionale Nachfrage aufgrund der Präsenz etablierter Marken, abonnementsbasierter Diätpläne und wachsender Nutzung personalisierter Ernährungslösungen. Die zunehmende Integration von Diätprogrammen mit Fitness-Apps und klinischer Anleitung unterstützt weiterhin das anhaltende regionale Wachstum.
Europa
Europa verzeichnete einen Marktanteil von 27,1 % im Jahr 2024 im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten, unterstützt durch den steigenden Fokus auf präventive Gesundheitsversorgung und ausgewogene Ernährung. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die Nachfrage durch strukturierte Mahlzeitenprogramme, apothekengeführte Diätlösungen und die zunehmende Akzeptanz von Clean-Label-Produkten an. Eine starke regulatorische Aufsicht stärkt das Vertrauen der Verbraucher in diätbasierte Gewichtsmanagement-Angebote. Das zunehmende Bewusstsein für lebensstilbedingte Krankheiten und der Fokus auf langfristiges Wohlbefinden anstelle von schnellem Gewichtsverlust unterstützen weiterhin die stabile Marktexpansion in den west- und osteuropäischen Volkswirtschaften.
Asien-Pazifik
Der Asien-Pazifik-Raum erlangte einen Marktanteil von 22,6 % im Jahr 2024 im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten, was auf die rasche Urbanisierung, sich ändernde Ernährungsgewohnheiten und steigende Adipositasraten in Ländern wie China, Indien und Japan zurückzuführen ist. Steigende Einkommen der Mittelschicht und zunehmende Bekanntheit globaler Wellnesstrends beschleunigen die Einführung von Gewichtsmanagement-Diäten. Die Region zeigt starkes Wachstum in Online-Kanälen und funktionalen Getränken, die auf lokale Vorlieben abgestimmt sind. Zunehmende staatliche Gesundheitsinitiativen und expandierende digitale Gesundheitsökosysteme stärken die regionale Nachfrage nach erschwinglichen und skalierbaren diätbasierten Gewichtsmanagementlösungen weiter.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 6,8 % im Jahr 2024 im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten, angetrieben durch ein wachsendes Bewusstsein für die Gesundheitsrisiken im Zusammenhang mit Adipositas und wachsende städtische Bevölkerungen. Brasilien und Mexiko stellen aufgrund steigender Zivilisationskrankheiten und wachsendem Einzelhandelszugang zu Diätmahlzeiten und Nahrungsergänzungsmitteln wichtige Märkte dar. Die Nachfrage wird durch verbesserten Zugang zur Gesundheitsversorgung und den zunehmenden Einfluss der Fitnesskultur unterstützt. Während die Erschwinglichkeit eine Einschränkung bleibt, verbessern wachsende Online-Vertriebskanäle und lokalisierte Diätprogramme die Produktzugänglichkeit und unterstützen die allmähliche regionale Marktexpansion.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte einen Marktanteil von 4,1 % im Jahr 2024 im Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten aus. Das Wachstum wird durch die steigende Adipositasprävalenz, insbesondere in den Golfstaaten, unterstützt durch höheres verfügbares Einkommen und zunehmendes Wellness-Bewusstsein, angetrieben. Die Nachfrage konzentriert sich auf städtische Zentren, mit wachsendem Interesse an strukturierten Diätplänen und Mahlzeitenersatz. In Afrika bleibt das Marktwachstum aufgrund der Preissensibilität moderat, aber die Verbesserung der Gesundheitsinfrastruktur und die digitale Durchdringung erweitern allmählich den Zugang zu Gewichtsmanagement-Diätlösungen in der gesamten Region.
Segmentierungen des Marktes für Gewichtsverlust- und Gewichtsmanagement-Diäten:
Nach Produkttyp
- Mahlzeiten
- Gewichtsverlust-Nahrungsergänzungsmittel
- Getränke
Nach Vertriebskanälen
- Hypermärkte/Supermärkte
- Fachgeschäfte
- Apotheken
- Online-Kanäle
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft des Marktes für Gewichtsverlust- und Gewichtsmanagement-Diäten hebt die Präsenz etablierter Unternehmen in den Bereichen Lebensmittel, Ernährung und Wellness mit diversifizierten Produktportfolios und starker Markenbekanntheit hervor. PepsiCo, The Kraft Heinz Company, General Mills Inc., Kellogg Company, Abbott Laboratories Inc., Cargill, Ingredion, Medifast Inc., Nutrisystem Inc. und W.W. International Inc. bilden die Kerngruppe der Hauptakteure, die die Marktdynamik gestalten. Diese Unternehmen konkurrieren durch Portfolioerweiterung, Produktreformulierung und gezielte Gewichtsmanagementlösungen über Mahlzeiten, Nahrungsergänzungsmittel und Getränke hinweg. Der strategische Fokus liegt auf Zutaten mit sauberem Etikett, proteinreichen Formulierungen und portionierten Angeboten, um die Verbraucherbindung zu verbessern. Digitale Interaktion, abonnementbasierte Programme und Direktvertriebsmodelle werden zunehmend genutzt, um die Kundenbindung zu verbessern. Unternehmen investieren auch in klinische Validierung, personalisierte Ernährungsplattformen und regionale Expansion, um ihre Marktposition zu stärken. Innovation, Markenvertrauen und Vertriebserreichbarkeit bleiben entscheidende Faktoren, die die Wettbewerbsintensität und das langfristige Wachstum beeinflussen.
Analyse der Hauptakteure
- Ingredion
- W.W. International Inc.
- General Mills Inc.
- Medifast Inc.
- PepsiCo
- Kellogg Company
- Nutrisystem Inc.
- The Kraft Heinz Company
- Cargill
- Abbott Laboratories Inc.
Aktuelle Entwicklungen
- Im Dezember 2025 erwarb Carbyne Equity Partners SuanNutra, einen Lieferanten von nutraceuticalen Inhaltsstoffen mit Metabolaid für das Gewichtsmanagement, um in diesem Sektor zu expandieren.
- Im Juli 2025 brachte Herbalife MultiBurn™ auf den Markt, ein wissenschaftlich fundiertes Nahrungsergänzungsmittel zur Gewichtsabnahme, das die Stoffwechselgesundheit und die Reduzierung von Körperfett unterstützt.
- Im Dezember 2025 führte Weight Watchers eine vollständig integrierte GLP-1-Ära-Plattform ein, die medizinische Programme, Verhaltensunterstützung, Coaching und digitale Werkzeuge kombiniert, um die Gewichtsabnahmeergebnisse zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten wird sich aufgrund des anhaltenden globalen Fokus auf die Reduzierung von Fettleibigkeit und präventive Gesundheitsversorgung weiter ausdehnen.
- Die Nachfrage nach strukturierten, portionskontrollierten Mahlzeitenlösungen wird steigen, da Verbraucher vorhersehbare und nachhaltige Gewichtsergebnisse anstreben.
- Personalisierte Ernährung basierend auf Lebensstil, Alter und metabolischen Bedürfnissen wird sowohl online als auch in klinischen Kanälen stärker angenommen werden.
- Digitale Plattformen und mobile Anwendungen werden eine entscheidende Rolle bei der Diätverfolgung, dem Engagement und der langfristigen Einhaltung spielen.
- Gesundheitsbewusste Verbraucher werden zunehmend saubere, pflanzliche und zuckerarme Formulierungen bevorzugen.
- Abonnementbasierte und Direktvertriebsmodelle werden die Markenloyalität und wiederkehrende Einnahmequellen stärken.
- Die Integration von Diätprogrammen mit Fitness, mentalem Wohlbefinden und Verhaltenscoaching wird die Erfolgsraten der Verbraucher verbessern.
- Schwellenländer werden starke Wachstumschancen bieten, getrieben durch Urbanisierung und zunehmendes Gesundheitsbewusstsein.
- Regulatorische Konformität und klinische Validierung werden unerlässlich, um das Vertrauen der Verbraucher und die Glaubwürdigkeit des Marktes zu erhalten.
- Kontinuierliche Produktinnovation und Inhaltsstoffoptimierung bleiben zentral für die langfristige Marktdifferenzierung.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gewichtsverlust- und Gewichtsmanagement-Diäten, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Gewichtsreduktion und Gewichtsmanagement-Diäten zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Gewichtsverlust und Gewichtsmanagement-Diäten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Gewichtsverlust- und Gewichtsmanagementdiäten antreiben?
Wer sind die führenden Unternehmen im Markt für Gewichtsverlust und Gewichtsmanagement-Diäten?
Welche Region hatte 2024 den größten Anteil am Markt für Gewichtsreduktion und Gewichtsmanagement-Diäten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 296,788 million → 2032: USD 524,215.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Drivers
- 3.3 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Restraints & Challenges
- 3.4 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gewichtsverlust und Gewichtsmanagement-Diäten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gewichtsverlust und Gewichtsmanagement-Diäten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gewichtsverlust und Gewichtsmanagement-Diäten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gewichtsverlust und Gewichtsmanagement-Diäten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
