
Marktübersicht für Biostimulanzien:
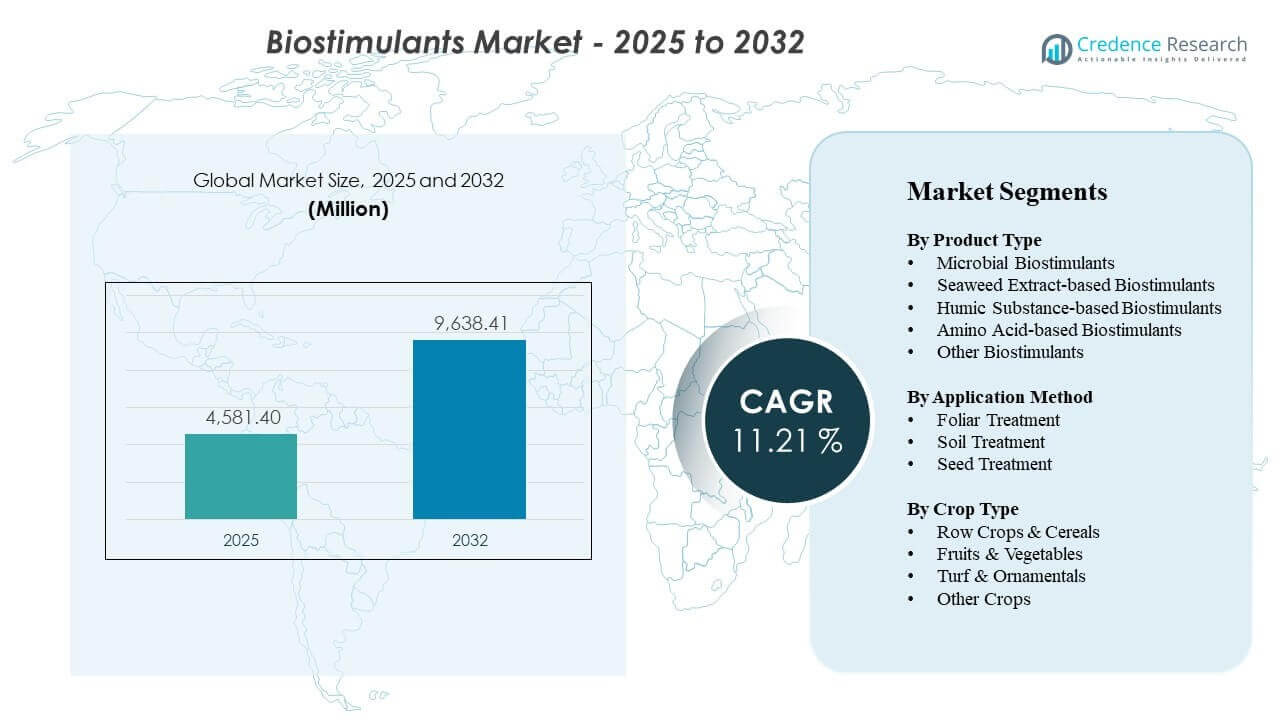
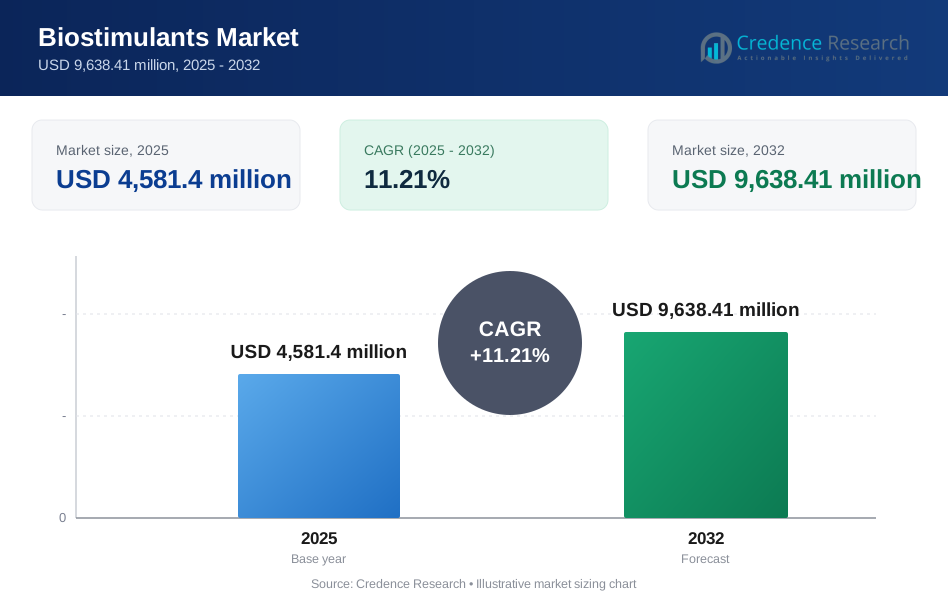
Die globale Marktgröße für Biostimulanzien wurde im Jahr 2025 auf 4.581,4 Millionen USD geschätzt und soll bis 2032 9.638,41 Millionen USD erreichen, was einem CAGR von 11,21 % von 2025 bis 2032 entspricht. Das Wachstum des Biostimulanzienmarktes wird hauptsächlich durch die steigende Nachfrage nach effizienten Lösungen zur Verbesserung der Nährstoffaufnahme und Stressresistenz angetrieben, da die Landwirte auf Wettervariabilität, strengere Rückstandserwartungen und steigende Volatilität der Düngemittelkosten reagieren. Die Nachfrage nach Biostimulanzien wird weiter durch die schnellere Einführung im hochwertigen Gartenbau und die beschleunigte Kommerzialisierung biologischer Pflanzeneingangsportfolios in wichtigen Agrarregionen unterstützt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Biostimulanzien 2025 | 4.581,4 Millionen USD |
| Biostimulanzienmarkt, CAGR | 11,21% |
| Marktgröße für Biostimulanzien 2032 | 9.638,41 Millionen USD |
Wichtige Markttrends & Einblicke
- Europa machte 2025 34,5 % des Umsatzes auf dem Biostimulanzienmarkt aus, was ein starkes Momentum bei der Einführung in nachhaltigkeitsorientierten Agronomieprogrammen widerspiegelt.
- Der asiatisch-pazifische Raum repräsentierte 2025 26,7 % des Umsatzes auf dem Biostimulanzienmarkt, unterstützt durch die Ausweitung der Anbauflächen unter verbesserten Pflanzenmanagementpraktiken.
- Nordamerika trug 2025 20,4 % des Umsatzes auf dem Biostimulanzienmarkt bei, gestützt durch die breite Integration in etablierte Vertriebskanäle für Pflanzeneingänge.
- Die Blattbehandlung machte 2025 den größten Anteil der Anwendungen mit 77,9 % aus, was die Präferenz der Landwirte für schnelle Aufnahme und Reaktion während der Saison widerspiegelt.
- Reihenfrüchte & Getreide stellten 2025 den größten Anteil nach Pflanzentyp mit 60,8 % dar, unterstützt durch Skaleneffekte und Prioritäten in Bezug auf Ertragsstabilität.
Segmentanalyse
Die Einführung des Biostimulanzienmarktes wird durch eine starke Präferenz für Lösungen geprägt, die in bestehende landwirtschaftliche Betriebe passen und sichtbare agronomische Ergebnisse innerhalb einer einzigen Saison liefern. Die Blattapplikation bleibt weit verbreitet, da Blattprogramme sich nahtlos in routinemäßige Sprühpläne integrieren und eine schnelle physiologische Reaktion während Hitze-, Dürre- und Nährstoffstressperioden ermöglichen. Die Ausweitung der Saatgutbehandlung wird durch die Nachfrage nach frühem Wachstum und gleichmäßiger Keimung unterstützt, insbesondere in kommerziellen Saatgutsystemen, in denen Behandlungen effizient über bepflanzte Hektar skaliert werden. Die Bodentherapie bleibt in Programmen wichtig, die langfristige Wurzelzonenleistung und Bodenverbesserung priorisieren, insbesondere wenn Biostimulanzien mit Mikronährstoffen und Düngungsplänen kombiniert werden.
Die Produktauswahl auf dem Markt für Biostimulanzien wird zunehmend von Kompatibilität, Stabilität und Wiederholbarkeit über verschiedene Kulturen und geografische Gebiete hinweg beeinflusst. Aminosäurebasierte Formulierungen werden weit verbreitet eingesetzt, wo eine schnelle Stressminderung und die Kompatibilität mit der Fertigation geschätzt werden, was die wiederholte Anwendung in intensiven Anbausystemen unterstützt. Mikrobielle Biostimulanzien und huminsäurebasierte Inputs gewinnen an Bedeutung, wenn Landwirte die Wurzelentwicklung und Nährstoffmobilisierung priorisieren, aber die Akzeptanz hängt stark von der lokalen agronomischen Unterstützung und einer konsistenten Feldleistung ab. Die Produktdifferenzierung erweitert sich weiterhin durch Mischformulierungen, die mikrobielle und biochemische Wirkstoffe kombinieren, um die Anwendungsmöglichkeiten bei Reihenfrüchten und im Gartenbau zu erweitern.
Einblicke nach Produkttyp
Aminosäurebasierte Biostimulanzien machten 2025 den größten Anteil von 29,8% aus. Aminosäurebasierte Biostimulanzien führen, weil Formulierungen häufig für eine schnelle Stressreaktion positioniert sind und häufig mit Blatt- und Fertigationsprogrammen kompatibel sind, die im intensiven Anbaumanagement verwendet werden. Aminosäurebasierte Biostimulanzien profitieren von der einfachen Integration in bestehende Nährstoffpläne und unterstützen wiederholte Käufe, wenn Landwirte eine sichtbare Erholung nach Stressereignissen anstreben. Aminosäurebasierte Biostimulanzien passen auch zu von Händlern geführten Bündelstrategien, die biologische Inputs zusammen mit grundlegenden Pflanzenernährungs- und Pflanzenschutzprogrammen verpacken.
Einblicke nach Anwendungsmethode
Blattbehandlung machte 2025 den größten Anteil von 77,9% aus. Die Blattbehandlung führt, weil Blattprogramme eine schnelle Aufnahme bieten und an Entscheidungspunkten angewendet werden, wenn Landwirte aktiv Stress, Kronenentwicklung und Ertragsbildung managen. Die Blattbehandlung passt zu etablierten Sprühabläufen und reduziert den betrieblichen Aufwand im Vergleich zur Einführung neuer Lieferinfrastrukturen. Die Blattbehandlung profitiert auch von einer klareren Leistungszuordnung in der Saison, was eine schnellere Akzeptanz und wiederholte Anwendung unterstützt, wenn eine sichtbare Pflanzenreaktion erreicht wird.
Einblicke nach Pflanzentyp
Reihenfrüchte & Getreide machten 2025 den größten Anteil von 60,8% aus. Reihenfrüchte & Getreide führen, weil die Anbaufläche groß ist und Landwirte die Ertragsstabilität und Input-Effizienz über umfangreiche Hektar priorisieren. Die Akzeptanz von Reihenfrüchten & Getreide beschleunigt sich, wenn Agronomieprogramme eine konsistente Kapitalrendite unter variablen Wetter- und Bodenbedingungen demonstrieren. Reihenfrüchte & Getreide profitieren auch von einer breiten Händlerabdeckung und hoher Kompatibilität mit gängigen Fruchtbarkeitsprogrammen, was eine skalierbare Umsetzung in großen landwirtschaftlichen Betrieben ermöglicht.
Markttreiber für Biostimulanzien
Steigender Fokus auf Input-Effizienz und Nährstoffoptimierung
Die Nachfrage auf dem Markt für Biostimulanzien wird durch das Bedürfnis der Landwirte unterstützt, die Effizienz der Nährstoffaufnahme zu verbessern und die Ertragsvariabilität unter dem Druck steigender Düngemittel- und Energiekosten zu reduzieren. Die Akzeptanz des Marktes für Biostimulanzien steigt, wenn Produkte messbare Verbesserungen bei der Nährstoffassimilation, Wurzelkraft oder Stresstoleranz unter Feldbedingungen zeigen. Das Wachstum des Marktes für Biostimulanzien wird durch die Fähigkeit verstärkt, Biostimulanzien in bestehende Fruchtbarkeitsprogramme zu integrieren, anstatt grundlegende Inputs zu ersetzen. Die Kaufentscheidungen auf dem Markt für Biostimulanzien werden zunehmend von wirtschaftlichen Faktoren auf Betriebsebene geprägt, die inkrementelle Ertrags- oder Qualitätsgewinne mit überschaubarer Anwendungskomplexität begünstigen.
Klimavariabilität und Bedarf an abiotischer Stressminderung
Die Expansion des Biostimulantienmarktes wird durch die zunehmende Häufigkeit von Hitze, Dürre, Salzstress und unregelmäßigen Niederschlagsmustern, die das Ertragsrisiko erhöhen, verstärkt. Die Positionierung des Biostimulantienmarktes betont häufig die Vorteile der Widerstandsfähigkeit, wie verbesserte Wassernutzungseffizienz, verbessertes Wurzelwachstum und schnellere Erholung von Stressereignissen. Die Akzeptanz des Biostimulantienmarktes steigt, wenn agronomische Berater den Zeitpunkt und die Dosierung mit Stressfenstern über die Wachstumsstadien der Pflanzen abstimmen. Die Leistungsvalidierung des Biostimulantienmarktes durch lokale Versuche bleibt entscheidend für die Skalierung der Nutzung über frühe Anwender hinaus.
- Zum Beispiel berichtete Brandon Bioscience, dass ISKAMAR, entwickelt mit der PSI 433 Precision Technology, in Feldversuchen bei starker Dürre einen Anstieg des marktfähigen Kartoffelertrags um 16,1 % im Vergleich zu unbehandelten Kulturen erzielte.
Verschiebung hin zu nachhaltigen und biologischen Pflanzeneingangsportfolios
Das Wachstum des Biostimulantienmarktes wird durch nachhaltigkeitsorientierte Landwirtschaftsinitiativen beschleunigt, die eine Reduzierung der chemischen Belastung und verbesserte Bodenqualitätsergebnisse fördern. Die Nachfrage nach Biostimulantien profitiert von erweiterten biologischen Portfolios großer Input-Lieferanten, die die Produktverfügbarkeit, den technischen Support und die Vertriebsreichweite verbessern. Die Kommerzialisierung des Biostimulantienmarktes wird durch stärkere Markenbildung und klarere Anwendungsfallsegmentierung über Kulturen und Anwendungsfenster hinweg unterstützt. Das Wachstum des Biostimulantienmarktes spiegelt auch die zunehmende Kompatibilität von Biostimulantien mit integriertem Schädlingsmanagement und Präzisionsnährstoffstrategien wider.
Expansion des hochwertigen Gartenbaus und der qualitätsorientierten Produktion
Die Nachfrage nach Biostimulantien wird durch das Wachstum bei Obst und Gemüse gestärkt, wo Qualitätsmerkmale und Haltbarkeitsergebnisse die Preisgestaltung und Rentabilität der Erzeuger beeinflussen. Die Akzeptanz des Biostimulantienmarktes steigt, wenn Produkte die Gleichmäßigkeit, Blüte, Fruchtansatz oder Stressresistenz in hochwertigen Produktionssystemen unterstützen. Die Nutzung von Biostimulantien ist in geschütztem Anbau und intensivem Gartenbau aufgrund höherer Input-Budgets und engerer Kulturüberwachung tendenziell intensiver. Das Wachstum des Biostimulantienmarktes profitiert auch von Premiumisierungstrends, die Verbesserungen im Erscheinungsbild, in der Größe und in der Nachernteleistung der Kulturen belohnen.
- Zum Beispiel zeigte Valagros 2021 UC Davis Verarbeitungs-Tomatenversuch, dass TALETE die Produktion von roten Früchten um drei Tonnen bei 100 % ET und sechs Tonnen bei 75 % ET steigerte, während in Defizit-bewässerten Parzellen bei 75 % ET Ertragssteigerungen von vier Tonnen pro Acre im Vergleich zu unbehandelten Parzellen verzeichnet wurden.
Herausforderungen des Biostimulantienmarktes
Das Wachstum des Biostimulantienmarktes wird durch die Variabilität der Feldleistung in verschiedenen geografischen Regionen, Bodentypen und Klimabedingungen eingeschränkt. Käufer des Biostimulantienmarktes benötigen oft lokalisierten Versuchsnachweis, was die Verkaufszyklen verlängert und die technischen Supportkosten für Hersteller und Vertreiber erhöht. Die Akzeptanz des Biostimulantienmarktes kann ins Stocken geraten, wenn Produktansprüche als inkonsistent wahrgenommen werden oder wenn Ergebnisse schwer auf Fruchtbarkeit, Bewässerung und Wettervariabilität zurückzuführen sind. Der Biostimulantienmarkt steht auch vor Herausforderungen in Bezug auf die Formulierungsstabilität bestimmter biologischer Wirkstoffe, was die Haltbarkeit und logistische Handhabungsanforderungen beeinflusst.
Die Expansion des Biostimulantienmarktes wird auch durch regulatorische Komplexität und sich entwickelnde Definitionen begrenzt, die die Produktregistrierung, Kennzeichnung und Marketingansprüche beeinflussen. Akteure des Biostimulantienmarktes müssen in die Einhaltung von Vorschriften, Dokumentation und Wirksamkeitsnachweise investieren, um die Glaubwürdigkeit in professionellen Landwirtschaftskanälen aufrechtzuerhalten. Bildungslücken im Biostimulantienmarkt bestehen weiterhin bei kleineren Anbauern und fragmentierten Vertriebsnetzen, was zu einer Reduzierung korrekter Anwendungspraktiken und schwächeren Ergebnissen führen kann. Die Preissensibilität im Biostimulantienmarkt bei Rohstoffkulturen kann die Einführung weiter verlangsamen, wenn Ertragsvorteile nicht konsequent nachgewiesen werden.
- Zum Beispiel berichtet Brandon Bioscience, dass es 15 % des Jahresumsatzes in Forschung und Entwicklung für seine PSI-Technologieplattform investiert, was den Umfang der wissenschaftlichen Validierung und Dokumentation unterstreicht, die erforderlich sind, um Produktansprüche zu unterstützen und das Vertrauen in regulierten Landwirtschaftskanälen zu erhalten.
Trends und Chancen im Biostimulantienmarkt
Die Innovation im Biostimulantienmarkt orientiert sich zunehmend an Mischformulierungen und Konsortienstrategien, die mikrobielle und biochemische Wirkstoffe für eine breitere Passform bei Kulturen kombinieren. Anbieter im Biostimulantienmarkt erweitern ihre Produktportfolios, um mehrere Ziele wie Wurzelverbesserung, Nährstoffmobilisierung und Stressreaktion innerhalb eines einzigen Programms zu adressieren. Die Chancen im Biostimulantienmarkt werden durch verbesserte Formulierungstechnologien gestärkt, die lebende Organismen stabilisieren und die Kompatibilität mit gängigen Tankmischungen erhöhen. Die Differenzierung im Biostimulantienmarkt wird zunehmend durch Leistungsnachweisprogramme, digitale Agronomie-Tools und beratergeführte Verschreibungsmodelle vorangetrieben.
- Zum Beispiel berichtete Corteva, dass sein Utrisha N Biostimulans mit vielen Pflanzeneingaben gemischt werden kann, durch fast 100 kleine Versuche und Demonstrationen auf Farmen in Australien validiert wurde, eine Reaktion lieferte, die etwa 30 Kilogramm Stickstoff pro Hektar in replizierten Weizenversuchen entsprach, und den durchschnittlichen Weizenertrag von 3,11 t/ha auf 3,27 t/ha über 16 Replikationen erhöhte, ein statistisch signifikanter Gewinn von etwa 5 %.
Die Chancen im Biostimulantienmarkt erweitern sich auch durch Saatgut-behandelte und Frühphasen-Vitalitätsprogramme, die effizient über kommerzielle Saatgutsysteme skaliert werden. Das Wachstum im Biostimulantienmarkt bei Saatgutbehandlungen wird durch gleichmäßige Abdeckung, Niedrigdosisökonomie und einfachere Einführung durch Saatgutlieferanten unterstützt. Die Nachfrage im Biostimulantienmarkt könnte steigen, da landwirtschaftliche Betriebe zunehmend datengetriebene Entscheidungsfindung übernehmen, die den Zeitpunkt von Biostimulantien mit Stressvorhersagen und Pflanzenphänologie verknüpft. Akteure des Biostimulantienmarktes, die in lokale Agronomie-Netzwerke und Ergebnisverfolgung investieren, sind gut positioniert, um Wiederholungskäufe zu beschleunigen und die Flächendurchdringung zu erweitern.
Regionale Einblicke
Nordamerika
Nordamerika machte 20,4 % des Umsatzes im Biostimulantienmarkt im Jahr 2025 aus. Die Nachfrage im Biostimulantienmarkt in Nordamerika wird durch starke Vertriebsnetze, weit verbreitete Einführung von leistungsbasierten Eingaben und hohe Verbreitung von integrierten Pflanzenmanagementprogrammen unterstützt. Das Wachstum im Biostimulantienmarkt wird durch großflächige Reihenfruchtanbauflächen verstärkt, die von Ertragsstabilitätspositionierung und Stressminderungsanwendungen profitieren. Die Einführung im Biostimulantienmarkt nimmt zu, wenn Agronomieempfehlungen über Einzelhandelsberatungsstellen standardisiert werden und wenn Produkte über Saisons hinweg eine konsistente Kapitalrendite nachweisen.
Europa
Europa machte 34,5% des Umsatzes des Biostimulantienmarktes im Jahr 2025 aus. Die Führungsrolle des Biostimulantienmarktes in Europa wird durch die breite Akzeptanz einer nachhaltigkeitsorientierten Agronomie, starke technische Beratungssysteme und den häufigen Einsatz in hochwertigen Kulturen, bei denen Qualitätsergebnisse wichtig sind, unterstützt. Die Nachfrage auf dem Biostimulantienmarkt profitiert auch von einem hohen Bewusstsein für biologische Pflanzeneingaben und einer ausgereiften Lieferantenlandschaft, die vielfältige Produktportfolios anbietet. Das Wachstum des Biostimulantienmarktes wird durch strukturierte Feldvalidierungsprogramme gestärkt, die helfen, Ansprüche in wiederholbare landwirtschaftliche Ergebnisse umzuwandeln.
Asien-Pazifik
Asien-Pazifik machte 26,7% des Umsatzes des Biostimulantienmarktes im Jahr 2025 aus. Das Wachstum des Biostimulantienmarktes in Asien-Pazifik wird durch die zunehmende Intensivierung der Landwirtschaft, die steigende Akzeptanz moderner Pflanzeneingaben und die Notwendigkeit, die Produktivität unter Wettervariabilität zu verbessern, unterstützt. Die Nachfrage auf dem Biostimulantienmarkt profitiert von der zunehmenden Nutzung in der Gartenbau- und exportorientierten Produktion, bei der die Qualität und Einheitlichkeit der Ernte betont werden. Die Akzeptanz des Biostimulantienmarktes wird gestärkt, wenn Vertriebsnetze technische Schulungen ausweiten und Produkte an lokale Anbausysteme und Nährstoffmanagementpraktiken angepasst werden.
Lateinamerika
Lateinamerika machte 14,9% des Umsatzes des Biostimulantienmarktes im Jahr 2025 aus. Die Akzeptanz des Biostimulantienmarktes in Lateinamerika wird durch große kommerzielle Landwirtschaftsbetriebe unterstützt, die ertragssteigernden Technologien gegenüber aufgeschlossen sind, wenn die Leistung im großen Maßstab validiert wird. Die Nachfrage auf dem Biostimulantienmarkt profitiert von einem starken agronomischen Einfluss in großflächigen Kulturen und von der zunehmenden Nutzung in Plantagen- und Gartenbausystemen. Die Expansion des Biostimulantienmarktes hängt von einer konsistenten Produktleistung unter verschiedenen Boden- und Klimabedingungen und von effizientem, vom Vertrieb geführtem technischen Support ab.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 3,5% des Umsatzes des Biostimulantienmarktes im Jahr 2025 aus. Das Wachstum des Biostimulantienmarktes im Mittleren Osten & Afrika wird durch ungleichmäßige Akzeptanz in den Ländern und durch Unterschiede im Zugang zu modernen Eingaben und Beratungsdiensten geprägt. Die Nachfrage auf dem Biostimulantienmarkt wird durch stressbedingte agronomische Bedürfnisse unterstützt, einschließlich Wasserknappheit und Hitzeeinwirkung, die das Interesse an resilienzorientierten Produkten erhöhen. Die Durchdringung des Biostimulantienmarktes verbessert sich, wenn Lieferanten in lokale Versuche investieren, die Vertriebsreichweite stärken und korrekte Anwendungspraktiken für konsistente Ergebnisse unterstützen.
Wettbewerbslandschaft
Der Wettbewerb auf dem Biostimulantienmarkt ist gekennzeichnet durch Portfolioerweiterung, Formulierungsdifferenzierung und verstärkte Feldvalidierungsbemühungen, um Glaubwürdigkeit bei Agronomieberatern und Landwirten aufzubauen. Die Anbieter auf dem Biostimulantienmarkt konkurrieren durch Produktpositionierung rund um Stresstoleranz, Nährstoffnutzungseffizienz und Wurzelzonenleistung, unterstützt durch lokale Versuche und Demonstrationsparzellen. Die Konsolidierung und Partnerschaftsaktivitäten auf dem Biostimulantienmarkt setzen sich fort, da Unternehmen Zugang zu neuartigen biologischen Wirkstoffen, stärkeren Fertigungskapazitäten und breiteren Vertriebskanälen suchen. Die Differenzierung auf dem Biostimulantienmarkt hängt zunehmend von der Tiefe des technischen Services, der Kompatibilität mit bestehenden Anbauprogrammen und evidenzbasierten Leistungsansprüchen unter verschiedenen Bedingungen ab.
BASF SE ist darauf ausgerichtet, durch die Entwicklung eines breiten biologischen Portfolios und die Integration von Biostimulanzien in etablierte Anbaulösungsprogramme zu konkurrieren. BASF SE profitiert von globaler Reichweite, Beziehungen zu Vertriebspartnern und der Fähigkeit, die Kommerzialisierung durch gebündelte Angebote zu skalieren, die Biostimulanzien mit Ernährungs- und Pflanzenschutzplänen in Einklang bringen. Die Strategie von BASF SE wird durch Partnerschaften und Produktentwicklungen unterstützt, die den Zugang zu wichtigen Wirkstoffen erweitern und das design von kulturspezifischen Lösungen stärken. Der Fortschritt von BASF SE wird durch Investitionskapazitäten für Feldversuche, regulatorische Bereitschaft und technische Beratungsunterstützung zur Beschleunigung der Einführung gestärkt.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- BASF SE
- Syngenta Group
- UPL Limited
- Koppert Biological Systems
- Valagro
- Biolchim S.p.A.
- Isagro S.p.A.
- Rallis India Limited
- Novozymes A/S
- FMC Corporation
- Adama Agricultural Solutions
- Gowan Group
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 erwarb die SAS Group Ceres Biotics, ein in Madrid ansässiges Unternehmen, das sich auf mikrobielle Bio-Dünger und Biostimulanzien konzentriert, als Teil ihrer Expansion in mikrobielle Bio-Lösungen.
- Im November 2025 bildeten Valent BioSciences und Seipasa eine strategische Partnerschaft, um Sweetsei in den USA einzuführen, ein Biostimulans, das darauf abzielt, die Qualität von Spezialkulturen zu verbessern.
- Im August 2025 kündigte Ocean Rainforest die Einführung von SEAWEED und KELPSHIELD in Kalifornien an, zwei auf Algen basierende Biostimulanzien, die laut Unternehmen vom California Department of Food and Agriculture registriert und von OMRI für den zertifizierten ökologischen Landbau gelistet sind.
- Im Mai 2025 erwarb die ICL Group Lavie Bio für einen nicht genannten Betrag, um ihre Position im Bereich der landwirtschaftlichen Biologika auszubauen und ihre Pipeline für mikrobielle Biostimulanzien und Biopestizide zu stärken.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 4581,4 Millionen |
| Umsatzprognose für 2032 | USD 9638,41 Millionen |
| Wachstumsrate (CAGR) | 11,21% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp; Nach Anwendungsverfahren; Nach Kulturtyp |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | BASF SE; Syngenta Group; UPL Limited; Koppert Biological Systems; Valagro; Biolchim S.p.A.; Isagro S.p.A.; Rallis India Limited; Novozymes A/S; FMC Corporation; Adama Agricultural Solutions; Gowan Group |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Produkttyp
- Mikrobielle Biostimulanzien
- Biostimulanzien auf Algenextraktbasis
- Biostimulanzien auf Basis von Huminstoffen
- Biostimulanzien auf Aminosäurebasis
- Andere Biostimulanzien
Nach Anwendungsverfahren
- Blattbehandlung
- Bodenbehandlung
- Saatgutbehandlung
Nach Kulturtyp
- Reihenkulturen & Getreide
- Obst & Gemüse
- Rasen & Zierpflanzen
- Andere Kulturen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß wird der Markt für Biostimulanzien im Jahr 2025 sein?
Wie ist die Prognose für den Biostimulanzienmarkt im Jahr 2032?
Was ist die CAGR des Biostimulantienmarktes für 2025–2032?
Was ist das größte Segment im Biostimulanzienmarkt?
Welche Unternehmen sind führend im Biostimulanzienmarkt?
Welche Region führt den Markt für Biostimulanzien an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Biostimulanzien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Biostimulanzien Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,581.4 million → 2032: USD 9,638.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Biostimulanzien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Biostimulanzien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Biostimulanzien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Biostimulanzien Market Drivers
- 3.3 Markt für Biostimulanzien Market Restraints & Challenges
- 3.4 Markt für Biostimulanzien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Biostimulanzien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Biostimulanzien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Biostimulanzien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Biostimulanzien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Biostimulanzien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Biostimulanzien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Biostimulanzien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Biostimulanzien Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Biostimulanzien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Biostimulanzien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Biostimulanzien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Biostimulanzien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Biostimulanzien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Biostimulanzien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Biostimulanzien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Biostimulanzien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Biostimulanzien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Biostimulanzien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Biostimulanzien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
