
Marktübersicht:
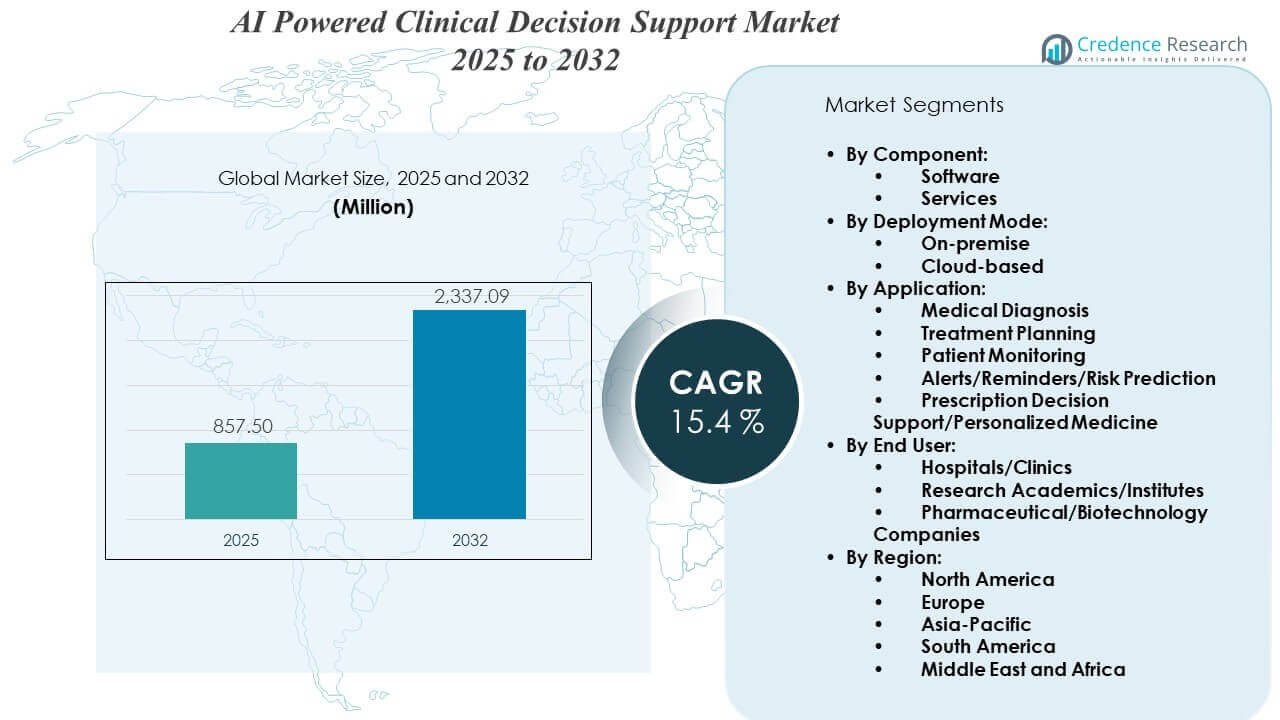
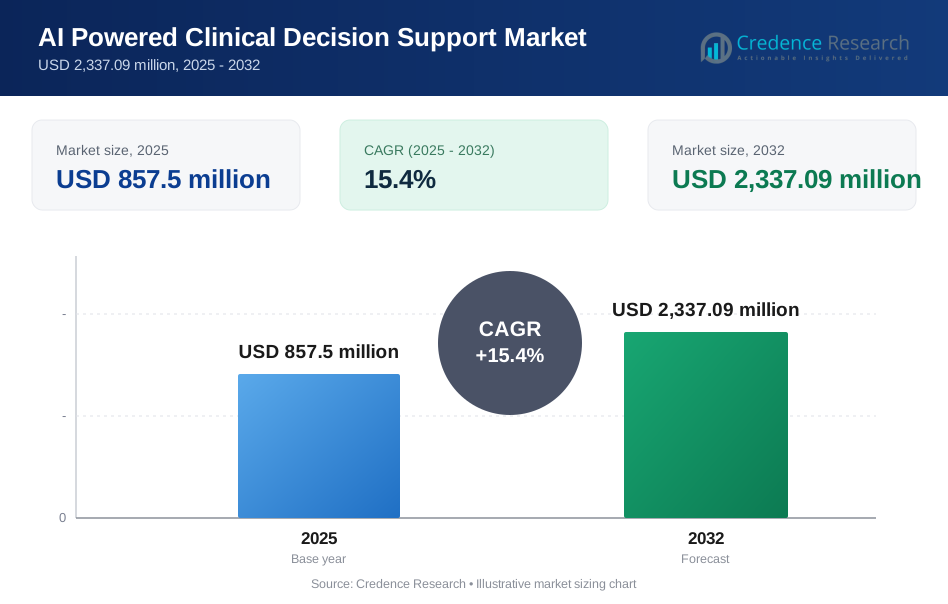
Der Markt für KI-gestützte klinische Entscheidungsunterstützung wird voraussichtlich von 857,5 Millionen USD im Jahr 2025 auf geschätzte 2.337,09 Millionen USD im Jahr 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,4% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für KI-gestützte klinische Entscheidungsunterstützung 2025 | 857,5 Millionen USD |
| Markt für KI-gestützte klinische Entscheidungsunterstützung, CAGR | 5,7% |
| Marktgröße für KI-gestützte klinische Entscheidungsunterstützung 2032 | 2.337,09 Millionen USD |
Dieser Markt gewinnt an Bedeutung aufgrund des steigenden Bedarfs an genauen, datengestützten und Echtzeit-Klinikunterstützungstools. Gesundheitsdienstleister setzen zunehmend KI-gestützte Systeme ein, um die Diagnosegenauigkeit zu verbessern, medizinische Fehler zu reduzieren und die Patientenergebnisse zu optimieren. Die Integration mit elektronischen Gesundheitsakten (EHRs) und Fortschritte in der Verarbeitung natürlicher Sprache und prädiktiven Analysen unterstützen die Akzeptanz weiter. Krankenhäuser, Kliniken und Forschungseinrichtungen investieren in Entscheidungsunterstützungstools, um große Mengen medizinischer Daten zu bewältigen. Die Nachfrage wird auch durch den Vorstoß zu wertorientierter Pflege und zunehmende regulatorische Unterstützung für KI in klinischen Arbeitsabläufen angetrieben.
Nordamerika führt den Markt für KI-gestützte klinische Entscheidungsunterstützung an, dank einer starken digitalen Gesundheitsinfrastruktur, günstiger Vorschriften und der frühen Einführung durch große Gesundheitssysteme. Europa folgt dicht dahinter, insbesondere in Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich, die das Gesundheitswesen durch KI-Integration modernisieren. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung, staatliche Digitalisierungsprogramme und zunehmende Investitionen in KI-Gesundheits-Start-ups in China, Indien und Japan. Lateinamerika und der Nahe Osten übernehmen diese Systeme allmählich, obwohl sie durch Infrastruktur und Verfügbarkeit qualifizierter Arbeitskräfte eingeschränkt sind.
Markteinblicke:
- Der Markt für KI-gestützte klinische Entscheidungsunterstützung wurde 2025 mit 857,5 Millionen USD bewertet und soll bis 2032 2.337,09 Millionen USD erreichen, was einem CAGR von 15,4 % im Prognosezeitraum entspricht.
- Nordamerika (41 %), Europa (26 %) und der asiatisch-pazifische Raum (20 %) führen den Markt aufgrund einer starken IT-Infrastruktur im Gesundheitswesen, regulatorischer Unterstützung und Investitionen in die digitale Gesundheitsumwandlung an.
- Der asiatisch-pazifische Raum, mit einem Anteil von 20 %, ist die am schnellsten wachsende Region, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung, staatliche Finanzierung und die Einführung in aufstrebenden Volkswirtschaften wie China und Indien.
- Das Softwaresegment machte mit über 60 % den größten Anteil aus, angetrieben durch die hohe Nachfrage nach Echtzeitanalysen und nahtloser Integration mit EHR-Systemen.
- Krankenhäuser und Kliniken hielten fast 55 % des Endverbrauchermarktes aufgrund ihres Bedarfs an skalierbaren, KI-gesteuerten Entscheidungstools in Umgebungen mit hohem Pflegeaufkommen.
Markttreiber:
Steigende Nachfrage nach Echtzeit-Entscheidungsunterstützung zur Reduzierung diagnostischer Fehler
Gesundheitsdienstleister suchen nach Tools, die sofortige Einblicke am Behandlungsort bieten. Der wachsende Bedarf, Fehldiagnosen zu reduzieren und klinische Entscheidungen zu verbessern, unterstützt die Einführung von KI. Integrierte klinische Entscheidungsunterstützungssysteme mit KI können vielfältige Daten aus Laboren, Bildgebung und EHRs verarbeiten. Diese Systeme verbessern die diagnostische Präzision und reduzieren Verzögerungen in der Behandlungsplanung. Der Markt für KI-gestützte klinische Entscheidungsunterstützung profitiert von steigenden Investitionen in intelligente Alarmsysteme. Krankenhäuser verlassen sich jetzt auf prädiktive Risikobewertung, um Interventionen zu leiten. Diese Nachfrage steigt weiter aufgrund des Fokus auf Patientensicherheit. Regierungsbehörden und Akkreditierungsstellen unterstützen den Übergang zu intelligenteren Entscheidungssystemen.
- Zum Beispiel erkannten KI-Algorithmen wie das Targeted Real‑Time Early Warning System (TREWS) von Johns Hopkins Sepsis bis zu 6 Stunden früher und reduzierten das Sterberisiko um etwa 20 % in Multi-Krankenhaus-Umgebungen.
Integration mit elektronischen Gesundheitsakten treibt die institutionelle Einführung voran
EHR-Plattformen beinhalten jetzt KI-gestützte Entscheidungsunterstützungsmodule, um die Benutzerfreundlichkeit zu verbessern. Die KI-Integration ermöglicht es Klinikern, Patienteneinblicke aus unstrukturierten Notizen und strukturierten Daten zu extrahieren. Diese Tools reduzieren die kognitive Belastung der Praktiker, indem sie kontextbezogene Warnungen und Pflegevorschläge bieten. Der Markt für KI-gestützte klinische Entscheidungsunterstützung gewinnt durch eine solche optimierte Integration an Bedeutung. Anbieter entwerfen Lösungen, die mit bestehenden IT-Ökosystemen von Krankenhäusern übereinstimmen. Diese Übereinstimmung reduziert den Schulungsaufwand und beschleunigt die Implementierung. Gesundheitssysteme wählen jetzt KI-Plattformen mit nahtloser Interoperabilität. Es hilft Anbietern, Alarmmüdigkeit zu reduzieren und sich auf umsetzbare Ergebnisse zu konzentrieren.
- Zum Beispiel berichtete OpenEvidence, ein klinischer Such- und Entscheidungsassistent, über 430.000 registrierte Ärzte und mehr als 8,5 Millionen Konsultationen pro Monat, die seine KI-Einblicke nutzen, um klinische Fragen zu unterstützen, was das echte Benutzerengagement mit der KI-Datensynthese demonstriert.
Bedarf an kosteneffizienter Gesundheitsversorgung in hochbelasteten Systemen
Krankenhäuser zielen darauf ab, die Ressourcenzuweisung zu optimieren und gleichzeitig qualitativ hochwertige Ergebnisse zu gewährleisten. KI-unterstützte Systeme helfen, Fälle zu priorisieren, unnötige Tests zu reduzieren und die Dokumentation zu automatisieren. Diese Fähigkeiten unterstützen die Effizienz in überlasteten Pflegeumgebungen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung spiegelt diesen Wandel hin zu automatisationsbedingten Einsparungen wider. Regierungen in Schwellenländern investieren nun in digitale Werkzeuge, die unterversorgte Gebiete unterstützen. Klinische Entscheidungssysteme reduzieren die Notwendigkeit von Facharztinterventionen in Routinefällen. Sie befähigen Krankenschwestern und Allgemeinmediziner mit Echtzeit-Entscheidungshilfen. Diese Systeme helfen, die Kosten pro Patientenbegegnung zu senken.
Unterstützende regulatorische Rahmenwerke und klinische Validierung von KI-Systemen
Regulierungsbehörden haben Rahmenwerke herausgegeben, die den klinischen Einsatz von KI unterstützen. FDA und EMA genehmigen weiterhin KI-gestützte diagnostische Unterstützungstools. Validierte Modelle mit hoher Sensitivität und Spezifität finden nun weit verbreitete Anwendung. Dies erhöht das Vertrauen der Anbieter in die Einführung solcher Technologien. Der Markt für KI-gestützte klinische Entscheidungsunterstützung profitiert vom wachsenden Vertrauen in KI-gestützte Tools. Medizinische Institutionen suchen nach evidenzbasierten Systemen mit nachgewiesenen Ergebnissen. Klinische Studien und peer-reviewte Studien fördern die Produktakzeptanz. Der Markt sieht eine schnellere Kommerzialisierung für Lösungen mit validiertem klinischem Einfluss.
Markttrends:
Zunehmende Nutzung von Natural Language Processing bei der Interpretation klinischer Notizen
Krankenhäuser erzeugen täglich ein großes Volumen unstrukturierter klinischer Daten. Natural Language Processing (NLP)-Tools extrahieren nun Erkenntnisse aus Arztberichten und Entlassungszusammenfassungen. NLP-Modelle, die auf medizinische Terminologie trainiert sind, helfen, Versorgungslücken zu erkennen oder Komplikationen zu kennzeichnen. Sie unterstützen die automatisierte klinische Kodierung und Echtzeit-Audit-Prüfungen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung expandiert mit der Nachfrage nach solchen Fähigkeiten. NLP-Tools helfen auch dabei, soziale Determinanten der Gesundheit aus der Patientenhistorie zu extrahieren. Sie verbessern personalisierte Risikobewertungen und Pflegeplanung. Anbieter übernehmen diese Tools, um klinische Arbeitsabläufe zu bereichern und manuelle Überprüfungen zu reduzieren. Die Technologie verbessert die Informationsabfrage und die Entscheidungsgeschwindigkeit.
- Zum Beispiel helfen große Sprachmodelle in EMRs bei der Zusammenfassung und Kategorisierung klinischer Texte, was die Arbeitsbelastung der Ärzte reduziert und Dokumentationsaufgaben rationalisiert.
Aufkommen von Federated Learning zum Schutz der Privatsphäre von Patientendaten
Gesundheitseinrichtungen priorisieren den Datenschutz und die Einhaltung regionaler Gesetze. Federated Learning ermöglicht es KI-Modellen, auf lokalen Daten zu trainieren, ohne sie zu übertragen. Krankenhäuser können von der kollaborativen Entwicklung von KI-Modellen profitieren und gleichzeitig die Privatsphäre wahren. Dieser Trend unterstützt das dezentrale Modelltraining in verschiedenen Pflegeumgebungen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung entwickelt sich weiter, um innovationsorientierte Datenschutzlösungen zu unterstützen. Federated-Systeme passen sich an regionale Datensätze an und verbessern die lokale Genauigkeit. Anbieter fördern nun die sichere Bereitstellung von Modellen in lokalen und Cloud-Umgebungen. Institutionen bevorzugen diese Rahmenwerke, um den GDPR- und HIPAA-Standards zu entsprechen. Der Trend verbessert das Vertrauen in KI-Tools bei Compliance-Teams.
Annahme von spezialisierten KI-Modulen in subklinischen Disziplinen
Gesundheitssysteme erkunden nun KI-Module, die auf Fachgebiete wie Onkologie, Kardiologie und Radiologie zugeschnitten sind. Diese Werkzeuge bieten präzise Anleitungen für Diagnose, Behandlung und Überwachung. Subspezialisierte KI unterstützt die Erkennung von Anomalien, die in allgemeinen Modellen oft übersehen werden. Der Markt für KI-gestützte klinische Entscheidungsunterstützung profitiert von diesem Segmentierungstrend. Anbieter zielen auf Nischenkliniken mit spezialisierten Algorithmen ab. Auf Fachgebiete fokussierte KI gewinnt in akademischen und tertiären Zentren schneller an Bedeutung. Sie verbessert die Entscheidungsgenauigkeit bei komplexen Patientenprofilen. Krankenhäuser verlangen klinische Entscheidungssysteme, die auf ihre Hauptabteilungen abgestimmt sind. Der Trend unterstützt die Marktexpansion sowohl in entwickelten als auch in Entwicklungsländern.
- Zum Beispiel berichtete Viz.ai, dass seine KI-basierte Schlaganfallerkennungsplattform die Zeit bis zur Behandlung in mehreren US-Krankenhausnetzwerken um über 50 Minuten verkürzte, indem sie schnell große Gefäßverschlüsse auf CT-Scans identifizierte.
Verlagerung zu sprachbasierten klinischen Schnittstellen und intelligenten Assistenten
Kliniker nutzen zunehmend sprachgesteuerte Werkzeuge, um auf Patientendaten zuzugreifen oder Entscheidungshinweise zu erhalten. Intelligente Assistenten, die in EHRs eingebettet sind, ermöglichen einen freihändigen Betrieb während Verfahren oder Visiten. Sprach-KI verbessert die Zugänglichkeit und reduziert Dokumentationsverzögerungen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung reagiert auf diesen Wandel in der Benutzerinteraktion. Spracherkennungstools verbessern das Echtzeit-Engagement mit Unterstützungssystemen. Krankenhäuser setzen Sprach-KI in Notaufnahmen und Operationssälen für sofortige Anfragen ein. Diese Schnittstellen verbessern die Workflow-Effizienz und reduzieren die Abhängigkeit von Bildschirmen. Anbieter integrieren Sprach-UX, um eine schnelle Akzeptanz zu unterstützen und die Produktivität in Pflegeeinrichtungen zu steigern.
Analyse der Marktherausforderungen:
Datenqualitätsprobleme und fragmentierte Gesundheitssysteme
Gesundheitsdatensätze bleiben über Institutionen und Regionen hinweg inkonsistent. KI-Modelle haben Schwierigkeiten, gut zu funktionieren, wenn Eingaben an Vollständigkeit oder Standardisierung mangeln. Krankenhäuser verwenden unterschiedliche Formate und Kodierungspraktiken in der Dokumentation. Der Markt für KI-gestützte klinische Entscheidungsunterstützung sieht sich aufgrund der Datenfragmentierung mit Widerstand konfrontiert. Ungenaue oder unvollständige Daten verringern die Zuverlässigkeit von KI-Vorhersagen. Institutionen benötigen robuste Datenverwaltung und standardisierte Mapping-Tools. Interoperabilitätsprobleme schränken auch die bereichsübergreifende Implementierung ein. Modelle, die in einer Region trainiert wurden, können sich ohne Anpassung nicht anderswo verallgemeinern. Diese Einschränkungen verlangsamen die großflächige Integration in ressourcenarmen und mittleren Krankenhäusern.
Barrieren der klinischen Akzeptanz und Vertrauenslücken in KI-Empfehlungen
Viele Kliniker bleiben vorsichtig, wenn es darum geht, sich auf maschinengenerierte Entscheidungen zu verlassen. Bedenken bestehen hinsichtlich der Transparenz, Erklärbarkeit und Verantwortlichkeit von Modellen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung muss Vertrauensdefizite durch Modellprüfbarkeit angehen. Ärzte suchen nach klaren Begründungen für Vorschläge, insbesondere in kritischen Pflegesituationen. Unerklärte Warnungen oder Empfehlungen führen oft zu einer Abkopplung vom System. Anbieter arbeiten daran, erklärbare KI und Feedback-Schleifen in das Produktdesign einzubetten. Regulatorische Unsicherheiten über autonome Entscheidungsfindung tragen ebenfalls zur Zurückhaltung bei. Ohne klare klinische Verantwortung riskieren Systeme, ignoriert zu werden. Eine erfolgreiche Einführung erfordert Vertrauen in die klinische Relevanz und ethische Schutzmaßnahmen.
Marktchancen:
Erweiterung in ambulante und Fernpflegeeinrichtungen für eine breitere Reichweite
Die Versorgung verlagert sich über Krankenhäuser hinaus in ambulante und Fernversorgungsumgebungen. KI-Tools können die Entscheidungsfindung in Kliniken, der häuslichen Pflege und bei virtuellen Konsultationen unterstützen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung findet neue Nutzer in der Primär- und Gemeindepflege. Er ermöglicht es den Mitarbeitern an vorderster Front, rechtzeitige und fundierte Entscheidungen zu treffen. Cloud-basierte KI-Systeme unterstützen den Fernzugriff und die dezentrale Überwachung. Regierungen fördern die Ausweitung der Telemedizin und sehen KI als Kraftmultiplikator. Dieser Wandel eröffnet neue Möglichkeiten in ländlichen und infrastrukturarmen Gebieten.
Zusammenarbeit zwischen Technologieunternehmen und Gesundheitsdienstleistern für Innovation
Technologieriesen und Med-Tech-Start-ups arbeiten mit Krankenhausketten zusammen, um gemeinsam KI-Lösungen zu entwickeln. Diese Partnerschaften beschleunigen die Prüfung, Validierung und Skalierung von Entscheidungstools. Der Markt für KI-gestützte klinische Entscheidungsunterstützung profitiert von Multi-Stakeholder-Ökosystemen. Joint Ventures verbessern den Datenzugang, die Modellverfeinerung und das Benutzertraining. Krankenhäuser profitieren von maßgeschneiderten Tools, die zu ihren Praxisgewohnheiten passen. Solche Allianzen beschleunigen die Kommerzialisierung und verbessern globale Produktpipelines.
Analyse der Marktsegmentierung:
Nach Komponente
Das Softwaresegment nimmt eine dominierende Position ein, da es eine zentrale Rolle bei der Entscheidungsautomatisierung, Datenanalyse und Systemintegration spielt. Es ermöglicht eine schnelle Bereitstellung, benutzerfreundliche Schnittstellen und algorithmusbasierte Einblicke. Dienstleistungen gewinnen an Bedeutung mit wachsender Nachfrage nach Schulung, Unterstützung und Systemoptimierung. Krankenhäuser und Forschungszentren benötigen häufig Managed Services, um die Systemleistung und Compliance zu maximieren.
- Beispielsweise verfügen KI-Plattformen wie OpenEvidence’s DeepConsult über Argumentationssysteme, die Beweise aus der klinischen Literatur synthetisieren, um diagnostische Entscheidungen zu unterstützen und zur großflächigen Akzeptanz durch Kliniker beizutragen.
Nach Bereitstellungsmodus
Cloud-basierte Bereitstellung führt aufgrund ihrer Skalierbarkeit, des Fernzugriffs und der geringeren Anfangskosten. Gesundheitsdienstleister bevorzugen Cloud-Plattformen für einfachere Updates und Interoperabilität. Die Bereitstellung vor Ort bleibt in großen Institutionen relevant, die volle Datenkontrolle und Sicherheitskonformität benötigen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung unterstützt beide Modelle, abhängig von regulatorischen und infrastrukturellen Anforderungen.
- Beispielsweise verarbeiten Ambient-Scribe-Lösungen von Anbietern wie Tandem Health die Sprache von Klinikern in strukturierte Notizen und erfüllen dabei regionale Datenschutzstandards.
Nach Anwendung
Die Segmente medizinische Diagnose und Behandlungsplanung treiben die höchste Akzeptanz voran. Diese Anwendungen verbessern die klinische Genauigkeit und reduzieren diagnostische Verzögerungen. Patientenüberwachung und Alarme/Erinnerungen unterstützen die proaktive Pflege und Risikominderung. Die Verschreibungsentscheidungsunterstützung spielt eine Schlüsselrolle in personalisierten Medizinstrategien. Krankenhäuser nutzen sie, um die Behandlung mit genetischen, verhaltensbezogenen und historischen Patientendaten abzustimmen.
Nach Endbenutzer
Krankenhäuser und Kliniken bleiben die größten Nutzer aufgrund hoher Patientenzahlen und komplexer Versorgungsanforderungen. Forschungsinstitute übernehmen diese Systeme, um klinische Studien und die Evidenzerzeugung zu unterstützen. Pharma- und Biotech-Unternehmen nutzen sie, um Studienprotokolle zu verfeinern und die Zielgenauigkeit von Medikamenten zu verbessern. Jedes Segment verlangt maßgeschneiderte KI-Modelle, die auf die operativen Ziele abgestimmt sind.
Segmentierung:
Nach Komponente:
- Software
- Dienstleistungen
Nach Bereitstellungsmodus:
- Vor Ort
- Cloud-basiert
Nach Anwendung:
- Medizinische Diagnose
- Behandlungsplanung
- Patientenüberwachung
- Warnungen/Erinnerungen/Risikovorhersage
- Verschreibungsunterstützung/Personalisierte Medizin
Nach Endbenutzer:
- Krankenhäuser/Kliniken
- Forschungsakademien/Institute
- Pharmazeutische/Biotechnologische Unternehmen
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika führt mit starker technologischer Basis und hoher Akzeptanzrate
Nordamerika dominiert den Markt für KI-gestützte klinische Entscheidungsunterstützung mit einem Marktanteil von über 41%. Die Region profitiert von einem gut etablierten Gesundheits-IT-Ökosystem, starker staatlicher Unterstützung und früher Integration von KI-Technologien. Große US-amerikanische Anbieter wie Epic Systems und Oracle erweitern kontinuierlich KI-Module innerhalb klinischer Systeme. Hohe Gesundheitsausgaben pro Kopf und regulatorische Förderung von digitalen Gesundheitsinnovationen treiben das Wachstum voran. Krankenhäuser und akademische Institutionen arbeiten aktiv mit KI-Unternehmen zusammen, um klinische Werkzeuge gemeinsam zu entwickeln und zu testen. Auch Kanada zeigt durch nationale Gesundheitsdigitalisierungsprogramme erhebliches Interesse und trägt zu einem stetigen regionalen Wachstum bei.
Europa hält ein stetiges Wachstum durch Compliance und Forschungsinvestitionen aufrecht
Europa hält den zweitgrößten Anteil mit etwa 26% des globalen Marktes. Starker Fokus auf die Einhaltung von Datenschutzgesetzen wie der DSGVO beeinflusst die Einführung sicherer KI-Systeme. Länder wie Deutschland, das Vereinigte Königreich und die Niederlande führen bei der Digitalisierung von Krankenhäusern und der Einführung klinischer Forschung. Es besteht breites Interesse an KI-Tools, die personalisierte Behandlungen, Patientenüberwachung und Arzneimittelentwicklung unterstützen. Von der EU unterstützte Initiativen finanzieren KI-Pilotprojekte in Universitätskliniken und nationalen Gesundheitssystemen. Der Markt für KI-gestützte klinische Entscheidungsunterstützung in Europa reift weiterhin durch grenzüberschreitende Kooperationen und innovationsorientierte Vorschriften.
Asien-Pazifik entwickelt sich als Hochwachstumsmarkt mit wachsendem Zugang zur Gesundheitsversorgung
Der asiatisch-pazifische Raum macht fast 20% des globalen Marktes aus und wird voraussichtlich die schnellste CAGR verzeichnen. China, Indien und Japan führen die Region aufgrund von Investitionen in digitale Gesundheit, steigenden Patientenzahlen und wachsender medizinischer Infrastruktur an. Regierungen finanzieren KI-basierte klinische Systeme, um Ressourcenengpässe zu bewältigen und die Versorgung im ländlichen Raum zu verbessern. Lokale Startups und globale Anbieter erweitern ihre Angebote, die auf die regionalen Gesundheitsbedürfnisse zugeschnitten sind. Südkorea und Singapur dienen als Testumgebungen für intelligente Krankenhausmodelle, die von KI unterstützt werden. Der Markt für KI-gestützte klinische Entscheidungsunterstützung im asiatisch-pazifischen Raum wächst aufgrund der steigenden Nachfrage nach skalierbaren und kosteneffizienten klinischen Lösungen schnell.
Analyse der Hauptakteure:
- Epic Systems Corporation (USA)
- Oracle (USA)
- Wolters Kluwer N.V. (Niederlande)
- Merative (USA)
- Change Healthcare (USA)
- Veradigm Inc. (USA)
- athenahealth (USA)
- Elsevier B.V. (Niederlande)
- IQVIA
Wettbewerbsanalyse:
Der Markt für KI-gestützte klinische Entscheidungsunterstützung bleibt hochgradig wettbewerbsfähig, angetrieben durch eine Mischung aus etablierten Anbietern von Gesundheits-IT und spezialisierten Anbietern von KI-Lösungen. Große Akteure konzentrieren sich darauf, KI in bestehende EHR- und klinische Workflow-Plattformen zu integrieren, um die Kundenbindung zu stärken. Mittelgroße Unternehmen konkurrieren durch Nischenexpertise in der Klinik, wie z.B. onkologie- oder radiologiefokussierte Entscheidungstools. Der Wettbewerb konzentriert sich auf Modellgenauigkeit, Erklärbarkeit, regulatorische Bereitschaft und Interoperabilität. Unternehmen investieren stark in klinische Validierung und realweltliche Evidenz, um das Vertrauen der Ärzte zu gewinnen. Strategische Partnerschaften mit Krankenhäusern und Forschungseinrichtungen unterstützen eine schnellere Produktverfeinerung. Es gibt auch zunehmenden Wettbewerb von Cloud- und Datenanalysefirmen, die in die Gesundheits-KI einsteigen.
Neueste Entwicklungen:
- Im Februar 2026 fügte Oracle Health seinem Clinical AI Agent die Fähigkeit zur Auftragserstellung durch Umgebungsabhören hinzu, wodurch es klinische Aufträge entwerfen und die administrativen Belastungen reduzieren kann, während die Patientenversorgung in der klinischen Entscheidungsunterstützung verbessert wird.
- Im September 2025 brachte Wolters Kluwer Health UpToDate Expert AI auf den Markt, eine generative KI-gestützte Lösung zur klinischen Entscheidungsunterstützung, die evidenzbasierte Antworten auf medizinische Fragen am Ort der Versorgung unter Verwendung klinischer Intelligenz von 7.600 Experten bietet.
- Im Mai 2025 kündigte Oracle eine strategische Partnerschaft mit der Cleveland Clinic und G42 an, um eine globale KI-gestützte Gesundheitsplattform zu starten, die Oracle Health-Anwendungen für intelligente klinische Entscheidungsunterstützung und Präzisionsmedizin integriert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellungsmodus, Anwendung, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Krankenhäuser werden die Integration von KI in der diagnostischen Bildgebung, der Unterstützung von Therapieentscheidungen und der Bewertung von Patientenrisiken ausweiten, um die klinische Effizienz und Genauigkeit im großen Maßstab zu verbessern.
- Anbieter werden die Entwicklung erklärbarer KI-Modelle priorisieren, um den steigenden Anforderungen an Transparenz, Rückverfolgbarkeit und das Vertrauen der Kliniker in automatisierte Entscheidungssysteme gerecht zu werden.
- Cloud-basierte Plattformen werden nach und nach traditionelle On-Premise-Implementierungen ersetzen, insbesondere in mittelgroßen Krankenhäusern und aufstrebenden Gesundheitssystemen, die eine kosteneffiziente Skalierbarkeit anstreben.
- KI-basierte Verschreibungsunterstützungstools werden die personalisierte Medizin verbessern, insbesondere in der Onkologie und im Management chronischer Krankheiten, indem sie Behandlungen mit genetischen und Verhaltensdaten abstimmen.
- Echtzeitwarnungen und prädiktive Analysen werden in Notaufnahmen, Intensivstationen und chirurgischen Zentren von entscheidender Bedeutung, um zeitkritische Interventionen zu unterstützen.
- Die Lokalisierung von KI-Modellen wird an Bedeutung gewinnen, da Unternehmen Werkzeuge an regionale Sprachen, Krankheitsprofile und klinische Protokolle anpassen, um die Relevanz zu steigern.
- Die vollständige Interoperabilität mit nationalen und regionalen elektronischen Gesundheitsakten wird zu einem entscheidenden Unterscheidungsmerkmal bei der Anbieterauswahl, insbesondere in Europa und im asiatisch-pazifischen Raum.
- Sprachgesteuerte KI-Schnittstellen und virtuelle klinische Assistenten werden an Bedeutung gewinnen, um die Dateneingabe zu vereinfachen, die Bildschirmzeit zu reduzieren und multitaskingfähige Kliniker zu unterstützen.
- Partnerschaften zwischen KI-Entwicklern, akademischen medizinischen Zentren und staatlich unterstützten Gesundheitsprogrammen werden zunehmen, was eine schnellere Validierung und realitätsnahe Tests ermöglicht.
- Regulierungsbehörden werden die Zulassungen für klinisch validierte KI-Tools beschleunigen und aktualisierte Rahmenbedingungen bieten, um kontinuierliche Lernsysteme und die Überwachung nach dem Inverkehrbringen zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI-gestützte klinische Entscheidungsunterstützung, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für KI-gestützte klinische Entscheidungsunterstützung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für KI-gestützte klinische Entscheidungsunterstützung hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI-gestützte klinische Entscheidungsunterstützung antreiben?
Wer sind die führenden Unternehmen im Markt für KI-gestützte klinische Entscheidungsunterstützung?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für KI-gestützte klinische Entscheidungsunterstützung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI-gestützter Markt für klinische Entscheidungsunterstützung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI-gestützter Markt für klinische Entscheidungsunterstützung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 857.5 million → 2032: USD 2,337.09 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI-gestützter Markt für klinische Entscheidungsunterstützung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Drivers
- 3.3 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Restraints & Challenges
- 3.4 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI-gestützter Markt für klinische Entscheidungsunterstützung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI-gestützter Markt für klinische Entscheidungsunterstützung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI-gestützter Markt für klinische Entscheidungsunterstützung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI-gestützter Markt für klinische Entscheidungsunterstützung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI-gestützter Markt für klinische Entscheidungsunterstützung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI-gestützter Markt für klinische Entscheidungsunterstützung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI-gestützter Markt für klinische Entscheidungsunterstützung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI-gestützter Markt für klinische Entscheidungsunterstützung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI-gestützter Markt für klinische Entscheidungsunterstützung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI-gestützter Markt für klinische Entscheidungsunterstützung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI-gestützter Markt für klinische Entscheidungsunterstützung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI-gestützter Markt für klinische Entscheidungsunterstützung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI-gestützter Markt für klinische Entscheidungsunterstützung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI-gestützter Markt für klinische Entscheidungsunterstützung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI-gestützter Markt für klinische Entscheidungsunterstützung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI-gestützter Markt für klinische Entscheidungsunterstützung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI-gestützter Markt für klinische Entscheidungsunterstützung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
