
Marktübersicht
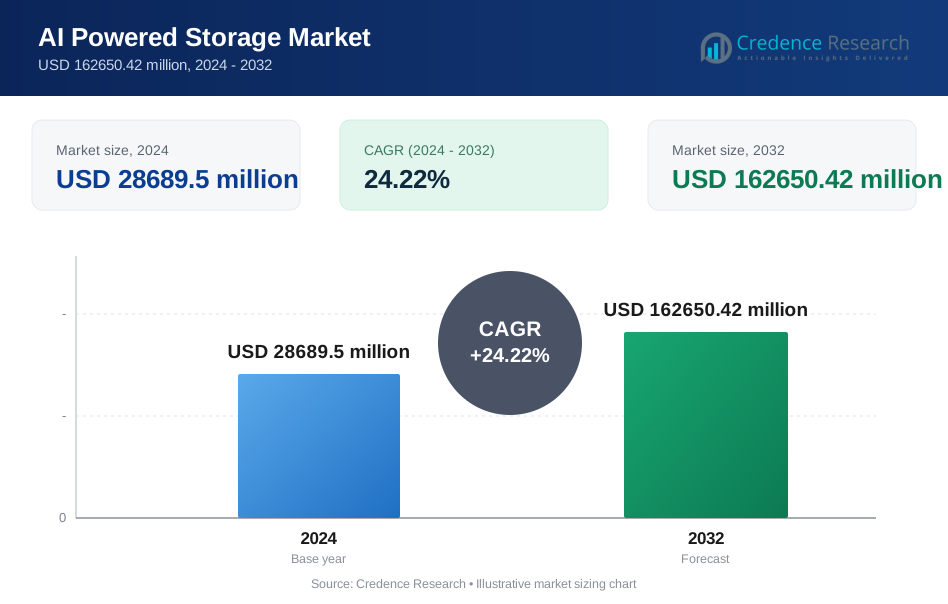
Der Markt für KI-gestützten Speicher wurde 2024 mit 28.689,5 Millionen USD bewertet und soll bis 2032 162.650,42 Millionen USD erreichen, bei einer CAGR von 24,22 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für KI-gestützten Speicher 2024 | 28.689,5 Millionen USD |
| Markt für KI-gestützten Speicher, CAGR | 24,22% |
| Marktgröße für KI-gestützten Speicher 2032 | 162.650,42 Millionen USD |
Der Markt für KI-gestützten Speicher umfasst wichtige Akteure wie Google Cloud, Hitachi Vantara, Microsoft Azure, Dell Technologies, Amazon Web Services (AWS), HPE, NetApp, IBM Corporation, Pure Storage und NVIDIA. Diese Unternehmen erweitern ihre Präsenz durch Hochleistungs-Flash-Systeme, GPU-optimierte Architekturen und KI-gesteuerte Datenmanagement-Tools, die große Trainings- und Inferenz-Workloads unterstützen. Anbieter konzentrieren sich auf skalierbare Speicherplattformen für hybride und Multi-Cloud-Umgebungen, um die Akzeptanz in Unternehmen und Hyperscale-Rechenzentren zu stärken. Nordamerika führte den Markt 2024 mit einem Anteil von 38 % an, angetrieben durch starke Cloud-Investitionen, schnelle KI-Einführung und kontinuierliche Modernisierung der Dateninfrastruktur.

Markteinblicke
- Der Markt für KI-gestützten Speicher erreichte 2024 28.689,5 Millionen USD und wird bis 2032 162.650,42 Millionen USD erreichen, bei einer CAGR von 24,22 %.
- Die Nachfrage wächst, da Unternehmen Hochgeschwindigkeitsspeicher einführen, um KI-Workloads, Echtzeitanalysen und Automatisierung in Cloud- und Edge-Umgebungen zu unterstützen.
- Trends heben die zunehmende Nutzung von NVMe-Flash, softwaredefiniertem Speicher und KI-optimierten Architekturen hervor, die den Durchsatz verbessern und die Latenz verringern.
- Der Wettbewerb verschärft sich, da führende Anbieter sich auf skalierbare Plattformen, prädiktive Analysen und Hybrid-Cloud-Integration konzentrieren und dabei Leistungs- und Kostendruck adressieren.
- Nordamerika hielt einen Anteil von 38 %, Europa 27 %, Asien-Pazifik 25 %, Lateinamerika 6 % und der Nahe Osten und Afrika 4 %, während SSDs mit einem Anteil von 72 % die Einführung von Speichermedien anführten.
Analyse der Marktsegmentierung:
Nach Angebot
Hardware führte den Markt für KI-gestützten Speicher 2024 mit einem Anteil von etwa 68 % an. Die starke Nachfrage kam von KI-optimierten Prozessoren, Beschleunigern und Hochgeschwindigkeits-Speicherarrays, die in Rechenzentren eingesetzt werden. Die Hardware-Akzeptanz wuchs, da Unternehmen schnelleren Durchsatz für Modelltraining, Echtzeit-Inferenz und Edge-Analysen benötigten. Steigende Implementierungen von GPU-fähigen Systemen und NVMe-basierten Architekturen trieben dieses Segment vor Software. Software wuchs stetig aufgrund der Expansion in KI-gesteuerte Datenmanagement- und prädiktive Speicher-Tools, blieb jedoch kleiner, da Käufer physische Infrastruktur-Upgrades priorisierten.
- Zum Beispiel gibt NVIDIA an, dass ein DGX H100-System 8 H100 Tensor Core GPUs mit 640 Gigabyte GPU-Speicher kombiniert und 32 PetaFLOPS an FP8 KI-Rechenleistung für intensive Trainings-Workloads liefert.
Nach Speichersystem
Network Attached Storage hielt 2024 mit fast 47% den dominierenden Anteil. Unternehmen bevorzugten NAS, da gemeinsame Umgebungen schwere KI-Workloads mit einfacher Skalierung und einheitlichem Datenzugriff bewältigten. Das Wachstum von NAS nahm zu, da Cloud-Service-Anbieter und Unternehmen große unstrukturierte Datensätze unterstützten, die für maschinelles Lernen und Deep-Learning-Aufgaben erforderlich sind. Direct Attached Storage und Storage Area Network-Systeme expandierten ebenfalls, doch blieb die Akzeptanz aufgrund höherer Integrationsanforderungen und eingeschränkter Flexibilität in verteilten KI-Umgebungen im Vergleich zu NAS geringer.
- Zum Beispiel berichtet NetApp, dass sein AFF A900 All-Flash-Array bis zu 2.400.000 IOPS pro System mit Anwendungs-Latenzen von etwa 100 Mikrosekunden liefern kann, wenn es geschäftskritische Datenbanken und virtualisierte Workloads unterstützt.
Nach Speichermedium
Solid State Drives dominierten dieses Segment 2024 mit einem Anteil von etwa 72%. Die Nachfrage nach SSDs stieg stark an, da KI-Workloads hohe Lese-/Schreibgeschwindigkeiten, geringere Latenz und bessere Ausdauer als HDD-Einheiten benötigten. Unternehmen nutzten SSD-basierte Arrays, um Trainingspipelines, Edge-Inferenz und Echtzeitanalysen zu unterstützen. HDDs blieben für große Archivierungsbedarfe relevant, hielten jedoch aufgrund langsamerer Leistung und geringerer Eignung für KI-intensive Operationen einen kleineren Anteil. Zunehmende Server-Upgrades und reduzierte SSD-Kosten halfen, die Segmentführung zu halten.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Hochgeschwindigkeits-Datenverarbeitung
Der KI-gesteuerte Speichermarkt wächst, da Unternehmen größere Datensätze verwalten und schnellere Modelltrainings benötigen. Hochgeschwindigkeitssysteme unterstützen Echtzeitanalysen, die im Gesundheitswesen, in der Finanzbranche und in der Fertigung eingesetzt werden. Die starke Akzeptanz von NVMe, GPU-beschleunigtem Speicher und Flash-Arrays treibt diese Nachfrage an. Organisationen investieren in latenzarme Infrastrukturen, um die KI-Genauigkeit und Entscheidungszyklen zu verbessern.
- Zum Beispiel dokumentiert Intel, dass seine Optane SSD P5800X eine sequentielle Leseleistung von bis zu 7,2 Gigabyte pro Sekunde, eine sequentielle Schreibleistung von bis zu 6,2 Gigabyte pro Sekunde und gemischte 4K-Zufalls-Workloads von bis zu 1.800.000 IOPS mit einer Leselatenz von unter 6 Mikrosekunden in Anbieter-Benchmarks erreichen kann.
Erweiterung von Cloud- und Edge-KI-Implementierungen
Der breitere Einsatz von Cloud-Plattformen und Edge-Geräten erhöht den Bedarf an intelligentem Speicher, der verteilte Workloads verwaltet. Anbieter setzen skalierbare Systeme ein, die die Datenplatzierung automatisieren und die Inferenzleistung verbessern. Der zunehmende Einsatz autonomer Systeme, intelligenter Städte und IoT-Sensoren stärkt diesen Wandel. KI-gesteuerte Orchestrierung verbessert die Speichereffizienz in hybriden Umgebungen.
- Zum Beispiel gibt Amazon Web Services an, dass jeder Inferentia2-Chip 380 INT8 TOPS und 190 FP16 Tensor TFLOPS bietet und dass Inf2-Instanzen mit 12 Inferentia2-Chips bis zu 2,3 PetaFLOPS Rechenleistung und 9,8 Terabyte pro Sekunde Gesamtspeicherbandbreite für große Sprachmodell-Inferenz bieten.
Zunehmende Investitionen in Automatisierung für Datenmanagement
Unternehmen automatisieren Speicher-Workflows, um den Betriebsaufwand zu reduzieren und die Zuverlässigkeit zu verbessern. KI-Tools optimieren die Kapazität, sagen Ausfälle voraus und verbessern die Sicherheit. Die steigende Komplexität unstrukturierter Daten treibt Unternehmen dazu, selbstverwaltende Systeme zu übernehmen. Dieser Investitionstrend unterstützt nahtlose Skalierung in großen Rechenzentren.
Wichtige Trends & Chancen
Annahme von KI-optimierten Speicherarchitekturen
Anbieter entwerfen Systeme, die auf Deep-Learning- und große Sprachmodell-Workloads zugeschnitten sind. Diese Plattformen unterstützen parallele Verarbeitung, schnellere Abrufe und effizientes Indexieren. Unternehmen profitieren von verbessertem Durchsatz, da die Nachfrage nach fortschrittlichen Analysen steigt. Architektonische Innovationen eröffnen Chancen in autonomen Fahrzeugen, Biotechnologie und finanziellen KI-Anwendungen.
- Zum Beispiel wurde ein 16-Knoten Dell PowerScale F710-Cluster mit OneFS 9.9 gemessen, der etwa 300 Gigabyte pro Sekunde sequentiellen Lese-Durchsatz liefert, was ungefähr 18 Gigabyte pro Sekunde pro Knoten entspricht, wenn große AI-Trainingsdatensätze bereitgestellt werden.
Wachstum von softwaredefiniertem und komponierbarem Speicher
Softwaredefinierte Plattformen gewinnen an Bedeutung aufgrund flexibler Skalierung und reduzierter Hardwareabhängigkeit. Komponierbare Infrastrukturen ermöglichen es Nutzern, Speicherressourcen dynamisch basierend auf dem Workload-Typ zuzuweisen. Dieser Trend ermöglicht eine bessere Nutzung von Hochleistungs-Laufwerken und Beschleunigern. Steigende hybride Cloud-Aktivitäten erweitern die Möglichkeiten für adaptive Speicherschichten.
- Zum Beispiel hebt Hewlett Packard Enterprise hervor, dass seine Synergy-Komponierbare Infrastruktur einen neuen Server in etwa 15 Sekunden online bringen kann und Synergy-Compute-Module in weniger als 30 Sekunden startbereit sein können, was eine schnelle Neuprovisionierung von Compute- und Speicherpools für wechselnde Workloads ermöglicht.
Steigender Fokus auf Datenverwaltung und sichere AI-Speicherung
Organisationen suchen nach Systemen, die sensible Datensätze schützen und gleichzeitig AI-Zugriff ermöglichen. Verschlüsselung, Zero-Trust-Kontrollen und automatisierte Compliance-Tools schaffen neue Möglichkeiten. Wachstum in regulierten Branchen erhöht die Nachfrage nach sicherem, prüfbarem Speicher. Anbieter reagieren mit AI-gesteuerter Bedrohungserkennung und Risikobewertung.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Speicherinfrastruktur
AI-bereite Systeme erfordern Premium-Hardware, einschließlich Flash-Arrays, Beschleuniger und Hochgeschwindigkeits-Fabrics. Viele mittelständische Unternehmen stoßen an Budgetgrenzen, wenn sie von Legacy-Einheiten umsteigen. Hohe Anfangsinvestitionen verlangsamen die Einführung, insbesondere in aufstrebenden Märkten. Kosten bleiben ein Hindernis trotz langfristiger Leistungsgewinne.
Integrationskomplexität in hybriden und Multi-Cloud-Umgebungen
AI-Workloads erstrecken sich über Edge-, Cloud- und On-Premise-Standorte, was Herausforderungen bei der Datenbewegung und Kompatibilität schafft. Organisationen kämpfen mit Latenzproblemen, unterschiedlichen Protokollen und inkonsistenter Governance. Die Integration intelligenter Speicher in bestehende Systeme erfordert qualifizierte Teams. Diese Hürden verlangsamen die Bereitstellung und beeinflussen die Skalierbarkeit.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am AI-gesteuerten Speichermarkt mit etwa 38%. Starke Akzeptanz kam von Hyperscale-Rechenzentren, Cloud-Anbietern und Unternehmen, die AI-gesteuerte Analysen in den Bereichen Finanzen, Gesundheitswesen und Einzelhandel einsetzen. Hohe Investitionen in fortschrittliche Flash-Systeme, GPU-beschleunigten Speicher und Edge-AI unterstützten das kontinuierliche Wachstum. Führende Anbieter erweiterten Plattformen, die den Datendurchsatz verbesserten und Speicheroperationen automatisierten. Die steigende Bereitstellung großer Sprachmodelle und Echtzeit-AI-Anwendungen hielt Nordamerika als den reifsten Markt.
Europa
Europa machte 2024 fast 27% des Marktes aus. Die Nachfrage stieg, als Unternehmen die Infrastruktur modernisierten, um AI-Governance-, Compliance- und Automatisierungsanforderungen zu unterstützen. Branchen wie Automobil, Telekommunikation und Fertigung investierten in Hochleistungsspeicher, um autonome Systeme und prädiktive Analysen voranzutreiben. Die Region verzeichnete eine steigende Akzeptanz von softwaredefiniertem Speicher und sicheren Datenplattformen, die mit regulatorischen Rahmenwerken übereinstimmen. Laufende digitale Transformationsprogramme förderten Investitionen in skalierbare Architekturen und stärkten Europas Position in der globalen AI-Speicheradoption.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste im Jahr 2024 rund 25 % Marktanteil und wuchs schnell aufgrund der expandierenden Cloud-Ökosysteme und der steigenden KI-Adoption in China, Indien, Japan und Südkorea. Unternehmen setzten intelligente Speicherlösungen ein, um die zunehmenden Mengen unstrukturierter Daten zu verwalten, die durch E-Commerce, Fintech und industrielle Automatisierung generiert wurden. Von der Regierung unterstützte Digitalisierungs- und Edge-Computing-Initiativen steigerten die Nachfrage nach schnellen, skalierbaren Lösungen. Anbieter investierten in hochdichte SSD-Systeme und KI-optimierte Infrastrukturen, um das regionale Wachstum zu unterstützen, wodurch der asiatisch-pazifische Raum zu einem Markt mit hohem Potenzial wurde.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von fast 6 %. Das Wachstum blieb stabil, da die Länder die digitale Infrastruktur ausbauten und Unternehmen KI für Kundenanalysen, Cybersicherheit und Automatisierung einsetzten. Die Cloud-Migration beschleunigte die Nachfrage nach flexiblen, intelligenten Speicherplattformen. Trotz Budgetbeschränkungen in einigen Märkten förderte die zunehmende Akzeptanz von Managed Services Investitionen in Hochleistungssysteme. Der Telekommunikations- und Bankensektor führte die Implementierung an und unterstützte eine stärkere Akzeptanz in aufstrebenden Volkswirtschaften. Die kontinuierliche Expansion von KI-Anwendungen verbesserte die Trends zur Modernisierung von Speichern in der Region.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten im Jahr 2024 fast 4 % des Marktes aus. Die Nachfrage stieg, da Regierungen und Unternehmen smarte Stadtprogramme, digitales Banking und KI-gestützte öffentliche Dienste vorantrieben. Rechenzentren erweiterten ihre Kapazitäten, um das regionale Cloud-Wachstum zu unterstützen, und setzten verstärkt auf Flash-basierte und softwaredefinierte Speicher. Die Akzeptanz wuchs allmählich aufgrund von Kostenherausforderungen, gewann jedoch in den VAE, Saudi-Arabien und Südafrika an Dynamik. Investitionen in Cybersicherheit und KI-Bereitschaft stärkten die Position der Region als aufstrebender Markt für intelligente Speicherlösungen.
Marktsegmentierungen:
Nach Angeboten
- Hardware
- Software
Nach Speichersystem
- Network Attached Storage (NAS)
- Direct Attached Storage (DAS)
- Storage Area Network (SAN)
Nach Speichermedium
- Solid State Drive (SSD)
- Hard Disk Drive (HDD)
Nach Endbenutzer
- Unternehmen
- Regierungsbehörden
- Cloud-Dienstleister
- Telekommunikationsunternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für KI-gestützten Speicher wird von führenden Akteuren wie Google Cloud, Hitachi Vantara, Microsoft Azure, Dell Technologies, Amazon Web Services (AWS), HPE, NetApp, IBM Corporation, Pure Storage und NVIDIA geprägt. Anbieter konzentrieren sich auf fortschrittliche Architekturen, die Hochgeschwindigkeitsmodelltraining, skalierbare Inferenz-Workloads und intelligentes Datenmanagement unterstützen. Unternehmen investieren in Flash-basierte Systeme, GPU-beschleunigte Plattformen und softwaredefinierten Speicher, um die Leistung in hybriden und Multi-Cloud-Umgebungen zu verbessern. Viele Anbieter integrieren Automatisierung, prädiktive Analysen und Echtzeitoptimierung, um Latenzzeiten zu reduzieren und die Zuverlässigkeit zu erhöhen. Strategische Partnerschaften mit Cloud-Plattformen, Rechenzentrumsbetreibern und Unternehmens-AI-Teams treiben weitere Innovationen voran. Anbieter verbessern auch Sicherheit, Governance und Energieeffizienz, während Unternehmen die KI-Einführung in verschiedenen Branchen skalieren.
Analyse der Hauptakteure
- Google Cloud
- Hitachi Vantara
- Microsoft Azure
- Dell Technologies
- Amazon Web Services (AWS)
- HPE (Hewlett Packard Enterprise)
- NetApp
- IBM Corporation
- Pure Storage
- NVIDIA
Neueste Entwicklungen
- Im Jahr 2025 führte NetApp eine neue unternehmensgerechte KI-Datenplattform ein, die NetApp AFX disaggregierten All-Flash-Speicher und die NetApp AI Data Engine (AIDE) umfasst, die auf dem NVIDIA AI Data Platform-Referenzdesign basiert, um konsistenten Datenzugriff über hybride Cloud-Umgebungen bereitzustellen.
- Im Jahr 2025 kündigte Dell Technologies eine Partnerschaft mit NVIDIA an, um KI-Datenplattformen für Dell PowerScale und zukünftige "Project Lightning"-Systeme zu entwickeln.
- Im Jahr 2025 stellte Pure Storage die leistungsstarke FlashBlade//EXA-Speicherplattform für KI- und HPC-Workloads vor und integrierte seine FlashBlade-Produkte in das NVIDIA AI Data Platform-Referenzdesign.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Angeboten, Speichersystem, Speichermedium, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- KI-gestützte Speichersysteme werden in Cloud-, Edge- und On-Premise-Setups breitere Anwendung finden.
- Die Nachfrage nach Hochgeschwindigkeits-Flash- und NVMe-Architekturen wird mit fortschrittlichen KI-Workloads wachsen.
- Unternehmen werden automatisiertes Datenmanagement einführen, um Effizienz zu verbessern und Ausfallzeiten zu reduzieren.
- Hybride und Multi-Cloud-Umgebungen werden die Einführung intelligenter, selbstoptimierender Speicher vorantreiben.
- Das Wachstum großer Sprachmodelle wird den Bedarf an hochkapazitivem, latenzarmem Speicher erhöhen.
- Softwaredefinierter Speicher wird aufgrund von Skalierbarkeit und reduzierter Hardwareabhängigkeit an Bedeutung gewinnen.
- Sicherheitsorientierte Speicherdesigns werden sich ausweiten, da die Anforderungen an KI-Governance und Compliance steigen.
- Das Wachstum von Edge-KI wird die Nachfrage nach kompakten, energieeffizienten Speicherlösungen erhöhen.
- Anbieter werden mehr prädiktive Analysen integrieren, um Leistung und Zuverlässigkeit zu verbessern.
- KI-optimierter Speicher wird zu einer Kernanforderung für die digitale Transformation in allen Branchen werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI-gestützte Speicherlösungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für KI-gestützten Speicher zwischen 2025 und 2032 voraussichtlich wachsen?
Welches AI-gestützte Speichersegment hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI-gestützten Speicher antreiben?
Wer sind die führenden Unternehmen im Markt für KI-gestützte Speicherlösungen?
Welche Region hatte 2024 den größten Anteil am Markt für KI-gestützten Speicher?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI-gestützter Speichermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI-gestützter Speichermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28689.5 million → 2032: USD 162650.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI-gestützter Speichermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI-gestützter Speichermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI-gestützter Speichermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI-gestützter Speichermarkt Market Drivers
- 3.3 KI-gestützter Speichermarkt Market Restraints & Challenges
- 3.4 KI-gestützter Speichermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI-gestützter Speichermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI-gestützter Speichermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI-gestützter Speichermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI-gestützter Speichermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI-gestützter Speichermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI-gestützter Speichermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI-gestützter Speichermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI-gestützter Speichermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI-gestützter Speichermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI-gestützter Speichermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI-gestützter Speichermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI-gestützter Speichermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI-gestützter Speichermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI-gestützter Speichermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI-gestützter Speichermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI-gestützter Speichermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI-gestützter Speichermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI-gestützter Speichermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI-gestützter Speichermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
