
Marktübersicht für KI in der Epidemiologie:
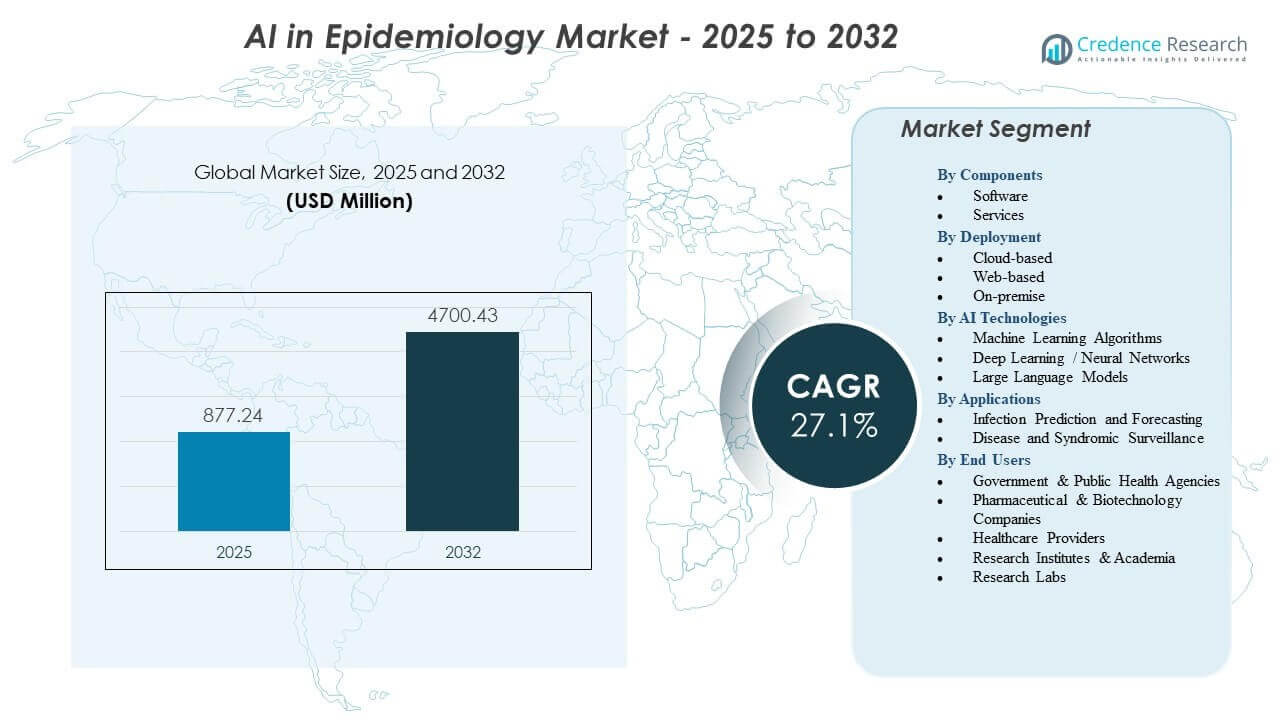
Es wird erwartet, dass der Markt für KI in der Epidemiologie von 877,24 Millionen USD im Jahr 2025 auf geschätzte 4700,43 Millionen USD bis 2032 wächst, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27,1 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für KI in der Epidemiologie 2025 | 877,24 Millionen USD |
| Markt für KI in der Epidemiologie, CAGR | 27,1 % |
| Marktgröße für KI in der Epidemiologie 2032 | 4700,43 Millionen USD |
Der zunehmende Fokus auf die Früherkennung von Krankheiten treibt die starke Akzeptanz von KI-Modellen in nationalen Überwachungsprogrammen voran. Gesundheitsinstitutionen suchen nach prädiktiven Werkzeugen, die das Situationsbewusstsein verfeinern, die Planungsreaktion verbessern und helfen, aufkommende Bedrohungen genauer zu identifizieren. Krankenhäuser und Gesundheitsdienstleister nutzen KI-basierte Prognosen, um Kapazitätsspitzen zu verwalten und das Betriebsrisiko zu reduzieren. Regierungen investieren in digitale Berichts- und Simulationssysteme, um die Vorbereitungsstrategien zu stärken. Forschungsorganisationen fördern die Algorithmusentwicklung für Bevölkerungsmodellierung und syndromische Analyse und unterstützen den breiteren Wandel hin zu datengetriebener Epidemiologie.
Nordamerika führt den Markt für KI in der Epidemiologie mit starker digitaler Infrastruktur, umfangreicher Forschungstätigkeit und früher Einführung von cloudbasierten Intelligenz-Tools an. Europa folgt aufgrund koordinierter Krankheitsüberwachungsprogramme und unterstützender regulatorischer Rahmenbedingungen, die die Nutzung fortschrittlicher Analytik fördern. Der asiatisch-pazifische Raum entwickelt sich als Wachstumsregion, angetrieben durch die rasche Expansion der digitalen Gesundheit in wichtigen Ländern und steigende Investitionen in nationale Krankheitsüberwachungssysteme. Lateinamerika und Teile des Nahen Ostens zeigen stetigen Fortschritt, da Regierungen öffentliche Gesundheitsnetzwerke modernisieren. Afrika erweitert die Akzeptanz schrittweise durch laufende Bemühungen zur digitalen Transformation.
Einblicke in den Markt für KI in der Epidemiologie:
- Es wird prognostiziert, dass der Markt für KI in der Epidemiologie von 877,24 Millionen USD im Jahr 2025 auf 4700,43 Millionen USD bis 2032 wachsen wird, unterstützt durch eine starke CAGR von 27,1 % während des Prognosezeitraums.
- Die steigende Nachfrage nach frühzeitiger Ausbruchserkennung und prädiktivem Modellieren beschleunigt die Einführung von KI-Tools in Krankenhäusern, Regierungsbehörden und Forschungseinrichtungen.
- Begrenzte Datenstandardisierung, Datenschutzbedenken und Infrastrukturlücken in ressourcenarmen Regionen behindern weiterhin die schnellere Einführung von KI-gesteuerten epidemiologischen Systemen.
- Nordamerika führt aufgrund fortschrittlicher digitaler Gesundheitsfähigkeiten, während Europa mit starker öffentlicher Gesundheitskoordination und regulatorischer Unterstützung folgt.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch expandierende digitale Gesundheitsökosysteme und zunehmende staatliche Investitionen in nationale Überwachungsprogramme.
Treiber des Marktes für KI in der Epidemiologie
Wachsende Notwendigkeit für schnellere Ausbruchserkennung unterstützt durch fortschrittliche prädiktive Intelligenzrahmenwerke
Öffentliche Gesundheitseinrichtungen suchen nach Tools, die frühzeitige Warnungen für infektiöse Bedrohungen liefern. Behörden drängen auf Echtzeitanalysen, die versteckte Übertragungsmuster erkennen. Krankenhäuser verlassen sich auf KI-Modelle, die die Überwachungsgenauigkeit über große Datensätze hinweg verfeinern. Regierungen stärken digitale Berichtssysteme, um die nationale Bereitschaft zu verbessern. Forschungsteams nutzen Simulationsmodelle, die politische Entscheidungen mit stärkeren Beweisen leiten. Technologielieferanten führen automatisierte Plattformen ein, die die manuelle Datenlast reduzieren. Der Markt für KI in der Epidemiologie profitiert von einer stärkeren Nachfrage nach proaktiver Überwachung. Er treibt systemweite Upgrades in Gesundheitsnetzwerken voran.
Schnelle Integration von Gesundheitsdaten aus mehreren Quellen in einheitliche epidemiologische Analyseplattformen
Gesundheitsdienstleister sammeln klinische, Labor-, Mobilitäts- und Verhaltensdaten in großem Maßstab. Einheitliche Systeme wandeln diese Eingaben in detaillierte Risikoerkenntnisse um. Entscheidungsträger verlassen sich auf strukturierte Dashboards, die schnelle Reaktionsstrategien unterstützen. Digitale Gesundheitstools beschleunigen die Krankheitsverfolgung in unterschiedlichen Umgebungen. Cloud-Plattformen verbessern die Zugänglichkeit für entfernte oder ressourcenbeschränkte Benutzer. Automatisierung reduziert Berichtsverzögerungen, die oft Eindämmungsmaßnahmen verlangsamen. Der Markt für KI in der Epidemiologie expandiert, während sich Datenökosysteme weiterentwickeln. Er stärkt nationale Krankheitsintelligenzprogramme durch einheitliche Rahmenwerke.
- Zum Beispiel verarbeitet Google weltweit über 5 Milliarden Suchanfragen pro Tag, eine überprüfbare Zahl, die von Google berichtet und in öffentlichen Gesundheitsstudien häufig zitiert wird, die Google Trends-Daten verwenden, um frühe Veränderungen im krankheitsbezogenen Suchverhalten zu erkennen.
Erweiterung der KI-gestützten öffentlichen Gesundheitsinfrastruktur unterstützt durch starke institutionelle Finanzierungsinitiativen
Öffentliche Einrichtungen schaffen Zuschüsse, die die Entwicklung KI-basierter Überwachung unterstützen. Gesundheitsämter investieren in Automatisierung, die die Notfallplanung verbessert. Universitäten arbeiten mit Analysefirmen zusammen, um aufkommende Modelle zu validieren. Nationale Einsatzkräfte übernehmen digitale Intelligenzwerkzeuge für die Resilienzplanung. Biosicherheitsprogramme integrieren KI in langfristige Vorbereitungsziele. Innovationszentren fördern die Forschung zu neuen Techniken der Erregerprognose. Der KI-Markt in der Epidemiologie wächst in diesem sich entwickelnden institutionellen Umfeld. Er gewinnt Stabilität durch wissenschaftlich getriebene Modernisierungsbemühungen.
- Zum Beispiel hat das NIH-Programm „All of Us Research Program“ mehr als 730.000 Teilnehmer eingeschrieben und über 414.000 elektronische Gesundheitsakten gesammelt, was einen der größten Bevölkerungsdatensätze darstellt, die in der KI-Forschung für epidemiologische Modellierung verwendet werden.
Steigender Fokus auf die Stärkung der Pandemievorbereitung durch automatisierte Prognose- und Reaktionsmodelle
Globale Ausbrüche verdeutlichen Lücken in traditionellen epidemiologischen Arbeitsabläufen. Regierungen verfolgen Werkzeuge, die die Krankenhausnachfrage und Infektionsspitzen prognostizieren. KI-Systeme unterstützen die Kontaktverfolgung und das Situationsbewusstsein. Risikodashboards leiten Eindämmungsstrategien in kritischen Phasen. Grenzüberschreitender Reiseverkehr erhöht die Dringlichkeit für Echtzeitüberwachung. Öffentliche Behörden sind auf Szenariomodelle angewiesen, die den Zeitpunkt von Interventionen informieren. Der KI-Markt in der Epidemiologie stimmt mit aktualisierten Vorbereitungsrahmen überein. Er unterstützt eine stärkere Koordination zwischen Gesundheits- und Notfallsektoren.
Trends im KI-Markt in der Epidemiologie
Zunehmende Nutzung von Digital Twins und virtuellen Bevölkerungsmodellen zur Simulation von Krankheitsverlaufsszenarien
Die Digital-Twin-Technologie ermöglicht die Modellierung von Ergebnissen auf Bevölkerungsebene. Epidemiologen nutzen diese Werkzeuge, um Interventionsstrategien zu testen. Virtuelle Bevölkerungen helfen, Entscheidungen für Impfungen und Mobilitätskontrolle zu verfeinern. Politikteams bewerten verschiedene Reaktionswege mithilfe von Simulationen. Technologieunternehmen schaffen Plattformen, die den Szenarienvergleich unterstützen. Diese Modelle reduzieren die Unsicherheit in der langfristigen Gesundheitsplanung. Der KI-Markt in der Epidemiologie spiegelt die breitere Einführung digitaler Replikasysteme wider. Er verbessert die Vorhersagefähigkeit für vielschichtige Bedrohungen.
Wachsende Anwendung von NLP und automatisierter Erkenntnisgewinnung für unstrukturierte epidemiologische Textquellen
Teams im öffentlichen Gesundheitswesen analysieren Berichte, Feldnotizen und Fallbeschreibungen. NLP-Systeme extrahieren Muster, die manuelle Teams oft übersehen. Automatisierung beschleunigt die Interpretation aufkommender Gemeinschaftssignale. Frühe Warnungen entstehen aus sozialen, klinischen und verhaltensbezogenen Textströmen. Behörden reduzieren Verzögerungen bei der Erkennung von Veränderungen in Krankheitssymptomen. KI-Werkzeuge fassen komplexe Dokumentationen in einfache Handlungspunkte zusammen. Der KI-Markt in der Epidemiologie gewinnt durch strukturierte Sprachanalysen an Stärke. Er unterstützt umsetzbare Erkenntnisse aus großen Textdatensätzen.
- Zum Beispiel demonstrierte IBM Watson Discovery die Fähigkeit, über 300 Millionen unstrukturierte medizinische Dokumente zu analysieren, um die frühzeitige Mustererkennung in der öffentlichen Gesundheitsforschung zu unterstützen.
Einführung von Edge-KI-Systemen für lokalisierte Gesundheitsüberwachung und schnellere Entscheidungen vor Ort
Abgelegene Regionen setzen Edge-Geräte ein, um Daten in der Nähe der Quelle zu verarbeiten. Lokale Kliniken verwenden kompakte KI-Module, um verdächtige Trends zu erkennen. Verbindungslücken verringern das Risiko, indem sie Offline-Analysen ermöglichen. Katastrophengebiete profitieren von einer schnellen Triage, die durch Edge-Tools unterstützt wird. Stadtzentren wenden lokalisierte Modelle für die Nachbarschaftsverfolgung an. Notfallteams verlassen sich auf schnellere Ergebnisse bei Ereignissen mit hohem Druck. Der KI-Markt in der Epidemiologie erweitert sich auf dezentrale Überwachungsmodelle. Er unterstützt Echtzeitmaßnahmen, wo die Netzwerkinfrastruktur schwach ist.
- Zum Beispiel dokumentierte die Jetson Xavier NX-Plattform von NVIDIA Echtzeit-Inferenzgeschwindigkeiten von bis zu 21 Billionen Operationen pro Sekunde (TOPS), was die Vor-Ort-Verarbeitung für Gesundheitsüberwachung und Sensoranalysen ohne Cloud-Abhängigkeit ermöglicht.
Aufstieg automatisierter Arbeitsablaufsysteme im öffentlichen Gesundheitswesen, angetrieben durch KI-gesteuerte Aufgabenmanagement-Engines
Gesundheitsämter automatisieren repetitive epidemiologische Aufgaben. Fallprotokollierung und Kontaktklassifizierung werden in KI-unterstützte Arbeitsabläufe integriert. Routinetriage wird in großen Teams konsistenter. Manager verfolgen Feldoperationen durch Echtzeit-Aufgabenmetriken. Automatisierung verbessert die Koordination zwischen Laboren, Krankenhäusern und Behörden. Personalbelastungen werden in Spitzenzeiten von Ausbrüchen reduziert. Der KI-Markt in der Epidemiologie profitiert von der Einführung von Arbeitsablaufautomatisierungstools. Er unterstützt eine reibungslosere Durchführung epidemiologischer Operationen.
Analyse der Herausforderungen des KI-Marktes in der Epidemiologie
Datenqualitätslücken und eingeschränkter Zugang zu standardisierten Gesundheitsdatensätzen in globalen Gesundheitssystemen
Viele Länder verfügen nicht über starke digitale Berichtsrahmen. Inkonsistente Formate verringern die Genauigkeit von Vorhersagemodellen. Begrenzte Interoperabilität verlangsamt die Zusammenarbeit zwischen mehreren Agenturen. Schwache Infrastruktur führt zu fragmentierten epidemiologischen Datensätzen. Fachkräftemangel behindert die ordnungsgemäße Kalibrierung von KI-Systemen. Datenschutzbestimmungen schränken den Datenaustausch ein, der für umfassendere Einblicke erforderlich ist. Der KI-Markt in der Epidemiologie stößt auf Barrieren, die mit unvollständigen Eingaben verbunden sind. Er benötigt strukturierte Datenpipelines für eine stärkere Leistung.
Ethische Einschränkungen, regulatorischer Druck und Cybersicherheitsbedenken, die den KI-Einsatz in öffentlichen Gesundheitsbehörden beeinflussen
Regierungen setzen strenge Regeln für die Überwachung auf Bevölkerungsebene durch. Öffentliche Zurückhaltung begrenzt die Akzeptanz fortschrittlicher Datenüberwachungstools. Cyberangriffe bedrohen sensible nationale Gesundheitsdaten. Behörden müssen Innovationen mit ethischen Schutzmaßnahmen in Einklang bringen. Lange Genehmigungszyklen verzögern die Einführung fortschrittlicher Modelle. Gesundheitsteams benötigen transparente Systeme, um die Rechenschaftspflicht zu wahren. Der KI-Markt in der Epidemiologie muss diese Compliance-Hürden angehen. Er benötigt starke Governance-Rahmen, um eine vertrauenswürdige Implementierung zu ermöglichen.
Chancen des KI-Marktes in der Epidemiologie
Erweiterte Nutzung von KI-gesteuerten Überwachungstools in aufstrebenden Volkswirtschaften im Rahmen nationaler digitaler Gesundheitsmissionen
Viele aufstrebende Märkte modernisieren die öffentliche Gesundheitsinfrastruktur. Digitale Gesundheitsprogramme priorisieren Frühwarnfähigkeiten. Lokale Behörden übernehmen Cloud-Analysen, um die Ausbruchserfassung zu verbessern. Smart-City-Netzwerke integrieren epidemiologische Module in Planungssysteme. Internationale Organisationen unterstützen Investitionen in digitale Überwachung. Moderne Tools erreichen abgelegene Gebiete durch skalierbare Bereitstellungsmodelle. Der KI-Markt in der Epidemiologie kann in diesen Regionen eine starke Nachfrage erfassen. Er verbessert die Entscheidungsfindung im öffentlichen Gesundheitswesen durch fortschrittliche Intelligenz.
Wachsende Rolle der prädiktiven Analytik im Management chronischer Krankheiten und bei der langfristigen Risikobewertung der Bevölkerung
Regierungen erweitern den Fokus über Infektionskrankheiten hinaus. Chronische Erkrankungen erfordern prädiktive Modellierung für langfristige Planung. Versicherungsgruppen nutzen KI für frühzeitige Risikobewertung. Öffentliche Gesundheitseinheiten analysieren Verhaltens- und Lebensstiltrends zur Prävention. Krankenhäuser verlassen sich auf Algorithmen, die gezielte Interventionen leiten. Wellness-Programme für die Belegschaft setzen auf Echtzeitanalysen zur Risikominderung. Der KI-Markt in der Epidemiologie kann mit einem breiteren Spektrum neue Bereiche erschließen. Er stärkt präventive Pflegestrategien über Bevölkerungssegmente hinweg.
Segmentierungsanalyse des KI-Marktes in der Epidemiologie:
Nach Komponenten
Software dominiert den KI-Markt in der Epidemiologie, da Behörden auf Analyse-Engines, Dashboards und Modellierungsplattformen für Echtzeit-Krankheitsinformationen angewiesen sind. Diese Tools unterstützen automatisierte Vorhersagen, Ereigniserkennung und Mustererkennung in großen Datensätzen. Anbieter verbessern Softwarefunktionen durch Cloud-Integration und fortschrittliche Algorithmusbibliotheken. Dienstleistungen wachsen stetig aufgrund der steigenden Nachfrage nach Anpassung, Integration und fortlaufender Systemoptimierung. Schulungsunterstützung hilft Institutionen, KI-Tools an Überwachungs-Workflows anzupassen. Beratungsteams leiten Implementierungen, die den regulatorischen Erwartungen entsprechen. Es stärkt die betriebliche Einsatzbereitschaft für öffentliche Gesundheitsbehörden und klinische Netzwerke.
- Zum Beispiel verarbeitet die KI-Engine von BlueDot täglich über 100.000 Artikel zu Infektionskrankheiten in 65 Sprachen, um aufkommende Gesundheitsbedrohungen mit hoher Präzision zu erkennen.
Nach Bereitstellung
Cloud-basierte Bereitstellung führt das Feld an, aufgrund starker Skalierbarkeitsanforderungen und der Notwendigkeit eines schnellen Datenaustauschs über Regionen hinweg. Gesundheitsbehörden bevorzugen Cloud-Systeme für Echtzeit-Ausbruchsüberwachung und Zusammenarbeit zwischen mehreren Agenturen. Webbasierte Plattformen bleiben wichtig für Zugänglichkeit und schnelles Onboarding in dezentralen Umgebungen. Diese Tools unterstützen ressourcenarme Umgebungen, die auf benutzerfreundliche Schnittstellen angewiesen sind. On-Premise-Bereitstellung bleibt in Organisationen mit strengen Datenverwaltungsregeln bestehen. Forschungseinheiten und sichere Regierungsumgebungen pflegen lokale Infrastrukturen für sensible Datensätze. Der KI-Markt in der Epidemiologie unterstützt alle Bereitstellungsmodelle, um unterschiedlichen betrieblichen Bedingungen gerecht zu werden.
Nach KI-Technologien
Maschinelle Lernalgorithmen bilden die Grundlage analytischer Workflows und unterstützen Trenddetektion, Risikobewertung und Übertragungsmodellierung. Öffentliche Gesundheitseinheiten verlassen sich auf diese Modelle, um strukturierte und semi-strukturierte Daten zu interpretieren. Deep Learning und neuronale Netzwerke bewältigen komplexe Muster, die in Bildgebung, Genomik und Verhaltenssignalen gefunden werden. Diese Modelle verbessern die Genauigkeit bei Aufgaben der Früherkennung. Große Sprachmodelle beschleunigen die Interpretation unstrukturierter epidemiologischer Texte und verbessern automatisierte Berichterstattung. Der KI-Markt in der Epidemiologie profitiert von einer mehrschichtigen Technologieadoption. Er ermöglicht vielfältige analytische Fähigkeiten über Überwachungssysteme hinweg.
Nach Anwendungen
Infektionsvorhersage und -prognose stellen aufgrund der steigenden Nachfrage nach Frühwarnsystemen eine wichtige Anwendung dar. Regierungen setzen prädiktive Werkzeuge ein, um die Ressourcenverteilung zu planen und die Auswirkungen von Ausbrüchen zu reduzieren. Krankenhäuser sind auf diese Modelle angewiesen, um die Kapazität bei Ansturm zu verwalten und das Übertragungsrisiko zu analysieren. Krankheits- und syndromische Überwachung bleibt essenziell für nationale Vorbereitungsrahmen. Automatisierte Systeme identifizieren ungewöhnliche Symptommuster und unterstützen das Echtzeit-Lagebewusstsein. Gesundheitsbehörden verlassen sich auf integrierte Überwachungswerkzeuge für die Überwachung auf Bevölkerungsebene. Der KI-Markt in der Epidemiologie stärkt sowohl prädiktive als auch Überwachungsanwendungen. Er unterstützt schnellere Entscheidungszyklen bei aufkommenden Gesundheitsbedrohungen.
Nach Endnutzern
Regierungs- und Gesundheitsbehörden führen die Einführung an, da sie nationale Krankheitsinformationsoperationen verwalten. Diese Institutionen benötigen großflächige Plattformen, die die Überwachung über Regionen hinweg koordinieren. Pharma- und Biotechnologieunternehmen nutzen KI-Werkzeuge zur Unterstützung der Forschungsplanung und Sicherheitsbewertungen. Gesundheitsdienstleister sind auf prädiktive Werkzeuge angewiesen, um die klinische Reaktion zu leiten und Patientenlasten zu verwalten. Forschungsinstitute und Akademien fördern die Modellentwicklung und bewerten epidemiologische Trends. Forschungslabore wenden KI an, um genomische, umweltbezogene und klinische Datensätze zu interpretieren. Der KI-Markt in der Epidemiologie unterstützt jede Endnutzergruppe mit gezielten Fähigkeiten. Er treibt die strukturierte Modernisierung von Gesundheits- und Forschungssystemen voran.
- Zum Beispiel unterstützt Clarivate's Epidemiology Intelligence™-Plattform Gesundheitsbehörden, indem sie reale Inzidenz- und Prävalenzdaten über wichtige Krankheitsbereiche hinweg integriert.
Segmentierung des KI-Marktes in der Epidemiologie:
Nach Komponenten
- Software
- Dienstleistungen
Nach Bereitstellung
- Cloud-basiert
- Web-basiert
- Lokal
Nach KI-Technologien
- Maschinelle Lernalgorithmen
- Tiefenlernen / Neuronale Netze
- Große Sprachmodelle
Nach Anwendungen
- Infektionsvorhersage und -prognose
- Krankheits- und syndromische Überwachung
Nach Endnutzern
- Regierungs- & Gesundheitsbehörden
- Pharma- & Biotechnologieunternehmen
- Gesundheitsdienstleister
- Forschungsinstitute & Akademien
- Forschungslabore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Nordamerika hält mit fast 38% den größten Anteil am KI-Markt in der Epidemiologie, unterstützt durch fortschrittliche IT-Systeme im Gesundheitswesen und starke Investitionen in KI-gesteuerte Programme für die öffentliche Gesundheit. Regierungsbehörden setzen prädiktive Analyseplattformen ein, um die Überwachung von Ausbrüchen und die nationale Bereitschaft zu stärken. Technologieunternehmen arbeiten mit Forschungseinrichtungen zusammen, um die Datenmodellierungskapazitäten zu erweitern. Krankenhäuser beschleunigen die Integration von KI-Tools zur Vorhersage und syndromischen Überwachung. Die Region profitiert von einer ausgereiften digitalen Infrastruktur und einer hohen Akzeptanz cloudbasierter Intelligenzplattformen. Der KI-Markt in der Epidemiologie wächst in diesem Ökosystem stetig. Er erhält weiterhin Unterstützung durch politische Rahmenbedingungen, die die Modernisierung der Krankheitsintelligenz priorisieren.
Europa macht etwa 28% des globalen Marktes aus, angetrieben durch koordinierte Programme zur Krankheitsüberwachung und etablierte regulatorische Standards. Grenzüberschreitende Initiativen fördern gemeinsame Datennetze und die Validierung hochwertiger KI-Modelle. Öffentliche Gesundheitsbehörden investieren in Tools, die die Genauigkeit bei Vorhersagen und Früherkennung verbessern. Krankenhäuser und Forschungszentren übernehmen Analyse-Engines für Genomik, Mobilitätsverfolgung und nationale Gesundheitsüberwachung. Regionale Regierungen priorisieren die digitale Transformation, um die Widerstandsfähigkeit bei zukünftigen Ausbrüchen zu verbessern. Der KI-Markt in der Epidemiologie unterstützt diese länderübergreifende Ausrichtung. Er stärkt die Entscheidungsfindung in unterschiedlichen Gesundheitssystemen.
Asien-Pazifik erfasst nahe 24% des Marktes und zeigt die schnellste Wachstumsdynamik aufgrund steigender Investitionen in digitale Gesundheit in China, Indien, Japan und Südkorea. Öffentliche Agenturen setzen Überwachungslösungen ein, um hohe Bevölkerungsdichte und erhöhte Krankheitsrisiken zu managen. Technologieunternehmen erweitern Cloud- und KI-Infrastrukturen in großen Städten. Gesundheitsdienstleister übernehmen Echtzeit-Überwachungsplattformen, um Ausbrüche effektiver zu managen. Akademische Institutionen konzentrieren sich verstärkt auf KI-basierte Modellierung und epidemiologische Forschung. Der KI-Markt in der Epidemiologie gewinnt in dieser dynamischen Region an Schwung. Er profitiert von regierungsunterstützten digitalen Gesundheitsmissionen und schneller Modernisierung.
Analyse der Hauptakteure:
- Clarivate
- Oracle (Cerner Corporation)
- Cognizant Technology Solutions Corporation
- eClinicalWorks Inc.
- Alphabet Inc.
- Bayer AG
- AIME Healthcare
- Cardiolyse
- EPAM Systems Inc.
- Microsoft
- Amazon
- Metabiota
Wettbewerbsanalyse:
Führende Unternehmen konkurrieren im Markt für KI in der Epidemiologie durch fortschrittliche Analyseplattformen, Echtzeitprognosetools und integrierte Krankheitsinformationssysteme. Unternehmen wie Clarivate, Oracle, BlueDot, Biobot Analytics und Komodo Health erweitern ihren Einflussbereich, indem sie skalierbare Modelle anbieten, die nationale und regionale Überwachung unterstützen. Technologieriesen wie Microsoft, Google und Amazon verstärken den Wettbewerb, indem sie Cloud-, maschinelle Lern- und Datenengineering-Fähigkeiten bereitstellen, die epidemiologische Arbeitsabläufe verbessern. Auf das Gesundheitswesen fokussierte KI-Unternehmen führen spezialisierte Modelle für syndromische Erkennung, Abwasserüberwachung und Risikoanalyse ein. Anbieter differenzieren sich durch Genauigkeit, Interoperabilität und Flexibilität bei der Bereitstellung. Partnerschaften mit öffentlichen Gesundheitsbehörden und Forschungseinrichtungen erhöhen die Wettbewerbsstärke. Der Markt entwickelt sich durch schnelle Innovationen weiter und bleibt durch technologischen Fortschritt und wachsende Prioritäten im öffentlichen Gesundheitswesen stark umkämpft.
Neueste Entwicklungen:
- Im Januar 2025 tätigte ClearView Healthcare Partners eine strategische Investition von 4 Millionen Dollar in Epistemic AI, um die nächste Generation biomedizinischer KI-Plattformen voranzutreiben. Diese Partnerschaft integriert die EpistemicGPT-Technologie von Epistemic AI in die Dienstleistungen von ClearView und kombiniert KI mit menschlicher Expertise für die Analyse der Lebenswissenschaften.
- Im Mai 2024 brachte Clarivate Epidemiology Intelligence™ auf den Markt, eine Lösung, die epidemiologische Daten, Inzidenz-/Prävalenz-Einblicke und US-amerikanische, auf Ansprüchen basierende Bevölkerungsanalysen integriert, um Biopharma bei der präzisen Marktgrößenbestimmung und Patientenzielsetzung zu unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Komponenten, Bereitstellung, KI-Technologien, Anwendungen und Endnutzern. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Predictive Analytics werden eine breitere Akzeptanz finden, da Gesundheitsbehörden die digitale Infrastruktur in mehreren Regionen aufrüsten.
- Regierungen werden KI-gesteuerte Prognosetools in nationale Vorbereitungsprogramme integrieren, um schnelle Entscheidungsfindung zu unterstützen.
- Cloud-basierte Epidemiologie-Plattformen werden sich aufgrund der steigenden Nachfrage nach skalierbarer Überwachung und Zusammenarbeit zwischen mehreren Behörden ausweiten.
- Große Sprachmodelle werden automatisierte Berichterstattung stärken und die Interpretation unstrukturierter epidemiologischer Daten beschleunigen.
- Deep-Learning-Modelle werden verbesserte Genauigkeit für Genomik-, Mobilitäts- und Verhaltensmusteranalysen liefern.
- Gesundheitsdienstleister werden sich stärker auf Echtzeit-Dashboards verlassen, um Ausbruchsrisiken und Krankenhausbereitschaft zu managen.
- Forschungseinrichtungen werden die Entwicklung von KI-Algorithmen vorantreiben, um die Fähigkeiten der Krankheitsmodellierung der nächsten Generation zu unterstützen.
- Pharmaunternehmen werden epidemiologische KI-Tools übernehmen, um die Forschungsplanung und Sicherheitsbewertungen zu leiten.
- Schwellenländer werden in digitale Überwachungssysteme durch nationale Gesundheitsmissionen und Smart-City-Programme investieren.
- Partnerschaften über Sektorengrenzen hinweg werden intensiviert, was Innovationen und eine breitere Akzeptanz von KI-integrierten Gesundheitssystemen vorantreibt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI in der Epidemiologie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für KI in der Epidemiologie voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für KI in der Epidemiologie hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI in der Epidemiologie antreiben?
Wer sind die führenden Unternehmen im Markt für KI in der Epidemiologie?
Welche Region hatte 2025 den größten Anteil am Markt für KI in der Epidemiologie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI im Epidemiologiemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI im Epidemiologiemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 877.24 million → 2032: USD 4700.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI im Epidemiologiemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI im Epidemiologiemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI im Epidemiologiemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI im Epidemiologiemarkt Market Drivers
- 3.3 KI im Epidemiologiemarkt Market Restraints & Challenges
- 3.4 KI im Epidemiologiemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI im Epidemiologiemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI im Epidemiologiemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI im Epidemiologiemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI im Epidemiologiemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI im Epidemiologiemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI im Epidemiologiemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI im Epidemiologiemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI im Epidemiologiemarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI im Epidemiologiemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI im Epidemiologiemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI im Epidemiologiemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI im Epidemiologiemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI im Epidemiologiemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI im Epidemiologiemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI im Epidemiologiemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI im Epidemiologiemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI im Epidemiologiemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI im Epidemiologiemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI im Epidemiologiemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
