
Marktübersicht über KI in klinischen Studien:
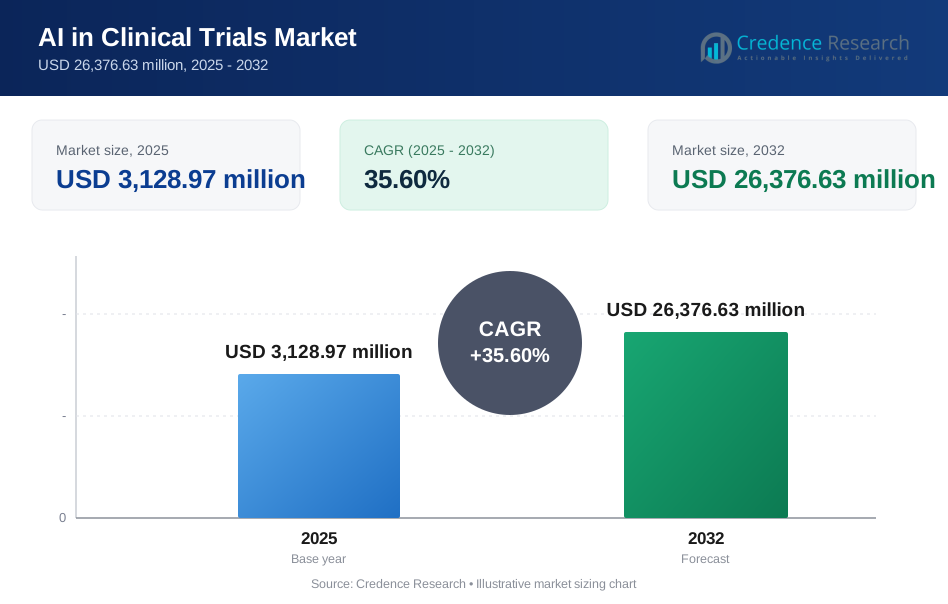
Es wird prognostiziert, dass der Markt für KI in klinischen Studien von 2.538,43 Millionen USD im Jahr 2025 auf geschätzte 12.240,4 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 25,20 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für KI in klinischen Studien 2025 | 2.538,43 Millionen USD |
| Markt für KI in klinischen Studien, CAGR | 25,20 % |
| Marktgröße für KI in klinischen Studien 2032 | 12.240,4 Millionen USD |
Einblicke in den Markt für KI in klinischen Studien:
- Nordamerika führt mit einem Marktanteil von 45 % aufgrund fortschrittlicher KI-Infrastruktur, starker regulatorischer Rahmenbedingungen und früher Einführung in der Pharmaindustrie und bei CROs.
- Europa hält einen Anteil von 25 %, angetrieben durch DSGVO-konforme KI-Plattformen und starke akademisch-industrielle Partnerschaften, gefolgt von Asien-Pazifik mit 18 %, unterstützt durch Investitionen in digitale Gesundheit.
- Asien-Pazifik ist die am schnellsten wachsende Region, die sich aufgrund steigender klinischer Studienaktivitäten in China und Indien, kosteneffizienter Operationen und staatlich unterstützter digitaler Gesundheitsinitiativen schnell ausweitet.
- Nach Phase machen Phase-III-Studien den größten Anteil mit 40 % aus, während im Anwendungsbereich Patientenrekrutierung mit einem Anteil von 35 % führt, aufgrund der steigenden Nachfrage nach schnellerer, gezielterer Einschreibung.

Treiber des Marktes für KI in klinischen Studien:
Nachfrage nach optimierter Versuchseffizienz durch intelligentes Protokolldesign und Automatisierung
Die zunehmende Komplexität klinischer Protokolle zwingt Sponsoren, intelligentere Designtools zu suchen. KI-Plattformen analysieren historische Versuchsergebnisse, um machbare Protokollstrukturen zu empfehlen. Dies minimiert Protokolländerungen und steigert die Erstgenehmigungsraten. Der Markt für KI in klinischen Studien wächst, da Sponsoren den Fokus auf Designgenauigkeit und Automatisierung legen. Adaptive Algorithmen reduzieren menschliche Fehler und sich wiederholende Aufgaben während der Planung. Automatisierte Workflows verkürzen die Entwicklungszeit und entlasten die Ressourcen. Dies ermöglicht schnellere Genehmigungen und eine bessere Ausrichtung auf die Studienendpunkte. Effizienzgewinne machen KI-Tools zu einem wichtigen Treiber des Marktwachstums.
- Zum Beispiel implementierte ZS Associates KI-gestützte Protokolldesignlösungen, die die Zeit für die Entwicklung klinischer Studienprotokolle um 50 % reduzierten und die Anzahl kostspieliger Protokolländerungen um 20 % verringerten.
Integration von KI für intelligentere Patientenschichtung und Kohortenidentifikation in gezielten Studien
Personalisierte Medizin erfordert eine hochpräzise Patientenabstimmung. KI unterstützt dies durch natürliche Sprachverarbeitung und die Analyse von Daten aus mehreren Quellen. Werkzeuge stimmen die Kriterien von Studien mit realen Patientendaten genauer ab als manuelle Methoden. Der Markt für KI in klinischen Studien profitiert, da sich die Pharmaindustrie auf Nischenindikationen und biomarkerbasierte Therapien verlagert. Es hilft Sponsoren, sauberere Kohorten zu bilden, wodurch das Rauschen und das Risiko von Protokollabweichungen reduziert werden. Intelligente Abstimmung verbessert auch die Datenqualität über alle Endpunkte hinweg. KI ermöglicht die frühere Identifizierung von Hochrisiko- oder potenziellen Abbruchteilnehmern. Dies führt zu höheren Erfolgsquoten und besseren wirtschaftlichen Ergebnissen der Studien.
- Zum Beispiel nutzte Deep 6 AI seine präzise Abstimmungsplattform, um strukturierte und unstrukturierte Daten zu analysieren, und erhöhte erfolgreich das Volumen der für klinische Studien identifizierten geeigneten Patienten um 600% innerhalb von Minuten.
Echtzeitüberwachung und Risikodetektion für höhere Compliance und regulatorische Ausrichtung
Compliance-Druck erfordert kontinuierliche Überwachung über alle Phasen der Studie hinweg. KI-Modelle verfolgen Abweichungen, Sicherheitsereignisse und operative Kennzahlen in Echtzeit. Der Markt für KI in klinischen Studien entspricht diesem Bedarf, indem er Anomalieerkennung und prädiktive Dashboards anbietet. Es identifiziert Leistungsprobleme auf Standortebene frühzeitig und ermöglicht Korrekturmaßnahmen. KI-gesteuerte Warnungen unterstützen risikobasierte Überwachungsstrategien. Sponsoren reduzieren die Abhängigkeit von manuellen Standortbesuchen und statischen Berichten. Es gewährleistet die Bereitschaft für Audits und Inspektionen. Regulierungsbehörden akzeptieren zunehmend KI-generierte Dateneinblicke, was die Akzeptanz verstärkt.
Starker Branchendruck zur Minderung von Studienfehlern durch Verbesserung der Entscheidungsfindung in der Frühphase
Hohe Fehlerquoten in der Spätphase stellen die Wirtschaftlichkeit von Studien in Frage. KI unterstützt bessere Machbarkeitsbewertungen, Biomarkervalidierung und Zielauswahl. Der Markt für KI in klinischen Studien wächst, da Unternehmen in die Vorab-Integration von Erfolgsfaktoren investieren. Er bietet frühe Indikatoren für die Wahrscheinlichkeit von Ergebnissen unter Verwendung präklinischer und realer Datensätze. Diese Einblicke leiten Go/No-Go-Entscheidungen für den Fortschritt von Kandidaten. KI-Tools reduzieren vermeidbare Kosten aus gescheiterten Phase-II- oder III-Studien. Sie unterstützen auch fokussiertere F&E-Pipelines. Frühphasenintelligenz schafft Wettbewerbsvorteile und erhält das Interesse der Branche.
Trends im Markt für KI in klinischen Studien:
Zunehmender Einsatz von natürlicher Sprachverarbeitung zur Analyse unstrukturierter Daten in klinischen Aufzeichnungen
Klinische Studien erzeugen große Mengen an Arztberichten, EMRs und von Patienten gemeldeten Ergebnissen. NLP-Tools extrahieren Erkenntnisse aus diesen unstrukturierten Quellen. Der Markt für KI in klinischen Studien gewinnt durch verbesserte Dateninterpretation an Dynamik. NLP ermöglicht schnellere Fallabstimmung, Extraktion von Sicherheitssignalen und Endpunktverfolgung. Es ergänzt strukturierte Datensätze wie EDC oder Laborergebnisse. KI-Engines erschließen den Wert von Altdaten, die zuvor ungenutzt blieben. Sponsoren treffen schneller evidenzbasierte Entscheidungen. Dieser Trend erweitert die Reichweite von KI in neue Inhaltsebenen innerhalb von Studien.
- Zum Beispiel integrierte IQVIA NLP-Fähigkeiten in seine klinischen Arbeitsabläufe, um unstrukturierte medizinische Aufzeichnungen zu verarbeiten, und erreichte eine Reduzierung der für die Datenverifizierung und medizinische Kodierung erforderlichen Zeit.
Einsatz von föderierten Lernmodellen zur Ermöglichung der KI-Übernahme ohne Kompromittierung der Patientendaten
Föderiertes Lernen unterstützt das KI-Training an mehreren Standorten, ohne Patientendaten zu zentralisieren. Es verbessert die Einhaltung von Datenschutzbestimmungen und behält gleichzeitig die Modellgenauigkeit bei. Der Markt für KI in klinischen Studien übernimmt diesen Trend, um Hindernisse beim Datenaustausch zu überwinden. Modelle werden in dezentralen Systemen trainiert und in sicheren Umgebungen aktualisiert. Diese Methode erfüllt die Anforderungen der DSGVO und HIPAA. Pharmaunternehmen arbeiten mit Krankenhäusern zusammen, die föderierte Plattformen nutzen. Es ermöglicht groß angelegtes Lernen ohne regulatorische Reibungen. Der Ansatz stärkt die Integration von KI in globale Studiennetzwerke.
- Zum Beispiel nutzte Owkin seine föderierte Lernplattform MELLODDY, um Modelle zur Wirkstoffentdeckung bei 10 großen Pharmaunternehmen zu trainieren; das Projekt trainierte erfolgreich Modelle an über 10 Millionen chemischen Verbindungen, ohne dass ein Teilnehmer Zugang zu den proprietären Daten eines Partners hatte.
Einführung von digitalen Zwillingen für virtuelle Versuchssimulationen und Vorhersage des Patientenverhaltens
KI unterstützt jetzt die Erstellung digitaler Zwillinge – virtueller Modelle einzelner Patienten. Diese Zwillinge simulieren Reaktionsmuster und Studienverläufe. Der Markt für KI in klinischen Studien profitiert von besseren Vorhersagen der Arzneimittelwirksamkeit und des Abbruchrisikos. Simulierte Studien reduzieren die Notwendigkeit von Kontrollgruppen. Sie optimieren auch Dosierungsstrategien vor der Aufnahme von Menschen. KI ermöglicht dynamische Protokollanpassungen mithilfe von Feedback digitaler Zwillinge. Es erhöht die Anpassungsfähigkeit und Erfolgschancen von Studien. Dieser Trend transformiert die Studienplanung.
Fokus auf generative KI zur Beschleunigung der Dokumentenvorbereitung, Einwilligungsformulare und Studienzusammenfassungen
Generative KI rationalisiert die Dokumentenerstellung für regulatorische und patientenorientierte Materialien. Sie reduziert die Zeit für manuelles Schreiben und Formatieren. Der Markt für KI in klinischen Studien zeigt Interesse an Studienzusammenfassungen, Protokollentwürfen und der Erstellung von Einwilligungsformularen. KI-Plattformen gewährleisten die Einhaltung von Sprach- und Lesbarkeitsstandards. Sponsoren liefern schnellere und genauere Dokumentationspakete. Es unterstützt mehrsprachige Studien und reduziert den administrativen Aufwand. Dieser Trend verbessert die operative Skalierbarkeit.
Analyse der Herausforderungen im Markt für KI in klinischen Studien:
Mangel an standardisierten Validierungsprotokollen und begrenzte Erklärbarkeit von KI-Algorithmen in regulierten Umgebungen
Viele KI-Modelle fehlen formale Validierungsrahmen, die von Regulierungsbehörden akzeptiert werden. Ohne klare Richtlinien zögern Sponsoren, KI-gesteuerte Entscheidungen einzureichen. Der Markt für KI in klinischen Studien steht vor Akzeptanzproblemen aufgrund begrenzter Modellerklärbarkeit. Black-Box-Systeme verringern das Vertrauen bei Klinikern und Regulierungsbehörden. Interessengruppen fordern interpretierbare Ergebnisse und Prüfpfade. Bestehende Studienabläufe widerstehen der Integration mit undurchsichtigen Algorithmen. Inkonsistente Leistung über Standorte hinweg erschwert das Benchmarking von Modellen. Schulungs- und Teststandards variieren stark. Diese Lücken verzögern die vollständige Einführung.
Daten-Silos, Integrationslücken und Widerstand gegen die digitale Transformation unter Studienstandorten und CROs
Studienoperationen verlassen sich oft auf veraltete Systeme und getrennte Datenströme. KI-Tools erfordern einen einheitlichen Datenzugriff über Plattformen hinweg. Der Markt für KI in klinischen Studien kämpft dort, wo die Dateninteroperabilität schwach ist. Traditionelle CROs und Studienstandorte widerstehen der digitalen Umstellung aufgrund von Kosten- oder Kompetenzlücken. Fragmentierte Arbeitsabläufe behindern die Leistung von Algorithmen. Veränderungsmanagement wird in traditionellen Organisationen zu einem Hindernis. Investitionen in Schulung und Unterstützung bleiben gering. Diese Einschränkungen begrenzen die Geschwindigkeit der KI-Einführung.
Chancen des KI-Marktes in klinischen Studien:
Der Anstieg grenzüberschreitender Studien treibt den Bedarf an skalierbarer KI-Infrastruktur mit mehrsprachigen Fähigkeiten an
Globale Studien schaffen Nachfrage nach sprachunabhängigen KI-Tools. Sponsoren suchen Plattformen, die regulatorische und Patientendaten in lokalen Formaten verarbeiten. Der KI-Markt in klinischen Studien profitiert von der Nachfrage nach skalierbaren, mehrsprachigen Lösungen. KI-Anbieter expandieren nach Asien, Lateinamerika und Osteuropa. Es unterstützt vielfältige Studienpopulationen und die Dokumentenerstellung.
Drang zu interoperablen KI-Systemen, die nahtlos mit EHR-, CTMS- und eConsent-Plattformen integriert werden Anbieter entwickeln modulare KI-Tools, die in bestehende Studienstapel passen. Dies reduziert Implementierungsprobleme und beschleunigt die Einführung. Der KI-Markt in klinischen Studien wächst mit plattformübergreifend kompatiblen Tools. Nahtlose Integration ermöglicht die Echtzeitsynchronisation mit Patientenakten. Es verbessert die Effizienz auf Standortebene und die Datenqualität.
KI-Markt in klinischen Studien Segmentierungsanalyse:
Nach Phasenbasierte Einblicke
Der KI-Markt in klinischen Studien verzeichnet die höchste Akzeptanz während der Phase II und Phase III Studien, in denen Risiko und Komplexität zunehmen. KI ermöglicht prädiktive Analysen, verbessert die Protokollmachbarkeit und unterstützt die Patientenstratifizierung in diesen kostspieligen Phasen. In Phase I wächst ihre Rolle, da Arzneimittelentwickler KI für die frühzeitige Erkennung von Sicherheitssignalen und Kohortenanalysen einsetzen. Anwendungen in Phase IV konzentrieren sich auf die Überwachung nach der Markteinführung unter Verwendung von realen Daten. KI rationalisiert Beobachtungsstudien und die langfristige Sicherheitsüberwachung. Jede Phase integriert KI unterschiedlich, was die sich entwickelnden Anforderungen der Studien widerspiegelt. Es hilft, Verzögerungen zu reduzieren und die Datenintegrität zu verbessern. Sponsoren verlassen sich auf KI-Tools, um sich in allen Phasen der Arzneimittelentwicklung anzupassen.
- Zum Beispiel nutzte Medidata (Dassault Systèmes) seine "Intelligent Trials" KI-Plattform in Phase-III-Studien, um die Einschreibgenauigkeit zu verbessern und die Studiendauer durch prädiktive Analysen der Standortleistung erfolgreich um 40% zu verkürzen.
Nach Indikationsbasierte Einblicke
Die Onkologie führt die KI-Akzeptanz aufgrund hoher Datenvolumen und der Komplexität von Studiendesigns an. KI ermöglicht personalisiertes Patientenmatching und verbessert Vorhersagemodelle für die Reaktion. Die Neurologie folgt mit Tools, die Herausforderungen bei der Endpunktvariabilität und kognitiven Bewertung adressieren. Kardiologiestudien profitieren von der Fähigkeit der KI, Sensor- und Bildgebungsdaten zu verarbeiten. Seltene Krankheiten verzeichnen ein wachsendes KI-Einsatzgebiet bei der Identifizierung von Mikrokohorten und der Ermöglichung virtueller Kontrollen. Der Markt passt den KI-Einsatz an indikationsspezifische Bedürfnisse an. Es verbessert die Dateninterpretation und die betriebliche Effizienz. Sponsoren suchen nach schnellerer Einschreibung in schwer erreichbare Patientenpopulationen. Indikationen mit hohen Ausfallraten profitieren am meisten von KI-gesteuerten Verbesserungen.
- Zum Beispiel nutzte Insilico Medicine seine generative KI-Plattform, Pharma.AI, um ein neuartiges Ziel zu identifizieren und einen neuen Arzneimittelkandidaten für Idiopathische Lungenfibrose (IPF) in weniger als 18 Monaten zu entwerfen, wobei die Phase-I-Studien mit einer Budgetreduzierung von etwa 90% im Vergleich zu traditionellen Entdeckungsmethoden erreicht wurden.
Nach Technologiebasierte Einblicke
Maschinelles Lernen dominiert und bietet breite Anwendungen in der Durchführung von Studien. Deep Learning unterstützt die Bildanalyse und das prädiktive Biomarker-Modellieren. Die Verarbeitung natürlicher Sprache extrahiert Erkenntnisse aus unstrukturierten klinischen Texten. Diese Technologien arbeiten zusammen, um die Intelligenz von Studien zu verbessern. Anbieter investieren in mehrschichtige KI-Architekturen. Der Markt für KI in klinischen Studien entwickelt sich mit hybriden Modellen, die eine höhere Genauigkeit bieten. Jede Technologie trägt zu schnelleren, intelligenteren Entscheidungen in Studien bei. Innovation stärkt weiterhin die Vielseitigkeit der Technologie.
Nach anwendungsbasierten Erkenntnissen
Die Patientenrekrutierung bleibt der wichtigste Anwendungsfall für KI und hilft Sponsoren, qualifizierte Teilnehmer schneller zu erreichen. Die Identifizierung von Biomarkern gewinnt an Bedeutung, da KI die Definition von Zielpopulationen verfeinert. Die Optimierung des Studiendesigns unterstützt adaptive Protokolle und Simulationen. Datenmanagement-Tools gewährleisten die Echtzeitvalidierung und Anomalieerkennung. Es verbessert die Effizienz der Arbeitsabläufe und die Zuverlässigkeit der Daten. KI ermöglicht eine engere Integration zwischen den Komponenten der Studie. Sponsoren automatisieren manuelle Aufgaben in verschiedenen Anwendungen. Diese Funktionen steigern die operative Leistung in den Studienökosystemen.
Segmentierung:
Nach Phase
- Phase I
- Phase II
- Phase III
- Phase IV
Nach Indikation
- Onkologie
- Neurologie
- Kardiologie
- Seltene Krankheiten
Nach Technologie
- Maschinelles Lernen
- Deep Learning
- Verarbeitung natürlicher Sprache
Nach Anwendung
- Patientenrekrutierung
- Biomarker-Identifizierung
- Optimierung des Studiendesigns
- Datenmanagement
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika führt mit starker Infrastruktur und hohen KI-Adoptionsraten
Nordamerika hält den größten Anteil am Markt für KI in klinischen Studien und macht etwa 45% des weltweiten Umsatzes aus. Die Region profitiert von einem ausgereiften Ökosystem für klinische Studien und der frühen Einführung von KI bei Pharmaunternehmen und CROs. Die USA treiben das Wachstum mit unterstützenden regulatorischen Rahmenbedingungen, fortschrittlichen EHR-Systemen und hohen F&E-Investitionen voran. Führende Unternehmen und KI-Startups operieren von wichtigen Zentren wie Boston und San Francisco aus. Die Präsenz großer Patientendatenbanken verbessert die Präzision der Studien und beschleunigt die Datenanalyse. Sie führt weiterhin globale Innovationen in der KI-gestützten Durchführung von Studien und der Integration von Echtweltdaten an.
Europa zeigt stetiges Wachstum durch regulatorische Unterstützung und Forschungskollaboration
Europa erfasst rund 25% des Marktanteils, unterstützt durch kollaborative Forschungsnetzwerke und zunehmende Investitionen in digitale Gesundheit. Länder wie Deutschland, das Vereinigte Königreich und Frankreich fördern KI-gesteuerte Studienplattformen durch öffentlich-private Initiativen. Der Markt für KI in klinischen Studien wächst hier stetig aufgrund des regionalen Fokus auf ethische KI-Nutzung und der Einhaltung der DSGVO. Nationale Gesundheitssysteme bieten strukturierte klinische Daten, die maschinelles Lernen und NLP-Tools unterstützen. Akademische Institutionen und CROs setzen KI ein, um die Patientenrekrutierung zu verbessern und Abbruchraten zu reduzieren. Es profitiert von der steigenden Akzeptanz dezentraler und hybrider Studienmodelle.
Asien-Pazifik entwickelt sich zu einer Region mit hohem Wachstum und wachsendem Fußabdruck in klinischen Studien
Asien-Pazifik macht fast 18% des globalen Marktes aus und ist die am schnellsten wachsende Region. China, Indien, Südkorea und Japan investieren stark in klinische Forschung und digitale Infrastruktur. Die Region zieht globale Studien aufgrund großer Patientenzahlen und kosteneffizienter Abläufe an. Sie unterstützt den Einsatz von KI in Phase-II- und Phase-III-Studien in der Onkologie und bei seltenen Krankheiten. Lokale Unternehmen entwickeln KI-Tools, die auf mehrsprachige und diverse Bevölkerungen zugeschnitten sind. Regierungsinitiativen fördern digitale Gesundheitsinnovationen und die Modernisierung von Studien. Der Markt sieht eine signifikante Expansion, da die KI-Integration die Skalierbarkeit von Studien und den Datenzugang verbessert.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der Markt für KI in klinischen Studien bleibt wettbewerbsfähig mit einer Mischung aus Technologieinnovatoren, CROs und pharma-integrierten KI-Plattformen. Wichtige Akteure wie IQVIA, Medidata (Dassault Systèmes) und Saama halten starke Positionen durch integrierte Datenplattformen und globale Reichweite. Unternehmen wie Phesi und Deep6.ai konzentrieren sich auf prädiktive Analysen und Patientenabgleich. AiCure nutzt KI für die Patientenüberwachung mittels Computer Vision, während NVIDIA die KI-Infrastruktur über Studienpipelines hinweg unterstützt. Tempus AI führt bei molekular datengesteuerten Studienlösungen. Es hilft Unternehmen bei der Standortauswahl, Kohortendesign und der Generierung von Real-World-Evidenz. Strategische Kooperationen und KI-zentrierte F&E-Pipelines stärken die Marktpräsenz. Anbieter differenzieren sich durch Technologie-Skalierbarkeit, regulatorische Bereitschaft und therapeutische Spezialisierung.
Neueste Entwicklungen:
- Im Februar 2026 erweiterte IQVIA seine KI-gesteuerten Lösungen für klinische Forschung durch neue kommerzielle Kooperationen und Partnerschaften im Zusammenhang mit fortschrittlichen Daten, einschließlich der Zusammenarbeit mit Amazon Web Services an cloudbasierten Fähigkeiten und jüngsten Übernahmen zur Stärkung der Onkologie- und Phase-I-Studien-Dienstleistungen.
- Im Juni 2025 brachte Medidata (Dassault Systèmes) eine aktualisierte Version seiner KI-gestützten klinischen Datenplattform auf den Markt, die erweiterte Analysen zur Protokolloptimierung und Entwicklung synthetischer Kontrollarme integriert. Das Update zielte darauf ab, die Effizienz der Studien und die Entscheidungsgenauigkeit in späten Studienphasen, insbesondere in der Onkologie- und seltenen Erkrankungsforschung, zu verbessern.
- Im April 2025 führte Saama ein neues KI-Modul ein, das entwickelt wurde, um das risikobasierte Monitoring und die Prognose der Studienleistung zu verbessern. Das Produkt konzentrierte sich auf die frühzeitige Erkennung von Problemen auf Standortebene und Protokollabweichungen, um Sponsoren bei der Verbesserung der Compliance und der operativen Aufsicht während der Phase-II- und Phase-III-Studien zu unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Phase, Indikation, Technologie und Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von KI wird sich auf die frühen Entdeckungs-, Machbarkeits- und Nachmarkt-Studienphasen ausweiten und eine kontinuierliche Datenanalyse während des gesamten Entwicklungszyklus ermöglichen.
- NLP-Tools werden unerlässlich, um Erkenntnisse aus klinischen Notizen, Entlassungsberichten und Berichten über unerwünschte Ereignisse zu extrahieren und die Generierung von Evidenz aus der realen Welt zu verbessern.
- KI-gestützte Versuchssimulationen und synthetische Kontrollarme werden die Notwendigkeit traditioneller Kontrollgruppen verringern, die Patientenbindung verbessern und die Ethik der Studien verbessern.
- Regulierungsbehörden werden formelle Richtlinien zur Validierung von KI-Modellen veröffentlichen, die standardisierte Nutzung fördern und das Vertrauen der Interessengruppen stärken.
- Föderiertes Lernen wird eine entscheidende Rolle bei der Schulung von KI-Modellen über Institutionen hinweg spielen, ohne die Privatsphäre der Patienten oder die Datenhoheit zu gefährden.
- Die Integration mit Wearables und digitalen Biomarkern wird das Echtzeit-Monitoring verbessern und adaptive Studiendesigns sowie schnellere Zwischenentscheidungen unterstützen.
- Pharmaunternehmen werden vermehrt Co-Entwicklungsverträge mit KI-Startups abschließen, um Zugang zu Nischentechnologien zu erhalten, die auf Onkologie, Neurologie und seltene Krankheiten zugeschnitten sind.
- Automatisierung bei der Protokollerstellung, der Erstellung von Patienteneinwilligungen und der Einreichungsdokumentation wird die administrativen Arbeitslasten und die Einrichtungszeit von Studien reduzieren.
- KI-Plattformen werden mehrsprachige Schnittstellen und lokale Compliance-Module anbieten, um die Ausweitung klinischer Studienaktivitäten in Asien-Pazifik, Lateinamerika und Afrika zu unterstützen.
- Investitionen in erklärbare KI werden die Akzeptanz bei CROs und Studien-Sponsoren stärken, die Transparenz, Reproduzierbarkeit und das Vertrauen der Interessengruppen in KI-gesteuerte Entscheidungen verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI in der Präzisionsmedizin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für KI in der Präzisionsmedizin voraussichtlich zwischen 2025 und 2032 wachsen?
Welches KI-Segment im Bereich der Präzisionsmedizin hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI in der Präzisionsmedizin antreiben?
Wer sind die führenden Unternehmen im Bereich Künstliche Intelligenz in der Präzisionsmedizin?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für KI in der Präzisionsmedizin?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI im Markt für klinische Studien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI im Markt für klinische Studien Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,128.97 million → 2032: USD 26,376.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI im Markt für klinische Studien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI im Markt für klinische Studien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI im Markt für klinische Studien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI im Markt für klinische Studien Market Drivers
- 3.3 KI im Markt für klinische Studien Market Restraints & Challenges
- 3.4 KI im Markt für klinische Studien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI im Markt für klinische Studien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI im Markt für klinische Studien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI im Markt für klinische Studien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI im Markt für klinische Studien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI im Markt für klinische Studien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI im Markt für klinische Studien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI im Markt für klinische Studien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI im Markt für klinische Studien Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI im Markt für klinische Studien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI im Markt für klinische Studien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI im Markt für klinische Studien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI im Markt für klinische Studien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI im Markt für klinische Studien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI im Markt für klinische Studien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI im Markt für klinische Studien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI im Markt für klinische Studien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI im Markt für klinische Studien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI im Markt für klinische Studien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI im Markt für klinische Studien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
