
Marktübersicht für KI im Patientenengagement:
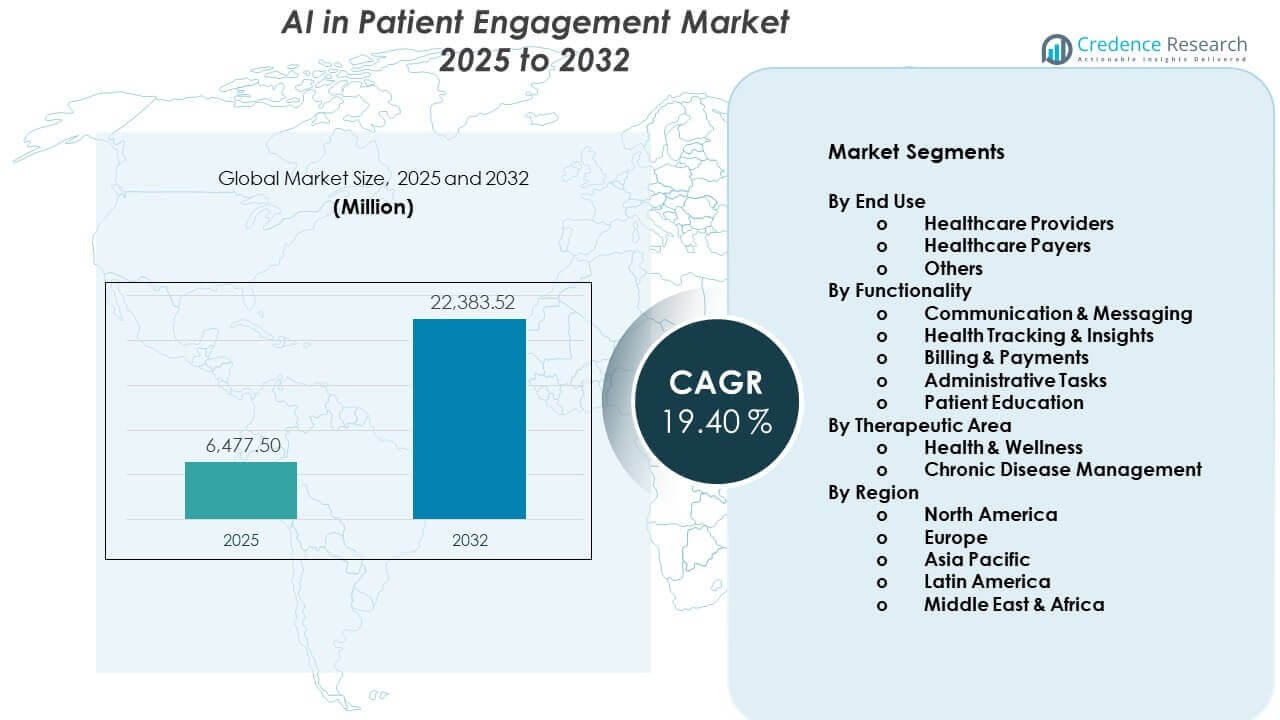
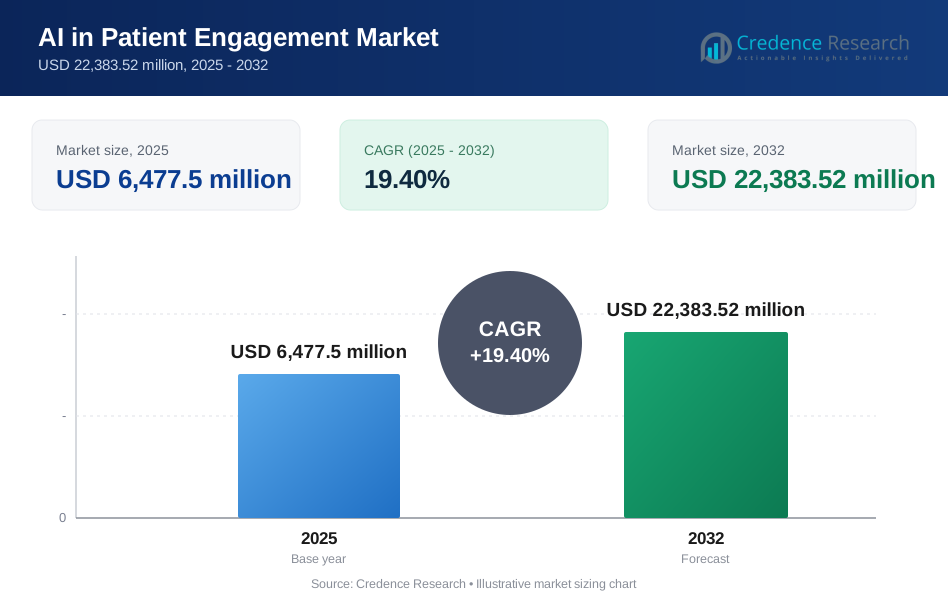
Es wird prognostiziert, dass der Markt für KI im Patientenengagement von 6.477,5 Millionen USD im Jahr 2025 auf geschätzte 22.383,52 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,40% von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für KI im Patientenengagement 2025 | 6.477,5 Millionen USD |
| Markt für KI im Patientenengagement, CAGR | 19,40% |
| Marktgröße für KI im Patientenengagement 2032 | 22.383,52 Millionen USD |
Einblicke in den Markt für KI im Patientenengagement:
- Nordamerika (42%), Europa (27%) und der asiatisch-pazifische Raum (21%) machen zusammen den Großteil des Marktanteils aus; Nordamerika führt aufgrund fortschrittlicher digitaler Gesundheitsinfrastruktur und hoher IT-Ausgaben im Gesundheitswesen, Europa profitiert von starker regulatorischer Unterstützung und digitalen Transformationsinitiativen, während der asiatisch-pazifische Raum durch den Ausbau des Zugangs zur Gesundheitsversorgung und die schnelle Integration von KI unterstützt wird.
- Asien-Pazifik, mit einem Marktanteil von 21%, ist die am schnellsten wachsende Region, angetrieben durch große Patientenzahlen, zunehmende Smartphone-Durchdringung, staatlich unterstützte digitale Gesundheitsprogramme und wachsende Investitionen in KI-gestützte Gesundheitsplattformen.
- Nach Endnutzung dominieren Gesundheitsdienstleister mit einem Anteil von 58%, gefolgt von Gesundheitszahlern mit 28%, was die starke Nachfrage nach KI-Tools widerspiegelt, die die Patientenkommunikation verbessern, Arbeitsabläufe automatisieren und die Koordination der Versorgung über Anbieternetzwerke hinweg verbessern.
- Nach Funktionalität entfallen Kommunikation & Messaging auf 34% des Gesamtumsatzes, gefolgt von Gesundheitsverfolgung & Einblicke mit 26%, was die Betonung auf Echtzeit-Patienteninteraktion, Fernüberwachung, prädiktive Analysen und personalisierte Engagement-Strategien unterstreicht.
Markttreiber für KI im Patientenengagement:
Steigende Nachfrage nach personalisierter digitaler Kommunikation über komplexe Versorgungspfade hinweg
Gesundheitsdienstleister suchen nach maßgeschneiderter Kommunikation, die das Vertrauen und die Compliance der Patienten verbessert. KI-Tools analysieren Patientendaten, um gezielte Erinnerungen und Nachverfolgungsbenachrichtigungen zu liefern. Krankenhäuser setzen Chatbots ein, um Anfragen zu beantworten und den Druck auf Callcenter zu reduzieren. Zahler verwenden prädiktive Modelle, um risikoreiche Mitglieder für Outreach zu identifizieren. Diese Lösungen verbessern die Zufriedenheit und stärken das langfristige Engagement. Der Markt für KI im Patientenengagement profitiert von diesem strukturellen Wandel in der Versorgung. Er unterstützt proaktive Kommunikation über chronische und präventive Versorgungsprogramme hinweg. Starker Fokus der Führungsebene auf patientenzentrierte Modelle erhält den Investitionsschwung aufrecht.
- Zum Beispiel nutzte Humana KI-gesteuerte prädiktive Modellierung, um Mitglieder mit Risiko für soziale Isolation zu identifizieren, und erreichte eine Reduzierung der Einsamkeitswerte um 29 % bei engagierten Senioren durch gezielte digitale und telefonische Ansprache.
Erweiterung von wertorientierten Pflegemodellen und ergebnisorientierten Vergütungssystemen
Gesundheitssysteme verknüpfen Vergütungen mit Qualitätskennzahlen und Patientenergebnissen. Anbieter übernehmen KI-Plattformen, um die Einhaltung zu überwachen und Versorgungslücken zu schließen. Automatisierte Benachrichtigungen veranlassen rechtzeitige Untersuchungen und Medikamenteneinhaltung. Datenbasierte Einblicke helfen Klinikern, einzugreifen, bevor Komplikationen eskalieren. Gesundheitssysteme zielen darauf ab, vermeidbare Aufnahmen und Notfallbesuche zu reduzieren. KI-Tools ermöglichen eine strukturierte Einbindung über den gesamten Behandlungszyklus. Finanzielle Anreize stimmen mit digitalen Transformationsinitiativen überein. Diese Ausrichtung beschleunigt die unternehmensweite Einführung intelligenter Engagement-Systeme.
- Zum Beispiel nutzt Oak Street Health seine proprietäre Canopy-Software, um wertorientierte Ergebnisse zu erzielen, was zu einer Reduzierung der Krankenhausaufnahmen um 51 % im Vergleich zu traditionellen Medicare-Benchmarks führt.
Schnelles Wachstum der Infrastruktur für Fernversorgung und virtuelle Gesundheitsdienste
Die Einführung von Telemedizin verändert die Interaktion zwischen Patienten und Anbietern in vielen Fachbereichen. Fernüberwachungsgeräte erzeugen kontinuierliche Gesundheitsdatenströme. KI-Engines interpretieren diese Eingaben und lösen rechtzeitige Kommunikation aus. Kliniker verlassen sich auf automatisierte Triage, um kritische Fälle zu priorisieren. Patienten erhalten digitales Coaching, das die langfristige Krankheitskontrolle unterstützt. Gesundheitsnetzwerke erweitern hybride Pflegemodelle, die virtuelle und persönliche Besuche kombinieren. Digitaler Zugang verbessert die Kontinuität der Versorgung über die Krankenhausmauern hinaus. Diese Infrastrukturerweiterung stärkt die Nachfrage nach skalierbaren KI-Engagement-Plattformen.
Zunehmende Smartphone-Penetration und digitale Kompetenz unter Patientengruppen
Der Zugang zu Smartphones erweitert sich in entwickelten und aufstrebenden Volkswirtschaften. Patienten erwarten nahtlose digitale Erlebnisse, ähnlich wie in anderen Branchen. Mobile Apps integrieren KI, um bei der Terminbuchung und Gesundheitsbildung zu unterstützen. Sichere Messaging-Tools verbessern Transparenz und Vertrauen. Jüngere Bevölkerungsgruppen zeigen hohe Komfortabilität mit digitalen Gesundheitstools. Ältere Bevölkerungsgruppen übernehmen benutzerfreundliche Plattformen mit Sprachunterstützungsfunktionen. Gesundheitsmarken konkurrieren um die Qualität der digitalen Erfahrung. Eine breitere Konnektivität treibt das nachhaltige Wachstum von KI-gestützten Engagement-Lösungen an.
Trends im Markt für KI im Patientenengagement:
Integration von generativer KI für konversationelle Unterstützung und dynamische Inhaltserstellung
Gesundheitsorganisationen erkunden generative KI, um die Patienteninteraktion zu verbessern. Virtuelle Agenten bieten kontextbewusste Antworten in mehreren Sprachen. Diese Systeme entwerfen personalisierte Pflegezusammenfassungen nach Konsultationen. Anbieter automatisieren routinemäßige Bildungsinhalte mit strukturierter Aufsicht. Klinische Teams überprüfen die Ausgaben, um Genauigkeit und Compliance sicherzustellen. Der Markt für KI im Patientenengagement zeigt starkes Interesse an konversationellen Schnittstellen. Er unterstützt einen natürlicheren Dialog zwischen Patienten und digitalen Systemen. Anbieter verfeinern Leitplanken, um klinische Risiken und Datensensibilität zu verwalten.
- Zum Beispiel integrierte Epic Systems generative KI über Microsoft Azure OpenAI, um Antworten im Patientenportal zu entwerfen, wobei Pilotstudien in Organisationen wie der Mayo Clinic zeigten, dass Kliniker etwa 30 bis 33 Sekunden pro Nachricht einsparen konnten.
Einführung von Multichannel-Engagement-Plattformen mit einheitlicher Patientenansicht
Gesundheitssysteme setzen integrierte Dashboards ein, die Kommunikationskanäle konsolidieren. E-Mail, SMS, App-Benachrichtigungen und Portalnachrichten werden innerhalb einer Plattform synchronisiert. Einheitliche Datenansichten helfen dem Personal, das Engagement in Echtzeit zu verfolgen. Analysen messen Antwortraten und die Einhaltung von Pflegeplänen. Organisationen priorisieren nahtlose Übergänge zwischen digitalen Kontaktpunkten. Anbieter entwerfen interoperable Systeme, die sich mit EHR-Plattformen verbinden. Patienten erhalten konsistente Nachrichten in jeder Interaktionsphase. Dieser koordinierte Ansatz definiert die Engagement-Architektur der nächsten Generation.
- Zum Beispiel implementierte Providence Health eine einheitliche digitale Plattform mit dem KI-gestützten Chatbot Grace, der Patientenmeldungen abfängt und Aufgaben wie Terminplanung und Aufnahme übernimmt. Dieses System trug zu einer 30%igen Reduzierung des manuellen administrativen Nachrichtenvolumens für Pflegeteams bei.
Verlagerung hin zu prädiktiven Verhaltensanalysen und Risikostratifizierungsmodellen
KI-Modelle bewerten Verhaltensmuster, die Gesundheitsentscheidungen beeinflussen. Algorithmen sagen die Wahrscheinlichkeit verpasster Termine oder Medikamenten-Nichteinhaltung voraus. Pflegeteams zielen auf Outreach basierend auf datengestützten Erkenntnissen ab. Gesundheitspläne passen Wellnessprogramme für spezifische demografische Gruppen an. Prädiktive Tools verfeinern die Segmentierung über traditionelle klinische Variablen hinaus. Digitale Anreize fördern präventive Untersuchungen und Lebensstiländerungen. Kontinuierliches Modelltraining verbessert die Genauigkeit im Laufe der Zeit. Datenreife stärkt die strategische Planung innerhalb von Engagement-Initiativen.
Fokus auf ethische KI-Rahmenwerke und transparente Algorithmus-Governance
Führungskräfte im Gesundheitswesen priorisieren die ethische Aufsicht bei der KI-Einführung. Governance-Komitees überprüfen die Fairness der Modelle und Maßnahmen zur Bias-Minderung. Transparente Dokumentation baut Vertrauen bei Patienten und Regulierungsbehörden auf. Anbieter liefern erklärbare Ergebnisse zur Unterstützung der klinischen Validierung. Datenschutzmaßnahmen stimmen mit nationalen Compliance-Standards überein. Organisationen führen Audits durch, um Leistung und Auswirkungen auf die Gleichheit zu bewerten. Klare Verantwortungsstrukturen reduzieren das Betriebsrisiko. Ethisches Design wird zu einem wettbewerbsfähigen Unterscheidungsmerkmal bei der Anbieterauswahl.
Analyse der Herausforderungen des KI-Marktes im Patientenengagement:
Datenschutzrisiken und komplexe regulatorische Compliance über verschiedene Gerichtsbarkeiten hinweg
Gesundheitsdaten bleiben hochsensibel und streng reguliert. Organisationen müssen regionale und nationale Datenschutzgesetze einhalten. KI-Plattformen erfordern sichere Speicherung und kontrollierten Datenzugriff. Verstöße können den Markenruf und das Vertrauen der Patienten schädigen. Der grenzüberschreitende Datentransfer schafft rechtliche Komplexität. Der KI-Markt im Patientenengagement steht unter der Beobachtung von Regulierungsbehörden und Interessengruppen. Er muss das Produktdesign mit strengen Compliance-Rahmenwerken in Einklang bringen. Die Implementierungskosten steigen aufgrund rechtlicher und cybersicherheitsbezogener Anforderungen.
Integrationsbarrieren mit Legacy-Gesundheits-IT-Systemen und Workflow-Beschränkungen
Viele Krankenhäuser betreiben veraltete Infrastrukturen mit begrenzter Interoperabilität. KI-Plattformen erfordern nahtlose Integration mit EHR- und Abrechnungssystemen. Technische Inkompatibilität verlangsamt die Bereitstellungszeitpläne. Widerstand des Personals kann aufgrund von Arbeitsablaufstörungen auftreten. Schulungsprogramme erfordern Zeit und finanzielle Ressourcen. Kleinere Anbieter stehen vor Budgetbeschränkungen, die die Einführung einschränken. Die Fragmentierung der Anbieter erschwert Standardisierungsbemühungen. Operative Komplexität beschränkt die schnelle Einführung im Unternehmensmaßstab.
KI im Patientenengagement-Marktchancen:
Expansion in Schwellenländer mit wachsender Investition in digitale Gesundheit
Schwellenmärkte investieren in digitale Infrastruktur, um den Zugang zur Gesundheitsversorgung zu erweitern. Regierungen fördern Telemedizin- und Smart-Hospital-Initiativen. Der KI-Markt im Patientenengagement kann unbefriedigte Nachfrage in ländlichen Gebieten adressieren. Mobile-First-Strategien eignen sich für Regionen mit begrenzter physischer Infrastruktur. Anbieter können mit öffentlichen Gesundheitsbehörden für skalierbare Programme zusammenarbeiten. Bevölkerungswachstum unterstützt die langfristige Nachfragesteigerung. Kosteneffiziente Cloud-Bereitstellungsmodelle erhöhen die Zugänglichkeit. Strategische Lokalisierung verbessert die Marktdurchdringung.
Entwicklung von KI-gestützten Präventivpflege- und Bevölkerungsgesundheitsprogrammen
Gesundheitssysteme betonen frühzeitige Intervention und Wellness-Management. KI-Tools identifizieren gefährdete Bevölkerungsgruppen vor dem Fortschreiten von Krankheiten. Personalisierte Erinnerungen unterstützen Impf- und Screening-Kampagnen. Arbeitgeber übernehmen digitale Engagement-Tools innerhalb betrieblicher Gesundheitspläne. Versicherer belohnen präventive Teilnahme durch Anreizmodelle. Skalierbare Analyseplattformen verbessern bevölkerungsbezogene Einblicke. Anbieter können Lösungen für chronische Krankheitskohorten anpassen. Präventiver Fokus schafft starke langfristige Wachstumswege.
KI im Patientenengagement-Marktsegmentierungsanalyse:
Nach Endnutzung
Gesundheitsdienstleister sind die Hauptanwender, die KI-Tools nutzen, um Outreach zu automatisieren, die Einhaltung zu überwachen und Interventionen im großen Maßstab zu personalisieren. Krankenhäuser und Kliniken integrieren Engagement-Plattformen mit EHR-Systemen, um Nichterscheinen zu reduzieren und die Nachsorge zu optimieren. Gesundheitszahler setzen KI ein, um Mitglieder zu präventiven Dienstleistungen und kostengünstigeren Versorgungseinrichtungen zu leiten. Sie verlassen sich auf Risikobewertung, um Outreach für kostenintensive und risikoreiche Bevölkerungsgruppen zu priorisieren. Andere, einschließlich Pharmaunternehmen und Apotheken, nutzen KI, um die Therapieeinführung und Nachfüll-Erinnerungen zu unterstützen. Der KI-Markt im Patientenengagement profitiert von der Nutzung durch verschiedene Interessengruppen, die kontinuierliche Interaktion entlang der Versorgungskette verstärken.
- Zum Beispiel implementierte Emirates Health Services (EHS) ein KI-gestütztes Modell zur Vorhersage von Nichterscheinen in seinen primären Gesundheitszentren, das eine Genauigkeitsrate von 86% bei der Vorhersage von Abwesenheiten erreichte, was zu einer Reduzierung der Nichterscheinen-Rate um 50,7% führte und etwa 6.456,6 Stunden klinischer Zeit über drei Monate einsparte.
Nach Funktionalität
Kommunikation und Messaging spielen eine zentrale Rolle, wobei Chatbots, virtuelle Assistenten und automatisierte Erinnerungen rechtzeitige und kontextbewusste Interaktionen liefern. Gesundheitsüberwachungs- und Einblickswerkzeuge interpretieren Daten von Wearables und Fernüberwachungsgeräten, um proaktive Engagements zu fördern. Abrechnungs- und Zahlungsfunktionen verbessern die Transparenz und reduzieren Reibungen für Patienten, die medizinische Ausgaben verwalten. Die Automatisierung administrativer Aufgaben unterstützt die Terminplanung, Aufnahme und Dokumentation. Module zur Patientenaufklärung bieten maßgeschneiderte Inhalte, die den Anforderungen an Lese- und Sprachkenntnisse sowie kulturelle Bedürfnisse gerecht werden. Es stimmt die funktionalen Fähigkeiten sowohl auf klinische als auch nicht-klinische Arbeitsabläufe ab, wodurch Effizienz und Patientenerfahrung verbessert werden.
- Zum Beispiel hat Providence Health den KI-Chatbot Grace eingesetzt, der derzeit über 150.000 aktive monatliche Nutzer bedient und eine Zielerreichungsrate von 59 % pro Gespräch erzielt, wodurch effektiv 30 % der manuellen administrativen Nachrichten für Pflegeteams abgewendet werden.
Nach therapeutischem Bereich
Gesundheits- und Wellness-Anwendungen umfassen Lifestyle-Coaching, Vorsorgeuntersuchungen und Programme zum mentalen Wohlbefinden. KI-gesteuerte Anstöße ermutigen Benutzer, gesündere Gewohnheiten anzunehmen und regelmäßige Kontrolluntersuchungen einzuhalten. Lösungen für das Management chronischer Krankheiten zielen auf Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Atemwegserkrankungen ab. Diese Plattformen koordinieren die Medikamenteneinhaltung, Symptomverfolgung und Fernkonsultationen. Kliniker erhalten konsolidierte Ansichten des Patientenstatus zwischen den Besuchen. Der KI-Markt für Patientenengagement nutzt therapeutische Stratifizierung, um Pfade zu entwerfen, die Risikoprofile und Pflegekomplexität entsprechen.
Segmentierung:
Nach Endnutzung
- Gesundheitsdienstleister
- Gesundheitszahler
- Andere
Nach Funktionalität
- Kommunikation & Messaging
- Gesundheitsüberwachung & Einblicke
- Abrechnung & Zahlungen
- Administrative Aufgaben
- Patientenaufklärung
Nach therapeutischem Bereich
- Gesundheit & Wellness
- Management chronischer Krankheiten
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika und Europa führen bei früher Einführung und Ausgaben
Nordamerika hält den größten Anteil am Markt für KI im Patientenengagement und macht etwa 38 % des weltweiten Umsatzes aus. Eine starke IT-Infrastruktur im Gesundheitswesen und eine hohe EHR-Durchdringung unterstützen die schnelle Integration von KI-Engagement-Tools. US-amerikanische Anbieter und Kostenträger investieren in KI, um chronische Krankheiten zu managen und Wiedereinweisungen zu reduzieren. Europa folgt mit einem geschätzten Anteil von 27 %, angetrieben durch digitale Gesundheitsstrategien in Ländern wie Deutschland, dem Vereinigten Königreich und den nordischen Ländern. Der regulatorische Fokus auf Patientenrechte und Datenschutz prägt eine vorsichtige, aber stetige Einführung. Es profitiert von ausgereiften Erstattungsrahmen und strukturierten nationalen E-Health-Programmen.
Asien-Pazifik entwickelt sich zu einem Wachstumszentrum mit Ausbau der digitalen Gesundheit
Der Asien-Pazifik-Raum macht etwa 24 % des Marktes aus und stellt die am schnellsten wachsende Region dar. China, Indien, Japan und Südkorea erweitern Telemedizin, Super-App-Ökosysteme und Fernüberwachungsdienste. Regierungen fördern digitale Gesundheit, um Zugangslücken und städtisch-ländliche Unterschiede zu adressieren. Gesundheitssysteme übernehmen KI-Tools, um große Patientenvolumina zu verwalten und mehrsprachige Kommunikation zu unterstützen. Steigende Erwartungen der Mittelschicht drängen Krankenhäuser dazu, das digitale Erlebnis und die Bequemlichkeit zu verbessern. Der Markt für KI im Patientenengagement gewinnt in dieser Region durch mobile-first-Strategien und cloud-basierte Implementierungen stark an Dynamik.
Lateinamerika und Naher Osten & Afrika bieten wachsendes Aufwärtspotenzial
Lateinamerika trägt etwa 6 % zum weltweiten Anteil bei, angeführt von Brasilien und Mexiko, wo private Krankenhausnetzwerke KI-gesteuerte Engagement-Plattformen pilotieren. Wirtschaftliche Einschränkungen und fragmentierte Infrastruktur verlangsamen die breite Einführung, doch die Erweiterung der Telemedizin schafft neue Anwendungsfälle. Naher Osten & Afrika halten zusammen etwa 5 % Anteil, mit Wachstumsschwerpunkten in den Ländern des Golfkooperationsrats und Südafrika. Flaggschiffprojekte für intelligente Krankenhäuser und nationale E-Health-Visionen führen KI in Patientenportale und Fernpflegeprogramme ein. Öffentlich-private Partnerschaften helfen, Budgetbeschränkungen in mehreren Märkten auszugleichen. Es zeigt signifikante langfristige Chancen, da sich die digitale Infrastruktur und die regulatorische Klarheit in beiden Regionen verbessern.
Analyse der Hauptakteure:
- IBM
- Oracle Health
- Microsoft
- Innovaccer, Inc.
- Health Catalyst
- Ada Health GmbH
- Huma
- mPulse Mobile
- AllazoHealth
Wettbewerbsanalyse:
Die Wettbewerbslandschaft im Markt für KI im Patientenengagement umfasst globale Cloud-Anbieter, EHR-Anbieter und spezialisierte Engagement-Plattformen. Führende Akteure wie Microsoft, Oracle Health, IBM, Innovaccer, mPulse Mobile, Huma, Ada Health und andere konkurrieren in den Bereichen Interoperabilität, KI-Fähigkeiten und sicherheitsrelevante Gesundheitslösungen. Gesundheitssysteme bevorzugen Anbieter, die sich tief in zentrale EHRs und Kostenträgersysteme integrieren und gleichzeitig eine Omnichannel-Kommunikation unterstützen. Unternehmen erweitern ihre Reichweite durch offene APIs, Marktplätze und Partnerschaften mit CRM-, Telemedizin- und Bevölkerungsmanagement-Tools. Nachgewiesene Auswirkungen auf Adhärenz, Reduzierung von Wiedereinweisungen und Zufriedenheitsbewertungen sind zu einem wichtigen Unterscheidungsmerkmal geworden. Regionale Spezialisten konzentrieren sich auf Sprache, lokale Vorschriften und kulturelle Passgenauigkeit. Es bleibt ein fragmentierter Bereich, doch laufende Übernahmen und Portfolioerweiterungen signalisieren eine stetige Konsolidierung rund um Full-Stack-Engagement-Plattformen.
Aktuelle Entwicklungen:
- Im Januar 2026 gab Innovaccer bekannt, dass seine Gravity Healthcare Intelligence-Plattform nun auf Snowflakes AI Data Cloud betrieben wird. Diese Partnerschaft ermöglicht es Gesundheitsorganisationen, vertrauenswürdige KI-Workflows schnell in den Bereichen Patientenengagement, Umsatzzyklus und Versorgung bereitzustellen und effektiv über fragmentierte Daten hinaus zu KI-gestützten Gesundheitsresultaten zu gelangen.
- Im Januar 2026 startete IBM im Rahmen eines Vorstoßes für "agentische KI" im großen Maßstab den Enterprise Advantage Service. Dieser asset-basierte Beratungsdienst ist darauf ausgelegt, Unternehmen, einschließlich solcher im Gesundheitswesen, dabei zu helfen, ihre eigenen maßgeschneiderten internen KI-Plattformen schnell aufzubauen und zu verwalten, indem sie wiederverwendbare KI-Assets und bewährte Tools wie watsonx nutzen.
- Im September 2025 kündigte Oracle an, dass es OpenAI-gestützte Funktionen in sein Patientenportal integrieren würde. Dieses Update, das für die allgemeine Verfügbarkeit im Jahr 2026 geplant ist, zielt darauf ab, komplexe medizinische Begriffe für Patienten zu vereinfachen und sie auf Nachfolgegespräche mit ihren Versorgungsteams durch KI-generierte, zitierte Texte vorzubereiten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Endnutzung, Funktionalität, therapeutischem Bereich und regionaler Abdeckung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftiger Ausblick:
- KI-gestützte Omnichannel-Engagement-Plattformen werden für große Gesundheitssysteme und Kostenträger, die konsistente Patientenreisen über alle Kontaktpunkte hinweg anstreben, zum Standard werden.
- Virtuelle Assistenten und Chatbots werden über FAQs hinausgehen, um die Triage, gemeinsame Entscheidungsfindung und maßgeschneiderte Selbstmanagementpläne zu unterstützen.
- Prädiktive Analysen werden proaktive Ansprache von Hochrisikopatienten leiten und Organisationen helfen, Ressourcen über komplexe Bevölkerungen hinweg zu priorisieren.
- Tiefere Integration von EHR, CRM und Telemedizin wird den Arbeitsablauf reibungsloser gestalten und die Bereitstellungszyklen für neue Engagement-Tools verkürzen.
- Ethische KI-Rahmenwerke und Anforderungen an die Erklärbarkeit werden die Beschaffungskriterien und die Berichterstattungspflichten der Anbieter prägen.
- Cloud-native Architekturen werden schnelles Skalieren unterstützen und die Eintrittsbarrieren für mittelgroße Anbieter und regionale Netzwerke senken.
- Personalisierungs-Engines werden Verhaltensdaten nutzen, um den Ton, das Timing und die Inhaltspräferenzen der Nachrichten abzustimmen.
- Sprach- und Ambient-KI werden zunehmend sowohl klinische Begegnungen als auch patientenorientierte Bildungserfahrungen unterstützen.
- Unternehmen der Lebenswissenschaften werden KI-basierte Engagements in Unterstützungsprogrammen ausweiten, die Initiierung, Adhärenz und Persistenz umfassen.
- Partnerschaften zwischen Kostenträgern, Anbietern und Technologieanbietern werden groß angelegte Programme verankern, die Engagement-Metriken mit wertbasierten Ergebnissen verknüpfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI im Bereich Patientenengagement und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der KI-Markt im Bereich Patientenengagement zwischen 2025 und 2032 wächst?
Welches KI-Segment im Bereich Patientenengagement hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI im Patient Engagement antreiben?
Wer sind die führenden Unternehmen im Markt für KI im Patientenengagement?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für KI im Bereich Patientenengagement?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI im Patientenbindungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI im Patientenbindungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 6,477.5 million → 2032: USD 22,383.52 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI im Patientenbindungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI im Patientenbindungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI im Patientenbindungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI im Patientenbindungsmarkt Market Drivers
- 3.3 KI im Patientenbindungsmarkt Market Restraints & Challenges
- 3.4 KI im Patientenbindungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI im Patientenbindungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI im Patientenbindungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI im Patientenbindungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI im Patientenbindungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI im Patientenbindungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI im Patientenbindungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI im Patientenbindungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI im Patientenbindungsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI im Patientenbindungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI im Patientenbindungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI im Patientenbindungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI im Patientenbindungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI im Patientenbindungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI im Patientenbindungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI im Patientenbindungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI im Patientenbindungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI im Patientenbindungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI im Patientenbindungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI im Patientenbindungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
