
Marktübersicht
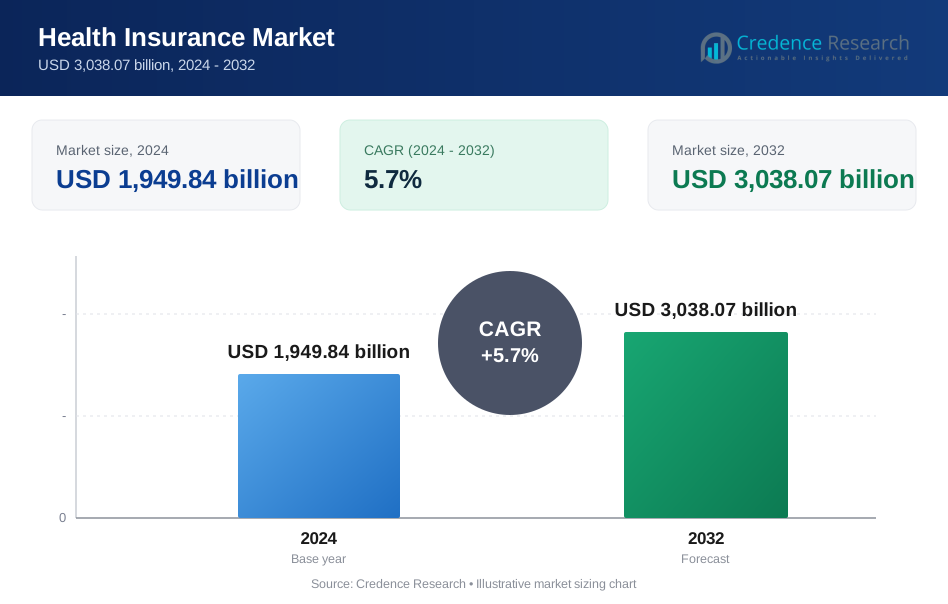
Der globale Krankenversicherungsmarkt erreichte im Jahr 2024 USD 1.949,84 Milliarden und wird voraussichtlich bis 2032 auf USD 3.038,07 Milliarden wachsen, was einer CAGR von 5,7 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Krankenversicherungsmarktes 2024 | USD 1.949,84 Milliarden |
| Krankenversicherungsmarkt, CAGR | 5,7% |
| Größe des Krankenversicherungsmarktes 2032 | USD 3.038,07 Milliarden |
Der Krankenversicherungsmarkt wird von großen Akteuren wie UnitedHealth Group, Anthem, Aetna (CVS Health), Cigna Corporation, Humana Inc., Kaiser Permanente, Bupa, Allianz, AXA und Aviva angetrieben, die ihre Reichweite durch vielfältige Planangebote, starke Krankenhausnetzwerke und fortschrittliche digitale Plattformen erweitern. Diese Unternehmen steigern ihre Wettbewerbsfähigkeit durch Investitionen in Telemedizin-Dienste, datengesteuerte Underwriting-Prozesse und personalisierte Versicherungsmodelle. Regional führt Nordamerika den Markt mit einem Anteil von 35 % an, unterstützt durch hohe Gesundheitsausgaben und eine starke Verbreitung privater Versicherungen. Europa folgt mit einem Anteil von 28 %, angetrieben durch robuste öffentliche und private Versicherungssysteme und steigende Nachfrage nach Zusatzversicherungen in wichtigen Ländern.
Markteinblicke
- Der Krankenversicherungsmarkt erreichte im Jahr 2024 USD 1.949,84 Milliarden und wird bis 2032 mit einer CAGR von 5,7 % wachsen, angetrieben durch steigende medizinische Kosten und wachsende Versicherungsbedürfnisse.
- Wichtige Treiber sind die zunehmenden Fälle chronischer Krankheiten, höhere Krankenhauskosten und starke Regierungsinitiativen, die die Einführung öffentlicher und privater Versicherungen in großen Volkswirtschaften fördern.
- Wichtige Trends umfassen die digitale Schadensbearbeitung, die Integration von Telemedizin, wellnessbasierte Versicherungsmodelle und technologiegestützte Underwriting-Prozesse, die von führenden Akteuren wie UnitedHealth Group, Aetna, Cigna und Allianz übernommen werden.
- Marktbeschränkungen ergeben sich aus hohen Prämien, geringer Durchdringung in Entwicklungsländern und steigenden verlustbedingten Betrugsansprüchen, die die Rentabilität und Preisstrategien der Versicherer unter Druck setzen.
- Regional führt Nordamerika mit einem Anteil von 35 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 27 %. Segmentweise entfallen 58 % auf die Krankenversicherung, 52 % auf die lebenslange Abdeckung, und private Versicherer führen mit 61 % des Gesamtmarktes.
Analyse der Marktsegmentierung:
Nach Versicherungsart
Die Krankenversicherung führt das Segment mit einem Anteil von 58 % an, angetrieben durch steigende Fälle chronischer Krankheiten, höhere Krankenhauskosten und den Bedarf an umfassender Abdeckung sowohl in der ambulanten als auch in der stationären Versorgung. Verbraucher bevorzugen Krankenversicherungen, da sie umfassenden Schutz, bargeldlose Behandlungsmöglichkeiten und Zugang zu umfangreichen Krankenhausnetzwerken bieten. Die Versicherung gegen kritische Krankheiten wächst stetig, da immer mehr Menschen finanziellen Schutz gegen kostspielige Krankheiten suchen, während Invaliditäts- und Einkommensschutzpläne mit wachsendem Bewusstsein für Arbeitsplatzrisiken expandieren. Zunehmende gesundheitsbezogene Probleme im Zusammenhang mit dem Lebensstil, größere Aufklärungskampagnen und staatliche Unterstützung für eine breitere Abdeckung stärken weiterhin die Nachfrage in allen Versicherungsarten.
- Zum Beispiel nutzt die UnitedHealth Group umfangreiche Datenanalysen und KI-gesteuerte Tools, um die Effizienz der Schadensbearbeitung zu verbessern und das Gesundheitserlebnis für die mehr als 50 Millionen Menschen, die sie betreut, zu optimieren.
Nach Versicherungsart
Lebenslange Deckung dominiert den Markt mit einem Anteil von 52 %, unterstützt durch langfristigen finanziellen Schutz, kontinuierliche medizinische Unterstützung und die zunehmende Verbraucherpräferenz für Policen, die ohne Erneuerungskomplexität aktiv bleiben. Term-Deckungen bleiben aufgrund ihrer Erschwinglichkeit beliebt, insbesondere bei jungen Versicherungsnehmern, die grundlegenden Schutz suchen. HMO-Pläne gewinnen aufgrund von Kostenkontrolle und koordinierten Versorgungsmodellen an Aufmerksamkeit, während PPO-Pläne mit steigender Nachfrage nach flexibler Anbieterwahl wachsen. Steigende Gesundheitskosten, steigende Krankenhausaufenthaltsraten und der Bedarf an ununterbrochener Deckung treiben weiterhin lebenslange Pläne als stärkstes Segment im Krankenversicherungsmarkt an.
- Zum Beispiel hat Kaiser Permanente sein vernetztes Versorgungsnetzwerk auf 12,6 Millionen Mitglieder erweitert, unterstützt von 24.000 Ärzten, die koordinierte lebenslange Deckung bieten.
Nach Anbieter
Private Krankenversicherungsanbieter führen den Markt mit einem Anteil von 61 % an, angetrieben durch schnellere Schadensbearbeitung, breitere Plananpassung und größere Krankenhausnetzwerke, die bargeldlose Behandlung bieten. Private Versicherer ziehen hohe Einschreibungen aufgrund flexibler Prämienoptionen und verbesserter Wellness-Vorteile an. Öffentliche Krankenversicherungsanbieter bleiben besonders in einkommensschwachen Gruppen wichtig, da sie subventionierte oder staatlich finanzierte Deckung bieten, die den Zugang zur Gesundheitsversorgung erweitert. Das Segment profitiert von steigenden öffentlich-privaten Partnerschaften, digitalen Schadenssystemen und wachsendem Bewusstsein für strukturierte Gesundheitsdeckung. Da die medizinischen Kosten steigen und Verbraucher umfassenderen Schutz suchen, behalten private Versicherer weiterhin eine dominierende Position im Markt.
Wichtiger Wachstumstreiber
Steigende Gesundheitskosten und wachsender medizinischer Druck
Die Gesundheitsausgaben steigen weiter, was Einzelpersonen und Arbeitgeber dazu veranlasst, strukturierte Krankenversicherungspläne in Betracht zu ziehen. Steigende Krankenhausaufenthaltsraten, teure Diagnoseverfahren und zunehmende Fälle chronischer Krankheiten erhöhen den Bedarf an umfassendem finanziellen Schutz. Verbraucher bevorzugen Versicherungspolicen, die bargeldlose Behandlung, breitere Deckung und schnellere Schadensabwicklung bieten. Regierungen fördern auch eine breitere Versicherungsaufnahme durch Subventionen und Aufklärungsprogramme. Da die medizinische Inflation in den großen Volkswirtschaften beschleunigt, stärkt die Nachfrage nach Krankenversicherung, wobei die Kostensteigerung als wichtiger langfristiger Wachstumstreiber positioniert wird.
- Zum Beispiel unterstützte die Evernorth-Plattform von Cigna jährlich über eine Milliarde Transaktionen im Bereich der Apothekenleistungen mithilfe fortschrittlicher Analysen zur Verwaltung chronischer Pflegebedürfnisse.
Erhöhtes Bewusstsein und staatliche Unterstützungsprogramme
Regierungen spielen eine Schlüsselrolle bei der Ausweitung des Krankenversicherungsschutzes durch die Einführung öffentlicher Programme, Steuervergünstigungen und digitaler Anmeldeplattformen. Aufklärungskampagnen ermutigen Einzelpersonen und Familien, finanziellen Schutz und präventive Gesundheitsversorgung zu priorisieren. Arbeitgeber bieten auch Gruppenversicherungspläne an, um das Wohlbefinden der Belegschaft und die Einhaltung der Vorschriften zu unterstützen. Steigende digitale Kompetenz und einfachere Schadensbearbeitung ermutigen mehr Menschen, Versicherungspolicen abzuschließen. Da die universelle Gesundheitsversorgung zu einer strategischen nationalen Priorität wird, steigt die Einschreibung in sowohl öffentliche als auch private Krankenversicherungsprogramme weiter an.
- Zum Beispiel zahlte Aviva im Jahr 2024 über 29,3 Milliarden £ an Leistungen und Schadensansprüche an Kunden aus, über die gesamte Palette ihrer Versicherungsprodukte hinweg, und nutzte dabei verbesserte Online-Systeme, die die Anmeldung und den Service von Policen vereinfachen.
Digitale Transformation und Technologieintegration
Die Einführung von Technologie verändert den Krankenversicherungsmarkt durch den Online-Policenkauf, die Integration von Telemedizin, KI-gesteuerte Risikobewertung und app-basierte Schadensbearbeitung. Digitale Plattformen verbessern die Transparenz und fördern schnellere Entscheidungsfindungen für Nutzer. Versicherer nutzen Analysen, um den Versicherungsschutz zu personalisieren, Betrug zu erkennen und Genehmigungen zu automatisieren. Virtuelle Gesundheitsdienste stärken den Wert von Policen, indem sie Fernkonsultationen und präventive Pflege anbieten. Während sich digitale Ökosysteme über den Gesundheits- und Versicherungssektor ausbreiten, helfen technologiegetriebene Modelle Anbietern, Kosten zu senken, die Kundenerfahrung zu verbessern und die Anmeldung effizient zu skalieren.
Wichtiger Trend & Gelegenheit
Erweiterung von Präventiv- und Wellnessprogrammen
Krankenversicherer bieten zunehmend Wellness-Vorteile, jährliche Vorsorgeuntersuchungen, Fitnessprämien und Werkzeuge für das Management chronischer Krankheiten an, um präventive Pflege zu fördern. Diese Programme senken die langfristigen Schadenskosten und verbessern die Kundenbindung. Digitale Gesundheitsüberwachung, tragbare Geräte und mobile Gesundheits-Apps helfen Versicherern, Lebensstilmuster zu überwachen und Versicherungen anzupassen. Der Wandel von behandlungsfokussierten Modellen zu präventionszentrierten Versicherungen schafft starke Differenzierungsmöglichkeiten. Da Verbraucher gesünderes Leben und langfristiges Wohlbefinden priorisieren, wächst die Nachfrage nach wellness-integrierten Versicherungsplänen auf globalen Märkten weiter.
- Zum Beispiel erreicht das unabhängige gemeinnützige Netzwerk Humana People to People jährlich über 17,9 Millionen Menschen in 46 Ländern mit einer Vielzahl von Gemeindeentwicklungsprogrammen, die Gesundheitsförderungsaktivitäten einschließen.
Wachstum maßgeschneiderter und wertorientierter Versicherungspläne
Personalisierte Versicherungspläne gewinnen an Bedeutung, da Verbraucher nach einem Versicherungsschutz suchen, der ihren Gesundheitsbedürfnissen, Altersgruppen und Risikostufen entspricht. Versicherer führen krankheitsspezifische Pläne, Mutterschaftsversicherungen, Seniorentarife und Produkte mit niedrigen Prämien für junge Erwachsene ein. Wertorientierte Versicherungsmodelle belohnen gesundes Verhalten und fördern präventive Pflege durch reduzierte Prämien oder zusätzliche Vorteile. Die steigende Akzeptanz von Telemedizin, Fernüberwachung und intelligenter Diagnostik unterstützt diesen Wandel. Da das Gesundheitswesen patientenzentrierter wird, schaffen maßgeschneiderte und leistungsgebundene Versicherungsangebote neue Wachstumschancen für Versicherer.
- Zum Beispiel unterstützte Kaiser Permanente personalisierte Pflege durch 32 Millionen Telemedizin-Besuche, die gezielte Gesundheitsplanung ermöglichten.
Wichtige Herausforderung
Steigende Schadenskosten und betrügerische Aktivitäten
Steigende Krankenhauskosten, teure Behandlungen und zunehmende Schadenshäufigkeit belasten die Rentabilität der Versicherer. Betrügerische Ansprüche, überhöhte Rechnungen und der Missbrauch von Gesundheitsleistungen erhöhen den finanziellen Druck weiter. Versicherer müssen in fortschrittliche Analysen, bessere Verifikationssysteme und Krankenhausprüfungen investieren, um Verluste zu kontrollieren. Hohe Schadensquoten reduzieren die Margen und zwingen Versicherer, Prämien anzupassen. Eine faire Preisgestaltung bei gleichzeitiger Aufrechterhaltung der Servicequalität wird zu einer großen Herausforderung, insbesondere da die Gesundheitsinflation auf globalen Märkten weiter steigt.
Begrenzte Zugänglichkeit und geringe Durchdringung in Entwicklungsländern
Viele Entwicklungsländer verzeichnen eine geringe Versicherungsdurchdringung aufgrund von Erschwinglichkeitsproblemen, mangelndem Bewusstsein und begrenztem Zugang zu Gesundheitsdiensten. Ländliche Bevölkerungen kämpfen mit Anmeldeproblemen, inkonsistentem digitalem Zugang und weniger Krankenhausnetzwerken, die bargeldlose Behandlungen anbieten. Öffentliche Programme versuchen, diese Lücken zu schließen, stehen jedoch vor Finanzierungs- und Betriebsbeschränkungen. Versicherer müssen in vereinfachte Produkte, Mikroversicherungsmodelle und Outreach-Programme investieren, um die Abdeckung zu erweitern. Die Überwindung von Zugangsbarrieren bleibt entscheidend, damit der Krankenversicherungsmarkt ein breiteres und inklusiveres Wachstum erreichen kann.
Regionale Analyse
Nordamerika
Nordamerika führt den Krankenversicherungsmarkt mit einem Anteil von 35 % an, angetrieben durch hohe Gesundheitskosten, starke Nachfrage nach privater Absicherung und weit verbreitete arbeitgeberfinanzierte Pläne. Die Vereinigten Staaten dominieren die Region aufgrund umfangreicher kommerzieller Versicherungsnetzwerke und steigender Anmeldungen in öffentlichen Programmen. Wachstum bei digitalen Gesundheitstools, der Einführung von Telemedizin und Vorteilen der Präventivpflege stärken die Marktexpansion weiter. Kanada trägt durch staatlich unterstützte Abdeckung in Kombination mit wachsender Nachfrage nach Zusatzversicherungen bei. Starke regulatorische Rahmenbedingungen, fortschrittliche Gesundheitsinfrastruktur und steigende Fälle chronischer Krankheiten unterstützen weiterhin die starke Position der Region auf dem globalen Krankenversicherungsmarkt.
Europa
Europa hält einen Anteil von 28 %, unterstützt durch eine gut etablierte Gesundheitsinfrastruktur und weit verbreitete öffentliche Versicherungssysteme. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage mit gemischten öffentlich-privaten Modellen an, die eine breite Abdeckung unterstützen. Steigende lebensstilbedingte Krankheiten und erhöhte Gesundheitsausgaben ermutigen Verbraucher, Zusatzversicherungspläne zu übernehmen. Digitale Gesundheitsplattformen und schnell wachsende Telekonsultationsdienste verbessern die Zugänglichkeit und Benutzerbindung. Regulatorische Reformen und Investitionen in grenzüberschreitende Gesundheitssysteme verbessern die Serviceeffizienz. Europa verzeichnet ein stetiges Wachstum, da öffentliche und private Versicherer zusammenarbeiten, um die Erschwinglichkeit zu verbessern und präventive Gesundheitsprogramme auszubauen.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 27 %, angetrieben durch wachsende Mittelschichtbevölkerungen, steigendes Gesundheitsbewusstsein und schnelle Urbanisierung. China und Indien treiben die starke Nachfrage aufgrund von staatlich geführten Versicherungssystemen und steigender privater Versicherungsannahme unter arbeitenden Bevölkerungen an. Wachsende Krankenhauskosten und erhöhte Prävalenz chronischer Krankheiten fördern das Marktwachstum. Versicherer erweitern digitale Angebote, kostengünstige Pläne und Mikroversicherungsmodelle, um die Zugänglichkeit zu verbessern. Südostasien verzeichnet steigende Anmeldungen, da Arbeitgeber Gesundheitsleistungen stärken. Infrastrukturverbesserungen, die Einführung von Telemedizin und unterstützende Reformen positionieren Asien-Pazifik als eine der am schnellsten wachsenden Regionen im globalen Krankenversicherungsmarkt.
Lateinamerika
Lateinamerika macht 6 % des Anteils aus, angetrieben durch steigende Gesundheitsausgaben, erweiterte Abdeckungsprogramme und erhöhte Nachfrage nach privaten Versicherungsoptionen. Brasilien und Mexiko dominieren die Region aufgrund wachsender arbeitgeberfinanzierter Pläne und staatlicher Reformen zur Verbesserung des Gesundheitszugangs. Urbanisierung und lebensstilbedingte Gesundheitsrisiken ermutigen Einzelpersonen, strukturierte finanzielle Absicherung zu suchen. Trotz wirtschaftlicher Volatilität und Erschwinglichkeitsherausforderungen verbessern digitale Versicherungsplattformen die Kundenreichweite und vereinfachen die Policenanmeldung. Erweiterte Krankenhausnetzwerke, steigende medizinische Kosten und der Bedarf an effizienten Erstattungssystemen treiben die Akzeptanz in den wichtigsten lateinamerikanischen Märkten weiter voran.
Mittlerer Osten & Afrika
Der Nahe Osten und Afrika halten einen Anteil von 4 %, unterstützt durch wachsende Investitionen in die Gesundheitsinfrastruktur und die Ausweitung obligatorischer Krankenversicherungsprogramme. Golfstaaten wie die VAE und Saudi-Arabien führen die Einführung an, dank arbeitgebergetriebener Abdeckung und starker regulatorischer Rahmenbedingungen. Afrika erlebt ein allmähliches Wachstum, da Regierungen öffentliche Programme einführen und private Versicherer kostengünstige Pläne ausweiten. Steigende Fälle chronischer Krankheiten, Wachstum im Medizintourismus und zunehmende Beteiligung des privaten Sektors stärken das Marktpotenzial. Obwohl Herausforderungen bei Infrastruktur und Erschwinglichkeit bestehen bleiben, unterstützen laufende Reformen und digitale Gesundheitsinitiativen die langfristige Expansion der Krankenversicherung in der gesamten Region.
Marktsegmentierungen:
Nach Versicherungsart
- Krankenversicherung
- Kritische Krankheitsversicherung
- Invaliditätsversicherung
- Einkommensschutzversicherung
Nach Abdeckungstyp
- Lebenslange Abdeckung
- Term-Abdeckung
- Gesundheitspflegeorganisation (HMO) Pläne
- Bevorzugte Anbieterorganisation (PPO) Pläne
Nach Anbieter
- Öffentliche Krankenversicherungsanbieter
- Private Krankenversicherungsanbieter
Nach Endbenutzer
- Einzelpersonen
- Unternehmen
- Familien
- Senioren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft zeigt eine starke Präsenz großer Akteure wie UnitedHealth Group, Anthem, Aetna (CVS Health), Cigna Corporation, Humana Inc., Kaiser Permanente, Bupa, Allianz, AXA und Aviva. Diese Unternehmen stärken ihre Marktposition durch umfangreiche Anbieternetzwerke, vielfältige Planangebote und starke Investitionen in digitale Gesundheitsplattformen. Führende Versicherer konzentrieren sich darauf, das Kundenengagement durch Telemedizin, Wellness-Programme, KI-gesteuertes Schadensmanagement und personalisierte Policenstrukturen zu verbessern. Die Expansion in präventive Gesundheitsdienste, das Management chronischer Krankheiten und wertorientierte Versicherungsmodelle unterstützt die langfristige Wettbewerbsfähigkeit. Fusionen, Übernahmen und strategische Partnerschaften bleiben üblich, da Versicherer ihre Abdeckungsportfolios erweitern und neue regionale Märkte erschließen. Da die Gesundheitskosten steigen und sich die Verbrauchererwartungen ändern, hängt die wettbewerbsfähige Differenzierung zunehmend von Preisflexibilität, Servicequalität, technologischer Innovation und starker regulatorischer Compliance ab.
Analyse der Hauptakteure
- UnitedHealth Group
- Anthem, Inc.
- Aetna (CVS Health)
- Cigna Corporation
- Humana Inc.
- Kaiser Permanente
- Bupa
- Allianz
- AXA
- Aviva
Jüngste Entwicklungen
- Im Mai 2025 war UnitedHealth Group – über seine Versicherungsabteilung UnitedHealthcare – Gegenstand eines Medienberichts von The Guardian, der behauptete, das Unternehmen habe Pflegeheimen heimlich Boni gezahlt, um Krankenhausüberweisungen zu verweigern.
- Im März 2025 schloss die Cigna Group den Verkauf ihres Medicare Advantage-, Zusatzleistungs- und Medicare Part D-Geschäfts an die Health Care Service Corporation (HCSC) ab.
- Im Oktober 2024 kündigte UnitedHealthcare an, 140 neue Versicherungspläne für 2025 einzuführen, um die Abdeckungsoptionen einschließlich Zahn-, Hör- und Sehleistungen zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Versicherungstyp, Deckungstyp, Anbieter, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausweiten, da das Bewusstsein für Gesundheitsversorgung und die Akzeptanz von Versicherungen in allen Regionen zunimmt.
- Digitale Gesundheitsplattformen werden die Geschwindigkeit der Schadensbearbeitung verbessern und das Kundenerlebnis steigern.
- Die Integration von Telemedizin wird den Wert von Policen stärken, indem sie Fernkonsultationen und präventive Pflege unterstützt.
- Personalisierte und krankheitsspezifische Versicherungspläne werden bei verschiedenen Altersgruppen an Bedeutung gewinnen.
- Wellness-Programme und belohnungsbasierte Modelle werden gesündere Lebensstile fördern und langfristige Schadenskosten senken.
- Öffentlich-private Partnerschaften werden den Zugang zur Abdeckung in Entwicklungsländern erweitern.
- KI-gesteuertes Underwriting wird die Risikobewertung verbessern und betrügerische Ansprüche reduzieren.
- Die Nachfrage nach Versicherungen für Senioren wird mit alternden Bevölkerungen und höheren medizinischen Bedürfnissen steigen.
- Mehr Versicherer werden in wertorientierte Pflegemodelle investieren, um Behandlungsergebnisse zu verbessern.
- Globale Versicherer werden ihre Netzwerke erweitern, um grenzüberschreitende Gesundheitsversorgung und internationale Abdeckung zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Krankenversicherungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Krankenversicherungen zwischen 2025 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure im globalen Krankenversicherungsmarkt?
Was sind die wichtigsten Markttrends der Krankenversicherungsbranche?
Was sind die wichtigsten Markthemmnisse der Krankenversicherungsbranche?
Was sind die wichtigsten Marktchancen der Krankenversicherungsbranche?
Wer sind die führenden Unternehmen im Markt für Krankenversicherungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Krankenversicherungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Krankenversicherungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,949.84 billion → 2032: USD 3,038.07 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Krankenversicherungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Krankenversicherungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Krankenversicherungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Krankenversicherungsmarkt Market Drivers
- 3.3 Krankenversicherungsmarkt Market Restraints & Challenges
- 3.4 Krankenversicherungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Krankenversicherungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Krankenversicherungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Krankenversicherungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Krankenversicherungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Krankenversicherungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Krankenversicherungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Krankenversicherungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Krankenversicherungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Krankenversicherungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Krankenversicherungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Krankenversicherungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Krankenversicherungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Krankenversicherungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Krankenversicherungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Krankenversicherungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Krankenversicherungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Krankenversicherungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Krankenversicherungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Krankenversicherungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
