
Überblick über den Markt für Künstliche Intelligenz in der IVD:
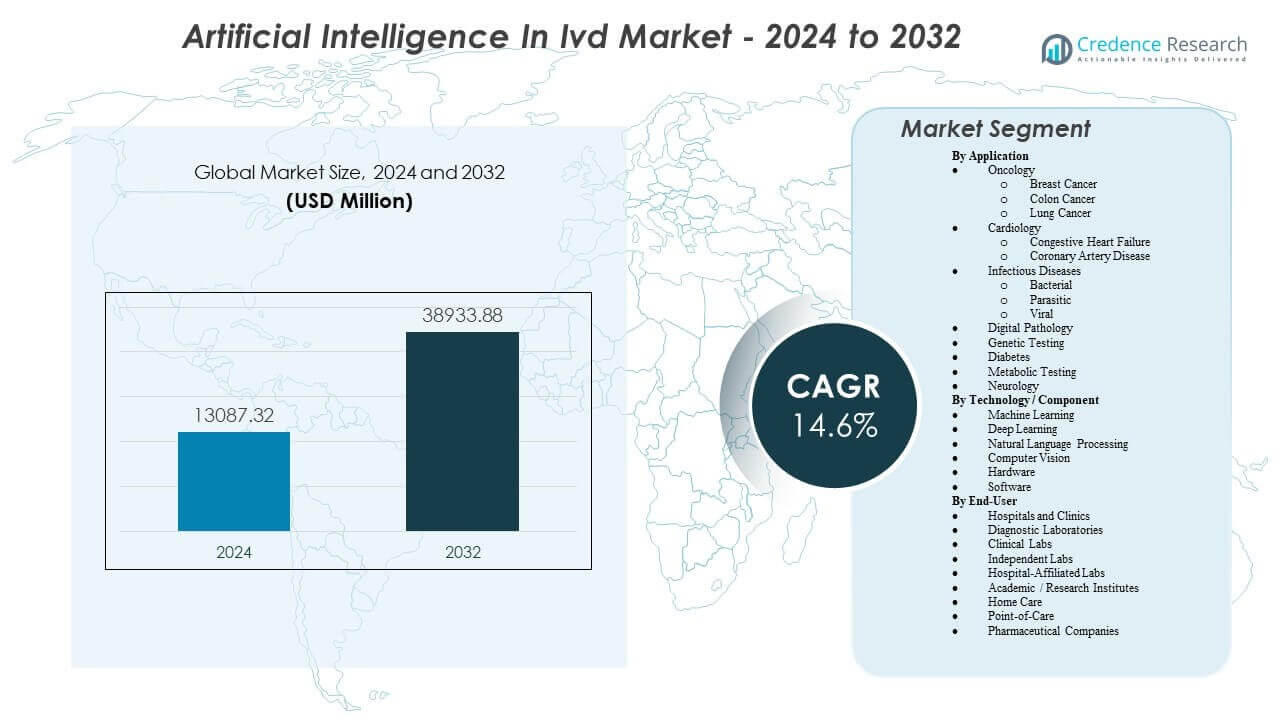
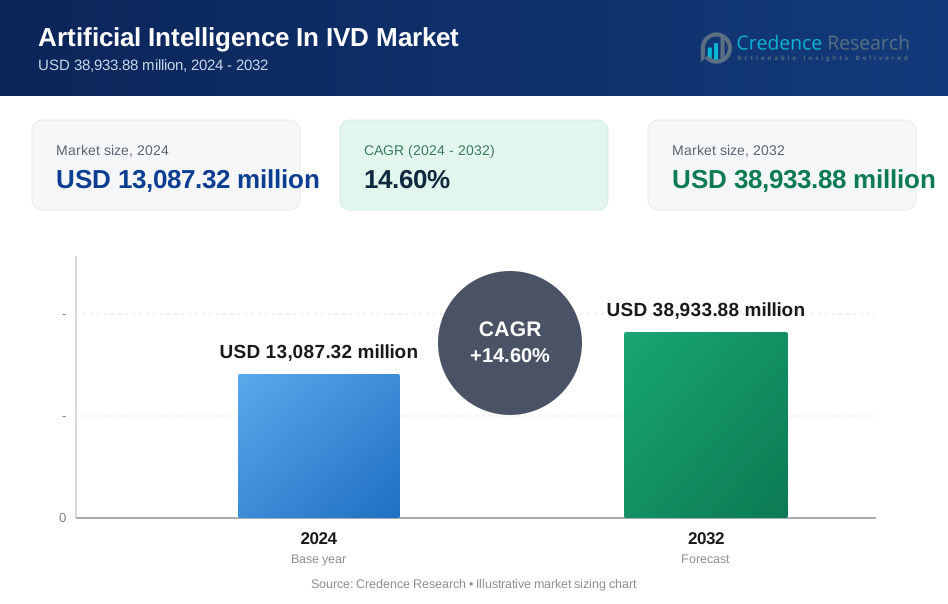
Es wird erwartet, dass der Markt für Künstliche Intelligenz in der IVD von 13.087,32 Millionen USD im Jahr 2024 auf geschätzte 38.933,88 Millionen USD bis 2032 wächst, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,6 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Künstliche Intelligenz in der IVD 2024 | 13.087,32 Millionen USD |
| Künstliche Intelligenz in der IVD, CAGR | 14,6% |
| Marktgröße für Künstliche Intelligenz in der IVD 2032 | 38.933,88 Millionen USD |
Starke Markttreiber sind die steigende Nachfrage nach frühzeitiger Krankheitsdiagnose, die Labore dazu ermutigt, KI-Tools einzusetzen, die Muster erkennen, die von traditionellen Methoden nicht leicht erkannt werden. Anbieter streben nach Automatisierung, um den Betrieb angesichts des Mangels an qualifizierten Laborfachkräften zu stabilisieren. Unternehmen entwickeln adaptive Algorithmen, die die Echtzeitinterpretation unterstützen und die diagnostische Leistung in den Bereichen Onkologie, Infektionskrankheitstests und genetische Analysen verbessern. Die Akzeptanz wächst schnell, da KI die Berichtsgenauigkeit verbessert und koordinierte Arbeitsabläufe in großen und mittelgroßen Laboren stärkt.
Nordamerika führt den Markt an, dank fortschrittlicher digitaler Infrastruktur, starker klinischer Forschungsaktivitäten und hoher Akzeptanz automatisierter Diagnosesysteme in Gesundheitsnetzwerken. Europa folgt mit weit verbreiteter Integration digitaler Pathologie, molekularer Plattformen und KI-unterstützter Screening-Programme. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, da Länder die diagnostische Kapazität erweitern und in digitale Transformationsbemühungen in Krankenhäusern und Laboren investieren. Lateinamerika und der Nahe Osten & Afrika zeigen stetigen Fortschritt, unterstützt durch Modernisierungsinitiativen und steigende Nutzung von KI-basierten Diagnosetools.
Künstliche Intelligenz im IVD-Markt Einblicke:
- Es wird prognostiziert, dass der Markt für Künstliche Intelligenz im IVD-Bereich von 13.087,32 Millionen USD im Jahr 2024 auf 38.933,88 Millionen USD bis 2032 wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 14,6 % während des Prognosezeitraums.
- Die starke Nachfrage nach früher Krankheitsfrüherkennung und automatisierter diagnostischer Interpretation treibt die breitere Akzeptanz von KI-Tools in der Onkologie, bei Infektionskrankheiten, genetischen Tests und der digitalen Pathologie voran.
- Das Marktwachstum steht vor Herausforderungen wie regulatorischer Komplexität, Problemen mit der Datenqualität und Schwierigkeiten bei der Validierung von KI-Algorithmen in unterschiedlichen Bevölkerungsgruppen und Laborumgebungen.
- Nordamerika führt den Markt aufgrund einer starken digitalen Infrastruktur und hoher Implementierung in Gesundheitssystemen an, während Europa mit steigender Integration von KI-unterstützten diagnostischen Workflows folgt.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region aufgrund der Erweiterung der Laborkapazitäten, steigender Investitionen in digitale Gesundheit und zunehmender Akzeptanz von KI-gesteuerten Diagnoselösungen.
Treiber des Marktes für Künstliche Intelligenz im IVD-Bereich
Wachsende Akzeptanz von KI-unterstützten diagnostischen Workflows in klinischen und Laborumgebungen
Gesundheitssysteme übernehmen automatisierte diagnostische Workflows, die die Testgenauigkeit und -geschwindigkeit erhöhen. Anbieter verlassen sich auf maschinelle Lernwerkzeuge, die manuelle Fehler reduzieren und klare klinische Entscheidungen unterstützen. Labore bewältigen steigende Testvolumina mit skalierbaren Plattformen, die die Probenanalyse und Berichterstattung verbessern. Dies stärkt den nahtlosen Datenfluss zwischen Instrumenten und Softwaresystemen. Der Markt für Künstliche Intelligenz im IVD-Bereich profitiert von Krankenhäusern, die effiziente Abläufe anstreben. Kliniker schätzen Systeme, die subtile Krankheitsmarker hervorheben. Anbieter erweitern integrierte Diagnosetools, die Spezial- und Routinetests unterstützen. Die Nachfrage nach Lösungen, die sich an verschiedene Bedingungen und Pflegeumgebungen anpassen, steigt.
- Beispielsweise nutzt das integrierte Urinanalyse-Arbeitszelle DxU Iris von Beckman Coulter die Digital Flow Morphology-Technologie und KI, um 12 Partikeltypen automatisch zu klassifizieren, wodurch manuelle mikroskopische Überprüfungen in Laboren mit hohem Volumen um bis zu 78 % reduziert werden.
Steigende Nachfrage nach früher Krankheitsfrüherkennung unterstützt durch Integration von prädiktiver Analytik
Prädiktive Analysetools helfen, Krankheiten in früheren Stadien durch klare Mustererkennung zu erkennen. Anbieter verlassen sich auf Algorithmen, die eine schnelle Interpretation komplexer biologischer Signale unterstützen. Dies erhöht die diagnostische Präzision in der Onkologie, bei Infektionskrankheiten und Stoffwechseltests. Der Markt für Künstliche Intelligenz im IVD-Bereich gewinnt an Bedeutung durch steigende Erwartungen an eine zeitnahe Risikobewertung. Patienten erwarten schnellere Diagnosen mit reduzierter Unsicherheit. Krankenhäuser setzen automatisierte Systeme ein, die kritische Fälle für schnelle Interventionen hervorheben. Entwickler verbessern Modelle, die aus wachsenden Datensätzen lernen. Die Akzeptanz wächst in öffentlichen Gesundheitsprogrammen, die eine stärkere Überwachung anstreben.
Erweiterung der personalisierten Medizin treibt die algorithmusbasierte Interpretation von Patientendaten voran
Personalisierte Pflegemodelle erfordern Werkzeuge, die Testergebnisse mit Patientenprofilen verknüpfen. Anbieter übernehmen Algorithmen, die die Behandlungsoptionen mit gezielten Erkenntnissen einschränken. Dies verbessert die Therapieanpassung an molekulare und genetische Signale. Der Markt für Künstliche Intelligenz im IVD-Bereich wächst aufgrund der Nachfrage nach Tests, die präzise Pflege unterstützen. Labore nutzen automatisierte Werkzeuge, die Krankheitssubtypen klar klassifizieren. Anbieter bieten Plattformen an, die mehrere Datenformate für eine einfache Interpretation vereinheitlichen. Das Wachstum wird dort gestärkt, wo Kliniker eine schnelle Zuordnung von Testerkenntnissen zu Behandlungsplänen benötigen. Forschungseinrichtungen verlassen sich auf KI, um die Biomarker-Analyse zu leiten.
Zunehmender Mangel an qualifiziertem Laborpersonal beschleunigt den Einsatz von Automatisierung
Labore stehen vor Personalengpässen, die die Stabilität des Arbeitsablaufs unter Druck setzen. Automatisierte Systeme reduzieren manuelle Schritte und verbessern die Testzeiten. Sie unterstützen einen hohen Durchsatz, ohne die diagnostische Genauigkeit zu verringern. Der Markt für Künstliche Intelligenz im IVD-Bereich wächst, weil die Automatisierung Fachkräftemangel ausgleicht. Krankenhäuser schätzen Werkzeuge, die minimalen manuellen Aufwand erfordern. Routinetätigkeiten verlagern sich auf KI-gestützte Systeme, die die Effizienz steigern. Entwickler entwerfen Plattformen, die das Personal schnell mit intuitiven Schnittstellen schulen. Globale Gesundheitssysteme sind auf Automatisierung angewiesen, um diagnostische Abläufe zu stabilisieren.
- Zum Beispiel integriert der Sysmex DI-60 Automated Cell Image Analyzer KI-basierte Morphologie, um weiße Blutkörperchen vorzuklassifizieren, sodass Labore eine Verarbeitungsgeschwindigkeit von bis zu 30 Folien pro Stunde aufrechterhalten können, während der Bedarf an spezialisierter manueller Hämatologie-Expertise erheblich reduziert wird.
Trends im Markt für Künstliche Intelligenz im IVD-Bereich
Integration von multimodalen Datenplattformen, die Bildgebung, molekulare und klinische Erkenntnisse vereinheitlichen
Multimodale Systeme kombinieren Bildgebung, molekulare Ergebnisse und Patientengeschichte in einer einzigen Schnittstelle. Anbieter schätzen einheitliche Dashboards, die die klinische Interpretation vereinfachen. Es hilft Teams, den Krankheitsverlauf mit größerer Klarheit zu beurteilen. Der Markt für Künstliche Intelligenz im IVD-Bereich bewegt sich in Richtung Plattformen, die verschiedene diagnostische Ströme verknüpfen. Anbieter entwickeln Werkzeuge, die genomische, radiologische und pathologische Eingaben zusammenführen. Labore profitieren von einer reduzierten Fragmentierung im Datenmanagement. Das Wachstum steigt, da Gesundheitssysteme kohärente analytische Rahmenwerke verlangen. Die Akzeptanz wird dort gestärkt, wo Kliniker konsolidierte Ansichten komplexer Fälle benötigen.
Erweiterung von cloudbasierten KI-Modellen zur Unterstützung skalierbarer und entfernter diagnostischer Fähigkeiten
Cloud-Plattformen unterstützen große Datensätze und flexible Bereitstellungsmodelle. Labore greifen auf KI-Algorithmen zu, ohne in schwere Hardware investieren zu müssen. Dies erhöht die Zuverlässigkeit von entfernten diagnostischen Arbeitsabläufen. Der Markt für Künstliche Intelligenz im IVD-Bereich verschiebt sich hin zu Lösungen, die verteilte Testnetzwerke ermöglichen. Anbieter erhalten stärkeren Zugang zu Echtzeitanalysen. Anbieter aktualisieren Cloud-Engines schnell, um die Genauigkeit zu verbessern. Gesundheitssysteme nutzen entfernte Werkzeuge, um die Kontinuität der Versorgung zu stärken. Das Skalieren wird für Institutionen mit begrenzten lokalen Ressourcen einfacher.
Entstehung adaptiver Algorithmen, die die diagnostische Präzision durch Echtzeit-Lernzyklen verbessern
Adaptive Modelle verbessern Vorhersagen, indem sie aus neuen klinischen Datensätzen lernen. Anbieter sind auf kontinuierliche Updates angewiesen, die die Klassifikationsgenauigkeit verfeinern. Es erhöht das Vertrauen in Ergebnisse über verschiedene Bedingungen hinweg. Der Markt für Künstliche Intelligenz im IVD-Bereich erlebt einen Wandel hin zu selbstverbessernden Werkzeugen. Labore schätzen Systeme, die sich an sich entwickelnde Krankheitsmuster anpassen. Anbieter integrieren Echtzeit-Trainingszyklen, um größere Flexibilität zu unterstützen. Forschungszentren investieren in adaptive Plattformen, um experimentelle Diagnostik zu leiten. Das Wachstum nimmt zu aufgrund der Stabilität der Leistung über variable Populationen hinweg.
- Zum Beispiel hat Caption Health (jetzt Teil von GE HealthCare) adaptive KI für die Caption AI-Plattform entwickelt, die während der Ultraschallaufnahme Echtzeit-Anleitung bietet; klinische Studien zeigten, dass medizinisches Fachpersonal ohne vorherige Ultraschallerfahrung in 98,8% der Patienten über verschiedene Körpertypen hinweg diagnostische Qualitätsuntersuchungen durchführen konnte.
Wachsende Integration von KI mit Point-of-Care-Testgeräten für schnellere Screening-Ergebnisse
Point-of-Care-Systeme gewinnen KI-Tools, die die Präzision der sofortigen Interpretation erhöhen. Anbieter schätzen schnelle Screening-Fähigkeiten, die Pflegeentscheidungen leiten. Es stärkt Testprogramme auf Gemeinschaftsebene. Der Markt für Künstliche Intelligenz im IVD-Bereich bewegt sich in Richtung dezentraler diagnostischer Unterstützung. Anbieter entwerfen kompakte Werkzeuge mit automatisierten Bewertungsfunktionen. Patienten profitieren von kürzeren Wartezeiten und klareren Ergebnissen. Fernkliniken nutzen KI-unterstützte Geräte, um die hohe Testnachfrage zu bewältigen. Die Akzeptanz steigt dort, wo die Infrastruktur für zentrale Labore begrenzt bleibt.
- Zum Beispiel verwendet der Sight OLO-Analysator von Sight Diagnostics Computer Vision und KI, um ein vollständiges Blutbild (CBC) aus einer Fingerstichprobe zu erstellen und liefert Laborergebnisse in 10 Minuten, indem er über 1.000 digitale Bilder pro Probe analysiert.
Analyse der Marktchancen
Regulatorische Komplexität verlangsamt die Validierung von KI-gesteuerten Diagnosemodellen in verschiedenen Regionen
Regulierungsbehörden bewerten KI-Modelle mit strengen Validierungsprozessen, die die Einführung verlangsamen. Interessengruppen navigieren durch unterschiedliche Richtlinien für die Algorithmusgenehmigung. Es übt Druck auf Entwickler aus, die umfangreiche Dokumentationsanforderungen erfüllen müssen. Der Markt für Künstliche Intelligenz im IVD-Bereich sieht sich Verzögerungen aufgrund langer Überprüfungszyklen gegenüber. Gesundheitssysteme zögern, wenn die Klarheit in Bezug auf die Einhaltung gering bleibt. Anbieter passen das Produktdesign an, um mehrere regulatorische Erwartungen zu erfüllen. Prüflabore benötigen Sicherheit in Bezug auf die Modelltransparenz. Das Wachstum verlangsamt sich, wenn die Evidenzstandards in verschiedenen Ländern stark variieren.
Einschränkungen in der Datenqualität beeinflussen die Zuverlässigkeit von Algorithmen über verschiedene Patientengruppen hinweg
Datenquellen unterscheiden sich in Struktur und Vollständigkeit, was die Modellgenauigkeit verringert. Labore kämpfen mit inkonsistenter Probenkennzeichnung und Formatierung. Es schwächt die Vorhersageleistung in klinischen Umgebungen. Der Markt für Künstliche Intelligenz im IVD-Bereich steht vor Herausforderungen, wenn Datensätze breite Populationen nicht repräsentieren. Anbieter zögern, wenn die Risiken von Verzerrungen hoch erscheinen. Anbieter investieren in die Verbesserung der Datensatzvielfalt mit kontrollierten Eingaben. Validierungsteams untersuchen die Modellleistung über neue Kohorten hinweg. Gesundheitssysteme benötigen robuste Beweise, bevor sie großflächige Automatisierung übernehmen.
Marktchancen
Steigende Investitionen in KI-gestützte Präzisionsdiagnostik in öffentlichen und privaten Gesundheitssystemen
Regierungen und private Investoren erhöhen die Finanzierung für KI-unterstützte diagnostische Infrastrukturen. Krankenhäuser erweitern ihre digitalen Fähigkeiten, um Krankheitsmanagementprogramme zu stärken. Dies treibt die Nachfrage nach fortschrittlichen Werkzeugen an, die biologische und klinische Signale kombinieren. Der Markt für Künstliche Intelligenz im IVD gewinnt durch Partnerschaften und Forschungskollaborationen neue Chancen. Anbieter starten skalierbare Plattformen für unterversorgte Regionen. Universitäten erforschen algorithmusbasierte Innovationen, die spezialisierte Diagnostik unterstützen. Startups entwickeln zielgerichtete Modelle für komplexe Bedingungen. Der Finanzierungsschwung beschleunigt die Kommerzialisierung von Lösungen der nächsten Generation.
Erweiterungspotenzial in aufstrebenden Märkten durch skalierbare, ressourcenarme KI-Diagnostikplattformen
Aufstrebende Volkswirtschaften modernisieren Labornetzwerke mit kosteneffizienten KI-Werkzeugen. Anbieter übernehmen modulare Systeme, die mit begrenzter physischer Infrastruktur arbeiten. Dies unterstützt eine breite Bereitstellung in Gesundheitszentren der Gemeinschaft. Der Markt für Künstliche Intelligenz im IVD profitiert von der steigenden Nachfrage nach zugänglichen Tests. Anbieter produzieren kompakte Werkzeuge, die für dezentralisierte Arbeitsabläufe geeignet sind. Regierungsprogramme stärken die Unterstützung für KI-gestützte Initiativen im Bereich der öffentlichen Gesundheit. Screening-Programme erweitern sich durch mobile und tragbare Plattformen. Das Wachstum nimmt zu, wo diagnostische Lücken signifikant bleiben.
Marktsegmentierungsanalyse:
Nach Anwendung
Das Anwendungssegment im Markt für Künstliche Intelligenz im IVD erweitert sich aufgrund der breiten Nutzung in Onkologie, Kardiologie, Infektionskrankheiten und Stoffwechseltests. Die Onkologie führt die Nachfrage an, da Brust-, Darm- und Lungenkrebsdiagnostik starke Mustererkennung und automatisierte Einblicke erfordert. Die Kardiologie gewinnt an Bedeutung mit Werkzeugen, die die Erkennung von Herzinsuffizienz und koronarer Herzkrankheit unterstützen. Die Infektionskrankheitstests verbessern sich durch Modelle, die bakterielle, parasitäre und virale Erreger mit klarer Genauigkeit klassifizieren. Digitale Pathologieplattformen übernehmen KI, um Folien mit konsistenter Zuverlässigkeit zu interpretieren. Genetische Tests nutzen es, um komplexe Marker zu verarbeiten, die präzise Pflege leiten. Diabetes- und Stoffwechseltests hängen von automatisierten Bewertungsfunktionen ab, die Screening und kontinuierliche Krankheitsüberwachung unterstützen. Die Neurologie profitiert von Werkzeugen, die subtile Biomarker für die frühzeitige Erkennung von Störungen hervorheben.
- Zum Beispiel zeigte das KI-Modell von Google Health eine Reduzierung von 5,7 % bei falsch-positiven und 9,4 % bei falsch-negativen Ergebnissen beim Screening von Mammogrammen auf Brustkrebs im Vergleich zu menschlichen Radiologen.
Nach Technologie / Komponente
Das Technologiesegment im Markt für Künstliche Intelligenz im IVD wächst aufgrund der starken Nutzung von maschinellem Lernen, Deep Learning, NLP und Computer Vision. Maschinelles Lernen treibt routinemäßige Arbeitsabläufe an, die schnelle prädiktive Bewertungen erfordern. Deep Learning-Modelle erkennen komplexe Muster, die traditionelle Systeme übersehen. NLP unterstützt die Extraktion von Erkenntnissen aus strukturierten und unstrukturierten diagnostischen Texten. Computer Vision stärkt bildbasierte Diagnostik in der Pathologie und radiologiebezogenen Tests. Die Nachfrage nach Hardware steigt, wo Hochleistungssysteme große Datensätze mit stabiler Geschwindigkeit verarbeiten. Die Softwareadoption nimmt zu, da Labore Cloud- und On-Premise-Tools integrieren, die automatisierte Entscheidungswege unterstützen. Dies stärkt die Gesamteffizienz und Konsistenz der Tests über Anwendungen hinweg.
- Zum Beispiel erhielt Paige AI eine FDA de novo-Zulassung für sein "Paige Prostate" Deep-Learning-System, das eine Fläche unter der Kurve (AUC) von 0,99 beim Erkennen von Prostatakrebs in digitalen Folien erreichte.
Nach Endbenutzer
Das Endbenutzersegment im Künstliche Intelligenz im IVD-Markt umfasst Krankenhäuser, Kliniken, Diagnoselabore, klinische Labore und unabhängige Labore. Krankenhäuser setzen KI-Tools ein, um den diagnostischen Durchsatz zu erhöhen und schnelle Versorgungsentscheidungen zu unterstützen. Diagnoselabore nutzen automatisierte Plattformen, um hohe Probenvolumen zu verwalten. Klinische Labore wenden es an, um manuelle Interpretationsschritte zu reduzieren und Berichtszeitleisten zu stabilisieren. Unabhängige Labore übernehmen flexible Lösungen, die zu unterschiedlichen Testmenüs passen. Krankenhausgebundene Labore verlassen sich auf koordinierte Arbeitsabläufe, die in elektronische Aufzeichnungen integriert sind. Akademische und Forschungseinrichtungen erkunden Algorithmusmodelle für experimentelle Diagnostik. Pflege zu Hause und Point-of-Care-Umgebungen verwenden kompakte KI-Systeme, die schnelle Screenings leiten. Pharmaunternehmen nutzen KI-unterstützte Diagnostik, um die Überwachung von Studien und die Bewertung von Biomarkern zu stärken.
Segmentierung:
Nach Anwendung
- Onkologie
- Brustkrebs
- Darmkrebs
- Lungenkrebs
- Kardiologie
- Kongestive Herzinsuffizienz
- Koronare Herzkrankheit
- Infektionskrankheiten
- Bakteriell
- Parasitär
- Viral
- Digitale Pathologie
- Genetische Tests
- Diabetes
- Metabolische Tests
- Neurologie
Nach Technologie / Komponente
- Maschinelles Lernen
- Tiefes Lernen
- Verarbeitung natürlicher Sprache
- Computer Vision
- Hardware
- Software
Nach Endbenutzer
- Krankenhäuser und Kliniken
- Diagnoselabore
- Klinische Labore
- Unabhängige Labore
- Krankenhausgebundene Labore
- Akademische / Forschungseinrichtungen
- Pflege zu Hause
- Point-of-Care
- Pharmaunternehmen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält 35% des Marktes für Künstliche Intelligenz im IVD-Bereich, angetrieben durch die starke Akzeptanz automatisierter Diagnosen in den Vereinigten Staaten und Kanada. Krankenhäuser und Labore erweitern KI-gestützte Arbeitsabläufe, die die Früherkennung von Krankheiten und die Genauigkeit der Berichterstattung stärken. Es unterstützt die Bedürfnisse nach Hochdurchsatztests im Zusammenhang mit Onkologie, genetischem Screening und Infektionskrankheitsprogrammen. Anbieter verstärken ihre Präsenz durch Partnerschaften mit großen Gesundheitssystemen. Forschungseinrichtungen tragen zur Entwicklung von Algorithmen bei, die mit Initiativen der Präzisionsmedizin übereinstimmen. Regulatorische Klarheit fördert die Bewertung und sichere Implementierung fortschrittlicher Diagnosesoftware.
Europa macht 30% des Marktanteils aus, unterstützt durch strenge diagnostische Qualitätsstandards und starke digitale Gesundheitsstrategien in führenden Ländern wie Deutschland, Vereinigtes Königreich und Frankreich. Labore integrieren KI-Tools, um Fehler zu reduzieren und die Interpretation komplexer Datensätze zu beschleunigen. Es stärkt die Krebsdiagnostik, die Überwachung von Infektionskrankheiten und digitale Pathologie-Arbeitsabläufe. Regionale Investitionen unterstützen cloudbasierte Diagnoseplattformen und multimodale Bildgebungstools. Akademische Zentren tragen zur Modellvalidierung mit groß angelegten Datensätzen bei. Krankenhäuser suchen nach interoperablen Systemen, die eine konsistente Berichterstattung über Abteilungen hinweg unterstützen.
Asien-Pazifik erfasst 25% und bleibt die am schnellsten wachsende Region, mit starkem Schwung in China, Indien und Japan. Gesundheitsdienstleister übernehmen kompakte KI-Diagnosesysteme, um große Bevölkerungs-Screening-Programme zu unterstützen. Es beschleunigt die Früherkennung in der Onkologie, bei Herz-Kreislauf-Erkrankungen und Stoffwechselkrankheiten. Regierungen investieren in digitale Gesundheitsinfrastrukturen, die skalierbare Diagnoseplattformen unterstützen. Lateinamerika hält 5%, angeführt von der Akzeptanz in Brasilien und Mexiko. Naher Osten & Afrika halten 5%, mit Wachstumsschwerpunkten in den GCC-Nationen und Südafrika durch Upgrades in der Krankenhausdiagnostik.
Analyse der Hauptakteure:
- Roche Diagnostics GmbH
- Thermo Fisher Scientific Inc.
- Abbott Laboratories
- Danaher Corporation
- Siemens Healthineers AG
- Illumina Inc.
- Hologic Inc.
- Sysmex Corporation
- QIAGEN N.V.
- PathAI Inc.
- Tempus Labs Inc.
- Proscia Inc.
- Indica Labs Inc.
- Visiopharm A/S
- Ibex Medical Analytics Ltd.
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Marktes für Künstliche Intelligenz in der IVD zeigt starke Aktivitäten von globalen Diagnostikführern und aufstrebenden KI-orientierten Unternehmen. Unternehmen wie Roche Diagnostics GmbH, Abbott Laboratories und Siemens Healthineers AG erweitern ihre Portfolios mit integrierten molekularen, bildgebenden und digitalen Pathologielösungen. Dies stärkt die Automatisierung von Arbeitsabläufen und verbessert die diagnostische Präzision in Umgebungen mit hohem Testvolumen. KI-getriebene Innovatoren wie PathAI Inc., Tempus Labs Inc. und Ibex Medical Analytics Ltd. beschleunigen die Einführung durch fortschrittliche Algorithmen und Deep-Learning-Tools. Unternehmen konkurrieren in den Bereichen Genauigkeit, Geschwindigkeit, Cloud-Bereitstellungsfähigkeit und Integration mit Laborinformationssystemen. Strategische Kooperationen helfen Anbietern, Zugang zu hochwertigen Datensätzen und klinischen Validierungspartnern zu sichern. Hardware- und Softwarehersteller arbeiten zusammen, um eine höhere Verarbeitungskapazität für multimodale Diagnostik zu unterstützen. Dies treibt die Leistung in den Bereichen Onkologie, Infektionskrankheitentests und digitale Pathologie voran. Unternehmen streben regulatorische Freigaben an, die das Kundenvertrauen und die langfristige Einführung beeinflussen. Wachstumsstrategien konzentrieren sich auf skalierbare Plattformen, geografische Expansion und Partnerschaften mit Krankenhäusern und Diagnostiknetzwerken.
Neueste Entwicklungen:
- Im November 2025 ging Roche eine Zusammenarbeit mit Manifold Bio ein und zahlte 55 Millionen Dollar für den Zugang zu deren KI-gestützter Arzneimittelentdeckungstechnologie, um Shuttles zu entwickeln, die die Blut-Hirn-Schranke für Gehirnmedikamente überwinden. Diese Partnerschaft nutzt KI, um biologische Wege für gezielte Therapien in der Neurowissenschaft zu identifizieren.
- Im Oktober 2025 kündigte Thermo Fisher Scientific eine strategische Zusammenarbeit mit OpenAI an, um fortschrittliche KI-Fähigkeiten in sein klinisches Forschungsunternehmen und die Accelerator Drug Development-Plattform zu integrieren, mit dem Ziel, Arzneimittelentwicklungszyklen zu beschleunigen und die Effizienz von Studien zu verbessern.
- Im Mai 2025 brachte Diagnostics.ai PCR.AI auf den Markt, eine hochmoderne Plattform, die die Interpretation von PCR-Ergebnissen mit über 99,9% Genauigkeit automatisiert, Laborabläufe optimiert und die diagnostische Präzision in IVD-Anwendungen verbessert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Technologie / Komponente, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- KI-gesteuerte Diagnoseplattformen werden die Genauigkeit der Krankheitsdetektion stärken und eine schnellere Interpretation komplexer klinischer Daten in mehreren therapeutischen Bereichen unterstützen.
- Die Integration multimodaler Datensysteme wird die Akzeptanz erweitern, indem Bildgebung, molekulare und pathologische Erkenntnisse in optimierten Diagnoseabläufen vereint werden.
- Cloud-basierte KI-Modelle werden aufgrund der starken Nachfrage nach skalierbaren Lösungen, die Remote- und Hochvolumen-Laborumgebungen unterstützen, breitere Verwendung finden.
- Fortschritte bei adaptiven Algorithmen werden Echtzeit-Lernzyklen verfeinern und das Vertrauen in die Ergebnisse bei unterschiedlichen Patientengruppen erhöhen.
- Das Wachstum der digitalen Pathologie wird sich beschleunigen, da Anbieter automatisierte Folienanalysetools übernehmen, die die Bearbeitungszeiten verkürzen und die Konsistenz der Berichterstattung verbessern.
- KI-unterstützte genetische und molekulare Tests werden aufgrund des steigenden Fokus auf personalisierte Medizin und gezielte Biomarker-Interpretation expandieren.
- Point-of-Care-Geräte mit eingebetteten KI-Funktionen werden an Dynamik gewinnen und dezentrale Screening-Bemühungen in aufstrebenden Märkten unterstützen.
- Regulatorische Klarheit wird die Akzeptanz automatisierter Systeme verbessern und eine breitere Integration in routinemäßige Diagnosepfade fördern.
- Die Zusammenarbeit zwischen Diagnostikherstellern und KI-fokussierten Unternehmen wird Innovationen in Software- und Hardware-Ökosystemen anregen.
- Globale Gesundheitssysteme werden sich auf prädiktive Diagnosemodelle verlassen, um Frühdetektionsprogramme zu stärken und steigende Testbelastungen zu bewältigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Künstliche Intelligenz im IVD-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Künstliche Intelligenz im IVD-Bereich zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Künstliche Intelligenz im IVD hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Künstliche Intelligenz im IVD-Bereich antreiben?
Wer sind die führenden Unternehmen im Bereich Künstliche Intelligenz im IVD-Markt?
Welche Region hatte 2024 den größten Anteil am Markt für Künstliche Intelligenz im IVD-Bereich?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Künstliche Intelligenz im IVD-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Künstliche Intelligenz im IVD-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,087.32 million → 2032: USD 38,933.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Künstliche Intelligenz im IVD-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Künstliche Intelligenz im IVD-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Künstliche Intelligenz im IVD-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Künstliche Intelligenz im IVD-Markt Market Drivers
- 3.3 Künstliche Intelligenz im IVD-Markt Market Restraints & Challenges
- 3.4 Künstliche Intelligenz im IVD-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Künstliche Intelligenz im IVD-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Künstliche Intelligenz im IVD-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Künstliche Intelligenz im IVD-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Künstliche Intelligenz im IVD-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Künstliche Intelligenz im IVD-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Künstliche Intelligenz im IVD-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Künstliche Intelligenz im IVD-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Künstliche Intelligenz im IVD-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Künstliche Intelligenz im IVD-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Künstliche Intelligenz im IVD-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Künstliche Intelligenz im IVD-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Künstliche Intelligenz im IVD-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Künstliche Intelligenz im IVD-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Künstliche Intelligenz im IVD-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Künstliche Intelligenz im IVD-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Künstliche Intelligenz im IVD-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Künstliche Intelligenz im IVD-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Künstliche Intelligenz im IVD-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Künstliche Intelligenz im IVD-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
