
Marktübersicht für Selbstbedienungstechnologien:
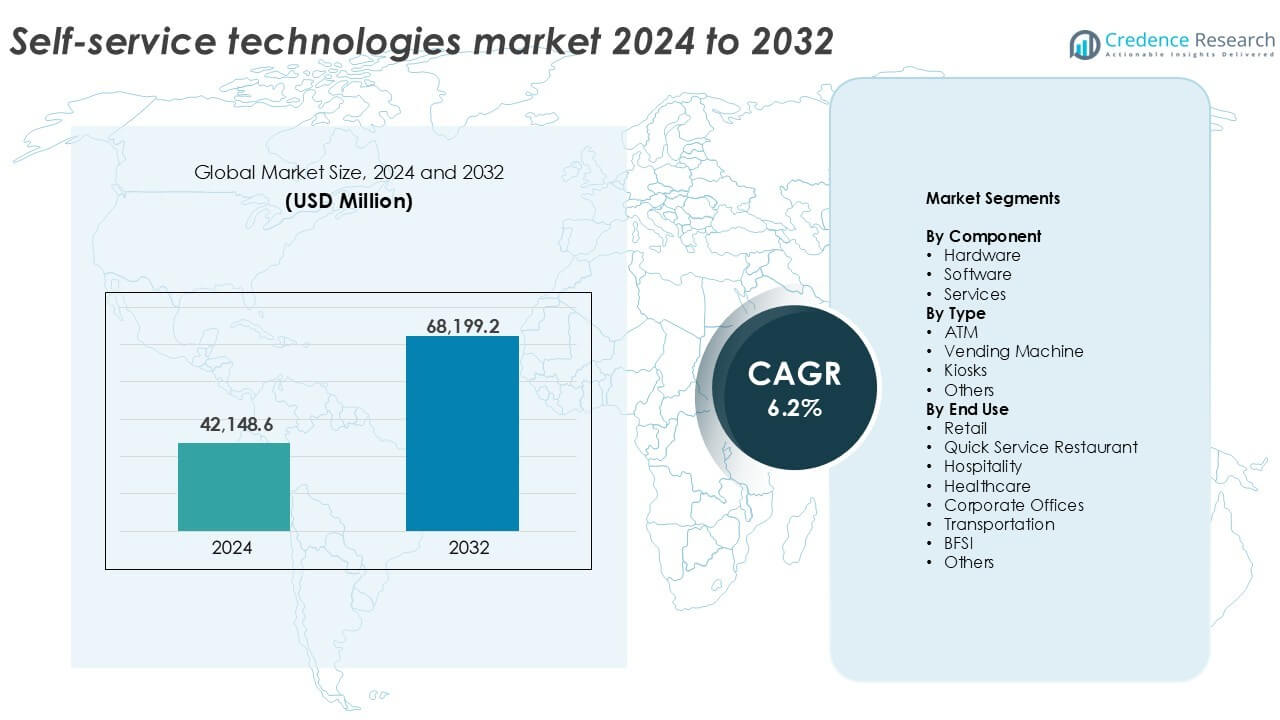
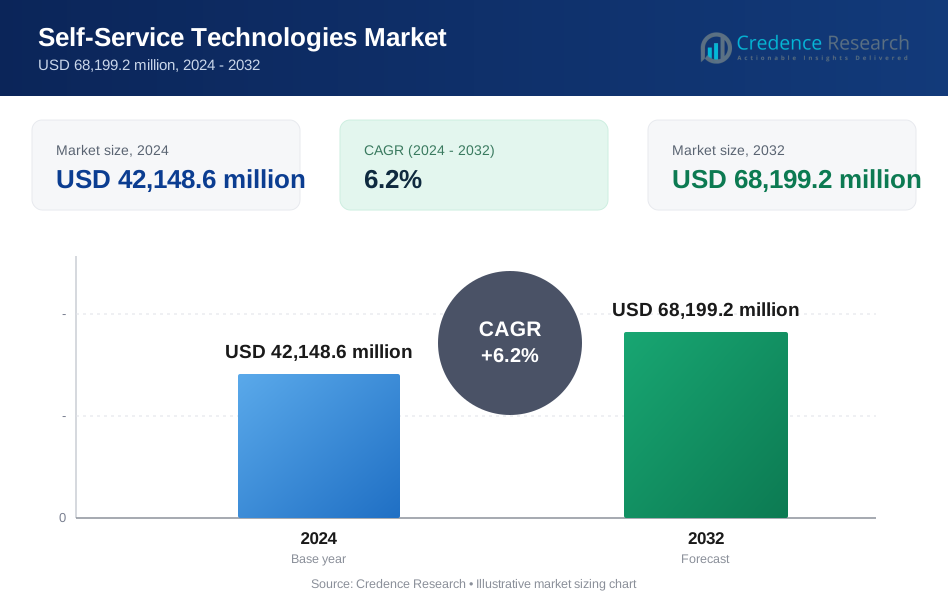
Die Marktgröße für Selbstbedienungstechnologien wurde im Jahr 2024 auf 42.148,6 Millionen USD geschätzt und soll bis 2032 68.199,2 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Selbstbedienungstechnologien 2024 | 42.148,6 Millionen USD |
| Markt für Selbstbedienungstechnologien, CAGR | 6,2% |
| Marktgröße für Selbstbedienungstechnologien 2032 | 68.199,2 Millionen USD |
Einblicke in den Markt für Selbstbedienungstechnologien
- Die steigende Nachfrage nach kontaktlosen Dienstleistungen in den Bereichen Einzelhandel, BFSI und Gesundheitswesen treibt die rasche Einführung von Technologien voran.
- Trends wie KI-gestützte Kioske, biometrische Geldautomaten und intelligente Verkaufsautomaten verbessern das Benutzererlebnis und unterstützen die Integration von Echtzeitdaten.
- NCR Corporation, Diebold Nixdorf, Ingenico Group und KIOSK Information Systems führen den Markt mit vielfältigen Portfolios und starker globaler Präsenz an.
- Nordamerika hält den höchsten regionalen Anteil mit 35 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 22 %. Hardware bleibt die dominierende Komponente mit über 55 % Anteil, während Geldautomaten das Segment nach Typ mit mehr als 40 % Anteil anführen.
Analyse der Marktsegmentierung für Selbstbedienungstechnologien:
Nach Komponente
Hardware dominiert den Markt für Selbstbedienungstechnologien nach Komponente und macht 2024 über 55 % des Marktanteils aus. Die starke Nachfrage nach interaktiven Kiosken, Geldautomaten und Verkaufsautomaten treibt den Hardware-Verkauf in allen Sektoren an. Organisationen investieren weiterhin in langlebige und skalierbare Maschinen, um einen 24/7-Servicezugang zu gewährleisten. Der Trend zu berührungslosen Schnittstellen, biometrischer Authentifizierung und intelligenten Ausgabeeinheiten verstärkt Hardware-Upgrades. Die Nachfrage nach Hardware steigt auch mit Einsätzen in Verkehrsknotenpunkten und Einzelhandelsketten. Kontinuierliche Innovationen in physischen Schnittstellen gewährleisten Benutzerfreundlichkeit, Sicherheit und betriebliche Effizienz, wodurch Hardware die bevorzugte Komponente bei Einsätzen bleibt.
- Zum Beispiel liefert Diebold Nixdorf Geldautomaten-Hardware, wie die DN-Serie, mit der Fähigkeit, biometrische Lösungen, einschließlich Fingerabdruckscanner, als optionale Module zu integrieren, die Banken je nach Bedarf einsetzen können.
Nach Typ
Geldautomaten stellen das größte Segment im Markt für Selbstbedienungstechnologien dar und werden 2024 mehr als 40 % des Marktanteils ausmachen. Ihre weit verbreitete Nutzung in Banken und öffentlichen Bargeldzugangspunkten unterstützt diese Dominanz. Geldautomatennetzwerke bleiben sowohl in entwickelten als auch in aufstrebenden Regionen für die finanzielle Inklusion entscheidend. Innovationen wie kartenlose Abhebungen, Gesichtserkennung und einzahlungsfähige Maschinen erhöhen den Nutzen. Kioske folgen dicht dahinter und gewinnen im Einzelhandel, Gastgewerbe und Gesundheitswesen durch Selbst-Check-in, Informationszugang und Produktbestellungen an Bedeutung. Verkaufsautomaten erweitern sich auch auf nicht-traditionelle Angebote wie Elektronik und Medikamente, was das Wachstum des gesamten Segmenttyps unterstützt.
- Zum Beispiel unterstützen von NCR betriebene Geldautomaten QR-basierte Abhebungen, die von großen Banken in Asien und Nordamerika genutzt werden. Kioske expandieren schnell über den Bankensektor hinaus.
Nach Endnutzung
Der Einzelhandelssektor führt den Markt nach Endnutzung an und wird 2024 etwa 30 % des gesamten Marktanteils ausmachen. Einzelhändler setzen zunehmend Selbstbedienungskioske, intelligente Verkaufssysteme und digitale Beschilderung ein, um Abläufe zu optimieren und Wartezeiten zu verkürzen. Die steigende Kundenpräferenz für Bequemlichkeit, Geschwindigkeit und personalisierten Service unterstützt die breite Akzeptanz. Schnellrestaurants (QSRs) folgen als wichtige Anwender und integrieren Selbstbestellungskioske und mobil verbundene Lösungen, um die Bestellgenauigkeit und Upselling zu verbessern. Auch der Gesundheits- und Transportsektor zeigt starkes Wachstum aufgrund von Patienten-Check-in-Kiosken und Ticketsystemen, was die zunehmende Nutzung in verschiedenen Branchen hervorhebt.
Wichtige Wachstumstreiber
Steigende Nachfrage nach kontaktlosen und automatisierten Dienstleistungen
Die Verbrauchernachfrage nach berührungslosen und effizienten Serviceoptionen ist insbesondere nach der COVID-19-Pandemie stark gestiegen. Unternehmen in den Bereichen Einzelhandel, QSR, Banken und Gesundheitswesen priorisieren jetzt Selbstbedienungstechnologien, um menschliche Interaktionen zu reduzieren und die Geschwindigkeit zu verbessern. Geldautomaten, Verkaufsautomaten und Kioske mit Funktionen wie QR-Scanning, Sprachbefehlen und Gesichtserkennung finden rasche Akzeptanz. Dieser Wandel adressiert Hygieneprobleme und erhöht die Bequemlichkeit. Unternehmen profitieren auch von reduzierten Betriebskosten, minimierten Personalbedarf und konsistenter Servicequalität. Kontaktlose Lösungen unterstützen auch die 24/7-Verfügbarkeit, insbesondere in den Bereichen Transport und Gastgewerbe. Da das digitale Kundenverhalten zunimmt, investieren Organisationen weiterhin in skalierbare, berührungsarme Infrastrukturen, was die langfristige Nachfrage antreibt.
- Zum Beispiel bestätigte Fuji Electric, dass über 80 % seiner in Japan installierten Verkaufsautomaten kontaktlose Zahlungen unterstützen.
Technologische Fortschritte in der Integration von Hardware und Software
Fortschritte in eingebetteten Systemen, KI, IoT und biometrischer Authentifizierung verbessern weiterhin die Selbstbedienungstechnologien. Hardwareeinheiten sind jetzt mit intelligenten Sensoren, sicheren Modulen und Cloud-Konnektivität ausgestattet. Softwareplattformen bieten Echtzeitanalysen, Fernverwaltung und KI-gesteuerte Personalisierung. Diese Integrationen verbessern das Benutzererlebnis, die Betriebszeit und datenbasierte Entscheidungsfindung. Zum Beispiel können intelligente Kioske Inhalte basierend auf Kundendemografie oder -verhalten anpassen. Einzelhändler nutzen integrierte Systeme für Cross-Selling, dynamische Preisgestaltung und Kundenbindungsprogramme. In BFSI und Gesundheitswesen sorgt verbesserte Software für Compliance, Betrugsprävention und Datensicherheit. Diese Entwicklungen ziehen Unternehmen an, die Automatisierung, Personalisierung und verbesserte Kundenbindung anstreben, und beschleunigen so das Marktwachstum.
- Zum Beispiel setzt Zebra Technologies Kioske mit eingebetteten Sensoren und Edge-Computing ein, um die Echtzeit-Bestandsverfolgung in Tausenden von Einzelhandelsstandorten zu unterstützen.
Kostenoptimierung und Betriebseffizienz für Unternehmen
Selbstbedienungstechnologien bieten Unternehmen messbare Kostenvorteile, indem sie sich wiederholende kundenorientierte Aufgaben automatisieren. Einzelhändler verkürzen die Kassiervorgänge und senken die Arbeitskosten mit Selbstbedienungskassen. Banken reduzieren den Personalbedarf in Filialen, indem sie den Geldautomatenservice ausweiten. In Schnellrestaurants helfen Selbstbestellkioske, die Geschwindigkeit zu verbessern und Bestellfehler zu reduzieren. Die Wartung wird durch modulare Hardware und Ferndiagnosen vereinfacht. Unternehmen erhalten auch Echtzeiteinblicke in Nutzungsmuster, Bestandsniveaus und Kundenpräferenzen. Diese Effizienzen verbessern die Servicegeschwindigkeit, reduzieren Ausfallzeiten und verbessern die Rendite. Die Flexibilität der Bereitstellung von kompakten Kiosken bis hin zu großflächigen Verkaufsnetzen ermöglicht es auch Unternehmen jeder Größe, Selbstbedienungsmodelle zu übernehmen, was sie zu einem wichtigen Treiber für nachhaltiges Wachstum macht.
Wichtige Trends & Chancen
Integration von KI und Personalisierungsfunktionen
Künstliche Intelligenz verändert die Art und Weise, wie Selbstbedienungssysteme mit Benutzern interagieren. KI-gestützte Kioske und Verkaufsautomaten nutzen Bilderkennung, Sprachinteraktion und Verhaltensanalysen, um maßgeschneiderte Antworten zu liefern. Im Einzelhandel können Maschinen Produkte basierend auf früheren Käufen oder demografischen Daten vorschlagen. Im Bankwesen ermöglicht KI die Betrugserkennung und die intelligente Navigation von Dienstleistungen. Maschinelle Lernalgorithmen verbessern die Anpassungsfähigkeit der Software und machen Interaktionen intuitiver. Personalisierte Interaktion erhöht die Kundenzufriedenheit und -treue. Unternehmen nutzen diese Tools auch für gezielte Werbeaktionen und datengesteuerte Einblicke. Da KI erschwinglicher und zugänglicher wird, bietet ihre tiefere Integration in Selbstbedienungsplattformen starkes Wachstumspotenzial über verschiedene Branchen hinweg.
- Zum Beispiel setzt NCR Voyix KI-fähige Einzelhandelskioske ein, die mithilfe von Computer Vision Artikel erkennen und die Kassiervorgänge in Live-Einzelhandelspiloten auf unter 20 Sekunden pro Transaktion reduzieren.
Erweiterte Nutzung im Gesundheitswesen und öffentlichen Sektor
Die Gesundheitsbranche setzt zunehmend Selbstbedienungskioske für Patienten-Check-ins, Terminvereinbarungen und den Zugang zu Gesundheitsinformationen ein. Diese reduzieren die administrative Belastung und verbessern das Patientenflussmanagement. Krankenhäuser nutzen Verkaufsautomaten-ähnliche Einheiten zur Ausgabe von medizinischen Produkten und Versorgungsgütern. Öffentliche Dienstleistungen wie die Ausstellung von Ausweisen, Lizenzverlängerungen und Ticketing profitieren ebenfalls von der Kiosk-basierten Automatisierung. Der Wandel unterstützt eine höhere Serviceverfügbarkeit, kürzere Warteschlangen und eine bessere Zuteilung von Arbeitskräften. In Entwicklungsländern nutzen Regierungsprogramme diese Technologien, um den Zugang zu Dienstleistungen in ländlichen Gebieten zu erweitern. Die zunehmende Digitalisierung von Bürgerdiensten und der Gesundheitsversorgung schafft langfristig starke Chancen für Selbstbedienungslösungen.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Wartungskosten
Trotz langfristiger Einsparungen bleiben die Anschaffungskosten für die Installation von Selbstbedienungsautomaten—insbesondere fortschrittliche Modelle mit biometrischen oder KI-Funktionen—ein Hindernis für viele kleine bis mittelgroße Unternehmen. Zu den Kosten gehören der Kauf von Hardware, die Software-Integration, die Netzwerkeinrichtung, Schulungen und die Einhaltung von Vorschriften. Darüber hinaus sind Maschinen in stark frequentierten Bereichen Verschleiß ausgesetzt, was häufige Wartungen oder den Austausch von Teilen erfordert. Ausfallzeiten durch technische Störungen können zu Kundenzufriedenheitseinbußen und Umsatzverlusten führen. Unternehmen tragen auch die Kosten für regelmäßige Software-Upgrades und die Einhaltung von Cybersicherheitsvorschriften. Diese Faktoren können die Einführung in budgetempfindlichen Sektoren oder in aufstrebenden Märkten mit geringerer digitaler Infrastruktur verzögern.
Sicherheits- und Datenschutzbedenken
Da Selbstbedienungssysteme sensible Benutzerdaten, einschließlich Zahlungsdetails und persönlicher Identifikatoren, sammeln und verarbeiten, werden sie zu potenziellen Zielen für Cyberangriffe. Ein Sicherheitsverstoß kann Kundendaten offenlegen und das Vertrauen in die Marke schädigen. Endbenutzer sind zunehmend besorgt darüber, wie ihre Informationen gespeichert und verwendet werden. Vorschriften wie die DSGVO und HIPAA verlangen strenge Datenschutzprotokolle, die die Systemgestaltung komplexer machen. Für Entwickler und Betreiber erhöhen die Gewährleistung von Verschlüsselung, Zugangskontrolle und Compliance die Kosten und den betrieblichen Aufwand. Das Versäumnis, starke Sicherheitsmaßnahmen umzusetzen, kann zu Geldstrafen, Reputationsverlusten und Dienstunterbrechungen führen, was die Cybersicherheit zu einer dauerhaften Herausforderung in diesem Markt macht.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Selbstbedienungstechnologien an und hält 2024 über 35 % des globalen Marktanteils. Die hohe Verbraucherpräferenz für Bequemlichkeit und die weit verbreitete Einführung in den Bereichen Einzelhandel, BFSI und QSR unterstützen die Dominanz. Die Vereinigten Staaten treiben Innovationen mit KI-gestützten Kiosken und kartenlosen Geldautomaten voran. Unternehmen investieren stark in Automatisierung, um das Kundenerlebnis zu verbessern und Arbeitskosten zu senken. Eine starke digitale Infrastruktur und die frühe Einführung von Technologien fördern das Wachstum weiter. In Kanada erweitert die zunehmende Einführung von Gesundheitskiosken und intelligenten Verkaufsautomaten weiterhin die Nutzung. Der Fokus der Region auf nahtlose, kontaktlose Dienstleistungen hält die Nachfrage in allen Sektoren konstant hoch.
Europa
Europa hält etwa 27 % des globalen Marktanteils, angetrieben durch ausgereifte Bankensysteme und strenge regulatorische Compliance. Länder wie das Vereinigte Königreich, Deutschland und Frankreich verzeichnen eine breite Einführung von Selbstbedienungsterminals in den Bereichen Transport, Gastgewerbe und Einzelhandel. Eine fortschrittliche Infrastruktur für kontaktlose Zahlungen und die Offenheit der Verbraucher gegenüber Automatisierung unterstützen das Wachstum. Einzelhändler nutzen Kioske, um mehrsprachigen Service und personalisierte Angebote zu ermöglichen. Der Gesundheitssektor übernimmt Check-in-Kioske zur Verwaltung von Patientenströmen. Die Einführung umweltfreundlicher Hardware und energieeffizienter Maschinen entspricht den Nachhaltigkeitsvorgaben. Europas strukturiertes digitales Ökosystem und starke öffentlich-private Technologiekooperationen fördern weiterhin die langfristige Marktexpansion.
Asien-Pazifik
Der asiatisch-pazifische Raum macht im Jahr 2024 etwa 22 % des Marktes für Selbstbedienungstechnologien aus und ist die am schnellsten wachsende Region. Steigende Urbanisierung, zunehmende Akzeptanz digitaler Zahlungen und eine wachsende Mittelschicht unterstützen das Wachstum. China und Japan führen bei der Bereitstellung von Kiosken und Verkaufsautomaten, während Indien eine rasche Expansion von Geldautomaten und Einzelhandelsautomatisierung verzeichnet. Das Wachstum des E-Commerce treibt die Nachfrage nach intelligenten Paketstationen und Selbstabholsystemen an. Regierungen in Südostasien investieren in Smart-City-Projekte, die öffentliche Kioske integrieren. Kostengünstige Hardwareproduktion in der Region unterstützt ebenfalls die lokale Akzeptanz. Regionale Unternehmen übernehmen Selbstbedienungslösungen, um Betriebskosten zu senken und unversorgte Gebiete zu erreichen.
Lateinamerika
Lateinamerika hält fast 8 % des globalen Marktanteils, wobei Brasilien und Mexiko die regionale Nachfrage anführen. Der Einzelhandel und der BFSI-Sektor treiben die Einführung von Selbstbedienungskiosken, Geldautomaten und Verkaufsautomaten voran, um die Zugänglichkeit der Dienstleistungen zu verbessern. Das wachsende Interesse an Automatisierung resultiert aus Herausforderungen bei den Arbeitskosten und der Notwendigkeit, stark frequentierte Bereiche effizient zu bedienen. Mobile und digitale Bankdienstleistungen stimulieren die Modernisierung von Geldautomaten. Der Gesundheits- und der öffentliche Verkehrssektor zeigen erste Anzeichen für die Integration von Selbstbedienung. Allerdings verlangsamen fragmentierte Infrastrukturen und begrenzte Finanzierung in ländlichen Gebieten die Einführung. Trotz dieser Einschränkungen schaffen steigende digitale Kompetenz und mobile Durchdringung langfristiges Marktpotenzial.
Mittlerer Osten & Afrika (MEA)
Die MEA-Region erfasst etwa 6 % des globalen Marktanteils, wobei die VAE, Saudi-Arabien und Südafrika die Nachfrage antreiben. Smart-City-Initiativen und digitale Transformationsprogramme beschleunigen die Bereitstellung von Kiosken und Verkaufssystemen in öffentlichen und kommerziellen Sektoren. Der BFSI-Sektor investiert in Next-Gen-Geldautomaten, um die finanzielle Inklusion zu verbessern. Flughäfen und Gastgewerbezentren übernehmen interaktive Kioske, um Besucherdienste zu optimieren. Einzelhändler implementieren Selbstbedienungskassen, um die Betriebseffizienz zu verbessern. Allerdings stellen Infrastrukturlücken und hohe Importkosten für fortschrittliche Hardware in mehreren afrikanischen Ländern Herausforderungen dar. Trotz dieser zeigt die Region ein stetiges Einführungsmomentum.
Marktsegmentierungen für Selbstbedienungstechnologien:
Nach Komponente
- Hardware
- Software
- Dienstleistungen
Nach Typ
- Geldautomat
- Verkaufsautomat
- Kioske
- Andere
Nach Endnutzung
- Einzelhandel
- Schnellrestaurant
- Gastgewerbe
- Gesundheitswesen
- Unternehmensbüros
- Transport
- BFSI
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Selbstbedienungstechnologien zeichnet sich durch eine Wettbewerbslandschaft aus, die von Innovation, strategischen Partnerschaften und Produktdiversifizierung geprägt ist. Führende Akteure wie NCR Corporation, Diebold Nixdorf, Ingenico Group und Elo Touch Solutions halten eine starke Marktpräsenz durch robuste Hardware-Angebote und integrierte Software-Plattformen. Unternehmen konzentrieren sich darauf, das Benutzererlebnis mit KI-gestützten Schnittstellen, biometrischer Authentifizierung und Remote-Management-Tools zu verbessern. KIOSK Information Systems, Meridian Kiosks und Olea Kiosks bedienen Nischenanforderungen mit maßgeschneiderten Kiosk-Designs in Sektoren wie Einzelhandel, Transport und Gesundheitswesen. Aufstrebende Akteure wie Avanti Markets und Embross treiben Innovationen in den Bereichen Verkaufs- und Check-in-Lösungen voran. Strategische Fusionen, Investitionen in Forschung und Entwicklung sowie globale Expansionsbemühungen prägen die Wettbewerbspositionierung. Anbieter betonen auch die Einhaltung von Datenschutz- und Zugänglichkeitsstandards. Da Unternehmen die Automatisierung priorisieren, konkurrieren Anbieter in Bezug auf Zuverlässigkeit, Betriebszeit und Serviceunterstützung, während sie branchenspezifische Bedürfnisse adressieren. Der Markt bleibt moderat fragmentiert, wobei regionale Akteure neben globalen Giganten um spezialisierte Einsätze und langfristige Verträge konkurrieren.
Analyse der Hauptakteure
- Facility Management System
- Embross
- Olea Kiosks
- Avanti Markets
- Elo Touch Solutions
- Notfallmanagement
- GRG Banking
- Ingenico Group
- Meridian Kiosks
- Phoenix Kiosk
- Diebold Nixdorf
- KIOSK Information Systems
- NCR Corporation
Jüngste Entwicklungen
- Im Jahr 2025 ging Diebold Nixdorf eine Partnerschaft mit LOC Software ein, die es ermöglicht, dass LOCs ThriVersA-Software nativ auf Diebold Nixdorfs Selbstbedienungs- und Kiosksystemen läuft, um die Bereitstellung zu vereinfachen und die Flexibilität für Einzelhändler zu verbessern.
- Im August 2025 erwarb Zebra Elo Touch Solutions, um seine Präsenz in kundenorientierten Selbstbedienungskiosken, POS-Terminals und interaktiven Touchscreen-Lösungen im Einzelhandel, Gastgewerbe, QSR, Gesundheitswesen und industriellen Märkten auszubauen.
- Im Mai 2025 startete Diebold Nixdorf eine neue Produktionstechnologielinie in North Canton, Ohio, um Selbstbedienungskioske und Kassensysteme für Lebensmittelgeschäfte, allgemeine Waren, QSR (Quick Service Restaurant) und Convenience-Händler in den USA zu bauen.
- Im Mai 2023 kündigte Applova Inc., ein in Silicon Valley ansässiges Technologieunternehmen, eine Partnerschaft mit Samsung an, um ein Selbstbedienungskiosk für Restaurants zu starten. Diese Kioske bieten kontaktloses Bestellen und Bezahlen, was Restaurants hilft, Abläufe zu optimieren, den Umsatz zu steigern und die Gewinne zu erhöhen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Typ, Endnutzung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Unternehmen werden die Investitionen in Selbstbedienungskioske erhöhen, um Arbeitskosten zu senken und die Effizienz zu steigern.
- KI und maschinelles Lernen werden die Personalisierung und Entscheidungsfindung in Kiosken und Geldautomaten verbessern.
- Kontaktlose Technologien wie QR-Codes und Gesichtserkennung werden zu Standardfunktionen.
- Gesundheits- und Regierungssektoren werden den Einsatz von Selbst-Check-in- und Informationskiosken ausweiten.
- Die Integration mit Cloud-Plattformen wird Echtzeitüberwachung und Fernaktualisierungen des Systems ermöglichen.
- Einzelhändler werden intelligente Verkaufsautomaten und Selbstbedienungskassensysteme einführen, um den Kundenservice zu optimieren.
- Sprachgesteuerte Schnittstellen werden die Zugänglichkeit und Benutzerfreundlichkeit für unterschiedliche Nutzer verbessern.
- Energieeffiziente und modulare Hardware-Designs werden auf globalen Märkten an Bedeutung gewinnen.
- Aufstrebende Volkswirtschaften werden durch Initiativen zur digitalen Inklusion eine verstärkte Einführung erleben.
- Datenschutz und Cybersicherheit bleiben für Anbieter und Endnutzer wichtige Prioritäten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Selbstbedienungstechnologien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Selbstbedienungstechnologien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Selbstbedienungstechnologien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Selbstbedienungstechnologien antreiben?
Wer sind die führenden Unternehmen im Markt für Selbstbedienungstechnologien?
Welche Region hatte 2024 den größten Anteil am Markt für Selbstbedienungstechnologien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Selbstbedienungstechnologien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Selbstbedienungstechnologien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,148.6 million → 2032: USD 68,199.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Selbstbedienungstechnologien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Selbstbedienungstechnologien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Selbstbedienungstechnologien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Selbstbedienungstechnologien Market Drivers
- 3.3 Markt für Selbstbedienungstechnologien Market Restraints & Challenges
- 3.4 Markt für Selbstbedienungstechnologien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Selbstbedienungstechnologien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Selbstbedienungstechnologien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Selbstbedienungstechnologien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Selbstbedienungstechnologien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Selbstbedienungstechnologien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Selbstbedienungstechnologien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Selbstbedienungstechnologien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Selbstbedienungstechnologien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Selbstbedienungstechnologien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Selbstbedienungstechnologien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Selbstbedienungstechnologien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Selbstbedienungstechnologien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Selbstbedienungstechnologien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Selbstbedienungstechnologien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Selbstbedienungstechnologien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Selbstbedienungstechnologien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Selbstbedienungstechnologien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Selbstbedienungstechnologien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Selbstbedienungstechnologien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
