
Marktübersicht:
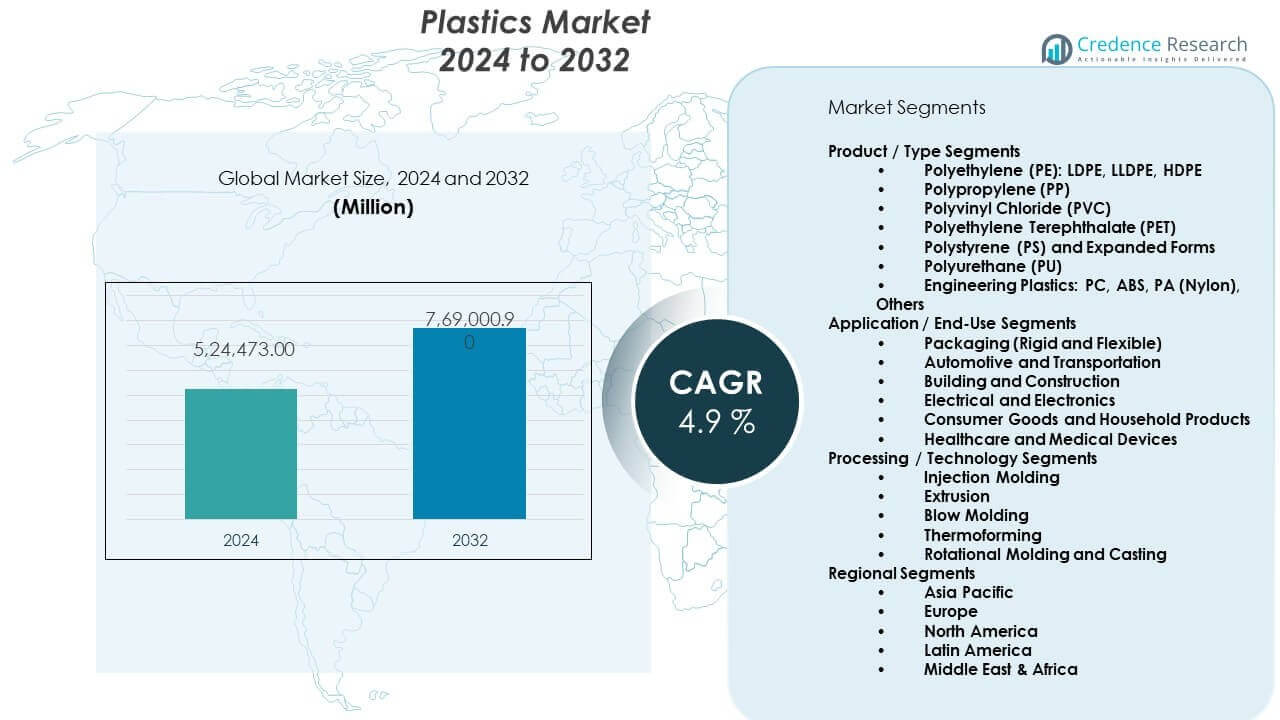
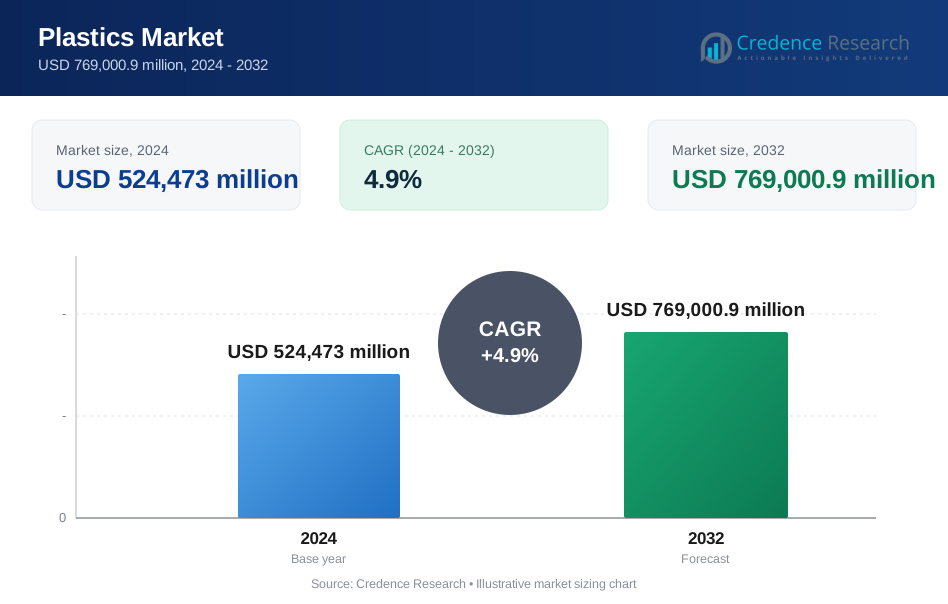
Der Kunststoffmarkt wird voraussichtlich im Prognosezeitraum stetig wachsen. Der Markt lag 2024 bei 524.473 Millionen USD und wird voraussichtlich bis 2032 769.000,9 Millionen USD erreichen. Der Kunststoffmarkt wird voraussichtlich mit einer CAGR von 4,9 % von 2024 bis 2032 wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Kunststoffmarktes 2024 | 524.473 Millionen USD |
| Kunststoffmarkt, CAGR | 4,9% |
| Größe des Kunststoffmarktes 2032 | 769.000,9 Millionen USD |
Das Marktwachstum wird durch den zunehmenden Einsatz von Kunststoffen in den Bereichen Verpackung, Bauwesen und Transport angetrieben. Die städtische Entwicklung erhöht die Nachfrage nach Kunststoffrohren, Isolierungen und Armaturen. Lebensmittel- und Getränkeunternehmen setzen auf leichte und schützende Kunststoffverpackungen. Automobilhersteller verwenden Kunststoffe, um das Fahrzeuggewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Anwendungen im Gesundheitswesen unterstützen die konstante Nachfrage nach medizinischen Kunststoffen. Verbesserungen im Recycling erhöhen die Wiederverwendung von Materialien und die Versorgungssicherheit. Hersteller investieren in fortschrittliche Polymere, um die Leistung zu verbessern. Die Designflexibilität unterstützt auch die Akzeptanz in verschiedenen industriellen Anwendungen.
Der asiatisch-pazifische Raum führt den Kunststoffmarkt aufgrund groß angelegter Fertigung und starker Inlandsnachfrage an. China und Indien treiben die Nachfrage durch Bauwesen, Verpackung und Konsumgüterproduktion voran. Südostasiatische Länder gewinnen durch Elektronik und exportorientierte Fertigung an Dynamik. Nordamerika zeigt eine stabile Nachfrage aus den Branchen Automobil, Gesundheitswesen und Verpackung. Europa konzentriert sich auf nachhaltige Kunststoffe und Praktiken der Kreislaufwirtschaft. Deutschland und Frankreich unterstützen die Nachfrage nach technischen Kunststoffen. Lateinamerika wächst durch Infrastrukturprojekte. Der Nahe Osten und Afrika treten mit Investitionen in Industrie und Verpackung hervor.
Markteinblicke:
- Der Kunststoffmarkt lag 2024 bei 524.473 Millionen USD und wird voraussichtlich bis 2032 769.000,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,9 % während des Prognosezeitraums.
- Asien-Pazifik führt mit einem Anteil von etwa 45 %, angetrieben durch großflächige Fertigung, Bevölkerungswachstum und Verpackungsnachfrage, während Europa aufgrund der starken Nutzung von technischen Kunststoffen rund 22 % hält und Nordamerika fast 20 % ausmacht, unterstützt durch die Automobil-, Gesundheits- und Konsumgüterindustrie.
- Asien-Pazifik bleibt auch die am schnellsten wachsende Region mit einem Anteil von 45 %, unterstützt durch den Ausbau der Infrastruktur, exportorientierte Fertigung und steigende Verbrauchernachfrage in China, Indien und Südostasien.
- Nach Anwendung dominiert die Verpackung mit einem geschätzten Anteil von 40 %, was die starke Nachfrage nach Lebensmitteln, Getränken und Logistik widerspiegelt, gefolgt von Automobil und Transport mit etwa 15 % aufgrund der Einführung von Leichtbaumaterialien.
- Nach Produkttyp machen Polyethylen und Polypropylen zusammen fast 50 % des Anteils aus, unterstützt durch den breiten Einsatz in Verpackung, Bauwesen und Konsumgüterproduktion.
Markttreiber:
Steigende Nachfrage aus Verpackungs-, Bau- und Konsumgüterindustrien
Der Kunststoffmarkt erhält starke Unterstützung durch die steigende globale Verpackungsnachfrage in verschiedenen Branchen. Lebensmittel- und Getränkemarken verlassen sich auf Kunststoffe für Sicherheit, Haltbarkeit und Haltbarkeit. Die Expansion des Einzelhandels erhöht die Nachfrage nach flexiblen und starren Verpackungsformaten. Bauaktivitäten unterstützen den Einsatz von Kunststoffen in Rohren, Isolierungen und Paneelen. Urbane Wohnprojekte sind auf langlebige und kosteneffiziente Materialien angewiesen. Konsumgüterhersteller schätzen die leichten und formbaren Eigenschaften. Kostenkontrolle verbessert die Akzeptanz in Massenproduktionssektoren. Der Kunststoffmarkt profitiert von der breiten Anwendungsflexibilität.
- Zum Beispiel verwendet Coca-Cola PET-Flaschen mit Sauerstoffbarriereschichten, die die Haltbarkeit von kohlensäurehaltigen Getränken auf über 26 Wochen verlängern und den globalen Vertrieb unterstützen.
Steigende Automobilproduktion und Vorliebe für Leichtbaumaterialien
Automobilhersteller erhöhen den Einsatz von Kunststoffen, um das Fahrzeuggewicht zu reduzieren und die Effizienz zu verbessern. Leichte Komponenten unterstützen den Kraftstoffverbrauch und Emissionsziele. Innenraumteile verlassen sich auf Kunststoffe für Komfort und einheitliches Design. Elektrische Systeme sind auf Kunststoffisolierungen und -verbinder angewiesen. Die weltweite Fahrzeugproduktion sorgt für eine stetige Materialnachfrage. Das Wachstum von Elektrofahrzeugen erhöht den Kunststoffgehalt pro Einheit. Haltbarkeit und Schlagfestigkeit stärken die Materialakzeptanz. Der Kunststoffmarkt unterstützt langfristige Kostenstrategien im Automobilbereich.
- Zum Beispiel verwendet die BMW Group glasfaserverstärkte Kunststoffe in Strukturkomponenten, wodurch das Teilegewicht im Vergleich zu Stahl um bis zu 30 % reduziert wird.
Wachstum in Gesundheitswesen, Medizinprodukten und Hygieneanwendungen
Gesundheitssysteme sind auf Kunststoffe für sterile und Einwegprodukte angewiesen. Medizinische Geräte erfordern präzise und zuverlässige Polymermaterialien. Der Ausbau von Krankenhäusern unterstützt den kontinuierlichen Verbrauch von Kunststoffprodukten. Diagnosegeräte verwenden Kunststoffe für Sicherheit und Genauigkeit. Pharmazeutische Verpackungen sind auf kontaminationsresistente Materialien angewiesen. Öffentliches Gesundheitsbewusstsein unterstützt Einweg-Kunststoffe im medizinischen Bereich. Hersteller halten strenge Qualitätsstandards ein. Der Kunststoffmarkt profitiert von einer stabilen Nachfrage im Gesundheitswesen.
Industrielle Expansion und Fertigungsausstoß in aufstrebenden Volkswirtschaften
Industrielles Wachstum unterstützt einen höheren Kunststoffverbrauch in Maschinen und Komponenten. Fabriken sind auf Kunststoffe für Gehäuse und Schutzteile angewiesen. Die Elektronikproduktion setzt auf Isolierung und leichte Gehäuse. Haushaltsgerätehersteller bevorzugen Kunststoffe wegen ihrer Haltbarkeit und Kostenkontrolle. Exportorientierte Fertigung treibt den Verbrauch in großen Mengen an. Aufstrebende Volkswirtschaften erweitern die inländische Produktionskapazität. Infrastrukturinvestitionen unterstützen die langfristige Materialnachfrage. Der Kunststoffmarkt orientiert sich an industriellen Expansionstrends.
Markttrends:
Verlagerung hin zu recycelten Kunststoffen und zirkulären Materialpraktiken
Hersteller erhöhen den Einsatz von recyceltem Kunststoff in ihren Produktlinien. Marken verpflichten sich zu Zielen für zirkuläre Materialien. Verpackungsunternehmen übernehmen recycelte Inhalte aus Verbraucherabfällen. Materiallieferanten verbessern die Qualitätsstandards für Recycling. Geschlossene Kreislaufsysteme finden Akzeptanz in der Industrie. Recycelte Kunststoffe unterstützen Nachhaltigkeitsziele. Kostenstabilität verbessert sich mit lokalem recyceltem Rohmaterial. Der Kunststoffmarkt spiegelt allmähliche strukturelle Veränderungen wider.
- Zum Beispiel führte Coca-Cola 100% recycelte PET-Flaschen, ausgenommen Kappen und Etiketten, in mehreren europäischen Märkten ein und reduzierte den Einsatz von neuem Kunststoff pro Flasche um über 50%.
Steigende Nutzung von Hochleistungs- und technischen Kunststoffen
Industrien setzen fortschrittliche Kunststoffe für Festigkeit und Hitzebeständigkeit ein. Elektronikanwendungen erfordern präzise Polymermaterialien. Automobildesigns verwenden technische Kunststoffe für Strukturteile. Industrielle Ausrüstung setzt auf verschleißfeste Komponenten. Produktlebenszyklen verbessern sich durch Materialinnovation. Designfreiheit unterstützt die Produktion komplexer Teile. Hersteller investieren in Leistungsverbesserungen. Der Kunststoffmarkt profitiert vom Wachstum spezieller Materialien.
- Zum Beispiel erweiterte BASF die Ultramid-Polyamid-Sorten, die kontinuierlichen Temperaturen über 200°C für Automobilteile unter der Motorhaube standhalten.
Digitale Fertigung und Automatisierung in der Kunststoffverarbeitung
Hersteller integrieren Automatisierung in Kunststoffspritzgussoperationen. Digitale Steuerungen verbessern die Prozesskonsistenz und die Ausgabequalität. Intelligente Fabriken reduzieren Abfall und Ausfallzeiten. Spritzgusssysteme unterstützen die Hochgeschwindigkeitsproduktion. Datenüberwachung verbessert die Materialeffizienz. Automatisierung stärkt die Zuverlässigkeit der Fertigung. Die Arbeitsproduktivität verbessert sich in den Werken. Der Kunststoffmarkt orientiert sich an der Einführung intelligenter Fabriken.
Anpassung und Designflexibilität bei Endverbraucherprodukten
Marken verlangen maßgeschneiderte Kunststoffformen und -oberflächen. Konsumgüter sind auf schnelle Designänderungen angewiesen. Fortschrittliches Spritzgießen unterstützt komplexe Produktdesigns. Farb- und Texturoptionen erhöhen die Produktattraktivität. Niedrige Werkzeugkosten unterstützen häufige Aktualisierungen. Kurze Produktionszyklen begünstigen Kunststoffmaterialien. Anpassung verbessert die Markenunterscheidung. Der Kunststoffmarkt unterstützt flexible Designanforderungen.
Analyse der Markt-Herausforderungen:
Umweltbedenken und regulatorischer Druck auf die Kunststoffnutzung
Öffentliche Bedenken über Kunststoffabfälle beeinflussen die Materialwahrnehmung. Regierungen setzen strengere Abfallvorschriften durch. Verbote von Einwegkunststoffen betreffen bestimmte Anwendungen. Die Einhaltung erhöht die betriebliche Komplexität für Hersteller. Lücken in der Recyclinginfrastruktur begrenzen die Rückgewinnungsraten. Regeln zur Produzentenverantwortung erhöhen den Kostendruck. Die Prüfung durch Marken beeinflusst die Materialwahl. Der Kunststoffmarkt steht vor anhaltenden regulatorischen Herausforderungen.
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Die Kunststoffproduktion hängt von petrochemischen Rohstoffen ab. Schwankungen der Ölpreise beeinflussen die Harzkosten. Lieferunterbrechungen wirken sich auf die Materialverfügbarkeit aus. Logistikverzögerungen erhöhen das Beschaffungsrisiko. Hersteller stehen unter Margendruck bei Preisänderungen. Die Bestandsplanung wird komplex. Regionale Ungleichgewichte beeinflussen die Produktionspläne. Der Kunststoffmarkt bewältigt anhaltende Lieferkettenrisiken.
Marktchancen:
Fortschritte bei biobasierten und nachhaltigen Kunststoffmaterialien
Unternehmen investieren in biobasierte Kunststoffalternativen. Erneuerbare Rohstoffe reduzieren die Abhängigkeit von fossilen Brennstoffen. Nachhaltige Materialien verbessern die öffentliche Akzeptanz. Verpackungsunternehmen testen kompostierbare Kunststofflösungen. Materialinnovationen verbessern die Leistungszuverlässigkeit. Politische Unterstützung fördert die umweltfreundliche Einführung. Frühe Einführung unterstützt den Wettbewerbsvorteil. Der Kunststoffmarkt eröffnet nachhaltige Wachstumspfade.
Schwellenmärkte und Potenzial für Infrastrukturentwicklung
Entwicklungsregionen erweitern die Nachfrage nach Bau- und Verpackungsmaterialien. Das Wachstum der städtischen Bevölkerung erhöht den Materialverbrauch. Lokale Produktion reduziert die Importabhängigkeit. Infrastrukturprojekte unterstützen die langfristige Nachfrage. Erschwingliche Wohnungsbauprogramme verwenden Kunststoffmaterialien. Die Durchdringung von Konsumgütern steigt stetig. Industriegebiete ziehen Investitionen in die Verarbeitung an. Der Kunststoffmarkt profitiert von regionaler Expansion.
Analyse der Marktsegmentierung:
Produkt- / Typsegmente
Polyethylen, Polypropylen und PVC bilden das Volumenrückgrat des Kunststoffmarktes. Polyethylensorten unterstützen Folien, Behälter und Rohrleitungen aufgrund von Flexibilität und Stärke. Polypropylen dient Automobilteilen und Verpackungen mit Hitzebeständigkeit. PVC unterstützt den Bau durch Rohre, Profile und Isolierungsanwendungen. PET dominiert Getränkeflaschen und Lebensmittelverpackungen mit Klarheitsvorteilen. Polystyrol und expandierte Formen dienen Isolierungs- und Schutzverpackungsbedürfnissen. Polyurethan unterstützt Schäume, Beschichtungen und Polsteranwendungen. Technische Kunststoffe erfüllen die Nachfrage nach Stärke, Hitzebeständigkeit und Präzisionsteilen.
- Zum Beispiel produziert LyondellBasell Hostalen HDPE, das in Druckrohren mit einer Lebensdauer von über 50 Jahren verwendet wird.
Anwendungs- / Endnutzungssegmente
Verpackungen stellen die größte Anwendung dar, bedingt durch Anforderungen an Lebensmittelsicherheit und Logistik. Die Automobilindustrie verwendet Kunststoffe zur Gewichtsreduktion und für Innenkomponenten. Bauwesen und Konstruktion verlassen sich auf Kunststoffe für Haltbarkeit und Korrosionsbeständigkeit. Elektrik und Elektronik sind auf Kunststoffe für Isolierung und Gehäuse angewiesen. Konsumgüter nutzen Kunststoffe für Kosteneffizienz und Designflexibilität. Gesundheitsanwendungen erfordern sterile und zuverlässige Kunststoffmaterialien. Medizinische Geräte und Einwegprodukte unterstützen einen stetigen Verbrauch. Die Vielfalt der Endanwendungen stabilisiert die Nachfrage über wirtschaftliche Zyklen hinweg.
- Zum Beispiel integriert Amcor recycelte Polymere in flexible Verpackungen, während die Lebensmittelsicherheitskonformität erhalten bleibt.
Verarbeitungs- / Technologiesegmente
Spritzguss unterstützt die Produktion von hochvolumigen und präzisen Teilen. Extrusion ermöglicht die Herstellung von Folien, Rohren, Platten und Profilen im großen Maßstab. Blasformen dominiert Flaschen, Behälter und hohle Produkte. Thermoformen unterstützt Tabletts, Lebensmittelbehälter und leichte Paneele. Rotationsformen dient Tanks und großen hohlen Produkten. Gießen unterstützt Spezial- und Kleinserienanwendungen. Die Wahl der Technologie hängt von der Komplexität der Teile und den Volumenanforderungen ab. Die Vielfalt der Verarbeitung verbessert die Flexibilität der Fertigung und die Effizienz der Produktion.
Segmentierung:
Produkt- / Typssegmente
- Polyethylen (PE): LDPE, LLDPE, HDPE
- Polypropylen (PP)
- Polyvinylchlorid (PVC)
- Polyethylenterephthalat (PET)
- Polystyrol (PS) und expandierte Formen
- Polyurethan (PU)
- Technische Kunststoffe: PC, ABS, PA (Nylon), Andere
Anwendungs- / Endnutzungssegmente
- Verpackung (starr und flexibel)
- Automobil und Transport
- Bauwesen und Konstruktion
- Elektrik und Elektronik
- Konsumgüter und Haushaltsprodukte
- Gesundheitswesen und medizinische Geräte
Verarbeitungs- / Technologiesegmente
- Spritzguss
- Extrusion
- Blasformen
- Thermoformen
- Rotationsformen und Gießen
Regionale Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Überblick über die Region Asien-Pazifik
Asien-Pazifik führt die globale Kunststoffindustrie mit einem geschätzten Marktanteil von etwa 45% an. China und Indien stützen die Nachfrage durch Verpackung, Bauwesen und Konsumgüterproduktion. Fertigungsskala, Kosteneffizienz und große Bevölkerungen unterstützen das Mengenwachstum. Elektronik- und Automobilproduktion stärken den regionalen Polymerverbrauch. Südostasien gewinnt durch exportorientierte Verpackungen und Haushaltsgeräte an Dynamik. Infrastrukturausbau erhält die Nachfrage nach Rohren und Isolierungen. Der Kunststoffmarkt profitiert von starkem inländischem Konsum und industrieller Kapazität in dieser Region.
Europa und Nordamerika Regionalübersicht
Europa hält fast 22% des globalen Marktes, unterstützt durch fortschrittliche Fertigung. Deutschland, Frankreich und Italien treiben die Nachfrage nach technischen und Spezialkunststoffen an. Nachhaltigkeitsregeln beeinflussen die Materialauswahl und die Einführung des Recyclings. Nordamerika macht etwa 20% des Marktanteils mit stabiler industrieller Nachfrage aus. Die Vereinigten Staaten führen den regionalen Verbrauch in den Bereichen Verpackung, Gesundheitswesen und Automobilnutzung an. Innovation in Hochleistungspolymeren unterstützt das Wertwachstum. Der Kunststoffmarkt in diesen Regionen zeigt Reife mit stetiger Ersatznachfrage.
Lateinamerika und Naher Osten & Afrika Regionalübersicht
Lateinamerika repräsentiert fast 8% des globalen Kunststoffmarktes. Brasilien und Mexiko führen die regionale Nachfrage durch Wachstum in Verpackung und Bauwesen an. Stadtentwicklung unterstützt den stetigen Materialverbrauch über Anwendungen hinweg. Der Nahe Osten & Afrika hält fast 5% Marktanteil. GCC-Länder profitieren von petrochemischer Integration und Exportkapazität. Afrika zeigt allmähliches Wachstum durch Infrastruktur- und Konsumgüterexpansion. Der Kunststoffmarkt in diesen Regionen spiegelt aufkommende Nachfrage und langfristiges Potenzial wider.
Analyse der Hauptakteure:
- ExxonMobil Chemical Company
- SABIC
- Dow Inc.
- LyondellBasell Industries
- BASF SE
- INEOS Group
- Borealis AG
- Formosa Plastics Corporation
- Covestro AG
- DuPont de Nemours, Inc.
- LG Chem Ltd.
- Mitsubishi Chemical Group
- Evonik Industries AG
Wettbewerbsanalyse:
Der Kunststoffmarkt zeigt eine moderat konzentrierte Struktur, angeführt von globalen Chemieriesen. Unternehmen wie BASF SE, Dow Inc. und LyondellBasell Industries kontrollieren die großangelegte Harzproduktion. SABIC und ExxonMobil Chemical Company stärken das Angebot durch integrierten Rohstoffzugang. Der Wettbewerb konzentriert sich auf Kapazitätsskala, Produktpalette und Kosteneffizienz. Akteure konzentrieren sich auf Spezial- und Mehrwertpolymere, um Margen zu schützen. Regionale Produzenten konkurrieren durch Preisgestaltung und lokale Lieferstärke. Strategische Partnerschaften verbessern den Marktzugang und die technologische Reichweite. Es bleibt wettbewerbsfähig durch Innovation, globale Verteilung und langfristige Kundenverträge.
Neueste Entwicklungen:
- Auf dem Kunststoffmarkt startete die ExxonMobil Chemical Company im Oktober 2024 ihre transformative Signature Polymers-Initiative, die ihre Polyolefinprodukte unter einer einzigen Portfoliomarke vereint, um die Kundenpartnerschaften zu vertiefen. Das Unternehmen beschleunigt sechs große Projekte im Jahr 2025, darunter ein Chemiekomplex in China, ein Hydrofinierer in Fawley, Großbritannien, und das Singapur-Resid-Upgrade, zusammen mit der Produktion von erneuerbarem Diesel in Strathcona, Kanada, und fortschrittlichen Kunststoffrecyclinganlagen in Baytown, Texas. ExxonMobil erweiterte seine Proxxima™-Duroplast-Harzproduktionsanlagen in Osttexas mit einer angestrebten Rohstoffproduktionskapazität von fast 200.000 Tonnen pro Jahr bis 2030. Im Mai 2025 unterzeichnete ExxonMobil eine bedeutende langfristige Partnerschaft mit der Marubeni Corporation für etwa 250.000 Tonnen kohlenstoffarmen Ammoniak jährlich aus seiner Anlage in Baytown, die voraussichtlich nahezu kohlenstofffreien Wasserstoff mit 98% CO2-Entfernung produzieren wird. Zur weiteren Stärkung seines Nachhaltigkeitsportfolios bildete ExxonMobil im November 2025 eine strategische Zusammenarbeit mit BASF zur Förderung der Methanpyrolysetechnologie, einschließlich Plänen zum Bau einer Demonstrationsanlage in Baytown, die bis zu 2.000 Tonnen kohlenstoffarmen Wasserstoff und 6.000 Tonnen festen Kohlenstoffprodukt jährlich produzieren kann.
- SABIC, der saudi-arabische Petrochemieriese, traf im Januar 2024 eine endgültige Investitionsentscheidung für einen 6,4 Milliarden US-Dollar teuren Petrochemiekomplex in Fujian, China, um das Unternehmen für eine bedeutende Expansion in Asien zu positionieren. Der Komplex, der durch ein 51:49 Joint Venture zwischen SABIC Industrial Investment Co und Fujian Fuhua Gulei Petrochemical entwickelt wurde, umfasst einen gemischten Feed-Dampfreformer mit einer Ethylenkapazität von bis zu 1,8 Millionen Tonnen pro Jahr und verschiedene nachgelagerte Produktionseinheiten für Ethylenglykole, Polyethylen, Polypropylen und Polycarbonat. Seit Juni 2020 als 70%ige Tochtergesellschaft von Saudi Aramco tätig, hat SABIC durch die strategische Integration mit Aramcos Upstream-Produktionskapazitäten einen kumulativen Synergiewert von 468 Millionen US-Dollar erzielt.
- Dow Inc. führte eine bedeutende Portfolio-Optimierung durch strategische Veräußerungen im Rahmen seiner Best-Owner-Strategie durch. Im Dezember 2024 schloss Arkema die Übernahme des Geschäftsbereichs für flexible Verpackungsklebstoffe von Dow ab, der etwa 250 Millionen US-Dollar Jahresumsatz generiert und 280 Mitarbeiter an fünf Produktionsstandorten in Italien, den USA und Mexiko beschäftigt. Die Übernahme ermöglichte es Arkema, ein wichtiger Akteur im Markt für flexible Verpackungen zu werden, mit Erwartungen von 30 Millionen US-Dollar EBITDA-Synergien nach fünf Jahren basierend auf einem Unternehmenswert von 150 Millionen US-Dollar. Zusätzlich stimmte Dow im Juni 2025 zu, seinen 50%igen Eigentumsanteil an DowAksa Advanced Composites Holdings BV an Aksa Akrilik Kimya Sanayii A.Ş. für etwa 125 Millionen US-Dollar zu verkaufen, mit einem erwarteten Abschluss im dritten Quartal 2025.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt- und Typsegmenten, Anwendungen und Endverbrauchsindustrien, Verarbeitungstechnologien und regionalen Märkten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Verpackungen wird weiterhin einen stabilen Verbrauch in flexiblen und starren Kunststoffformaten unterstützen.
- Das Leichtbaukonzept im Automobilbereich wird den Einsatz von Kunststoffen in Innen-, Außen- und elektrischen Komponenten erhöhen.
- Die Einführung von Recycling wird zunehmen, da Hersteller sich an kreislauforientierte Materialpraktiken anpassen.
- Technische Kunststoffe werden in Elektronik-, Industrie- und Mobilitätsanwendungen an Bedeutung gewinnen.
- Biobasierte und umweltfreundliche Kunststoffe werden mehr Forschung und Investitionen anziehen.
- Schwellenländer werden durch Urbanisierung und Infrastrukturprojekte das Volumenwachstum vorantreiben.
- Automatisierung in der Verarbeitung wird die Qualitätskonsistenz und Produktionseffizienz verbessern.
- Lieferketten werden sich auf regionale Beschaffung verlagern, um die Widerstandsfähigkeit und Kostenkontrolle zu verbessern.
- Regulierungsdruck wird das Materialdesign und die Produktwahlstrategien beeinflussen.
- Produktinnovation wird weiterhin zentral für die langfristige Wettbewerbsfähigkeit in der Kunststoffindustrie sein.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kunststoffe und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Kunststoffmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Kunststoffmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Kunststoffmarktes antreiben?
Wer sind die führenden Unternehmen im Kunststoffmarkt?
Welche Region hatte 2024 den größten Anteil am Kunststoffmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kunststoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kunststoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 524,473 million → 2032: USD 769,000.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kunststoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kunststoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kunststoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kunststoffmarkt Market Drivers
- 3.3 Kunststoffmarkt Market Restraints & Challenges
- 3.4 Kunststoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kunststoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kunststoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kunststoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kunststoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kunststoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kunststoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kunststoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kunststoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kunststoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kunststoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kunststoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kunststoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kunststoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kunststoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kunststoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kunststoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kunststoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kunststoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kunststoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
