
Marktübersicht
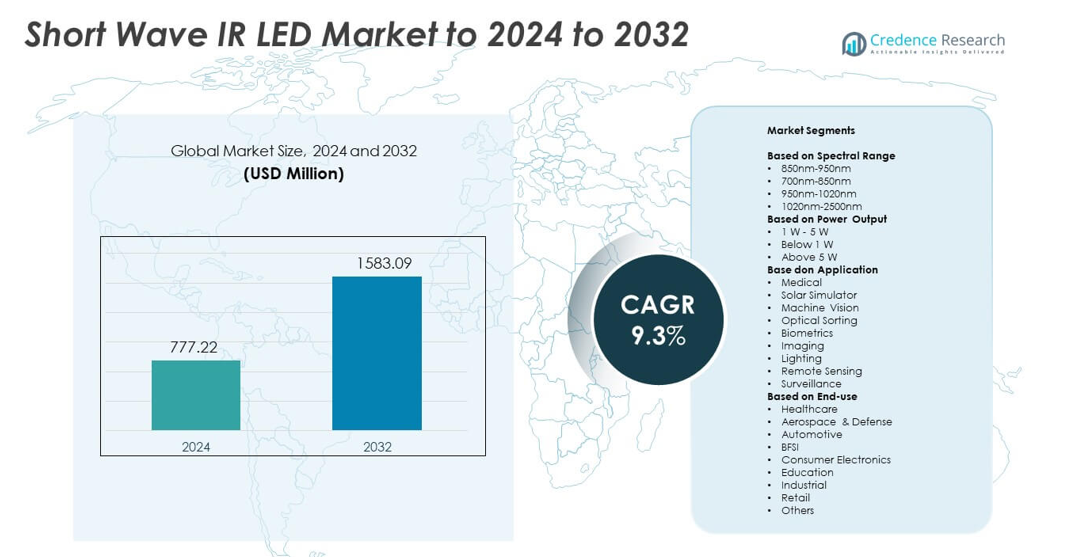
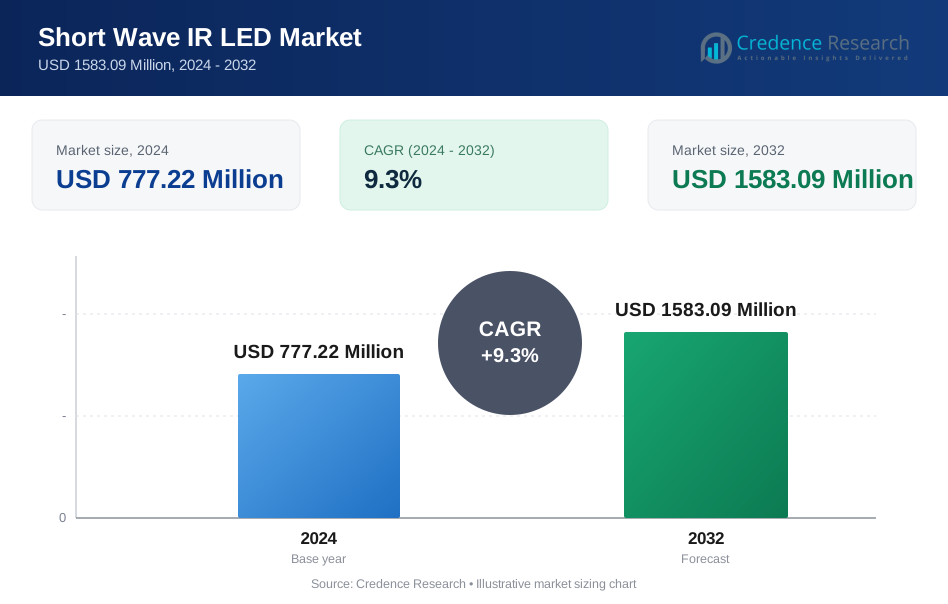
Der Markt für Short Wave IR LED wurde im Jahr 2024 mit 777,22 Millionen USD bewertet und wird voraussichtlich bis 2032 1.583,09 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Short Wave IR LED 2024 | USD 777,22 Millionen |
| Markt für Short Wave IR LED, CAGR | 9,3% |
| Marktgröße für Short Wave IR LED 2032 | USD 1.583,09 Millionen |
Der Markt für Short Wave IR LED umfasst wichtige Akteure wie Lite-On Inc., ROHM Semiconductor, Everlight Electronics Co Ltd, Ushio OPTO Semiconductors Inc., Lumileds, EPILEDS und DOWA Electronics Materials Co., Ltd., die ihr Portfolio durch effizientere Dioden und fortschrittliche Verpackungstechnologien erweitern. Diese Unternehmen konzentrieren sich auf maschinelles Sehen, Überwachung, medizinische Diagnostik und Solaranalysen, die den Großteil der weltweiten Nachfrage antreiben. Der asiatisch-pazifische Raum blieb mit einem Anteil von etwa 29 % im Jahr 2024 die führende Region, unterstützt durch eine starke Halbleiterproduktion und schnelle industrielle Automatisierung. Nordamerika folgte dicht mit einem Anteil von rund 38 % aufgrund der hohen Akzeptanz in Verteidigungs-, Bildgebungs- und Sicherheitsanwendungen.
Markteinblicke
- Der Markt für Short Wave IR LED wurde im Jahr 2024 mit 777,22 Millionen USD bewertet und soll bis 2032 1.583,09 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 %.
- Das Wachstum wird durch die steigende Akzeptanz in den Bereichen maschinelles Sehen, Überwachung, Biometrie und medizinische Bildgebung angetrieben, unterstützt durch zunehmende Automatisierung in Industrie- und Sicherheitssektoren.
- Trends umfassen die schnelle Integration kompakter, hocheffizienter SWIR-LEDs, die zunehmende Nutzung in der Solarinspektion und wachsende Chancen in der Präzisionslandwirtschaft und analytischen Bildgebung.
- Der Wettbewerb verschärft sich, da führende Hersteller die spektrale Effizienz, thermische Leistung und Sensor-Kompatibilität verbessern, um fortschrittliche Bildgebungs- und Inspektionssysteme zu unterstützen.
- Nordamerika führte den Markt mit einem Anteil von 38 % an, gefolgt vom asiatisch-pazifischen Raum mit 29 %, während der spektrale Bereich von 850–950 nm mit etwa 42 % dominierte, aufgrund der starken Nutzung in maschinellem Sehen und biometrischen Anwendungen.
Marktsegmentierungsanalyse:
Nach spektralem Bereich
Der spektrale Bereich von 850nm–950nm führte den Markt für Short Wave IR LED im Jahr 2024 mit einem Anteil von etwa 42 % an. Die starke Akzeptanz kam von maschinellem Sehen, biometrischer Authentifizierung und Überwachungssystemen, die hohe Empfindlichkeit und stabile Leistung bei schlechten Lichtverhältnissen benötigen. Dieser Bereich unterstützt auch die Integration kompakter Geräte, was die Nachfrage in den Bereichen Zugangskontrolle und Unterhaltungselektronik steigerte. Die breitere Nutzung in der medizinischen Bildgebung und industriellen Qualitätskontrollen stärkte das Wachstum. Steigende Investitionen in hocheffiziente IR-Komponenten in Asien unterstützten die stetige Expansion in diesem dominanten Bereich.
- Zum Beispiel arbeitet der OSLON Black SFH 4718A von ams OSRAM mit einer Spitzenwellenlänge von 860 nm und liefert laut Datenblatt einen typischen Strahlungsfluss (optische Leistung) von 665 mW bei einem Vorwärtsstrom von 1 A.
Nach Leistungsabgabe
Die Kategorie mit einer Leistung von 1 W–5 W hielt 2024 mit einem Anteil von fast 48 % die führende Position. Mid-Power-SWIR-LEDs boten eine stärkere Beleuchtung, eine längere Reichweite und eine bessere thermische Stabilität für Aufgaben in der maschinellen Bildverarbeitung, der Solarsimulation und der präzisen Inspektion. Hersteller bevorzugten diesen Bereich aufgrund des ausgewogenen Energieverbrauchs und der verlängerten Lebensdauer. Die zunehmende Akzeptanz in der industriellen Automatisierung und der Überwachung im Freien trieb die Nachfrage an. Breitere Anwendungen in der medizinischen Diagnostik und im intelligenten Sensorikbereich unterstützten ebenfalls die anhaltende Führungsposition dieses Segments.
- Zum Beispiel spezifiziert Ushio Opto Semiconductors seine InP-SWIR-LED-Serie mit einer Ausgangsleistung von 80 mW bei 500 mA im Bereich von 1050–1650 nm und hebt die Hochleistungsleistung für SWIR-Anwendungen hervor.
Nach Anwendung
Die maschinelle Bildverarbeitung blieb 2024 mit einem Anteil von etwa 34 % die dominierende Anwendung. Die Nachfrage stieg aufgrund der verstärkten Nutzung von SWIR-LEDs in der Halbleiterinspektion, der Lebensmittelsortierung und der automatisierten Defekterkennung. Diese LEDs ermöglichten klarere Bildgebung durch Materialien wie Kunststoffe, Silizium und feuchte Substanzen, was die Genauigkeit in Produktionslinien steigerte. Überwachung und Biometrie expandierten ebenfalls aufgrund des stärkeren Bedarfs an Authentifizierung und Klarheit bei schlechten Lichtverhältnissen. Das Wachstum der Präzisionslandwirtschaft, der Solarbewertung und der medizinischen Diagnostik unterstützte die breite Anwendungsakzeptanz weiter.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Integration der maschinellen Bildverarbeitung
Die Einführung der maschinellen Bildverarbeitung weitete sich auf die Halbleiterinspektion, die Lebensmittelsortierung und die Präzisionsfertigung aus, was den Bedarf an zuverlässigen SWIR-LEDs steigerte. Diese LEDs halfen, Materialfehler, Feuchtigkeitsniveaus und verborgene Schichten zu erkennen, die von sichtbaren Lichtsystemen nicht erfasst werden können. Eine bessere Bildgebung durch Kunststoff, Silizium und Nebel stärkte ihre Rolle in Produktionslinien. Die breitere Akzeptanz von intelligenten Fabriken und automatisierten Inspektionssystemen trieb ein stetiges Marktwachstum an und positionierte die maschinelle Bildverarbeitung als zentralen Nachfragetreiber.
- Zum Beispiel verfügt die A6260 SWIR-Kamera von Teledyne FLIR über einen 640 × 512 InGaAs-Detektor, der 0,9–1,7 µm abdeckt und Vollbilddaten mit programmierbaren Raten von bis zu 125 Hz aufzeichnen kann, wobei der Burst-Betrieb 180 Hz erreicht, um schnelle Inspektionsabläufe zu unterstützen.
Zunehmende Nutzung in Überwachung und Biometrie
Fortschrittliche Überwachungssysteme verließen sich auf SWIR-LEDs, um klare Bilder bei schlechten Lichtverhältnissen und in rauen Außenumgebungen aufzunehmen. Auch die Biometrie gewann an Bedeutung aufgrund steigender Sicherheitsanforderungen in öffentlichen Räumen, im Bankwesen und bei mobilen Geräten. Stabile Beleuchtung, starke Durchdringung und reduzierte Streuung verbesserten die Genauigkeit der Gesichtserkennung. Regierungen und Unternehmen erhöhten die Investitionen in sichere Zugangssysteme, was eine starke Akzeptanz vorantrieb. Diese Verschiebung in Sicherheits- und Identitätsverifizierungsstandards unterstützte das anhaltende Wachstum von SWIR-LEDs.
- Zum Beispiel bietet Sonys IMX990 SenSWIR-Bildsensor 1296 × 1032 aktive Pixel (etwa 1,34 Megapixel) mit einer Pixelgröße von 5 µm und unterstützt Bildraten in voller Auflösung von bis zu 134 Bildern pro Sekunde im 8-Bit-All-Pixel-Auslesemodus für Sicherheits- und biometrische Bildgebung.
Erweiterung der medizinischen und analytischen Bildgebung
SWIR-LEDs fanden breitere Anwendung in der medizinischen Diagnostik, Gewebeanalyse, Blutflussbildgebung und pharmazeutischen Qualitätskontrolle. Starke Absorptions- und Reflexionseigenschaften ermöglichten präzisere Bildergebnisse als herkömmliche Infrarotquellen. Gesundheitssysteme setzten diese LEDs ein, um sicherere, nicht-invasive Analysen zu unterstützen. Wachsende Forschung in optischer Diagnostik und Lebenswissenschaften beschleunigte ebenfalls die Technologieentwicklung. Diese Faktoren positionierten die medizinische Bildgebung als einen wachsenden Treiber mit stetigem langfristigem Beitrag.
Wichtige Trends & Chancen
Verschiebung hin zu hocheffizienten und kompakten SWIR-LED-Designs
Hersteller konzentrierten sich darauf, die Energieeffizienz, das Wärmemanagement und die spektrale Stabilität zu verbessern, um den steigenden Leistungsanforderungen gerecht zu werden. Miniaturisierte Gehäuse unterstützten die Integration in mobile Geräte, Drohnen und kompakte Industriesensoren. Das wachsende Interesse an energiearmer Beleuchtung schuf Chancen für die Entwicklung von Dioden der nächsten Generation. Dieser Trend passte auch zu Automatisierung, intelligenter Sicherheit und tragbaren medizinischen Systemen, die leichtere und langlebigere SWIR-Komponenten benötigen.
- Zum Beispiel ist der Rundrohr-Kurzwellensender von Excelitas mit 500 W Leistung, einer beheizten Länge von 225 mm, Filamenttemperaturen zwischen 1800 und 2400 °C und einem Wellenlängenbereich von 1,0 bis 1,4 µm spezifiziert, was die Konstruktion kompakter Hochleistungs-IR-Quellen demonstriert.
Steigende Akzeptanz in erneuerbaren Energien und landwirtschaftlicher Sensorik
SWIR-LEDs gewannen an Bedeutung in Solarsimulatoren, Panel-Inspektionswerkzeugen und Systemen zur Analyse von Nutzpflanzen. Ihre Fähigkeit, Feuchtigkeit, chemische Zusammensetzung und Materialfehler zu bewerten, eröffnete Chancen in der Präzisionslandwirtschaft. Erneuerbare Energieprojekte nutzten SWIR-Bildgebung, um die Effizienz von Photovoltaikanlagen zu validieren. Die staatliche Unterstützung für saubere Energie und moderne Landwirtschaft erhöhte die Einsatzmöglichkeiten. Diese aufstrebenden Bereiche schufen starke Wachstumswege über den Kernindustriebereich hinaus.
- Zum Beispiel bietet der im April 2024 angekündigte SWIR-Sensor von New Imaging Technologies eine Auflösung von 1920 × 1080 mit einem Pixelabstand von 8 µm
Wichtige Herausforderungen
Hohe Produktionskosten und Materialbeschränkungen
Der komplexe Herstellungsprozess für SWIR-LEDs, insbesondere in höheren Wellenlängenbereichen, erhöhte die Produktionskosten und begrenzte die weitverbreitete Akzeptanz in kostenempfindlichen Sektoren. Materialbeschränkungen im Zusammenhang mit Indiumgalliumarsenid und verwandten Verbindungen schränkten die Skalierbarkeit ein. Diese Einschränkungen bremsten das Eindringen in Unterhaltungselektronik und budgetorientierte Industriesysteme.
Wärmemanagement und Leistungsprobleme bei der Lebensdauer
SWIR-LEDs erzeugten höhere Wärmepegel, was langfristige Zuverlässigkeits- und Betriebsstabilitätsprobleme verursachte. Ineffiziente Wärmeableitung reduzierte die Konsistenz der Emissionen und verkürzte die Lebensdauer der Geräte. Diese Herausforderungen beeinträchtigten den Einsatz in Anwendungen mit kontinuierlichem Betrieb wie Überwachung, Industrieinspektion und medizinische Systeme. Die Verbesserung der Wärmeableitung und Haltbarkeit blieb entscheidend für eine breitere Akzeptanz.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von etwa 38%, angetrieben durch die starke Verbreitung von SWIR-LEDs in Verteidigung, Überwachung, Halbleitertests und fortschrittlicher medizinischer Bildgebung. Unternehmen erweiterten die Sensorintegration in Sicherheitsinfrastrukturen und industrielle Automatisierung, was die Nachfrage unterstützte. Das Wachstum bei der biometrischen Authentifizierung für Grenzkontrollen und Zugangssysteme stärkte den Markt weiter. Die Region profitierte von intensiver Forschungsaktivität in Bildgebungstechnologien und der zunehmenden Einführung von KI-gestützten Inspektionssystemen. Steigende Investitionen in die Überwachung erneuerbarer Energien und landwirtschaftliche Sensorik eröffneten ebenfalls neue Möglichkeiten in den Vereinigten Staaten und Kanada.
Europa
Europa machte 2024 fast 27% des Anteils aus, unterstützt durch die starke Verbreitung in der industriellen Automatisierung, Maschinenvision und Bewertung erneuerbarer Energien. Fertigungszentren in Deutschland, dem Vereinigten Königreich und Frankreich erhöhten den Einsatz von SWIR-LEDs für präzise Inspektionen und Prozessüberwachung. Das Wachstum in der medizinischen Bildgebungsforschung und bei pharmazeutischen Qualitätskontrollen steigerte die regionale Nachfrage. Überwachungs-Upgrades im Bereich Transport und öffentliche Infrastruktur trugen ebenfalls zur Dynamik bei. Die Region profitierte von nachhaltigkeitsgetriebenen Investitionen, die Chancen in der Solarinspektion und Umweltsensorik in den großen europäischen Volkswirtschaften schufen.
Asien-Pazifik
Asien-Pazifik führte das globale Produktionswachstum an und eroberte 2024 etwa 29% des Anteils. Die expandierende Halbleiterfertigung in China, Südkorea, Taiwan und Japan trieb die starke Nachfrage nach SWIR-LEDs für Wafer-Inspektion und Elektroniktests an. Die industrielle Automatisierung beschleunigte die Einführung in der Maschinenvision und Qualitätskontrolle. Überwachungsinstallationen nahmen in städtischen Gebieten aufgrund von Smart-City-Initiativen zu. Die Expansion von Medizinprodukten und landwirtschaftlicher Bildgebung stärkte den Markt weiter. Die Region profitierte auch von schnellen Investitionen in erneuerbare Energien und Solarbewertungen.
Lateinamerika
Lateinamerika hielt 2024 fast 4% des Anteils, angetrieben durch die zunehmende Verbreitung von SWIR-LEDs in der Lebensmittelverarbeitung, landwirtschaftlichen Überwachung und Sicherheitsanwendungen. Brasilien und Mexiko erweiterten den Einsatz von Maschinenvision für Qualitätsinspektionen in den Fertigungs- und Verpackungssektoren. Erneuerbare Energieprojekte, einschließlich der Entwicklung von Solarfarmen, unterstützten die Nachfrage nach SWIR-basierten Bewertungswerkzeugen. Eine langsame industrielle Modernisierung begrenzte die breitere Durchdringung, aber das steigende Interesse an biometrischen Systemen und Fernerkundung schuf aufkommende Möglichkeiten. Die Einführung der medizinischen Bildgebung wuchs moderat mit steigenden Investitionen im Gesundheitswesen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2024 etwa 2% des Anteils aus, unterstützt durch die zunehmende Einführung von SWIR-LEDs in Überwachung, Grenzsicherheit und Infrastrukturüberwachung. Investitionen in die Entwicklung von Smart Cities in der Golfregion verbesserten die Nachfrage nach Bildgebungs- und Sensorsystemen. Solarenergieprojekte in den VAE, Saudi-Arabien und Südafrika schufen Chancen für Panelinspektionen und Simulatoranwendungen. Die industrielle Einführung blieb begrenzt, aber wachsend, mit der Ausweitung der Maschinenvision in Logistik und Materialverarbeitung. Die Modernisierung des Gesundheitswesens trug ebenfalls zur allmählichen Einführung in ausgewählten Märkten bei.
Marktsegmentierungen:
Nach Spektralbereich
- 850nm-950nm
- 700nm-850nm
- 950nm-1020nm
- 1020nm-2500nm
Nach Leistungsausgabe
- 1 W - 5 W
- Unter 1 W
- Über 5 W
Nach Anwendung
- Medizinisch
- Solarsimulator
- Maschinenvision
- Optische Sortierung
- Biometrie
- Bildgebung
- Beleuchtung
- Fernerkundung
- Überwachung
Nach Endverwendung
- Gesundheitswesen
- Luft- und Raumfahrt & Verteidigung
- Automobil
- BFSI
- Verbraucherelektronik
- Bildung
- Industrie
- Einzelhandel
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Kurzwellige IR-LEDs wird von führenden Unternehmen wie Lite-On Inc., ROHM Semiconductor, Everlight Electronics Co Ltd, Ushio OPTO Semiconductors Inc., Lumileds, EPILEDS und DOWA Electronics Materials Co., Ltd. geprägt. Diese Hersteller konzentrieren sich darauf, die spektrale Effizienz, die Leistungsstabilität und die Langstreckenbeleuchtung zu verbessern, um der steigenden Nachfrage in den Bereichen Maschinenvision, Überwachung, medizinische Bildgebung und Solaranalyse gerecht zu werden. Viele Akteure investieren stark in fortschrittliche Halbleitermaterialien und Wafer-Level-Verpackungen, um das Wärmemanagement zu verbessern und die Lebensdauer der Geräte zu verlängern. Partnerschaften mit Anbietern von Automatisierungs-, Sicherheits- und Gesundheitslösungen erweitern weiterhin die Marktreichweite. Der zunehmende Fokus auf kompaktes Diodendesign und die Integration in Multisensorsysteme stärkt die Wettbewerbsposition. Unternehmen beschleunigen auch die Forschung und Entwicklung, um neue Anwendungen in der Präzisionslandwirtschaft, der Inspektion erneuerbarer Energien und der Hochgeschwindigkeitsindustriesortierung zu unterstützen. Die Erhöhung der Produktionskapazität in Asien und der Ausbau der Vertriebsnetze weltweit verschärfen den Wettbewerb auf dem Markt weiter.
Analyse der Hauptakteure
- Lite-On Inc.
- ROHM Semiconductor
- Everlight Electronics Co Ltd
- Ushio OPTO Semiconductors Inc.
- Lumileds
- EPILEDS
- DOWA Electronics Materials Co., Ltd.
Neueste Entwicklungen
- Im Jahr 2025 gaben TriEye und Lite-On eine Partnerschaft bekannt, um kostengünstige SWIR-Sensor- und Bildgebungslösungen zu industrialisieren, indem TriEye’s CMOS-basierte SWIR-Sensoren mit Lite-On’s optoelektronischer Verpackung kombiniert werden, um Automobil-, Mobil- und Verbraucheranwendungen zu adressieren.
- Im Jahr 2024 begann Ushio mit der Massenproduktion seiner 1100GD 1100 nm SWIR-LEDs, die etwa die doppelte Lichtausbeute früherer Produkte für Waferinspektion, Solarzellen und Sortieranwendungen liefern.
- Im Jahr 2024 kündigte DOWA eine neue SWIR-LED-Chipserie mit weltweit führender Effizienz im Bereich von 1200–1900 nm an, die auf Maschinenvision, Lebensmittelanalyse und medizinische Diagnostik abzielt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Spektralbereich, Leistungsabgabe Anwendung, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausweiten, da die Nachfrage nach Maschinenvision in automatisierten Industrien wächst.
- Die Überwachung und biometrische Einführung werden die Integration von SWIR-LEDs in Sicherheitssystemen erhöhen.
- Medizinische Bildgebungsanwendungen werden aufgrund der zunehmenden Nutzung nicht-invasiver Diagnosewerkzeuge wachsen.
- Erneuerbare Energieprojekte werden die Nachfrage nach SWIR-LEDs in der Solarinspektion steigern.
- Kompakte und hocheffiziente Diodendesigns werden eine breitere Geräteintegration unterstützen.
- Die landwirtschaftliche Sensorik wird an Bedeutung gewinnen, da Präzisionslandwirtschaft immer weiter verbreitet wird.
- Fortschritte im Wärmemanagement werden die Haltbarkeit und Stabilität der Geräte verbessern.
- Der steigende Einsatz in Unterhaltungselektronik könnte zunehmen, da die Produktionskosten sinken.
- Staatliche Investitionen in intelligente Infrastrukturen werden die regionale Einführung stärken.
- Materialinnovationen werden die Wellenlängenleistung verbessern und den Anwendungsbereich erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kurzwellige IR-LEDs und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kurzwellige IR-LEDs voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Kurzwellige IR-LEDs hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kurzwellige IR-LEDs antreiben?
Wer sind die führenden Unternehmen im Markt für Kurzwellige IR-LEDs?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kurzwellige Infrarot-LED-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kurzwellige Infrarot-LED-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 777.22 Million → 2032: USD 1583.09 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kurzwellige Infrarot-LED-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kurzwellige Infrarot-LED-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kurzwellige Infrarot-LED-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kurzwellige Infrarot-LED-Markt Market Drivers
- 3.3 Kurzwellige Infrarot-LED-Markt Market Restraints & Challenges
- 3.4 Kurzwellige Infrarot-LED-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kurzwellige Infrarot-LED-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kurzwellige Infrarot-LED-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kurzwellige Infrarot-LED-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kurzwellige Infrarot-LED-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kurzwellige Infrarot-LED-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kurzwellige Infrarot-LED-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kurzwellige Infrarot-LED-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kurzwellige Infrarot-LED-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kurzwellige Infrarot-LED-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kurzwellige Infrarot-LED-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kurzwellige Infrarot-LED-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kurzwellige Infrarot-LED-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kurzwellige Infrarot-LED-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kurzwellige Infrarot-LED-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kurzwellige Infrarot-LED-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kurzwellige Infrarot-LED-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kurzwellige Infrarot-LED-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kurzwellige Infrarot-LED-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kurzwellige Infrarot-LED-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
