
Marktübersicht
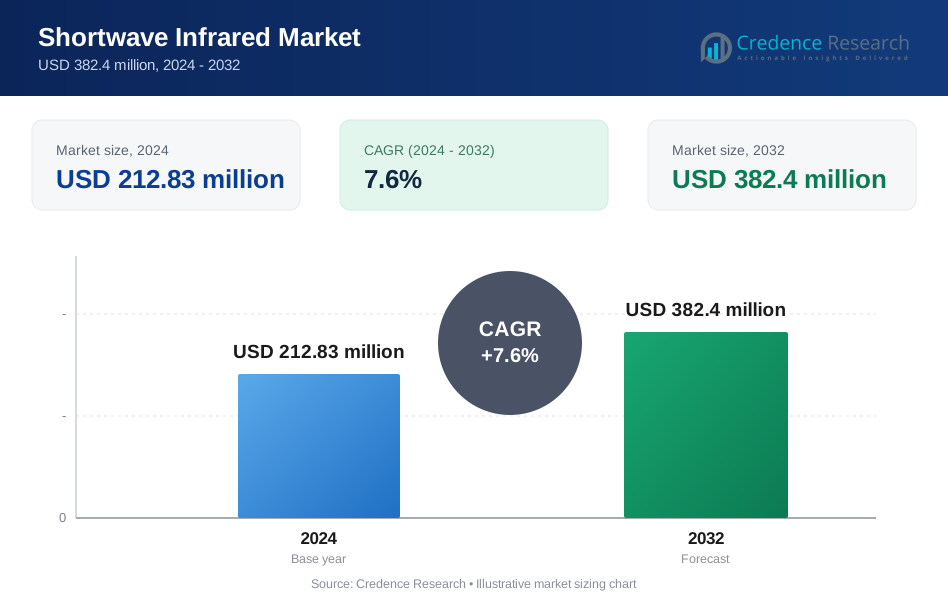
Der Markt für kurzwelliges Infrarot wurde im Jahr 2024 mit 212,83 Millionen USD bewertet und wird voraussichtlich bis 2032 382,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,6% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kurzwelliges Infrarot 2024 | 212,83 Millionen USD |
| Markt für kurzwelliges Infrarot, CAGR | 7,6% |
| Marktgröße für kurzwelliges Infrarot 2032 | 382,4 Millionen USD |
Der Markt für kurzwelliges Infrarot umfasst wichtige Akteure wie Hamamatsu Photonics K.K., Raptor Photonics, Teledyne FLIR LLC, Lynred, Fluke Corporation, Corning Incorporated, Leonardo DRS, Allied Vision Technologies GmbH, Collins Aerospace und New Imaging Technologies (NIT). Diese Unternehmen konkurrieren durch Fortschritte in ungekühlten Sensoren, kompaktem Kameradesign und KI-unterstützter Bildgebung für den industriellen und militärischen Einsatz. Die Nachfrage steigt weiterhin in den Bereichen Halbleiterinspektion, Überwachung, Automatisierung und Präzisionslandwirtschaft. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 38% an, unterstützt durch starke Verteidigungsausgaben und fortschrittliche Fertigung, während Europa und der asiatisch-pazifische Raum mit wachsender Akzeptanz in industriellen und Forschungsanwendungen folgten.
Markteinblicke
- Der Markt für kurzwelliges Infrarot wurde im Jahr 2024 mit 212,83 Millionen USD bewertet und soll bis 2032 382,4 Millionen USD erreichen, mit einer CAGR von 7,6%.
- Der zunehmende Einsatz in der Verteidigung, Halbleiterinspektion und industriellen Automatisierung treibt die Nachfrage an, unterstützt durch die breitere Akzeptanz von ungekühlten Sensoren für kosteneffiziente Implementierungen.
- Zu den wichtigsten Trends gehören die Entwicklung kompakter SWIR-Systeme, KI-gestützte Bildgebung und die zunehmende Integration in Robotik, Landwirtschaft und Umweltüberwachung, wobei die Wärmebildgebung mit etwa 58% Anteil führend ist.
- Führende Unternehmen steigern ihre Wettbewerbsfähigkeit durch fortschrittliche Sensorentwicklung, Edge-Processing-Fähigkeiten und stärkere Partnerschaften in den Bereichen Fertigung, Luft- und Raumfahrt sowie Sicherheitsindustrie, wobei Lösungen etwa 72% Anteil halten.
- Nordamerika führte den Markt mit einem Anteil von 38% an, gefolgt von Europa mit 27% und dem asiatisch-pazifischen Raum mit 25%, während Lateinamerika und der Nahe Osten & Afrika 6% bzw. 4% hielten.
Marktsegmentierungsanalyse:
Nach Angebot
hielt im Jahr 2024 mit etwa 72% Anteil die dominierende Position. Die starke Nachfrage kam von integrierten SWIR-Kameras, Modulen und Sensoren, die in der Verteidigung, industriellen Sortierung und Halbleiterinspektion eingesetzt werden. Käufer bevorzugten komplette Hardware-Software-Pakete, die eine schnelle Implementierung und hohe Genauigkeit in Umgebungen mit wenig Licht und hohen Temperaturen unterstützen. Das Wachstum kam auch durch die zunehmende Akzeptanz automatisierter Inspektionen in der Elektronik- und Lebensmittelverarbeitung. Dienstleistungen wuchsen in einem stetigen Tempo aufgrund des steigenden Bedarfs an Systemintegration und Wartung in Fabriken und Sicherheitsprojekten weltweit.
- Zum Beispiel bietet die Forge 1GigE SWIR-Kamera von Teledyne FLIR eine Auflösung von 1,3 Megapixeln mit 1280×1024. Sie erreicht 92 Bilder pro Sekunde über einen Spektralbereich von 400 bis 1700 Nanometern.
Nach Technologie
Ungekühlte Technologie führte den Markt im Jahr 2024 mit einem Anteil von fast 64% an. Die breitere Nutzung resultierte aus den niedrigeren Kosten, der kompakten Struktur und den einfacheren Anforderungen an das Wärmemanagement, was sie für Überwachung, Inspektion und landwirtschaftliche Analysen geeignet machte. Hersteller erweiterten die ungekühlten SWIR-Kameralinien, um der steigenden Nachfrage nach leichten und energieeffizienten Systemen gerecht zu werden. Gekühlte Systeme entwickelten sich durch Nischenanwendungen in der wissenschaftlichen Forschung, Luft- und Raumfahrt sowie hochpräzisen Verteidigungsaufgaben weiter, blieben jedoch aufgrund höherer Kosten und komplexer Betriebsanforderungen kleiner.
- Zum Beispiel verwendet die Nano-SWIR C-Platform-Kamera von Sensors Unlimited einen 640×512-Pixel-InGaAs-Bildsensor. Sie erfordert ausdrücklich „keine thermische Stabilisierung“ und zielt auf kleine Größe, Gewicht und Leistung ab.
Nach Bildgebungstyp
Thermische Bildgebung dominierte dieses Segment im Jahr 2024 mit einem Anteil von etwa 58%. Die Akzeptanz stieg aufgrund der starken Nutzung in der industriellen Überwachung, vorausschauenden Wartung und Perimetersicherheit, wo SWIR-Thermalsysteme höheren Kontrast und bessere Erkennung bei Rauch, Nebel oder geringer Sicht bieten. Die Nachfrage stieg auch bei der Inspektion von Halbleiterwafern und der Qualitätskontrolle. Die spektrale Bildgebung expandierte mit wachsender Nutzung in der Lebensmittelsortierung und Materialidentifikation, während die hyperspektrale Bildgebung in der Forschung und fortgeschrittenen Analysen an Bedeutung gewann, aber aufgrund höherer Systemkosten ein kleineres Nischenfeld blieb.
Wichtige Wachstumstreiber
Steigende Nachfrage in Verteidigung und Sicherheit
Verteidigungsbehörden erhöhten die Nutzung von SWIR-Systemen aufgrund der überlegenen Sichtbarkeit bei schlechten Lichtverhältnissen, Nacht und rauen Wetterbedingungen. Grenzüberwachung, Zielidentifikation und Bedrohungserkennung stützten sich stark auf kompakte SWIR-Kameras, die klarere Bilder als traditionelle IR-Systeme bieten. Höhere Investitionen in Modernisierungsprogramme in großen Volkswirtschaften unterstützten ein stetiges Wachstum. Starkes Interesse an fortschrittlicher Bildgebung für Drohnen und tragbare Geräte für Soldaten trieb ebenfalls die Nachfrage an. Dieser breite Sicherheitsfokus positionierte die Verteidigung als wichtigen Wachstumstreiber im Shortwave Infrared Market.
- Zum Beispiel verwendet die Owl 640 S SWIR-Kamera von Raptor Photonics einen 640×512-Pixel-InGaAs-Sensor. Sie bietet Bildgebung von 0,9 bis 1,7 Mikrometer und läuft mit bis zu 300 Bildern pro Sekunde für Überwachungszwecke.
Erweiterung der industriellen Inspektionsanwendungen
Industrielle Anwender setzten auf SWIR-Bildgebung für die Inspektion von Halbleitern, Qualitätskontrolle und Materialsichtung. Hersteller schätzten die Fähigkeit von SWIR-Kameras, Defekte, Feuchtigkeitsgehalt und versteckte Merkmale zu erkennen, die im sichtbaren oder thermischen Bereich unsichtbar bleiben. Die wachsende Automatisierung in der Elektronik-, Lebensmittelverarbeitungs- und Pharmaindustrie erweiterte den Einsatz von Inline-Inspektionssystemen. Da Fabriken auf höhere Erträge und reduzierte Ausfallzeiten drängten, stieg die Nachfrage nach SWIR-basiertem Prozessmonitoring stark an. Dieser Wandel machte die industrielle Automatisierung zu einem wichtigen Wachstumstreiber.
- Zum Beispiel liefert Adimecs Sapphire 25M S-25A70 CoaXPress-Maschinen-Vision-Kamera eine Auflösung von 25 Megapixeln (5120 × 5120 Pixel). Das CoaXPress-Modell unterstützt Bildraten von bis zu 70 Bildern pro Sekunde für anspruchsvolle Halbleiter- und Display-Inspektionswerkzeuge.
Wachstum in Landwirtschaft und Umweltüberwachung
SWIR-Bildgebung fand zunehmende Anwendung in der Beurteilung der Pflanzengesundheit, der Erkennung des Wassergehalts und der Bodenvermessung. Landwirte und Umweltbehörden nutzten diese Systeme, um eine genaue Überwachung unter wechselnden Lichtbedingungen zu erreichen und die Präzisionslandwirtschaft zu unterstützen. Die Akzeptanz stieg mit dem Aufkommen der drohnenbasierten Bildgebung und dem Interesse der Regierung an nachhaltiger Landwirtschaft. Diese wachsende Anwendungsbasis stärkte die SWIR-Nutzung in der Feldanalyse und markierte Landwirtschaft und Umweltüberwachung als wichtigen Wachstumstreiber im Shortwave Infrared Market.
Wichtige Trends & Chancen
Verlagerung hin zu kompakten und ungekühlten SWIR-Systemen
Ein wichtiger Trend war die schnelle Entwicklung kompakter, leichter und ungekühlter SWIR-Kameras, die den Energieverbrauch und die Systemkomplexität reduzieren. Diese Geräte eröffneten neue Möglichkeiten in der industriellen Automatisierung, bei tragbaren Inspektionswerkzeugen und intelligenten Überwachungsplattformen. Die breitere Verfügbarkeit kostenoptimierter Sensoren ermöglichte es mehr kleinen und mittelständischen Unternehmen, SWIR-Technologien zu übernehmen. Diese Verschiebung unterstützte eine breitere Marktdurchdringung und schuf starke Chancen in kommerziellen und semiprofessionellen Anwendungen.
- Zum Beispiel verwendet Allied Visions Goldeye G-030 VSWIR TEC1-Kamera einen 0,3-Megapixel-Sensor. Sie erreicht 234 Bilder pro Sekunde über einen Bereich von 400 bis 1700 Nanometern in einem 78×55×55 Millimeter Gehäuse.
Integration von SWIR mit KI und hyperspektraler Analytik
KI-gestützte SWIR-Bildgebung eröffnete neue Möglichkeiten in der Fehlererkennung, Materialidentifikation und automatisierten Entscheidungssystemen. In Kombination mit hyperspektraler Analytik verbesserten SWIR-Plattformen die Genauigkeit in der Halbleiterinspektion, im Recycling, im Bergbau und bei pharmazeutischen Tests. Das Wachstum von Edge-KI-Geräten verbesserte die Echtzeitverarbeitung, während das steigende Interesse an Nachhaltigkeit die Nachfrage nach fortschrittlicher Materialsichtung steigerte. Diese technologische Konvergenz wurde zu einem wichtigen Trend, der die nächste Generation von Bildgebungslösungen in verschiedenen Branchen prägt.
- Zum Beispiel deckt das SWIR 640-Hyperspektralpaket von Headwall Photonics einen Bereich von 900 bis 2500 Nanometern ab. Es integriert einen 640-Pixel-Sensor mit integriertem GPS/IMU und einem 25-Millimeter-Objektiv für drohnenbasierte Analysen.
Steigende Akzeptanz in autonomen und robotischen Anwendungen
SWIR-Kameras gewannen an Bedeutung in der Robotik und autonomen Systemen aufgrund besserer Sichtbarkeit bei Staub, Nebel und kontrastarmen Umgebungen. Robotikhersteller erkundeten SWIR für Navigation, Hinderniserkennung und Lagerautomatisierung. Da die Industrien zu hochpräzisen autonomen Operationen übergingen, wuchs das Interesse an fortschrittlichen SWIR-Sensoren, was neue Möglichkeiten für die Integration in intelligente Mobilität und automatisierte Logistik schuf.
Wichtige Herausforderungen
Hohe Herstellungskosten und begrenzte Erschwinglichkeit
Die Herstellung von SWIR-Sensoren bleibt teuer aufgrund komplexer Materialien und präziser Verarbeitungsanforderungen. Hohe Gerätepreise begrenzen die Akzeptanz bei kleinen Unternehmen und schränken die Nutzung in kostenempfindlichen Branchen ein. Obwohl ungekühlte Sensoren helfen, die Preise zu senken, bleiben die Gesamtsystemkosten höher als bei sichtbaren oder thermischen Alternativen. Diese Kostenbarriere stellt weiterhin eine Herausforderung für die weit verbreitete Durchdringung dar und verlangsamt den Übergang zu Massenmarktanwendungen im Shortwave Infrared Market.
Mangel an technischer Expertise und Integrationskomplexität
Viele Branchen stehen vor Herausforderungen bei der Integration von SWIR-Systemen aufgrund begrenzter technischer Expertise und komplexer Kalibrierungsanforderungen. Eine erfolgreiche Implementierung erfordert oft qualifiziertes Personal für die Sensorausrichtung, Dateninterpretation und Umweltoptimierung. Dies verlangsamt die Einführung in Regionen mit schwächerer technischer Infrastruktur. Die Integrationskomplexität beeinflusst auch die Skalierbarkeit, insbesondere für Unternehmen, die große, mehrzeilige Installationen anstreben. Infolgedessen bleiben technische Einschränkungen eine zentrale Herausforderung, die die breitere Marktexpansion beeinflusst.
Regionale Analyse
Nordamerika
Nordamerika hielt etwa 38 % des Anteils im Jahr 2024, angetrieben durch starke Verteidigungsausgaben, schnelle Einführung fortschrittlicher Überwachungssysteme und steigende Nachfrage nach Halbleiterinspektionen. Das Wachstum resultierte aus der zunehmenden Nutzung in der Grenzsicherheit, Luft- und Raumfahrtprogrammen und industrieller Automatisierung. Die Vereinigten Staaten führten Investitionen in ungekühlte und kompakte SWIR-Technologien an und unterstützten eine breitere kommerzielle Nutzung. Der steigende Einsatz in der Agraranalyse und Umweltüberwachung stärkte ebenfalls die regionale Akzeptanz. Die starke Präsenz von Bildherstellern und hohe F&E-Aktivitäten hielten Nordamerika als führende Region im Kurzwelligen Infrarotmarkt.
Europa
Europa machte im Jahr 2024 fast 27 % des Anteils aus, unterstützt durch die wachsende Nachfrage in den Bereichen Verteidigungsmodernisierung, Automobiltests, industrielle Inspektion und Umweltüberwachung. Länder wie Deutschland, Frankreich und das Vereinigte Königreich erhöhten die Einführung von SWIR-Systemen zur Qualitätskontrolle in der Fertigung und Halbleiterprozessen. Der steigende Fokus auf Nachhaltigkeit förderte den Einsatz in der Präzisionslandwirtschaft und Materialrecycling. Erweiterte Robotik- und Automatisierungsprogramme steigerten die Marktdurchdringung weiter. Starke regulatorische Rahmenbedingungen und technologische Zusammenarbeit hielten Europa als Schlüsselregion mit stetiger Einführung in kommerziellen und Forschungssektoren.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt im Jahr 2024 etwa 25 % des Anteils, angetrieben durch großflächige Fertigung, Halbleiterproduktion und schnelle Einführung industrieller Automatisierung. China, Japan und Südkorea erweiterten den Einsatz von SWIR-Systemen in der Wafer-Inspektion, Elektronikmontage und Lebensmittelqualitätsüberwachung. Der wachsende Drohneneinsatz in der Landwirtschaft und die erweiterte Robotik-Einführung unterstützten zusätzliches Wachstum. Regierungsinvestitionen in Überwachung und intelligente Infrastruktur erhöhten weiter die SWIR-Akzeptanz. Schneller technologischer Fortschritt und wettbewerbsfähige Sensorherstellung positionierten den asiatisch-pazifischen Raum als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 6 % des Anteils aus, wobei die Einführung von der Industrie- und Agrarsektoren angeführt wurde. Brasilien, Mexiko und Chile erweiterten den Einsatz von SWIR-Bildgebung in der Bewertung der Pflanzengesundheit, im Bergbau und in der Lebensmittelqualitätskontrolle. Das Interesse an Sicherheitsanwendungen wuchs moderat aufgrund steigender Infrastrukturbedürfnisse. Begrenzte lokale Produktion verlangsamte die breitere Einführung, doch zunehmende Importe und wachsendes Interesse an Automatisierung schufen Chancen. Stetige Verbesserungen der industriellen Fähigkeiten unterstützten weiterhin die regionale Marktexpansion.
Mittlerer Osten und Afrika
Der Nahe Osten und Afrika hielten im Jahr 2024 fast 4 % des Anteils, mit steigender Nachfrage in den Bereichen Verteidigung, Öl- und Gasinspektion und Grenzüberwachung. Länder wie die VAE, Israel und Saudi-Arabien führten SWIR-Systeme für Sicherheitsupgrades und industrielle Wartung ein. Der Einsatz in der Umweltüberwachung und Präzisionslandwirtschaft wuchs allmählich in aufstrebenden afrikanischen Märkten. Begrenzte technische Expertise und höhere Systemkosten verlangsamten die breitere Einführung, doch die Modernisierung der Infrastruktur und steigende Verteidigungsinvestitionen schufen langfristige Chancen für die Durchdringung der SWIR-Technologie.
Marktsegmentierungen:
Nach Angebot
- Lösung
- Dienstleistungen
Nach Technologie
- Gekühlt
- Ungekühlt
Nach Bildgebungstyp
- Spektrale Bildgebung
- Thermische Bildgebung
- Hyperspektrale Bildgebung
Nach Branche
- Elektronik und Kommunikation
- Militär und Verteidigung
- Medizin und Gesundheitswesen
- Lebensmittel & Getränke
- Automobil
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für kurzwelliges Infrarot wird von wichtigen Akteuren wie Hamamatsu Photonics K.K., Raptor Photonics, Teledyne FLIR LLC, Lynred, Fluke Corporation, Corning Incorporated, Leonardo DRS, Allied Vision Technologies GmbH, Collins Aerospace und New Imaging Technologies (NIT) geprägt. Führende Hersteller konzentrieren sich darauf, die Leistung von SWIR-Sensoren zu erweitern, die Empfindlichkeit zu verbessern und die Systemgröße zu reduzieren, um eine breitere industrielle und militärische Nutzung zu unterstützen. Unternehmen betonen Innovationen in der ungekühlten Technologie, um die Kosten zu senken und eine breitere Akzeptanz in kommerziellen Sektoren zu ermöglichen. Starke Investitionen in KI-gestützte Bildgebung, hyperspektrale Fähigkeiten und Edge-Processing-Lösungen verbessern die Wettbewerbspositionierung. Partnerschaften mit Automatisierungsfirmen, Halbleiterherstellern und Verteidigungsintegratoren stärken die Produktportfolios und die globale Reichweite. Viele Teilnehmer erweitern auch die Produktionskapazitäten und verfolgen fortschrittliche Materialtechnik, um die Bildklarheit bei schlechten Lichtverhältnissen und hohen Temperaturen zu verbessern. Die steigende Nachfrage aus der Halbleiterinspektion, Überwachung, landwirtschaftlichen Analytik und Forschung intensiviert weiterhin den Wettbewerb und treibt kontinuierliche Innovationen und Technologie-Upgrades auf dem Markt voran.
Analyse der Hauptakteure
- Hamamatsu Photonics K.K.
- Raptor Photonics
- Teledyne FLIR LLC
- Lynred
- Fluke Corporation
- Corning Incorporated
- Leonardo DRS
- Allied Vision Technologies GmbH
- Collins Aerospace
- New Imaging Technologies (NIT)
Neueste Entwicklungen
- Im Jahr 2024 brachte Teledyne FLIR IIS die Forge 1GigE SWIR-Kameraserie mit Sony SenSWIR IMX990 InGaAs-Sensoren auf den Markt.
- Im Jahr 2024 wurde die optische Technologie von Corning für die GHOSt-Satellitenkonstellation ausgewählt, um hochauflösende hyperspektrale Bildgebung zur Erkennung von Methan- und CO₂-Lecks zu ermöglichen.
- Im Jahr 2022 kündigte Allied Vision vier neue Goldeye-Kameras für den kurzwelligen Infrarotbereich mit InGaAs-Sensoren mit erweitertem Bereich an.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Angebot, Technologie, Bildgebungstyp, Branche und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für kurzwellige Infrarotstrahlung wird sich ausweiten, da Verteidigungsbehörden die Einführung von Bildgebungssystemen der nächsten Generation erhöhen.
- Die industrielle Automatisierung wird die starke Nachfrage nach SWIR-Inspektionen in den Bereichen Halbleiter, Elektronik und Lebensmittel antreiben.
- Fortschritte in der ungekühlten Sensortechnologie werden die Kosten senken und eine breitere kommerzielle Nutzung unterstützen.
- KI-gestützte Analysen werden die SWIR-Genauigkeit bei der Materialerkennung und Qualitätskontrolle verbessern.
- Die Integration von Drohnen und Robotik wird zunehmen, da Branchen eine bessere Sichtbarkeit in kontrastarmen Umgebungen suchen.
- Die Präzisionslandwirtschaft wird SWIR-Bildgebung für die Überwachung von Pflanzen und die Feuchtigkeitsbewertung übernehmen.
- Aufrüstungen der Sicherheit in Smart Cities werden den Einsatz von SWIR-Kameras zur Überwachung steigern.
- Hyperspektrale SWIR-Systeme werden in Forschung, Bergbau und Umweltüberwachung an Bedeutung gewinnen.
- Hersteller werden in kompakte, leichte Designs investieren, um tragbare und Feldanwendungen zu erweitern.
- Partnerschaften zwischen Bildgebungsunternehmen und Automatisierungsfirmen werden die globale Marktdurchdringung beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kurzwellige Infrarot-Technologie und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kurzwellige Infrarotstrahlung zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Kurzwelligen Infrarotmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Kurzwelligen Infrarotmarktes antreiben?
Wer sind die führenden Unternehmen im Markt für kurzwellige Infrarotstrahlung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kurzwellige Infrarotmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kurzwellige Infrarotmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 212.83 million → 2032: USD 382.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kurzwellige Infrarotmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kurzwellige Infrarotmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kurzwellige Infrarotmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kurzwellige Infrarotmarkt Market Drivers
- 3.3 Kurzwellige Infrarotmarkt Market Restraints & Challenges
- 3.4 Kurzwellige Infrarotmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kurzwellige Infrarotmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kurzwellige Infrarotmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kurzwellige Infrarotmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kurzwellige Infrarotmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kurzwellige Infrarotmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kurzwellige Infrarotmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kurzwellige Infrarotmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kurzwellige Infrarotmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kurzwellige Infrarotmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kurzwellige Infrarotmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kurzwellige Infrarotmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kurzwellige Infrarotmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kurzwellige Infrarotmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kurzwellige Infrarotmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kurzwellige Infrarotmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kurzwellige Infrarotmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kurzwellige Infrarotmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kurzwellige Infrarotmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kurzwellige Infrarotmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
